
ACH 自动清算所
自动清算所(ACH)支持两种不同的支付工具:贷记转账和直接借记。
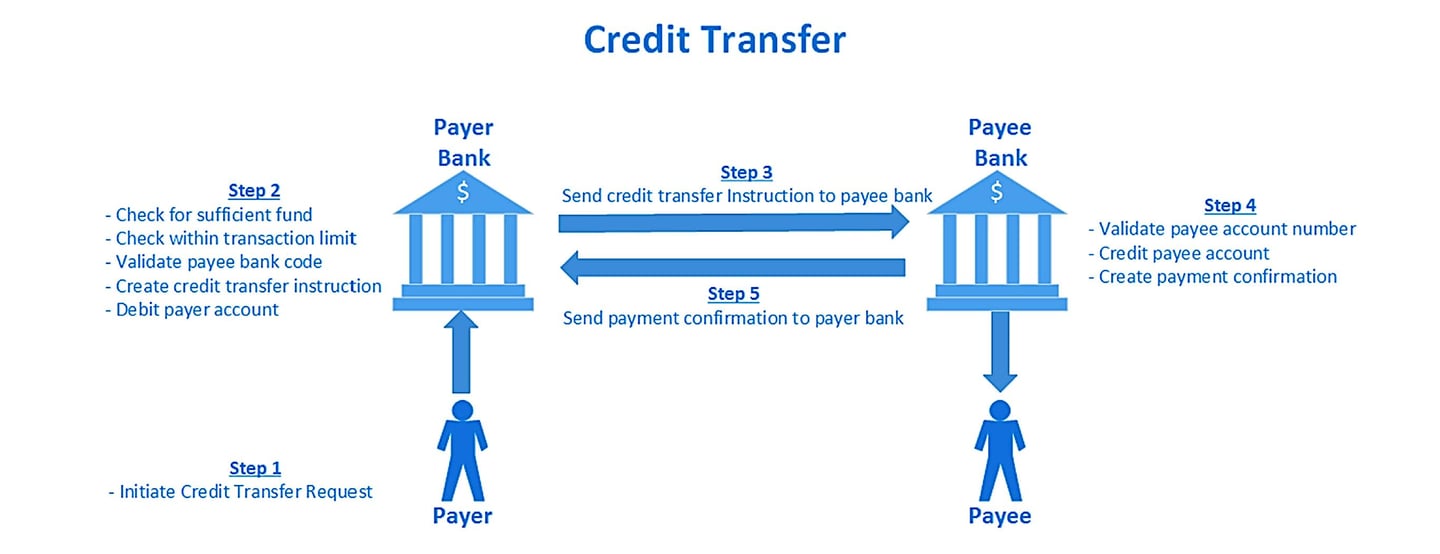
贷记划拨
在ACH交易中,贷记划拨是由付款方银行发起的一项货币服务,用于将资金划转至在另一家金融机构开立账户的收款方。该流程通常称为账户对账户(A2A)划拨,体现了清算所职能的演进:从传统上在银行之间处理纸质支票,发展为当代的职能。这一当代职能涵盖电子支付工具的处理,因此ACH中冠以“自动化”之名。尽管ACH网络适于批量处理,相较卡组织网络具有成本优势,但其仅在标准营业时间内运行。因此,基于批量处理的特性,交易结算可能需要数日,在周末和公共假期尤甚。ACH虽擅长处理定期批量支付,如工资发放和账单结算,但在需要实时执行支付的场景中,其适用性有限。
直接借记
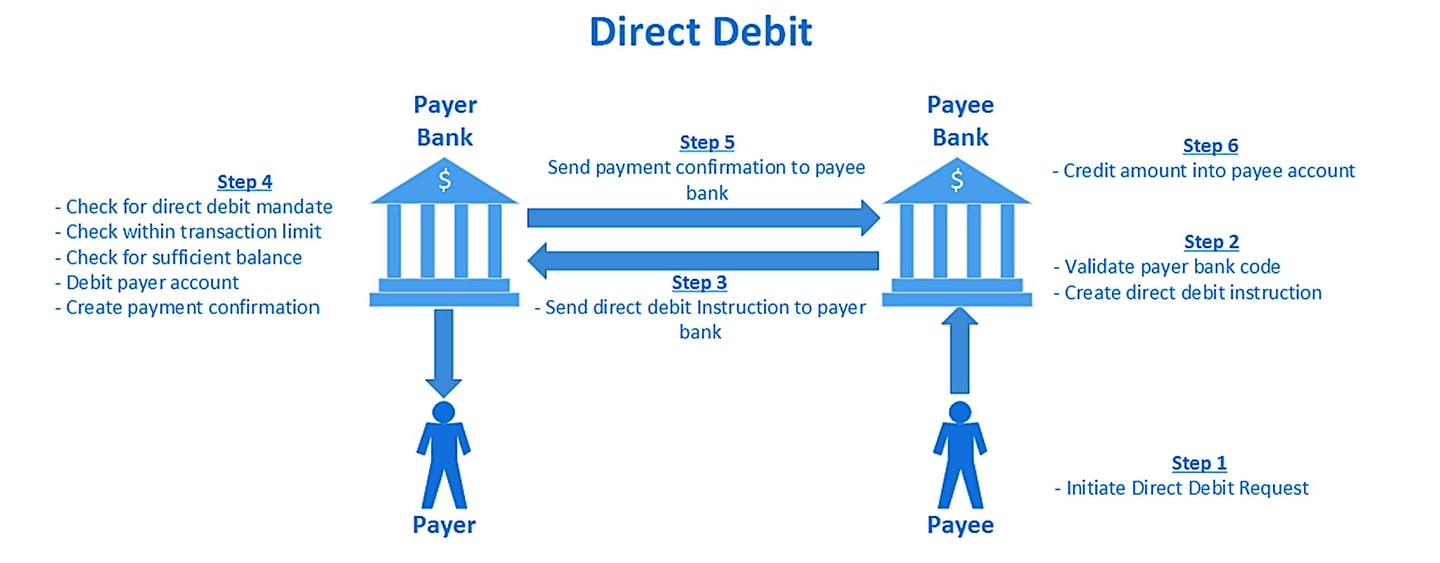
与之相对,直接借记是由收款人所在银行发起的一种支付服务,用于向与另一家银行有关联的付款人收取资金。该机制与贷记转账方向相反,便于收取款项。
ACH清算流程
ACH批量支付系统仅在标准工作日内运行。每日设有指定的交易处理时段:发出清算窗口和接收清算窗口。发出清算窗口为各银行提供时间段,将账户持有人的付款指令提交至ACH进行验证及后续处理;接收清算窗口则由清算机构用于将这些付款指令分配至收款银行,从而使其能够向各自的账户持有人处理付款。
自动清算所(ACH)
自动清算所(ACH)是处理和结算大量贷记与借记交易的电子支付系统,通常涉及小额、非紧急的支付。ACH在特定地区或国家内促成银行与其他金融机构之间交易的清算与结算,为支票等纸质支付方式提供了高效且经济的替代方案。
欧洲一些规模最大的自动清算所(ACH)包括:
- STEP2:STEP2由EBA Clearing运营,是泛欧自动清算所(ACH),处理整个单一欧元支付区(SEPA)内的SEPA贷记转账(SCT)和SEPA直接借记(SDD)。STEP2是欧洲规模最大的自动清算所之一,连接整个SEPA区域内的银行及金融机构。
- BACS(银行家自动清算服务):BACS是总部设在英国的自动清算所,处理以英镑计价的电子贷记转账和直接借记。BACS每天处理数百万笔交易,包括工资发放、养老金及政府福利金支付。
- equensWorldline:equensWorldline 是一家欧洲支付处理机构,运营着 SEPA 范围内以欧元计价的贷记转账和直接借记的自动清算所(ACH)。它隶属于法国 Worldline 集团。
全球规模最大的自动清算所包括:
- 美国自动清算所(ACH)网络:ACH网络是处理美国境内大量贷记和借记交易的全国性电子支付系统,由两家主要的ACH运营机构——清算所(The Clearing House,TCH)和美国联邦储备系统——运营。通过ACH网络处理的交易包括直接存款、账单支付和企业间支付。
- 澳大利亚的BECS(批量电子清算系统):BECS是澳大利亚的自动清算系统(ACH),处理以澳元计价的电子贷记转账和直接借记业务。BECS由澳大利亚支付网络(AusPayNet)运营,该机构是澳大利亚支付行业的自律组织。
- 印度的NEFT(全国电子资金转账系统):NEFT是一种卢比贷记转账的延迟净额结算系统,由印度储备银行运营,自2019年12月起全天候按半小时批次运行。
- Bacs Payment Schemes Limited(Bacs)(英国)是负责多种支付类型的自动清算所(ACH),包括直接借记和Bacs直接贷记。
- 加拿大:加拿大支付协会(CPA),亦称Payments Canada,负责运营加拿大自动清算所(ACH)系统。
- 印度: 国家自动清算中心(NACH)由印度国家支付公司(NPCI)管理,处理各类批量支付交易。
- 澳大利亚:澳大利亚支付网络(AusPayNet,前身为APCA)负责管理批量电子清算系统(BECS)。
- 德国:德意志联邦银行运营德国自动清算所(ACH)系统,处理大量以欧元计价的境内及商业支付。
- 南非:BankservAfrica运营自动清算所(ACH);净头寸通过南非储备银行的SAMOS实时全额结算系统进行结算。
- 日本:全银系统(Zengin System)由日本全国银行资金清算网络(Zengin-Net)运营,处理境内日元贷记转账。
- 中国:中国人民银行运营中国现代化支付系统(CNAPS),其中包含自动清算所(ACH)功能。
- 巴西:巴西中央银行运营巴西的实时全额结算系统——准备金转账系统(Sistema de Transferência de Reservas,STR),以及即时支付系统Pix;零售清算则通过CIP(Câmara Interbancária de Pagamentos)的系统进行。
- 法国:STET运营CORE(FR),即法国的SEPA贷记转账、直接借记及银行卡自动清算所(ACH),并通过T2进行结算。
- 意大利:意大利银行(Banca d’Italia)运营 BI-COMP 清算系统,为境内及 SEPA 贷记转账和直接借记提供便利。
清算所如何运作?
银行业中的自动清算所(ACH)交易是一套复杂而精密的体系,旨在实现不同银行账户之间高效的电子资金划转,主要在美国境内运行。该体系是现代银行业的基石,为纸质支票或现金交易等传统方式提供了数字化替代方案。
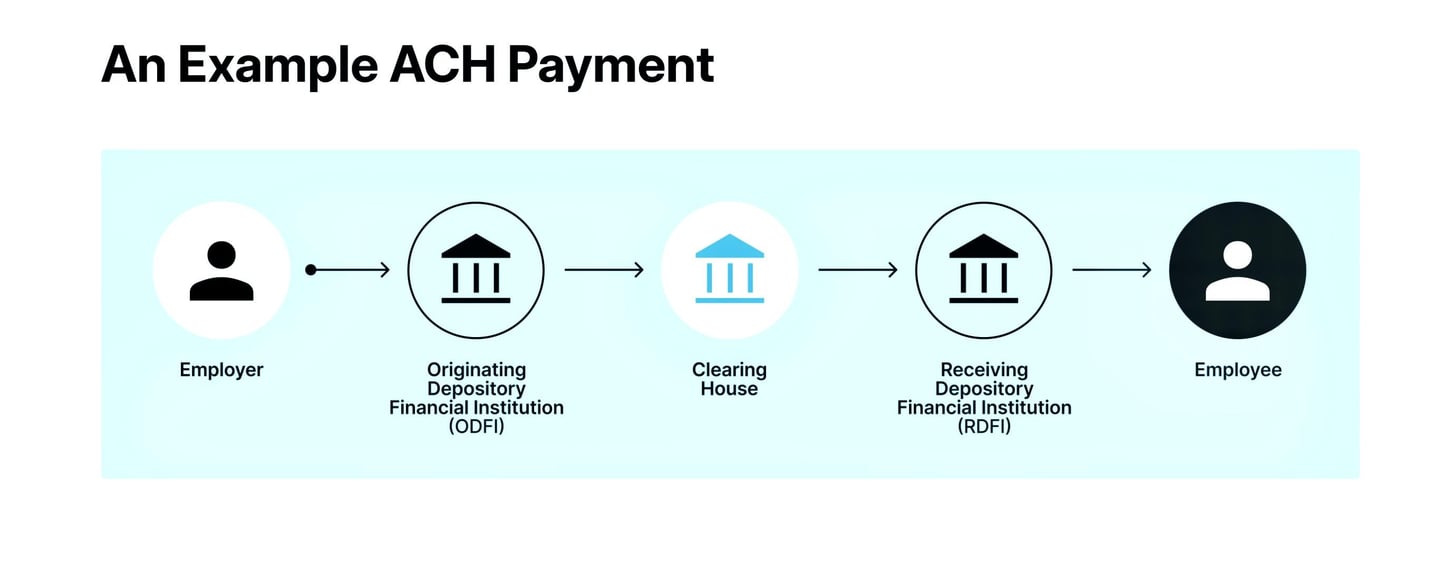
- ACH交易的发起:ACH交易始于发起人(可以是个人或公司实体)提出资金划转请求。发起时须准确提供收款人的银行账号和路由号码,以及具体划转金额。此类交易可分为直接存款、通过ACH进行的直接付款及其他形式。
- 发起存管金融机构(ODFI)的参与:发起人将该请求转交其开户银行,即发起存管金融机构(Originating Depository Financial Institution,ODFI)。ODFI在此发挥关键作用,负责汇集各类ACH请求并分批处理。交易按其性质分为贷记或借记两类。
- 由ACH运营机构处理:ODFI将这些批次传送至ACH运营机构,即美联储或The Clearing House。这些中央清算设施负责对交易进行分拣,并将其适当路由至目标接收存款金融机构(RDFI)。
- 代码与分类:ACH网络内的每笔交易均标有特定代码,用以界定转账的性质与用途。其中较为突出的是国际ACH交易(IAT)代码,适用于涉及美国境外金融机构的ACH支付,该代码确保符合国际反洗钱标准。其他常见代码包括:用于工资发放等个人交易的PPD(预先安排的存款及款项录入)、用于公司交易的CCD(现金集中或支付)以及用于涉及多条附加记录的交易的CTX(公司贸易交换)。
- 接收存管金融机构(RDFI)的处理:RDFI接收这些交易,并负责根据交易类型准确贷记或借记收款方账户。
- 结算与对账:ODFI与RDFI之间的资金结算,即资金的实际划转,通常在下一个营业日完成,并通过二者在美联储的账户办理。双方机构均对每笔交易保存严格记录,以确保精确对账并符合监管标准。
- 通知与合规:交易完成后,发起方与收款方均会通过银行对账单或网上银行系统获知该笔交易。此类交易须接受监管监督,并须遵守美国全国自动清算所协会(NACHA)等机构制定的规则及联邦法律。
总之,ACH网络通过特定代码和合规监管管理其错综复杂的交易网络,为电子资金转账提供了可靠、经济且相对快捷的途径,但亦存在处理时间和交易限额等固有局限。该系统体现了数字银行业务的进步,使金融交易在日益互联的世界中更为简便。
ACH与EFT的区别
ACH与EFT的区别在于:EFT(即电子资金转账)是涵盖各类电子支付的统称,而ACH(自动清算所的简称)仅指其中一种特定类型的电子支付。
ACH 付款是指由自动清算所网络(Automated Clearing House Network)专门处理的电子借记或贷记。ACH 付款属于电子资金转账(EFT),但并非所有电子资金转账均为 ACH 付款。
非 ACH 支付的电子资金转账(EFT)示例包括:自动柜员机或信用卡交易、通过电话提供银行账户信息并授权交易所完成的付款,以及在结账页面的销售点字段中手动输入支付信息所完成的交易。
RTP与ACH之间的差异
实时支付(RTP)系统与自动清算所(ACH)系统的主要区别体现在处理速度、交易结算和使用场景方面。主要差异如下:
1. 处理速度:
RTP系统:
- 速度:交易几乎即时处理并完成结算,通常在数秒内完成。
- 可用性:全年全天候(24/7/365)运行,可持续处理交易。
ACH系统:
- 速度:交易以批量方式处理,结算可能需要数小时至数日。
- 可用性:在银行营业时间内运作,工作日设有特定的处理时段。
2. 交易结算:
RTP系统:
- 结算:实时结算交易,即交易完成后,资金即刻可供收款方使用。
- 终局性:交易一经完成即不可撤销。
ACH系统:
- 结算:采用批处理方式,通常在日内分多批结算交易(当日ACH),或于次日结算。
- 终局性:交易在处理期间可被撤销或取消。
3. 使用场景:
RTP系统:
- 用途:适用于紧急付款,例如个人对个人(P2P)付款、账单支付以及需要即时确认的企业对企业(B2B)交易。
- 示例:美国的The Clearing House RTP网络和FedNow、英国的Faster Payments以及欧洲的SEPA即时信用转账。
ACH系统:
- 用途:适用于非紧急交易,例如工资发放、定期账单支付、直接入账和供应商付款。
- 示例:工资直接存入、公用事业账单支付、按揭还款以及定期订阅服务。
4. 成本:
RTP系统:定价各异;在欧元区,即时支付的收费不得高于标准贷记转账(第(EU) 2024/886号条例)。
ACH系统:由于采用批量处理和延迟结算,费用通常较低。
5. 安全与合规:
RTP系统:
- 安全性:采用先进的加密和安全措施,保护实时交易。
- 合规:由于交易即时完成,必须遵守严格的监管标准。
ACH系统:
- 安全性:同样采用严格的安全协议,但更侧重于保护批处理交易。
- 合规:遵守美国NACHA(全国自动清算所协会)等机构制定的规则,确保处理与结算安全。


