
支付与转账
SEPA
STEP2 SEPA贷记转账(SCT)
EBA Clearing提供的STEP2 SEPA贷记转账(SCT)服务。
SEPA是欧盟(EU)的一项倡议,旨在简化并统一欧洲境内的电子支付交易。SEPA涵盖所有欧盟及欧洲经济区(EEA)国家,以及瑞士、英国、摩纳哥、圣马力诺、安道尔和梵蒂冈等其他参与方。SEPA的主要目标是为欧元计价的支付建立单一的一体化市场,使跨境交易像境内交易一样便捷高效。SEPA体系涵盖贷记转账(SCT)、即时贷记转账(SCT Inst)和直接借记(SDD Core和SDD B2B)。
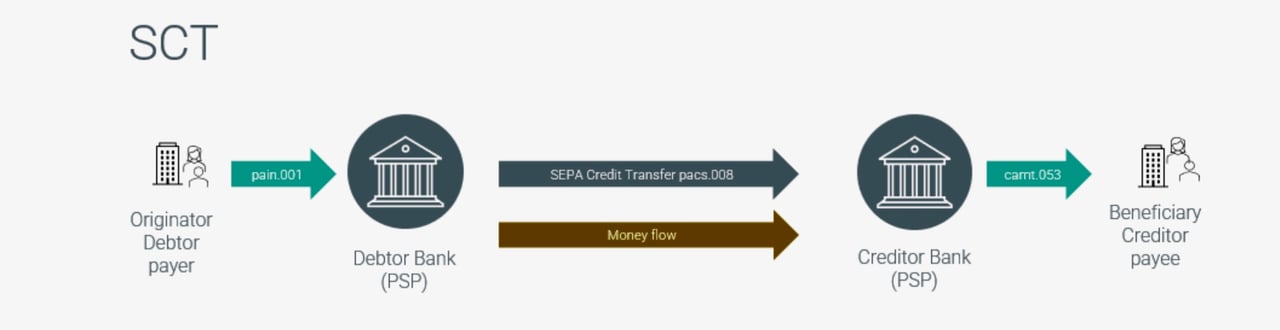
STEP2 SEPA贷记转账(SCT)服务是由EBA Clearing运营的泛欧自动清算所(PE-ACH);EBA Clearing是一家由银行拥有的泛欧支付基础设施提供商。SCT服务使银行及金融机构能够在整个SEPA区域内发送和接收SEPA支付。
STEP2 SCT服务的运作方式如下:
- 泛欧覆盖:SCT 服务使参与银行能够发送和接收 SEPA 贷记转账,并可触达 SEPA 区域内所有其他金融机构。这确保欧元计价的付款能够顺畅地跨境办理。
- 韧性与灾难恢复:SCT服务设计具备高度韧性和完备的灾难恢复功能,即使发生技术中断或故障,也能确保SEPA支付得到持续、安全、高效的处理。
- T2结算:SCT服务的参与者通过T2结算其STEP2头寸,T2是欧元体系用于大额欧元支付的实时全额结算(RTGS)系统。STEP2首先为每位参与者生成双边总额头寸并予以报告,随后计算多边净头寸,并通过辅助系统结算程序在T2中结算。
- 对账报文:参与者可从T2接收ISO 20022通知与对账单(camt.054、camt.053),用于对账。这些报文提供交易确认、账户对账单及余额报告,有助于参与者核实并核对其账户活动。
总之,SEPA是欧盟的一项倡议,旨在简化和统一欧洲境内的电子支付交易,使跨境支付如同境内支付一样便捷。EBA Clearing的STEP2 SCT服务是一个泛欧自动清算所,使银行和金融机构能够在整个SEPA区域内收发SEPA贷记转账。该服务具备高度的韧性和灾难恢复功能,并通过T2结算参与者头寸,从而实现安全、高效、顺畅的跨境欧元交易。
Step2-T 处理模式
STEP2-T
欧洲SEPA支付清算的基石
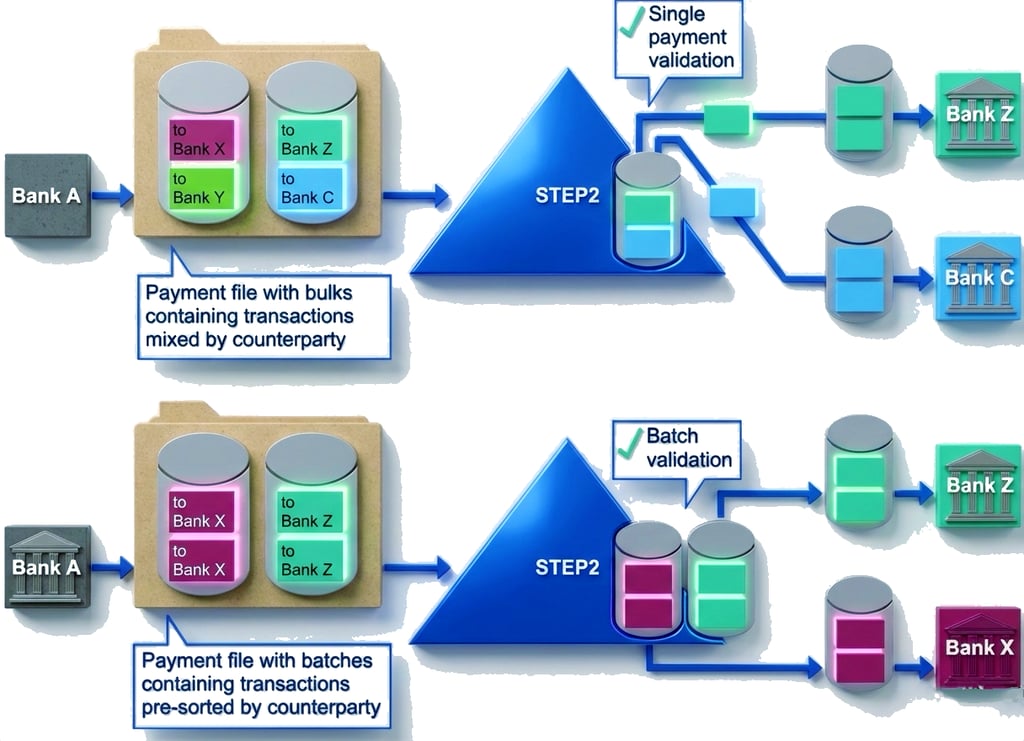
STEP2-T是泛欧大规模零售支付系统,专为处理以欧元计价的批量支付而设计。该系统由EBA CLEARING运营,是欧洲支付市场基础设施的重要组成部分,在实现整个欧洲经济区统一的无现金支付方面发挥核心作用。
该平台支持SEPA信用转账(SCT)和SEPA直接借记(SDD),为跨境及境内欧元支付提供高度自动化、标准化且具有韧性的清算环境。
要点概览
- 系统运营方:EBA CLEARING
- 首次发行:2003年4月
- 主要功能:SEPA贷记转账及直接借记的清算
- 参与者:直接参与者,以及可通过间接方式在整个SEPA区域内触达的银行
- 结算货币:欧元(EUR)
背景与演变
STEP2于2003年推出,是欧洲首个泛欧自动清算所(PE-ACH),其明确目标是支持新兴的单一欧元支付区。它的设立解决了各国清算系统分散割裂的问题,使银行能够以与境内交易相同的效率处理跨境欧元支付。
此后,该平台经过多次扩展和重新设计,以应对不断增长的业务量和新增的清算周期。
功能设计与运营模式
STEP2-T专为大批量零售支付处理而设计。其每个工作日分多个结算周期清算SEPA贷记转账与SEPA直接借记。
主要结构性特征包括:
- 高度自动化:直通式处理,人工干预极少。
- 标准化报文:全面符合ISO 20022格式,确保各司法管辖区之间的互操作性和一致性。
- 运营可用性:在T2营业日进行清算处理,以中央银行货币结算。
STEP2-T是清算所,而非RTGS系统:它对头寸进行轧差,并在T2中以中央银行货币进行结算。
战略重要性与市场整合
STEP2-T 显著推进了欧洲支付市场的一体化。它为 SEPA 支付工具提供统一、协调的清算平台,消除了各国之间的壁垒,降低了处理成本,并提高了银行和企业用户的透明度。
该系统可与其他SEPA清算机构互操作,并在T2中结算。
该系统处理很大一部分SEPA交易,涵盖从工资发放、供应商付款到消费者直接借记等各类业务。
欧洲支付环境的现状
STEP2-T 是规模最大的 SEPA 清算平台之一。EBA CLEARING 于 2017 年 11 月推出的即时支付系统 RT1 对其形成补充。
RT1处理即时支付;STEP2-T处理非即时零售支付。
SEPA即时贷记转账
在欧盟,欧元即时贷记划转遵循欧洲支付委员会的SEPA即时贷记划转机制(SCT Inst),该机制于2017年11月启动。该服务每天24小时、全年365天可用,收款人的支付服务提供商(PSP)须在十秒内确认资金是否已可供收款人支配。该机制不再设置最高金额限制。根据《即时支付条例》(欧盟)2024/886,欧元区内的PSP自2025年1月起须能够接收即时支付,自2025年10月起须能够发送即时支付,收费不得高于标准贷记划转,并须执行收款人验证。

SEPA直接借记(SDD)
SEPA直接借记(SDD)
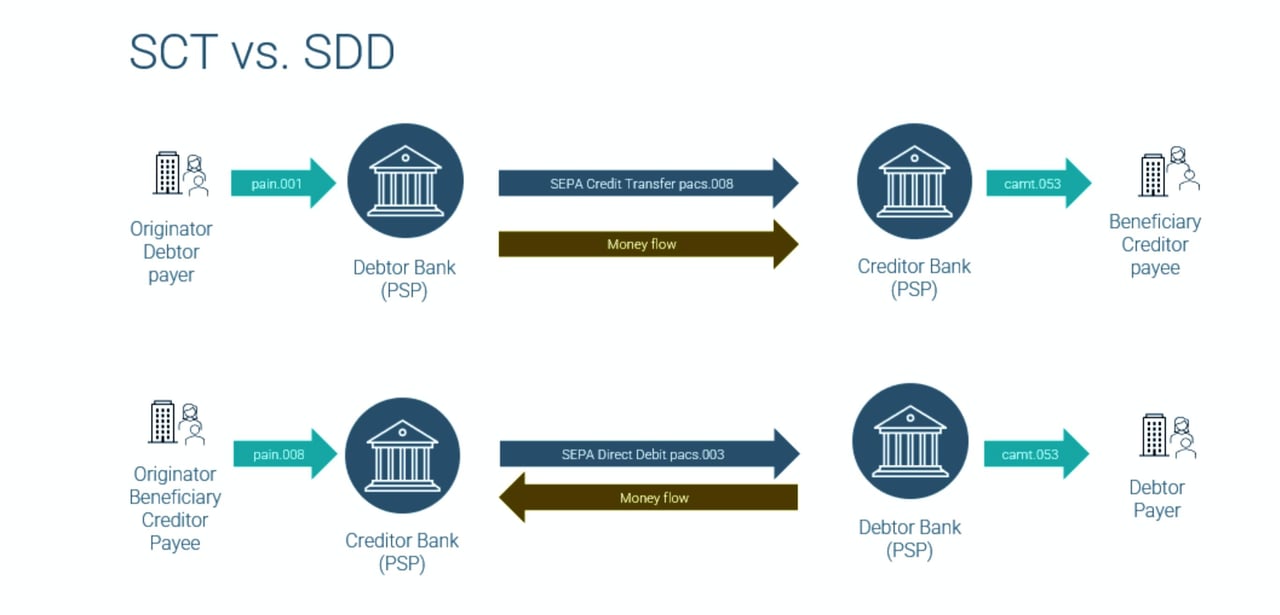
SEPA 直接借记是单一欧元支付区(SEPA)内的一种支付方式,企业和个人可借此向 SEPA 区域内任何地方的付款人银行账户收取欧元款项。该方式通过建立标准化框架,简化了跨境直接借记交易,并为收款方和付款方简化了处理流程。
SEPA直接借记方案主要有两种类型:
- SEPA核心直接借记(SDD Core):该方案适用于消费者交易及企业间交易。在该方案下,付款人可在八周内无需说明理由而要求退还已授权的扣款,并可在13个月内要求退还未经授权的扣款。
- SEPA 企业间直接借记(SDD B2B):该方案仅适用于企业付款人。对于已授权的托收,付款人无退款权;作为对应,付款人的开户银行必须将每笔托收与付款人已确认的授权数据进行核对。
要发起SEPA直接借记交易,必须满足以下前提条件:
- 债权人标识符(CI):债权人须向国家主管机构(例如在德国为德国联邦银行)申请唯一的债权人标识符。CI用于在所有SEPA直接借记交易中识别债权人,并有助于保持清晰的审计轨迹。
- 银行账户:债权人和债务人均须在SEPA区域内的金融机构开立银行账户。
- 符合SEPA要求的银行:债务人和债权人的开户银行均须符合SEPA要求,即能够依照既定规则和规定处理SEPA交易。
- SEPA直接借记授权书:债务人必须签署授权书,授权债权人从其银行账户收款。授权书须包含具体信息,例如债务人的银行账户信息、债权人的CI以及协议条款。
- 通知:债权人必须按照所适用的具体 SEPA 直接借记计划的规则,将即将发生的直接借记交易(包括金额和到期日)通知债务人。
- 提交交易:债权人须按规定格式(ISO 20022 XML)向其银行提交直接借记交易。随后,债权人的银行将该交易转发至债务人的银行进行处理。
- 交易执行:债务人的银行在执行交易之前,核实授权的有效性及资金的可用性。若核实无误,资金将由债务人的账户划转至债权人的账户。



如欲进一步了解如何通过代理行体系划转资金,请联系本行代理行业务负责人 M. Amri Elarisse。
