Lütfen sunumumuzu indirin
Egemen ve Yarı Egemen Proje Finansmanında Geri Ödeme Güvencesinin Sağlanması
Güvenlik Mimarisi ve Uygulama Yol Haritası
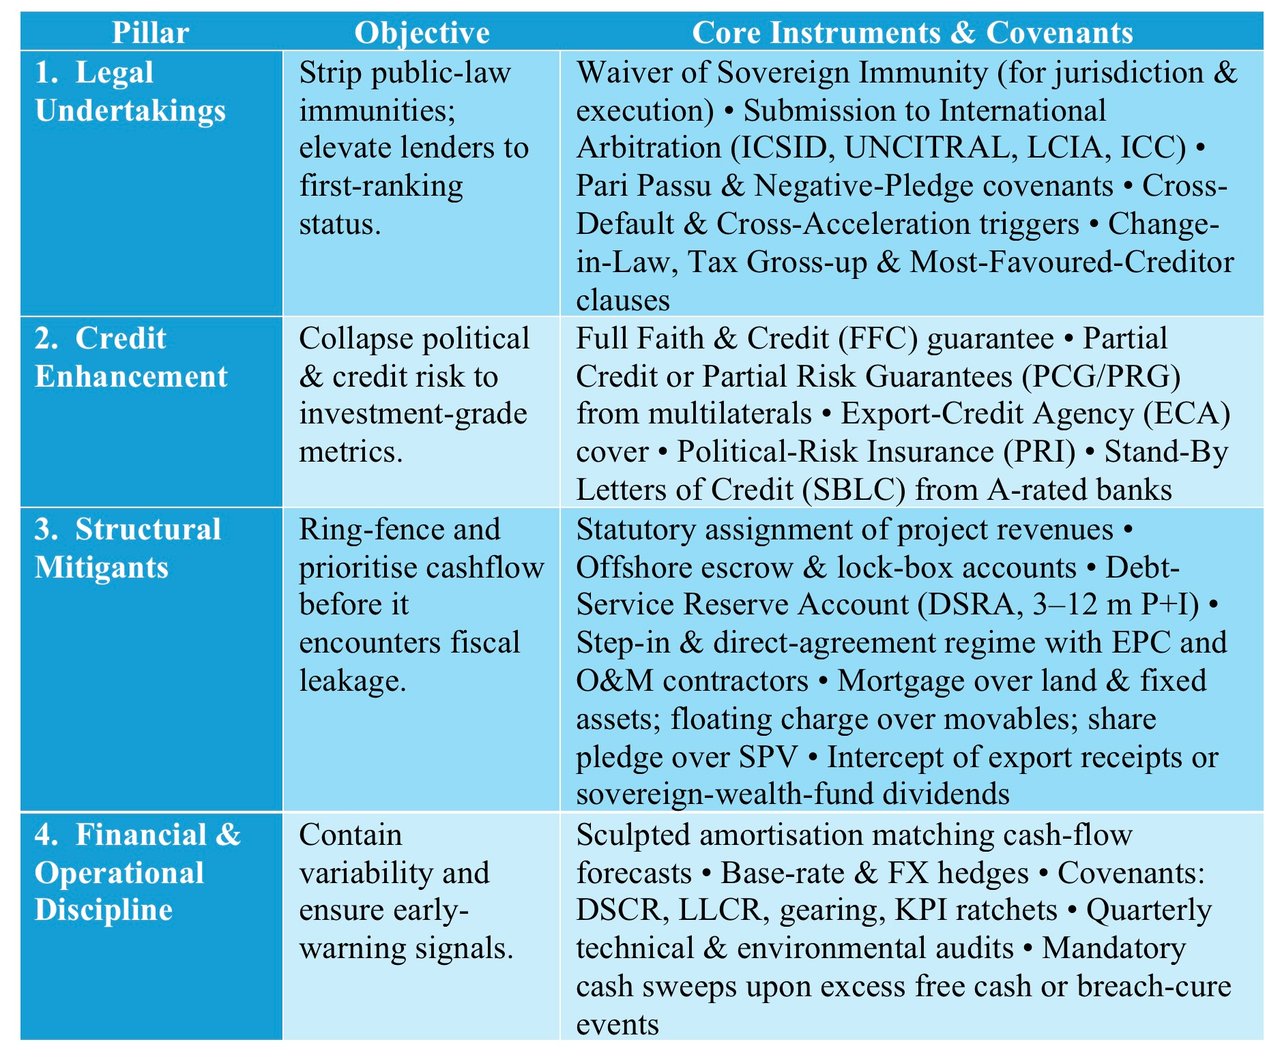
I. Dayanıklı Bir Teminat Paketinin Dört Ayağı
II. Bir Hükümet Karşı Tarafına Yönelik İcra Süreci
1. Sözleşmeden Doğan Muacceliyet
Bir Temerrüt Olayı (ödeme, taahhüt, kamulaştırma, MAC, çapraz temerrüt) gerçekleştiğinde, kredi verenler tüm tutarların derhal muaccel olduğunu beyan eder.
- Bildirim, Borçlu ve Garantöre tebliğ edilmiştir.
- Tolerans süresi içinde düzeltme sağlanamaması hâlinde SBLC üzerinden otomatik tahsilat veya PRG kapsamında talepte bulunulması.
2. Tahkim Kararının Temini
Uyuşmazlıklar tarafsız mercilere yönlendirilir; en yaygın olanları şunlardır:
- ICSID (Uluslararası Yatırım Uyuşmazlıklarının Çözümü Merkezi) – kararlar bağlayıcıdır ve tüm Akit Devletlerde kesin hüküm olarak tanınmalıdır (ICSID Sözleşmesi md. 54); ulusal mahkemeler esasa ilişkin yeniden inceleme yapamaz, ancak icra dokunulmazlığı yerel hukuka tabi olmaya devam eder (md. 55).
- Londra, Paris, Singapur veya Lahey merkezli UNCITRAL/LCIA/ICC ad hoc veya kurumsal tahkim; tenfiz, 1958 tarihli New York Sözleşmesi uyarınca sağlanır.
3. Tanıma ve Tenfiz
- Tahkim kararı, egemen kurumun ticari amaçlarla kullanılan varlıklara, örneğin ticari alacaklara veya devletin kendisine ait ticari mülklere sahip olduğu yetki alanlarında tescil ettirilir. Merkez bankası varlıkları genel olarak icradan bağışıktır (ABD FSIA §1611(b)(1); Birleşik Krallık SIA 1978, md. 14(4)); ayrı tüzel kişiliğe sahip devlet iktisadi teşebbüslerinin varlıklarına ise yalnızca sınırlı hâllerde başvurulabilir.
- Kısıtlı egemenlik dokunulmazlığı doktrinine (BK State Immunity Act 1978, ABD FSIA 1976, Singapur SIA 1979 ile kanunlaştırılmıştır) dayanın: egemen devlet, egemenlik fiilleri (jure imperii) bakımından dokunulmazlıktan yararlanır, ticari fiiller (jure gestionis) bakımından yararlanmaz; icradan dokunulmazlık ise daha da dardır.
4. Haciz ve Bloke
- Egemen bir kurumun ticari amaçlarla tuttuğu banka hesapları aleyhine üçüncü kişi borç emirleri (İngiltere) veya devir emirleri (ABD).
- İzin verilen hâllerde devlete ait ticari kargoların haczi. Mahkemeler çoğu zaman kısıtlayıcı davranır: Hong Kong Nihai Temyiz Mahkemesi FG Hemisphere v DRC (2011) kararında mutlak dokunulmazlığı uygulamış, ITLOS ise NML Capital'in talebi üzerine alıkonulan Arjantin deniz kuvvetleri gemisi ARA Libertad'ın serbest bırakılması için Gana'ya talimat vermiştir (2012).
- Diplomatik amaçlarla kullanılmayan, egemen kurumların sahip olduğu ticari mülklere (oteller, telekomünikasyon hisseleri) el konulması.
5. Escrow ve Kilitli Hesap (Lock-Box) Kontrolü
- Gelirlerin İngiliz veya New York hukukuna tabi olan ve hesap kontrol sözleşmeleriyle bağlanmış offshore hesaplara yatırıldığı durumlarda, teminat vekili temerrüt halinde bu gelirleri borçlunun ülkesinde bir mahkeme kararı gerekmeksizin borca mahsup edebilir.
- Alıcı kuruluş veya emtia alıcısı ile yapılan üçlü hesap kontrol sözleşmeleri, ödemelerin otomatik olarak yönlendirilmesini tetikler.
6. Devralma ve İkame Hakları
- Kredi verenler (veya onların adına hareket edenler), düzeltme süresinin dolmasının ardından doğrudan sözleşmeler aracılığıyla işletmeciyi değiştirebilir; böylece varlık değeri ve nakit akışı korunur.
- Hükümetin onayı doğrudan sözleşmede önceden verilir; bu da sonradan çıkabilecek engelleme riskini azaltır.
7. Kamu-Özel İşbirliği (KÖİ) Projelerinde Fesih Tazminatı
- İmtiyaz sözleşmesi, genellikle Devlet'i toplu bir Fesih Ödemesi yapmakla yükümlü kılar; bu ödeme, idarenin temerrüdü veya siyasi mücbir sebep nedeniyle fesih halinde çoğunlukla en az Kıdemli Borç artı erken kapatma maliyetlerine eşittir. Yüklenicinin temerrüdü nedeniyle fesih halinde ise tazminat genellikle daha düşüktür.
- Yükümlülük, yüksek kredi notuna sahip bir kuruluşun veya çok taraflı bir kurumun (ör. ADB, IDA) garantisiyle desteklenebilir.
8. Garantilere ve Sigortaya Başvurulması
- PCG/PRG: Kredi verenler Talep Bildirimi ile birlikte tahkim kararını (PRG bakımından bazen yalnızca ödeme temerrüdünü) ibraz eder ve ödeme, garanti sözleşmesinde belirtilen süre içinde yapılır.
- PRI; kamulaştırma, para biriminin konvertibilite kaybı ve sözleşme ihlalini kapsar; sigortacılar halef sıfatıyla ödemeden sonra egemen kuruma başvurur.
9. Toplu Eylem ve Tröst Senedi Hükümlerinin İcrası (Sermaye Piyasası Yoluyla Refinansman)
- Kredinin bir tahvil ile yeniden finanse edilmesi halinde, muvafakat vermeyen alacaklı riskini azaltmak ve vade öncesi muacceliyete kadar mütevelli tarafından yürütülen icra yetkisini korumak amacıyla tek kademeli Toplu Eylem Maddeleri (CAC) eklenmelidir.
III. Teminatın Tamamlanmasına İlişkin Uygulama Süreci
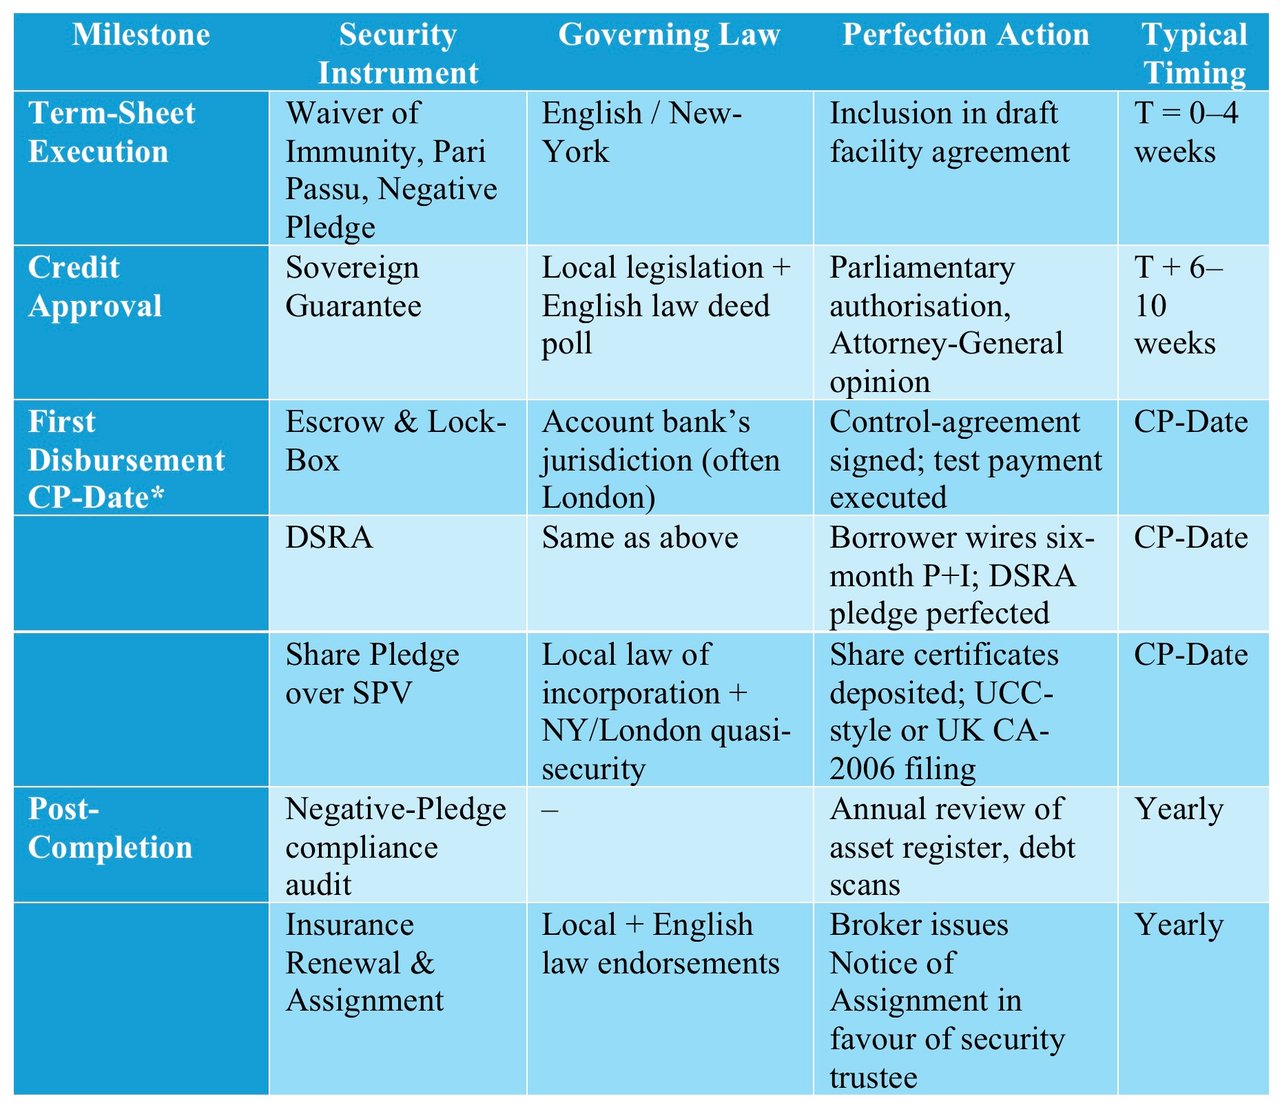
* CP = Öncül Koşullar (Conditions Precedent).
IV. Riske Duyarlı İyileştirmeler
1. Emtia Fiyat Oynaklığı
- Risk azaltıcı unsur: Bankanın emtia masasıyla önceden mutabık kalınan bir riskten korunma yetkisi; swap takası, ihracat alacaklarıyla teminatlandırılmıştır.
2. FX Uyumsuzluğu
- Risk azaltıcı unsur: çapraz para swapı yoluyla oluşturulan sentetik yerel para birimi dilimi; teminat tamamlama çağrıları, altı ayda bir yenilenen bir Likidite Destek Kolaylığı'ndan finanse edilir.
3. Mücbir Sebep ve Siyasi Olaylar
- Risk azaltıcı unsur: PRI + PRG katmanlaması; fesih ödemesi “Borç + Korunma İşlemlerinde Öngörülen Erken Sonlandırma Bedeli” olarak belirlenir.
4. Basel Çıktı Tabanı Sermaye Yükü
- Risk azaltıcı unsur: İlgili sermaye kuralları uyarınca risk ağırlıklarını düşürebilen ihracat kredi kuruluşu teminatı veya çok taraflı kuruluş garantileri.
V. Uygulanabilirliği Güçlendiren Tamamlayıcı Hükümler
- “Act of State” doktrininden (ABD hukuku) açıkça feragat – icranın engellenmesi için ara sıra ileri sürülen bir savunmayı ele alır.
- “Karşı Talep Yokluğu” Taahhüdü – egemen kurumun, ilgisiz vergi veya haksız fiil taleplerini borç servisine karşı mahsup etmesini engeller.
- Para Birimi Tazminat Hükmü – bir yargı kararının icra için yerel para birimine çevrilmesi gerektiğinde, egemen kurumu fark tutarını tamamlamakla yükümlü kılar.
- Otomatik Marj Artışlı Bilgilendirme Taahhütleri – mali verilerin geç sunulması marj artışını tetikler (örn. +25 baz puan).
- DSRA için Yatırım Taahhüdü – Borç Servisi Rezerv Hesabı (Debt Service Reserve Account) izin verilen araçlara yatırılmalıdır ve gerekli rezerv bakiyesinin altındaki her türlü açık tamamlanmalıdır.
Özetle
Hukuki taahhütleri, üçüncü taraf kredi güvencelerini, sabit nakit akışı kesintilerini (cash-flow intercepts) ve erken uyarı sözleşme şartlarını katmanlı biçimde bir araya getiren borç verenler, beklenen zararı azaltabilir ve tahsilat ihtimallerini iyileştirebilir; ancak temelde yatan egemen kredi riskini ortadan kaldıramazlar. Egemen taraf buna rağmen yükümlülüklerini yerine getiremezse, ayarlanmış bir icra kademesi (nakit süpürme gibi hafif tetikleyicilerle başlayıp tahkim kararlarına ve nihayetinde küresel varlık haczine uzanan) borç verenlerin ödeme önceliğini, jeopolitik bir çatışmayı tetiklemeden korumak üzere tasarlanmıştır. Kısacası, iyi tasarlanmış bir teminat mimarisi hem temerrüdü peşinen caydırır hem de sonradan finansörlere uluslararası alanda kabul görmüş çözüm yolları sunar.
Kapanış Değerlendirmesi
Egemen bir borçlunun işleme eklediği ilave belgeler (parlamento izinleri, ESG denetimleri, FPIC onayları, iklim stres testleri) hazırlık aşamasında külfetli görünebilir; ancak yalnızca marjın sağlayamayacağı ölçüde hem temerrüt olasılığını hem de temerrüt halinde kaybın şiddetini azaltabilir. Yatırımcılar bu korumaları bir işleme yazılı olarak dahil eden borçluya güvenme eğilimindedir; bu da icra yoluna başvurulma ihtimalini düşürür. Salt yapılandırılmış bir işlem ile gerçek anlamda finanse edilebilir bir işlem arasındaki fark budur.
Stratejik Danışmanlık: Egemen Bir Borçluya Son Üç Mesaj
1. “Finanse edilebilirlik hareketli bir hedeftir.”
Kabul edilebilir risk dağılımı, Basel III çıktı tabanı kademeli olarak uygulamaya girdikçe ve iklim düzeltmeli derecelendirmeler ile siyasi risk primleri evrildikçe değişecektir. Yirmi dört ayda bir gözden geçirme tetikleyicilerini baştan sürece dahil edin.
2. “Spread'i derecelendirmeden çok yapı belirler.”
Zayıf teminat yapısına sahip bir işlem; escrow hesabı, PRG ve devralma (step-in) haklarına sahip, daha düşük notlu bir egemen kurumun işleminden daha geniş marjla fiyatlanabilir. Kredi notu önemlidir; ancak yapının mimarisi de en az o kadar önemlidir.
3. “Şeffaflığı başa alın, riski sona bırakın.”
Her koşullu yükümlülüğü parlamento aşamasında açıklayan ve siyasi riski çok taraflı güvence yapıları ardında yalıtan hükümetler daha geniş yatırımcı talebi bulma eğilimindedir. Şeffaflık eksikliği ise ek risk primi veya sessizlik getirme eğilimindedir.
Egemen Finansman
Durumunuza uyan başlıca beş yöntemi belirlemenize yardımcı olacak on soru – ve bu sırada teminat oranını da sınayın.
Zoom Video Konferansına Hazır mısınız?