Yatırım bankası olarak nasıl faaliyet gösteriyoruz
Muhabir veya muhatap bankacılık ilişkileri aracılığıyla dolaylı takas
Uluslararası bankacılık, her bankanın, işlemlerinin nihai olarak takas edildiği her merkez bankası veya ödeme sistemi nezdinde doğrudan bir takas hesabı bulundurmasını gerektirmez. Sınır ötesi bankacılığın önemli bir bölümü bunun yerine muhabir ve muhatap banka ilişkileri üzerinden işler.
Dolaylı takas nedir?
Doğrudan takas modelinde banka, bir ödeme altyapısına doğrudan katılır ve işlemleri ilgili merkez bankası veya takas kurumu nezdindeki kendi hesabı üzerinden takas eder.
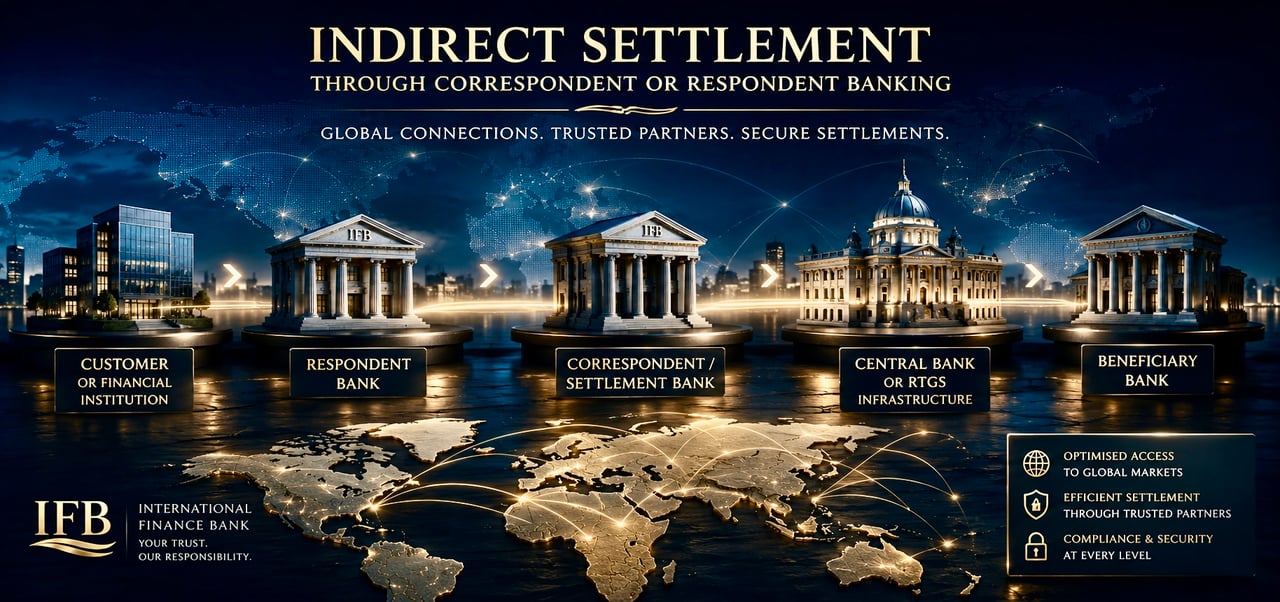
Dolaylı mutabakatta banka, muhabir veya mutabakat bankası olarak düzenlemeye tabi başka bir bankacılık kuruluşunu kullanır. Muhabir banka, ilgili mutabakat hesabını tutar ve mutabakatı muhatap banka adına gerçekleştirir.
- Müşteri veya finansal kuruluşEmir veren
- IFBMuhabirlik hizmeti alan banka
- Muhabir bankaTakas bankası
- Merkez bankası veya RTGSTakas ve mutabakat altyapısı
- Lehtar bankaLehtarın hesabına alacak kaydeder
Yapı basitçe şöyle gösterilebilir:
Muhabir bankadan hizmet alan banka (respondent banka), muhabiri nezdinde bir nostro hesabı bulundurabilir. Buna karşılık, söz konusu hesap muhabir banka açısından bir vostro hesabı niteliğindedir.
Geleneksel bir bankacılık mimarisi
Dolaylı mutabakat, düzenlenmiş bankacılık sistemine bir alternatif değildir. Bu sistemin ayrılmaz bir parçasıdır.
Bir banka, faaliyetleriyle ilgili her yurt içi veya uluslararası takas ve uzlaşma altyapısının doğrudan katılımcısı olmaksızın uluslararası bankacılık, yatırım bankacılığı, hazine ve ödeme hizmetleri sunabilir. Uzlaşma, bunun yerine, gerekli para birimine ve ödeme sistemine erişimi bulunan, uygun biçimde seçilmiş muhabir bankalar aracılığıyla gerçekleştirilebilir.
Bu yapı, sınır ötesi bankacılıkta özellikle önem taşımaktadır; zira ticari açıdan gerçekçi hiçbir bankacılık kuruluşu dünya genelindeki tüm ödeme ve takas-uzlaşma sistemlerine doğrudan erişime sahip değildir.
Muhabir ve muhatap bankalar
Terminoloji, ilişkiyi karşıt bakış açılarından tanımlar.
- Muhabir banka, başka bir mali kuruluşa bankacılık, takas veya mutabakat hizmetleri sunar.
- Respondent banka (hizmet alan banka), bu hizmetleri kendisi veya müşterileri adına işlem yapmak için kullanır.
İlişkinin niteliğine bağlı olarak muhabir bankacılık hizmetleri şunları kapsayabilir:
- nostro/vostro hesabı imkânları;
- uluslararası ödeme mutabakatı;
- SWIFT tabanlı ödeme işleme;
- döviz işlemleri;
- likidite ve hazine hizmetleri;
- menkul kıymet takas ve saklama işlemleri; ve
- yurt içi veya uluslararası takas altyapısına erişim.
Takas, takas olarak kalır
Bir aracı kullanılması, gerçek bir mutabakatın gerçekleştirilmesine ilişkin temel gerekliliği değiştirmez.
Bir ödeme talimatı, SWIFT mesajı veya diğer elektronik iletişim, kendi başına dayanak parayı oluşturmaz. Nihai mutabakat gerekli olduğunda, işlemin nihayetinde uygun bankacılık, takas veya mutabakat altyapısından geçmesi zorunludur.
Dolayısıyla dolaylı takas, takasın gerçekleşip gerçekleşmediğiyle değil, takas altyapısına erişimin nasıl organize edildiğiyle ilgilidir.
IFB'nin uluslararası bankacılık mimarisi
International Finance Bank, uluslararası bankacılık ilişkilerini, ilgili para birimleri, yargı alanları ve işlemler için uygun olan düzenlemeye tabi bankacılık ve muhabir altyapısı çerçevesinde yapılandırır.
Bu mimari, uluslararası bankacılık işlemlerinin her bir merkez bankası veya yurt içi takas sistemine doğrudan katılım gerektirmeksizin yürütülmesine olanak tanır. Dolaylı takasın kullanıldığı durumlarda, ilgili muhabir veya takas kurumu, bankacılık ilişkisi ile geçerli takas altyapısı arasındaki bağlantıyı sağlar.
Sonuç, geleneksel bir kurumsal modeldir: muhatap kuruluş düzeyinde bankacılık, takas ve mutabakat düzeyinde muhabir erişimi ve yerleşik finansal piyasa altyapısı üzerinden nihai takas ve mutabakat.
Uluslararası ve yatırım bankacılığında ayrıştırılmış toplu hesaplar (omnibus accounts)
Uluslararası ve yatırım bankacılığı sıklıkla, bankanın kendi varlıklarını müşterilere ait fonlardan ayıran hesap yapılarına dayanır. Yerleşik modellerden biri, muhabir, saklama veya takas kuruluşları nezdinde ayrıştırılmış omnibus hesapların kullanılmasıdır.
Ayrıştırılmış toplu hesap (segregated omnibus account) nedir?
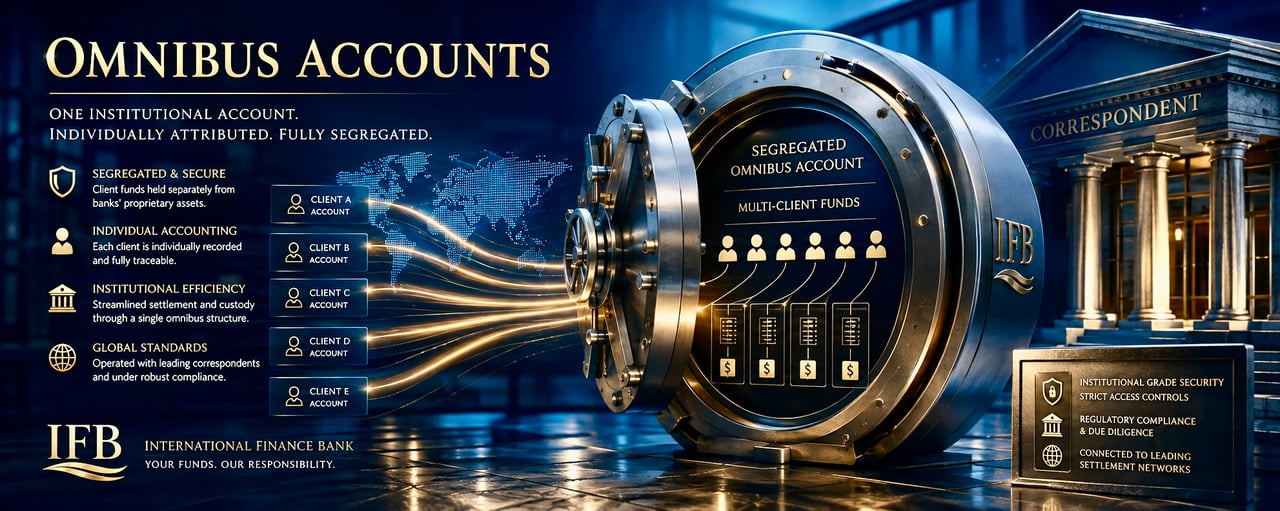
Ayrıştırılmış toplu hesap (segregated omnibus account), bir banka veya finansal kuruluşun, birden fazla alt müşteriye ait fonların toplu olarak tutulması veya takası amacıyla başka bir finansal kuruluş nezdinde işlettiği hesaptır.
Hesap, birden fazla alt müşteriye ilişkin varlık veya fonların aynı harici hesapta tutulabilmesi nedeniyle omnibus niteliğindedir.
Ayrıştırılmıştır; çünkü hesap, kurumun kendi sermayesiyle finanse edilen fonları için kullanılan hesaplardan ayrı olarak tahsis edilmiş ve işletilmektedir ve ilgili sözleşmesel, düzenleyici ve hukuki çerçeveye tabidir.
- IFB'de bireysel müşteri hesaplarıHer müşteri için ayrı bir hesapMüşteri AMüşteri BMüşteri CMüşteri DMüşteri E
- Dahili müşteri defteriBankanın kayıtlarında alt hesap tahsisi
Müşteri Alt hesap USD Müşteri A A-001 1,250,000 Müşteri B B-001 875,000 Müşteri C C-001 640,000 Müşteri D D-001 540,000 Müşteri E E-001 320,000 - Ayrıştırılmış müşteri toplu hesabıMüşteri fonları ayrı olarak tutulurToplam müşteri fonları USD 3.625.000
- Muhabir, saklama veya takas kuruluşuToplu hesabı (omnibus account) tutar
- Muhafaza ve saklama
- Takas ve uzlaştırma hizmetleri
- Kendi düzenleyici denetimi altında
- Ödeme ve takas altyapısıFonların nihai olarak hareket ettiği yerMerkez bankası sistemleriRTGSTakas sistemleriSınır ötesi ağlar
Örnek rakamlar
Temel mimari şu şekilde gösterilebilir:
Tek harici hesap, bireysel dahili hesaplar
Temel ayrım, harici takas hesabı ile bankanın defter ve kayıtlarında izlenen münferit müşteri hesabı arasındadır.
Muhabir veya mutabakat bankası, muhabir bankacılık hizmeti alan bankanın her bir müşterisi için ayrı bir harici nostro hesabı bulundurmayabilir. Bunun yerine müşteri fonları, belirlenmiş bir omnibus (toplu) hesapta bir araya getirilebilir; hizmet alan banka ise bu fonların müşteri bazındaki dağılımını kendi defter ve kayıtları ile müşteri hesapları defterinde takip eder.
Buna göre, omnibus hesap yapısı, bireysel müşteri bakiyelerinin artık ayrı ayrı tespit edilemeyeceği anlamına gelmez. Muhabirlik hizmeti alan kuruluş, bakiyelerin ve işlemlerin ilgili alt hesaplarla ilişkilendirilmesi için gerekli kayıtları tutar.
Bankanın kendi sermayesiyle finanse edilen fonlarından ayrıştırma
Yapının temel özelliği, müşteriye ait fonların bankanın kendi operasyonel veya kendi sermayesiyle finanse edilen fonlarından ayrılmasıdır.
Bu ayrım önemlidir. Müşteri fonları için kullanılan bir omnibus hesap, sırf altta yatan birden fazla bakiye muhabir veya saklayıcı düzeyinde konsolide edildiği için bankanın kendi sermayesiyle finanse edilen hazine hesabıyla karıştırılmamalıdır.
Hesap ayrıştırmasının, mülkiyet, iflas hâlinde işlem görme ve üçüncü taraf alacaklıların taleplerine karşı korunma dâhil kesin hukuki sonuçları, uygulanacak hukuka, hesap belgelerine ve düzenleyici rejime bağlıdır. Bu nedenle operasyonel ayrıştırma, evrensel bir yasal mevduat güvencesi veya tröst düzenlemesiyle karıştırılmamalıdır.
Yatırım bankalarının omnibus yapıları kullanma nedenleri
Omnibus yapılar; yatırım bankacılığı, aracılık, saklama, menkul kıymetler ve uluslararası takas alanlarında yaygın olarak kullanılır; çünkü bireysel müşteri muhasebesi ile verimli kurumsal takasın bir arada yürütülmesine olanak tanırlar.
Kurum, her müşteri için ayrı bir muhabir veya takas hesabı gerektirmek yerine, bireysel müşteri pozisyonlarını kendi iç defterinde koruyarak sınırlı sayıda harici hesap tutabilir.
Bu mimari şunları kolaylaştırabilir:
- verimli muhabir ve takas ilişkileri;
- merkezi likidite yönetimi;
- çok para birimli bankacılık;
- gelen ve giden işlemlerin mutabakatı;
- kurumsal saklama hizmetleri ve menkul kıymet takası;
- operasyonel ölçeklenebilirlik; ve
- müşteriye ait bakiyeler ile kendi sermayesiyle finanse edilen bakiyelerin birbirinden ayrılması.
IFB'nin hesap mimarisi
International Finance Bank, muhabir bankacılık yapısı içinde müşteriyle ilişkili fonların harici olarak tutulması ve takası için ayrıştırılmış bir omnibus yapı kullanmaktadır.
Her IFB müşterisi, Banka ile bireysel bir hesap ilişkisi sürdürür. İlgili bakiye ve işlem geçmişi, IFB'nin bankacılık ve muhasebe sistemlerinde söz konusu müşteriye atfedilebilir şekilde kaydedilir.
Harici bankacılık düzeyinde fonlar, her bir IFB müşterisi adına ayrı bir harici muhabir hesabı açılması yerine, muhabir, saklama veya takas kuruluşları nezdinde belirlenmiş ayrılmış toplu (omnibus) hesaplar aracılığıyla ortak olarak tutulabilir.
Bu durum iki ayrı muhasebe katmanı ortaya çıkarır:
- Müşteri düzeyi: IFB tarafından tutulan bireysel hesap, bakiye, işlem geçmişi ve müşteriyle ilişkilendirme kayıtları.
- Mutabakat düzeyi: Bankanın harici muhabir ve mutabakat altyapısı içinde tahsis edilmiş, ayrıştırılmış toplu (omnibus) hesaplar aracılığıyla tutulan toplulaştırılmış müşteri fonları.
Yerleşik kurumsal bankacılık uygulaması
Nihai hak sahibi müşteriye atfetme ile harici omnibus takas arasındaki ayrım, kurumsal finansın köklü bir özelliğidir.
Bir yatırım bankasının, fonların dış hareketi ve saklanması için muhabir bankaların, saklayıcı kuruluşların ve takas hizmet sağlayıcılarının kurumsal altyapısından yararlanırken müşterileriyle bireysel bankacılık ilişkilerini sürdürmesine olanak tanır.
IFB için ilke açıktır:
Müşteri düzeyinde bireysel hesaplar. Kurumsal düzeyde ayrıştırma. Takas ve mutabakat düzeyinde konsolide altyapı.
Bu yapı, bireysel müşteri muhasebesini uluslararası yatırım ve muhabir bankacılık için gerekli operasyonel verimlilikle bir araya getirir.
Müşteri fonlarının daha güçlü korunması
Hesap başına 1.000.000 EUR'ya kadar koruma
International Finance Bank, bankacılık ihtiyaçları geleneksel perakende bankacılığın ötesine geçen müşteriler için yapılandırılmıştır. Bu durum yalnızca Banka'nın hesap mimarisine ve muhabir ilişkilerine değil, aynı zamanda her uygun hesapla ilişkili koruma çerçevesine de yansımaktadır.
IFB nezdinde tutulan uygun fonlar, bir sigortacı nezdindeki sigorta poliçesi aracılığıyla hesap başına 1.000.000 EUR'ya kadar korunmaktadır. Prim, müşteriye ek bir maliyet getirilmeksizin, hesap ücretinden IFB tarafından ödenir. Koruma, sigorta poliçesinin hüküm, koşul, istisna ve limitlerine tabidir.
Bu güçlendirilmiş koruma, Banka'nın müşteri hesabı modelini destekleyen kurumsal bankacılık altyapısının bir parçasını oluşturur.
IFB neden hesap aktivasyon ücreti ve yıllık ücret talep eder?
IFB, kitlesel pazara yönelik bir perakende banka olarak yapılandırılmamıştır. Her hesap, geleneksel bir cari hesapla genellikle ilişkilendirilen çerçeveden önemli ölçüde farklı bir operasyonel ve uyum çerçevesini beraberinde getirir.
Buna göre IFB, hesap yönetimi ve altyapı için hesap açılışında hesap başına 25.000 EUR hesap aktivasyon ücreti ve sonraki yıllarda aynı tutarda yıllık ücret tahsil eder.
Bu ücret, aşağıdakiler dâhil olmak üzere hesap ilişkisinin sürdürülmesi için gereken kurumsal altyapıya katkıda bulunur:
- müşteri kabulü ve süregelen uyum idaresi;
- KYC, AML ve işlem izleme süreçleri;
- bireysel müşteri defteri ve alt hesap kayıtlarının tutulması;
- muhabir ve takas bankacÄąlÄąÄÄą altyapÄąsÄą;
- ayrıştırılmış müşteri fonu mimarisi;
- hesap yönetimi ve mutabakat;
- kurumsal işlem yürütme; ve
- geçerli gelişmiş müşteri fonu koruma çerçevesi.
Bu nedenle ücret, olağan bir perakende hesap işletim bedeli olarak anlaşılmamalıdır. Ücret, kurumsal bir bankacılık ilişkisinin sürdürülmesiyle bağlantılı olarak çok daha kapsamlı bir altyapıyı ve buna karşılık gelen hesap mimarisini yansıtmaktadır.
Geleneksel mevduat bankacılığının sınırlarının ötesinde koruma
Pek çok yetki alanındaki geleneksel yasal mevduat garanti düzenlemeleri, belirgin biçimde daha düşük koruma sınırları sunmaktadır. IFB'nin müşteri hesabı modeli, önemli ölçüde daha büyük bankacılık ilişkileri için tasarlanmıştır ve bu nedenle, tabi olduğu hükümler çerçevesinde, uygun fonların hesap başına 1.000.000 EUR'ya kadar korunmasını öngören gelişmiş bir koruma çerçevesi içerir.
Önemle belirtmek gerekir ki bu, sigorta temelli bir korumadır; Avrupa Birliği'ndekiler gibi yasal bir mevduat garanti sistemi değildir. IFB'nin koruma düzenlemesine uygulanan hukuki dayanak, kapsam, istisnalar ve talep prosedürü, söz konusu düzenlemeye ilişkin özel belgelerle belirlenir.
1.000.000 EUR'yu aşan bakiyeler için koruma
1.000.000 EUR'yu aşan bakiye bulunduran müşteriler için IFB, bireysel değerlendirmeye, mevcudiyete ve geçerli koruma düzenlemesinin hükümlerine tabi olarak, standart koruma limitinin üzerinde ek koruma sağlanmasını düzenleyebilir.
Bu tür gelişmiş koruma; tutulan tutara, hesabın niteliğine, ilgili para birimlerine ve müşterinin bireysel bankacılık gereksinimlerine göre yapılandırılabilir. Ek koruma, ayrı ücretlere tabidir; bu ücretler talep edilen korumanın tutarına ve kapsamına göre belirlenir.
Buna bağlı olarak, Banka nezdinde önemli bakiyeler bulundurmayı düşünen müşteriler, EUR 1.000.000 tutarının ötesine geçen bir koruma yapısı talep edebilir. Bu tür her düzenleme önceden açıkça kararlaştırılmalı ve belgelendirilmelidir; ayrıca ilgili hüküm ve koşullara, istisnalara, limitlere ve uygunluk şartlarına tabi olmaya devam eder.
Bu durum IFB'nin, EUR 1.000.000'ı korumanın düzenlenebileceği tutar için mutlak bir üst sınır olarak ele almaksızın, daha büyük kurumsal ve özel bankacılık ilişkilerini karşılayabilmesini sağlar.
Perakende bankacılık değil, kurumsal bankacılık
Bireysel müşteri muhasebesi, ayrıştırılmış omnibus yapılar, muhabir takas altyapısı ve gelişmiş koruma bir arada değerlendirildiğinde, geleneksel perakende bankacılığından farklı bir maliyet yapısı kaçınılmaz olarak ortaya çıkar.
IFB, düşük maliyetli kitlesel pazar hesapları temelinde rekabet etmek yerine bu modeli bilinçli olarak benimsemiştir.
İlke açıktır: kurumsal hesap altyapısı, gelişmiş koruma ve uluslararası bankacılık kabiliyeti, bireysel değil kurumsal fiyatlandırmayı beraberinde getirir.