Avrupa, Amerika Birleşik Devletleri ve Asya'da Gölge Bankacılık Sistemi
Yapılar, İşlevler ve Sistemik Etkiler
1. Kavramsal Tanım ve Ekonomik İşlev
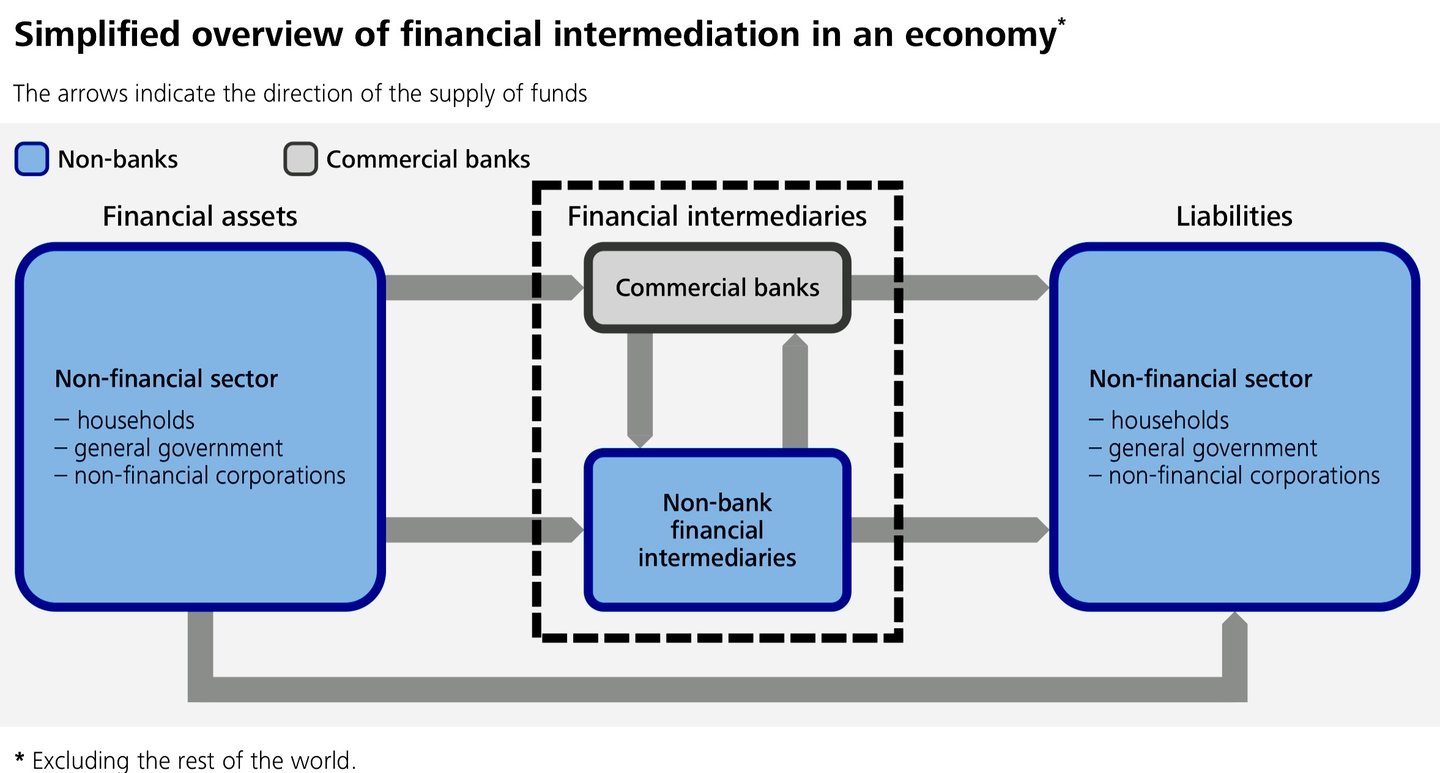
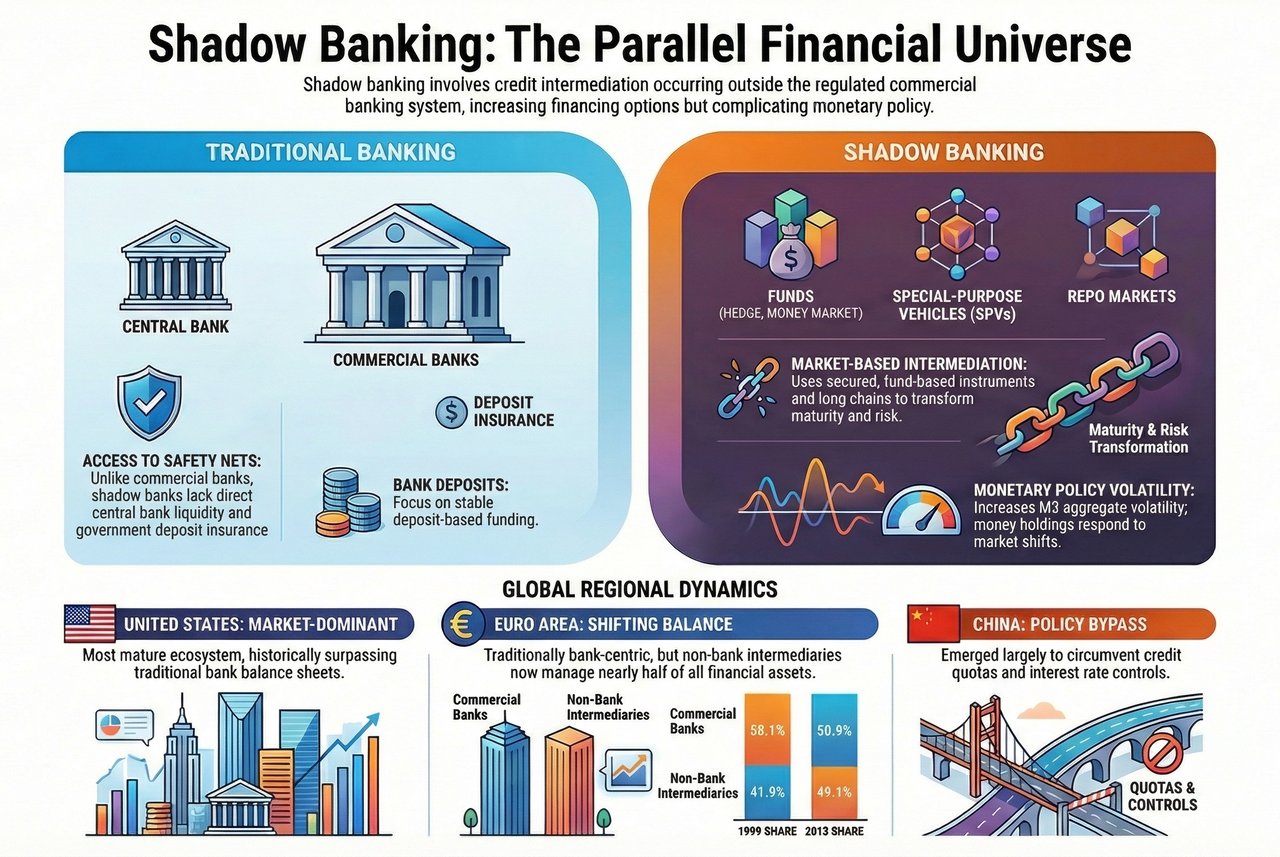
Gölge bankacılık sistemi – Finansal İstikrar Kurulu tarafından 2018'den itibaren banka dışı finansal aracılık (NBFI) olarak adlandırılmaktadır – düzenlemeye tabi ticari bankacılık sektörünün kapsamı dışında yürütülen kredi aracılığı faaliyetlerini ifade eder. Merkez bankası likiditesine, mevduat sigortasına veya bankalara uygulanan ihtiyati düzenlemelerin tam kapsamına doğrudan erişimi olmaksızın vade, likidite ve risk dönüşümü gerçekleştiren kuruluşları ve faaliyetleri kapsar.
Temel bileşenler genellikle şunları içerir:
- Para piyasası fonları
- Yatırım ve hedge fonları
- Özel amaçlı kuruluşlar (SPV) ve menkul kıymetleştirme kanalları
- Repo ve menkul kıymet ödünç verme piyasaları
- Finansman şirketleri ile belirli sigorta ve emeklilik fonu faaliyetleri
Ekonomik açıdan bakıldığında, gölge bankacılık; fonlama kanallarını genişleterek, tahsis verimliliğini artırarak ve piyasa temelli finansmana yönelik talebi karşılayarak geleneksel bankacılığı tamamlayıcı bir işlev görür. Sistemik açıdan ise şeffaflık eksikliği, kaldıraç ve döngüsellik getirir.
2. Avrupa: Banka Merkezli Sistemler ve Genişleyen Piyasa Temelli Aracılık
Yapısal Özellikler
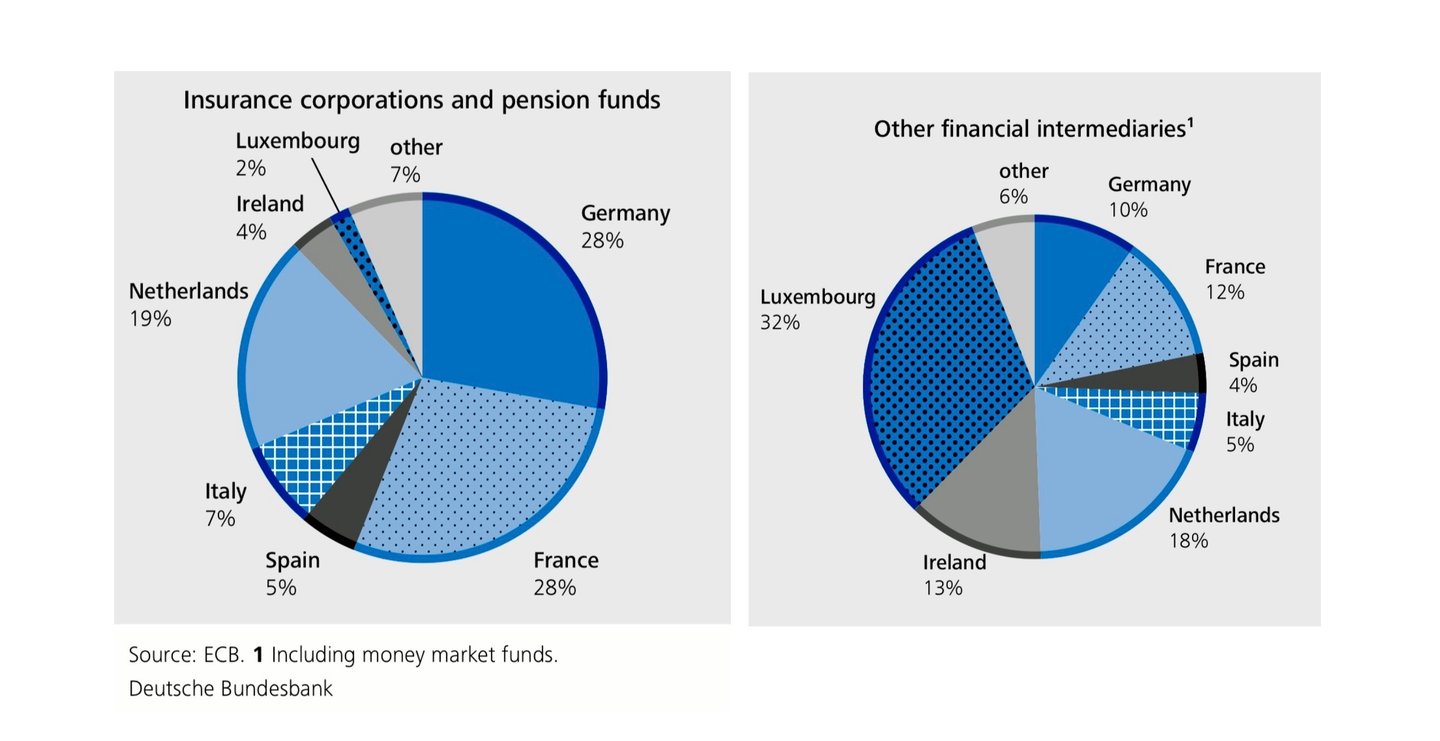
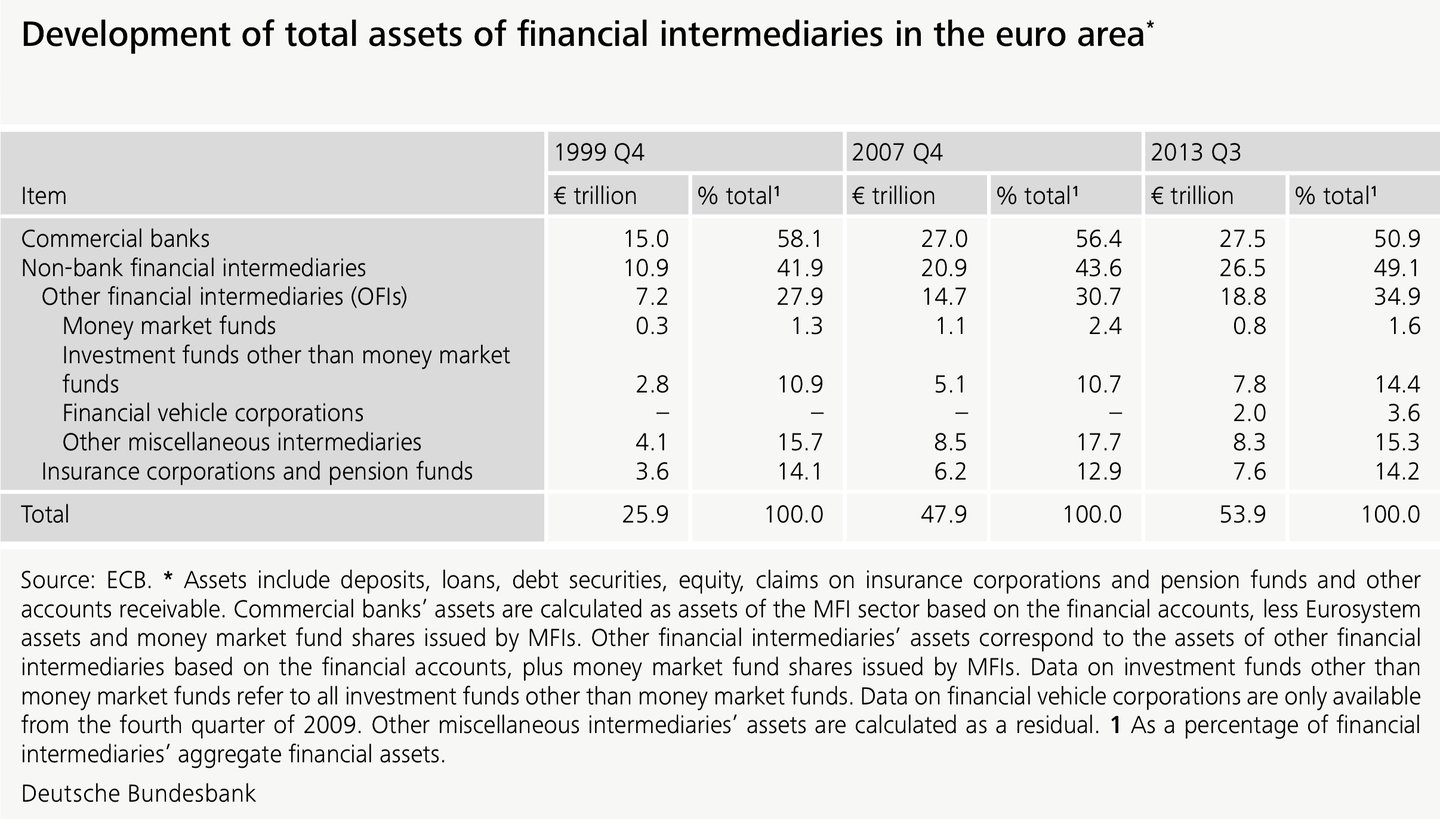
Avrupa'nın finansal sistemi, özellikle euro bölgesinde, ağırlıklı olarak banka temelli olmaya devam etmektedir. Bununla birlikte, gölge bankacılık 1990'ların sonundan bu yana önemli ölçüde genişlemiştir; bu genişleme başlıca şunlar aracılığıyla gerçekleşmiştir:
- Yatırım fonları (özellikle Lüksemburg ve İrlanda'da kurulmuş olanlar)
- Menkul kıymetleştirme araçları
- Repo bazlı toptan fonlama yapıları
Avrupa uzun süredir evrensel bankacılık modeli çerçevesinde faaliyet göstermektedir. Bunun sonucunda, ABD'de “gölge bankacılık” olarak sınıflandırılacak faaliyetler hukuken bankacılık gruplarının bünyesinde yer alabilmekte ve düzenlemeye tabi bilançolarda görünebilmekte; bu durum ölçümü ve karşılaştırmayı güçleştirmektedir.
Para Politikası ve İstikrar Üzerindeki Etkiler
Deutsche Bundesbank ve Avrupa Merkez Bankası tarafından yapılan analizlere göre, Avrupa'daki gölge bankacılık:
- Geleneksel parasal büyüklüklerin bilgi içeriğini zayıflatır
- Finansmanı banka kredilerinden varlık fiyatlarına kaydırarak para politikası aktarımını değiştirir
- Özellikle repo işlemleri ve menkul kıymetleştirme yoluyla bankalar ile banka dışı aracı kurumlar arasındaki karşılıklı bağlantıyı artırır
Bundesbank'ın analizi, banka dışı finansal aracılar nezdindeki mevduatların reel ekonomik faaliyetten ziyade varlık fiyatlarıyla daha güçlü bir korelasyon gösterdiğine ve bunun M3 gibi büyüklüklerdeki oynaklığı artırdığına işaret etmektedir.
3. Amerika Birleşik Devletleri: Baskın Model Olarak Piyasa Temelli Finansman
Yapısal Özellikler
Amerika Birleşik Devletleri, küresel ölçekte en olgun ve sistemik açıdan en önemli gölge bankacılık ekosistemini temsil etmektedir. Başlıca özellikleri şunlardır:
- Tarihsel olarak parçalı bir bankacılık sistemi
- Derin sermaye piyasaları
- Menkul kıymetleştirmeye ve repo finansmanına yüksek bağımlılık
New York Federal Rezerv Bankası araştırmasına (Pozsar ve diğerleri, 2010) göre, 2007–2009 mali krizinden önce ABD gölge bankacılık sisteminin brüt yükümlülükleri (2007–2008’deki zirvede yaklaşık 20 trilyon USD), geleneksel bankacılık sisteminin yükümlülüklerini (yaklaşık 14 trilyon USD) aşıyordu.
Başlıca bileşenler şunlardır:
- Gecelik repo ile fonlanan aracı kurumlar
- Varlığa dayalı ticari kâğıt kanalları (conduit)
- Mevduat ikamesi olarak işlev gören para piyasası fonları
Kriz Deneyimi ve Düzenleyici Yanıt
Küresel finansal kriz, ABD'deki gölge bankacılığın, banka hücumlarına benzer hücum dinamiklerine karşı savunmasız olduğunu, ancak son kredi mercii korumasından yoksun bulunduğunu göstermiştir. Toptan finansman piyasalarının çöküşü, Federal Reserve System tarafından olağanüstü müdahaleyi zorunlu kılmıştır.
Kriz sonrası reformlar (Dodd-Frank Yasası, para piyasası fonu reformu, repo işlemlerine yönelik güçlendirilmiş gözetim) bazı kırılganlıkları azaltmış, ancak piyasa temelli aracılığın yapısal üstünlüğünü tersine çevirmemiştir.
4. Asya: Devlet Etkisindeki Büyüme ve Bölgesel Ayrışma
Çin: Politikayı Dolanma Aracı Olarak Gölge Bankacılık
Çin'de gölge bankacılık esas olarak şunlara bir yanıt olarak ortaya çıkmıştır:
- Kredi kotaları
- Faiz oranı kontrolleri
- Devlete ait bankalara ilişkin düzenleyici kısıtlamalar
Başlıca araçlar şunlardır:
- Trust ürünleri
- Varlık yönetimi ürünleri (WMP'ler)
- Emanet kredileri ve bilanço dışı yapılar
Batı sistemlerinden farklı olarak, Çin'deki gölge bankacılık devletin hedefleri ve zımni garantilerle yakından iç içe geçmiştir; bu durum salt düzenleyici arbitraj yerine ahlaki risk doğurmaktadır. Başta 2018 varlık yönetimi kuralları olmak üzere dönemsel düzenleyici sıkılaştırmalar büyümeyi azaltmış, ancak sistemi ortadan kaldırmamıştır.
Japonya ve Gelişmekte Olan Asya
- Japonya'nın gölge bankacılık sektörü görece sınırlıdır; şeffaf olmayan araçlardan ziyade kurumsal yatırımcıların kayda değer katılımı söz konusudur.
Gelişmekte olan Asya ekonomilerinde gölge bankacılık daha küçük ölçekte kalmakla birlikte, sermaye piyasalarının gelişimine paralel olarak hızla büyümektedir.
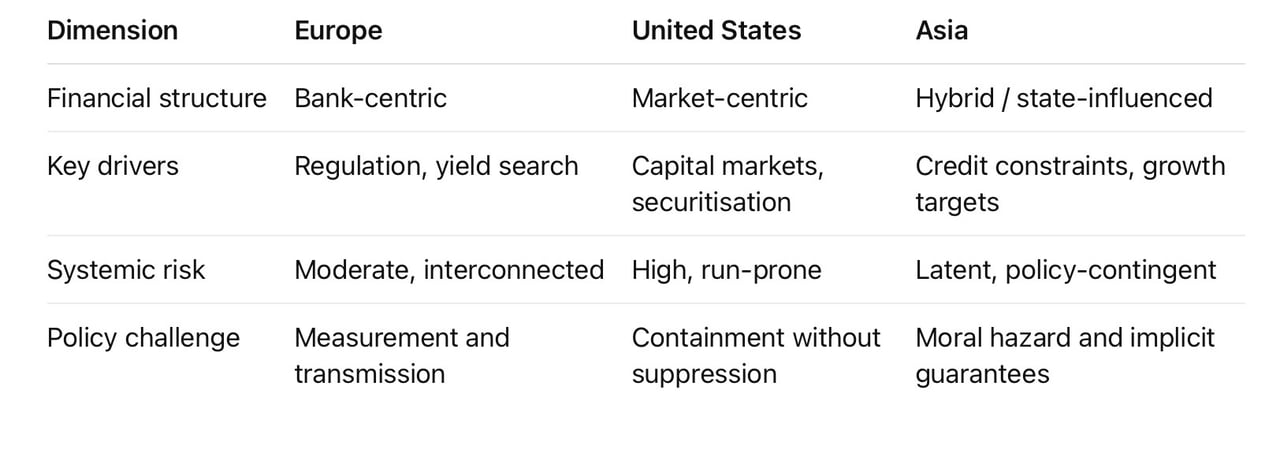
5. Karşılaştırmalı Değerlendirme
6. Politika ve Stratejik Çıkarımlar
Tüm bölgelerde gölge bankacılık:
- Bankalara odaklanan para politikasının etkinliğini zayıflatır
- Varlık fiyatı kanallarına bağımlılığı artırır
- Döngüyü destekleyici (procyclical) kaldıraç yoluyla finansal döngüleri güçlendirir
Düzenleyiciler açısından stratejik zorluk ortadan kaldırma değil, sınırlandırmadır:
- Düzenleyici arbitrajın daraltılması
- İstatistiksel kapsamın iyileştirilmesi
- Makroihtiyati araçların bankalara ve banka dışı kuruluşlara orantılı biçimde uygulanması
Gölge bankacılık bir sapma değil, modern finansal kapitalizmin yapısal bir özelliğidir. Onu tümüyle bastırma girişimleri riski ortadan kaldırmak yerine çoğunlukla başka yere kaydırır. Rasyonel hedef, geniş finansal mimariye disiplinli bir şekilde entegre edilmesidir.
Özetle
Gölge bankacılık sistemi; likidite, getiri ve bilanço esnekliğine yönelik kalıcı ekonomik talepleri yansıtır. Biçimi Avrupa, Amerika Birleşik Devletleri ve Asya'da farklılık gösterse de sistemik önemi evrenseldir. Sağlıklı bir politika, yasaklama değil, hassasiyet gerektirir.