Modern paranın mimarisi
Bilanço dışı mekanizmalar, para yaratımı ve nihai Basel çerçevesi
İçindekiler: 1. Bankalar parayı nasıl yaratır · 2. Koşullu yükümlülüğün fiilî yükümlülüğe dönüşmesi · 3. Merkez bankası parası · 4. Gizli kaldıraç ve 2008 · 5. Nihai Basel çerçevesi · 6. Çıktı tabanı ve gölge bankacılık · 7. Bunun IFB için anlamı
Bir şirket kredi limitini kullandığında, para bir kasadan gelmez. Bir tuş vuruşundan gelir: banka krediyi bir varlık, mevduatı ise bir yükümlülük olarak kaydeder ve hem bilançosu hem de para arzı büyür. Bilanço dışı taahhütlerin bilanço içi pozisyonlara dönüşmesi, modern kredi yaratımının motorudur ve nihai Basel çerçevesi (Basel IV veya Amerika Birleşik Devletleri'nde Basel III Endgame olarak bilinir), bu süreci son kuşağın hiçbir kuralından daha yakından incelemektedir.
Mesele muhasebenin çok ötesine geçmektedir. Finansal İstikrar Kurulu'nun (Financial Stability Board) Aralık 2025 tarihli raporuna göre, banka dışı finansal aracılık 256,8 trilyon dolara ulaşarak küresel finansal varlıkların %51'ini oluşturmaktadır ve bankalarla olan bağlantıları Mart 2020'deki nakde hücum, 2021'deki Archegos çöküşü ve 2022'deki Birleşik Krallık LDI krizinde sınanmıştır. Koşullu risklerin nasıl fiili yükümlülüklere dönüştüğünü, para yarattığını ve zaman zaman riski yoğunlaştırdığını bilmek, artık her ciddi piyasa katılımcısı için temel bilgidir.
1. Bankalar parayı nasıl yaratır
2014 yılında Bank of England, birçok ders kitabının hâlâ gözden kaçırdığı bir noktayı ortaya koydu: Ticari bankalar, tasarruf sahiplerinin parasını yalnızca borçlulara aktarmaz. Kredi vererek para yaratırlar. 2017 yılında Deutsche Bundesbank bunu açıkça ifade etti: “Bankalar, yalnızca bir muhasebe kaydı yaparak kaydi para yaratabilir.”
Kayıtlar simetriktir. Kredi bir varlıktır, yani borçluya karşı bir alacaktır; yeni mevduat ise bir yükümlülüktür, yani mevduat sahibine karşı bir borçtur. Her iki taraf da kredi tutarı kadar büyür. Önceden bir mevduat gerekmez ve kredi verildiği anda hiçbir rezerv kısıtı söz konusu değildir. Bank of England bu çalışmasını kaleme aldığında, Birleşik Krallık halkının elinde bulunan paranın yaklaşık %97'si banknot ve madeni paradan değil, bu şekilde yaratılan banka mevduatlarından oluşuyordu.
Taahhüt edilmiş bir kredi limiti bu nedenle örtük paradır: henüz mevcut değildir, ancak borçlu kullanım yaptığı anda ortaya çıkar. ABD bankalarındaki kullanılmamış taahhütler birkaç trilyon doları bulmaktadır ve her biri, borçlunun davranışına ve limitin koşullarına bağlı olarak para arzına potansiyel bir ilave oluşturmaktadır. Mart ve Nisan 2020'de şirketler birkaç hafta içinde kredi limitlerinin yaklaşık yarım trilyon dolarını kullandı. Bu, mevcut paranın el değiştirmesi değildi; bilanço dışı taahhütlerin bilanço içi kredilere dönüşmesiyle yaratılan yeni mevduatlardı.
2. Şarta bağlı yükümlülüğün fiilî hale geldiği an
Dönüşüm, her biri kendine özgü risk ve düzenleyici işleme sahip birkaç kanal üzerinden gerçekleşir.
Kullandırımlar. Bir borçlu döner kredi tesisinden kullandırım yaptığında, yalnızca dipnotlarda açıklanan bir taahhüt bilanço üzerinde krediye dönüşür ve yeni bir mevduatla eşleşir. 2008–09 döneminde ABD bankalarının bilançolarındaki ticari ve sınai krediler, yeni kredi tahsisleri düşerken artış gösterdi; bunun başlıca nedeni borçluların mevcut limitlerden kullandırım yapmasıydı.
Garantiler. Standby akreditif veya finansal garanti, müşteri temerrüde düşene ve lehtar bunu talep edene kadar şarta bağlı bir yükümlülük olarak kalır. Banka bu durumda ödemeyi yapar, temerrüde düşen müşteriye karşı değeri belirsiz bir alacak kaydeder ve bunu yapabilmek için nakde veya yeni krediye ihtiyaç duyar.
Türev ürünler. IFRS ve US GAAP türev ürünleri zaten gerçeğe uygun değerleriyle bilançoya almaktadır. Düzenleme iki ölçü daha ekler: ikame maliyeti (günün piyasa değeri) ve sözleşmenin kalan ömrü boyunca olası gelecek maruziyet. Günlük değişim teminatı olası maruziyeti nakde dönüştürür; başlangıç teminatı ise bilançoda teminat pozisyonları oluşturur.
Kredi dönüşüm çarpanları. Sermaye hesaplamaları bakımından düzenleyici otoriteler, bilanço dışı tutarları öngörülen kredi dönüşüm çarpanları (CCF) ile kredi eşdeğeri risk tutarlarına dönüştürür. Nihai çerçeve bu çarpanları aşağıdaki şekilde yeniden kalibre etmektedir:
| Bilanço dışı kalem | Krediye dönüştürme oranı |
|---|---|
| Koşulsuz olarak iptal edilebilir taahhütler | 10% |
| Genel taahhütler | 40% |
| Kısa vadeli ticari akreditifler | 20% |
| İşlemle ilişkili koşullu yükümlülükler | 50% |
| Doğrudan kredi ikamesi niteliğindeki araçlar (SBLC'ler, teminat mektupları) | 100% |
| Tüm menkul kıymetleştirme pozisyonları | 100% |
İki değişiklik öne çıkmaktadır. Daha önce %0 olan koşulsuz iptal edilebilir taahhütler artık %10 oranına tabidir; çünkü bir bankanın hukuken iptal edebileceği bir kredi limitini, müşteri ilişkisine zarar vermeden veya tüketicinin korunmasına ilişkin kuralları ihlal etmeden pratikte iptal etmesi çoğu zaman mümkün değildir. Diğer taahhütler, daha önceki %20 (bir yıla kadar) ve %50 (bir yıldan uzun) oranlarının yerine geçen tek bir %40 oranına tabidir; bu kalibrasyon, kullandırımların önceki varsayımları çok aştığı kriz dönemlerinden elde edilmiştir.
3. Merkez bankası parası
Merkez bankaları parayı farklı biçimlerde yaratır; ancak iki sistem, rezervler ve para politikası aracılığıyla birbirine bağlıdır. Bir merkez bankası, niceliksel genişleme kapsamında bir emeklilik fonundan devlet tahvili satın aldığında iki şey gerçekleşir: emeklilik fonunun bankası, fonun hesabına yeni bir mevduat (geniş para) kaydeder ve merkez bankası da söz konusu bankanın rezerv hesabını alacaklandırır (parasal taban). Merkez bankasının bilançosunun hem aktif hem de pasif tarafı büyür. Yeni rezervler mekanik olarak çoğalarak yeni kredilere dönüşmez; bunlar bankalar arası mutabakat bakiyeleridir. Avrupa Merkez Bankasının (ECB) ifadesiyle, merkez bankası “bu varlıkları satın almak için fiilen yeni banknot basmaz; bunun yerine banka rezervleri biçiminde elektronik olarak para yaratır.”
Bu ayrım düzenleme açısından önem taşır. Merkez bankası parası, kendi para biriminde temerrüt riski taşımaz. Ticari banka parası ise, ödeme gücü kredi portföyüne, sermayesine ve fonlamasına bağlı olan bir kuruma yönelik alacak hakkıdır. Mevduat sigortası ve sermaye yeterliliği gereklilikleri, ticari banka mevduatlarının merkez bankası parasına başa baş değerle dönüştürülebilirliğini korumak için mevcuttur.
4. Gizli kaldıraç ve 2008'in dersleri
"Gizli kaldıraç", raporlanan kaldıracı düşük tutarken riskin birikmesine yol açan ve yalnızca stres koşullarında ortaya çıkan bilanço dışı yapıları ifade eder. 2008 öncesinde yapılandırılmış yatırım araçları (SIV'ler), büyük ölçüde konut ipoteğine dayalı yaklaşık 400 milyar ABD doları tutarındaki varlığı düşük sermaye ile finanse etmiş, uzun vadeli varlıkları kısa vadeli varlığa dayalı ticari kağıtlarla fonlamıştı. BNP Paribas'ın 9 Ağustos 2007'de üç fonunu askıya almasının ardından bu piyasa donduğunda, sponsor bankalar varlıkları yeniden bilançolarına almak zorunda kaldı ve sermayenin en çok gerektiği anda sermayelerini tükettiler. Lehman Brothers, iflasından önce kaldıraç oranını 30'a 1'in üzerinde tutmuştu; bunda SEC'in 2004'te net sermaye kurallarında yaptığı değişiklik ile risk pozisyonlarını gizleyen türev ürünler ve ipotek portföyleri etkili olmuştu. Çıkarılacak ders: bilanço dışında gizlenen kaldıraç, en kötü anda sponsora geri döner.
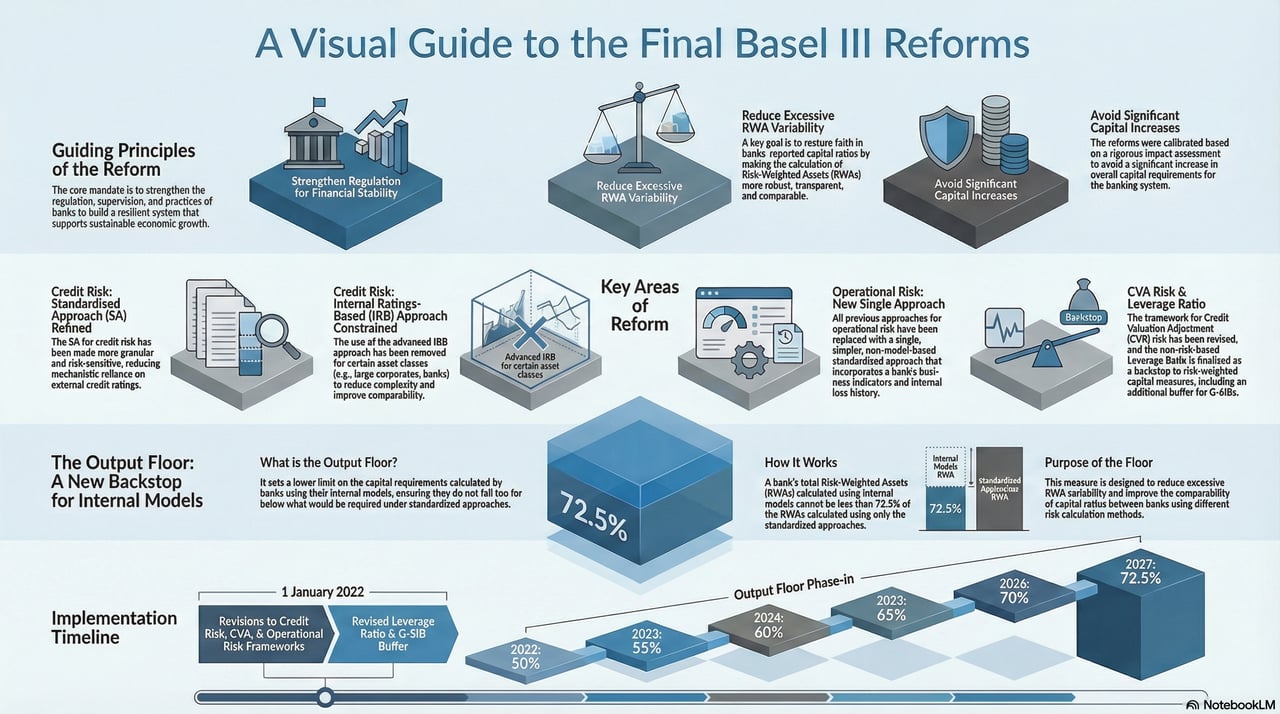
Günümüzün kuralları birden fazla cephede yanıt vermektedir. Basel III kaldıraç oranı, bilanço içi ve bilanço dışı risk tutarlarına karşı riske dayalı olmayan asgari %3 oranında Tier 1 sermaye öngörmekte; bilanço dışı kalemler ise en az %10 oranında dönüştürülmektedir. Küresel sistemik öneme sahip bankalar, riske dayalı G-SIB ek sermaye tamponlarının yarısı kadar ilave bir kaldıraç tamponu bulundurur. Çıktı tabanı (output floor), iç modellerin risk ağırlıklı varlıkları ne ölçüde azaltabileceğini sınırlandırır; konsolidasyon kuralları ise sponsorların kontrolü veya riski elinde tutarken araçları bilanço dışında bırakmasının önüne geçer.
5. Nihai Basel çerçevesi
Resmî olarak Basel III'ün tamamlanması niteliğindeki bu çerçeve, 2010'dan bu yana sermaye kurallarında yapılan en kapsamlı yeniden ayarlamadır. Özgün Basel III bir acil onarım idiyse, bu çerçeve, baskının nerede yoğunlaştığına ve nasıl yayıldığına dair on yıllık deneyimle şekillenen bir yapı yönetmeliği revizyonudur. Amerika Birleşik Devletleri'nde ilgili kurumlar kendi versiyonlarını Mart 2026'da yeniden teklif etmiştir; nihai düzenleme henüz beklenmektedir.
Kredi riski. İç modellerin kullanımı sınırlandırılmakta, bunun yerine riske daha duyarlı bir standartlaştırılmış yaklaşım benimsenmektedir:
- Bankalara yönelik risk tutarları artık tekdüze bir risk ağırlığına tabi değildir. Dış derecelendirmelerin kullanılamadığı durumlarda bankalar, sermaye yeterliliği ve tampon uyumuna göre A, B veya C olarak derecelendirilir; iyi sermayelendirilmiş A Sınıfı bankalara daha düşük ağırlıklar uygulanır.
- Gayrimenkul ağırlıkları, kredi teminat oranına bağlıdır ve geri ödemenin gayrimenkulün kendi nakit akışlarına önemli ölçüde bağlı olup olmamasına göre farklılık gösterir.
- Sermaye benzeri borçlar (subordine borç) ve özkaynak dışındaki sermaye araçları, önceki standartların çoğunda uygulanan %100'ün aksine %150 oranında ağırlıklandırılır.
Operasyonel risk. Gelişmiş Ölçüm Yaklaşımı kaldırılmıştır. Tek bir standart yaklaşım; faiz, kira, temettü ve ücret faaliyetlerinin hacmine ilişkin bir finansal tablo göstergesi olan İş Göstergesi ile gereksinimi bankanın önceki on yıldaki kendi kayıplarına göre ölçeklendiren İç Kayıp Çarpanı'nı birleştirir. Kayıpları daha yüksek olan bankalar daha fazla sermaye bulundurur.
Piyasa riski ve CVA. Alım Satım Hesabının Kapsamlı Gözden Geçirilmesi (Fundamental Review of the Trading Book), riske maruz değer yaklaşımının yerine, ağır stres koşullarındaki kuyruk zararlarını daha iyi yansıtan beklenen açığı (expected shortfall) koymaktadır. Kredi değerleme düzeltmesi (CVA) riskine ilişkin yeniden düzenlenmiş çerçeve ise, türev işlemlerde karşı tarafların kredi marjlarındaki değişimlerden kaynaklanan zararları kapsamaktadır.
6. Çıktı tabanı ve gölge bankacılık
Çıktı tabanı (output floor). Bankalar arasındaki risk ağırlıklı varlık farklılıklarını azaltmak amacıyla çerçeve bir çıktı tabanı öngörür: iç modellerle hesaplanan gereklilikler, standart yaklaşım sonucunun %72,5'inin altına düşemez. Basel takvimi uyarınca taban 2023'ten itibaren kademeli olarak uygulanır ve 1 Ocak 2028'de %72,5'e ulaşır; Avrupa Birliği ise daha uzun bir geçiş dönemi uygulamakta olup %72,5'e 2030'da ulaşmaktadır.
Gölge bankacılık. Bankacılık dışı aracılar, merkez bankası likiditesine resmî erişimleri olmaksızın kredi ve vade dönüşümü gerçekleştirir ve kırılganlık kaynağı olmaya devam eder. Bu kuruluşlara yönelik banka kredileri ve taahhütlü limitler son on yılda belirgin biçimde artmış, böylece stresin her iki yönde de aktarılabileceği kanallar oluşmuştur. Çerçeve, bankaların sağladıkları likidite destekleri ve kredi limitleri karşılığında yeterli sermaye bulundurmasını şart koşar; böylece gölge bankacılık alanındaki bir panik çekilişi, çekirdek sistemi istikrarsızlaştırmaz.
7. Bunun IFB için anlamı
IFB için bu kurallar bir engel değil, bir şartnamedir. Kurumsal kaldıracın yüksek olduğu yerlerde faiz oranlarındaki değişiklikler ekonomi genelindeki yatırımları daha güçlü biçimde etkiler; bir bankanın likiditesi ve sermayesi de bunu karşılayabilecek düzeyde olmalıdır. Müşterilerimize döngünün tamamı boyunca destek olabilmek için titiz bir gerekli özen (due diligence) süreci ve Basel sermaye standartlarını uygularız.
Çerçeve, mekanik bir uyum değil, bilinçli kararlar gerektirir:
- Sermaye tahsisi, çıktı tabanının iç modellerin sağladığı faydayı sınırlaması nedeniyle daha da önem kazanmaktadır.
- İş modeli: farklı sermaye yükümlülükleri, kredi vermenin göreli fiyatlamasını değiştirir.
- Operasyonel risk, zarar verilerinin daha iyi toplanmasını ve analiz edilmesini gerektirir.
- Banka dışı kuruluşlara yönelik riskler, denetim incelemelerinin yoğunlaşmasıyla birlikte daha sıkı bir gerekli özen (due diligence) incelemesini gerektirir.
Kısacası. Basel III bir gökdelen için güvenlik yönetmeliği idiyse, nihai çerçeve temelin, bazı inşaatçıların eskiden ihmal ettiği gizli bölümler dâhil, her katta eşit kalınlıkta olduğunu denetleyen incelemedir. Bilanço dışı taahhütlerin bilanço içi pozisyonlara dönüştürülmesi, modern bankacılığın para yaratma biçimidir ve stres altında örtülü riskin gerçeğe dönüştüğü noktadır. Çerçevenin mantığı basittir: kaldıraç gizlenmemeli, görünür olmalıdır; sermaye yalnızca modellenmemeli, ispatlanmalıdır; bankacılık dışı kuruluşlarla bağlantılar açıkça yönetilmelidir. IFB bu ilkeleri planlamasına, risk iştahına ve sermaye tahsisine yansıtmaktadır.