
Egemen Kurumlar
Para Yaratımı
Merkez bankaları ve ticari bankalar tarafından para nasıl yaratılır ve devletler bu bilgiyle neler yapabilir.
Merkez Bankası Düzeyinde Para Yaratma Prosedürü
Modern bir ekonomide yeni paranın yaratılması, hem merkez bankalarını hem de ticari bankaları kapsayan karmaşık ve birbirine bağlı bir süreçtir.
- Merkez Bankası Para Politikası: Para yaratımının başlangıç noktası budur. Merkez bankası, politika faiz oranını belirleyerek ekonomideki borçlanma maliyetini etkiler. Daha düşük bir oran daha fazla borçlanmayı ve dolayısıyla daha fazla para yaratımını teşvik ederken, daha yüksek bir oran bunu caydırır.
- Banka Kredisi: Bir banka kredi onayladığında, borçlunun hesabında bir mevduat yaratır. Bu mevduat, daha önce mevcut olmayan yeni paradır. Dolayısıyla kredi verme eylemi, ticari bankaların yeni para yarattığı başlıca yoldur.
- Zorunlu Karşılık ve Sermaye Gereklilikleri: Bankaların yaratabileceği para miktarını sınırlayan temel kısıt sermaye gereklilikleridir; zorunlu karşılıklar günümüzde daha az önem taşır (Amerika Birleşik Devletleri'nde Mart 2020'den itibaren sıfır, avro bölgesinde %1). Yeterli sermayesi bulunmayan bir banka kredi hacmini genişletemez.
- Son Başvuru Merci Olarak Merkez Bankası: Bir bankanın rezervleri yetersiz kaldığında merkez bankasından borçlanabilir. Bu, bankanın yükümlülüklerini yerine getirmesine ve kredi vermeyi sürdürmesine olanak tanıyarak yeni para yaratımını destekler.
- Açık Piyasa İşlemleri: Merkez bankası bankalardan menkul kıymet satın aldığında, ödemeyi yeni rezervler yaratarak yapar. Bu durum bankacılık sistemindeki rezerv miktarını artırır; bankaların daha fazla kredi vermesine ve daha fazla para yaratmasına imkân tanır.
- Niceliksel Gevşeme: Bu, merkez bankasının ekonomiye para enjekte edebileceği bir diğer yoldur. Merkez bankası, büyük miktarlarda menkul kıymet satın alarak bankacılık sistemindeki rezerv miktarını artırır ve böylece daha fazla para yaratılmasına imkân tanır.
- Geri Alım Anlaşmaları: Geri alım anlaşmaları (repo), merkez bankasının ekonomideki para miktarını yönetmek için kullandığı bir diğer araçtır. Merkez bankası bir repo yoluyla menkul kıymet satın aldığında para yaratılır. Repo tersine çevrildiğinde ve menkul kıymetler bankalara geri satıldığında ise para ortadan kalkar.
Tüm bu yollarla merkez bankası ve ticari bankalar etkileşim içinde yeni para yaratır. Merkez bankası para politikası aracılığıyla para yaratımının koşullarını belirler; kredi işlemleri ve açık piyasa işlemleri yoluyla gerekli rezervleri sağlar. Ticari bankalar ise merkez bankasının rezerv ve sermaye gerekliliklerinin belirlediği sınırlar dahilinde kredi faaliyetleri yoluyla yeni para yaratır. Bu birbirine bağlı süreç, ekonomideki para miktarının kredi talebine duyarlı olmasını ve merkez bankasının enflasyon ile finansal istikrar hedefleriyle uyumlu kalmasını sağlar.
Finansal Sistemin Kritik Bir Parçası Olarak Ters Repo
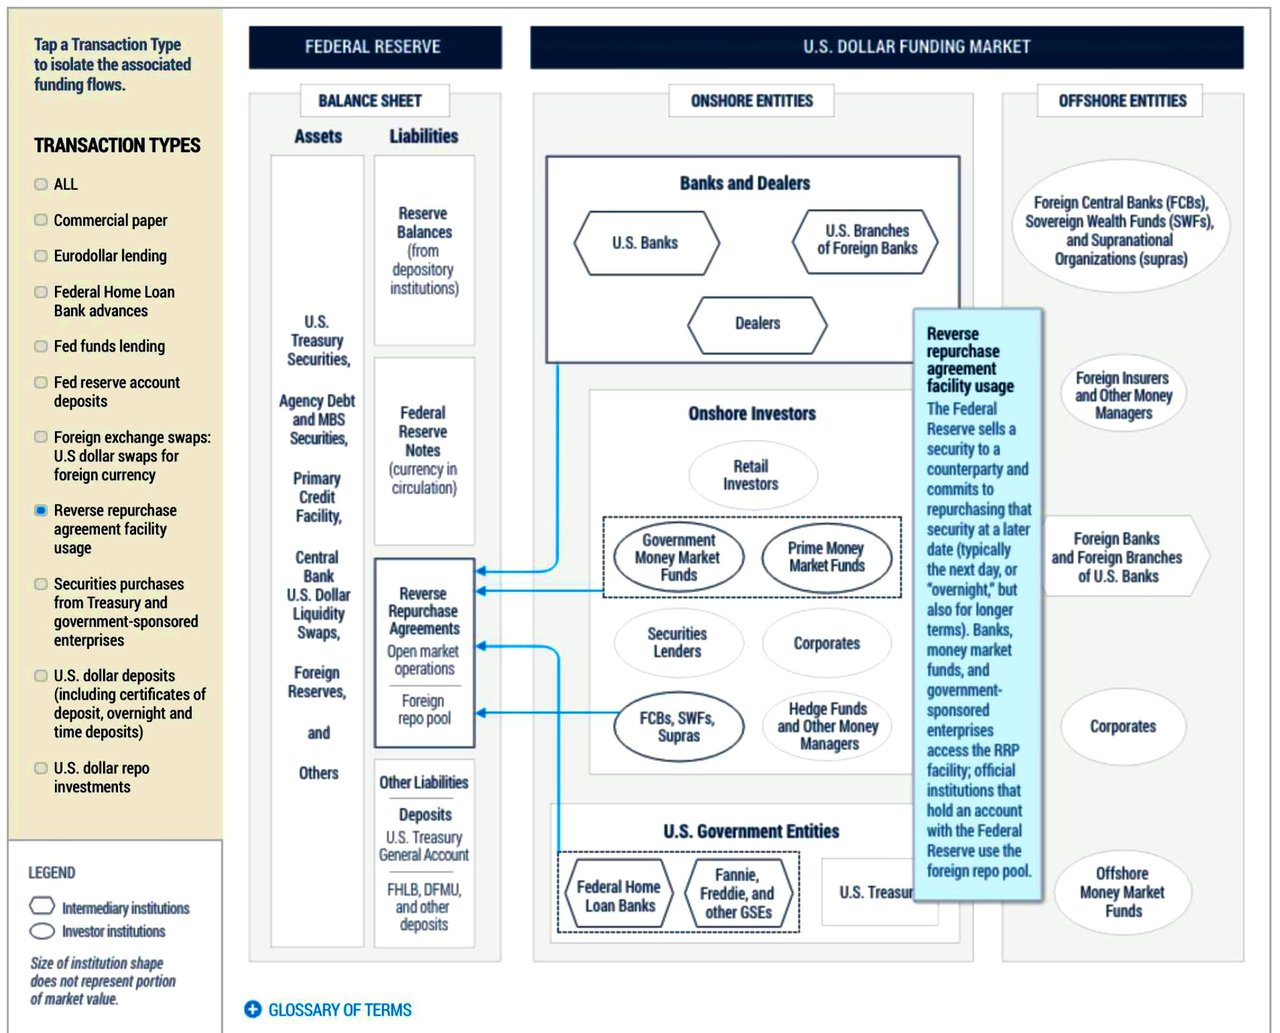
Ters repo piyasası, finansal sistemin önemli bir bileşenidir ve para piyasası işlemlerinde ve likidite yönetiminde kayda değer bir rol oynar. Ters repo piyasasını anlamak için öncelikle geri alım anlaşmaları (repo) ve ters geri alım anlaşmaları (ters repo) kavramlarını kavramak gerekir.
Repo ve Ters Repo İşlemleri:
- Geri alım sözleşmesi (repo), bir tarafın (satıcı) bir menkul kıymeti (genellikle devlet tahvilleri, kurumsal tahviller veya diğer piyasa değeri olan menkul kıymetler) diğer tarafa (alıcı) satmayı ve bu menkul kıymeti önceden belirlenmiş bir tarihte ve fiyattan geri almayı taahhüt ettiği kısa vadeli bir finansal işlemdir. Esasen, menkul kıymetin teminat olarak kullanıldığı teminatlı bir kredidir
- Ters repo anlaşması veya ters repo, bu işlemin karşı tarafıdır. Bu durumda alıcı, satıcıdan bir menkul kıymeti satın almayı ve daha sonra daha yüksek bir fiyattan geri satmayı kabul eder. Başka bir deyişle alıcı, satıcıya fiilen borç vermektedir ve menkul kıymet kredinin teminatı işlevi görür.
Ters Repo Piyasası:
Ters repo piyasası, katılımcıların (bankalar, finansal kuruluşlar ve merkez bankaları gibi) çeşitli amaçlarla ters repo işlemlerine girdiği para piyasasının temel bir bileşenidir. Bu amaçlar şunları içerir:
- Likidite yönetimi: Finansal kuruluşlar, atıl nakitlerini geçici olarak değerlendirmek için ters repo işlemlerinden yararlanır. Ters repo işlemleri, bilinen bir getiri sunan güvenli ve kısa vadeli bir yatırım aracı sağlayarak kuruluşların likiditelerini korurken atıl nakitlerinden getiri elde etmelerine imkân tanır.
- Merkez bankası operasyonları: Amerika Birleşik Devletleri'ndeki Federal Rezerv gibi merkez bankaları, kısa vadeli faiz oranlarını kontrol etmek ve para arzını yönetmek için bir para politikası aracı olarak ters repo işlemlerini kullanır. Merkez bankaları, ters repo işlemleriyle finansal sistemdeki fazla likiditeyi çekebilir ve bu da hedef faiz oranının korunmasına yardımcı olur.
- Teminat dönüşümü: Ters repo işlemleri, finansal kuruluşlar tarafından yüksek kaliteli teminat elde etmek için de kullanılabilir; bu teminat, düzenleyici gereklilikleri karşılamak veya diğer kredileri teminat altına almak ya da türev işlemlerine girmek gibi başka amaçlar için kullanılabilir.
Ters Repo Piyasasının İşleyişi:
Ters repo işleminde alıcı (borç veren) ile satıcı (borçlanan), tutar, faiz oranı (repo oranı olarak da adlandırılır) ve vade tarihi gibi koşullar üzerinde anlaşır. Alıcı, teminat işlevi gören menkul kıymete karşılık satıcıya nakit sağlar. Sözleşme, satıcının menkul kıymeti belirli bir ileri tarihte, anapara ile faizi içeren önceden belirlenmiş daha yüksek bir fiyattan geri satın alacağını öngörür. İşlemin vadesi geldiğinde satıcı menkul kıymeti geri satın alır ve nakdi faiziyle birlikte alıcıya iade eder.
Riskler ve Faydalar:
Ters repo piyasası; likidite fazlası bulunan kurumlar için güvenli ve kısa vadeli bir yatırım imkânı sunmak, merkez bankalarının likiditeyi yönetmesini ve para politikasını uygulamasını sağlamak ve finansal kurumlar için teminat dönüşümünü kolaylaştırmak gibi avantajlar sağlar.
Bununla birlikte, ters repo piyasasında karşı taraf riski (diğer tarafın yükümlülüklerini yerine getirmemesi riski), teminat riski (teminatın değerinin düşmesi riski) ve operasyonel risk (işlem sürecinde hata veya aksaklık yaşanması riski) dahil olmak üzere çeşitli riskler bulunmaktadır.
Genel olarak, ters repo piyasası finansal sistemde önemli bir rol oynamakta; kurumların likiditeyi yönetmesine yardımcı olmakta ve merkez bankalarının para politikasını uygulamasını desteklemektedir.
Repo ve ters repo piyasaları, Federal Reserve, Avrupa Merkez Bankası ve Hindistan Merkez Bankası (Reserve Bank of India) dahil olmak üzere merkez bankalarının para politikasının uygulanmasında önemli bir rol oynar. Başlıca hususlar şunlardır:
Repo ve ters repo işlemleri, merkez bankaları tarafından para arzını kontrol etmek ve kısa vadeli faiz oranlarını etkilemek amacıyla açık piyasa işlemlerinde araç olarak kullanılır.
- Merkez bankası para arzını artırmak istediğinde, bankalardan ve diğer karşı taraflardan menkul kıymet satın alarak repo işlemleri gerçekleştirir ve finansal sisteme geçici olarak nakit enjekte eder.
- Buna karşılık, merkez bankası para arzını azaltmak istediğinde, karşı taraflara menkul kıymet satarak ters repo işlemleri gerçekleştirir ve sistemden geçici olarak nakit çeker.
Para Piyasaları İçin Destek Mekanizması Sağlamak
Merkez bankalarının işlettiği Overnight Reverse Repo Facility ve Standing Repo Facility gibi repo ve ters repo olanakları, gecelik faiz oranları için bir taban ve tavan oluşturulmasına yardımcı olur.
- Bu imkânlar bir güvence işlevi görür; faizler merkez bankasının hedefinin altına düştüğünde geniş bir karşı taraf yelpazesinin risksiz bir yatırım seçeneğine erişmesine, faizler hedefin üzerine çıktığında ise nakit borçlanmasına olanak tanır.
Merkez Bankası İşlemlerini Kolaylaştırma
- Repo piyasası, merkez bankalarının para politikasını daha verimli biçimde uygulamasını sağlayan hazır bir teminat piyasası sunar; zira merkez bankaları, kesin alımlara kıyasla teminat olarak daha geniş bir varlık yelpazesini kullanabilir.
- Likit bir repo piyasası, merkez bankalarına ayrıca açık piyasa işlemleri için operasyonel hedef olarak kullanılabilecek kısa vadeli faiz oranlarına ilişkin hassas bir gösterge sağlar.
Özetle, repo ve ters repo piyasaları, merkez bankalarının para politikasını uygulamak, para arzını kontrol etmek ve kısa vadeli fonlama piyasalarının sorunsuz işleyişini desteklemek için kullandığı temel araçlardır.
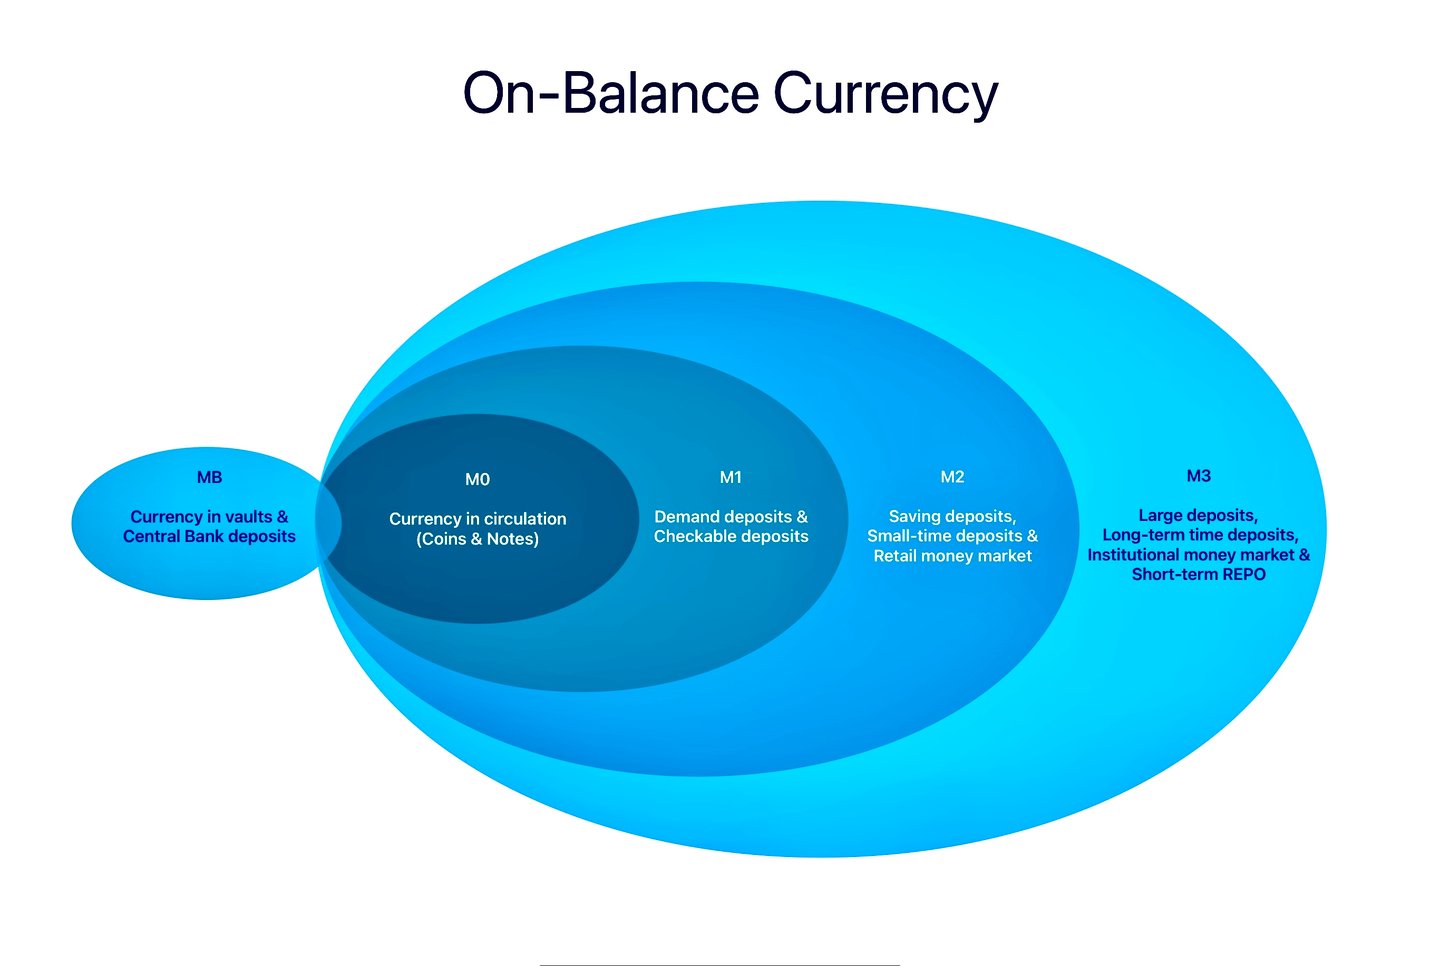
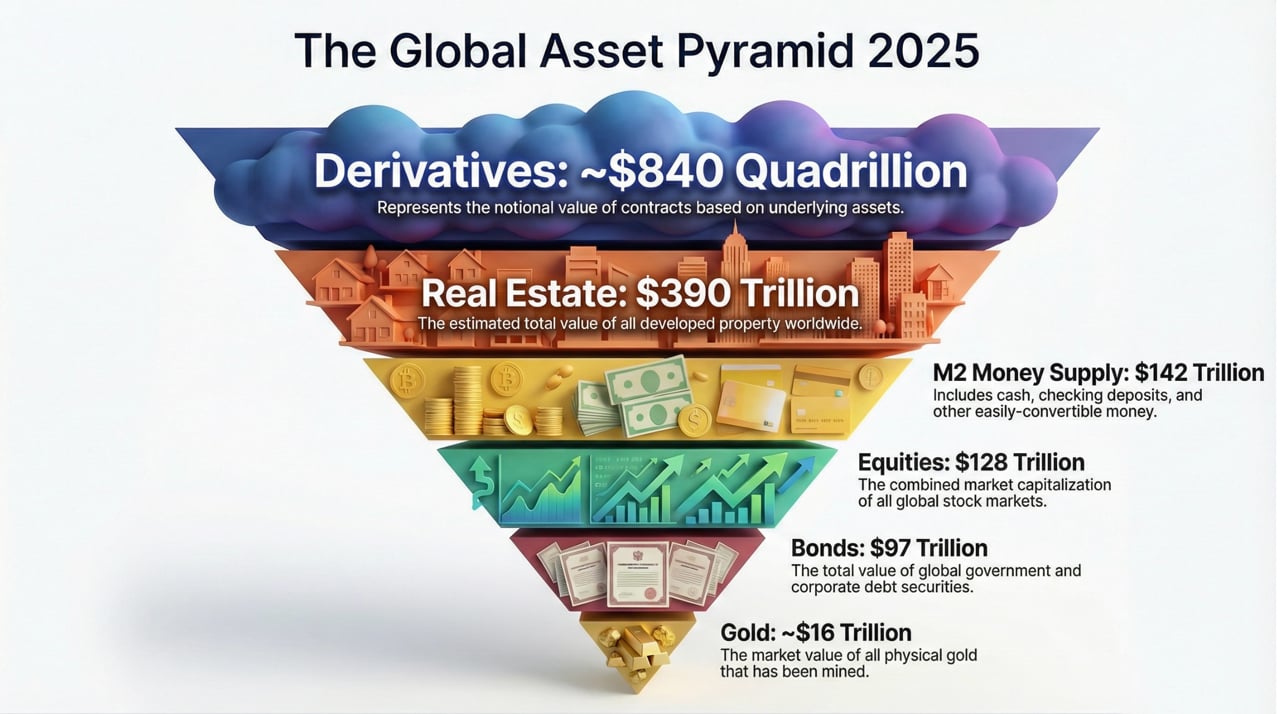
M0, MB, M1, M2 ve M3 terimleri (“parasal büyüklükler” olarak da bilinir), bir ekonomideki para arzının farklı ölçütlerini ifade eder. Bu ölçütler, belirli bir zamanda bir ekonomide mevcut para miktarını nicelendirmenin bir yolunu sunar ve ekonomistler ile politika yapıcılar tarafından ekonomik koşulları anlamak ve para politikasına yön vermek amacıyla yaygın olarak kullanılır.
Bu tedbirlerin her birinin kapsamına ilişkin kısa bir açıklama aşağıda yer almaktadır:
- M0: M0, dolaşımdaki nakit parayı kapsar. Madeni paraları, kâğıt parayı ve dolaşımda bulunup devlet veya finansal kurumlar tarafından elde tutulmayan diğer para biçimlerini içerir. M0 ayrıca, ticari bankaların merkez bankasında tuttuğu mevduatlar olan merkez bankası rezervlerini de kapsar.
- MB (Parasal Taban): Dar Para olarak da bilinen Parasal Taban, dolaşımdaki para (madeni para ve banknotlar) ile ticari bankaların merkez bankasında tuttuğu karşılıkları kapsar. Bazı tanımlarda kasa nakdi de dahil edilebilir: ticari bankaların kasalarında tutulan para.
- M1: M1, dolaşımdaki parayı (banka rezervleri hariç) ve neredeyse nakit kadar likit olan mevduatları kapsar. Daha açık bir ifadeyle M1, vadesiz hesapları (herhangi bir ihbar yapılmaksızın her an çekilebilen cari hesap bakiyeleri) ve diğer vadesiz mevduatları içerir. Özünde, harcama için kolayca erişilebilen tüm fonları kapsar.
- M2: M2, M1'in tamamını ve daha az hızlı erişilebilen diğer mevduat türlerini kapsar. Daha açık bir ifadeyle M2; tasarruf hesaplarını, para piyasası hesaplarını ve küçük tutarlı vadeli mevduatı (belirli bir tutarın, çoğunlukla 100.000 USD'nin altındaki mevduat sertifikalarını) içerir. Bunlar nispeten kolay biçimde nakde çevrilebilen para biçimleridir; ancak M1 bileşenleri kadar hızlı veya kolay değildir.
- M3: M3, M2'nin tamamına ek olarak repo anlaşmaları, para piyasası fonu payları ve kısa vadeli borçlanma araçları gibi piyasada işlem görebilen enstrümanları kapsar (avro bölgesi tanımı; ABD Merkez Bankası (Fed) M3'ü 2006'dan itibaren yayımlamayı bırakmıştır). Bunlar, M2'de yer alanlara kıyasla daha az likit para türleridir; ancak yine de ekonomide mevcut toplam para miktarına katkıda bulunurlar.
Bu ölçütlerin her biri para arzına farklı bir bakış açısı sunar ve her biri ekonominin farklı yönlerini anlamada yararlı olabilir. Örneğin M0 ve M1, ekonomideki en doğrudan kullanılabilir likidite biçimlerini analiz etmek için sıklıkla kullanılırken, M2 ve M3 para arzındaki daha geniş eğilimleri anlamak için kullanılır.
Bu ölçütlerin kesin tanımlarının ülkeden ülkeye farklılık gösterebileceğini belirtmek önemlidir.
Merkez Bankası Parasal Mekanizmaları
Merkez bankaları, para arzını etkilemek ve para politikasını uygulamak üzere devreye sokabilecekleri, bilanço dışı kalemlerin ötesinde çeşitli kaynaklara erişebilir. Merkez bankalarının kullanabileceği diğer kaynak ve mekanizma türleri şunlardır:
1. Bilanço İçi Varlıklar
a. Döviz Rezervleri:
- Döviz Piyasalarına Müdahale: Merkez bankaları, döviz kurlarını etkilemek ve para birimini istikrara kavuşturmak için yabancı para alıp satabilir.
- Likidite Yönetimi: Bu rezervler, finansal stres dönemlerinde likidite sağlamak amacıyla kullanılabilir.
b. Devlet Menkul Kıymetleri:
- Açık Piyasa İşlemleri: Para arzını denetlemek ve faiz oranlarını etkilemek amacıyla devlet tahvillerinin düzenli olarak alınıp satılması.
- Niceliksel Genişleme (QE): Ekonomiye likidite sağlamak amacıyla uzun vadeli menkul kıymetlerin büyük ölçekte satın alınması.
c. Altın Rezervleri:
- Kredilerde Teminat: Altın rezervleri, uluslararası kredilerin veya diğer finansal araçların teminatı olarak kullanılabilir.
- Piyasa İstikrarı: Piyasayı istikrara kavuşturmak veya enflasyon beklentilerini yönetmek amacıyla altın satın alınması ya da satılması.
2. Merkez Bankası Olanakları
a. İskonto Penceresi Kredisi:
- Acil Likidite: Likidite ihtiyacı duyan finansal kuruluşlara, genellikle teminat karşılığında, kısa vadeli krediler sağlamak.
- Faiz Oranı Etkisi: Kısa vadeli faiz oranlarını ve parasal koşulları etkilemek amacıyla iskonto oranının ayarlanması.
b. Geri Alım Anlaşmaları (Repo):
- Kısa Vadeli Borç Verme: Merkez bankaları repo işlemlerine girebilir; finansal kuruluşlara, menkul kıymetlerini teminat olarak tutarak ödünç para verebilir.
- Likidite Kontrolü: Bu kısa vadeli anlaşmalar aracılığıyla bankacılık sistemindeki likiditenin yönetilmesi.
c. Vadeli Kredi İşlemleri:
- Kredi İhaleleri: Vadeli kredilerin, AMB'nin daha uzun vadeli yeniden finansman işlemlerinde veya Federal Rezerv'in Vadeli İhale Kolaylığı'nda (2007–2010) olduğu gibi, ihale yoluyla bankalara sunulması.
3. Özel Programlar ve Olanaklar
a. Acil Durum Kredi Programları:
- Kriz Yönetimi: Mali krizler sırasında merkez bankaları, belirli sektörleri veya kurumları desteklemek amacıyla özel kredi programları oluşturabilir.
- Piyasalar için Son Güvence: Sistemik çöküşü önlemeye yönelik bir güvenlik ağı sağlamak.
b. Kredi Genişletme Programları:
- Hedefli Varlık Alımları: Belirli sektörlere kredi akışını iyileştirmek amacıyla kurumsal tahviller veya ipoteğe dayalı menkul kıymetler gibi özel sektör varlıklarının satın alınması.
4. Düzenleyici ve Denetleyici Yetkiler
a. Zorunlu Karşılık Gereklilikleri:
- Zorunlu Karşılık Oranı Ayarlamaları: Ticari bankaların verebileceği kredi miktarını kontrol etmek amacıyla bu bankalara ilişkin zorunlu karşılık gerekliliklerinin değiştirilmesi.
- Para Arzı Üzerindeki Etki: Para arzını daraltmak için zorunlu karşılık oranlarının artırılması veya genişletmek için azaltılması.
b. İhtiyati Gözetim:
- Finansal İstikrar: Finansal sistemin istikrarını ve sağlamlığını güvence altına alan düzenleyici tedbirlerin uygulanması.
- Makroihtiyati Araçlar: Sistemik riskleri yönetmek amacıyla döngüsel sermaye tamponu gibi araçların kullanılması.
5. Hükümetle İş Birliği
a. Maliye Politikası Koordinasyonu:
- Teşvik Paketleri: Altyapı harcamaları veya vergi indirimleri gibi mali teşviklerin uygulanması için hükümetle koordinasyon sağlanarak para politikasının desteklenmesi.
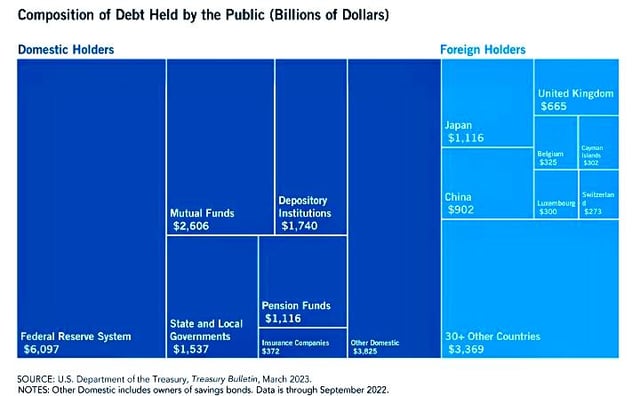
- Borç Yönetimi: Kamu borcunu ve bunun para politikası üzerindeki etkilerini yönetmek üzere hazine ile birlikte çalışmak.
6. Yenilikçi ve Alışılmamış Araçlar
a. Negatif Faiz Oranları:
- Kredi Vermeyi Teşvik Etme: Bankaların atıl rezerv tutmasını caydırmak ve kredi vermeyi teşvik etmek amacıyla merkez bankası mevduatlarına negatif faiz oranları uygulanması.
- Enflasyonu Artırma: Deflasyonu önlemeyi ve ekonomik faaliyeti teşvik etmeyi amaçlar.
b. Getiri Eğrisi Kontrolü:
- Faiz Oranı Hedeflemesi: İstenen düzeyde tutmak amacıyla menkul kıymet alımı taahhüdünde bulunarak uzun vadeli faiz oranlarını doğrudan hedefleme.
- Piyasa Güveni: Piyasa beklentilerini yönlendirmek ve ekonomiyi istikrara kavuşturmak amacıyla ileriye dönük yönlendirme sağlamak.
c. Dijital Para Birimleri:
- Merkez Bankası Dijital Para Birimleri (CBDC): ödeme sistemlerini geliştirmek, finansal kapsayıcılığı artırmak ve para politikası için yeni bir araç sağlamak amacıyla dijital para birimlerinin ihraç edilmesi.
- Para Politikasında Yenilik: Politika önlemlerinin gerçek zamanlı takibini ve uygulanmasını sunmak.
Para Politikası Karar Organları
Farklı Merkez Bankalarındaki Para Politikası Karar Organları
Federal Rezerv
Yeni para yaratımı dâhil olmak üzere Federal Reserve’in para politikası kararlarında yer alan başlıca kuruluşlar şunlardır:
Federal Açık Piyasa Komitesi (FOMC)
- Federal Reserve'in para politikası belirleyen organı
- 7 Guvernörler Kurulu üyesinden, New York Federal Rezerv Bankası Başkanından ve dönüşümlü olarak görev yapan 4 diğer Rezerv Bankası başkanından oluşur. Faiz oranlarına ilişkin kararlar ve açık piyasa işlemleri yoluyla yeni para yaratılması dahil olmak üzere para politikasının oluşturulmasından sorumludur.
Guvernörler Kurulu
- Federal Rezerv'in Washington D.C.'de bulunan merkezi yönetim kurulu.
- Başkan tarafından atanan ve Senato tarafından onaylanan 7 guvernörden oluşur; para politikası kararları dahil olmak üzere tüm Federal Rezerv Sistemi için genel yönlendirme ve gözetim sağlar.
Federal Danışma Konseyi ve Toplum Mevduat Kuruluşları Danışma Konseyi gibi danışma konseyleri, Yönetim Kurulu'na uzman görüşü sunmakta, ancak para politikası karar alma sürecinde doğrudan bir role sahip bulunmamaktadır.
Avrupa Merkez Bankası
Avrupa Merkez Bankası'nda (ECB) para politikası kararlarında rol alan başlıca komiteler ve konseyler şunlardır:
Yönetim Konseyi
- ECB'nin başlıca karar alma organı
- ECB İcra Kurulu'nun 6 üyesinden ve avro bölgesi ülkelerinin ulusal merkez bankası başkanlarından oluşur
- Temel faiz oranlarının ve Avro Sistemi'ndeki rezerv arzının belirlenmesi dahil olmak üzere para politikasının oluşturulmasından sorumludur
İcra Kurulu
- AMB Başkanı ve Başkan Yardımcısı dahil olmak üzere Yönetim Konseyi'nde yer alan 6 üye
- Para politikasının günlük uygulanmasından ve Yönetim Konseyi toplantılarının hazırlanmasından sorumludur
Genel Konsey danışma niteliğinde bir role sahiptir ve para politikasından sorumlu değildir. ECB dışında, AB'nin Ekonomik ve Mali Komitesi (EFC), Finansal İstikrar Masası ile birlikte, AB maliye bakanlarına finansal istikrar ve IMF konularında danışmanlık yapar.
İngiltere Merkez Bankası
Para Politikası Kurulu (PPK)
- Birleşik Krallık'ın para politikasının oluşturulması ve uygulanmasından sorumlu ana karar alma organı
- İngiltere Merkez Bankası Başkanı ve dış üyeler dahil 9 üyeden oluşur
- Resmi faiz oranına (Banka Faizi) ve niceliksel genişleme gibi diğer para politikası araçlarına karar vermek üzere yılda 8 kez toplanır
Yönetim Kurulu
- İngiltere Merkez Bankası'nın yönetim organı
- Para politikası konuları dahil olmak üzere Banka'nın gözetimini ve yönetişimini sağlar
Japonya Merkez Bankası
Politika Kurulu
- Japonya Merkez Bankası'nın en üst karar alma organı
- Para ve kur kontrolüne ilişkin ilkeyi belirler, Banka'nın faaliyetlerinin temel esaslarını koyar ve Banka'nın görevlerinin yerine getirilmesini denetler
- Başkan, iki Başkan Yardımcısı ve altı Politika Kurulu üyesinden oluşur
Japonya Merkez Bankası Başkanı, Başbakan başkanlığındaki bir Kabine Ofisi organı olan Ekonomik ve Mali Politika Konseyi'nin üyesidir. Konsey'in, Japonya Merkez Bankası Kanunu (1997) uyarınca Politika Kurulu'na tevdi edilen para politikası üzerinde herhangi bir yetkisi bulunmamaktadır.
Çin Halk Bankası (PBOC)
Para Politikası Kurulu (PPK)
- PBOC'ye para politikası konusunda rehberlik sağlayan başlıca danışma organı
- PBOC Başkanı ve Başkan Yardımcılarının yanı sıra diğer devlet kurumlarının ve bankacılık sektörünün temsilcilerinden oluşur
- Para politikası hedeflerinin belirlenmesi ve ayarlanması, para politikası araçlarının uygulanması ve para politikasının diğer makroekonomik politikalarla eşgüdümü konusunda danışmanlık verilmesinden sorumludur
- PKK düzenli olarak toplanır; görüşleri ve politika tavsiyeleri toplantı tutanaklarına kaydedilir
- PPK'nın politika önerileri daha sonra onay için Devlet Konseyi'ne sunulur; ardından PBOC para politikası kararlarını uygular
Para Politikası Komitesi'nin (MPC) üzerinde, Devlet Konseyi ile Komünist Parti'nin Merkezi Finans Komisyonu (2023'te kuruldu) finansal politikanın genel yönünü belirler
Hindistan Merkez Bankası (RBI)
Para Politikası Kurulu (PPK)
- Hindistan'da gösterge faiz oranının (repo oranı) belirlenmesinden ve para politikasının oluşturulmasından sorumlu ana karar alma organı
- 6 üyeden oluşur: RBI Başkanı (Komite Başkanı sıfatıyla), para politikasından sorumlu Başkan Yardımcısı, RBI’nin bir İcra Direktörü ve Hindistan Hükümeti tarafından atanan 3 dış üye
- Para politikasına karar vermek üzere yılda en az 4 kez toplanır
Finansal Piyasalar Komitesi (FMC)
- Likidite koşullarını gözden geçirmek ve PKK tarafından alınan para politikası kararlarının operasyonel uygulamasını sağlamak üzere her gün toplanır
Para Politikası Dairesi (MPD)
- Para Politikası Kurulu'na (MPC) para politikasının oluşturulması ve analizinde yardımcı olur
Önceki Para Politikası Teknik Danışma Komitesi danışma niteliğinde bir role sahipti; ancak yerini PPK almıştır.
Uluslararası Kuruluşlar
Uluslararası Para ve Mali Komite (IMFC)
- Uluslararası para ve finans sisteminin gözetimi ve yönetimi konusunda IMF Guvernörler Kurulu'na danışmanlık yapan organ
- Merkez bankası başkanları, bakanlar veya benzer düzeydeki yetkililerden oluşan 24 üyeden meydana gelir; üyeler genellikle IMF'nin 191 üye ülkesi arasından seçilir
- IMF Guvernörler Kurulu'na uluslararası para ve finans sistemi konusunda danışmanlık yapar ve küresel ekonominin büyümesi ile istikrarına ilişkin hususları görüşür; ulusal para politikasını belirlemez.
- IMFC, makroekonomik konularda uluslararası iş birliği için bir platform işlevi görmektedir. Maliye bakanlarının ve merkez bankası başkanlarının ortaya çıkan küresel ekonomik ve finansal gelişmelere yönelik politika yanıtlarını görüşmelerine ve bunları uyumlaştırmalarına olanak tanır.
Finansal İstikrar Kurulu (FSB)
- FSB, küresel finansal sistemi izleyen ve bu konuda tavsiyelerde bulunan uluslararası bir kuruluştur.
- FSB, 2009 yılında G20 tarafından kurulmuştur. Üyeleri, 24 yetki alanından ve AB'den maliye bakanlıkları, merkez bankaları ve denetim otoriteleri ile uluslararası kuruluşlar ve standart belirleyici kurumlardır; altı Bölgesel Danışma Grubu ise yaklaşık 65 yetki alanına daha ulaşmaktadır.
- FSB, Uluslararası Ödemeler Bankası (BIS) tarafından beş yıllık bir anlaşma çerçevesinde barındırılmakta ve finanse edilmekte olup, FSB'nin işletme giderlerinin büyük bölümünü BIS karşılamaktadır.
- FSB, uluslararası finansal sistemdeki kırılganlıkları belirlemek ve bunları gidermek için gerekli eylemleri önermek ve uygulanmasını izlemekle görevlidir. Finans sektörü konularında düzenleyici ve denetleyici politikayı uluslararası düzeyde koordine eder; ilgili otoriteler arasında iş birliğini ve bilgi alışverişini teşvik eder. Başlıca odak alanları arasında dayanıklı piyasa temelli finansmanın teşvik edilmesi, güçlü finansal piyasa altyapısının geliştirilmesi, etkili makroihtiyati düzenlemelerin desteklenmesi ve yeni ortaya çıkan kırılganlıkların ele alınması yer almaktadır.
Paris Kulübü
- 1956 yılında kurulan, ödeme güçlüğü yaşayan borçlu ülkeler için koordineli ve sürdürülebilir çözümler arayan resmî alacaklılardan oluşan gayriresmî bir grup
- Hukuki bir dayanağı yoktur; ancak üyeler, borç yeniden yapılandırma anlaşmalarına hızla ulaşmak için bir dizi kural ve ilkeyi kabul eder
Merkez bankaları ile ticari bankaların para yaratma dinamikleri, daha geniş para sisteminin işleyişini anlamanın temelini oluşturur. Para ihraç etme yetkisi yalnızca merkez bankalarına ait olup bu kurumlar, ekonomideki para arzının düzenlenmesinde ve fiyat istikrarının korunmasında belirleyici bir rol oynar. Merkez bankaları, açık piyasa işlemleri gibi mekanizmalar aracılığıyla para arzını enflasyonun kontrol edilmesi ve bankacılık sisteminin istikrara kavuşturulması gibi ekonomik hedeflere uygun biçimde ayarlar. Bu süreç kısa vadeli faiz oranlarını ve dolayısıyla daha geniş ekonomik faaliyeti etkiler.
Dijital para birimlerinin, özellikle Merkez Bankası Dijital Para Birimlerinin (CBDC) ortaya çıkışı, para yaratımının ve para politikası uygulamasının geleneksel dinamikleri bakımından yeni hususları gündeme getirmektedir. IMF'nin dijital para birimi ve merkez bankası faaliyetlerine ilişkin incelemesi, CBDC'lerin ve diğer dijital finansal yeniliklerin ortaya çıkışının, para politikası, darphane geliri (seigniorage), para tabanı ve dijital para biriminin işlem hızı üzerindeki olası etkileri de dahil olmak üzere merkez bankalarının rol ve işlevlerini nasıl etkileyebileceğine ışık tutmaktadır. Bu dijital para biçimleri yaygınlaştıkça, para tabanının dışındaki likidite ve para talebi üzerindeki etkileri, para politikası araçlarının kullanılış biçiminde ve ekonomik istikrarın yönetimine yönelik genel yaklaşımda bir değişime işaret edebilir.
Buna karşılık ticari bankalar, kredi verme uygulamaları aracılığıyla para yaratımının büyük çoğunluğuna katkıda bulunur (M3, M2, M1'in M0'a oranına bakınız). Bu bankalar bireylere veya işletmelere kredi verdiklerinde, bankacılık sisteminde fiilen yeni mevduat yaratır ve böylece para arzını genişletir. Genellikle “ticari banka parası” yaratımı olarak adlandırılan bu para yaratma boyutu, merkez bankaları tarafından belirlenen düzenleyici çerçeve ve para politikası ilkeleri kapsamında gerçekleşir. Ticari bankaların para yaratma yetisi doğası gereği kredi verme faaliyetlerine bağlıdır; merkez bankalarının aksine para ihraç etme yetkileri bulunmaz, ancak banka mevduatlarının çarpan etkisi yoluyla para arzını önemli ölçüde etkilerler.
Banka düzeyinde para yaratımı
Bankalar da kendileri, mevduat toplama, kredi verme ve kısmi rezerv bankacılığı sisteminin bir bileşimi aracılığıyla para yaratır. Bankaların fiziki para (yani nakit) yaratmadığını, bunun yerine yaygın kabul gören bir değişim aracı işlevi gören banka mevduatları biçiminde yeni para yarattığını belirtmek önemlidir.
Sürece ilişkin genel bir bakış:
- Müşteri mevduatları: Müşteriler bir bankaya nakit, çek veya elektronik transferler yoluyla para yatırdığında, bankanın rezervlerini artırırlar. Bu mevduatlar, müşterilere borçlu olunan tutarı temsil ettiği için bankanın esasen yükümlülükleridir.
- Kısmi rezerv bankacılığı: Birçok merkez bankası mevduatlar üzerinden asgari bir zorunlu karşılık oranı belirler (Federal Rezerv bunu Mart 2020'de sıfıra indirmiştir; ECB %1 uygulamaktadır). Likidite bugün ağırlıklı olarak Basel III likidite kurallarıyla (LCR ve NSFR) yönetilmektedir. Bankalar rezervleri müşterilere ödünç vermez; kredi verilmesi yeni mevduat yaratır ve rezervler, bu mevduatlar harcandıkça bankalar arasında hareket eder.
- Kredi Verme: Bankalar borçlulara para ödünç verdiklerinde, banka mevduatı biçiminde yeni para yaratırlar. Örneğin, bir banka bir krediyi onayladığında, kredi tutarını borçlunun hesabına alacak kaydeder. Bu işlem bankacılık sisteminde yeni mevduat yaratır ve para arzını fiilen genişletir.
- Para çarpanı etkisi: Bankaların para yaratma süreci ilk kredi ile sona ermez. Borçlu, kredi olarak aldığı parayı harcadığında bu tutar başka bir kişi veya işletmenin banka hesabına geçer. Alıcı da bu fonları kendi banka hesabına yatırabilir; bu durum daha fazla kredi kullandırılmasına ve ilave para yaratılmasına yol açabilir. Bu zincir geleneksel olarak para çarpanı olarak tanımlanır; merkez bankaları, özellikle Bank of England (“Money creation in the modern economy”, 2014), uygulamada kredi hacminin sabit bir rezerv katıyla değil, talep ve sermaye tarafından belirlendiğini vurgulamaktadır.
Para yaratma sürecinde, zorunlu karşılık, sermaye yeterliliği gereklilikleri ve krediye yönelik piyasa talebi gibi kısıtların bulunduğunu belirtmek önemlidir. Ayrıca merkez bankaları, açık piyasa işlemleri, zorunlu karşılık oranlarındaki değişiklikler ve politika faizinin ayarlanması gibi para politikası araçlarıyla para arzını etkileyebilir.
Para birimi oluşturmaya ilişkin özel ihtiyaçlarınızı bizimle görüşmek isterseniz, lütfen direktörümüz Isof Baco ile iletişime geçin.



Sonraki adım
Tanıştırma talep edin
Kim olduğunuzu ve aklınızdaki konuyu birkaç satırla bize anlatın. Talebiniz doğrudan Bankaya iletilir ve gizlilik içinde ele alınır.
Görüşmeyi mi tercih ediyorsunuz? 30 dakikalık bir Video Konferans planlayın.