Kara para aklamanın önlenmesi nedir?
Kara para aklama ve terörün finansmanıyla mücadele; küresel güvenliğe, finansal sistemin bütünlüğüne ve sürdürülebilir büyümeye hizmet eder. AML ve CFT mevzuatı, finansal piyasaların bu iki amaçtan herhangi biri için kötüye kullanılmasını önlemek üzere mevcuttur.
Avrupa Birliği ve diğer birçok yetki alanı, kara para aklama ve terörün finansmanına karşı güçlü mevzuat kabul etmiştir; yetkili makamlar ise ağlar halinde çalışarak bu mevzuatın uygulamada hayata geçirilmesini sağlamaktadır.
IFB, Komor Birliği'nin Anjouan Özerk Adası'nda Anjouan Offshore Finance Authority tarafından L1149 sayılı lisans kapsamında lisanslı ve denetime tabidir. AML/CFT programımız, ulusal rejimlerin kendilerinin de değerlendirildiği ölçüt olan FATF Kırk Tavsiyesi esas alınarak oluşturulmuştur.
Karşı tarafların bulunduğu yerlerde başka çerçeveler de geçerlidir. Muhabir ilişkiler, ABD Banka Gizlilik Yasası'nın (US Bank Secrecy Act) gerekliliklerini dolaylı olarak kapsama dahil eder; AB'ye yönelik faaliyetler ise Avrupa çerçevesini devreye sokar. Yalnızca yerel asgari düzeye göre oluşturulmuş bir program, muhabir bankacılık gerekli özen incelemesinden geçemez; bizimkinin bu şekilde kurgulanmamış olmasının nedeni de budur.
Programımız şunlardan oluşur:
- üst düzey bir yöneticinin yazılı onayı;
- her müşterinin gerçek kimliği konusunda makul bir kanaat oluşturmaya yeterli, risk esaslı bir müşteri tanımlama programı;
- şüpheli faaliyetlerin tespiti ve bildirilmesi;
- uygulanmasının bağımsız olarak test edilmesi;
- iletişim bilgileri yayımlanmış, atanmış bir AML Uyum Görevlisi;
- ilgili personelin sürekli eğitimi;
- tüzel kişi müşterilerin nihai faydalanıcılık yapısı, her ilişkinin niteliğinin ve amacının anlaşılması ve müşteri bilgilerinin güncel tutulması için izleme dahil olmak üzere risk esaslı sürekli gerekli özen (due diligence).
Bu kuralların amacı, kara para aklama ve terörün finansmanının öncül suçları da dahil olmak üzere (menkul kıymet dolandırıcılığı ve piyasa manipülasyonu gibi) şüpheli faaliyetleri tespit etmek ve bildirmektir.
Uluslararası çerçeve
1989'da kurulan Mali Eylem Görev Gücü (FATF), kara para aklamayı önleme politikası için küresel çerçeveyi belirler ve ülkelerin bu çerçeveye uyup uymadığını değerlendirir. Ulusal denetim otoriteleri kendi yetki alanlarındaki kuruluşları denetler; Birleşmiş Milletler, Dünya Bankası ve Uluslararası Para Fonu ise kendi kara para aklamayı önleme programlarını yürütür.
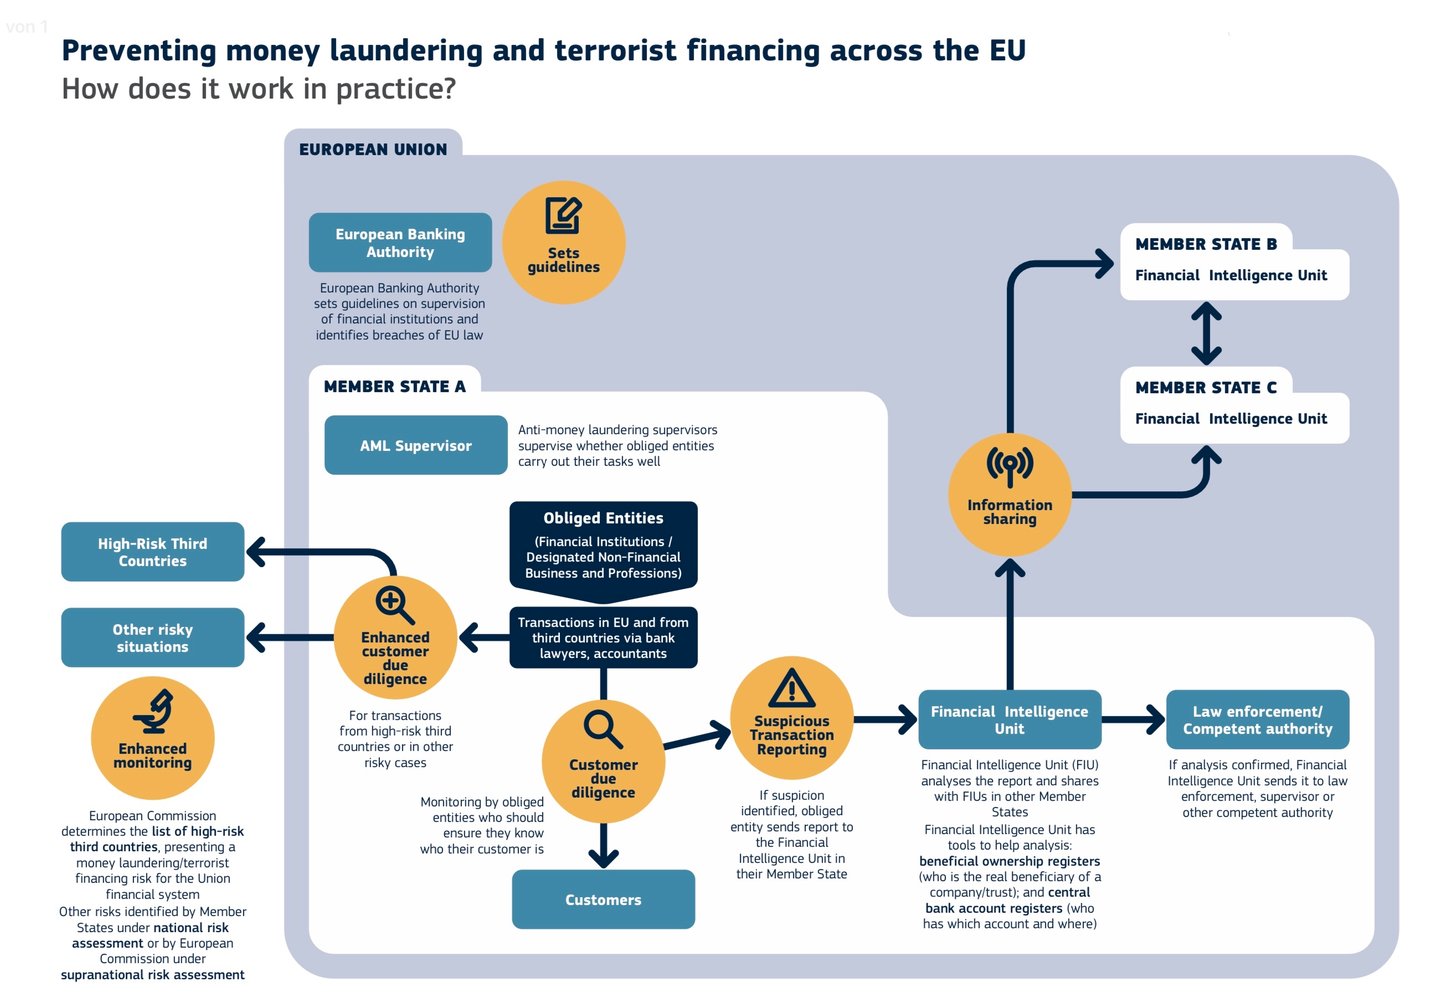
AML, şüpheli faaliyetlerin tespitine en iyi uygulamayı yerleştirir. Suçluların yasa dışı parayı fark edilmeden harcaması ne kadar kolaysa, suç da o kadar artar. Bu nedenle AML düzenlemesi, "yükümlü kuruluşların" risk işaretlerini bilmesini ve müşterilerinin faaliyetlerini etkin biçimde izlemesini gerektirir. Yükümlü kuruluşlar, işlemlerinden kara para aklayıcıların yararlanabileceği kurumlardır: bankalar, ödeme işlemcileri, oyun ve bahis işletmeleri ve diğerleri. EU'da Avrupa Bankacılık Otoritesi gözetime ilişkin kılavuzlar yayımlar ve AML denetçileri her kurumun görevlerini ne kadar etkin yerine getirdiğini değerlendirir.
Avrupa çerçevesi biçim değiştirmiştir. Yönerge temelli yapının yerini 2024 AML paketi almaktadır: doğrudan uygulanabilir yükümlülükler içeren (AB) 2024/1624 sayılı Tüzük; denetim ve mali istihbarat birimlerine ilişkin (AB) 2024/1640 sayılı Yönerge; ve Frankfurt'ta Kara Para Aklamayla Mücadele Otoritesi'ni (Anti-Money Laundering Authority) kuran (AB) 2024/1620 sayılı Tüzük.
Uygulamada, yükümlü kuruluşlar yirmi yedi ayrı iç hukuka aktarım yerine doğrudan uygulanabilir tek bir kurallar bütününe, seçilmiş kurumlar üzerinde doğrudan yetkiye sahip bir AB denetim otoritesine ve nakit ödemelere ilişkin uyumlaştırılmış bir sınıra kavuşmaktadır. Paket kademeli olarak yürürlüğe girmektedir; bu nedenle tek bir geçiş tarihi varsaymak yerine, belirli bir yükümlülüğün uygulanma tarihini teyit ediniz.
Bir bankada AML nasıl işler
Bankalar finansal sistemin temelinde yer alır ve şüpheli davranışları erken aşamada tespit etmelidir. AML politikaları FATF çerçevesini izler; müşteriyle doğrudan temas eden personel AML teknikleri konusunda eğitilmiştir ve şüpheli faaliyetleri bildirmekle yasal olarak yükümlüdür. Özel AML uyum görevlileri bu uygulamaları güçlendirir ve üç araçla desteklenir: kimlik kontrolleri, takas ve serbest bırakma kontrolleri ve işlem izleme yazılımı.
Kimlik doğrulama kontrolleri
Bankalar, müşterilerinin kimliğini doğrulamak için müşterini tanı (KYC) prosedürlerini uygulamak zorundadır. AML politikası çerçeveyi oluşturur; ancak her banka kendi müşterilerinden ve yüksek riskli işlemlerin tespit edilip işaretlenmesinden bizzat sorumludur.
KYC, bankaların müşterinin adını, doğum tarihini ve adresini, bazı durumlarda ise meslek gibi ek bilgileri doğrulamasını gerektirir. Müşteriler genellikle hesap açılışında resmî belgelerle kimliklerini kanıtlar; bankalar ise giderek daha fazla yüz veya ses tanıma ve parmak izi gibi biyometrik kimlik doğrulama yöntemlerini kullanmaktadır.
Takas ve serbest bırakma kontrolleri
Gelen fonlar, ödeme bildirimine karşı değil, kesinleşmiş mutabakata karşı serbest bırakılır. Bir alacak kaydının hesap için olağandışı olması halinde, serbest bırakma inceleme tamamlanana kadar bekletilebilir. Bu, bir iç kontrol ve mutabakat riski önlemidir. Düzenleyici bir bekleme süresi değildir ve hiçbir AML çerçevesi böyle bir süre öngörmemektedir.
İşlem izleme yazılımı
Yüksek hacimde işlem gerçekleştiren bir banka, her işlemi elle inceleyemez. İzleme yazılımı, işlemleri günlük olarak veya gerçek zamanlı kontrol eder. Hesap sahibinin geçmişini, risk değerlendirmesini ve her işlemin tutar, ilgili ülkeler ve ödemenin niteliği gibi ayrıntılarını nakit yatırma işlemleri, havaleler ve para çekme işlemleri genelinde bir arada değerlendirir. Yüksek riskli olarak değerlendirilen bir işlem şüpheli olarak işaretlenir.
Biz, Wolfsberg Grubu İlkeleri'ne uyarız.
Wolfsberg Grubu, finansal suç riskinin, özellikle KYC, AML ve CFT politikalarının yönetimine ilişkin çerçeve ve rehberlik geliştiren küresel bankalardan oluşan bir birliktir. Grup, özel bankacılığa yönelik AML ilkelerini hazırlamak üzere 2000 yılında İsviçre'nin kuzeydoğusundaki Wolfsberg Şatosu'nda, Transparency International temsilcileriyle, aralarında Stanley Morris ve Basel Üniversitesi'nden Profesör Mark Pieth'in de bulunduğu bir heyetle ilk kez toplanmıştır. Özel Bankacılık için Wolfsberg AML İlkeleri Ekim 2000'de yayımlanmış, Mayıs 2002 ve Haziran 2012'de revize edilmiştir.
İşlem izleme sistemleri (TMS)
İşlem izleme sistemleri, finansal kuruluşların ve denetim otoritelerinin bankacılık sistemindeki işlemleri gözetim altında tutmak için kullandığı araçlardır. Kara para aklama, terörün finansmanı veya diğer mali suçlara işaret edebilecek faaliyetleri tespit ederler. Yedi adımda çalışırlar:
- Veri toplama. Sistem, banka genelinden işlem verilerini toplar: tutar, tarih ve saat, taraflar ile işlemin niteliği.
- Risk profili oluşturma. Bu verilerden hareketle, müşterinin geçmişine, olağan işlem türlerine ve coğrafyasına dayanarak müşterilerin ve işlemlerin risk profillerini oluşturur.
- Kural tabanlı izleme. Önceden tanımlanmış kurallar her işleme uygulanır; örneğin eşik tutarın üzerindeki tutarlar veya kısa sürede gerçekleşen çok sayıda işlem işaretlenir.
- Anomali tespiti. İstatistiksel modeller ve makine öğrenimi, normdan veya müşterinin olağan davranışından belirgin biçimde sapan işlemleri belirler.
- Uyarılar. İşaretlenen bir işlem bir uyarı oluşturur; bu uyarı bir uyum görevlisi veya inceleme ekibi tarafından değerlendirilir.
- İnceleme ve raporlama. İşlemin inceleme sonrasında da şüpheli olmaya devam etmesi halinde banka daha ayrıntılı bir inceleme yürütür ve sonuca bağlı olarak yetkili makama şüpheli işlem bildirimi sunar.
- Sürekli öğrenme. Soruşturma sonuçları kuralları ve modelleri iyileştirmek için kullanılır; böylece tespit zamanla daha isabetli hale gelir.
İşlem izleme sistemi sayesinde banka, riskini daha iyi yönetir, düzenleyici yükümlülüklerini yerine getirir ve finansal suçlarla mücadeleye katkı sağlar.
Terörün finansmanıyla mücadele (CFT)
IFB'nin terörün finansmanıyla mücadele yaklaşımı; risk değerlendirmesi, teknoloji ve denetim otoriteleriyle iş birliğinden oluşan katmanlı bir çerçeveye dayanmaktadır.
Temeller ve risk bazlı yaklaşım
CFT kontrollerimiz, hesap açılışında müşteriye ilişkin Gerekli Özen (Due Diligence) uygulamasını, sürekli işlem izlemeyi ve işaretlenen faaliyetlerin insan incelemesine aktarılmasını bir araya getirir. Modeller, iç sonuçlar ve dış tipolojiler esas alınarak belirli bir döngü dâhilinde gözden geçirilir ve yeniden kalibre edilir.
Tespit istatistiklerini yayımlamıyoruz. Bu nitelikteki rakamlar okuyucu tarafından doğrulanamaz ve altta yatan metodoloji olmaksızın anlamsızdır. Yapacağımız şey, muhabir bankalardan ve düzenleyicilerden gelen belirli soruları uygun gizlilik koşulları çerçevesinde yanıtlamaktır.
Güçlendirilmiş gerekli özen (due diligence) ve gözetim
İlk taramanın ardından, daha yüksek riskli profillere gelişmiş gerekli özen (due diligence) uygulanır:
- Veri analizi. Algoritmalarımız işlem verilerini gerçek zamanlı olarak analiz eder; yerleşik normlardan sapan kalıpları ve anormallikleri işaretler.
- Davranışsal profilleme. Geçmiş veriler ve öngörücü analiz ayrıntılı davranış profilleri oluşturur; böylece uyarı işaretleri erken tespit edilir ve manuel inceleme için iletilir.
- Katmanlı doğrulama. İşaretlenen işlemler, müdahalenin hem hızlı hem de ölçülü olması için otomatik sistemler ve deneyimli personel tarafından birlikte doğrulanır.
Gerçek zamanlı izleme ve otomatik müdahale
- Makine öğrenimi. Sistemlerimiz değişen işlem kalıplarından öğrenir ve yeni tehditlere uyum sağlar; tanımlı eşikler aşıldığında otomatik müdahale devreye girer.
- Derhal üst kademeye taşıma. Potansiyel risk olarak belirlenen bir işlem hemen işaretlenir ve algoritmik hassasiyeti uzman muhakemesiyle birleştiren ikinci aşama incelemesine yönlendirilir.
- Uyarlanabilir modeller. Modellerimiz küresel istihbarat ve dahili performans verilerine dayalı olarak sürekli güncellenir; böylece yeni tipolojilere ayak uydurur.
İş Birliği
Terörün finansmanı sınır tanımaz; bizim yanıtımız da tanımaz. Görüş ve en iyi uygulamaları paylaşmak üzere ulusal denetim otoriteleri ve uluslararası finans kuruluşlarıyla birlikte çalışmaktayız:
- İstihbarat paylaşımı. Uluslararası forumlara katılım ve iş ortağı kurumlarla güvenli veri alışverişi.
- Ortak görev güçleri. Bir tehdit gerektirdiğinde IFB, terörün finansmanına karşı oluşturulan ortak görev güçlerine katkıda bulunur.
Sürekli iyileştirme
CFT prosedürlerimiz, yalnızca son revizyonları kadar güçlüdür. Mali suçlardaki yeni eğilimleri izliyor ve yeni yöntemleri prosedürlerimize dahil ediyoruz; böylece ortaya çıkan tehditlere neredeyse gerçek zamanlı olarak yanıt veriyoruz.
Titiz gerekli özen (due diligence) süreçleri, sağlam teknoloji ve uluslararası iş birliği birlikte, terörün finansmanını tespit eden ve caydıran, sürekli gelişen bir sistem oluşturur. Bu sistem, uluslararası finans sisteminin bütünlüğünü ve müşterilerimiz ile iş ortaklarımızın güvenliğini korur.
Alıcıyı tanıma ve alıcı doğrulaması
IFB'nin güvenlik çerçevesi, alıcıyı tanıma (know-your-payee, KYP) prosedürlerini, alıcı doğrulamasını (verification of payee, VoP) ve terörün finansmanı ile mücadele (CFT) önlemlerimizi birleştirerek dolandırıcılığa, kara para aklamaya ve terörün finansmanına karşı katmanlı bir savunma oluşturur.
Alıcıyı tanıyın (KYP)
Geleneksel kontroller göndericiye odaklanır. KYP ise alıcıya odaklanır ve her lehtarın kimliğinin şüpheye yer bırakmayacak şekilde tespit edilmesini sağlar:
- Kimlik doğrulaması. Her olası lehtar, hem statik veriler hem de dinamik risk göstergeleri kullanılarak yetkili veri tabanları üzerinden kontrol edilir.
- Davranışsal ve işlem profilleme. Algoritmalar, ödeme geçmişini ve davranışları analiz ederek bir risk profili oluşturur ve dolandırıcılığa işaret edebilecek tutarsızlıkları tespit eder.
- Risk bazlı sınıflandırma. Lehtarlar riske göre sınıflandırılır ve gerekli görüldüğü durumlarda, hem kara paraya hem de yanlış yönlendirilen fonlara karşı gelişmiş inceleme uygulanır.
Alıcı doğrulaması (VoP)
Alıcı doğrulaması bir nezaket değil, SEPA Tüzüğü (AB) No 260/2012'yi değiştiren Anlık Ödemeler Tüzüğü, yani (AB) 2024/886 sayılı Tüzük uyarınca yasal bir yükümlülüktür.
9 Ekim 2025'ten itibaren, bir avro bölgesi üyesi ülkede havale hizmeti sunan her ödeme hizmeti sağlayıcısı, yetkilendirmeden önce ödeme yapana ücretsiz olarak bir VoP (Alıcı Doğrulama) kontrolü sunmak zorundadır. Bu yükümlülük, anlık SEPA havalelerinin yanı sıra standart SEPA havalelerini de kapsar. Avro bölgesi dışındaki sağlayıcıların 9 Temmuz 2027'ye kadar süresi vardır.
Nasıl işler
- Ödeyenin hizmet sağlayıcısı, alıcının IBAN numarasını ve adını iletir.
- Talep, SEPA şeması veya bir yönlendirme ve doğrulama mekanizması aracılığıyla alıcının hizmet sağlayıcısına iletilir.
- Alıcının hizmet sağlayıcısı kayıtlarını kontrol eder ve dört sonuçtan birini döndürür: eşleşme, yakın eşleşme, eşleşme yok veya doğrulanamadı.
- Ödemeyi yapan taraf sonucu alır ve devam edip etmeyeceğine karar verir. Ödeme otomatik olarak bloke edilmez.
Müşterilerin en sık gözden kaçırdığı nokta şudur: Ödemeyi yapan taraf, bir uyumsuzluk konusunda uyarıldıktan sonra transferi onaylarsa, fonların amaçlanmayan bir alıcıya ulaşmasından doğan sorumluluk ödeyene aittir. Uyarı riski devreder. Uyarıyı geçmeden önce okuyun.
Avrupa Ödemeler Konseyi VoP Şema Kuralları Kitabı 5 Ekim 2025'te yürürlüğe girmiştir ve sağlayıcılar arasındaki işleyişi düzenlemektedir.
Terörün finansmanıyla mücadele
- Müşteri gerekli özen incelemesi. Sıkı KYC standartları uyarınca, her müşteri en baştan itibaren incelemeden geçirilir.
- Sürekli işlem izleme. Yapay zekâ ve gerçek zamanlı analiz, işlem akışlarını izler ve terörün finansmanına ilişkin belirtileri tespit ederek engeller.
- Uyarlanabilir risk değerlendirmesi. Makine öğrenimiyle sürekli geliştirilen modeller, yeni tehditlere uyum sağlayan risk skorları sunar.
Tek bir çerçeve, birden fazla katman
- Genel gözetim. Lehdar doğrulaması, ödeme talimatlarının analizi ve sürekli izleme birlikte, tek bir arıza noktası bırakmaz.
- Makineler ve insanlar. Algoritmalar anında tespit sağlar; deneyimli personel ise derinlemesine inceleme ve bağlam sunar.
- Uluslararası iş birliği. Dünya genelinde denetim otoriteleri ve finansal kuruluşlarla çalışıyoruz; böylece tedbirlerimiz güncel standartlara ve tehdit istihbaratına uygun olur.
- Uyarlanabilirlik. Finansal suçlar hızla değişmektedir; sürekli yatırımlarımız önlemlerimizin bu değişimin önünde kalmasını sağlar.
KYP, VoP ve CFT uygulamaları sayesinde IFB'deki her işlem titiz bir incelemeye tabi tutulur. Bu yaklaşım, tehditleri ortaya çıkmalarını beklemeden öngörür ve mali sistemin bütünlüğünü korur.