Egemen Kurum Finansmanı Çözümleri
Ulusal Hedefleri Ekonomik Gerçekliğe Dönüştürmek
Mali ihtiyatın iddialı ulusal kalkınma hedefleriyle buluştuğu bir dönemde IFB, tam da bu gerilime yönelik egemen finansman çözümleri tasarlamaktadır. Modern hükümetlerin geleneksel kredilendirmenin ötesinde bir şeye ihtiyaç duyduğunu biliyoruz: mali egemenliği koruyarak dönüştürücü sermayeye erişim sağlayan yenilikçi finansal mühendislik talep etmektedirler.
Egemen Finansman Araçlarına İlişkin Eksiksiz Ürün Yelpazemiz
Gelir Menkul Kıymetleştirme Programları
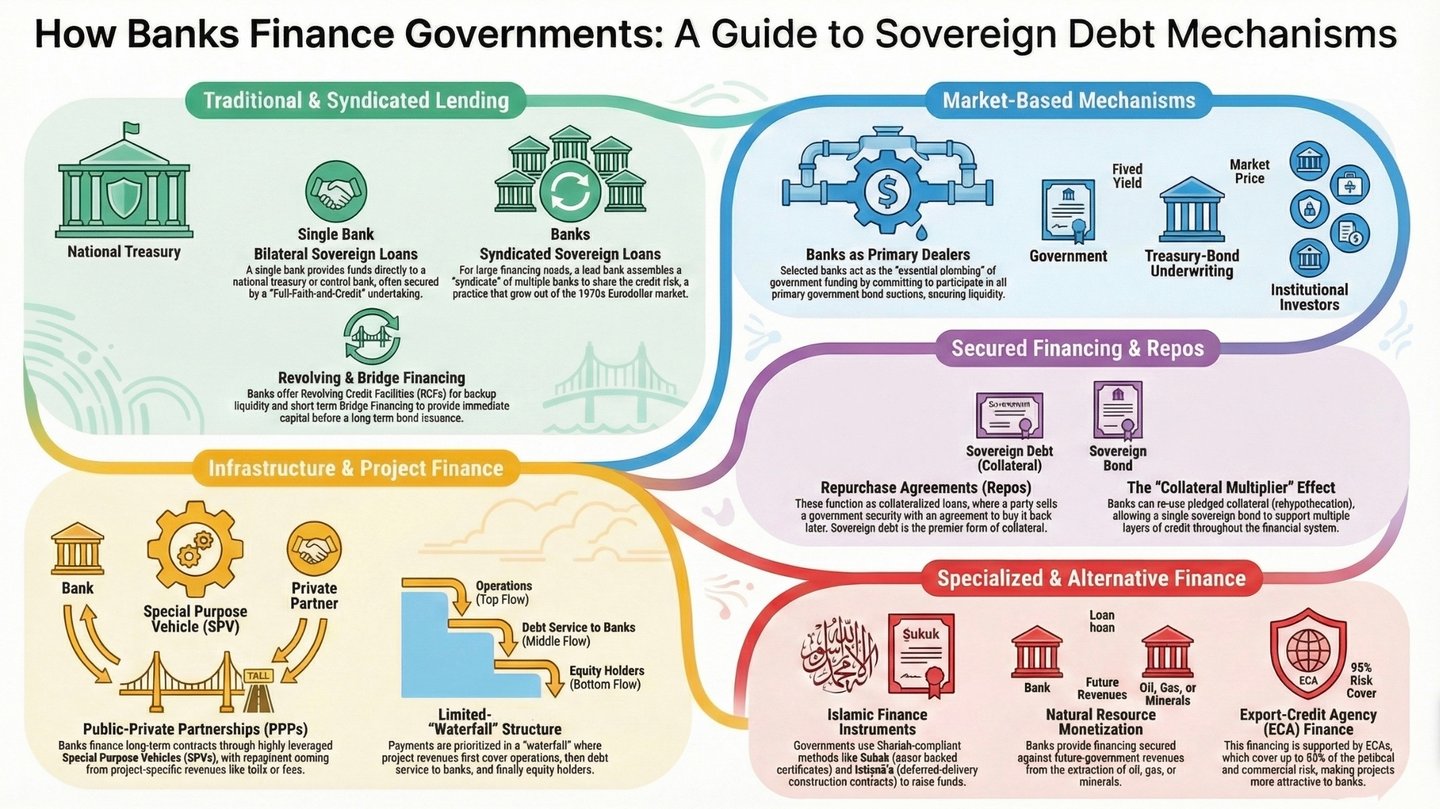
Tanımlanabilir kamu gelir akışlarının, belirli bir kalkınma amacına yönelik bir finansmanı destekleyip destekleyemeyeceğini değerlendiriyoruz. Değerlendirme; gelirlerin devrine veya rehnine ilişkin yasal yetkiyi, bu gelirlerin geçmiş performansını, tahsilat kontrollerini, rekabet eden hak taleplerini ve ekonomik şoklara duyarlılığı kapsar. Gelecekteki tahsilatların rehnedilmesi sermayeyi öne çeker, ancak aynı zamanda gelecekteki mali kaynakları da bağlar. Ortaya çıkan borç, garanti ve koşullu yükümlülüklerin, yürürlükteki kamu maliyesi çerçevesi uyarınca değerlendirilmesi ve raporlanması gerekir. Fiyatlama ve elde edilebilecek tutarlar, bu bulgulara ve yatırımcı talebine bağlıdır.
Doğal Kaynakların Nakde Dönüştürülmesine Yönelik Finansman Olanakları
Gelecekteki devlet hakkı (royalty) gelirleri veya ihracat alacakları; üretim, mülkiyet, tahsilat hakları ve mevcut hacimler bağımsız olarak tespit edilebiliyorsa finansmanı destekleyebilir. Her türlü teklif; emtia fiyatlarındaki oynaklık, işletme ve teslimat riskleri, gelirler üzerindeki mevcut talepler ve Devletin süregelen mali ihtiyaçları açısından test edilmelidir. Gelecekteki kaynak gelirlerine karşı finansman sağlamak geri ödeme yükümlülükleri doğurur; tek başına kamu borçluluğunu azaltmaz veya rezervleri korumaz. IFB, bir yapıyı önermeden önce tüm ekonomik ve mali maliyeti değerlendirir.
Kamu-Özel Sektör Ortaklığı Yoluyla Altyapı Geliştirme
IFB, bir kamu-özel iş birliği modelinin geleneksel kamu alımlarına ve finansmanına kıyasla daha iyi değer sağlayıp sağlamadığını değerlendirir. Proje gelirleri geri ödemeye katkıda bulunabilir; ancak hükümetler, kullanılabilirlik ödemeleri, garantiler, asgari gelir taahhütleri, fesih ödemeleri veya bir kamu alıcısına verilen destek yoluyla maruz kalmaya devam edebilir. Bu doğrudan ve şarta bağlı taahhütlerin ölçülmesi, onaylanması, bütçelenmesi ve izlenmesi gerekir. Projeye özgü finansman, riskleri daha etkin biçimde dağıtabilir; ancak genel bütçeyi kendiliğinden yalıtmaz.
Özel Amaçlı Araç Yapısı
Özel amaçlı bir yapı, mülkiyeti açıkça belirleyebilir, proje nakit akışlarını ayrıştırabilir ve Devlet, yatırımcılar ve işletmeciler arasındaki sözleşmesel hakları tanımlayabilir. Bu yapının kurulması, ilgili borçlanmanın veya taahhütlerin kamu hesaplarına dâhil edilip edilmeyeceğini ya da egemen kredi değerlendirmelerini etkileyip etkilemeyeceğini belirlemez. Bu değerlendirme, Devletin kontrolünün, garantilerinin, ödeme yükümlülüklerinin ve risk maruziyetinin özüne bağlıdır ve geçerli hukuk ile muhasebe standartları çerçevesinde yapılır. IFB, özel amaçlı yapıları yönetişimi ve icra edilebilirliği iyileştirdikleri durumlarda kullanır; ilgili mali taahhütler açıkça belirtilir.
Yenilikçi Tahvil Yapılandırması ve Plasmanı
Egemen riski gelir kaynağına göre bölümlendiren, farklı uluslararası sermaye kesimlerini çeken hedefli yatırım fırsatları yaratan gelişmiş tahvil yapılarına öncülük ediyoruz. Belirli gelir akışlarını ayrı yatırımcı sınıflarına tahsis eden dilimli yaklaşımımız, egemen kurumun yatırımcı tabanını genişletirken fiyatlamayı da optimize eder.
Rezervle Desteklenen Kredi Olanakları
Önemli döviz rezervlerine veya çok taraflı garantilere erişimi olan ülkeler için, bu güçlü yönlerden yararlanarak tercihli koşullar elde etmeye yönelik geliştirilmiş kredi imkânları yapılandırıyoruz. Her türlü rezerv taahhüdü, teminat düzenlemesi veya üçüncü taraf garantisi; maliyeti, kullanılabilir likidite üzerindeki etkisi, hukuki icra edilebilirliği ve egemen devletin mali ve rezerv raporlamasındaki işlemi bakımından değerlendirilir. Tercihli koşullar, piyasada sınanacak bir hedeftir; güvence altına alınmış bir sonuç değildir.
IFB Farkı
Üstün Uzmanlık
Egemen finansman ekibimiz, modern hükümetlerin karşı karşıya olduğu kendine özgü kısıtları ve fırsatları bilen eski hazine yetkililerinden, merkez bankacılarından ve sermaye piyasalarının deneyimli isimlerinden oluşmaktadır.
Küresel Erişim, Yerel Anlayış
Başlıca finans merkezlerindeki ve gelişmekte olan piyasalardaki varlığımızla, uluslararası en iyi uygulamaları yerel koşulların isabetli bir şekilde değerlendirilmesiyle bir araya getiriyoruz.
Risk Azaltımında Mükemmeliyet
Oluşturduğumuz her yapı, sendikasyon stratejilerinden teminat mekanizmalarına kadar birden fazla risk azaltma katmanı içerir ve ekonomik döngüler boyunca dayanıklı sonuçlar sağlar.
Şeffaf Ortaklık
Egemen finansmanın mali şeffaflığı gizlememesi, aksine güçlendirmesi gerektiğine inanıyoruz. Yapılarımız, en yüksek uluslararası açıklama ve yönetişim standartlarını karşılayacak şekilde tasarlanmıştır.
Vizyonu Gerçeğe Dönüştürmek
Ulusal hedeflerden ekonomik başarıya uzanan yol, sermayeden fazlasını gerektirir: mali sorumluluk ile kalkınma zorunlulukları arasındaki hassas dengeyi anlayan bir ortak gerektirir. IFB tam da bu ortaklığı sunmaktadır.
Egemen kurumları, aşağıdaki adımları içeren kapsamlı bir tanılama sürecinde bizimle birlikte çalışmaya davet ediyoruz:
- Size özgü gelir yapılarını ve varlık tabanlarını analiz edin
- Risk parametrelerinizle uyumlu optimal finansman yapılarını belirleyin
- Mali esnekliği koruyan ve dönüştürücü sermaye sağlayan özel çözümler tasarlayın
- İşlemleri hassasiyetle, şeffaflıkla ve egemen çıkarlarınıza yönelik sarsılmaz bir bağlılıkla gerçekleştirin
Dönüşümünüzü Başlatın
Küresel sermaye piyasaları uzmanlığı ile egemen finansman inovasyonunun bir araya gelmesi, IFB'yi ulusal kalkınmada ideal ortağınız konumuna getirmektedir. Ekonomik hedeflerinize hizmet etmek üzere tüm yetkinliklerimizi devreye sokmaya hazırız.
Gizli bir istişareye başlamak için Egemen Finansman Bölümümüzle iletişime geçin. Mali egemenliğinize saygı gösteren ve ülkenizin ekonomik potansiyelini harekete geçiren finansal çözümleri birlikte tasarlayacağız.
IFB: Egemen Hedeflerin Finansal Yenilikle Buluştuğu Yer
Egemen finansman ihtiyaçlarınıza ilişkin gizli görüşmeler için lütfen doğrudan Küresel Egemen Finansman Başkanımızla iletişime geçiniz. Tüm talepler azami ihtiyat ve diplomatik protokol çerçevesinde ele alınmaktadır.
Egemen ve Yarı Egemen Kurumlara Yönelik Proje Finansmanı Derlemesi
Yönetici Girişi – Finansman Açığının Teşhisi
Gelişmekte olan piyasalarda kamuya duyurulan birçok altyapı girişimi finansal kapanışa ulaşamamaktadır. Yinelenen sorun yapısal uyumsuzluktur: bakanlıklar çoğu zaman yurt içi ihale kurallarını veya geçmişte kalmış bağışçı şablonlarını, risk dağılımı, vade, teminat paketi ve fiyatlaması artık yatırımcı beklentileriyle örtüşmeyen sermaye piyasası işlemlerine uygulamaktadır. Kaçınılmaz sonuç; durgun bir ihale, yeniden fiyatlanan marjlar veya doğrudan iptaldir.
IFB’nin Egemen ve Yarı Egemen (SQS) masası, bu uyumsuzluğu gidermek için kurulmuştur. Sermaye yapısını yeniden kurgulayarak işe başlıyoruz; böylece daha ilk kazma vurulmadan her risk, onu taşımaya en uygun bilançoya aktarılır, ücretler mali manevra alanını korumak amacıyla şeffaf biçimde baştan tahsil edilir ve sözleşme taahhütleri piyasa dengesini sağlayan güncel düzeyleri yansıtır.
I. Finansman Yöntemlerine Genel Bakış
Egemen finansman yöntemleri
| # | Yöntem | Gösterge vade | Tipik kullanım | Peşin mesleki ücretler ve düzenleyici (arranger) ücretleri |
|---|---|---|---|---|
| 1 | İkili egemen kredi | 3–15 yıl | Bütçe desteği; küçük ölçekli yatırım malı ithalatı | Sabit hizmet ücreti (retainer), teknik gerekli özen (due diligence) ücreti, yapılandırma ücreti |
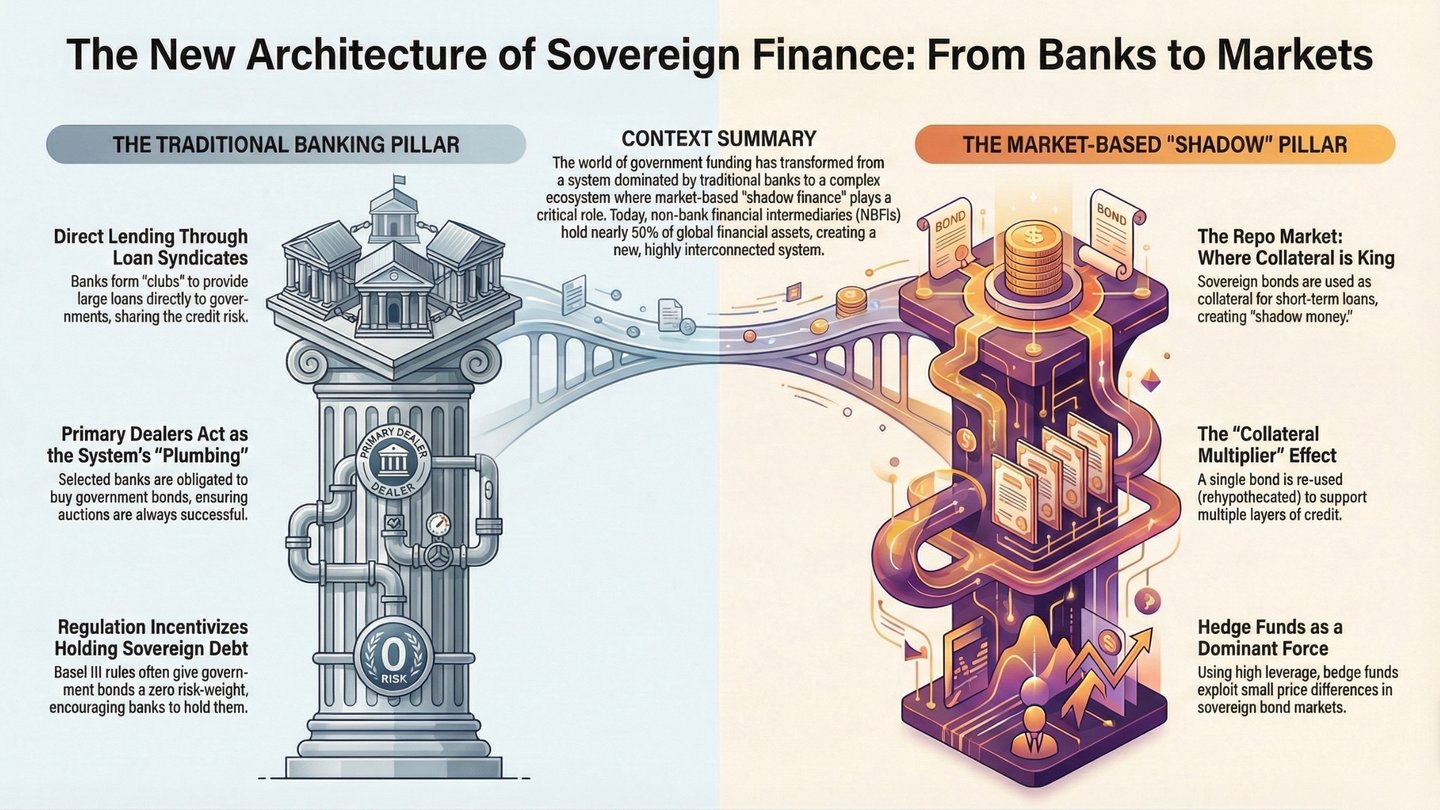
| 2 | Egemen sendikasyon kredisi | 5–12 yıl | 300 milyon USD veya üzeri mali ya da döngü karşıtı finansman imkânı | Garantörlük ücreti, sendikasyon ücreti, sözleşme fesih ücreti |
| 3 | Devlet tahvili ihracına aracılık (underwriting) | 5–30 yıl | Güçlü döviz cinsinden gösterge veya yerel tahvil piyasasında piyasa yapıcılığı | Garantörlük farkı (underwriting spread), halka arz tanıtım turu (roadshow) koordinasyon ücreti |
| 4 | Sınırlı rücu haklı proje finansmanı | 8–25 yıl | Enerji, ulaştırma, dijital altyapı | Model denetim ücreti, ESG doğrulama ücreti, yapılandırma ücreti |
| 5 | Kamu-özel sektör ortaklığı borcu (BOT, DBFO) | 10–35 yıl | Paralı otoyol, havalimanı, hastane, su arıtma (tuzdan arındırma) tesisi | Danışmanlık sözleşmesi ücreti (retainer), imtiyaz ihalesi danışmanlık ücreti, borç finansmanı düzenleme ücreti |
| 6 | İhracat kredisi (alıcı kredisi) | 5–15 yıl | Yabancı içeriği %30 veya daha fazla olan EPC sözleşmesi | ECA prim işleme marjı, hukuki dokümantasyon ücreti |
| 7 | Satıcı kredisi ve alacakların iskontosu | 1–5 yıl | Raylı sistem araçları, BİT donanımı, savunma malzemeleri | Alacaklar üzerinden iskonto marjı, yapılandırma ücreti |
| 8 | Döner ve standby kredi limiti | 1–4 yıl | Döviz tamponu, afet müdahalesi likiditesi | Taahhüt komisyonu, ajan banka ücreti |
| 9 | Köprü finansmanı | 24 aya kadar | Eurobond veya çok taraflı finansman kuruluşu kullandırımına köprü finansman | Taahhüt (garantörlük) ücreti, swap işlem marjı |
| 10 | Koşullu kredi imkânı (felaket DDO, pandemi DDO) | 15–20 yıl (3–5 yıllık kullanım dönemi) | İklim, emtia fiyatı veya sağlık kaynaklı şoklar | Düzenleme ücreti, önceden fonlanan kullandırım taahhüt ücreti |
| 11 | İslami finans (sukuk, istisna‘, icara) | 5–20 yıl | Yurt içi yatırımcı tabanı, Şeriat uyumlu yetki alanları | Şeriat yapılandırma ücreti, sertifika düzenleme ücreti |
| 12 | Yeşil, sosyal veya sürdürülebilirlik bağlantılı tahvil ya da kredi | 5–30 yıl | İklim değişikliğinin azaltılması, sosyal konut, SKH uyumlu | Etki doğrulama ücreti, KPI kalibrasyon ücreti |
| 13 | Emtia teminatlı “altyapı karşılığı kaynak” kredisi | 5–15 yıl | Petrol teminatlı rafineriler, maden demiryolu bağlantı hatları | Alım taahhüdü (off-take) değerleme ücreti, riskten korunma işlemi marjı |
| 14 | Borç-doğa veya borç-kalkınma takası | Müşteriye özel | Koruma amaçlı vakıf finansmanı, politika reformu | Swap yapılandırma ücreti, izleme mütevelli ücreti |
| 15 | Devlete ait bir işletmede özkaynak veya özkaynak benzeri pay | Açık | Telekomünikasyon, kamu hizmetleri, limanlar | Yerleştirme ücreti, temettü izleme ücreti |
BOT: yap-işlet-devret; DBFO: tasarla-inşa et-finanse et-işlet; EPC: mühendislik, tedarik ve inşaat; ECA: ihracat kredi kuruluşu; DDO: ertelenmiş kullanım opsiyonu; KPI: temel performans göstergesi.
II. Her Bir Enstrümanın Ayrıntılı Anlatımı
1. İkili Egemen Kredi
- Özet. IFB, Hazine'yi veya merkez bankasını doğrudan finanse eder. Belgelendirme kısa formda olup elde edilen kaynaklar esnek biçimde kullanılabilir.
- Teminat. Tam İtibar ve Kredi (Full-Faith-and-Credit, FF&C) taahhüdü ile birlikte negatif rehin ve pari passu hükümleri.
- Fiyatlama Referansı. Egemen ihraççının Eurobond eğrisi esas alınarak, vade ve likiditeye göre ayarlanarak fiyatlanır.
- Peşin Ücretler.
- Görevlendirme sırasında ön ödeme (USD 0,5-1,0 milyon).
- Teknik Gerekli Özen (Due Diligence) Koordinasyon Ücreti (Dört Büyük denetim firması fatura tutarlarına %5-8 ilave).
- Yapılandırma Ücreti (kredinin 50-100 baz puanı), kredi onayı üzerine kaydedilir.
2. Sendikasyon Egemen Kredisi
- Neden sendikasyon? 300 milyon USD'yi aşan işlem büyüklükleri ve Basel konsantrasyon sınırları bir konsorsiyum oluşturulmasını gerektirmektedir.
- IFB'nin Rolü. Yetkilendirilmiş Baş Düzenleyici (MLA), %100 oranında taahhüt (underwriting) üstlenir, katılım paylarını tahsis eder ve Kredi Kullandırma Aracısı (Facility Agent) olarak görev yapmayı sürdürür.
- Ücret Yapısı.
- Hizmet Taahhüt Bedeli (iade edilmez).
- Taahhüt (Underwriting) Ücreti (taahhüt edilen fiyat ile dağıtım fiyatı arasında 75-200 baz puanlık “brüt” marj).
- Sendikasyon / Katılım Ücreti (MLA tarafından alıkonulan 25-75 baz puanlık pay).
- Borçlunun başka bir düzenleyiciye yönelmesi halinde ödenecek Cayma (İptal) Ücreti (2-5 milyon USD).
3. Devlet Tahvili Aracılığı (Underwriting)
- Yapı. Konvertibl döviz cinsinden Regulation-S/144A küresel tahvil veya yerel para cinsinden gösterge niteliğinde ihraç.
- Risk Devri. IFB, sabit bir "take-down" getirisini taahhüt eder ve varlıkları piyasa denge fiyatından varlık yöneticilerine satar.
- Ekonomik koşullar. 40-200 baz puan tutarında Yüklenim Marjı ve buna ek olarak Tanıtım Turu (Roadshow) Koordinasyon Ücreti (yaklaşık 300 bin USD).
4. Sınırlı Rücu Haklı Proje Finansmanı
- Nakit Akışı Önceliği. Ödeme sırası: işletme giderleri ve vergiler → kıdemli borç servisi → Borç Servisi Yedek Hesabı (DSRA) takviyesi → bakım rezervi → özkaynak sahiplerine dağıtımlar (kilitleme testine tabi).
- Tipik Güçlendirmeler. Çok taraflı Kısmi Risk Garantisi (Partial-Risk Guarantee, PRG), Siyasi Risk Sigortası (Political-Risk Insurance, PRI), escrow, devralma hakları (step-in rights).
- Modelleme Zorunluluğu. IFB, bağımsız bir Model Denetimi (USD 0,15-0,35 milyon) talep eder ve Finansal Model İnceleme Ücreti (USD 0,2 milyon) tahsil eder.
5. Kamu-Özel Sektör Ortaklığı (PPP) Borcu
- İmtiyaz Türleri. BOT (Yap-İşlet-Devret), DBFO (Tasarla-Yap-Finanse Et-İşlet).
- Fesih Ödemeleri. Hükümet, siyasi mücbir sebep halinde öncelikli borcu önceden belirlenmiş özkaynak iç verim oranı üzerinden geri ödemeyi taahhüt eder.
- Danışmanlık Ücretleri. İmtiyaz Teklifi Danışmanlığı (USD 1-3 milyon) ve Borç Düzenleme Ücreti (75-125 baz puan).
6. İhracat Kredisi / Alıcı Kredisi
- Teminat. Almanya'nın federal Hermes teminatı veya SACE (İtalya) gibi bir ihracat kredi kuruluşu (ECA) tarafından siyasi ve ticari riskin %95'ine kadarı.
- OECD Primi. OECD Düzenlemesi uyarınca ülke risk kategorisine ve vadeye göre belirlenir; genellikle krediye dâhil edilerek finanse edilir.
- IFB Marjı. Finanse edilen prim üzerinden %3-5 oranında İşlem Marjı alıkoyar.
7. Satıcı Kredisi ve Alacak İskontosu
- İşleyiş. EPC müteahhidi bonoları kabul eder; IFB bunları iskontolu olarak satın alır (SOFR veya €STR gibi risksiz referans faiz oranı artı marj).
- Peşin Gelir. İskonto Marjı (nominal değerin %3-5'i) derhal gelir olarak kaydedilir.
8. Döner ve Yedek (Stand-by) Kredi Limiti
- Kullanım Disiplini. Kullanılabilirlik süreleri 12-48 ay; kullanılmayan taahhüt için Taahhüt Komisyonu imza tarihinden itibaren 30-75 baz puan.
- Amaç. Döviz tamponu, pandemi likiditesi, hızlı yeniden inşa.
9. Köprü Finansmanı
- Zamanlama Arbitrajı. Egemen kurum altı ay sonra Eurobond ihraç eder; IFB ise şimdiden köprü finansmanı sağlar.
- Peşin Kazançlar. Taahhüt (Underwriting) Ücreti 100-150 baz puan; Swap İcra Marjı 5-10 baz puan.
10. Koşullu Kredi İmkânı (Cat-DDO, Pandemic-DDO)
- Tetikleyici. Resmî afet ilanı, emtia fiyatlarında %20'yi aşan düşüş veya WHO* tarafından uluslararası önemi olan halk sağlığı acil durumu ya da pandemi acil durumu ilan edilmesi.
- Ücret Yapısı. Tek seferlik Düzenleme Ücreti 70-100 baz puan; Kullanılabilirlik Ücreti 35-75 baz puan olup imza anında finanse edilir.
* WHO = Dünya Sağlık Örgütü.
11. İslami Finans Araçları
- Sukuk. Varlığa dayalı sertifikalar; kupon yerine kira gelirleri ödenir.
- Istiṣnāʿa. Ertelenmiş teslimli imalat sözleşmesi; banka inşaatı finanse eder, varlığı maliyet artı kâr marjıyla satar.
- Ücretler. Şeriat Yapılandırma Ücreti (ihracın %0,1'i), Sertifika İhraç Ücreti (%0,2-0,4).
12. Yeşil / Sosyal / Sürdürülebilirlik Bağlantılı Kredi veya Tahvil
- Fiyatlama Kademesi. KPI'lar (ör. CO₂/MWh, kadın istihdam oranı) karşılandığında marj 25 baz puan düşer; karşılanmadığında artar.
- Doğrulama. Etki Doğrulama Ücreti (USD 100-250 bin) ve KPI Kalibrasyon Ücreti (USD 75-150 bin).
13. Emtia Teminatlı "Kaynak Karşılığı Altyapı" Kredisi
- Geri ödeme. Fiziki varil/ton veya nakde çevrilmiş ihracat alacakları escrow hesabına aktarılır.
- Tampon. IFB emtia masası tarafından gerçekleştirilen Emtia Fiyat Riski Koruması (koruma işlemi uygulama marjı: nominal tutarın yaklaşık %1'i).
14. Doğa / Kalkınma Karşılığı Borç Takası
- Yapı. IFB, USD cinsi borcu nominal değerin yüzde 70-80'i üzerinden geri satın alır; egemen kurum nominal değer üzerinden yeni bir yerel para birimi cinsi tahvil ihraç eder; aradaki fark koruma vakfını finanse eder.
- Ücretler. Swap Yapılandırma Ücreti (nominal tutarın %1-1,5'i), İzleme Mütevellisi Ücreti (yıllık yaklaşık 100.000 USD).
15. Devlete Ait İşletmelerde Özkaynak ve Özkaynak Benzeri Finansman
- Araç Karması. Adi hisseler, itfa edilebilir imtiyazlı hisseler, sermaye ortakları tarafından sağlanan sübordine krediler.
- Peşin Ücret Yapısı. Yerleştirme Ücreti (yatırılan özkaynağın %2-3'ü) ve Temettü İzleme Ücreti (yıllık 50.000 USD).
III. Öne Çekilmiş Gelir Mimarisi (Ayrıntılar)
Egemen finansman: aşamalara göre ücretler
| Aşama | Ücret | Tipik tutar | Bankanın kâr ve zarar tablosunda muhasebeleştirme |
|---|---|---|---|
| Yetki | Sabit Danışmanlık Ücreti (Retainer) | 0,4–1,5 milyon USD | Anında nakit geliri |
| Fesih bedeli (break-up fee) | USD 2–5 milyon (koşullu) | Alındığı gün | |
| Fizibilite | Teknik gerekli özen (due diligence) kapsamının artırılması | Denetçi faturasının %5–10'u | Net gelir (sermaye hariç) |
| Finansal model incelemesi | 150.000–350.000 USD | Ücret ve komisyon kalemi | |
| ESG doğrulaması | USD 100.000–250.000 | Ücret ve komisyon kalemi | |
| Yapılandırma | Yapılandırma veya düzenleme ücreti | Kredi tutarının 50–150 baz puanı | İlk günden itibaren etkin faiz yöntemiyle itfa (UFRS 9) |
| Garantili ihraç (Underwriting) | Yüklenim komisyonu | 75–200 baz puan brüt | İşlem gelirleri |
| Sendikasyon | Sendikasyon ücreti | 25–75 baz puan | Tahsis üzerine |
| Kapanış | Temsilci (ajan) banka ve teminat vekili ücreti (1. yıl) | USD 100.000–250.000 | İmza anında nakit |
| İhracat kredi kuruluşu (ECA) primi işlem marjı | Primin %3–%5'i | Prim ödemesinde nakit | |
| Döviz veya faiz riskinden korunma teminatı | itibari tutarın 5–15 baz puanı | İşlem gelirleri | |
| Taahhüt komisyonu (kullanılmayan tutar) | yıllık 30–75 baz puan | Üç aylık nakit | |
| Kullandırım sonrasında | BHRH (DSRA) yatırım marjı | DSRA bakiyesi üzerinden %1,5–%2 | Net faiz geliri |
| Kupon swapında pozitif taşıma getirisi (carry) | Değişken | İşlem gelirleri |
IV. Yardımcı Danışmanlık ve Risk Yönetimi Hizmetleri
- Basel III Nihai Sermaye Avantajı Optimizasyonu – çıktı tabanı %72,5'e ulaşırken (Basel takvimine göre 2028; AB'de 2030) getirileri korumak amacıyla getiriye dahil ücret ile peşin ücret karışımının uyarlanması.
- Sürdürülebilirlik Bağlantılı Fiyatlama Laboratuvarı – Hazine birimlerinin (i) güvenilir olacak kadar iddialı ve (ii) taahhüt (covenant) rejimi çerçevesinde gerçekçi biçimde ulaşılabilir KPI'lar belirlemelerine yardımcı olur.
- Emtia Gelirleri Stres Modellemesi – Fiyat patikalarının Monte Carlo simülasyonu; korumalı ve korumasız senaryolar altında Borç Servis Karşılama Oranlarının (DSCR) olasılıksal dağılımlarını sunar.
- Duruma Bağlı Borç Araçları – GSYH'ye endeksli varantlar, felaket durumunda ödeme erteleme maddeleri, enflasyona endeksli kademeli artışlar.
- Yerel Para Birimi Piyasasının Geliştirilmesi – IFB, ilk yerel para birimi cinsi gösterge niteliğindeki ihracın çıpa yatırımcısı olarak rol üstlenmekte ve yurt dışı yatırımcıları çekmek üzere çift kote düzenlemektedir.
Son Söz
IFB’nin felsefesi açıktır: teşvikleri uyumlaştırmak, şeffaflığı en baştan sağlamak, kalan riski sendike etmek. Keskin yapılandırma becerisini disiplinli bir ücret mimarisiyle birleştirerek, bir hükümetin hedef niteliğindeki proje listesini bankaların finanse edebileceği bir dizi kapanışa dönüştürürüz: her biri siyasi, piyasa ve icra risklerine karşı güçlendirilmiş, her biri dünün gerçekçi olmayan beklentileri yerine sermayenin bugünkü gerçek maliyetiyle fiyatlanmış.
Belirli bir egemen kurum veya proje portföyü için gizlilik esasına dayalı kapsamlı bir inceleme talep etmeniz halinde, SQS masamız size uygun bir zamanda özel bir çalıştay düzenlemekten memnuniyet duyacaktır.
Zoom Video Konferansına Hazır mısınız?