Egemen Kurumlar
Ulusal Kalkınma Sermaye İmkânı
Ulusal Kalkınma Sermaye İmkânı
Üretken ulusal varlıkların disiplinli egemen sermaye yapılandırması yoluyla finanse edilmesi
Bir ülkenin altyapı ve sanayi geliştirme kapasitesi, yalnızca sermayenin nominal olarak mevcut olmasına bağlı değildir. Bu kapasite, bir projenin Devletin sürdürebileceği yükümlülükler çerçevesinde hazırlanıp yetkilendirilebilmesine, finanse edilebilmesine ve işletilebilmesine bağlıdır.
Uyumsuzluk bilinen bir sorundur. Altyapı on beş veya yirmi yıl boyunca sermaye gerektirirken, mevcut banka finansmanının vadesi çok daha kısa olabilir. Bir proje gelirini yerel para biriminde elde ederken, ithal ekipmanı ve dış borcu dolar veya euro cinsinden olabilir. Yurt içi emeklilik ve sigorta fonları önemli ölçüde uzun vadeli tasarruf barındırabilir; ancak yönetişim, likidite ve risk özellikleri yatırım yetkilerine (mandate) uygun enstrümanlardan yoksun olabilir.
Uluslararası yatırımcılar ise bir egemen kredi notunu görebilir, ancak belirli bir varlığın risklerini devletin bütününün risklerinden ayırt edemeyebilir.
International Finance Bank LTD'nin Ulusal Kalkınma Sermayesi Programı, bu soruları doğru sırayla ele almaya yönelik bir görevlendirmedir. IFB, usulüne uygun olarak yetkilendirilmiş egemen ve kamu sektörü müşterileriyle birlikte belirli bir projeyi veya portföyü değerlendirir, uygun bir finansman mimarisi tasarlar, olası risk paylaşımı düzenlemelerini inceler ve yurt içi ile uluslararası kurumsal sermayenin kabul edilebilir koşullarda harekete geçirilip geçirilemeyeceğini test eder.
Finansman İmkânı önceden onaylanmış bir kredi limiti, sürekli kullanıma hazır bir yatırımcı fonu havuzu veya belirli bir faiz oranı taahhüdü değildir. Sunduğu çıktı, bir finansman kararına ulaşmaya yönelik, kanıta dayalı bir yol haritasıdır. Bazı durumlarda bu yol, bir sermaye piyasası aracına veya proje finansmanı işlemine uzanacaktır. Diğer durumlarda ise olağan devlet borçlanmasının, uygun koşullu finansmanın, doğrudan bütçeden finansmanın veya ertelemenin daha isabetli bir seçenek olduğu sonucuna varılacaktır.
Görev, ulusal bilançodan başlar
Önerilen bir finansman, Devletin mevcut yükümlülükleriyle birlikte değerlendirilmelidir. Bu nedenle IFB'nin ilk çalışması, hükümetin borç profilini, yeniden finansman yoğunlaşmalarını, para birimi bileşimini, borç servisi kapasitesini, mevcut garantileri ve ilgili kamu işletmelerinin yükümlülüklerini inceler. Önerilen işlemin iç hukuk, mali raporlama kuralları ve uygulanabilir borç tavanları veya finansman programları çerçevesindeki durumunu da dikkate alır.
Bu durum, bir proje ayrı bir tüzel kişilik olarak kurulmuş olsa dahi geçerlidir. Özel amaçlı bir şirket sahipliği netleştirebilir ve proje hesaplarını ayırabilir; ancak varlığı tek başına egemen bir garantinin, bir kullanılabilirlik ödemesinin, asgari gelir taahhüdünün veya temel bir kamu hizmetinin Devlet tarafından kurtarılacağı beklentisinin ekonomik etkisini ortadan kaldırmaz. Doğrudan ve şarta bağlı taahhütler belirlenmeli, mümkün olduğunda değerlenmeli, onaylanmalı ve yürürlükteki çerçeve uyarınca raporlanmalıdır. Dünya Bankası rehberliği, hükümetlerden kamu-özel ortaklıklarından doğan mali taahhütleri değerlendirmelerini, bütçelemelerini, izlemelerini ve kamuoyuna açıklamalarını özellikle talep etmektedir.
IMF–Dünya Bankası borç sürdürülebilirliği analizi kullanan ülkelerde, önerilen yükümlülükler ve olası şoklar da bu analiz çerçevesinde değerlendirilmelidir. Çerçeve, temel borç dinamiklerini ve koşullu yükümlülükler, emtia fiyatları, doğal afetler ve piyasa finansmanı şokları gibi riskleri incelemektedir.
Temel soru, bir işlemin belirli bir muhasebe kaleminin dışına yerleştirilip yerleştirilemeyeceği değildir. Asıl soru, Devletin fiili yükümlülüklerini, olumsuz koşullar dahil gerçekçi koşullar altında karşılayıp karşılayamayacağıdır.
Fasiliteye hangi projeler kabul edilebilir
Fasilite, açıkça belirlenmiş bir kamu yararı amacı ve tanımlanabilir bir finansman ihtiyacı bulunan projeler veya portföyler için tasarlanmıştır. Olası sektörler arasında elektrik üretimi ve iletimi, su sistemleri, limanlar ve lojistik, üretken tarım, sanayi işleme tesisleri ve yurt içinde değer yaratımını destekleyen diğer altyapı yer almaktadır.
Projeler farklı ödeme modellerine sahip olabilir. Aralarındaki farklılıklar korunmalıdır:
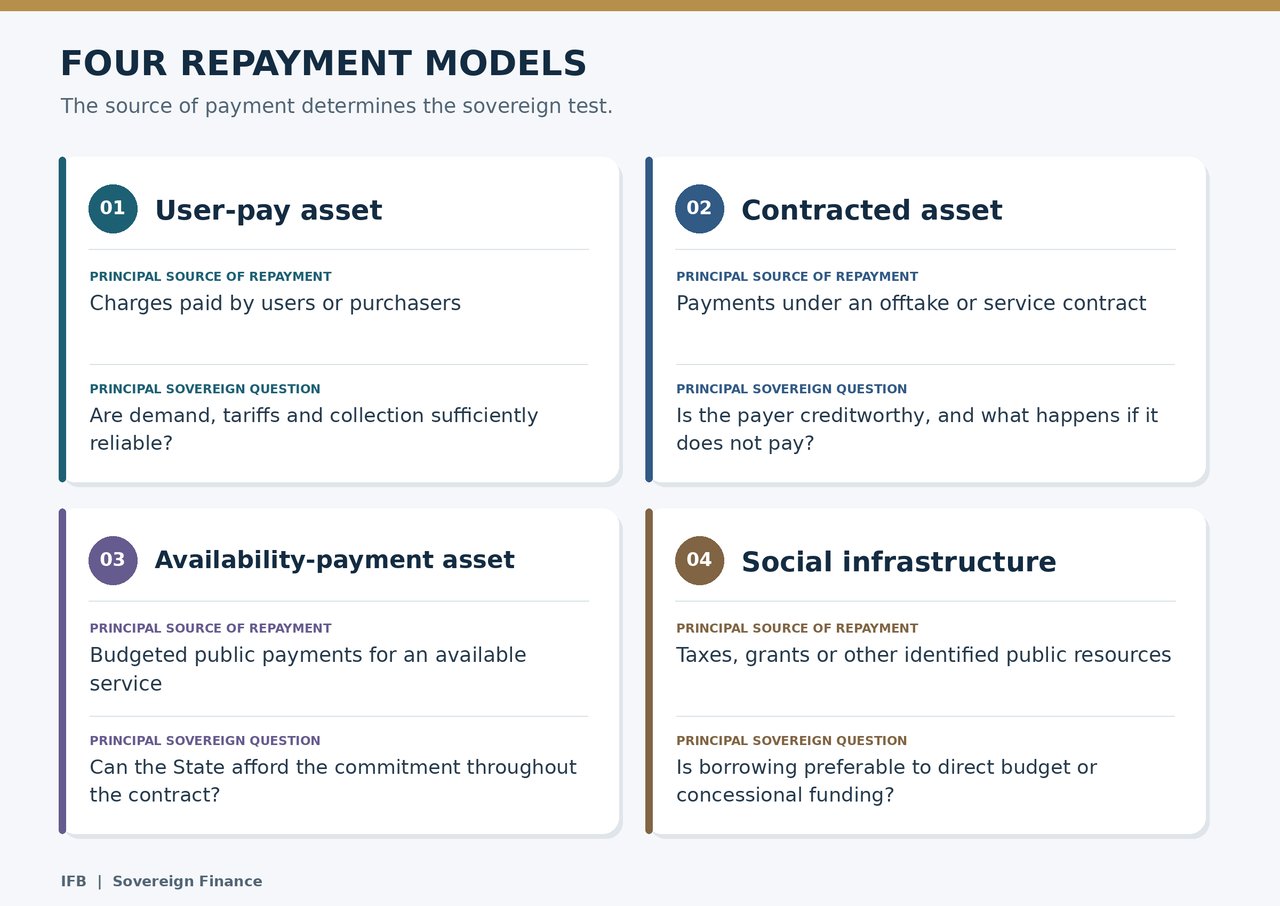
Bir okul veya hastane, proje geliri üretmeden de olağanüstü ekonomik ve toplumsal değer sağlayabilir. IFB, toplumsal getirisini borç servisi için kullanılabilir nakit gibi sunmaz. Bu tür varlıklar için açık ve karşılanabilir bir kamusal ödeme kaynağı ya da uygun başka bir finansman biçimi gerekir.
Proje hazırlığı ayrıca arazi ve izinleri, tedarik süreçlerini, çevresel ve sosyal yükümlülükleri, mühendislik çalışmalarını, inşaat takvimini, işletme kapasitesini, bakımı ve nihai varlık devrini de kapsamalıdır. IMF'nin kamu yatırımı değerlendirme çerçevesi, proje değerlendirmesini, seçimini, bütçelemesini ve uygulamasını kamu yatırım yönetiminin genel kalitesi içinde ele alır; iklim modülü ise fiziksel iklim risklerinin ve dayanıklılığın değerlendirilmesini de ekler.
Varlığın etrafında kurgulanan bir finansman yapısı
Bir proje ilk kamusal ve mali testleri geçtiğinde IFB, sermaye yapısını inceler. İşleme bağlı olarak bu yapı; sponsor özkaynağını, kamu sermaye katkılarını, imtiyazlı veya kalkınma finansmanı katılımını, ticari borcu, kurumsal tahvilleri ve tanımlı bir rezervi bir araya getirebilir. Yapıyı yalnızca daha sofistike göstermek amacıyla hiçbir katmana yer verilmez.
Tasarım beş ilkeye dayanmaktadır.
Birincisi, finansmanın vadesi varlığın ömrünü yansıtmalıdır. Uzun ömürlü bir enerji veya ulaşım varlığı, açık ve karşılanabilir bir yeniden finansman planı bulunmaksızın tekrarlanan kısa vadeli yeniden finansmanlara dayanmamalıdır.
İkinci olarak, kur riskinin belirlenebilir bir taşıyıcısı olmalıdır. Yerel para birimi cinsinden gelir, yabancı para cinsinden borcu sabit bir ekonomik maliyetle karşılamaz. Bir işlem; yerel para birimi cinsinden finansman, uygun şekilde fiyatlanmış riskten korunma, sözleşmesel endeksleme veya bunların bir bileşimini kullanabilir. Her tercihin mali ve ticari sonuçları vardır.
Üçüncü olarak, her risk onu yönetebilecek veya fiyatlayabilecek bir tarafa tahsis edilmelidir. İnşaatın tamamlanması, işletme performansı, talep, alıcının ödemesi, siyasi işlemler ve döviz transferi birbirinden farklı risk unsurlarıdır. Bunların tümünü kapsayan bir egemen garanti yazılması basit olabilir, ancak Devlet için maliyetlidir ve disiplinin iyileştirilmesinde etkisiz kalır.
Dördüncüsü, kredi iyileştirme mekanizması işlemi kanıtlanabilir biçimde iyileştirmelidir. Fonlanmış bir rezerv, bağımsız bir garanti, kalkınma finansmanı kuruluşunun risk katılımı, sigorta poliçesi veya rehnedilmiş nakit akışı bir maliyet doğurur. IFB, bunun sonucunda finansman maliyetinde sağlanan düşüşün veya vadedeki iyileşmenin bu maliyeti haklı çıkarıp çıkarmadığını değerlendirir. Aynı egemen kurumun verdiği ek bir taahhüt, tek başına, altta yatan egemen kredi riskini dönüştüremez.
Beşincisi, ödeme sırası anlaşılabilir olmalıdır. Yatırımcılar ve egemen kurum; gelirlerin nereden girdiğini, hesapları kimin kontrol ettiğini, hangi işletme giderlerinin öncelikle ödendiğini, borç servisi ve rezervlerin ne zaman finanse edildiğini ve dağıtımlara ne zaman izin verildiğini belirleyebilmelidir. Açıklanamayan ve denetlenemeyen karmaşıklık bir risk unsurudur.
Yurt içi sermayenin sorumlu biçimde harekete geçirilmesi
Yerel emeklilik fonları, sigortacılar, bankalar ve egemen yatırım kuruluşları, uzun vadeli sermayenin değerli sağlayıcıları olabilir. Katılımları, bir projenin döviz bağımlılığını da azaltabilir. Bu kuruluşların katılımı, yalnızca varlık sahibi oldukları gerekçesiyle hiçbir zaman varsayılmamalıdır.
IFB, her yatırımcının yetkisini, yoğunlaşma limitlerini, likidite ihtiyaçlarını, izin verilen araçları ve yönetişim gerekliliklerini değerlendirecektir. Yerli bir kurum, kendi lehtarlarına karşı yükümlülüklerini karşılayan koşullarda yatırım yapmalıdır. Hükümetin uygun olmayan proje riskini üstlenmesine yönelik talimatı sermaye seferberliği değildir; bu, mali riski tasarruf sahiplerine aktarır.
Yurt içi dilim, para birimi, vade veya ödeme profili bakımından uluslararası dilimden farklılık gösterebilir. Her türlü farklılığın ekonomik olarak gerekçelendirilmesi ve açıklanması gerekir. Kalkınma finansmanı katılımının veya bağımsız bir garantinin mevcut olduğu durumlarda amaç, destek olmaksızın da katılmaya istekli yatırımcıların yerini almak yerine, aksi takdirde erişilemeyecek özel sermayeyi sürece dahil etmektir. Dünya Bankası'nın altyapı finansmanına ilişkin rehberliği, kamu, çok taraflı ve özel sermayenin birbirinden farklı rollerini ve yatırımcıların genellikle talep ettiği sözleşmesel korumaları ortaya koymaktadır.
Egemen kontrol ve kamusal hesap verebilirlik
Egemen kurum; politikanın, kamusal onayların, tedarik kararlarının ve borçlanma veya destek sağlama yönündeki kararın denetimini elinde tutar. IFB'nin görevi, seçenekleri ve bunların sonuçlarını açık biçimde ortaya koymaktır.
Bir işlem ilerlemeden önce, sorumlu makamın şunları tespit edebilmesi gerekir:
- Borçlanan tüzel kişi ve bu kişinin hareket ettiği yetki.
- Devletin her doğrudan ödemesi, garantisi ve koşullu yükümlülüğü.
- Fonların beklenen kullanım amacı ve kullandırıma ilişkin kontroller.
- Proje varlıklarının ve gelir hesaplarının mülkiyeti ve kontrolü.
- Tedarik, ilişkili taraf işlemleri ve çıkar çatışmalarına ilişkin kurallar.
- Yetkin danışmanlar tarafından önerilen muhasebe ve kamu borcu uygulaması.
- Kredi verenlerin vadeyi öne çekebileceği, teminatı paraya çevirebileceği veya Devletten ödeme talep edebileceği haller.
- Yeniden yapılandırmanın, sona erdirmenin veya projenin başarısızlığa uğramasının sonuçları.
Gizli müzakereler, meşru ticari bilgileri koruyabilir. Ancak bunlar, hukuka uygun yetkilendirme, mali bildirim ve bağımsız denetim gerekliliğini ortadan kaldırmaz. IFB, işlemi müşterinin hukuk, mali ve teknik danışmanlarıyla ve ilgili olduğu hâllerde çok taraflı ortaklarıyla birlikte geliştirecektir.
Stres testi, yatırımcı pazarlamasından önce yapılır
Temel senaryo finansal modeli yeterli değildir. Bir finansmanın uygulanabilir olduğu öne sürülmeden önce, taraflar finansmanın olumsuz ancak makul koşullar altında nasıl performans göstereceğini incelemelidir. Varlığa bağlı olarak bunlar arasında tamamlanma gecikmesi, daha yüksek inşaat maliyeti, daha düşük talep, daha zayıf tahsilat, alıcı temerrüdü, döviz kuru değer kaybı, daha yüksek yeniden finansman faizleri, emtia fiyat hareketleri veya iklim kaynaklı bir olay yer alabilir.
Değerlendirme, her durumda kimin, ne zaman ve hangi kaynaktan ödeme yapacağını göstermelidir. Cevap bütçelenmemiş bir Hazine ödemesi ise, bu risk maruziyeti görünür kılınmalıdır. Proje, Devletin karşılayamayacağı taahhütler olmaksızın makul bir şoka dayanamıyorsa, finansmanı veya kapsamı değiştirilmelidir.
IFB üç sonucu birbirinden ayırır: proje önerilen koşullarda finanse edilebilir; proje belirli değişikliklerden sonra finanse edilebilir hale gelebilir; ya da proje bu Mekanizma aracılığıyla ilerlememelidir. Zayıf bir yapıyı reddetme kararı, egemen kurumun kapasitesini daha güçlü projeler için korur.
Bir görevlendirme süreci nasıl ilerler
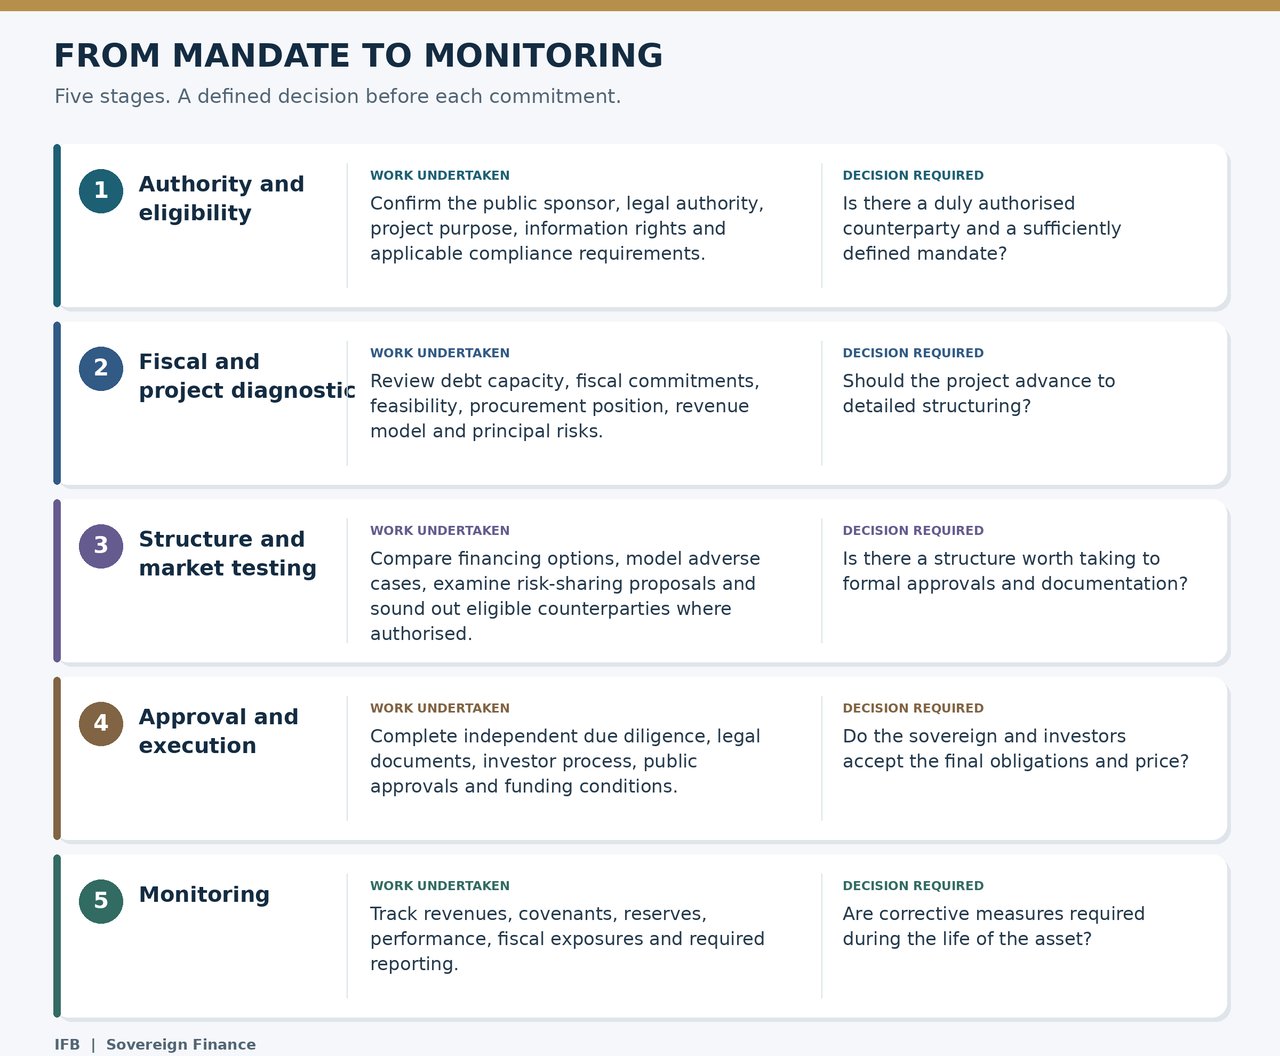
Sıralama kasıtlıdır. Yatırımcı sunumu; yetki, fizibilite, borç analizi veya tedarik süreçlerinin yerine geçmez. Bu hususlar çözüme kavuşturulmadan önce oluşturulan piyasa ilgisi, en iyi ihtimalle gösterge niteliğindedir.
Egemen kurumun elde ettikleri
İlk görev kapsamında, belirlenen varlığa veya portföye özel olarak hazırlanmış bir Ulusal Kalkınma Sermayesi Yol Haritası ortaya konulacaktır. Önerilen kapsam şunları içermektedir:
- Projenin kamusal amacının, ekonomik gerekçesinin ve finansman ihtiyacının bir beyanı.
- Sponsorun yetkisinin, onaylarının ve başlıca hukuki kısıtlamaların değerlendirilmesi.
- Mevcut ve öngörülen egemen yükümlülüklerin bir haritası.
- Geleneksel alternatifler dâhil, gerçekçi finansman yollarının karşılaştırması.
- Gösterge niteliğinde bir sermaye yapısı ve esaslı risklerin dağılımı.
- Tanımlanmış duyarlılık analizlerini içeren bir ön nakit akışı modeli.
- Yurt içi ve uluslararası yatırımcı uygunluk değerlendirmesi.
- Hâlâ gerekli olan bilgilerin, onayların ve bağımsız incelemelerin kaydı.
- Karar eşikleri ve durma gerekçeleri içeren, önerilen bir uygulama sırası.
Blueprint, egemen bir karara dayanak oluşturur; bir yatırım taahhüdü değildir ve nihai görüşlerin, onayların ve işlem belgelerinin yerine geçmez.
Tanımlanmış bir yetkilendirmeyi (mandate) incelemeye davet
IFB, usulüne uygun biçimde yetkilendirilmiş bakanlıkları, borç yönetimi ofislerini, egemen yatırım kurumlarını ve kamu işletmelerini, belirli bir proje veya yatırım programını gizli ön değerlendirme için sunmaya davet eder. İlk başvuruda sorumlu kurum, varlık, tahmini sermaye ihtiyacı, önerilen geri ödeme kaynağı, mevcut hazırlık durumu, mevcut kamusal taahhütler ve hükümetin vermek istediği karar belirtilmelidir.
Bir egemen finansman teklifi, Devleti üretken bir varlıkla ve anlayabileceği ve sürdürebileceği yükümlülüklerle baş başa bırakmalıdır. Bu Fasilite, bu ölçüte göre değerlendirilmek üzere tasarlanmıştır.
Tüm hizmetler ve bunlardan doğan her işlem; mandatın kabulüne, yürürlükteki mevzuata, uyum ve yaptırım incelemesine, bağımsız gerekli özene (due diligence), dahili onaylara, piyasa koşullarına ve katılımcı yatırımcıların kararlarına tabidir. IFB, bir projenin finansman sağlayacağını, belirli bir derecelendirme alacağını, anapara korumasından yararlanacağını, belirli bir vadeye sahip olacağını veya finansman maliyetinin düşeceğini beyan etmez.


