SBLC ve BG'lerin Nakde Çevrilmesi mi?
1. Temel İlke (Tavizsiz)
SBLC’ler ve BG’ler paraya çevrilmek (monetize edilmek) üzere tasarlanmamıştır.
Bunlar likidite araçları değil, koşullu kredi araçlarıdır.
Bunların “nakit eşdeğeri”, “fonlanabilir” veya “doğrudan paraya çevrilebilir” olduğuna ilişkin her türlü iddia, ortodoks bankacılık uygulaması bakımından yapısal olarak yanlıştır.
2. Uygulamada “Paraya Çevirme” Ne Anlama Gelir
Meşru bağlamlarda “paraya çevirme” (monetisation) şu anlama gelmez:
- Enstrümanın nakde dönüştürülmesi.
- Satmak.
- Altta yatan bir yükümlülük bulunmaksızın bu araç karşılığında fon çekilmesi.
Bu yalnızca şu anlama gelebilir:
- Enstrümanın, ayrı bir kredi kolaylığını desteklemek üzere teminat olarak kullanılması.
3. Sınırlı Ölçüde Paraya Çevirmenin Gerçekleştiği Meşru Bağlamlar
3.1 Kredi Tesisleri için Teminatlandırma (Nadir, Kontrollü)
Birinci sınıf bir SBLC veya BG, aşağıdaki sınırlı hallerde kredi güçlendirme aracı olarak kabul edilebilir:
- Bir G-SIB veya Tier-1 banka tarafından düzenlenmiş
- MT760 ile tam olarak iletilmiş
- Şartsız metin, koşulsuz, gayrikabili rücu
- Dayanak işlemle amaç bakımından uyumlu
- Bankalar arası kontrol altında tutulur
Olası sonuçlar:
- İşletme sermayesi kredi hattı
- Proje Finansmanı dilimi
- Ticaret Finansmanı imkânı
Avans oranı: her işlem için ayrı ayrı belirlenir, nominal değerin belirgin biçimde altındadır.
3.2 Banka İçi Fonlama (Kapalı Sistem Kullanımı)
Bankalar kendi bünyelerinde şunları yapabilir:
- SBLC/BG'yi bir risk azaltım aracı olarak tanımak
- Sermaye yükümlülüklerini azaltın (Basel III kapsamındaki uygulama)
- Bankalar arası risk limitlerini desteklemek
Bu, müşteri açısından paraya dönüştürme (monetizasyon) değildir.
Bu, banka açısından bir bilanço optimizasyonudur.
3.3 Yapılandırılmış Ticaret Finansmanı İşlemleri
Sıkı biçimde yapılandırılmış ticaret akışlarında:
- SBLC ödeme riskini destekler
- Finansman; mallara, sözleşmelere ve alacaklara dayanır
- Enstrüman yalnızca ikincil teminattır
Nakit şunlar yoluyla yaratılır:
- İşlem akışı
- SBLC'nin kendisi değil
4. Açıkça Meşru Olmayanlar
4.1 “SBLC Nakde Dönüştürme Programları”
Dolandırıcılık göstergeleri:
- %70–90 oranında vaat edilen fonlama
- Dayanak teşkil eden bir işlemin bulunmaması
- Offshore özel amaçlı şirketler (SPV)
- Peşin “giriş”, “bloke” veya “aktivasyon” ücretleri
- “Enstrüman karşılığı rücusuz nakit” iddiaları
4.2 Nakit Sağlamak için SBLC/BG Kiralama
Aşağıdakiler için tanınmış bir ikincil piyasa bulunmamaktadır:
- Leasing
- Kiralama
- Satış
Bu tür her öneri aşağıdakilerle çelişmektedir:
- Aracın ihraç edildiği şartlar
- İhraççı banka taahhütleri
- AML ve KYC standartları
4.3 Temerrüt Olmaksızın Bir Enstrüman Aleyhine Ödeme Talebinde Bulunulması
Bir SBLC veya BG yalnızca şu durumlarda tahsil edilebilir:
- Tanımlanmış ve belgelenmiş bir temerrüt halinde
- Metne tam uygun olarak
Her türlü "temerrüt öncesi çekim" hileli bir işlemdir.
5. Stratejik Sonuç
- SBLC ve BG'ler risk devri araçlarıdır, finansman araçları değildir
- Meşru “paraya dönüştürme” istisnaidir, ihtiyatlıdır ve banka denetimindedir
- Perakende, komisyoncu aracılığıyla yürütülen veya offshore “nakde çevirme” anlatıları kesinlikle yanlıştır
- Amaç nakit ise doğru araç teminat değil, kredidir
6. Tek Cümlelik Gerçek
Bir SBLC veya BG serbestçe paraya çevrilebilseydi, bankalar hiçbir zaman kredi vermezdi.
Tek başına bu durum meseleyi çözer.
Paraya Çevirme Amaçlı SBLC veya BG'ler - Dolandırıcılık Nasıl İşler
İddia edilen bir “Paraya Çevirme Talebi”, Sumitomo Japan veya diğer saygın kurumların hesaplarında tutulduğu ileri sürülen somut nakitle teminatlandırıldığı öne sürülen, gerekli ifadelere titizlikle uyarlanmış, birkaç milyara varan tutarlarda banka teminat mektubu veya standby akreditif tedarik edilmesini ilan etmektedir. Bu belgeler bir yıllık kredi olanakları olarak sunulmakta olup, geçerlilik süresini on yıla kadar uzatan otomatik yenileme maddesi içermektedir.
Belgede, Japonya ve Çin genelinde büyük projelerin (ileri düzey hastanelerden önde gelen bir kültür merkezine kadar) finansmanını teminat altına almayı amaçlayan, Sumitomo destekli daha önceki bir işleme atıfta bulunulmaktadır. Bu tür garantilerin veya SBLC'lerin doğası gereği projeye özgü olduğu ve gelişigüzel yeniden ihraç edilmesine imkân tanımayan özel metinler içerdiği vurgulanmaktadır. Teklifte, iç protokoller uyarınca, yurt dışı işlemlerde SWIFT transferlerine içkin gecikmeleri önlemek amacıyla belgelerin “basılı nüsha” olarak ihraç edildiği ileri sürülmektedir.
Öngörülen süreç; bir teklifin sunulmasını, ardından gerekli özenin (due diligence) gösterilmesini ve nihayetinde “güvenli e-posta ve banka kuryesi” aracılığıyla gönderilen basılı bir belgenin teslim alınmasını, fonların bir bölümünün ise ihraççı “kuruma” iade edilmesini kapsar. Köhnemiş basılı belge usullerine ve belirsiz finansal terminolojiye dayanılması, şüpheye yer bırakmayacak biçimde ciddi kaygılar doğurmaktadır.
Çok basit bir ifadeyle, bu tür bir dolandırıcılık tipik olarak şöyle işler:
1. Sahte Belge Oluşturma:
Dolandırıcı, sahte bir banka teminat mektubu veya SBLC düzenler: bu, bir bankanın resmî görünümlü ve karmaşık hukuki ifadelerle dolu bir tür taahhüdüdür. Gerçekte böyle bir fon bulunmamasına rağmen, bu belgenin gerçek bir banka hesabındaki somut nakit ile teminat altına alındığını ileri sürer.
2. Cazip Vaatler:
Dolandırıcı, doğru ifadelerle bu belgenin “paraya çevrilebileceğini” iddia eder. Başka bir deyişle, bir proje için çok büyük bir tutarı açmak veya teminat altına almak amacıyla bu belgeyi kullanabileceğinizi öne sürer. Teklif genellikle çok yüksek bir tutarı (örneğin birkaç milyara varan) içerir ve bu da teklifi son derece kazançlı gösterir.
3. Süreç ve Aciliyet:
Görünürde verimli bir süreç tarif ederler: belgenin hızla (bazen 24 saat içinde) düzenlenmesi ve banka kuryesiyle basılı nüshanın gönderilmesi. Bu aciliyet ve dijital ile fiziksel teslimatın bir arada sunulması, meşruiyet ve güvenilirlik izlenimi vermeyi amaçlar.
4. Tuzak:
Etkileyici ifadelere ve adı geçen bankanın (Sumitomo gibi) itibarına ikna olduktan sonra, sizden ücret ödemeniz, teminat sağlamanız veya bir şekilde fon taahhüt etmeniz istenebilir. Amaç, çok değerli bir finansal enstrüman elde etmek üzere olduğunuza sizi inandırmaktır.
5. Gerçeğin Ortaya Çıkması:
Sonunda, belgeyi banka nezdinde doğrulamaya çalıştığınızda veya teminat olarak kullanmak istediğinizde, belgenin gerçek olmadığını fark edersiniz. Fonlar hiçbir zaman mevcut değildi; söz konusu enstrüman, yalnızca sizi paranızdan ayırmak amacıyla tasarlanmış sahte bir belgeydi.
Özetle, dolandırıcılık, sofistike bir finansal enstrümanın cazibesinden ve insanların itibarlı banka adlarına duyduğu güvenden yararlanmaktadır. Belgenin sahte olduğunu gizlemek için karmaşık ve etkileyici bir dil kullanmakta; mağdurları kolay paraya çevirmeye ilişkin asılsız vaatlere dayanarak ödeme yapmaya veya karar vermeye yönlendirmektedir.
Bu açıklama, dolandırıcılığı sade bir dille ortaya koymakta; cazip vaatlerin ve yanıltıcı belgelendirmenin mağduru aldatmak üzere nasıl birlikte işlediğini vurgulamaktadır.
Ayrıntılı olarak
1. Enstrüman Sınıflandırmasındaki Belirsizlik
Banka Teminat Mektubu ile SBLC Arasındaki Fark:
Teklif, Banka Teminat Mektubu ile SBLC'nin “temelde aynı enstrüman” olduğunu ileri sürmektedir. Gerçekte, her ikisi de kredi güçlendirme aracı olarak hizmet etmekte ve genellikle bağımsız taahhütler niteliğinde olmakla birlikte, farklı kural setlerine – talep üzerine ödenen teminat mektupları için URDG 758, standby akreditifler için ISP98 veya UCP 600 – ve farklı hukuk geleneklerine tabidir. Bu şekilde birbirine karıştırılmaları, yükümlülüklerin yanlış yorumlanmasına yol açabilir ve hem hukuki icra edilebilirliği hem de risk değerlendirmesini etkileyebilir.
İfade Esnekliği:
Enstrümanın, bankacılık protokolleri çerçevesinde olmak kaydıyla, paraya çevirme işlemini yaptıran tarafın tercih ettiği ifadelere göre uyarlanmasına izin verilmesi, standart dışı veya belirsiz hükümlerin ortaya çıkma olasılığını doğurur. Yerleşik ifade biçiminden sapmalar, enstrümanın açıklığını ve hukuki geçerliliğini zayıflatabilir ve hatta düzenleyici gerekliliklere aykırılık oluşturabilir.
2. Finansal Dayanaklar ve Fonlamaya İlişkin Beyanlar
“Nakit Teminatlı” ve Kredi Limitleri Karşılaştırması:
Teklif, 1,3 milyar euroya kadar olan tutarın kredi hatlarına değil, "fiilen nakit teminatlı hesaplara" dayandığını vurgulamaktadır. Bu ifade doğası gereği belirsizdir. "Nakit teminatı" kavramı, modern bankacılık dilinde standart bir terim değildir; modern bankacılık genellikle elektronik ortamda tutulan rezervlere ve denetlenmiş likiditeye dayanır. Bu tür bir dil, teminat oluşturan fonların doğruluğuna ilişkin kaygılara yol açabilir ve düzenleyiciler ile karşı taraflar nezdindeki güveni zedeleyebilir.
Düzenleyici ve Denetim İzi Konuları:
Geleneksel bir kredi limitinin bulunmaması, fonların standart dışı veya şeffaf olmayan bir biçimde ayrıştırıldığına işaret edebilir. Bu durum, hem iç hem de dış denetimleri güçleştirebilir ve mali otoritelerce getirilen sermaye yeterliliği ile likidite düzenlemeleri bakımından sorunlar doğurabilir.
3. Süreye ve Yenilemeye İlişkin Hükümler
Otomatik Yenilemeli Vadeli Hesap:
Bu araçlar, 10 yıla kadar otomatik olarak yenilenen bir yıllık kredi imkânları olarak tanımlanmaktadır. Otomatik yenilemeyle birleşen bu denli uzun bir vade, çeşitli riskleri beraberinde getirir:
- Düzenleyici değişiklikler: Bankacılık düzenlemeleri ve uluslararası finansal standartlar gelişmeye tabidir; mevcut protokoller çerçevesinde hazırlanan bir enstrüman, uzun bir süre boyunca uyumlu kalmayabilir.
- Piyasa Koşulları: On yıllık bir sürede piyasa koşullarındaki dalgalanmalar, sabit şartları ekonomik açıdan uygulanamaz veya orantısız derecede riskli hâle getirebilir.
- Sözleşmesel Belirsizlik: Otomatik yenilemeler, fesih veya yeniden müzakere için net koşullar gerektirir. Sıkı güvenceler bulunmadığında taraflar, elverişsiz koşullara bağlı kalabilirler.
4. İhraç Eden Banka ve Coğrafi Hususlar
Sumitomo Japan (Tokyo) kullanımı:
Sumitomo saygın bir kurum olmakla birlikte, belirli bir şubenin belirtilmesi çeşitli sorunlar doğurmaktadır:
- Yetki Alanına Uyum: Araç, uluslararası veya yabancı düzenleyici çerçevelerden farklılık gösterebilen Japon bankacılık düzenlemelerine uygun olmalıdır. Bu durum, yabancı monetizasyon aracıları (monetizer) için güçlükler doğurabilir.
- Gerekli Özen (Due Diligence): Teklif, şubenin operasyonel kabiliyetlerinin ve düzenleyici konumunun bu denli yüksek tutarlı işlemler için bağımsız olarak doğrulanıp doğrulanmadığını açıklığa kavuşturmamaktadır.
5. Basılı Kopya Yaklaşımındaki Usule İlişkin Zafiyetler
Hibrit İletim Metodolojisi:
Bu yöntem, bir "güvenli e-posta" teyidi gönderilmesini ve ardından banka kuryesi aracılığıyla fiziki bir nüshanın iletilmesini içerir. Bu karma yaklaşım, işlemi çeşitli risklere maruz bırakır:
- Fiziksel Güvenlik Riskleri: Basılı nüshalar, nakil sırasında kaybolma, çalınma veya hasar görme açısından doğası gereği savunmasızdır. Güvenli ve denetlenebilir ağlar (ör. SWIFT) üzerinden iletilen dijital enstrümanların aksine, fiziksel belgeler değiştirilemez bir elektronik iz taşımaz.
- Doğrulama Zorlukları: Teklif, doğrulamanın “telefonla, e-postayla veya mektupla” gerçekleştirilebileceğini ileri sürse de, bu yöntemler modern elektronik sistemlerin sunduğu güçlü denetim izini ve anlık teyidi sağlamamaktadır.
- Eskimiş Uygulama: “Dahili olarak SWIFT mesajlarına ihtiyaç duyulmadığı” gerekçesiyle basılı belgelerde ısrar edilmesi, köhnemiş süreçlere bağımlılığa işaret etmektedir. Günümüzde SWIFT'in veya benzeri elektronik takas mekanizmalarının bulunmaması, çağdaş güvenlik ve düzenleyici standartlara uyumsuzluk olarak yorumlanabilir.
- Saklama Zinciri Sorunları: Titiz ve müdahaleye karşı korumalı bir saklama zinciri bulunmaksızın, fiziki belgenin meşruiyeti ve gerçekliği sorgulanabilir; bu durum uyuşmazlıklara, hatta hileli tahriflere yol açabilir.
- Sınır Ötesi İşlemler Açısından Sonuçlar:
Geleneksel bankacılık sisteminin dışında gönderilen basılı nüshalar, uluslararası hukuki bağlamlarda güçlüklerle karşılaşabilir. Belgenin fiziki niteliği, özellikle dijital teyit ile fiziki belge arasında uyuşmazlık ortaya çıkması halinde, sınır ötesi tanınma ve icrayı güçleştirebilir.
6. Gerekli Özen (Due Diligence) ve Risk Azaltma
Yetersiz Güvenceler:
Teklif, nakde dönüştürücüler (monetizers) için bir gerekli özen (Due Diligence, DD) süreci öngörmektedir; ancak işlemin büyüklüğü dikkate alındığında bu prosedürler yüzeysel görünmektedir. Aşağıdakilerden hiçbirine değinilmemektedir:
- Bağımsız Doğrulama: Fonların mevcudiyetine ilişkin üçüncü taraf denetimleri veya bağımsız teyitler ele alınmamıştır.
- Kara Paranın Aklanmasının Önlenmesi (AML) Tedbirleri: Özellikle büyük tutarlar ve uluslararası kuruluşlar söz konusu olduğunda, güçlü AML ve müşterini tanı (KYC) protokolleri hayati önem taşır.
- Hukuki İnceleme: Açık bir hukuki inceleme sürecinin bulunmaması, öngörülemeyen sözleşmesel yükümlülüklere veya düzenleyici ihlallere yol açabilir.
- Operasyonel Riskler:
Birden fazla iletişim kanalına (güvenli e-posta, kurye, telefon) bağımlılık, operasyonel riskler doğurur. Bu kanallardan herhangi birinde yaşanacak yanlış iletişim veya gecikmeler işlemi aksatabilir ve tarafları itibar ve mali zarar riskiyle karşı karşıya bırakabilir.
Özetle teklif; belirsiz araç sınıflandırmasından ve güncelliğini yitirmiş basılı belge süreçlerinden, olası çıkar çatışmalarına ve düzenleyici uyum kaygılarına kadar uzanan önemli zafiyetler barındırmaktadır. Modern, elektronik olarak doğrulanabilir ve standartlaştırılmış usullerin, gelişmiş bir Gerekli Özen (Due Diligence) süreciyle birlikte benimsenmesi, bu risklerin çoğunu azaltacak ve işlemi uluslararası finansta güncel en iyi uygulamalarla daha uyumlu hale getirecektir.
Paraya Dönüştürme İçin SBLC ve BG?
SBLC'ler ve banka teminat mektupları, tasarımları gereği mutlak taahhüt araçlarıdır ve talep üzerine nominal tutarın tamamının erişilebilir olmasını sağlar. Başvuru sahibinin kendi kredi itibarının yeterli olmadığı durumlarda, ihraç eden banka genellikle itibari değerin %100'üne kadar nakit veya menkul kıymet teminatı talep eder. Ancak bu tür araçların %100 menkul kıymetle (artı ilgili banka ücretleriyle) teminatlandırılıp, ardından aracın değerinin yalnızca %80'ini sağlayabilecek üçüncü bir tarafa paraya çevrilmek üzere sunulması düşünüldüğünde, ekonomik gerekçe ortadan kalkmaktadır.
Aşırı Teminatlandırmanın ve İskontolu Paraya Çevirmenin Verimsizliği
Sermaye Verimliliği ve Fırsat Maliyetleri
Bir kuruluştan, teminat olarak enstrümanın değerinin %100'ünü rehnetmesi ve ek banka ücretlerine katlanması istendiğinde, fiilen nominal tutarın tamamına denk gelen varlıklar bloke edilmiş olur. Bir monetizasyon aracısı ardından örneğin yalnızca %80 oranında iskontolu bir likidite değeri teklif ederse, kuruluş fiilen enstrümanın değerinin %20'sinden vazgeçmiş olur; ücretler hesaba katıldığında bu oran daha da yükselir. Bu uygulama, sermayenin verimsiz kullanımı anlamına gelir; zira bloke edilen varlıklar başka alanlarda değerlendirildiğinde daha yüksek getiri sağlayabilir. Buradaki fırsat maliyeti oldukça yüksektir: teminat olarak bağlanan fonlar, daha elverişli bir risk-getiri profili sunabilecek alternatif yatırımlar için kullanılamaz hale gelir.
Risk-Getiri Dengesizliği
Risk yönetimi açısından bu düzenleme, doğası gereği bir dengesizlik doğurmaktadır. Banka, bir SBLC veya teminat mektubu ihraç ederken, tamamen %100 teminatlandırma ile karşılanan koşullu bir yükümlülük altına girer. Ancak enstrüman sonradan iskontolu olarak paraya çevrilirse, teminatı sağlayan taraf taahhüt ettiği varlıkların tam değerini geri alamaz. Özünde, yalnızca altta yatan işlemin riskini değil, aynı zamanda sağlanan teminat ile paraya çevrilen tutar arasındaki farktan kaynaklanan örtülü bir zararı da üstlenir. Bu dengesizlik, işlemin bütününün ekonomik uygulanabilirliğini zayıflatır; zira bu yolla likidite elde etmenin fiili maliyeti sağlayacağı faydaları fazlasıyla aşmaktadır.
Finansal Mühendisliğin Yedekliliği
Pek çok bakımdan, bir enstrümanın yalnızca iskontolu bir oranla nakde çevrilmek üzere fazladan teminatlandırılması, finansal mühendislik açısından gereksiz bir işleme dönüşmektedir. Enstrümanın teminatlandırılmasındaki asıl amaç, ödeme veya ifa konusunda mutlak güvence sağlamaktır. Ancak bu güvencenin bir üçüncü taraf aracılığıyla %80 getiri oranıyla nakde dönüştürülmesi, değer aşındıran gereksiz bir ara adım ortaya çıkarmaktadır. Enstrümanın içkin tam taahhüdü, bu taahhüdün yalnızca bir kısmının likit biçimde gerçekleşmesi nedeniyle geçersiz hale gelmektedir. Hem teminat hem de ücretler bakımından katlanılan maliyet, böyle bir düzenlemeden elde edilebilecek olası finansal faydayı fiilen ortadan kaldırmaktadır.
Örnekler
Örnek 1: Uluslararası Ticaret Finansmanı
Yurt dışındaki bir alıcıdan ödeme güvencesi sağlamak için 1.000.000 USD değerinde bir SBLC'ye ihtiyaç duyan bir ihracatçıyı ele alalım. İthalatçının bankası, SBLC'yi düzenlemek için banka ücretlerine ek olarak 1.000.000 USD tutarında teminat mevduatı talep etmektedir. İhracatçı daha sonra bu enstrümanı %80 nakde çevirme oranı sunan uzman bir finansal aracı kurum aracılığıyla nakde dönüştürmeye çalışırsa, yalnızca 800.000 USD likit fon elde edecektir. Bu senaryoda ihracatçı 1.000.000 USD (artı ücretler) değerinde varlığı taahhüt etmiş, ancak bu değerin yalnızca %80'ini geri kazanmış olmakta; bu da sermaye verimliliğinde %20'lik bir kayba yol açmaktadır.
Örnek 2: İnşaat Sözleşmesi İfa Teminatı
Bir inşaat şirketinden, bir geliştiriciye edimini ifa edeceği yönünde güvence vermek üzere 500.000 £ tutarında bir banka teminat mektubu temin etmesi istenebilir. Şirket, 500.000 £'nin tamamı tutarında teminat sağlamak ve gerekli banka ücretlerini ödemek zorundadır. Şirket, herhangi bir nedenle, örneğin işletme sermayesini serbest bırakmak amacıyla, bu teminat mektubunu nakde çevirmeye karar verirse, üçüncü taraf bir nakde çevirici yalnızca 400.000 £ teklif edebilir. Bu durumda şirket, teminatının tamamı eşdeğer likiditeye dönüştürülmediği için anında bir değer kaybına uğrar ve süreç ekonomik açıdan sağlıksız hale gelir.
Örnek 3: Ortak Girişim Performans Güvencesi
Bir ortak girişimde taraflardan biri EUR 750.000 tutarında bir banka teminat mektubu sunmakla yükümlü olabilir. Bu enstrümanı temin etmek için taraf, EUR 750.000 tutarında menkul kıymet rehnetmekle kalmaz, ek ücretlere de katlanır. Üçüncü taraf bir imkân aracılığıyla nakde dönüştürme girişimi %80'lik bir likidite dönüşümü ile sonuçlanırsa, yalnızca EUR 600.000 geri kazanılır. Bu fark, yaklaşımın verimsizliğini göstermektedir: kuruluş, başka bir yerde daha verimli biçimde tahsis edilebilecek veya kullanılabilecek fonlara erişmek uğruna fiilen EUR 150.000 tutarında potansiyel sermaye değerinden (ücretler hariç) feragat etmiş olmaktadır.
Alternatif yaklaşımlar
Alternatif Çözümler:
- Doğrudan Kredi Kolaylıkları: Kuruluşlar, likidite için SBLC'lerden yararlanmak yerine, tam teminatlandırma gerektirmeyen ve böylece sermaye verimliliğini koruyan doğrudan kredi limitleri veya kredili mevduat kolaylıkları müzakere etmeyi değerlendirebilir.
- Daha Elverişli Koşullarla Menkulleştirme: Nakde çevirme zorunluysa, daha yüksek kredi notları veya daha elverişli piyasa koşulları sayesinde iskonto oranının belirgin biçimde daha az külfetli olduğu düzenlemelerin aranması, genel getiriyi artırabilir.
- Yapılandırılmış Teminat Yönetimi: Teminat düzeyini gerçek zamanlı olarak ayarlamaya yönelik dinamik teminat yönetimi tekniklerinin kullanılması bazı verimsizlikleri hafifletebilir; ancak teminat ile paraya çevrilebilir değer arasındaki temel fark varlığını korur.
SBLC'ler ve banka teminat mektupları kesin bir finansal taahhüdün güvence altına alınmasında vazgeçilmez olmakla birlikte, bunları yalnızca indirimli bir bedelle (örneğin %80) monetize etmek amacıyla %100 teminat artı ücretlerle yapılandırmak ekonomik açıdan isabetsizdir. Böyle bir yaklaşım sermayeyi verimsiz kullanır, risk-getiri dengesizliği yaratır ve nihayetinde net faydayı aşındıran gereksiz bir finansal katmanlaşma ortaya çıkarır.
SBLC İhracını, Teminatlandırılmasını ve Kredinin Paraya Çevrilmesini Düzenleyen Düzenleyici ve Hukuki Kısıtlamalar
1. SBLC'lere İlişkin Geçerli Hukuki Çerçeve
Standby akreditifler, esas olarak aşağıdaki kurallara tabi olan belgeye dayalı kredi araçlarıdır:
- ISP98 (Uluslararası Standby Uygulamaları, ICC Yayın No. 590) veya alternatif olarak
- UCP 600 (Akreditiflere İlişkin Birörnek Usuller ve Uygulama, ICC Yayın No. 600), açıkça belirtilmesi halinde.
Her iki düzenleme çerçevesinde de SBLC, ihraççının gayrikabili rücu, bağımsız ve belgeye dayalı bir taahhüdüdür (ISP98 madde 1.06). Bir finansman aracı, devredilebilir bir menkul kıymet veya sermayenin yerine geçen bir bilanço kalemi değildir.
Düzenleyen banka, yalnızca uygun bir ibraz karşılığında, tipik olarak başvuru sahibinin temel bir yükümlülükte temerrüde düştüğüne dair bir beyan karşılığında ödeme yapar. ISP98 veya UCP 600 kapsamında, kaldıraç, nakde çevirme veya sermaye temini amacıyla düzenlenmesine izin veren bir hüküm bulunmamaktadır.
2. Sermaye Yeterliliği ve İhtiyati Düzenleme
SBLC düzenleyen, uluslararası alanda faaliyet gösteren tüm bankalar şunlara tabidir:
- Basel III Sermaye Çerçevesi (Basel Bankacılık Denetim Komitesi),
- Federal Reserve, ECB, PRA, FINMA gibi düzenleyici kurumlar aracılığıyla yerel düzeyde uygulama
Basel III kapsamında:
- SBLC, bilanço dışı bir risk pozisyonu oluşturur.
- Standart yaklaşım kapsamında bir Kredi Dönüşüm Faktörü (CCF) uygulanır; finansal standby'lar (doğrudan kredi ikameleri) için %100, performansa dayalı standby'lar ve teminat mektupları için %50 olup bu, söz konusu işlemi risk ağırlıklı bir pozisyona dönüştürür.
- İhraççı banka bu risk pozisyonu karşılığında sermaye tutmalıdır.
Bu nedenle bir banka, aşağıdakilerden biri olmaksızın SBLC düzenleyemez:
- Nakit teminat veya
- Uygun teminatla veya bilanço gücüyle desteklenen, tam teminatlı ve riski azaltılmış maruziyet.
500 milyon USD ile birkaç milyar USD arasında teminatsız SBLC ihracı, sermaye yeterliliği oranlarını ve denetim limitlerini derhal ihlal edecektir.
3. Teminat ve Kredi Riski Kuralları
Standart kredi politikası ve düzenleyici denetim gereklilikleri kapsamında:
- SBLC başvuru sahipleri, bankanın iç kredi riski modeli çerçevesinde kabul edilebilir birincil teminat sunmalıdır.
- Teminat olarak kabul edilebilirlik dar kapsamlı tanımlanmıştır; spekülatif varlıklar, gelecekteki alacaklar veya üçüncü kişilerin taahhütleri hariç tutulur.
- Teminat; icra edilebilir, tescil edilmiş (perfected) ve yetki alanı bakımından güçlü olmalıdır.
Sağlam kredi uygulaması, SBLC'lerin beklenen alt düzey finansmana, yatırımcı katılımına veya ihraç sonrası paraya çevirmeye dayanılarak düzenlenmesini dışlar.
4. Kara Para Aklamanın Önlenmesi ve KYC Yükümlülükleri
SBLC düzenlenmesi ve ilgili finansman şunlara tabidir:
- FATF Tavsiyeleri,
- AB AML Direktifleri / ABD Bankacılık Gizliliği Kanunu (Bank Secrecy Act) ve eşdeğer rejimler.
Şunları içeren talepler:
- Döngüsel finansman mantığı,
- Altında yatan bir ticari işlem veya yükümlülük bulunmaksızın ihraç edilen araçlar,
- Teminatları nakit eşdeğerlerine dönüştürme girişimleri,
AML tipoloji kılavuzlarında kırmızı bayrak olarak değerlendirilir.
İşleyen bir uyum departmanı bu tür yapıları onaylamaz.
5. SBLC Destekli Finansmanda Kredi/Teminat Değeri Sınırlamaları
Bir kredi veren, kredi iyileştirmesi olarak bir SBLC'yi kabul ettiğinde, SBLC asıl teminat olarak değil, risk azaltıcı olarak değerlendirilir.
Dahili kredi riski politikaları ve düzenleyici denetim çerçevesinde:
- Kredi/teminat değeri oranları ihtiyatlıdır ve her işlem için ayrı ayrı belirlenir.
- Bloke edilme, teminat (marj) uygulaması ve ihraççı derecelendirme kısıtları, fiilî likiditeyi daha da azaltır.
- Ücretler, iskonto ve sermaye yükleri net tahsilatları önemli ölçüde aşındırmaktadır.
SBLC karşılığında %100 oranında kredi kullandırılması veya SBLC'den türetilen %100 tutarında bir kredi limiti tahsis edilmesi için herhangi bir düzenleyici yol bulunmamaktadır.
6. “%100 Finansman” Yapılarının Yasaklanması
Şu kavramlar:
- “%100 kredi sağlayıcılar”,
- “%100 finansman sağlamak için ihraç edilen tam nakit teminatlı SBLC”,
- veya “teminatsız olarak garantilere karşı fon sağlayan yatırımcılar”,
düzenlenmiş finans sistemi içinde mevcut değildir.
Bu tür kurgular şunları ihlal edecektir:
- Basel III,
- Bankacılık denetimi mevzuatı,
- Kurum içi kredi yönetişimi,
- Denetçi ve düzenleyici gözetimi.
Bu tür davranışlarda bulunan kurumlar, bankacılık lisansının kaybına kadar varabilen denetim yaptırımlarıyla karşı karşıya kalma riski taşır.
7. Ekonomik Uygulanamazlık
Düzenleyici imkânsızlık göz ardı edilse bile ekonomik yapı temelden kusurludur:
- Nakit teminatlı SBLC'ler sermayeyi bağlar.
- Bunlara karşılık sağlanan finansman kısmidir.
- Ücretler, marjlar ve sermaye maliyetleri düşüldükten sonra elde edilen net likidite, doğrudan varlık teminatlı borçlanmaya kıyasla daha düşüktür.
Bu nedenle, meşru şirketler bu tür yapılara başvurmaz.
Özetle:
- SBLC’ler, ICC kurallarına tabi şarta bağlı teminatlardır.
- İhraçları, Basel III ve ulusal düzenleyici kurumlar tarafından sıkı biçimde sınırlandırılmıştır.
- Başvuru sahibi tarafından peşinen teminat altına alınmaları gerekir.
- Bunlara karşı sağlanan finansman kısmi, ihtiyatlı ve ikincil niteliktedir.
- Bu tür yapılar uluslararası bankacılık sisteminde ne yasaldır ne de uygulanabilirdir.
Her ciddi finansman görüşmesi; kanıtlanabilir varlıklarla, denetlenmiş mali tablolarla ve kredi desteği gerektiren meşru bir temel işlemle başlamalıdır.
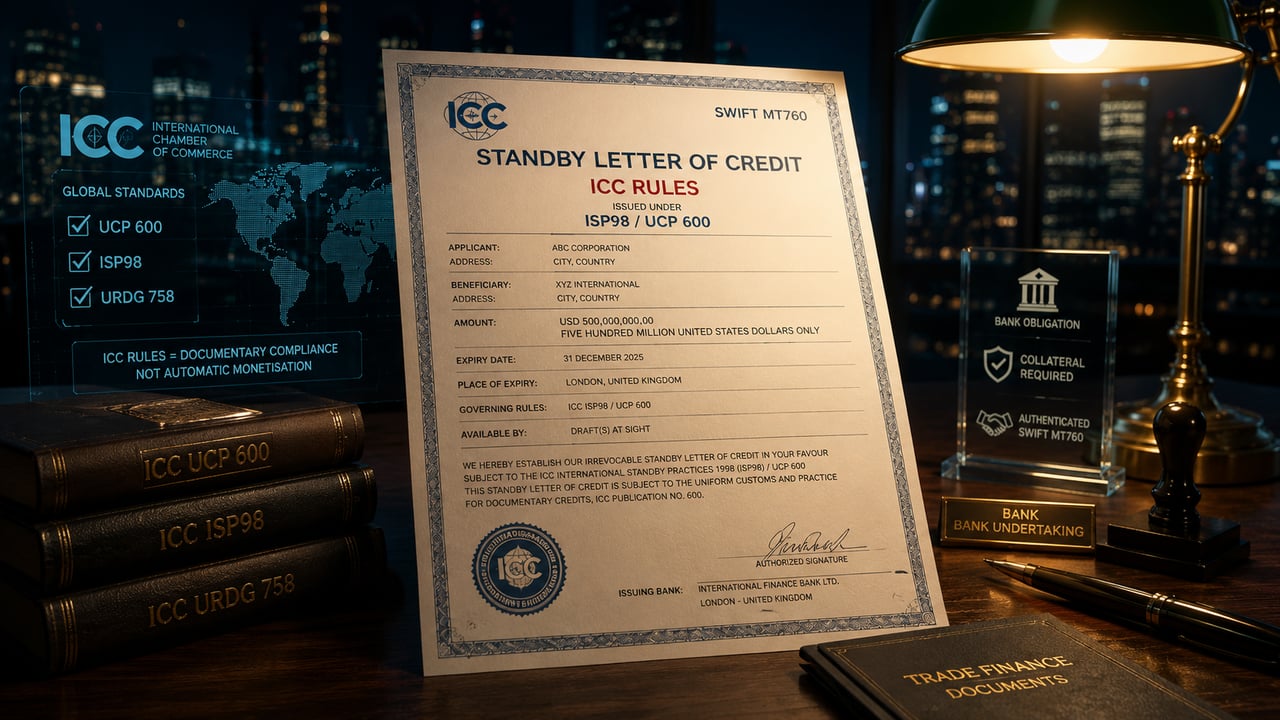
Bankalar Ticari Bir İşlem Olmaksızın ICC Kurallarına Tabi SBLC veya Banka Teminat Mektubu Düzenleyebilir mi?
“Finansal SBLC” kavramının ardındaki tehlikeli yarı gerçek
Standby akreditif ve banka teminat mektubu piyasasında en yaygın yanlış kanılardan biri, bankaların herhangi bir gerçek ticari işleme dayanmaksızın, yalnızca likidite yaratmak, fon sağlamak veya üçüncü tarafların paraya çevirmesine imkân vermek amacıyla “ICC kuralları çerçevesinde” standby akreditif veya teminat mektubu ihraç edebileceği iddiasıdır.
Bu ifade ilk bakışta makul görünür, ancak ciddi biçimde tehlikelidir.
Her SBLC'nin veya talep üzerine ödenecek teminat mektubunun bir mal sevkiyatını, bir emtia sözleşmesini veya geleneksel bir ithalat-ihracat işlemini desteklemesi gerekmediği doğrudur. Finansal standby akreditifler, performans teminatları, ihale teminatları, avans ödeme teminatları, ödeme teminatları ve krediyi veya sözleşmesel yükümlülükleri güvence altına alan teminat mektupları, uluslararası bankacılık uygulamasında tanınan araçlardır.
Ancak ICC kurallarının, ekonomik açıdan içi boş bir aracı bankaca kabul edilebilir teminata, devredilebilir likiditeye veya paraya çevrilebilir sermayeye dönüştürdüğü doğru değildir.
ICC kuralları, belgeye dayalı taahhüdü düzenler. İşlemin ticari özünü, başvuru sahibinin kredi itibarını, enstrümanın arkasındaki teminatı veya öngörülen kullanımın hukuka uygunluğunu doğrulamaz.
ICC kuralları ekonomik özü değil, yalnızca şekli düzenler
Standby akreditifler ve ilk talepte ödemeli teminatlar, ISP98, UCP 600 ve URDG 758 dahil olmak üzere uluslararası düzeyde kabul görmüş kural setlerine tabi olarak düzenlenebilir.
Bu kurallar önemlidir. Taleplerin nasıl yapılacağını, belgelerin nasıl inceleneceğini, uyumsuzlukların nasıl ele alınacağını ve bağımsız ödeme taahhüdünün nasıl işleyeceğini belirler.
Ancak ICC kuralları, daha temel nitelikteki bankacılık sorularına yanıt vermemektedir:
- Başvuru sahibi kimdir?
- Lehtar kimdir?
- Hangi yükümlülük teminat altına alınmaktadır?
- Enstrümanın hukuka uygun amacı nedir?
- İhraççı bankayı hangi teminat veya geri ödeme düzenlemesi desteklemektedir?
- Başvuru sahibinin doğrulanmış bir fon kaynağı var mı?
- İşlem; kara para aklamanın önlenmesi (AML), yaptırımlar, bankacılık, sermaye ve ihtiyati düzenlemelere uygun mudur?
- Düzenlemeye tabi bir alıcı banka, enstrümanı teminat olarak kabul eder miydi?
Bir belge ICC kurallarına uygun olarak düzenlenmiş olsa dahi ticari açıdan işe yaramaz, hukuken kusurlu veya özü itibarıyla hileli olabilir.
Bağımsızlık, amaçsızlık anlamına gelmez
SBLC'lerin ve talep üzerine ödenen garantilerin temel özelliği, dayanak sözleşmeden bağımsız olmalarıdır. Düzenleyen banka, başvuru sahibi ile lehtar arasındaki ticari uyuşmazlık hakkında karar vermez. Talebi ve gerekli belgeleri, ilgili teminat aracının hükümlerine göre inceler.
Bu bağımsızlık ilkesi sıklıkla kötüye kullanılmaktadır.
Dolandırıcılık organizatörleri çoğu zaman SBLC'nin altta yatan sözleşmeden bağımsız olması nedeniyle gerçek bir işleme gerek olmadığını ileri sürer. Bu yanlıştır.
Bağımsızlık, bankanın ödeme yükümlülüğünün belge esaslı olduğu anlamına gelir. Bu, enstrümanın gerçek bir talep sahibi, gerçek bir lehtar, gerçek bir geri ödeme yükümlülüğü, hukuka uygun bir amaç ve kabul edilebilir bir kredi riski bulunmaksızın düzenlenebileceği anlamına gelmez.
Doğru ayrım basittir:
- Bankanın malları denetlemesi veya sözleşmeyi ifa etmesi gerekmez.
- Banka; bankacılık risk pozisyonunu, başvuru sahibine ilişkin riski, lehtarın amacını, fonların kaynağını, teminatı ve düzenleyici sonuçları yine de değerlendirmek zorundadır.
Bağımsız bir taahhüt, ekonomik olarak sahipsiz bir enstrüman değildir.
Finansal standby akreditifler meşrudur
Finansal bir SBLC'de özünde uygunsuz olan hiçbir yön bulunmamaktadır.
Bir finansal standby şunları destekleyebilir:
- bir kredinin geri ödenmesi;
- bir menkul kıymet işlemi kapsamındaki ödeme;
- kira yükümlülükleri;
- proje finansmanı yükümlülükleri;
- teminat veya marj yükümlülükleri;
- önemli bir sözleşme kapsamındaki ifa;
- avans ödemesi riski;
- ana şirket veya grup yükümlülüğü;
- düzenlemeye tabi bir kredi iyileştirme yapısı.
Bu gibi durumlarda SBLC'nin malların hareketiyle bir bağlantısı bulunmayabilir. Bu durum onu hileli kılmaz.
Belirleyici husus, SBLC'nin gerçek, hukuka uygun, belgelendirilmiş ve kredi değerlendirmesinden geçmiş bir yükümlülüğü destekleyip desteklemediğidir.
Finansal bir standby, uygun bir bankacılık çerçevesi içinde düzenlendiğinde meşrudur. Kredi analizinden, teminat denetiminden ve düzenleyici özden bağımsız, tek başına bir fonlama aracı olarak pazarlandığında ise şüpheli hale gelir.
İlk talep üzerine ödeme teminatları da bir mal ticaretini gerektirmez
URDG 758 kapsamındaki talep üzerine ödenecek teminat mektupları, birçok türde yükümlülüğü teminat altına alabilir. Bunlar emtia işlemleriyle veya belgeli ticaretle sınırlı değildir.
Bir talep üzerine ödenecek garanti; ifa, ödeme, ihale yükümlülükleri, avans ödemeleri, garanti yükümlülükleri veya diğer sözleşmesel risk pozisyonlarını teminat altına alabilir.
Yine, bir mal sevkiyatının bulunmaması sorunun kaynağı değildir.
Sorun, sözde bir banka teminat mektubunun, alıcı bankanın kendi kredi ve uyum analizini yapmasına gerek kalmaksızın satın alınabilen, kiralanabilen, rehnedilebilen, iskonto edilebilen veya paraya çevrilebilen devredilebilir bir varlık olarak sunulmasıyla ortaya çıkar.
Hiçbir ICC kuralı, bir bankayı yalnızca ICC kurallarına tabi olduğu belirtilen bir teminat karşılığında kredi vermeye zorlamaz.
“Bir bankanın kendisini finanse etmek üzere ihraç ettiği” – asıl mesele
Bankaların “kendilerini finanse etmek için” SBLC veya banka teminat mektubu düzenlediği iddiasına özellikle temkinli yaklaşılmalıdır.
Bir banka kendi fonlama amaçları için bir enstrüman ihraç ederse, işlem artık olağan müşteri ticaret finansmanı olmaktan çıkar. Ekonomik olarak banka borçlanması, mevduat kabulü, menkul kıymet ihracı, yapılandırılmış fonlama veya şarta bağlı bir yükümlülüğün oluşturulması anlamına gelebilir.
Bunun düzenleyici sonuçları vardır.
Bir banka, bir SBLC veya teminat mektubu oluşturup bunu ICC'ye tabi olarak nitelendirerek maliyetsiz bir finansman belgesi gibi değerlendiremez. Bir banka taahhüdü, bilanço içi veya bilanço dışı bir riske maruziyettir. Sermayeyi, likiditeyi, büyük risk limitlerini, muhasebeleştirme yöntemini, risk yoğunlaşmasını ve düzenleyici raporlamayı etkiler.
Açık ifadeyle: ICC kurallarına atıf yapan ifadeler, bir bankayı bankacılık hukukundan muaf tutmaz.
Nakit teminatlı olmak, otomatik olarak bankalarca kabul edilebilir olmak anlamına gelmez
“Tam nakit teminatlı SBLC” ifadesi çoğu zaman bir güvenlik izlenimi yaratmak amacıyla kullanılır. Meşru bankacılıkta kavram açıktır: ihraççı banka, risk pozisyonunu teminat altına alan nakit teminata veya buna eşdeğer uygun varlıklara sahiptir.
Ancak bu ifade çoğu zaman yanıltıcı biçimde kullanılmaktadır.
Gerçek bir nakit teminatlı yapı, aşağıdakilerin tamamının kanıtlanmasını gerektirir:
- nakdin mevcut olması;
- nakdin yasal olarak başvuru sahibine ait olması veya onun kontrolünde bulunması;
- nakit üzerinde herhangi bir takyidat bulunmamaktadır;
- nakdin menşeinin hukuka uygun olması;
- nakdin ihraççı banka tarafından kabul edilebilir olması;
- nakit, icra edilebilir belgeler çerçevesinde bloke edilmiş, rehnedilmiş veya başka şekilde kontrol altında tutulmaktadır;
- ihraççı bankanın geçerli bir rücu (geri ödeme) hakkına sahip olması;
- lehtarÄąn ve amacÄąn meÅru olmasÄą;
- işlem; AML, yaptırım ve düzenleyici incelemeden geçer.
Bu unsurlar olmaksızın “nakit teminatlı” ifadesi yalnızca bir pazarlama söyleminden ibarettir.
“Kiralık SBLC paraya çevirme” neden çoğunlukla bir dolandırıcılık göstergesidir
En yüksek riskli kurgu, bir SBLC'nin veya banka teminat mektubunun “kiralanması” ve ardından “paraya çevrilmesi” teklifidir.
Dolandırıcılık mantığı genellikle şu şekilde işler:
- Üçüncü bir taraf, bir banka enstrümanına erişim talep etmektedir.
- Enstrümanın ICC kurallarına tabi olduğu belirtilmektedir.
- Müşteriye, ücret karşılığında kiralanabileceği söylenmektedir.
- Müşteriye, kiralanan enstrümanın bir banka tarafından paraya çevrilebileceği söylenir.
- Sözde bir kredi veren tarafın yüzde 60, yüzde 70, yüzde 80 hatta yüzde 90 kredi/teminat değeri oranı sağladığı iddia edilir.
- Müşteriden ihraç, bloke, iletim, uyum, doğrulama, yasallaştırma veya platform erişimi için peşin ücret ödemesi talep edilir.
- Gerçek bir paraya çevirme gerçekleşmez.
Temel kusur şudur: kiralama, normal olarak mülkiyeti veya sınırsız rehin haklarını devretmez. Bir SBLC kapsamındaki lehtar, ihraççı bankanın taahhüdünün otomatik olarak ekonomik sahibi değildir. Alıcı banka, yalnızca bir belge mevcut diye kredi vermeyecektir. Uygulanabilirliği, ihraççının kalitesini, başvuru sahibinin yükümlülüğünü, teminatı, talep mekanizmalarını, sahtekârlık riskini, yaptırım maruziyetini, devredilebilirliği, temliki ve kendi kredi politikasını analiz edecektir.
- Kiralanmış bir SBLC nakit değildir.
- Bir SWIFT mesajı para değildir.
- Bir ICC kuralı teminat değildir.
İddia edilen ICC SBLC/BG fonlama işlemlerinde risk işaretleri
Aşağıdaki ifadelerden herhangi birinin yer aldığı durumlarda özellikle dikkatli olunması gerekir:
- “kiralanmış SBLC”;
- “yeni basılmış enstrüman”;
- “paraya dönüştürme garantilidir”;
- “rücu hakkı bulunmayan nakde dönüştürme”;
- “yüzde 90 kredi/teminat değeri oranı (LTV)”;
- “kredi limiti gerekmez”;
- “ICC 600 sertifikalı”;
- “ticaret için ICC 758 banka teminat mektubu”;
- “özel yerleştirme programı”;
- "platform kabulü";
- “tranş takvimi”;
- “yalnızca ücretin ödenmesinin ardından bankalar arası”;
- “bloke edilmiş fonların indirilmesi”;
- “yalnızca ekran”;
- “ticari işlem gerekmez”;
- “banka kendini finanse etmek için SBLC kullanır”;
- “yalnızca yatırım amacıyla ihraç edilen enstrüman”;
- “tamamen nakitle teminatlandırıldığı için teminat gerekmemektedir”.
Bu ifadelerin hiçbiri tek başına dolandırıcılığı kanıtlamaz. Ancak bir arada bulunmaları, bankacılık kanallarına uygun olmayan işlemlerle ve ön ödemeli (advance-fee) dolandırıcılık şemalarıyla güçlü biçimde ilişkilidir.
Doğru bankacılık testi
Ciddi bir kurum, bir aracın yalnızca “ICC kurallarına tabi” olup olmadığını sormaz. Bu, yalnızca şekli unsurlardan biridir.
Doğru bankacılık testi daha geniştir:
- Gerçek bir başvuru sahibi var mı?
- Gerçek bir lehtar var mı?
- Araç, kabul edilebilir bir banka tarafından mı düzenlenmiştir?
- Enstrüman, kimliği doğrulanmış bankacılık kanalları üzerinden mi iletilmektedir?
- Başvuru sahibinin geri ödeme yükümlülüğü hukuken icra edilebilir nitelikte midir?
- Teminat gerçek, doğrulanmış, kontrol altında ve hukuka uygun mudur?
- Altta yatan meşru bir yükümlülük var mı?
- Enstrüman temlik edilebilir mi, devredilebilir mi, yoksa yalnızca adı belirtilen lehtara mı ödenebilir?
- Uygulanacak hukuk kabul edilebilir mi?
- Öngörülen kullanım, enstrümanın metniyle uyumlu mudur?
- Düzenlemeye tabi bir banka, söz konusu riski kendi kredi politikası çerçevesinde kabul eder miydi?
- İşlem, suç gelirlerinin aklanmasının önlenmesi (AML), yaptırımlar, vergi, muhasebe ve ihtiyati düzenlemelere ilişkin gereklilikleri karşılıyor mu?
Bu soruların yanıtı net değilse, işlem finanse edilebilir değildir.
IFB'nin tutumu
International Finance Bank Ltd, ISP98, UCP 600 ve URDG 758 dahil olmak üzere kabul görmüş uluslararası kurallara tabi standby akreditifleri, banka teminat mektuplarını, talep üzerine ödenecek garantileri ve ilgili belgeli taahhütleri inceleyebilir.
Bu tür araçlar, her zaman geleneksel bir mal ticareti işlemi gerektirmez. Mali yükümlülükleri, sözleşmesel yükümlülükleri, ifa yükümlülüklerini, yatırımla ilgili yükümlülükleri veya diğer hukuka uygun risk pozisyonlarını meşru biçimde teminat altına alabilirler.
Ancak IFB, ICC kurallarının tek başına teminat değeri, likidite veya paraya çevrilebilirlik kapasitesi yarattığı görüşünü kabul etmemektedir.
IFB; spekülatif kiralanmış enstrüman paraya çevirme düzenlerine, aracı zincirlerine, platform tipi fonlama yapılarına ya da bir SBLC veya banka teminat mektubunun doğrulanmış teminat, meşru amaç, ihraççı yetkisi ve tam bir uyum incelemesi olmaksızın serbestçe işlem görebilen bir fonlama aracı olarak sunulduğu işlemlere katılmaz.
Önerilen her SBLC veya garanti işlemi, resmî müşteri kabul ve uyum incelemesi yoluyla sunulmalıdır. IFB; eksiksiz KYC ve AML belgelerini, fon kaynağına ilişkin kanıtları, kurumsal belgeleri, işlemin gerekçesini, enstrümanın metnini, ihraççı bilgilerini, lehtar bilgilerini ve teminat veya geri ödeme kapasitesine ilişkin kanıtı talep edecektir.
Enstrüman ve taraflar doğrulanmadan; fiyatlandırma, ihraç, kabul, teyit, iskonto veya paraya çevirme konusunda hiçbir görüşme ilerletilemez.
Özet
Geleneksel bir ticari mal işleminin bulunmaması, bir SBLC'yi veya banka teminat mektubunu kendiliğinden geçersiz kılmaz. Finansal standby akreditifler ve ilk talepte ödenir teminat mektupları, gerçek, hukuka uygun ve belgelenmiş yükümlülükleri desteklediklerinde meşru araçlardır.
Ancak bankaların, ekonomik bir dayanağı olmaksızın, yalnızca kendilerini finanse etmek veya üçüncü tarafların paraya çevirmesini sağlamak amacıyla ICC kurallarına tabi SBLC veya teminat mektubu ihraç edebileceği iddiası, tehlikeli bir çarpıtmadır.
ICC kuralları belgesel disiplin sağlar. Para yaratmazlar. Teminatın yerini almazlar. Muvazaalı bir işlemin sakatlığını gidermezler. Hiçbir bankayı kredi vermeye zorlamazlar.
Gerçek bir SBLC veya teminat mektubu ciddi bir bankacılık aracıdır. Doğrulanmış teminat ve meşru amaç içermeyen, sözde “kiralık” veya “paraya çevrilebilir” bir araç çoğunlukla finansman değildir. Bir uyarı işaretidir.
Belgeli Akreditiflere (DLC) ilişkin kesin ticaret finansmanı gerçekliği.
I. Temel Yapısal Neden: DLC'ler Neden Nakde Çevrilemez
Temel sınıflandırma:
Belgeli Akreditif (DLC), bir ödeme taahhüdüdür; alıcı ile satıcı arasındaki belirli bir esas ticari sözleşmenin ifasına doğrudan bağlı, koşullu bir banka vaadidir. Serbestçe satılabilen, rehnedilebilen veya finanse edilebilen bir finansal varlık, ekonomik mülkiyet veya nakit alacağı değildir.
Bunu, finans alanındaki paraya çevrilebilir (monetize edilebilir) enstrümanlarla karşılaştırın:
| Araç | Nitelik | Paraya çevrilebilir mi? |
|---|---|---|
| Belgeli akreditif (MT 700) | Uygun ticari belgelerin ibrazına bağlı banka taahhüdü | Hayır – ancak buna karşılık ticaret finansmanı mümkündür |
| SBLC / talep üzerine ödemeli teminat mektubu | Uygun bir talep karşılığında ödeme yapmaya ilişkin bağımsız, şarta bağlı taahhüt | Genellikle hayır |
| Finansal varlık (örn. tahviller) | Devredilebilir, nakit getirili menkul kıymet | Evet |
| Fatura alacağı | Hukuken icra edilebilir nakit alacağı | Evet (faktoring, iskonto) |
Teknik açıklama:
Bir DLC yalnızca belgesel uygunluk hâlinde ödeme taahhüdü doğurur. Söz konusu uygunluk olayı gerçekleşene kadar ileri sürülebilir, mevcut bir nakit alacak hakkı bulunmaz. Bu nedenle:
- Finansal bir varlık olarak ikame edilebilirlik ve devredilebilirlikten yoksundur.
- Düzenleme anında derhal nakit talep etme yönünde mündemiç bir hak bulunmamaktadır.
- DLC alacak hakları için işlem görebilir bir piyasa bulunmamaktadır.
- Dayanak ticari sözleşmeden bağımsız olarak rehnedilemez.
II. Nakde Dönüştürme İlkelerinin DLC'lere Uygulanması
Kurallar olarak ifade edilen benzetme:
- DLC = Ticari Ödeme Mekanizmasıdır, finansal varlık değildir.
• Yalnızca belgelerin şartlarla uyumlu olması halinde ödeme yapılmasına ilişkin şarta bağlı bir yükümlülük doğurur.
• İfa koşullarına bağlı olduğu sürece paraya çevrilemez.
• Paraya çevirme, hukuken icra edilebilir bir nakit alacak gerektirir; bu durumda böyle bir alacak mevcut değildir. - DLC'ler, işlem gören menkul kıymetler gibi devredilemez.
• Bir DLC, ancak açıkça devredilebilir olarak belirlenmişse devredilebilir (UCP 600, madde 38); çoğu devredilemez. • Bununla birlikte lehtar, bedel üzerindeki hakkını temlik edebilir (madde 39). - Bankalar bir DLC'yi doğrudan likidite için teminat olarak değerlendirmez.
• Ödeme yükümlülüğü belgesel uygunluğa bağlı olduğundan, bankalar bir DLC'yi bağımsız bir varlık olarak karşılık göstererek kredi vermez; finansman yalnızca ticaret finansmanı yapıları içinde sağlanır (bkz. III).
• Nakde dönüştürme girişimi hukuki, düzenleyici ve kredi risklerini beraberinde getirir.
• Belgeler sunulmadan önce “şimdi nakit karşılığında iskonto” teklif eden üçüncü taraf “nakde dönüştürücüler”, yaygın bir dolandırıcılık modelidir. - Kullanılabilirliği belirleyen, değerin ikame edilebilirliği değil, amaç ve sözleşmedir.
• DLC metni kesin ifadeler içerir: belgeleri ve koşulları belirtir. Ödeme yalnızca uygunluk halinde gerçekleşir.
• UCP 600'de veya standart sözleşme hukukunda bir DLC'yi nakde çevrilebilir bir varlığa dönüştüren hiçbir mekanizma bulunmamaktadır.
Dolayısıyla temel gerçek şudur: bir DLC'de temiz, koşulsuz ve derhâl tahsil edilebilir bir nakit alacak hakkı bulunmaz; bu nedenle paraya çevrilemez.
III. Müşteri bir DLC aldığında Banka'nın neye izin verebileceği
Bir müşterinin başka bir saygın bankadan DLC alması halinde (yani müşterinin bir akreditifin lehdarı olması halinde), müşterinin bankası bu DLC'nin varlığından yararlanan ticaret finansmanı imkânları veya hizmetleri sunabilir. Ancak bu, paraya çevirme değil, ticaret finansmanıdır. Tipik olanaklar şunlardır:
1) Yalnızca Vadeli Ödemeli (Deferred Payment) Vadeli Akreditif (Usance DLC)
- DLC ertelenmiş ödemeli (vadeli) bir akreditif ise (ödemenin ileri bir tarihte yapılması gerekiyorsa), uygun belgelerin ibraz edilmesi ve kabul edilmesinin ardından, görevlendirilmiş veya teyit eden banka ertelenmiş ödeme yükümlülüğünü iskonto edebilir veya önceden ödeyebilir.
- Bu bir Ticaret Finansmanı işlemidir; enstrümanın kendisinin paraya çevrilmesi değildir.
- İskonto; riske, müşterinin geçmişine, vadeye ve ihraççı bankanın kredi kalitesine dayanır.
2) İştira / Kabul Kredisi
- İştira bankası, uyumlu belgelerin ibrazı üzerine lehtara (veya bir kısmına) ödeme yapabilir ve ardından tutarı düzenleyen bankadan tahsil edebilir.
- Banka, düzenleyen banka tarafından ödenecek yükümlülüğe karşı finansman sağlar.
3) Hasılatın Temliki / Devredilebilir Akreditif Hükmü
- Lehtar, herhangi bir LC'nin bedelini bir tedarikçiye veya finansöre temlik edebilir (UCP 600, madde 39); LC açıkça devredilebilir ise, ayrıca tamamen veya kısmen ikinci bir lehtara devredilebilir (madde 38).
- Bu, akreditif metni uyarınca ödeme haklarının sözleşmesel bir devridir; işlem görebilir bir varlık olarak paraya çevrilmesi anlamına gelmez.
4) Karşılıklı (Back-to-Back) ve Yapılandırılmış Ticaret Finansmanı
- Bankalar, ana akreditifin alt işlemlerin finansmanını mümkün kıldığı karşılıklı (back-to-back) bir akreditif veya belgeli zincir finansmanı yapılandırabilir.
- Bu yapılar yine de bağımsız bir nakit alacağına değil, ticari akışlara dayanır.
5) Risk Azaltımının Kurum İçinde Ele Alınması
- Banka, kredi desteğini risk yönetiminde dikkate alabilir (azalan sermaye maliyeti, içsel fonlama yararı).
- Bu yalnızca Bankanın iç bilanço optimizasyonudur.
Kural: DLC'ler paraya çevrilemez; çünkü bunlar bağımsız nakit alacak hakları değil, belgesel uyuma bağlı koşullu ödeme yükümlülükleridir.
Bankalar DLC'ler karşılığında ticaret finansmanı (krediler, iştira, temlik, yapılandırılmış finansman) sağlayabilir; ancak bunları hiçbir surette paraya çevrilebilir finansal varlık olarak değerlendirmez.
Banka Poliçelerinin Nakde Çevrilmesi: Riskli Sonuçlar Doğuran Bir Yanılgı
Son yıllarda, alternatif finansmana ve özel plasman programlarına yönelik artan ilgi çerçevesinde, ısrarla dolaşımda olan hatalı bir kanaat varlığını sürdürmektedir: banka havaleleri/çekleri (bank drafts), özellikle saygın küresel bankalarca ihraç edilenler, Standby Akreditifler (SBLC) veya Orta Vadeli Tahviller (MTN) gibi kredi araçlarına benzer biçimde nakde çevrilebilir. Bu kanaat yalnızca yanlış değildir; aynı zamanda mali açıdan tehlikelidir ve çoğu zaman dolandırıcılık planlarıyla bağlantılıdır. IFB International Finance Bank olarak bu uygulamayı kategorik biçimde reddetmekte ve bu tür işlemlerin yapısal ve hukuki açıdan neden savunulamaz olduğunu kesin ve profesyonel bir dille ortaya koymak istemekteyiz.
I. Banka Çeki (Bank Draft) Nedir?
Banka çeki (İngilizcede bank draft, banker’s draft veya cashier’s cheque olarak da adlandırılır), bir bankanın müşterisi adına düzenlediği bir ödeme aracıdır. Banka, müşterinin hesabını borçlandırır (veya nakit tahsil eder), ödeme yükümlülüğünü üstlenir ve üçüncü kişi olan lehtara ödenmek üzere bir banka çeki düzenler. Önemli nokta şudur:
- Bir ödeme aracıdır, kredi aracı değildir.
- Düzenleme anında tahsil edilmiş ve takası tamamlanmış fonları yansıtır.
- Çeke benzer şekilde işlev görür ancak doğrudan ihraç eden bankanın yükümlülüğünü taşır.
Banka çekinin temel amacı, gelecekte likidite yaratmak değil, mutabakatın kesinliğini sağlamaktır. Hukuki ve finansal yapısı itibarıyla banka çeki, sermaye piyasalarının değil, ödeme sistemlerinin kapsamına girer.
II. Nakde Çevirmenin Yanıltıcı Vaadi
Finans dilinde paraya çevirme (monetizasyon), genellikle gelecekte ödeme veya kredi riski içeren nakit dışı bir finansal aracın, çoğunlukla bir kredi imkânı, iskonto yapısı veya geri alım sözleşmesi yoluyla, anında likiditeye dönüştürülmesini ifade eder.
Bir enstrümanın nakde çevrilmeye uygun olabilmesi için aşağıdaki niteliklere sahip olması gerekir:
- Devredilebilir hukuki mülkiyet hakkı: ❌ Sınırlı – banka çeki, adı yazılı lehtara ödenir ve çoğu zaman çizgili veya devredilemez olarak işaretlenir
- Gerçek kredi desteği: ❌ Hayır – poliçeler önceden fonlanmıştır; kredi temelli değildir
- İkincil piyasa değeri: ❌ Yok – kote değildir, işlem görmez
- Teminat olarak tesis edilebilirlik: ❌ Hiçbir standart kredi imkânında teminat olarak kabul edilmez
Kısacası banka çeki (bank draft), hukuka uygun bir nakde dönüştürme işlemi için gerekli yapısal özelliklerin hiçbirine sahip değildir. Mevzuata uygun bir finansal işlem kapsamında rehnedilemez, iskonto edilemez, devredilemez veya paylara bölünemez. Böyle bir finansal aracı nakde dönüştürebileceğini ileri süren herhangi bir taraf, ya aracın niteliğini yanlış anlamakta ya da dolandırıcılık kastıyla bu işlemi gerçekleştirebilme kapasitesi hakkında gerçeğe aykırı beyanda bulunmaktadır.
III. Nakde Çevirmeye İlişkin Hukuki Engeller
Banka çeki (bank draft), menkul kıymetler veya sermaye piyasası hukukuna değil, ödeme hukukuna tabidir. Hukuki niteliği ilgili hukuk düzenine göre değişmekle birlikte temel ilkeler şunlardır:
- Banka çeki hukuken çek türünde bir senet olsa da (örneğin UCC § 3-104 kapsamındaki kasiyer çeki), bir yatırım veya kredi varlığı değil, tutarı önceden karşılanmış bir ödeme talimatıdır.
- Menkul kıymetleştirilemez veya sendikasyon amacıyla bir havuzda toplanamaz.
- Basel III risk ağırlıklandırması veya merkez bankası raporlama çerçeveleri kapsamında tanınan bir varlık sınıfı değildir.
- Enstrümanı özgün uzlaşma bağlamı dışında devretmeye, yeniden satmaya veya üzerinde ayni hak tesis etmeye çalışmak, ihraççı bankanın hükümlerini ihlal eder ve uyum uyarılarını tetikleyebilir.
Sınır ötesi bağlamlarda, özellikle nominal değeri yüksek bir banka poliçesini hareket ettirme veya “paraya çevirme” girişimleri, kara para aklamanın önlenmesi (AML), müşterini tanı (KYC) ve terörün finansmanıyla mücadele (CFT) düzenlemeleri uyarınca şüphe uyandırabilir.
IV. Ekonomik ve Operasyonel Gerçeklikler
Hukuki ve düzenleyici uyarı işaretleri göz ardı edilse bile, banka poliçesi paraya çevirme işleminin ardındaki ekonomik mantık ayrıntılı incelemeye dayanamaz.
- Hiçbir banka, bir banka çekini kredi teminatı olarak kabul etmez; çünkü banka çeki, esasen bedeli peşin ödenmiş bir ödeme aracıdır. Gelecekte doğacak ve iskonto edilebilecek bir alacağı veya nakit akışını temsil etmez.
- Hiçbir kurumsal alıcı veya özel plasman platformu, misli nitelik taşımadığı ve piyasada alınıp satılamadığı için banka çekinin alım satıma konu olabilecek bir değere sahip olduğunu kabul etmez.
- SBLC'lerin veya MTN'lerin aksine, bir banka çekinin ISIN'i, CUSIP'i, mutabakat zinciri ve onu sermaye piyasaları altyapısına bağlayacak herhangi bir belgesi yoktur.
Bu, kısaca, tek başına bir ödeme taahhüdü, bir kesinleşme aracıdır; bir varlık değildir.
V. Uyum ve Dolandırıcılık Riski
Gerçek şu ki, birçok “banka çeki paraya çevirme” düzeni:
- Mağdurlardan “avukatlık ücretleri”, “uyum onayı” veya “paraya çevirme kurulum maliyetleri” adı altında ödeme talep edilen ve sonunda mağdurların eli boş kaldığı, üstü zar zor örtülmüş peşin ücret dolandırıcılıkları.
- Çoğunlukla gelişmekte olan piyasalardaki saf veya çaresiz müşterileri, yanıltıcı likidite çözümleri sunarak istismar etmek üzere tasarlanmıştır.
- Dolandırıcılar genellikle yurt dışında yerleşik ve düzenleme dışı olduğundan, hukuki başvuruyu imkânsız kılacak şekilde yapılandırılmıştır.
IFB olarak, bu tür poliçelerin “doğrulanması”, “teyit edilmesi” veya “paraya çevrilmesi” talepleriyle sıklıkla karşılaşmaktayız. Meşru olan her durumda aynı protokolü izlemekteyiz:
- Talepte bulunan tarafa ilişkin tam KYC
- Hukuk ve uyum birimleri aracılığıyla belge incelemesi
- Enstrüman sınıfına ve düzenleyici politikaya dayalı ret
Bir banka çekini nakde çevirebileceğini iddia eden her karşı tarafa son derece temkinli yaklaşılmalıdır.
VI. IFB'nin Kabul Ettikleri
Yapısı veya nominal değeri ne olursa olsun, banka çeklerini kabul etmeyiz ve paraya çevirmeyiz.
Likidite veya yapılandırılmış finansman arayışındaysanız, yalnızca şunları değerlendirmeye alırız:
- Nakit teminatlı SBLC veya BG'ler, doğrulanmış SWIFT MT760 aracılığıyla ihraç edilir
- Net saklama belgelendirmesine sahip, derecelendirilmiş egemen tahviller veya MTN'ler
- Uyumlu bir escrow hesabında tevdi edilmiş, doğrulanmış Fon Yeterliliği Belgesi (POF)
- Tanınmış egemen, belediye veya kurumsal garantilerle desteklenen proje finansmanı yapıları
Her kredi imkânı, FATF temelli AML/KYC standartlarına ve Basel odaklı risk yönetimine tabidir. Bu standartlardan sapmayacağız.
Banka çekleri, görünürde güvenli olmalarına ve bunları düzenleyen bazı kuruluşların itibarına rağmen, esas itibarıyla nakde dönüştürülmeye (monetisation) uygun değildir. Kredi aracı değildir. Yatırım yapılabilir nitelikte varlıklar değildir. Ayrıca hiçbir birinci kademe (Tier-1) finans kuruluşu tarafından teminat olarak kabul edilmez.
IFB International Finance Bank olarak şeffaf, yapılandırılmış ve mevzuata uygun finansal hizmetleri savunuyoruz. Tüm müşterilerimizi, iş ortaklarımızı ve aracıları bilgi edinmeye ve yanlış anlama veya yanlış bilgiye dayanan işlemlerden kaçınmaya önemle çağırıyoruz.
Önerilen bir işlemin meşruiyetinin değerlendirilmesinde yardıma ihtiyaç duymanız veya uyuma uygun finansman alternatiflerini incelemek istemeniz halinde, hukuk ve finansal yapılandırma ekiplerimiz tamamen hizmetinizdedir.



Sonraki adım
Tanıştırma talep edin
Kim olduğunuzu ve aklınızdaki konuyu birkaç satırla bize anlatın. Talebiniz doğrudan Bankaya iletilir ve gizlilik içinde ele alınır.
Görüşmeyi mi tercih ediyorsunuz? 30 dakikalık bir Video Konferans planlayın.

