
Nakit Palet Yanılsaması
Sahte QR Kodlar, Elektronik Mühürler ve Bankada Dönüşüme Hazır USD Efsanesi
Yönetici özeti
İddia edilen “USD nakit palet” işlemi, uluslararası mali dolandırıcılıkta tekrar eden bir tipoloji haline gelmiştir. Bu işlem genellikle; paletlerde, kutularda, sandıklarda, kasalarda, depolarda veya sözde banka tesislerinde saklanan büyük miktarda fiziki Amerika Birleşik Devletleri doları nakde erişimi olduğunu ileri süren komisyoncular, aracılar, vekâlet sahipleri veya kendini aracı olarak tanımlayan kişiler aracılığıyla ortaya çıkar.
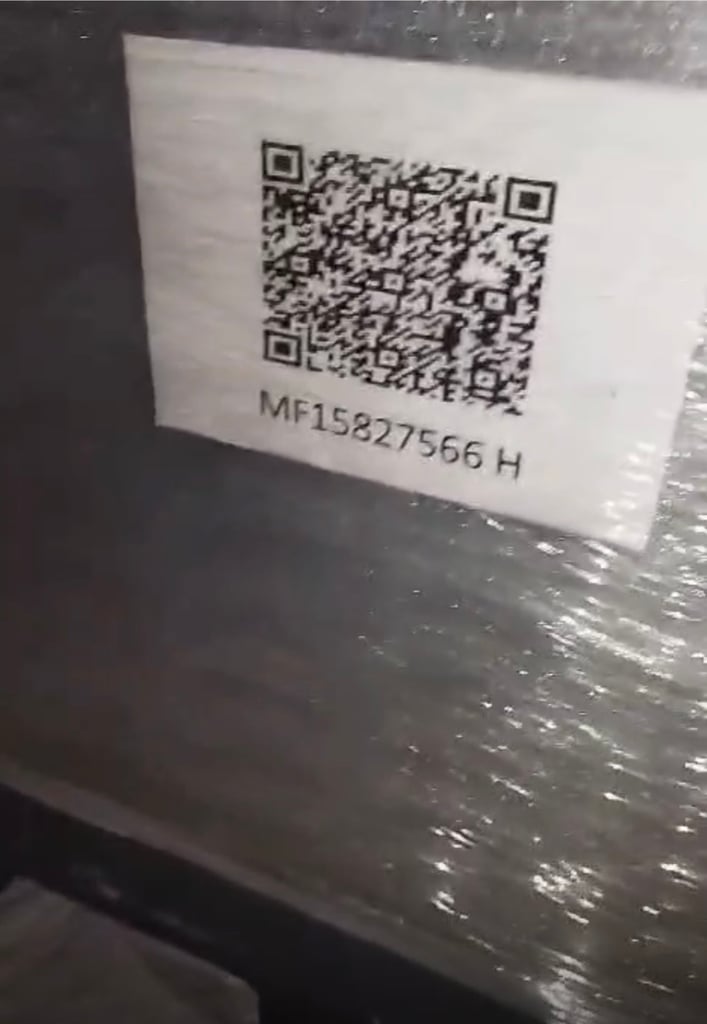
Sunum çoğu zaman gösterişlidir. Nakdin elektronik cihazlar, QR kodları, numaralı mühürler, barkodlar, kasa makbuzları, saklama sertifikaları, silahlı güvenlik ve banka tarafı lojistiği ile korunduğu iddia edilir. Vaat edilen işlem genellikle hızlıdır: Nakdin sözde incelenip kabul edileceği ve USDT, EUR, AED veya başka bir likit takas varlığına dönüştürüleceği söylenir.
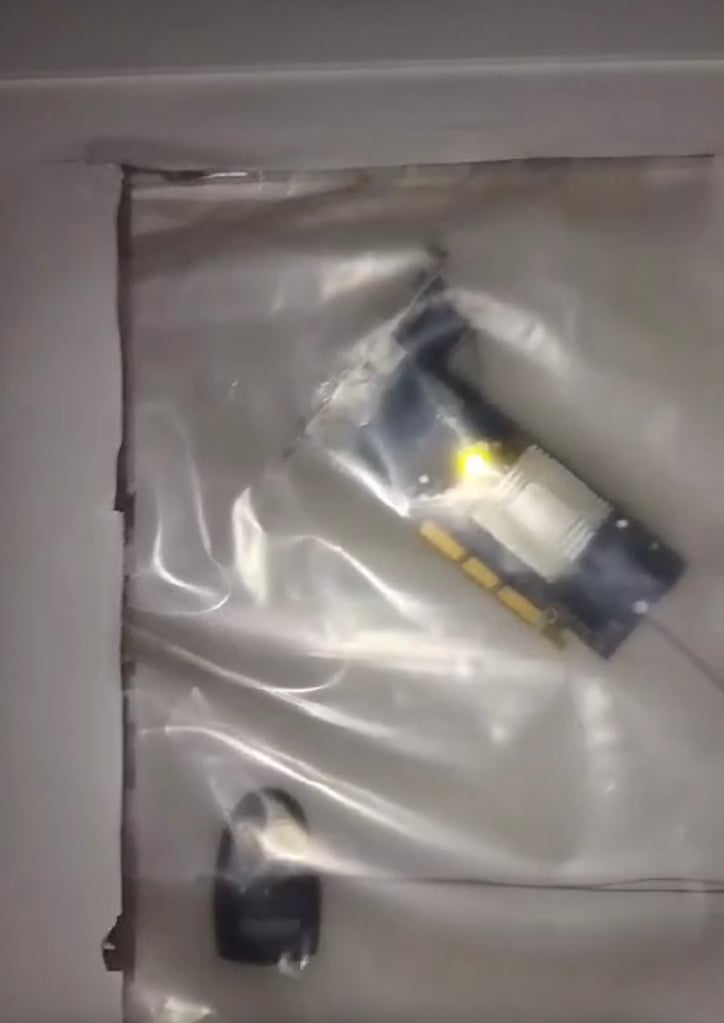
Gerçek ise farklıdır. Bir QR kod, nakdin mülkiyetini kanıtlamaz. Plastik bir mühür, hukuki menşei ortaya koymaz. Elektronik bir cihaz, bankacılık sistemince kabul edilebilirlik (bankability) yaratmaz. Sarılmış paletlerin fotoğrafı da banknotların gerçek, temiz, beyan edilmiş, devredilebilir veya hukuka uygun biçimde sahip olunan nitelikte olduğunu kanıtlamaz.
Düzenlenmiş finans alanında görsel kanıt, kanıt değildir. Kurumsal doğrulama kanıttır.
Yaygın anlatı
Tipik nakit palet yaklaşımı, tanınabilir bir düzene göre ilerler:
- Bir komisyoncu, büyük miktarlarda fiziksel USD nakit paraya sahip olduğu iddia edilen bir asıl tarafı tanıştırır.
- Fonların palet, kutu veya sandıklar içinde paketlendiği belirtilmektedir.
- Her paletin 50 milyon USD, 100 milyon USD veya daha fazlasını içerdiği ileri sürülmektedir.
- Nakdin iddiaya göre bir bankanın, kasanın veya güvenlikli bir tesisin içinde bulunduğu belirtilir.
- Sunucu, paletlerin QR kodları, elektronik mühürler veya izleme cihazlarıyla korunduğunu iddia etmektedir.
- Sahibinin, fonların derhal USDT'ye veya başka bir dijital varlığa dönüştürülmesini istediği iddia edilmektedir.
- Komisyoncu, günde bir, iki, üç veya daha fazla paletin işlenip işlenemeyeceğini sorar.
- Nihai faydalanıcı derhal ifşa edilmemektedir.
- Fon kaynağı belirsiz biçimde açıklanmaktadır.
- Mevcut banka veya saklama kuruluşu, tatmin edici bir açıklama yapmaksızın işlemi kendisi gerçekleştirmez.
Bu kombinasyon, önemli bir uyarı işaretidir.
Bu durum kendiliğinden bir dolandırıcılığı kanıtlamaz. Ancak işlemi, herhangi bir ciddi kurumun işleme dahil olmayı değerlendirebilmesi öncesinde tam bir bankacılık, hukuki, gümrük, AML, vergi ve saklama doğrulaması gerektiren yüksek riskli bir kategoriye yerleştirir.
QR kodları nakdin gerçekliğini doğrulamaz
Bir palete iliştirilmiş QR kod, zayıf ve kolayca yanlış anlaşılabilen bir kanıt biçimidir.
Bu durum şunlara yol açabilir:
- yalnızca yem olarak kullanılan, Federal Reserve'inki gibi gerçek bir resmî web sitesi;
- uydurma bir takip sayfası;
- kendi kendine oluşturulmuş bir belge deposu;
- sahte bir doğrulama portalı;
- nakitle ilgisi bulunmayan bir lojistik referansı;
- kötü niyetli bir kimlik avı web sitesi;
- anlamlı hiçbir doğrulama kaynağı bulunmamaktadır.
Bir QR kod şunları kanıtlamaz:
- nakdin varlığı;
- nakit tutarı;
- nominal değer yapısı;
- banknotların gerçekliği;
- hukuka uygun mülkiyet;
- fonların kaynağı;
- servet kaynağı;
- gümrük beyannamesi;
- banka kabulü;
- yaptırım riskinin bulunmaması;
- devredilebilirlik;
- USDT'ye dönüştürülebilirlik.
QR kod, yalnızca makine tarafından okunabilen bir işaretçidir. Banka teyidi, saklama teyidi, hukuki mülkiyet belgesi değildir ve gerekli özen (due diligence) yükümlülüğünün yerini almaz.
Siber gÞvenlik boyutu da bulunmaktadÄąr. Bilinmeyen QR kodlarÄą; personel, bankacÄą, uyum gÃķrevlisi veya tanÄątÄącÄąlar tarafÄąndan rastgele taranmamalÄądÄąr. QR kodlarÄą, kullanÄącÄąlarÄą kÃķtÞ amaçlÄą web sitelerine, kimlik avÄą sayfalarÄąna veya kimlik bilgisi toplama altyapÄąlarÄąna yÃķnlendirebilir. Bir QR kodunun finansal iÅlem sunumunun parçasÄą olduÄu durumlarda, kod kontrollÞ bir teknik ortamda incelenene kadar gÞvenilmez kabul edilmelidir.
Elektronik cihazlar ve güvenlik mühürleri menşe değil, gösteriden ibarettir
Hileli veya güvenilmez nakit palet sunumları sıklıkla güvenliğin görsel dilini kullanır:
- streç filmle sarılmış paletler;
- metal sandıklar;
- elektronik kilitler;
- yapışkanlı QR etiketleri;
- seri numaralı etiketler;
- plastik mühürler;
- yanıp sönen cihazlar;
- güvenlik görevlileri;
- kasa kapıları;
- para sayma makineleri;
- kurgulanmış videolar;
- deste halindeki banknotların fotoğrafları.
Bu unsurlar, kurumsal saklama hizmetlerini taklit ettikleri için uzman olmayan kişiler nezdinde ikna edicidir. Ancak bankacılık açısından ispat değeri taşımazlar.
Bir paletin üzerine takılmış elektronik bir cihaz, yalnızca birinin palete bir cihaz taktığını gösterebilir. Bunun ötesinde hiçbir şey ispatlamaz.
Bu durum, içeriğin gerçek banknot olduğunu kanıtlamaz. Nakdin hukuka uygun biçimde elde edildiğini kanıtlamaz. Nakdin gümrükten geçtiğini kanıtlamaz. Mevcut hamilin işlem yapma yetkisine sahip olduğunu kanıtlamaz. Nakdin dondurulmuş, ihtilaflı, çalıntı, sahte, rehinli olmadığını veya bir banka tarafından daha önce reddedilmediğini kanıtlamaz.
Güvenlik gösterisi, hukuki ispatla karıştırılmamalıdır.
Belirleyici soru: nakit bir bankadaysa, banka onu neden işleme almıyor?
İddia edilen her nakit palet vakasındaki en önemli sorulardan biri en basit olanıdır:
Paletler zaten bir bankanın içindeyse, o banka fonları neden işleme almıyor?
Meşru bir müşteri adına yasal olarak temiz nakit bulunduran düzenlemeye tabi bir bankanın olağan koşullarda şunları yapabilmesi gerekir:
- hesap sahibinin veya nihai faydalanıcının belirlenmesi;
- KYC ve AML kontrollerinin yürütülmesi;
- fonların hesap saklama kapsamında kabul edilmesi;
- resmî saklama teyidi düzenlenmesi;
- döviz alım satımı, havale veya ödeme/takas işlemlerinin düzenlenmesi;
- işlemin gerçekleştirilmesinin neden reddedildiğinin açıklanması.
Banka nakdi elinde bulundurduğu iddia edildiği halde işleme almayı reddediyorsa, ciddi bir uyum sorunu ortaya çıkar.
Olası açıklamalar şunlardır:
- nakdin fiilen düzenlemeye tabi bir bankada bulunmaması;
- fonlar banka saklamasında değil, özel kasa saklamasındadır;
- belgelendirme kusurludur;
- nihai faydalanıcı KYC sürecinden geçemiyorsa;
- fon kaynağının güvenilir olmaması;
- gümrük beyannameleri eksiktir;
- banknotların sahte veya sahte olduğundan şüphelenilen nitelikte olması;
- fonların bloke edilmiş, ihtilaflı veya soruşturmaya konu olması;
- aracının hukuki yetkisinin bulunmaması;
- iddia edilen saklama teyidi gerçeğe aykırıdır;
- banka işlemi halihazırda reddetmiştir.
Bu nedenle “bir bankanın içinde” ifadesi yetersizdir. Önemli olan, kasaların fiziksel olarak nerede bulunduğu değildir. Önemli olan, fonların yasal olarak kabul edilip edilmediği, belgelendirilip doğrulanıp doğrulanmadığı ve düzenlenmiş finansal sistem aracılığıyla transfer edilip edilemeyeceğidir.
Fiziksel uygulanabilirlik, bankacılık açısından uygulanabilirlikle aynı şey değildir
Bir paletin 100 milyon ABD doları içerdiği iddiası, nakdin tamamen 100 dolarlık banknotlardan oluşması halinde fiziksel olarak imkânsız değildir.
Bir Amerika Birleşik Devletleri banknotu yaklaşık bir gram ağırlığındadır. Dolayısıyla 100 USD'lik banknotlarla 100 milyon USD, bir milyon banknot eder ve ambalaj, kutular, bantlar, güvenlik sargısı ve palet malzemeleri hariç yaklaşık bir metrik ton ağırlığındadır.
Dolayısıyla sorun esas itibarıyla mekanik değildir. Sorun kurumsaldır.
Asıl sorular şunlardır:
- Bir milyon adet 100 USD'lik banknot nereden geldi?
- Hangi bankadan çekilmişlerdir?
- Bunlar kime aittir?
- Neden hâlâ fiziksel olarak tutuluyorlar?
- Neden havale edilmek yerine taşındılar?
- Yetki alanına hangi gümrük kanalı üzerinden giriş yaptılar?
- Bunları hangi vergi, muhasebe ve ticari kayıtlar desteklemektedir?
- Her banknotun gerçekliği doğrulandı mı?
- Bu varlıklar neden geleneksel yöntemlerle yatırılmak yerine sanal bir varlığa dönüştürülmektedir?
Bir palet fiziksel olarak makul olsa da ticari açıdan bankacılık işlemine elverişsiz olabilir.
Nakitten USDT'ye dönüşüm, yüksek riskli bir dönüşüm yoludur
Toplu fiziki nakdin USDT veya başka bir stablecoin'e dönüştürülmesi önerisi, risk profilini önemli ölçüde artırmaktadır.
Böyle bir işlem, yüksek riskli birkaç unsuru bir arada barındırmaktadır:
- büyük miktarlarda fiziki nakit;
- olası sınır ötesi nakit hareketi;
- hamiline yazılı senet benzeri zilyetlik iddiaları;
- komisyoncu veya aracı kurum aracılığıyla tanıştırma;
- belirsiz saklama düzenlemesi;
- belirsiz nihai faydalanıcı yapısı;
- devredilebilir bir sanal varlığa hızlı dönüşüm;
- geleneksel bankacılık altyapısı dışına olası hareket.
Bu, nakitten USDT'ye yapılan her işlemin gayri meşru olduğu anlamına gelmez. Ancak bu tür her işlemin en baştan itibaren güçlendirilmiş gerekli özen (enhanced due diligence) kapsamında ele alınması gerektiği anlamına gelir.
Hiçbir sorumlu kuruluş; müşteri, nakit, saklama, fonların kaynağı, servetin kaynağı, gümrük izi ve sanal varlık takas kanalı bağımsız olarak doğrulanmadan önce oranı, hacmi, zamanlamayı, takası veya taahhüdü teyit etmemelidir.
Yaygın uyarı işaretleri
Aşağıdaki göstergeler özellikle ciddidir:
- İşlem, nihai faydalanıcı yerine bir komisyoncu aracılığıyla sunulmaktadır.
- Nihai faydalanıcı derhal açıklanmaz.
- Tutar çok yüksektir, ancak belgelendirme yetersizdir.
- Fonlar “paletler”, “kutular”, “sandıklar”, “bloke nakit” veya “güvence altındaki kargo” olarak tanımlanır.
- Belgeyi sunan kişi; fotoğraflara, videolara, QR kodlarına veya mühürlere dayanmaktadır.
- Mevcut banka veya kasa, nakdi kendisi işleme almaz.
- İddia edilen saklama yeri belirsizdir.
- Banka adı açıklanmamaktadır.
- Nakdin Dubai'de, Türkiye'de, Batı Afrika'da veya usulüne uygun gümrük kayıtları bulunmayan bir serbest bölge ortamında olduğu ileri sürülür.
- İşlemi sunan kişi önce oran, hacim, zamanlama veya komisyon hakkında soru sorar.
- Fonların kaynağı genel ifadelerle açıklanmaktadır.
- Bankadan para çekme işlemine ilişkin herhangi bir kayıt sunulmamaktadır.
- Gümrük beyannamesi sunulmamaktadır.
- Herhangi bir vergi veya muhasebe izi sağlanmaz.
- Bağımsız bir tahvil/senet doğrulama protokolü sunulmamaktadır.
- Banknotların “eski seri”, “özel ihraç”, “bloke”, “diplomatik”, “insani yardım amaçlı” veya “teminatlı” olduğu öne sürülmektedir.
- Aracı zinciri uzun ve şeffaflıktan uzaktır.
- Sahibinin doğrudan hazır bulunamayacağı iddia edilmektedir.
- Önerilen takas, USDT veya hızla transfer edilebilen başka bir varlık cinsinden yapılmaktadır.
- İşlem acil olarak sunulmaktadır.
Tek bir uyarı işareti açıklanabilir olabilir. Birden fazla uyarı işaretinin bir araya gelmesi ise açıklanamaz.
“Banka makbuzları” ve “kasa sertifikalarının” yanıltıcı güvencesi
Pek çok nakit palet sunumu, şu şekilde adlandırılan belgeleri içermektedir:
- saklama makbuzları;
- kasa sertifikaları;
- mevduat teyitleri;
- antrepo makbuzları;
- saklama mektupları;
- vergi borcu bulunmadığına dair belgeler;
- terörle mücadele belgeleri;
- menşe şahadetnameleri;
- QR doğrulama formları;
- sigorta sertifikaları;
- lojistik belgeler.
Bu belgeler resmî görünebilir. Çoğu zaman banka standardında bir kanıt niteliği taşımazlar.
Belirleyici ayrım, bir aracı tarafından gösterilen belge ile yetkili bir kurumdan doğrulanabilir bir kanal üzerinden doğrudan alınan teyit arasındadır.
Ciddi bir kurum, WhatsApp veya e-posta ile iletilen PDF dosyalarına güvenmez. İhraççı bankadan, lisanslı saklama kuruluşundan, gümrük idaresinden, sigortacıdan, denetçiden veya ilgili düzenlemeye tabi kuruluştan doğrudan teyit talep eder.
Gerçek doğrulama neyi gerektirir?
Güvenilir bir nakit palet dosyası için en azından aşağıdakiler gerekir:
- Nihai gerçek faydalanıcının tam kimlik bilgileri.
- Sahibi bir şirketse kurumsal belgeler.
- Fon kaynağına ilişkin kanıtlar.
- Servet kaynağına ilişkin kanıtlar.
- Banka para çekme kayıtları.
- Gümrük ihracat ve ithalat beyannameleri.
- Saklama yerinin tam ve güncel konumu.
- Bankanın veya lisanslı saklama kuruluşunun adı ve düzenleyici statüsü.
- Bankadan veya saklama kuruluşundan doğrudan saklama teyidi.
- Nakdin sayıldığına, gerçek ve kullanılabilir olduğuna ve bloke edilmediğine ilişkin teyit.
- Birim değer (nominal) çizelgesi.
- Uygulanabildiği ölçüde seri numarası veya parti kontrol metodolojisi.
- Talimatı veren tarafın hukuki yetkiye sahip olduğuna dair kanıt.
- Tam aracı zinciri.
- Komisyon yapısı.
- Tüm taraflara ilişkin yaptırım taraması verileri.
- Vergi ve muhasebe kayıtları.
- Bağımsız kimlik doğrulama prosedürü.
- Mevcut bankanın veya saklayıcı kuruluşun nakdi neden kendisinin işlemediğine ilişkin açıklama.
- USDT'ye veya başka bir sanal varlığa önerilen dönüşümün hukuki analizi.
Bu belgeler olmaksızın konu, fiyatlandırma, lojistik veya icra görüşmeleri için yeterli olgunluğa ulaşmış değildir.
Her banknotun seri numarası kontrol edilmelidir
USD cinsinden nakit palet işlemi iddiası söz konusu olduğunda, numune denetimi yeterli değildir. Doğrulama; fotoğraflar, videolar, rastgele seçilmiş birkaç deste, bir QR kodu, bir sevk listesi veya bir kasa görevlisinin sözlü teminatıyla sınırlı kalamaz.
Fiziksel ABD doları nakit toplu olarak ibraz edildiğinde, her banknotun sayılması, orijinalliğinin doğrulanması ve seri numarasının kontrol edilmesi gerekir.
Bu süreç şunları içermelidir:
- her banknotun seri numarasının makine ile okunması veya elle kaydedilmesi;
- banknot adedinin beyan edilen tutarla mutabakatı;
- kupür bazında doğrulama;
- aynı parti içinde mükerrer seri numaralarının tespiti;
- imkânsız, hatalı biçimlendirilmiş veya tutarsız seri numarası formatlarının tespiti;
- seri numaralarının mevcut sahte banknot uyarılarıyla karşılaştırılması;
- yasal olarak erişilebilir olduğu ölçüde, çalıntı nakit, soygun, el koyma, yaptırım, kolluk kuvvetleri veya olumsuz referans listeleriyle karşılaştırma;
- şüpheli sıralama kalıplarının, tekrarlanan aralıkların veya yapay olarak oluşturulmuş toplu işlem gruplarının incelenmesi;
- seri yılının, Federal Reserve Bank tanımlayıcısının, nominal değerin ve güvenlik özelliklerinin birbiriyle tutarlı olduğuna dair teyit;
- banknotları kimin saydığını, taradığını, doğruladığını ve onayladığını gösteren eksiksiz bir denetim izinin oluşturulması.
Gerçek bir USD nakit paleti, banknot düzeyinde doğrulamadan geçebilmelidir. Paletin mühürlü, etiketli, elektronik olarak işaretlenmiş veya QR kodlu olduğunu belirtmek yeterli değildir. Önemli olan, paketin güvenli görünüp görünmediği değildir. Önemli olan, paketin içindeki her bir banknotun gerçek, hukuka uygun, temiz, sayılmış, izlenebilir ve düzenlemeye tabi finansal sistem tarafından kabul edilebilir olup olmadığıdır.
Ayrıca, nakit paranın meşruiyetini anında kanıtlayan sihirli bir kamuya açık veri tabanının bulunmadığı da bilinmelidir. Olumsuz referans verilerinin bir kısmı bankalar, merkez bankaları, nakit işleme kuruluşları, kolluk kuvvetleri, sigorta şirketleri veya güvenlik hizmeti sağlayıcıları nezdinde tutuluyor olabilir ve bu verilere kamuya açık biçimde erişilemeyebilir. Bu nedenle usulüne uygun doğrulama süreci; bir aracı, simsar veya özel “doğrulama acentesi” tarafından değil, yetkili bir banka, lisanslı bir nakit işleme kuruluşu, düzenlemeye tabi bir saklayıcı kuruluş veya yetkili bir makam tarafından yürütülmelidir.
Seri numaraları kaydedilip kontrol edilemiyorsa, nakit bankacılık işlemine konu edilebilir olarak değerlendirilmemelidir. Hamil, banknot düzeyinde doğrulamayı reddederse, işlem reddedilmelidir.
Aracılar neden sıklıkla zayıf halka olur?
Nakit palet vakalarının birçoğu, aracının işlem üzerinde denetim sahibi olmaması nedeniyle çökmektedir.
Aracı kişi şunlara sahip olabilir:
- mal sahibiyle doğrudan bir ilişkinin bulunmaması;
- vekaletname bulunmaması;
- doğrulanmış bir yetki bulunmaması;
- saklayıcıya erişimin bulunmaması;
- belgeler üzerinde denetim bulunmaması;
- müzakere yetkisinin bulunmaması;
- fon kaynağının anlaşılmamış olması;
- temel uyum sorularına yanıt verme yeteneğinin bulunmaması.
Bankacılıkta bir söylentiye yakınlık, yetki anlamına gelmez. Bir tanıştırma zinciri, vekâlet teşkil etmez. Komisyon beklentisi, fonlar üzerinde hak sahipliği doğurmaz.
Asıl müşterinin (principal) açıklanamadığı durumlarda işleme devam edilmemelidir.
Kurumsal sonuç
İddia edilen USD nakit palet işlemleri; toplu nakit riski, saklama riski, sahtecilik riski, komisyoncu riski, gümrük riski, AML riski ve sanal varlık riskinin kesişim noktasında yer almaktadır.
QR kodları, elektronik kilitler, mühürler, kasa videoları ve fotoğraflar bu riskleri azaltmaz. Birçok durumda şüpheyi artırırlar; çünkü kurumsal kanıt yerine görsel gösteri ikame etme girişimine işaret ederler.
Bu nedenle doğru kurumsal duruş katıdır:
- QR kodlarına dayanılmaması;
- videolara dayanılmaması;
- aracı güvencelerine dayanılmaması;
- kendi düzenlediği saklama belgelerine güvenilmemesi;
- Uyum süreci tamamlanmadan oran belirlenmez;
- doğrulama öncesinde hacim taahhüdü bulunmaması;
- nihai fayda sahipliği, fon kaynağı, saklama, orijinallik ve hukuka uygunluk kanıtlanmadan dönüşüm yapılmaz.
Gerçek bir işlem, belge incelemesinden sorunsuz geçebilir.
Hileli veya bankacılık standartlarına uygun olmayan bir işlem, doğrudan banka teyidi, nihai faydalanıcı bilgilerinin açıklanması, gümrük kayıtları, fon kaynağına ilişkin kanıtlar ve mevcut bankanın nakdi neden kendisinin işlemeyeceğine dair bir açıklama istendiğinde genellikle çöker.
Eski kural geçerliliğini korumaktadır: bankacılıkta para, gösterildiği için gerçek değildir. Para; hukuka uygun, sahipliği belli, belgelendirilmiş, devredilebilir ve uyumlu olduğunda ve düzenlemeye tabi finansal sistem tarafından kabul edildiğinde gerçektir.
Kaynaklar
[1] FATF, Money Laundering Through the Physical Transportation of Cash, yüksek tutarlı nakit taşımacılığı ve şüphe göstergelerine ilişkin tipolojiler için.
[2] FATF, Virtual Assets Red Flag Indicators, kripto varlıklar ve sanal varlıklara ilişkin aklamayla mücadele (AML) kapsamındaki risk göstergeleri için.
[3] BAE Hükümeti ve Dubai Gümrüğünün, 60.000 AED'yi aşan nakit veya hamiline yazılı kıymetlerin beyanına ilişkin rehberleri.
[4] Bir ABD banknotunun yaklaşık bir gram ağırlığında olduğunu belirten U.S. Currency Education Program.
[5] FBI IC3'ün, mağdurları sahte sitelere yönlendiren kötü amaçlı QR kodlarına ilişkin uyarısı.
[6] FTC'nin, QR kodlarının kimlik avı sitelerine veya kötü amaçlı yazılımlara yönlendirebileceğine ilişkin tüketici uyarısı.


Sonraki adım
Tanıştırma talep edin
Kim olduğunuzu ve aklınızdaki konuyu birkaç satırla bize anlatın. Talebiniz doğrudan Bankaya iletilir ve gizlilik içinde ele alınır.
Görüşmeyi mi tercih ediyorsunuz? 30 dakikalık bir Video Konferans planlayın.