Kurumsal Ürünler
Yapılandırılmış Enstrüman Finansmanı
Enstrüman Destekli Finansman
İşletmeler, International Finance Bank'a sıklıkla bir banka teminat mektubunun, standby akreditifin veya benzer bir finansal enstrümanın derhal paraya çevrilebilir bir finansal varlık olduğu varsayımıyla başvurmaktadır. Bu varsayım, yıllardır internette yayımlanan; sözde “parasallaştırma programları”, “kiralık SBLC'ler” ve anında likidite vaatleri içeren yanıltıcı reklamlar yoluyla yaygınlaşmıştır.
Kurumsal bankacılıktaki gerçeklik ise oldukça farklıdır.
Bir finansal araç para değildir. Belirli yasal koşullar altında bir finansal kuruluş tarafından ihraç edilen sözleşmesel bir taahhüttür. Bu taahhüdün ticari bir finansman değeri taşıyıp taşımadığı yalnızca belgenin kendisine değil; ihraççı kuruma, uygulanacak hukuka, altta yatan ticari işleme, lehtarın haklarına, piyasa koşullarına ve bir finansal kuruluşun ilgili riskleri kabul etme isteğine de bağlıdır.
Bu nedenle International Finance Bank, standartlaştırılmış bir “paraya çevirme (monetizasyon) programı” yürütmemektedir. Önerilen her işlem ayrı ayrı analiz edilir ve herhangi bir finansman yapısı değerlendirmeye alınmadan önce kapsamlı bir hukuki, ticari, operasyonel ve düzenleyici incelemeye tabi tutulur.
Birçok durumda varılan sonuç, enstrümanın gerçek olmakla birlikte finansman için uygun olmadığıdır. Tek başına gerçeklik hiçbir zaman yeterli değildir.
Dolayısıyla temel soru, bir enstrümanın var olup olmadığı değil, kabul görmüş bankacılık uygulamaları çerçevesinde meşru bir finansman işlemini destekleyebilecek nitelikte olup olmadığıdır.
International Finance Bank, her teklife bir komisyoncu değil, bir kredi kuruluşu perspektifiyle yaklaşır. Amacımız belge satın almak değil, bir finansal enstrümanın daha geniş bir ticari işlemin kredi kalitesini ihtiyatlı biçimde güçlendirip güçlendiremeyeceğini belirlemektir.
Uygun görülmesi hâlinde, nitelikli bir enstrüman yapılandırılmış ticaret finansmanına, proje finansmanına, işletme sermayesi kredilerine veya diğer kurumsal finansman düzenlemelerine katkıda bulunabilir. Enstrümanın kendisi nakde dönüşmez. Bununla birlikte, bir işlemin genel kredi profilini güçlendirebilir ve Bankanın, aksi takdirde ticari açıdan kabul edilemez olacak finansmanı değerlendirmesine imkân tanıyabilir.
Bu ayrım temel önemdedir. Teminatlar krediyi destekler. Kendileri kredinin yerine geçmez.
Bu nedenle her teklif, eksiksiz bir gerekli özen (due diligence) süreciyle başlar.
Banka, öncelikle başvuru sahibinin kimliğini ve meşruiyetini, işlemin nihai faydalanıcılarını ve finansmanın talep edildiği ticari amacı tespit eder. Altta yatan ekonomik faaliyete özel önem verilir. Finansman, spekülatif finansal mühendisliği değil, gerçek ticari faaliyeti desteklemeyi amaçlamaktadır.
Ticari arka plan anlaşıldıktan sonra Banka, finansal enstrümanı bağımsız olarak inceler. Bu süreç; ihraççı kuruluşun doğrulanmasını, hukuki icra edilebilirliğin analizini, ilgili olduğu hallerde devredilebilirliğin değerlendirilmesini, geçerli kuralların ve uygulanacak hukukun incelenmesini, operasyonel uygulanabilirliği, düzenleyici hususları ve ihraççının genel kredi itibarını kapsar.
Bağımsız doğrulama, bu sürecin temel bir bileşenidir. International Finance Bank, yalnızca başvuru sahipleri, aracılar veya komisyoncular tarafından sunulan belgelere dayanmaz. Uygun olduğunda bilgiler doğrudan bankacılık kanalları veya diğer güvenilir kurumsal kaynaklar aracılığıyla doğrulanır.
Banka, ancak hukuki, uyum, operasyonel ve kredi incelemesinin tatmin edici biçimde tamamlanmasının ardından ticari açıdan uygulanabilir bir finansman yapısının mevcut olup olmadığını değerlendirir.
Bir enstrümanın gerçek olduğu durumlarda dahi finansman talebi reddedilebilir. Ticari uygulanabilirlik; yetki alanı riski, icra edilebilirlik, likidite hususları, piyasa iştahı, yaptırım riski, düzenleyici kısıtlamalar ve Banka'nın kendi dahili risk politikaları dahil olmak üzere, belgenin kendisinin çok ötesine uzanan çok sayıda unsura bağlıdır.
Bu nedenle International Finance Bank, herhangi bir enstrümanın finansmana uygun olup olmayacağını önceden belirtemez; Gerekli Özen (Due Diligence) süreci tamamlanmadan avans oranları veya finansman yapıları da görüşülemez.
Potansiyel müşteriler, her banka teminat mektubunun veya Standby akreditifin nominal değerinin önceden belirlenmiş yüzdeleri üzerinden otomatik olarak “paraya çevrilebileceğini” öne süren kuruluşlara karşı büyük dikkat göstermelidir. Bu tür beyanlar yerleşik bankacılık uygulamasıyla pek az benzerlik taşır. Sorumlu finans kuruluşları her işlemi ayrı ayrı değerlendirir. Finansal enstrümanları yalnızca var oldukları için satın almazlar ve bağımsız analizi tamamlamadan finansman taahhüdünde bulunmazlar.
International Finance Bank aynı şekilde; kiralanmış finansal araçları, sözde rücusuz paraya çevirme programlarını, aracı güdümlü fonlama yapılarını, gerçek ticari özden yoksun özel yerleştirme programlarını veya ihtiyatlı bankacılık uygulamalarıyla bağdaşmayan benzer düzenlemeleri içeren hiçbir yapıda yer almaz.
Amacımız açıktır: önerilen bir işlemin hukuken sağlam, ticari olarak gerekçeli, operasyonel olarak uygulanabilir ve sorumlu kurumsal bankacılıkla uyumlu olup olmadığını belirlemektir.
Bu koşulların sağlanması hâlinde International Finance Bank, uygun bir finansman çözümünün yapılandırılması için müşteriyle yakın iş birliği içinde çalışacaktır. Koşulların sağlanmaması hâlinde Banka, sunulan aracın nominal değerinden bağımsız olarak teklifi reddedecektir.
Bu disiplinli yaklaşım yalnızca Bankayı değil, şeffaflığa, sağlam risk yönetimine ve uluslararası kabul görmüş bankacılık standartlarına dayalı profesyonel bankacılık hizmetleri arayan meşru müşterileri de korur.
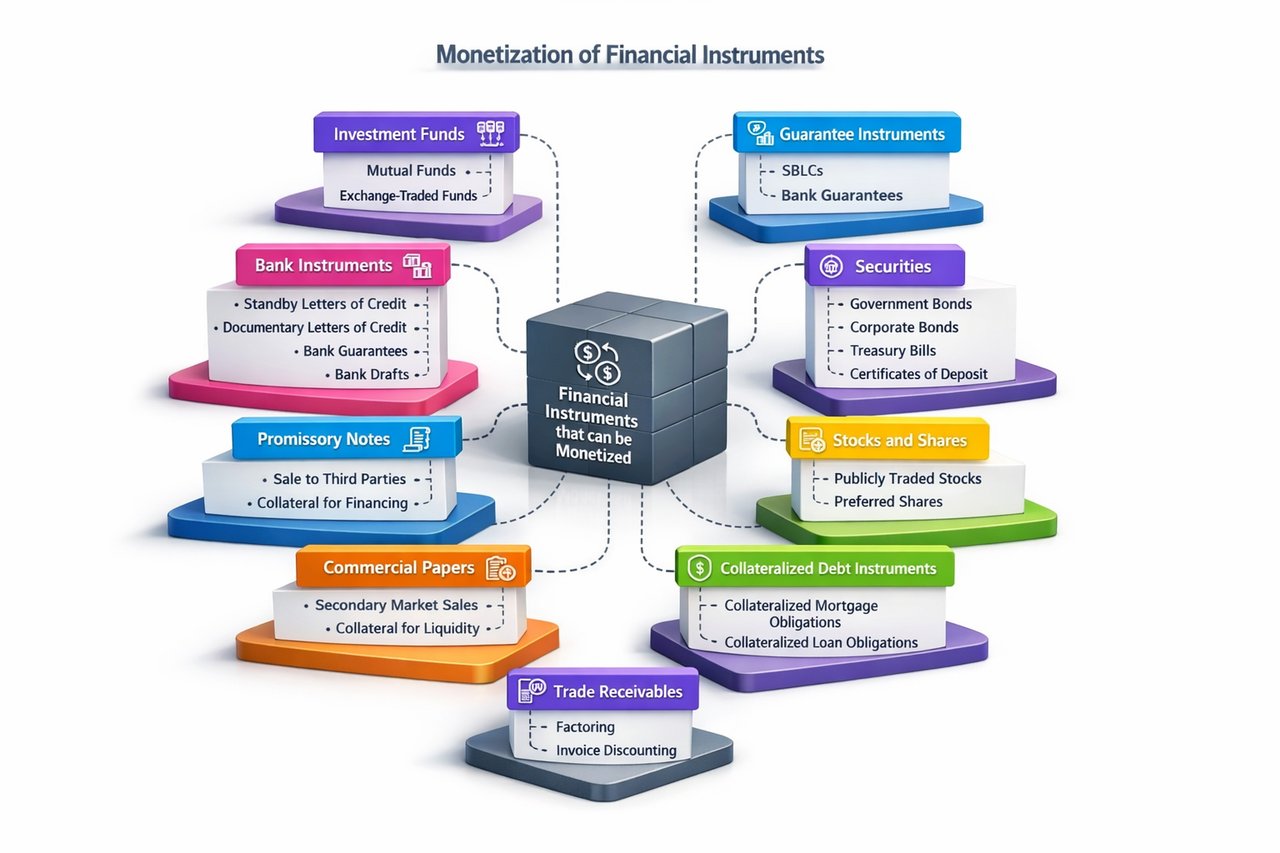
Enstrüman Destekli Finansman (“Monetizasyon”)
Nakde dönüştürme terimi, ticari finansta bir varlığın veya finansal enstrümanın likiditeye çevrilmesi sürecini tanımlamak için yaygın biçimde kullanılır. Ancak uygulamada bu terim çoğu zaman kesin olmayan bir biçimde kullanılmaktadır. “Nakde dönüştürme” olarak adlandırılan birçok işlem, gerçekte doğrudan satış, itfa, teminat destekli kredilendirme, menkul kıymet finansmanı veya yapılandırılmış kredi imkânlarıdır. Bankacılık açısından bu ayrımlar önemlidir; çünkü her işlem türü farklı hukuki, ticari ve düzenleyici hususlara tabidir.
Bu nedenle International Finance Bank, genel nitelikte bir “monetizasyon programı” yürütmemektedir. Bunun yerine, önerilen her işlem, belirli bir varlığın veya finansal enstrümanın bir finansman işlemini meşru biçimde destekleyip destekleyemeyeceğinin belirlenmesi amacıyla ayrı ayrı değerlendirilir. Bir enstrümanın varlığı tek başına finansman hakkı doğurmaz. Gerçekliği, hukuki icra edilebilirliği ve ticari değeri gerekli ancak yeterli olmayan koşullardır. Banka; müşteriyi, dayanak ticari amacı, ihraç eden kurumu, düzenleyici gereklilikleri ve Bankanın kendi kredi ve risk politikalarını da içeren işlemin bütününü değerlendirir.
Aşağıdaki genel bakış, uygun koşullar altında likiditeye dönüştürülebilecek veya finansmanı destekleyebilecek başlıca varlık ve finansal araç kategorilerini açıklamaktadır.
Banka Enstrümanları
Banka tarafından düzenlenen enstrümanlar, en sık yanlış anlaşılan finansal ürünler arasındadır. Standby Akreditif (SBLC), Banka Teminat Mektubu (BG) veya Belgeli Akreditif (DLC) nakit değildir ve devredilebilir bir yatırım menkul kıymeti de değildir. Bu enstrümanlar, bankaların belirli hukuki koşullar altında düzenlediği sözleşmesel taahhütleri temsil eder. Başlıca amaçları, bağımsız finansman araçları olarak hizmet etmek yerine, ödeme güvencesi veya kredi iyileştirme sağlayarak ticari işlemleri desteklemektir.
Küresel Sistemik Önemdeki Banka (G-SIB) gibi, yatırım yapılabilir seviyede uzun vadeli kredi derecelendirmesine sahip, saygın konumdaki bir banka tarafından düzenlenen gayrikabili rücu ve koşulsuz, ilk talepte ödenen Standby Akreditif, sınırlı kurumsal durumlarda, ayrıca kredi değerlendirmesinden geçirilen bir finansman imkânını destekleyen teminat olarak kabul edilebilir. Finansman, SBLC'nin kendisinin “satın alınması” veya “nakde çevrilmesi” yoluyla değil, işlemin genel kredi kalitesi esas alınarak sağlanır. Performansa bağlı, projeye özgü veya koşullu SBLC'ler bu tür amaçlar için genellikle uygun değildir.
Benzer şekilde, yüksek kredi notuna sahip bankalarca düzenlenen, koşulsuz ve ilk talepte ödemeli bazı Banka Teminat Mektupları da zaman zaman yapılandırılmış finansmanı destekleyen teminat olarak kabul edilebilir. Buna karşılık, ifa teminat mektupları, avans ödeme teminat mektupları ve diğer sözleşmeye özgü teminat mektupları, değerleri altta yatan sözleşme kapsamındaki ifaya bağlı olduğundan genellikle uygun değildir.
Belgeli Akreditifler ise tamamen farklı bir işlev görür. Uluslararası ticareti, uygun nitelikteki sevkiyat belgeleri karşılığında ödemeyi güvence altına alarak kolaylaştırırlar. Belgeli akreditiflerle bağlantılı finansman yerleşik Ticaret Finansmanı uygulamasının bir parçasıdır ve sevk öncesi finansman, sevk sonrası finansman, kabul edilmiş poliçelerin iskontosu veya teyit imkânlarını kapsayabilir. Bu tür finansman, temeldeki ticari işlemden ayrılamaz olup akreditifin kendisinin paraya çevrilmesi anlamına gelmez.
Banka Çekleri de finansman enstrümanı niteliği taşımaz. Derhal ödenebilir ödeme araçlarını temsil eder ve genellikle finanse edilmek yerine nominal değerleri üzerinden tahsil edilir veya takas edilir.
Devlet ve Kurumsal Menkul Kıymetler
Egemen devletler ve yüksek kredi notuna sahip şirketler tarafından ihraç edilen işlem gören menkul kıymetler, uluslararası finans piyasalarındaki en köklü teminat biçimlerinden birini oluşturmaktadır. Devlet tahvilleri, Hazine Bonoları, Bubill'ler, BTF'ler ve benzeri egemen borç araçları ikincil piyasada satılabilir veya teminatlı borçlanmayı desteklemek üzere rehnedilebilir. Bunların likiditesi, değerlemesi ve finansman koşulları; piyasa koşullarına, kalan vadeye, ihraççının kredi değerliliğine ve geçerli teminat politikalarına bağlıdır.
Yatırım yapılabilir derecedeki borçlular tarafından ihraç edilen kurumsal tahviller de benzer şekilde satılabilir veya rehnedilebilir; ancak finansman koşulları ihraççı kalitesini, piyasa likiditesini ve geçerli kredi marjlarını yansıtır.
Düzenlemeye tabi bankalar tarafından ihraç edilen mevduat sertifikaları, itfa tarihinde normal olarak nakde dönüşür. Sözleşme koşullarına bağlı olarak bazı sertifikalar teminatlı kredilerde teminat olarak da kullanılabilir.
Borsada İşlem Gören Hisse Senetleri
Borsada işlem gören hisse senetleri, tanınmış menkul kıymet borsalarında satış yoluyla kolaylıkla likiditeye dönüştürülebilir. Ayrıca, borç verene özgü uygunluk kriterlerine, teminat kesintilerine (haircut) ve yoğunlaşma limitlerine tabi olmak kaydıyla, marjin kredisi veya menkul kıymet teminatlı kredi imkânlarına dayanak oluşturabilir. İmtiyazlı hisse senetleri de aynı ilkeler çerçevesinde değerlendirilir; ancak likiditeleri ve piyasada kabul görme düzeyleri adi hisse senetlerinden farklılık gösterebilir.
Devredilebilir Borç Araçları
Egemen kurumlar, düzenlemeye tabi finansal kuruluşlar veya yatırım yapılabilir derecedeki kurumsal borçlular tarafından ihraç edilen belirli devredilebilir bonolar ve ticari senetler finansmanı destekleyebilir veya yerleşik ikincil piyasalarda satılabilir. Kurumsal kredi kalitesinden ve piyasa kabiliyetinden yoksun, özel olarak ihraç edilen bonolar genellikle çok az teminat değeri taşır veya hiç taşımaz ve düzenlemeye tabi finansal kuruluşlarca nadiren kabul edilir.
Yapılandırılmış Kredi Ürünleri
Teminatlı İpotek Yükümlülükleri (CMO), Teminatlı Kredi Yükümlülükleri (CLO) ve benzeri menkul kıymetleştirilmiş ürünler dâhil yapılandırılmış kredi araçları, ikincil piyasada satış veya teminatlı borçlanma yoluyla finansmanı destekleyebilir. Değerlemeleri; dayanak varlık havuzunun kalitesine, piyasa likiditesine, kredi derecelendirmelerine, yapısal karmaşıklığa ve uygulanabilir düzenleyici sermaye uygulamasına bağlıdır. Bu etkenler nedeniyle, yapılandırılmış ürünler karşılığında sağlanan finansman çoğu zaman muhafazakâr teminat marjlarını gerektirir.
Yatırım Fonları
Düzenlemeye tabi yatırım fonlarındaki paylar, likidite yaratabilen bir diğer finansal varlık kategorisini oluşturur. Açık uçlu yatırım fonları genellikle fon yöneticisine yapılan itfa yoluyla likidite sağlarken, kapalı uçlu fonlar ve Borsa Yatırım Fonları (ETF'ler) tanınmış menkul kıymet piyasalarında satılabilir. Belirli durumlarda bu yatırımlar teminatlı kredilendirmeye de dayanak olabilir.
Hayat Sigortası Poliçeleri
Kanıtlanabilir bir iade değerine (cash surrender value) sahip hayat boyu sigorta poliçeleri, poliçe kredileri veya ihraççı sigorta şirketine iade yoluyla likidite sağlayabilir. Yasal olarak izin verilen yetki alanlarında, bazı poliçeler hayat sigortası tasfiye (life settlement) işlemleri yoluyla da devredilebilir. Bu tür düzenlemeler birer bankacılık imkânı değil, sigorta işlemleridir.
Ticari Alacaklar
Ticari alacaklar, yerleşik alacak finansmanı teknikleri aracılığıyla çoğunlukla işletme sermayesi finansmanını destekler. Faktoring, alacakların bir finansal kuruma veya uzmanlaşmış bir faktoring şirketine satışını içerirken, fatura iskontosu genellikle alacakların hukuki mülkiyeti korunarak bunlar karşılığında borçlanmayı kapsar. Tedarik zinciri finansmanı programları da benzer şekilde doğrulanmış ticari faturalara dayalı likidite sağlar. Her yapı hukuki ve ticari açıdan farklılık gösterir, ancak meşru ticaretten doğan nakit akışını hızlandırma ortak amacına hizmet eder.
Gayrimenkul Bağlantılı Menkul Kıymetler
Halka açık Gayrimenkul Yatırım Ortaklıkları (REIT'ler) menkul kıymet piyasalarında satılabilir veya uygun kredi politikaları çerçevesinde teminat olarak kabul edilebilir. İpoteğe Dayalı Menkul Kıymetler (MBS) de benzer şekilde, değerleme, düzenleyici uygunluk ve piyasa koşullarına tabi olarak ikincil piyasa işlemleri veya teminatlı finansman yoluyla likidite sağlar.
Türev Araçlar
Vadeli işlemler ve opsiyonlar, kendi başlarına birer varlık temsil etmek yerine değerlerini dayanak varlıklardan türetir. Likidite, genellikle pozisyonların kapatılması veya sözleşmesel hakların kullanılması yoluyla gerçekleştirilir. Türev araçlar finansal piyasalarda önemli bir rol oynasa da, daha geniş kapsamlı teminat yönetimi düzenlemeleri içinde yer almadıkça genellikle bağımsız teminat olarak kabul edilmez.
Kıymetli Maden Varlıkları
Tanınmış saklayıcılar nezdinde tutulan tahsisli altın, gümüş ve diğer kıymetli maden varlıkları, satış veya teminatlı kredi yoluyla likidite sağlayabilir. Belirleyici husus, özel olarak tahsis edilmiş madenin hukuki mülkiyetidir. Tahsissiz varlıklar veya özel olarak ihraç edilen sertifikalar çoğu zaman önemli ölçüde daha az hukuki kesinlik sağlar ve bu nedenle teminat olarak uygun olmayabilir.
Ticaret Belgeleri
Konşimentolar ve emanet makbuzları (Trust Receipts) dâhil olmak üzere bazı ticari belgeler, uluslararası ticaret finansmanında temel bir rol oynar. Bu belgeler, malların mülkiyetini, zilyetliğini veya geçici olarak muhafaza edildiğini belgelendirir ve dayanak ticari işlem kapsamında ticaret finansmanına yönelik kredi imkânlarını destekleyebilir. Bu belgeler, tek başlarına likidite yaratabilecek bağımsız finansal varlıklar değildir.
Tazminat Mektupları da benzer şekilde denizcilik ve lojistik işlemlerinde ticari riskin paylaştırılmasına hizmet eder. Bunlar finansal varlık değil, sözleşmesel taahhütlerdir ve yalnızca düzenlendikleri ticari ilişkiler çerçevesinde bir değer taşırlar.
Genel İlkeler
Sunulan varlık veya finansal enstrüman hangi kategoride olursa olsun, International Finance Bank aynı temel ilkeleri uygular. Önerilen her işlem; hukuki icra edilebilirlik, mülkiyet, devredilebilirlik, düzenleyici kabul edilebilirlik, ticari özün varlığı, ihraççının kredi kalitesi, piyasada alınıp satılabilirlik ve operasyonel uygulanabilirlik bakımından değerlendirilir. Uygun olan her durumda bağımsız Gerekli Özen (Due Diligence) çalışması yürütülür ve Banka, bilgiyi doğrudan ihraççı kuruluşlardan veya diğer güvenilir kaynaklardan edinme hakkını saklı tutar.
Bir varlığın veya finansal aracın mevcudiyeti, finansman sağlanacağını garanti etmez ve önceden belirlenmiş bir avans oranı ya da değerleme oluşturmaz. Finansman koşulları yalnızca hukuki, uyum, operasyonel ve kredi incelemelerinin tamamlanmasının ardından belirlenir. İşlemin niteliğine bağlı olarak en uygun çözüm; doğrudan satış, itfa, teminat destekli kredi, yapılandırılmış finansman, Ticaret Finansmanı veya müşterinin ticari hedeflerine özel olarak tasarlanmış başka bir finansman düzenlemesinden oluşabilir.
International Finance Bank, ihtiyatlı kurumsal bankacılık anlayışına bağlıdır. Her işlem kendi esasları çerçevesinde değerlendirilir; amaç, uluslararası bankacılık standartlarıyla uyumlu, hukuken sağlam, ticari açıdan gerekçelendirilmiş ve profesyonelce yapılandırılmış finansman çözümleri sunmaktır.
Belgeli Akreditifler: Özel Bir Durum
Nakde Çevirme Yerine İskonto
Belgeli Akreditifler (Documentary Letters of Credit), uluslararası bankacılıkta kendine özgü bir konuma sahiptir. Monetizasyon terimine ticari görüşmelerde sıkça rastlanmakla birlikte, bu terim bir Belgeli Akreditiften likiditenin nasıl elde edildiğini doğru biçimde tanımlamamaktadır. Ortodoks bankacılık uygulamasında Belgeli Akreditif, bağımsız bir finansal varlık olarak satın alınmaz, satılmaz veya nakde dönüştürülmez. Likidite bunun yerine, yerleşik bir ticaret finansmanı tekniği olan iskonto yoluyla elde edilir; bu teknikte banka, lehtarın uygun bir belgeli akreditif kapsamında ödeme alma hakkı karşılığında fon avans eder.
İskonto işleminde banka, Belgeli Akreditif'in temsil ettiği gelecekteki ödeme yükümlülüğünü kararlaştırılan bir iskonto oranıyla satın alır veya buna karşılık avans verir. Lehtar derhal likidite elde ederken banka, akreditifin hükümleri ve geçerli finansman sözleşmesi saklı kalmak kaydıyla, akreditifi açan bankanın ödeme riskini üstlenir. Dolayısıyla işlem, olağan anlamda bir nakde çevirme değil, ticaret finansmanı niteliğindedir.
Finansman sağlayan banka hem belge riskini hem de kredi riskini üstlendiğinden, iskonto yalnızca dikkatle kontrol edilen koşullar altında mümkündür.
Kabul Edilebilir Düzenleyen Banka
Akreditif, kural olarak finansman sağlayan kurum tarafından kabul edilebilir bir banka tarafından düzenlenmiş, teyit edilmiş veya başka şekilde desteklenmiş olmalıdır. Akreditifi düzenleyen bankanın mali gücü, uluslararası itibarı, düzenleyici konumu ve ülke riski kredi değerlendirmesinin esaslı bir parçasını oluşturur. Düzenleyen bankanın kredi değerliliğinin yetersiz görüldüğü hâllerde, finansman sağlayan kurum iskontoyu değerlendirmeden önce uluslararası alanda tanınmış başka bir banka tarafından teyit yapılmasını talep edebilir.
Gayri Kabili Rücu Akreditif
Belgeli Akreditif, olağan olarak gayri kabili rücu olmalı ve uluslararası kabul görmüş kurallara, çoğunlukla Uluslararası Ticaret Odası (ICC) tarafından yayımlanan Belgeli Akreditiflere İlişkin Tek Tip Kurallar ve Uygulamalara (UCP 600) tabi olmalıdır. Gayri kabili rücu olma, akreditifi açan bankanın ödeme taahhüdünü tüm tarafların mutabakatı olmaksızın tek taraflı olarak değiştiremeyeceği veya iptal edemeyeceği konusunda kesinlik sağlar.
Belgelerin Uygunluğu
Bankalar, temelde yer alan mal veya hizmetlerle değil, yalnızca belgelerle ilgilenir. Buna bağlı olarak ödeme, tamamen Belgeli Akreditif'in hüküm ve koşullarına kesin olarak uygun belgelerin ibraz edilmesine bağlıdır. Konşimentolar, ticari faturalar, sigorta sertifikaları, muayene sertifikaları ve öngörülen diğer tüm belgeler, belirlenen süreler içinde ve esaslı uyumsuzluk bulunmaksızın ibraz edilmelidir. Belgelerdeki uyumsuzluklar ödemeyi geciktirebilir, azaltabilir veya tamamen engelleyebilir.
Gerçek Dayanak Ticari İşlem
Belgeli Akreditifler, gerçek uluslararası ticareti kolaylaştırmak üzere vardır. Bu nedenle iskonto, ancak altta yatan ticari işlemin meşru, usulüne uygun biçimde belgelenmiş ve ekonomik içeriği olan bir işlem olması halinde mümkündür. Finansman sağlayan kurum, alacağın gerçek bir ticari veya hizmet işleminden doğduğunu gösteren ticari arka planı, sözleşme düzenlemelerini, sevkiyat belgelerini ve diğer kanıtları genellikle inceler.
Müşteri İlişkisi ve Gerekli Özen (Due Diligence)
İskonto işlemleri genellikle yalnızca finansman sağlayan kurumla bankacılık ilişkisi tesis edilmiş olan ve Müşterini Tanı (KYC), Kara Para Aklamayı Önleme (AML) ve Terörün Finansmanıyla Mücadele (CTF) prosedürleri eksiksiz tamamlanmış müşterilere sunulur. Finansman sağlayan kurum, herhangi bir ticaret finansmanı türünü sağlamadan önce müşterinin ticari faaliyetlerini, ortaklık yapısını, fon kaynağını ve beklenen işlem profilini anlamak zorundadır.
İştira Yoluyla Kullanılabilirlik
Bir belgeli akreditifin iskonto edilip edilemeyeceği, akreditifin hüküm ve koşullarına bağlıdır. İştira yoluyla kullanılabilen akreditifler, genellikle görevli bir bankanın, amir bankadan rambursman sağlanmadan önce akreditif şartlarına uygun belgeleri iştira etmesine olanak tanır. Diğer durumlarda finansman; teyide, rambursman düzenlemelerine veya ilgili bankalar arasındaki ayrı anlaşmalara bağlı olabilir. Devredilebilirlik, söz konusu olduğu durumlarda, lehtarların değiştirilmesine ilişkindir ve iskonto işleminin kendisiyle karıştırılmamalıdır.
Çelişen Teminat Haklarının Bulunmaması
Belgeli Akreditif kapsamında doğan alacağın daha önce devredilmiş, rehnedilmiş veya başka şekilde yük altına alınmış olması halinde, finansman sağlayan kuruluş, hukuki durum açıklığa kavuşturuluncaya kadar iskonto işlemi yapmayı reddedebilir. Banka, finansmanı destekleyen alacak üzerinde icra edilebilir ve ihtilafsız bir hak elde ettiğinden emin olmalıdır.
Ticari Şartlar
Bir iskonto kredisi kapsamında avans edilen tutar; düzenleyen veya teyit eden bankanın kredi kalitesi, akreditifin vadesi, ülke riski, belge riski, işlem tutarı, piyasa koşulları ve müşteri ile genel ilişki dahil olmak üzere çok sayıda ticari etkene bağlıdır. Bu nedenle avans oranları işlemden işleme farklılık gösterir ve sabit bir yüzdeye bağlı olarak önceden belirlenemez.
Belgelerin Sunumu ve İncelenmesi
Fonlar avanse edilmeden önce, lehtarın gerekli belgeleri finansman sağlayan kuruma ibraz etmesi gerekir. Banka, belgeleri UCP 600 ve kendi dâhili usullerine uygun olarak inceler. İbrazın Belgeli Akreditif ve finansman sözleşmesine uygun olduğuna kanaat getirdiğinde, banka fonları avanse edebilir ve ardından vade tarihinde veya ödeme anında açan ya da teyit eden bankadan geri ödeme alabilir.
Ticaret Finansmanının Ayrı Bir Biçimi
Belgeli Akreditifin iskonto edilmesi, uluslararası ticaret finansmanının en eski ve en köklü biçimlerinden biridir. İhracatçıların nakit akışını hızlandırmasını sağlarken, Belgeli Akreditifin güvenli bir ödeme mekanizması olarak temel hukuki amacını korur.
İnternette sıkça duyurulan sözde “paraya çevirme programlarının” aksine, Belgeli Akreditif iskontosu, enstrümanın kendisinin satışını, menkul kıymetleştirilmesini veya spekülatif işlemini içermez. Bu işlem, doğrulanmış bir ticari işleme, uygun belgelere, saygın banka karşı taraflarına ve eksiksiz bir kredi değerlendirmesine dayanan ihtiyatlı bir banka finansmanıdır. Bu nedenle, uluslararası kabul görmüş bankacılık ve ticaret finansmanı standartları çerçevesinde yürütülen meşru ticari işlemlere ayrılmış özel bir bankacılık hizmeti olmaya devam etmektedir.
Standby Akreditifler ve Banka Teminat Mektupları – Özel Bir Durum
“Nakde Çevirme” Yerine Teminat Destekli Finansman
Uluslararası bankacılığın çok az alanı, Standby Akreditif (SBLC) ve Banka Teminat Mektuplarının (BG) “paraya çevrilmesi” olarak adlandırılan işlemden daha fazla yanlış anlamaya yol açar. Bu ifade ticari pazarlamada ve internette yaygın biçimde kullanılmaktadır; ancak düzenlemeye tabi finansal kurumların bu araçları nasıl değerlendirdiğini doğru biçimde yansıtmamaktadır.
Bir SBLC veya Banka Teminat Mektubu nakit, devredilebilir menkul kıymet veya tahvil ile kıyaslanabilir bir finansal varlık değildir. Bir bankanın, başvuru sahibinin yükümlülüklerini teminat altına almak üzere düzenlediği koşullu bir sözleşmesel taahhüttür. Başlıca amacı, belirli sözleşmesel koşulların gerçekleşmesi halinde ödeme güvencesi veya kredi desteği sağlamaktır. Dolayısıyla bir SBLC veya BG, olağan olarak satın alınmaz, işlem görmez veya doğrudan nakde çevrilmez.
Bununla birlikte, sınırlı kurumsal durumlarda, belirli yüksek kaliteli enstrümanlar ayrı bir finansman işlemini destekleyebilir. Bu gibi durumlarda finansmanı sağlayan kurum, enstrümanı kendisi satın almaz veya “nakde çevirmez”. Bunun yerine, söz konusu enstrümanın dikkatle değerlendirilen bir kredi imkânı için kabul edilebilir teminat veya kredi iyileştirmesi sağlayıp sağlamayacağını değerlendirir. Finansman kararı, yalnızca enstrümanın varlığına değil, işlemin bütününün kalitesine dayanır.
Bu nedenle International Finance Bank, genel nitelikli bir SBLC veya BG monetizasyon programı yürütmemektedir. Her teklif; kapsamlı hukuki, ticari, operasyonel ve kredi yönünden Gerekli Özen (Due Diligence) süreçlerinden geçirilerek ayrı ayrı değerlendirilir.
Bağımsız Doğrulama
Her değerlendirmenin ilk aşaması, enstrümanın ve ihraççı kurumun bağımsız olarak doğrulanmasıdır. Tek başına gerçekliğin tespiti yeterli değildir. Finansman sağlayan kurum ayrıca, ihraççı bankanın usulüne uygun biçimde lisanslı, mali açıdan sağlam ve uluslararası alanda tanınan bir kurum olduğunu ve kendi iç kredi politikaları çerçevesinde kabul edilebilir nitelikte bulunduğunu tespit etmelidir.
Doğrulama; yerleşik bankalararası iletişim kanalları üzerinden doğrudan teyidi, ilgili ihraç belgelerinin incelenmesini ve ihraççı kurumun düzenleyici statüsü, kredi itibarı ve ülke riskinin gözden geçirilmesini kapsayabilir. Hiçbir finansman kararı yalnızca başvuru sahipleri veya aracılar tarafından sunulan belge kopyalarına dayanılarak verilmez.
Aracın Niteliği
Ardından enstrümanın hukuki nitelikleri incelenir. Taahhüdün geri alınamaz olup olmadığına, uygun olduğu hallerde koşulsuz, hukuken icra edilebilir ve uygulanabilir olduğu hallerde ISP98 veya UCP 600 gibi uluslararası kabul görmüş bankacılık kurallarına tabi olup olmadığına özellikle dikkat edilir.
Banka ayrıca aracın amacını da inceler. İfa teminat mektupları, avans teminat mektupları, ihale teminat mektupları ve sözleşmeye özgü diğer taahhütler, icra edilebilirlikleri belirli sözleşmesel olaylara bağlı olduğundan, teminat olarak genellikle sınırlı değer taşır veya hiç değer taşımaz. Buna karşılık, yüksek kredi derecesine sahip uluslararası bankalarca düzenlenen bazı koşulsuz ilk talepte ödeme taahhütleri, istisnai durumlarda daha geniş bir finansman yapısı içinde bir unsur olarak değerlendirilebilir.
Ticari Arka Plan
Aynı derecede önemli olan husus, altta yatan ticari işlemdir. Finansman sağlayan kuruluşlar öncelikle teklif edilen işlemin ekonomik özüyle ilgilenir; enstrümanın nominal değeri ikinci plandadır. Buna göre başvuru sahibi, finansman talebinin dayanağı olan meşru ticari amacı, ilgili sözleşme ilişkilerini ve elde edilecek fonların kullanım amacını ortaya koymalıdır.
Gerçek bir ticari özden yoksun işlemler, spekülatif finansman yapıları veya tanımlanabilir bir ticari amaç olmaksızın yalnızca likidite yaratmak üzere tasarlanmış düzenlemeler, kural olarak reddedilmektedir.
Müşteri Gerekli Özen Süreci (Due Diligence)
Her bankacılık ilişkisinde olduğu gibi, herhangi bir finansman teklifi değerlendirilmeden önce Müşterini Tanı (KYC), Kara Para Aklamanın Önlenmesi (AML) ve Terörün Finansmanıyla Mücadele (CTF) prosedürlerinin tamamlanması gerekmektedir. Banka, müşterinin kimliğini, nihai faydalanıcıları, servet kaynağını, fon kaynağını ve beklenen işlem profilini tespit etmek zorundadır. Söz konusu yetki alanlarına, karşı taraflara ve işlem özelliklerine bağlı olarak gelişmiş gerekli özen (due diligence) işlemleri talep edilebilir.
Kredi Değerlendirmesi
Hukuki ve uyum incelemeleri tamamlandıktan sonra Banka, kapsamlı bir kredi değerlendirmesi gerçekleştirir. Bu analizde; düzenleyen kurumun mali gücü, taahhüdün hukuki icra edilebilirliği, ülke ve yetki alanı riski, piyasa koşulları, işlem vadesi, geri ödeme yapısı, düzenleyici sermaye üzerindeki etkiler ve Bankanın genel risk iştahı dikkate alınır.
Gerçek bir SBLC veya BG'nin varlığı, finansmanın sağlanacağı anlamına gelmez. Pek çok gerçek enstrüman, işlemin bütünü ihtiyatlı bankacılık standartlarını karşılamadığı için teminata dayalı kredilendirmeye elverişli değildir.
Finansman Yapısı
Önerilen işlemin tüm hukuki, ticari, operasyonel ve kredi gereklilikleri başarıyla karşılaması halinde Banka, kısmen enstrümanla desteklenen bir finansman imkânı sağlamayı değerlendirebilir. İşlemin niteliğine bağlı olarak bu imkân; yapılandırılmış kredi, proje finansmanı, ticaret finansmanı, döner kredi veya bireysel olarak müzakere edilen başka bir imkân şeklinde olabilir.
Finansman, aracın nominal değerinin önceden belirlenmiş herhangi bir yüzdesine değil, Banka'nın bağımsız kredi kararına dayanır. Avans oranları, teminat değerleri, fiyatlama, geri ödeme koşulları ve diğer ticari şartlar işlemin bütüncül risk profiline göre değişir ve standart piyasa yüzdelerine atıfla belirlenemez.
Sürekli İzleme
Finansman işleminin tamamlanmasının ardından Banka, işlem süresince hem kredi imkânını hem de destekleyici teminatı izlemeyi sürdürür. Bu izleme, ihraççı kuruluşun, dayanak teşkil eden ticari faaliyetin, mevzuattaki gelişmelerin ve destekleyici aracın hukuken icra edilebilirliğini veya değerini etkileyen önemli değişikliklerin düzenli aralıklarla gözden geçirilmesini kapsar.
Finansmanın tamamen geri ödenmesi ve tüm sözleşmesel yükümlülüklerin yerine getirilmesi halinde, teminat düzenlemeleri finansman belgelerine uygun olarak serbest bırakılır.
İnternet “Parasallaştırması” Yerine Kurumsal Bankacılık
International Finance Bank; kiralanmış SBLC'leri, garantili nakit serbest bırakmayı, sabit nakde çevirme oranlarını, komisyoncu güdümlü fonlama yapılarını veya internette sıklıkla ilan edilen benzeri düzenlemeleri içeren programlara katılmamaktadır. Bu tür beyanlar yerleşik uluslararası bankacılık uygulamasını yansıtmamaktadır.
Standby Akreditif veya Banka Teminat Mektuplarıyla desteklenen meşru finansman, tam hukuki analiz, bağımsız doğrulama, mevzuata uyum, ihtiyatlı kredi değerlendirmesi ve gerçek ticari öz gerektiren, kurumsal kredinin uzmanlaşmış bir türüdür. Finansmanı sağlayan kurum, yalnızca sunulan enstrümanı değil, işlemi bir bütün olarak değerlendirir.
Bir SBLC veya BG, ancak bu gerekliliklerin karşılanması halinde, uluslararası bankacılık uygulamalarının gereklerine uygun, profesyonel biçimde yapılandırılmış bir finansman çözümüne katkıda bulunabilir.
Enstrüman Destekli Finansman için Belge Gereklilikleri
Giriş
Enstrüman destekli finansman, uzmanlık gerektiren bir bankacılık sürecidir. Nitelikli bir finansal varlığın veya enstrümanın satışını, itfasını, iskontosunu ya da teminata dayalı finansmanını kapsayabilir. Ticari dilde bu süreç sıklıkla “paraya dönüştürme” (monetisation) olarak adlandırılır; ancak bu terim çoğu zaman kesin değildir ve bir enstrümanın otomatik olarak nakde çevrilmesi anlamında anlaşılmamalıdır.
International Finance Bank, önerilen her işlemi ayrı ayrı değerlendirir. Banka, yalnızca bir enstrümanın varlığına dayanmaz. Müşteriyi, mülkiyet yapısını, ticari amacı, ihraççı kuruluşu, hukuki icra edilebilirliği, düzenleyici kabul edilebilirliği, pazarlanabilirliği ve işlemin genel kredi kalitesini inceler.
Hiçbir finansal araç, finansman talep hakkı doğurmaz. Finansman koşulları yalnızca hukuki, uyum, operasyonel ve kredi yönünden Gerekli Özen (Due Diligence) süreçlerinin tamamlanmasının ardından değerlendirilir.
Müşteri Sınıflandırması
İlk adım, başvuru sahibinin niteliğinin belirlenmesidir. Müşteri; gerçek kişi, kurumsal bir tüzel kişi, düzenlemeye tabi bir kurum, yatırım fonu, vakıf (trust), aile ofisi veya başka bir hukuki yapı olabilir. Bu sınıflandırma; müşteri kabul sürecini, uygulanacak gerekli özen standardını ve talep edilecek belgeleri belirler.
Özel müşteriler; devlet tarafından düzenlenmiş geçerli bir kimlik belgesi, ikametgâh adresini gösteren belge, vergi kimlik bilgileri ile servet kaynağı ve fon kaynağına ilişkin kanıtları sunmak zorundadır.
Kurumsal müşteriler; kuruluş belgelerini, tescil kanıtını, güncel ticaret sicili kayıt örneklerini, imza yetkilisine ilişkin kanıtı, işlemi yetkilendiren yönetim kurulu kararlarını veya vekâletnameleri, sahiplik şemalarını ve yönetim kurulu üyeleri, yöneticiler, pay sahipleri ve nihai faydalanıcı sahiplere ait kimlik belgelerini sunmalıdır.
Düzenlemeye tabi finansal kuruluşlar, fonlar ve vakıf (trust) yapıları dahil kurumsal müşteriler; uygulanabilir olduğu hallerde düzenleyici statüye, lisansa veya tescile ilişkin kanıtı, kuruluş belgelerini, yönetim belgelerini, imza yetkilisi kanıtını, fon veya vakıf (trust) belgelerini, uygulanabilir olduğu hallerde Tüzel Kişilik Tanımlayıcısını (Legal Entity Identifier) ve öngörülen işlemin yasal yetkileri ile yatırım yetki çerçevesi dahilinde olduğunu gösteren kanıtı sunmalıdır.
International Finance Bank, işlemin karmaşık sahiplik yapıları, yüksek riskli yetki alanları, siyasi nüfuz sahibi kişiler, olağandışı işlem kalıpları, yaptırım uygulanan bölgeler veya menşei belirsiz enstrümanlar içermesi halinde güçlendirilmiş gerekli özen (due diligence) uygular.
Finansal Enstrümanın Tanımı
Müşteri, finansmanı önerilen finansal araç veya varlığın kesin bir tanımını sunmalıdır. Bu tanım; aracın türünü, nominal değerini, para birimini, ihraç tarihini, vade tarihini, ihraççıyı, uygulanacak hukuku, geçerli kuralları, referans numarasını ve her türlü kayıt, saklama veya takas bilgisini içerir.
Enstrümanın piyasada işlem gören bir menkul kıymet olması hâlinde müşteri; ISIN, CUSIP, ortak kod (common code) veya diğer kabul görmüş menkul kıymet tanımlayıcısını, kabul edilebilir bir saklayıcı kuruluş, takas sistemi veya düzenlemeye tabi bir finansal aracı nezdindeki saklamaya ilişkin kanıtla birlikte sunmalıdır.
Enstrümanın Standby Akreditif, Banka Teminat Mektubu, talep üzerine ödenecek garanti veya Belgeli Akreditif gibi bir banka taahhüdü olması halinde, müşteri enstrümanın tam metnini, düzenleyen banka bilgilerini, uygulanan kuralları, vade sonu tarihini, lehtar bilgilerini ve tüm tadilleri veya ilgili yazışmaları sunmalıdır.
Varlığın bir alacak, sigorta poliçesi, fon payı, kıymetli maden varlığı veya başka bir finansal varlık olması hâlinde, müşteri; hukuki ve ticari inceleme için yeterli olacak ilgili sözleşme, saklama, değerleme ve mülkiyet belgelerini sunmalıdır.
Banka, enstrümanın herhangi bir finansmanı desteklemeye elverişli olup olmadığını belirleme hakkını saklı tutar. Pek çok enstrüman gerçek olmakla birlikte banka finansmanı için uygun değildir.
KYC, AML ve Uyum Belgeleri
Herhangi bir finansman teklifi değerlendirilmeden önce International Finance Bank, Müşterini Tanı (KYC), Kara Para Aklamanın Önlenmesi (AML), Terörün Finansmanıyla Mücadele (CFT) ve yaptırım uyum prosedürlerini tamamlamalıdır.
Müşteri; tam kimlik belgelerini, nihai faydalanıcı bilgilerini, vergi mukimliği beyanlarını, servet kaynağına ilişkin kanıtları, fon kaynağına ilişkin kanıtları ve elde edilen gelirin amaçlanan kullanımına dair açık bir açıklamayı sunmalıdır.
Kurumsal başvuru sahipleri; tüm nihai fayda sahiplerini, kontrol yetkisine sahip kişileri, yöneticileri, imza yetkililerini ve ilgili bağlantılı tarafları beyan etmelidir. Banka; organizasyon şemaları, pay defterleri, denetlenmiş hesaplar, düzenleyici bildirimler, tröst belgeleri, fon dokümantasyonu veya muadili belgeler talep edebilir.
Müşteri, işlemin taraflarından herhangi birinin siyasi nüfuz sahibi kişi (PEP) olup olmadığını, yaptırıma tabi olup olmadığını, dava sürecine dahil olup olmadığını, olumsuz medya haberleriyle ilişkilendirilip ilişkilendirilmediğini veya kısıtlı bir yetki alanıyla bağlantısı bulunup bulunmadığını beyan etmelidir.
International Finance Bank; yaptırım, siyasi nüfuz sahibi kişi (PEP) veri tabanları, olumsuz medya kaynakları, düzenleyici kayıtlar ve dahili risk sistemleri üzerinden kendi taramalarını gerçekleştirir. Banka, uyum kaygılarının ortaya çıkması halinde ayrıntılı gerekçe sunmaksızın bir işlemi reddedebilir.
Mali Güç Kanıtı
Önerilen işlemin borç verme, teminat destekli finansman veya kredi limitini içermesi hâlinde Banka, başvuru sahibinin mali durumunu değerlendirecektir. Müşteriden denetlenmiş mali tablolar, yönetim hesapları, banka ekstreleri, likidite kanıtı, kredi raporları, mevcut borç çizelgeleri, varlık beyanları, iş planları, nakit akışı projeksiyonları ve geri ödeme kapasitesine ilişkin belgeler talep edilebilir.
Kurumsal müşterilerden Banka, önceki iki veya üç mali yıla ilişkin finansal tabloları, ara dönem hesapları, bağımsız denetçi teyitlerini, vergi beyannamelerini ve mevcut bankacılık ilişkilerine dair bilgileri talep edebilir.
Özel müşterilerden Banka, net varlık beyanı, banka referansları, yatırım portföyü bildirimleri, vergi belgeleri veya bağımsız muhasebeci teyitleri talep edebilir.
Kurumsal müşterilerden Banka; düzenleyici sermaye bilgileri, yönetilen varlıklar, fon performans kayıtları, denetlenmiş fon hesapları, saklayıcı teyitleri ile yatırımcı veya yetki belgelerini talep edebilir.
Güçlü bir enstrüman, müşterinin kendi finansal profilini anlama gerekliliğini ortadan kaldırmaz. Banka, işlemi bir bütün olarak değerlendirir.
Mülkiyet, Hak Sahipliği ve Takyidatlar
Müşteri, söz konusu enstrüman veya varlık üzerindeki hukuka uygun mülkiyetini, gerçek hak sahipliğine dayanan hakkını veya yetkilendirilmiş kontrolünü ispatlamalıdır. Banka, başvuru sahibinin enstrümanı öngörülen finansman yapısında satma, rehnetme, devretme, iskonto etme veya başka şekilde kullanma konusunda hukuki hakka sahip olduğundan emin olmalıdır.
Kanıtlar; saklama hesap özetlerini, hesap ekstrelerini, devir sözleşmelerini, lehtar teyitlerini, menkul kıymet sicil kayıtlarını, mülkiyet belgelerini, satın alma sözleşmelerini, devir kayıtlarını veya ihraççı teyitlerini içerebilir.
Müşteri ayrıca, enstrümanın hapis hakkı, rehin, teminat hakları, devir, rakip talepler, dava, ihtiyati tedbir, bloke kararı veya önceki finansman düzenlemelerinden ari olduğunu teyit etmelidir. Gerekli olduğunda Banka; takyidat araştırmaları, saklayıcı teyitleri, ihraççı teyitleri, hukuki görüşler veya yeminli beyanlar talep edebilir.
Mevcut her türlü takyidat, kısıtlama, rehin, temlik, aleyhte talep veya sözleşmesel sınırlama beyan edilmelidir. Bu hususların beyan edilmemesi, kural olarak işlemin derhal reddedilmesiyle sonuçlanır.
Araç Koşulları ve Hukuki İnceleme
Enstrümanın hukuki metninin tamamı incelemeye sunulmalıdır. Banka; uygulanacak hukuku, yetkili mahkemeyi, icra edilebilirliği, devredilebilirliği, devir kısıtlamalarını, ödeme koşullarını, vade hükümlerini, değişiklik usullerini, belge gerekliliklerini ve enstrümanın teminat olarak değerini etkileyen tüm hükümleri analiz edecektir.
Standby Akreditifler bakımından, yapıya bağlı olarak ISP98 veya UCP 600 geçerli olabilir. İlk talepte ödemeli garantiler bakımından URDG 758 geçerli olabilir. Belgeli akreditifler bakımından ise uygulanacak çerçeve genellikle UCP 600 olacaktır. Menkul kıymetler bakımından Banka; izahnameyi, ihraç sirkülerini, borçlanma sözleşmesini (indenture), hüküm ve koşulları, saklama düzenlemelerini ve devir kısıtlamalarını inceleyecektir.
Banka, her enstrümanın devredilebilir veya bölünebilir olmasını aramaz. Bu nitelikler bazı yapılarda önem taşıyabilir ancak genel bir koşul değildir. Belirleyici olan husus, enstrümanın hukuken ileri sürülebilir ve öngörülen finansman yapısı için ticari açıdan uygun olup olmadığıdır.
Bağımsız Doğrulama
International Finance Bank, yalnızca kopyalara, ekran görüntülerine, komisyoncu beyanlarına veya başvuru sahibinin ifadelerine dayanmaz. Banka, uygun olduğu hallerde bağımsız doğrulama yapar.
Banka araçları bakımından doğrulama; kontrollü bankalar arası iletişim, doğrudan kurumsal teyit, doğrulanmış SWIFT iletişimi veya kabul edilebilir diğer bankalar arası kanallar aracılığıyla gerçekleştirilebilir.
Menkul kıymetler bakımından doğrulama; saklayıcı kuruluşlar, takas sistemleri, düzenlemeye tabi aracı kurumlar, yediemin kuruluşlar (trustee), ödeme acenteleri, merkezî saklama kuruluşları veya tanınmış piyasa veri sistemleri aracılığıyla yapılabilir.
Alacaklar ve ticarete dayalı varlıklar bakımından doğrulama süreci; borçluları, alıcıları, sigortacıları, taşıyıcıları, gözetim şirketlerini, gümrük belgelerini, sevkiyat belgelerini veya işlemin diğer karşı taraflarını kapsayabilir.
Banka; ihraççı kurumlar, saklayıcılar, hukuk müşavirleri, denetçiler, mütevelliler, düzenleyici otoriteler veya diğer güvenilir üçüncü taraflarla iletişime geçme hakkını saklı tutar. Başvuru sahipleri ve aracılar, Bankanın bağımsız doğrulama sürecini kontrol etmeye veya kısıtlamaya çalışmamalıdır.
Hukuki Görüşler ve Harici İnceleme
İşleme bağlı olarak International Finance Bank, nitelikli hukuk müşavirlerinden bağımsız hukuki görüşler talep edebilir. Bu görüşler; kurumsal yetki, geçerli ihraç, icra edilebilirlik, mülkiyet, devredilebilirlik, uygulanacak hukuk, teminatın tamamlanması, düzenleyici kısıtlamalar, vergi hususları, yaptırım değerlendirmeleri ve önerilen yapının hukuka uygunluğu konularını kapsayabilir.
Birden fazla yetki alanının söz konusu olduğu durumlarda Banka, müşterinin yetki alanı, ihraççının yetki alanı, enstrümanın tabi olduğu hukuk ve icranın söz konusu olabileceği yetki alanı için ayrı ayrı hukuk müşavirlerinden görüş talep edebilir.
Hukuki görüşler, Banka'nın kabul edebileceği itibarlı hukuk müşavirleri tarafından düzenlenmeli ve gerektiğinde International Finance Bank'a hitaben yazılmalı veya açıkça International Finance Bank'ın güvenebileceği nitelikte olmalıdır. Banka, uygun görülen hâllerde masrafları müşteriye ait olmak üzere kendi hukuk müşavirini de görevlendirebilir.
Düzenleyici ve Sınır Ötesi Gereklilikler
Finansal araçları içeren işlemler; bankacılık, menkul kıymetler, yaptırımlar, vergi, döviz, yatırım, veri koruma ve kara paranın aklanmasının önlenmesine ilişkin mevzuat uyarınca düzenleyici yükümlülükleri doğurabilir.
Menkul kıymetlerin söz konusu olduğu durumlarda Banka, uygulanabilir özel plasman, devir kısıtlaması, izahname, saklama ve yatırımcı sınıflandırması kurallarını dikkate alır. Ticaret finansmanının söz konusu olduğu durumlarda Banka, uygulanabilir ticaret, gümrük, nakliye, sigorta ve yaptırım gerekliliklerini dikkate alır. Sınır ötesi ödemelerin söz konusu olduğu durumlarda ise vergi şeffaflığı, FATCA, CRS, stopaj vergisi ve döviz kontrolleri önem taşıyabilir.
Müşteri, düzenleyici değerlendirme ve raporlama için gerekli tüm bilgileri sağlamalıdır. Bu bilgiler arasında vergi mukimliği formları, CRS öz beyanları, FATCA formları, Tüzel Kişi Tanımlayıcısı (LEI), kurumlar vergisi numaraları, düzenleyici kayıtlar, yatırım yetkisi teyitleri ve menkul kıymet mevzuatına ilişkin beyanlar bulunabilir.
International Finance Bank, yasal, şeffaf ve düzenleyici açıdan kabul edilebilir bir çerçevede yapılandırılamayan hiçbir işlemi gerçekleştirmez.
Ticari Amaç ve Fonların Kullanımı
Müşteri, öngörülen finansmanın ticari amacını ve elde edilecek tutarın kullanım amacını açık biçimde izah etmelidir. Finansmanın, meşru ticari, yatırım, ticaret, proje, işletme sermayesi veya hazine faaliyetlerini desteklemesi amaçlanmaktadır.
Yalnızca bir araçtan nakit elde etmek amacıyla tasarlanan ve gerçek bir ekonomik özü bulunmayan işlemlerin kapsama girmesi olası değildir. Banka; ticari gerekçeyi kanıtlayan sözleşmeleri, faturaları, proje belgelerini, iş planlarını, devralma belgelerini, yatırım yetkilendirmelerini, bütçe çizelgelerini, kullandırım planlarını veya diğer materyalleri talep edebilir.
Elde edilen fonların kullanımı hukuka uygun, şeffaf ve müşterinin ticari profiliyle tutarlı olmalıdır.
Banka Enstrümanları: Özel Not
Standby Akreditifler, Banka Teminat Mektupları ve benzeri banka taahhütleri çoğu zaman yanlış anlaşılmaktadır. Bunlar nakit eşdeğeri değildir ve otomatik olarak paraya çevrilemez. Belirli amaçlar için düzenlenen, şarta bağlı sözleşmesel yükümlülüklerdir.
Sınırlı durumlarda, yüksek kaliteli bir banka taahhüdü, ayrı bir finansman işlemini teminat veya kredi iyileştirmesi olarak destekleyebilir. Banka; ihraççıyı, hüküm ve koşulları, tabi olunan kuralları, icra edilebilirliği, yetki alanı riskini, ticari amacı ve geri ödeme yapısını değerlendirir.
International Finance Bank; kiralanmış SBLC programlarına, garantili nakit serbest bırakma düzeneklerine, aracı odaklı paraya çevirme yapılarına, sabit kredi/teminat değeri oranı vaatlerine, ticari özü bulunmayan özel plasman programlarına veya yalnızca bir enstrümanın nominal değerine dayanan düzenlemelere katılmaz.
Ticari Şartlar
International Finance Bank, sabit avans oranlarını, standart kredi/teminat değeri oranlarını veya önceden belirlenmiş fiyatlandırma tablolarını yayımlamaz. Ticari koşullar; varlığın niteliğine, ihraççı kalitesine, piyasada işlem görebilirliğe, hukuki icra edilebilirliğe, yetki alanına, vadeye, geri ödeme kaynağına, teminat yapısına, müşteri profiline, düzenleyici açıdan tabi olunan muameleye ve geçerli piyasa koşullarına bağlıdır.
Şartlar yalnızca gerekli özen (due diligence) sürecinin tamamlanması ve dahili onayın ardından değerlendirilir. Resmî dokümantasyon imzalanıp tüm öncül koşullar yerine getirilene kadar herhangi bir finansman taahhüdü mevcut değildir.
Özet
Enstrümana dayalı herhangi bir finansman teklifi için eksiksiz bir belge dosyası esastır. Müşteri; kimliğe, yetkiye, mülkiyete, hukuka uygun kaynağa, ticari amaca, mali duruma, mevzuata uyuma ve enstrüman kalitesine ilişkin açık kanıt sunmalıdır.
International Finance Bank, bu bilgileri önerilen işlemin hukuken sağlam, ticari olarak gerekçeli, operasyonel olarak uygulanabilir ve ihtiyatlı kurumsal bankacılık uygulamasına uygun olup olmadığını belirlemek amacıyla kullanır.
Bankanın süreci bilinçli olarak titiz tutulmuştur. Müşteriyi, Bankayı ve finansal sistemin bütünlüğünü korur. Şeffaf taraflar, doğrulanabilir enstrümanlar ve meşru ticari nitelik taşıyan gerçek işlemler profesyonel biçimde incelenebilir. Eksik, opak, spekülatif veya komisyoncu kaynaklı teklifler ilerletilmeyecektir.
Sonraki adım
Tanıştırma talep edin
Kim olduğunuzu ve aklınızdaki konuyu birkaç satırla bize anlatın. Talebiniz doğrudan Bankaya iletilir ve gizlilik içinde ele alınır.
Görüşmeyi mi tercih ediyorsunuz? 30 dakikalık bir Video Konferans planlayın.