Fonların İndirilebileceği Efsanesi
Sanal sunuculardan veya fantastik renk ve rakamlar gösteren ekranlardan geldiği iddia edilen, buluttan büyük meblağlarda para indirme efsanesi, özellikle internetin karanlık köşelerinde çok sayıda kişinin hayal gücünü esir almıştır. Bu efsaneler yalnızca modern finansın nasıl işlediğini yanlış anlatmakla kalmaz, aynı zamanda kamuoyunun dijital para birimleri, blokzincir teknolojisi ve bankacılık sisteminin altyapısı konusundaki sınırlı bilgisinden de yararlanır. Bu fikirlerin neden sahte olduğunu tam olarak kavramak için, önce fonların günümüz dijital ekonomisinde fiilen nasıl işlediğini ve “bulut fonları” kavramının neden yanlış ve çoğu zaman tehlikeli bir yanılgı olmayı sürdürdüğünü incelemek gerekir.
Dijital ve Fiat Paranın Doğasını Anlamak: Bulut Ortamından Ayrışma
Para, ister fiat ister dijital olsun, belirli hukuki, kurumsal ve teknolojik çerçevelere dayanır. ABD doları, euro veya yen gibi fiat para birimleri, egemen devletlerdeki merkez bankaları tarafından ihraç edilir ve düzenlenir. Bu para, ya fiziksel biçimde (nakit, madeni para) ya da düzenlemeye tabi bankaların ve finansal kuruluşların son derece güvenli defterlerindeki dijital kayıtlar olarak mevcuttur. Bu dijital kayıtlar, maddi veya gayrimaddi gerçek varlıklara karşılık gelir ve sıkı düzenleyici denetime tabidir.
Dijital para, dilediğiniz gibi indirilebilecek sanal bir ortamda tutulmaz. Her transfer, ödeme veya takas, yasal ve doğrulanabilir kanallardan geçmek zorundadır. Fonlar yalnızca bir hesaptan diğerine, merkez bankalarınca işletilen veya gözetilen karmaşık bir bankalar arası takas sistemleri ağı içinde ve SWIFT (Society for Worldwide Interbank Financial Telecommunication) gibi mesajlaşma ağları üzerinden iletilen talimatlarla taşınır. Bu sistemler, dolandırıcılığı önlemek, şeffaflığı korumak ve finansal istikrarı sağlamak üzere tasarlanmış kontrol ve denge mekanizmalarına ve gelişmiş şifreleme protokollerine dayanır.
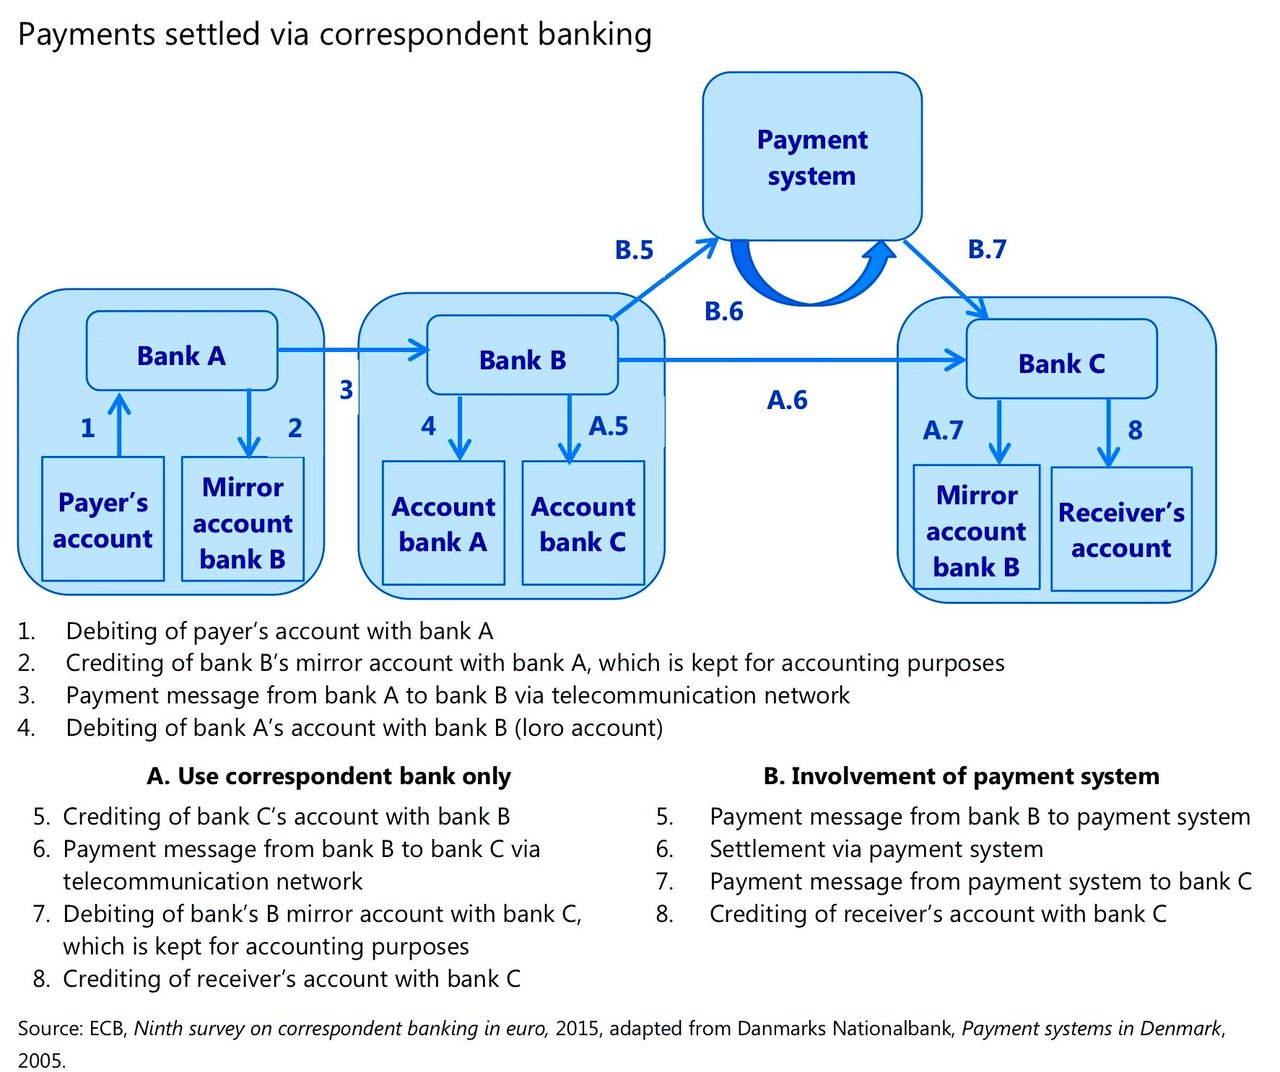
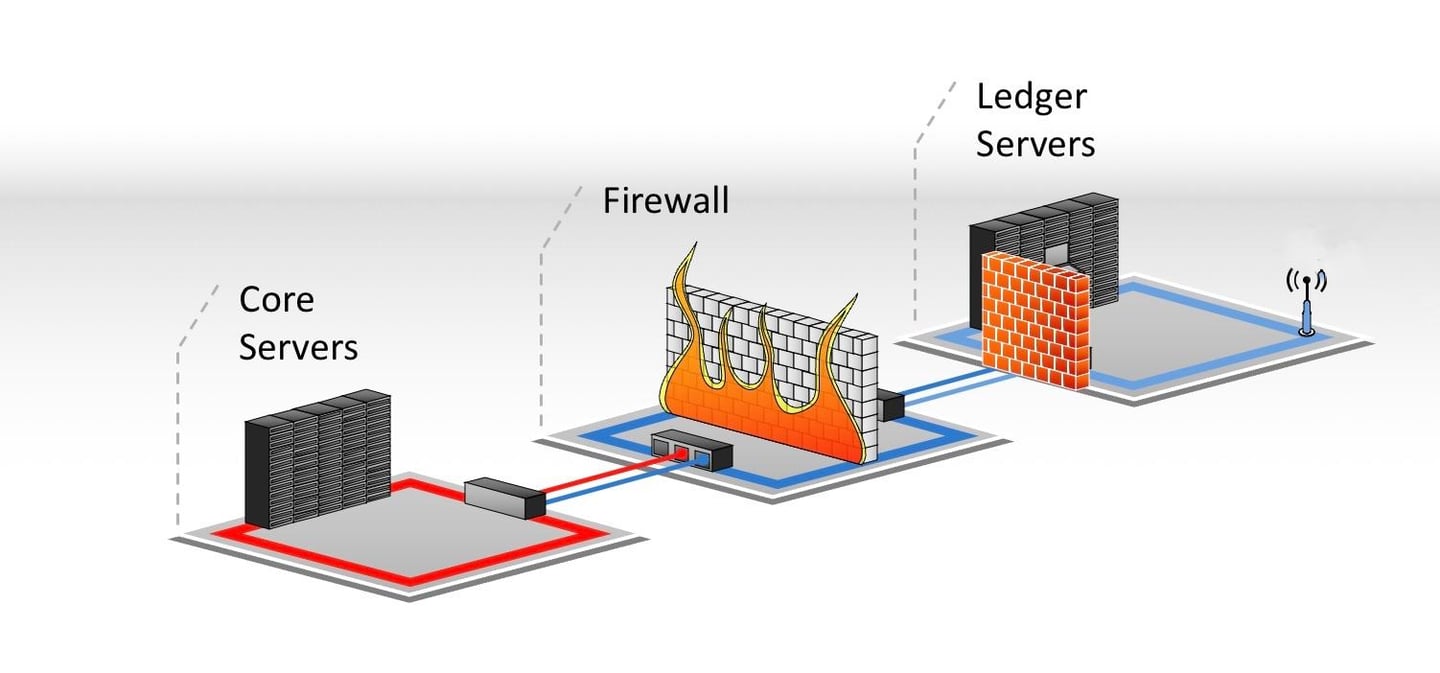
Paranın harici bir “sunucu” aracılığıyla buluttan indirilebileceğini ileri sürmek, bankacılık sisteminin altyapısını temelden yanlış anlamaktır. Finansal sistemler, tüm paranın akredite kurumlar nezdindeki tanımlanabilir hesaplara bağlı olmasını gerektirir. Ne kadar dijital olursa olsun her işlem, bir hesaptan diğerine bir aktarımı içerir ve işlem, finansal düzenlemelere uygun olan ve dışarıdan erişilemeyen bir defter sunucusuna kaydedilir.
Bulut Teknolojisi ve Finansal Altyapı: Aradaki Farkı Anlamak
Çeşitli sektörlerde yaygın olarak kullanılan bulut teknolojisi, depolama ve bilgi işlem gücü sağlar. Ancak paranın kendisi bulutta bulunmaz. Bankalar güvenli veri yönetimi için bulut hizmetlerinden yararlanabilir; ancak gerçek fonların bu bulutlarda indirilebilir varlıklar olarak mevcut olduğu fikri gerçeği yansıtmaz. Bankalar, özellikle merkez bankaları, birçoğu fiziksel konumlara dağılmış son derece güvenli veri merkezleri kullanır; ancak bu sistemler yalnızca işlemlerin *kayıtlarını* tutar, dış taraflarca “indirilebilecek” veya “transfer edilebilecek” biçimde parayı değil.
Paranın indirilebileceği yönündeki yanlış inanç, dijital varlıkların, bulut bilişimin ve bankacılık altyapısının nasıl işlediğinin yanlış yorumlanmasından kaynaklanır. Bankalar işlem verilerini bulut tabanlı sunucularda saklayabilse de bu sunucular yalnızca işlemlere, hesaplara ve bakiyelere ilişkin bilgileri barındırır; gerçek para ise kurumsal çerçeveler içinde kalmaya devam eder.
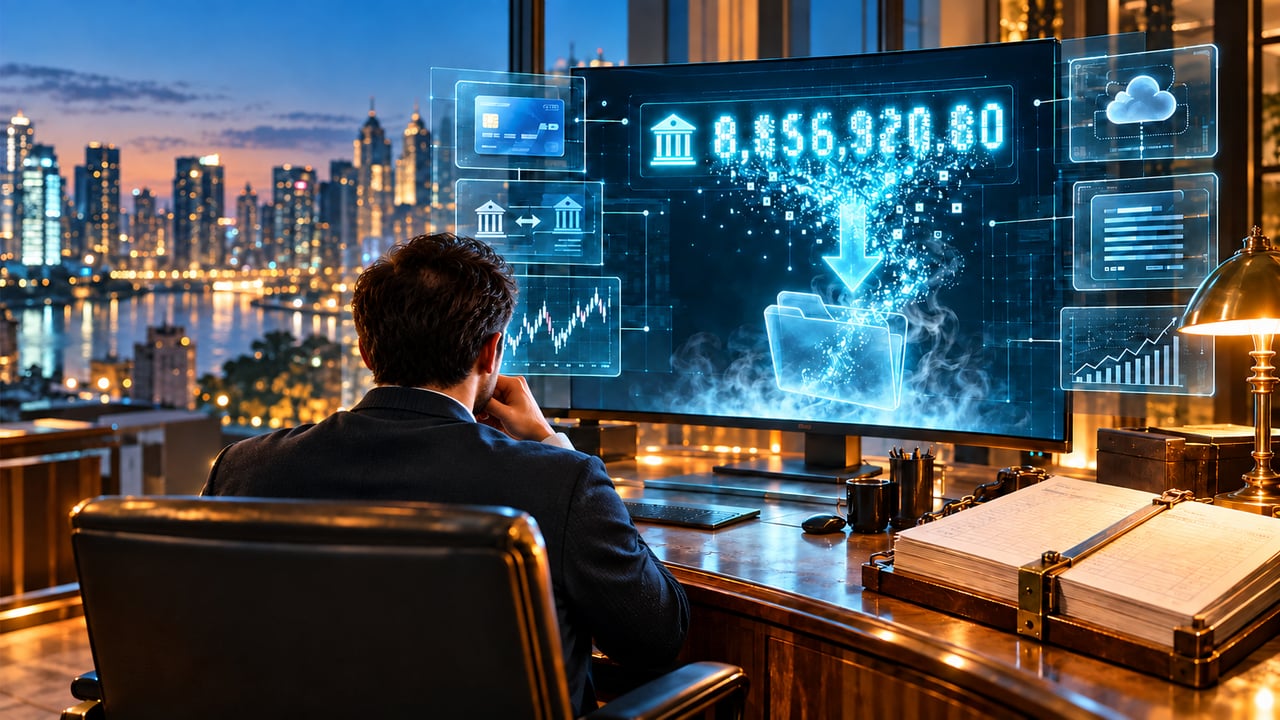
Fonlar Bir Karttan, Banka Hesabından, SWIFT'ten veya DTC'den vb. “İndirilebilir” mi?
Yanılsama: parayı bir bilgisayar dosyası gibi görmek
Bir dolandırıcı, bir internet sitesinde, bulut klasöründe, banka görünümlü bir ekranda veya bir belgede bakiye gösterir. Önerilen işlem ardından yanıltıcı biçimde basit görünür: bir alıcı hesap bildirin, “indirme yetkisine” sahip bir bankacı atayın ve fonları, OneDrive veya Dropbox'tan bir dosya indirir gibi çekin.
Ekran ayrıntılı olabilir. Bir hesap numarası, kart numarası, işlem referansı, SWIFT mesajı, menkul kıymet kimliği, erişim kodu veya milyarlara varan bir tutar gösterebilir. Bu unsurların hiçbiri, görüntüleyene gösterilen paraya ilişkin bir hak vermez. Bazıları gerçek bir hesabı veya işlemi tanımlıyor olabilir; bazıları ise tamamen uydurma olabilir. Her iki durumda da bilgilerin kopyalanması, ilgili varlığın devri sonucunu doğurmaz.
Bir dosya veriden oluştuğu için indirilebilir. Banka bakiyesi ise bir kurumun, hesap sahibine olan borcunu gösteren defter kaydıdır. Bu alacağı kimin kontrol ettiğini değiştirmek için ilgili kurumların, yürürlükteki bir ödeme veya takas düzenlemesi çerçevesinde yetkilendirilmiş bir işlemi gerçekleştirmesi gerekir. Alıcı banka, yalnızca bir ekran görüntüsünü, mesajı veya veri tabanı kaydını içe aktararak icra edilebilir bir alacak kaydı oluşturamaz.
Dolandırıcıların kullandığı kısmi doğru: “Bankalar hesaplara borç kaydı yapabilir”
Dolandırıcılar sıklıkla gerçek bir bankacılık uygulamasına başvurur. Bir satıcının kartı borçlandırabildiğini veya bir alacaklının otomatik ödeme talimatıyla tahsilat yapabildiğini ileri sürerek, özel donanımlı bir “alıcı” cihazın belirli bir kaynak hesabı borçlandırabileceğini ve bakiyesini indirebileceğini iddia ederler.
Bu argüman, esaslı koşulları göz ardı etmektedir. Borç kaydı, hesabı yöneten kurumun, belirlenmiş kurallar çerçevesinde işleme alınan bir talimat veya tahsilat doğrultusunda yaptığı bir kayıttır. Ödeme talep eden tarafın, işlem için geçerli bir dayanağa ve uygun, düzenlemeye tabi bir kanala erişimi olması gerekir. Hesabı yöneten kurum kendi kontrollerini uygular. Ödeme, geçerli kurallar uyarınca reddedilebilir, iade edilebilir, itiraz konusu yapılabilir veya geri alınabilir.
Dolayısıyla bir borçlandırma mekanizması, bilgileri bilinen herhangi bir hesaptan fon çekmeye yönelik genel bir hak değildir. Bir IBAN, ödeme yönlendirmesi için bir hesabı tanımlar. Kart numarası bir ödeme kimlik bilgisini tanımlar. Bir SWIFT referansı ise bir mesajın veya işlemin tanımlanmasına yardımcı olur. Bunların hiçbiri, ilgisiz bir kişinin hesap bakiyesini çekmesine imkân veren bir parola değildir.
Önerilen bir “indirme” gerçek bir ödeme hizmetinin diliyle ifade edilse bile bu ayrım önemlidir. Doğru soru, “Bir borçlandırma mekanizması var mı?” değildir. Doğru soru şudur: Bu belirli borçlandırmayı kim yetkilendirdi, hangi kurum bunu iletebilir, hangi kurallar geçerlidir ve ilgili hesapları fiilen hangi kurum borçlandıracak ve alacaklandıracak?
Gerçek bir hesap borçlandırması neye benzer
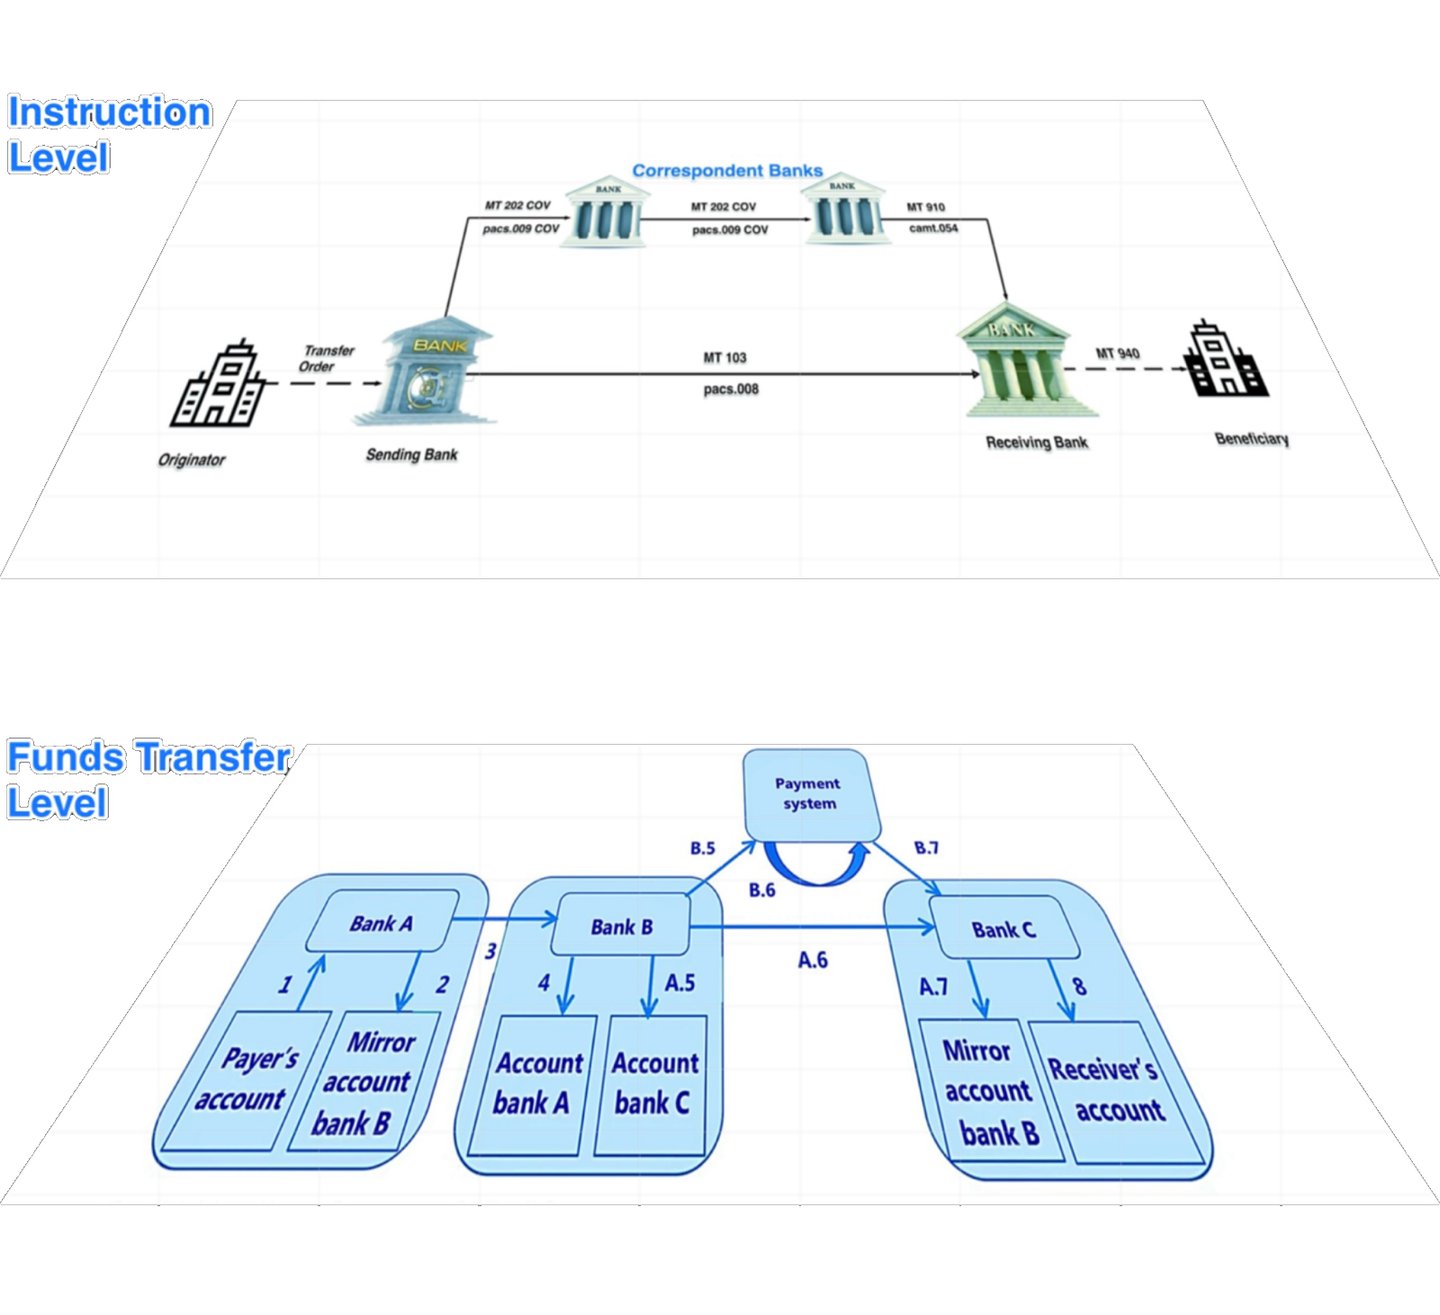
Geleneksel bir banka havalesinde hesap sahibi, bankasına belirli bir lehtara ödeme yapması için talimat verir. Banka talimatı doğrular, kontrollerini gerçekleştirir ve ödemeyi ilgili sistem veya muhabir düzenlemeleri aracılığıyla işleme koyar. Alıcı banka, ödeme kendisine ulaştığında ve kendi kayıt koşulları yerine getirildiğinde müşterisinin hesabına alacak kaydeder.
Doğrudan borçlandırmada işlemi başlatan taraf farklıdır: tahsilat talebini alacaklı iletir. Ancak bu durum, süreçte ödeyenin yetkilendirmesinin gerekmediği anlamına gelmez. SEPA Doğrudan Borçlandırma gibi bir ödeme şeması kapsamında ödeyen, alacaklıya belirlenen bir hesaptan ödemeleri tahsil etme yetkisi veren bir talimat verir. Alacaklı, tahsilat taleplerini kendi ödeme hizmeti sağlayıcısı aracılığıyla iletir; ödeyenin ödeme hizmeti sağlayıcısı ise bu taleplerden doğan borçlandırma işlemlerini şema kurallarına uygun olarak gerçekleştirir. SEPA Core ve SEPA Business-to-Business şemalarında yetkilendirme talimatına ilişkin kontroller ve iade kuralları farklıdır.
Örneğin bir şirket tedarikçisine 10.000 EUR borçluysa ve geçerli bir doğrudan borçlandırma talimatı vermişse, tedarikçi kendi bankası aracılığıyla 10.000 EUR'luk bir tahsilat sunabilir. Tedarikçi, şirketin internet bankacılığına erişim sağlamaz, görüntülenen bakiyeden başka bir tutar seçmez veya hesaptaki fonları kendi sunucusuna kopyalamaz. Tahsilat, ödeme hizmeti sağlayıcıları arasında yönlendirilen belirli bir ödemedir. İlgili kurallar uyarınca başarısız olabilir veya itiraz edilebilir.
Yetkisiz tahsilatlar meydana gelebilir. Bunlar, soruşturmaya ve geçerli hukuki yollara tabi ödeme dolandırıcılığı veya hatalarıdır. Bunların varlığı, yabancı kişilerin hesaplarından para "indirmek" için hukuka uygun bir yöntem oluşturmaz.
Kredi veya banka kartı neden bir fon taşıyıcısı değildir
Banka kartı, bir hesaba bağlı ödeme hizmetlerine erişim sağlar. Kredi kartı ise genellikle ihraççısı tarafından, kart sahibinin mutabakatına ve kullanılabilir krediye bağlı olarak tanınan krediye erişim sağlar. Kartın kendisi, hesap bakiyesini içeren bir saklama aracı değildir; üçüncü bir tarafın dilediği gibi boşaltabileceği taşınabilir bir alacak hakkı da değildir.
Gerçek bir kart işleminde tanımlanabilir roller bulunur. Bir üye işyeri veya yetkili başka bir ödeme katılımcısı, işlemi kendi üye işyeri edinim (acquiring) düzenlemeleri aracılığıyla iletir. Kartı ihraç eden kuruluş, provizyon talebinin onaylanıp onaylanmayacağına karar verir. Ardından takas ve mutabakat, geçerli ağ kurallarına uygun olarak gerçekleştirilir.
Yetkilendirme, takas ve mutabakat ayrı olaylardır: bir onay yanıtı para içeren bir dosya değildir ve onay gösteren bir ekran, işyerinin nihai ödemeyi aldığının bağımsız kanıtı değildir.
Bazı kart ağları, uygun kartlara fon aktaran veya ödeme yapan işlemleri destekler. Bunlar, uygun katılımcılar tarafından ağ kuralları çerçevesinde kullanılan tanımlı hizmetlerdir. Bu hizmetlerin varlığı, bir aracının bir kartın tüm bakiyesini “indirmesine”, bir kredi limitini çekip çıkarmasına veya bir kartı bulut sunucuda bekleyen sözde parayla yüklemesine izin vermez. Kart verilerini içeren her teklif, gerçek ihraççıyı, işlem kabul eden bankayı veya yetkili hizmet sağlayıcıyı ve belirli işlem türünü açıkça belirtmelidir. “Kart indirme” ifadesi bu bilgilerin hiçbirini sağlamaz.
Bir SWIFT mesajı neden para olarak indirilemez
SWIFT güvenli finansal mesajlaşma sağlar. Bankalar, ödeme talimatlarını ve diğer finansal bilgileri iletmek için mesajlardan yararlanır. SWIFT, bir mesajda belirtilen tutarı içeren bir banka hesabı değildir.
Bir ödeme talimatı; göndericiyi, lehtarı, tutarı ve diğer işlem ayrıntılarını belirtebilir. Bir takip referansı, katılımcı kuruluşların ödemeyi bulmasına yardımcı olabilir. Ne talimat ne de referansı, dışarıdaki bir “alıcıya” gönderen bankayı borçlandırma veya mesajda belirtilen tutarı tahsil etme yetkisi vermez.
Gerçek mesajların elektronik kopyaları kayıt tutma amacıyla elbette kaydedilebilir veya indirilebilir. Bu, bir bilgi indirme işlemidir. Ödemeyi tekrarlamaz, askıya alınmış bir tutarı serbest bırakmaz veya başka bir kurumda alacak kaydı oluşturmaz.
Biri, bir MT103, ISO 20022 mesajı, UETR veya “SWIFT sunucu bakiyesi”nin elle indirilmeyi beklediğini ileri sürüyorsa, daha basit bir soru sorun: Öne sürülen alıcı banka, gelen bir ödemeyi bağımsız olarak tespit edip amaçlanan hesaba alacak kaydetti mi? Karşı tarafça sunulan bir PDF, ekran görüntüsü veya mesaj, bu soruyu bankanın yerine yanıtlayamaz. Ödeme durumu ve varsa engel, ilgili kurumlar nezdinde, yerleşik kanallar kullanılarak kontrol edilmelidir.
DTC kayıtları neden “indirilebilir para” oluşturmaz
Depository Trust Company, yani DTC, menkul kıymetlerin saklanması ve takası için altyapı sağlar. Bir menkul kıymet pozisyonu, ilgili katılımcı ve saklama zinciri aracılığıyla elde tutulan bir hakkın kaydıdır. Lehtar bankanın içe aktarabileceği bir nakit dosyası değildir.
Gerçek bir satış, itfa veya dağıtım işlemi nakit yükümlülüğü doğurabilir. Bu yükümlülük, katılımcı kuruluşlar, takas bankaları ve ödeme sistemleri –başlıca Fedwire– aracılığıyla, ilgili takas düzenlemeleri çerçevesinde işleme alınır. Tanımlanabilir bir menkul kıymet veya işlemin, bunun gelirine hak sahibi bir tarafın ve söz konusu gelirin lehtara ulaşması için meşru bir yolun bulunması gerekir.
“DTC fonları” etiketli bir ekran, bir ISIN veya CUSIP numarası ya da iddia edilen bir DTC referansı, yabancı bir kişinin çekebileceği nakdin mevcut olduğunu ortaya koymaz. Dayanak talep menkul kıymetlere ilişkinse doğrulama, hamilin saklayıcısından veya katılımcısından ve gerçek işlem kayıtlarından başlar. “DTC indirme kabiliyetine” sahip bir banka talep edilmesi, gerçek bir işlemi teslim etmek ve uzlaştırmak zorunda olacak kurumların devre dışı bırakılması anlamına gelir.
Hikâyenin kırılma noktası
Öne sürülen kaynak bir kart, banka hesabı, SWIFT mesajı, bulut sunucusu veya menkul kıymet platformu olsun, aynı test uygulanır:
- Varlığı belirleyin. Söz konusu olan bir mevduat alacağı mı, kullanılabilir bir kredi mi, işlemde olan bir ödeme mi, bir menkul kıymet mi, yoksa yalnızca ekranda görüntülenen bir veri mi?
- Bundan sorumlu kuruluşu belirleyin. Yetkili kaydı hangi banka, kart ihraççısı, saklama kuruluşu veya katılımcı tutmaktadır?
- Hak sahipliğini ve yetkiyi tespit edin. Varlığın sahibi kimdir veya kurumu kim talimatlandırabilir? Bu somut ödemeyi hangi yetkilendirme, sözleşme veya doğrulanmış talimat desteklemektedir?
- İşlem güzergâhını belirleyin. İşlemi hangi katılımcı kuruluşlar ve yerleşik ödeme veya mutabakat düzenlemeleri yürütecektir?
- Sonucu bağımsız olarak doğrulayın. Alıcı kurum, işlemi ve alacaklandırmayı kendi sistemlerinde teyit edebiliyor mu?
Bu soruları yanıtlayamayan bir organizatör, bunun yerine bir alıcı sözleşmesi, bir “indirme slotu”, tescilli bir portal, bir erişim kodu, bir yüzde paylaşımı veya aktivasyon için bir ücret önerebilir. Bu unsurlar mülkiyeti, ödeme yetkisini veya mutabakatı (settlement) ortaya koymaz. Gösterilen bakiye ne kadar olağanüstü ise, söz konusu bakiyeyi tuttuğu iddia edilen kurumdan teyit alınması o kadar önemlidir.
Böyle bir kişiye internet bankacılığı kimlik bilgilerinizi, kart güvenlik verilerinizi, tek kullanımlık doğrulama kodlarınızı veya bir cihaza uzaktan erişim yetkisini vermeyiniz. Bu bilgiler fiilen yetkisiz bir işleme imkân verebilir; ancak kurgusal "bulut fonlarının" meşru biçimde alınmasını sağlamaz.
Pratikteki ayrım nettir: finansal bilgi görüntülenebilir, kopyalanabilir ve indirilebilir. Paraya ilişkin geçerli bir alacak hakkının ise tesis edilmesi, bunun devrinin de sorumlu kurumlarca yetkilendirilmesi, işleme alınması ve kayda geçirilmesi gerekir. Bilginin indirilmesi, parayı devretmez.
Sözde “Fon İndirme” Etrafında Kurgulanan Diğer Senaryolar
İndirme sözcüğü, kurgu değiştikçe anlam değiştirir. Bazen bir ekstre almak veya ödeme verilerini içe aktarmak gibi gerçek bir bilgisayar işlemine atıfta bulunur. Bazen de önerilen bir borçlandırmayı, menkul kıymet işlemini veya kripto para transferini gizler. Dolandırıcılık, kişinin bilgisayar işlemini, sanki dayanak değeri bizzat aktaran bir işlemmiş gibi sunmasıyla ortaya çıkar.
“Para küresel bir sunucuda veya merkez bankası sunucusunda duruyor”
Teklifi sunan kişi, fonların “küresel bir sunucuda”, “merkez bankası ekranında”, “egemen bir platformda” veya erişimi kısıtlı başka bir sistemde tutulduğunu iddia eder. Alıcı bankanın bunları çekebilmesi için özel bir terminale, erişim düzeyine veya koda ihtiyaç duyduğu öne sürülür.
Merkez bankaları ödeme sistemleri işletir ve uygun kurumlar için hesap tutar. Bu, özel bir tarafın, iddia edilen bir bakiyeyi çekmek üzere keyfî bir alıcı bankayı belirleyebileceği anlamına gelmez. Gerçek bir merkez bankası parası ödemesi, sistemin kuralları uyarınca uygun katılımcılar arasında gerçekleştirilir. Gönderen kurumun yetkilendirilmiş bir ödeme talimatı iletmesi ve ilgili hesapların fiilen borçlandırılıp alacaklandırılması gerekir. Bir merkez bankasının adını taşıyan bir ekranın fotoğrafı bile bu olayların hiçbirini kanıtlamaz.
“Fonlar Fedwire, T2 veya başka bir takas sisteminde beklemektedir”
Bu sürüm, parayı adı belirtilen bir ödeme altyapısının “içine” yerleştirir ve alıcının, süresi dolmadan önce indirmesi gerektiğini söyler. Gerçek bir ayrımdan yararlanır: bir ödeme farklı aşamalarda talimatlandırılabilir, işlenebilir ve takas edilebilir.
Fedwire ve T2, uygun kuruluşların ödemelerini takas ettiği gerçek sistemlerdir. Bunlar, bir referans numarasını ibraz eden herkes için fon barındıran kamuya açık emanet kasaları değildir. Bir ödeme alıcı katılımcıya takas edilmişse, söz konusu katılımcı bunu kendi kayıtları üzerinden araştırabilir. Takas edilmemişse, dışarıdaki bir operatör bir mesajı indirerek takas oluşturamaz. İddia edilen gönderen ve alıcı kuruluşlar, ödeme referansı ve fiili hesap kayıtları belirlenmelidir.
“Bir muhabir bankanın ortak hesabında yer almaktadır”
Sınır ötesi ödemeler, kurumlar arasında tutulan muhabir bankaları ve hesapları içerebilir. Bir dolandırıcı bu operasyonel gerçeği, manuel olarak çekilmeyi bekleyen, kimliği belirsiz çok büyük bir bakiyenin “ortak”, “omnibus” veya “nostro” hesabında durduğu iddiasına dönüştürür.
Bir kurumun muhabir hesabı, kendi hukuki mülkiyetine, kayıtlarına ve işletim talimatlarına tabidir. Bir lehtarın bir ödemeye hak kazanması, yalnızca birinin ilgili hesabı belirtmesiyle doğmaz. İlgili bankalar, söz konusu ödemeyi, yetkili göndereni, takas güzergâhını ve ödemenin yapılacağı lehtarı belirlemek zorundadır. Üçüncü taraf bir “alıcı”, muhabirin toplam bakiyesinden bir tutar seçemez.
“İki banka sunucusunu birbirine bağlayıp fonları çekin”
Önerilen çözüm; sunucudan sunucuya, IP'den IP'ye, ana bilgisayardan ana bilgisayara, API'den API'ye veya defterden deftere olarak adlandırılabilir. Organizatör, alıcı bankadan bir sistemin bakiyeyi “itebilmesi” veya “indirebilmesi” için bir IP adresi, uç nokta, alıcı kodu veya teknik ekip temin etmesini ister.
Bankalar, güvenli teknik bağlantılar üzerinden meşru biçimde veri ve talimat alışverişinde bulunabilir. Bir API, kullanıcısının gerekli yetkiye sahip olması ve katılımcı kurumların hizmeti desteklemesi halinde bir ödeme başlatabilir. Bir defter işlemleri kaydedebilir. Bağlantı bir iletişim kanalıdır; tek başına bir para kaynağı veya başka bir kurumun hesapları üzerinde yetki tanıyan bir unsur değildir. Gerçek bir transfer için yine de tanımlı bir hesap veya varlık, yetkilendirilmiş talimatlar, kurumsal kabul ve uygulanabilir bir takas düzenlemesi gerekir.
“Ödeme dosyası yüklemeye hazırdır”
Dolandırıcı, fon içerdiği iddia edilen bir CSV, XML, JSON veya başka bir dosya sunar. Bankadan bu dosyayı içe aktarması, ana bankacılık sistemine “enjekte etmesi” veya lehtarın hesabına alacak kaydedecek bir betik çalıştırması talep edilir.
Ödeme dosyaları talimat veya kayıt niteliğindedir. Bankalar, kimlik doğrulama, doğrulama, fonlama ve işleme kontrollerine tabi olmak üzere, yetkili müşterilerden gelen meşru ödeme dosyalarını rutin olarak içeri aktarır. 100.000.000 rakamını içeren bir dosyanın yüklenmesi, talimatları karşılayacak 100 milyon sterlin, 100 milyon avro veya 100 milyon dolar sağlamaz. Sahte bir ödeme dosyası doğru biçimlendirilmiş olabilir ve yine de geçerli bir talimat veren, yetki veya kullanılabilir bakiye içermeyebilir.
Aynı durum indirilen bir hesap özeti için de geçerlidir. Mutabakata yardımcı olabilir; ancak üzerinde gösterilen bakiyeyi yeniden oluşturmak için başka bir yere tekrar yüklenemez.
“Askıya alınmış, bloke edilmiş veya bekleyen transferi serbest bırakın”
Bir organizatör; beklemede, bloke, bekletilen, uyum, manuel müdahale veya serbest bırakılmamış olarak etiketlenmiş bir referans numarası ya da ekran görüntüsü sunar. İddia edilen çözüm; bir indirme ücreti, alıcının onayı, özel yazılım veya kaydı “serbest bırakabilecek” bir bankacıdır.
Gerçek ödemeler gecikebilir veya reddedilebilir; bankalar da yaptırım ve dolandırıcılık kontrolleri yapar. Ödemeyi fiilen işleyen kurum, ödemenin durumunu ve varsa hangi ek bilgilere ihtiyaç duyduğunu belirler. Üçüncü bir taraf, kendi portalında bir durum atayarak fonların mevcut olduğunu kanıtlayamaz. Alıcı, durum bilgisini kendi bankasından; gönderen ise gönderen kurumdan almalıdır. Hiçbiri, doğrulanmamış bir ekranı mevduata dönüştürmesi için sözde bir teknik aracıya ödeme yapmamalıdır.
“Bir alım satım veya saklama platformundan bakiyeyi indirin”
Bir portföy ekranında nakit, menkul kıymetler, yatırım getirileri veya itfa tutarı görüntülenebilir. Teklifi sunan kişi, bir bankanın görüntülenen değerin tamamını bir cari hesaba aktarabileceğini iddia eder.
İlk soru, rakamın neyi temsil ettiğidir. Piyasa değeri nakit değildir. Bir menkul kıymet portföyünün satılması, itfa edilmesi veya ayrıca üzerinde anlaşılmış bir finansman işleminde kullanılması gerekebilir. Bekleyen bir satışın uzlaşması (takası) tamamlanmalıdır. Bir aracı kurumda veya saklayıcıda görünen nakit, yalnızca hak sahibi hesap sahibi tarafından, ilgili kurumun yetkili süreçleri aracılığıyla ve hesap koşullarına tabi olarak çekilebilir. Bir platform ekran görüntüsü; ödeme talimatı, saklama teyidi veya çekilebilir tutarların kanıtı değildir.
“Bir kripto para cüzdanını içe aktarmak ve bakiyesini kurtarmak”
Bu iddia özellikle tehlikeli bir kısmi doğruluk içermektedir. Bir kripto para cüzdanı uygulaması geçerli bir özel anahtarı veya kurtarma ifadesini içe aktararak bunlarla ilişkili varlıkları görüntüleyebilir ve kontrol edebilir. Varlıklar ilgili blokzincirinde kayıtlıdır; indirilebilir cüzdan uygulamasının içinde saklanmaz.
Bir genel adres, işlem özeti (hash), blok gezgini sayfası veya ekran görüntüsü, görüntülediği varlıklar üzerinde kontrol hakkı vermez. Gerçek bir özel anahtar veya kurtarma ifadesi kontrol sağlayabilir; tam da bu nedenle, sözde bir alıcıya, kurtarma aracısına veya doğrulama portalına asla verilmemelidir. Başkasına ait gizli kimlik bilgilerinin yetkisiz biçimde içe aktarılması, meşru bir fon alım yöntemi değildir. Varlıkların bir borsa veya başka bir saklayıcı nezdinde tutulduğu durumlarda, çekimler bunun yerine ilgili saklayıcının kontrolleri aracılığıyla yetkilendirilmelidir.
“Bir tahsisi, teminat mektubunu veya sertifikayı nakde dönüştürme”
Bazı organizatörler, varsayılan hesap bakiyesinin yerine bir belge sunmaktadır: “tahsis sertifikası”, fon yeterliliği belgesi, teminat, mektup, tahvil veya iddia edilen başka bir finansal araç. Alıcı bankaya, belgenin nominal değerini indirmesi veya “aktive etmesi” söylenmektedir.
Bir belge bir alacağı, bir yükümlülüğü, bir menkul kıymeti kanıtlayabileceği gibi hiçbir şeyi kanıtlamayabilir. Belgenin üzerinde yazılı tutar, kendiliğinden kullanılabilir bir nakit bakiye anlamına gelmez. İhraççının, lehtarın, geçerli hükümlerin, belgenin gerçekliğinin, devredilebilirliğinin ve icra edilebilirliğinin tespit edilmesi gerekir. Bir ödeme muaccel ise, borçlunun ödemeyi fiilî bir ödeme kanalı üzerinden yapması gerekir. Bir varlığın satılması veya finanse edilmesi söz konusuysa, bir karşı tarafın işlemi bağımsız olarak kabul etmesi gerekir. Belgenin yüklenmesi, bir bankayı belgede belirtilen tutarı hesaba alacak kaydetmeye zorlayamaz.
“Test indirmesi çalıştı; şimdi ana dilimi serbest bırakmak için ödeme yapın”
Bir ücret ödendiğinde çok daha yüksek bir bakiyenin çekilebileceğine kanıt olarak hesaba yatırıldığı öne sürülen küçük bir tutar, hareketli bir ilerleme çubuğu veya “başarılı test” gösterilir. Söz konusu küçük tutar, konuyla ilgisiz bir transfer, geri alınabilir bir ödeme veya mağdurun kendi parasının bir kısmının iadesi olabilir; hatta yalnızca sahte bir ekran görüntüsünden ibaret olabilir.
Test yalnızca alıcı bankanın kayıtlarında doğrulanabilecek hususları ispatlar. Ayrı bir yüksek bakiyenin mülkiyetini veya kullanılabilirliğini ortaya koymaz. Önerilen her dilim için kendine ait, belirlenebilir bir ödeme yapan taraf, yetki, işlem ve takas bulunması gerekir. İlk dilimden alınan bir ücretin iadesine ilişkin vaat, bu unsurların yokluğunu telafi edemez.
Her sürüm için tek bir doğrulama kuralı
İşlemi öneren kişiden, yetkili kaydı tutan kuruluşu, talimat vermeye hukuken yetkili kişiyi, önerilen işlemin kesin niteliğini ve işlemi gerçekleştirecek ve takasını yapacak kuruluşları belirtmesini isteyin. Bu hususları, ilgili kuruluşların yerleşik iletişim kanalları aracılığıyla bağımsız olarak doğrulayın.
Belirleyici olay, ilgili hesaplarda veya varlık kayıtlarında yapılan yetkilendirilmiş ve doğrulanabilir bir değişikliktir. İndirilmiş bir dosya, mesaj, cüzdan uygulaması, ekran görüntüsü veya sertifika bu olayı tanımlayabilir; ancak onun yerini alamaz.
Sanal Ekranlar ve Renkli Görüntüleme Yanılgısı: Dijital Aldatmacanın Ötesinde
Siyah, macenta, mavi veya sarı ekranlarda görüntülenen devasa tutarlara (çoğu zaman milyonlara, milyarlara, hatta trilyonlara varan hayali rakamlara) ilişkin yaygın efsane, tehlikeli ve kasıtlı bir yanlış temsil oluşturmaktadır. Bu görsel sunumlar, çoğunlukla kişileri sayısız servete erişimleri olduğuna inandırarak aldatmayı amaçlayan düzenlerde karşımıza çıkar. Zenginlik yanılsaması; sıfırlarla dolu ekranlar, sanal rakamlar ve gizemli takas kodlarından oluşan görüntülerle özenle kurgulanır ve tüm bunların muazzam finansal varlıklarla bağlantılı olduğu iddia edilir.
Ancak meşru finansal kuruluşlar fonları bu tür biçimlerde göstermez. Banka bakiyeleri gelişigüzel ekran renkleriyle temsil edilmez veya belirsiz sunucu adreslerine bağlanmaz. Meşru tüm finansal işlemler, IBAN (Uluslararası Banka Hesap Numaraları), BIC (Banka Tanımlama Kodları) ve doğrulanmış SWIFT kodları dahil olmak üzere uluslararası kabul görmüş sistemler kullanılarak, akredite bankalar aracılığıyla gerçekleştirilir ve izlenir. Bu sahte ekranlardaki rakamlar, dijital yanılsamalardan ibarettir: hiçbir finansal kuruluşta gerçek bir karşılığı bulunmayan, uydurma kayıtlardır.
Bu ekranlar birer manipülasyon aracıdır. Dolandırıcılık düzenlerinde kullanılmaları, doğru erişim kodu veya sunucu bağlantısıyla gözlemcinin görüntülenen servetlere bir şekilde ulaşabileceği izlenimini vermeyi amaçlar. Ne var ki yakından incelendiğinde bu iddiaların hiçbiri ayakta kalmaz. Hiçbir meşru finansal işlem bu şekilde gerçekleşmez ve hiçbir itibarlı finansal kuruluş serveti sanal ekranlarda belirsiz renk kodlama sistemleriyle sergilemez.
Sanal Ekranlar Kullanılarak Yapılan Dolandırıcılık Düzenleri: Aldatmanın İşleyişi
Bu mitler çoğunlukla çaresizliği, açgözlülüğü veya finansal okuryazarlık eksikliğini istismar eden kişi veya kuruluşlarca yayılmaktadır. Bu tür düzenlerin destekçileri, "bulut fonların" "etkinleştirilebildiği" veya açılabildiği özel banka sunucularına ya da kendilerine ait kapalı platformlara erişimleri olduğunu iddia eder. Otoriter görünmek için "defter kaydı", "blok tahsisi" veya "BIS takas kodu" gibi jargon da kullanabilirler; oysa bu terimler hemen her zaman yanlış kullanılır.
Birçok durumda bu tür düzenekler, sözde fonlara erişim karşılığında peşin ödeme talep eder. Mağdurlar kişisel bilgilerini, havale tutarlarını veya diğer kaynaklarını vermeye yönlendirilir; ancak fonların en baştan kurgusal olduğunu fark ettiklerinde elleri boş kalırlar. Bu dolandırıcılıklar, bankacılık altyapısının gerçeklerine aşina olmayanları hedef alır ve ardında çoğunlukla mali yıkım ve kaybolmuş güven bırakır.
Kripto Para Dönüşümü ve Sınırsız Servet Efsanesi
Kripto para birimlerinin yükselişiyle birlikte, bulut fonlarının Ethereum gibi blokzincir tabanlı varlıklara dönüştürülmesi efsanesi de kök salmıştır. Bu düzenlerin bazı savunucuları, söz konusu sanal fonlara geleneksel bankalarda erişilemese de bunların kripto paraya dönüştürülebileceğini ve ardından dijital ekonomideki işlemlerde kullanılabileceğini öne sürmektedir.
Yanılgı burada daha da tehlikeli hale gelir. Kripto para birimleri merkeziyetsiz olsa da, tüm işlemlerin kamuya açık olarak doğrulanabildiği şeffaf blokzincir ağlarına dayanır. Bu ağlar, işlemlerin doğrulanması için kriptografik kanıta dayalı süreçler olan madencilik veya stake etme gerektirir; bu da sisteme hayali veya karşılıksız fonların dahil edilmesini fiilen imkânsız kılar. Kripto para birimleri fiat para birimlerinden daha esnek görünebilse de, katı doğrulama kurallarına ve defter bütünlüğüne tabi olmaya devam eder.
"Bulut" fonlarını kripto para birimine "dönüştürme" yönündeki her girişim, blokzincirin doğrulama mekanizmalarının incelemesi karşısında başarısız olacaktır. Yalnızca meşru, doğrulanmış ve blokzincir defterine kaydedilmiş varlıklar işlem görebilir. Doğrulanamayan yüksek tutarların sorunsuzca Ethereum veya Bitcoin'e dönüştürülebileceği yönündeki her iddia yalnızca yanlış değil, aynı zamanda finansal dolandırıcılık dünyasına yapılmış bir davettir.
Merkez Bankalarının ve Takas Kuruluşlarının Rolü: Para Yaratımının Ardındaki Gerçek
Efsanenin önemli bir bölümü, merkez bankaları ve özel aktörlerin Federal Rezerv, Avrupa Merkez Bankası (ECB) ve hatta BIS gibi sistemlerle etkileşime girerek bu hayali bulut fonlarını hareket ettirebileceği fikri etrafında şekillenir. Merkez bankalarının bu tür fonları indirme, transfer etme veya takas etme işlemlerine dahil olduğu düşüncesi kesinlikle yanlıştır.
Merkez bankaları para arzını düzenler, ancak özel kişiler veya belirsiz kurumlar için bireysel işlem sağlayıcısı olarak faaliyet göstermez. Küresel finansal sistemdeki rolleri istikrarı sağlamak, enflasyonu yönetmek ve para tabanını kontrol etmektir. Para yaratma yetkisine sahip olsalar da bunu gizemli bulut tabanlı sunucularla ilişkiye girerek değil, dikkatle ayarlanmış para politikaları aracılığıyla yaparlar.
Bu efsanelerde sıkça anılan Uluslararası Ödemeler Bankası (BIS), uluslararası parasal iş birliğini kolaylaştırmak ve merkez bankalarına bankacılık hizmetleri sunmak gibi belirli bir role sahiptir. Ancak BIS, özel fonların doğrudan transferinde yer almaz ve özel sunuculardan büyük miktarlarda hayali parayı kesinlikle “takas etmez”. BIS veya merkez bankaları aracılığıyla işleme alınan tüm meşru işlemler, doğrulanabilir finans kuruluşlarına bağlıdır ve katı uluslararası düzenlemelere tabidir.
Gerçekle Kurguyu Ayırt Etmek
Fonların buluttan indirilmesi efsanesi (sanal ekranlar, özel sunucular veya sahte takas kodları yoluyla olsun) özenle kurgulanmış bir yalandır. Bir tuşa basmakla ulaşılabilecek sınırsız servet fikri cazip görünse de gerçek çok daha karmaşıktır. Fonlar yasal çerçevelerle düzenlenir, kurumlarca güvence altına alınır ve doğrulanabilir kontrollere tabidir. Bu düzeneklerde sunulan renkli ekranlar ve fantastik tutarlar, gerçek finansal sistemlerin işleyişine yabancı kişileri tuzağa düşürmek için tasarlanmış dijital seraplardan başka bir şey değildir.
Günümüzün finansal dünyasında yol almak; bilgiye, sağlıklı bir şüpheciliğe ve paranın nasıl yaratıldığı, hareket ettirildiği ve düzenlendiğine dair derin bir kavrayışa dayanmayı gerektirir. Para, fiziksel veya dijital olsun, bulutta süzülerek indirilmeyi beklemez: bankacılık altyapısının gerçek ve sıkı biçimde denetlenen dünyasında var olur. Bu ayrımı kavramak, "bulut fon" efsanesini sürdürmek isteyenlerin kurduğu tuzaklardan kaçınmanın anahtarıdır.

Sonraki adım
Tanıştırma talep edin
Kim olduğunuzu ve aklınızdaki konuyu birkaç satırla bize anlatın. Talebiniz doğrudan Bankaya iletilir ve gizlilik içinde ele alınır.
Görüşmeyi mi tercih ediyorsunuz? 30 dakikalık bir Video Konferans planlayın.


