
Fon (veya Menkul Kıymet) Transferi Dolandırıcılıkları (FTF)
Giriş
Mali dolandırıcılar, bankalar arası fon transferlerinin nasıl işlediğine dair yaygın yanlış anlamalardan giderek daha fazla yararlanmaktadır. SWIFT, SEPA, RTGS, KTT, S2S vb. meşru mekanizmaları ile muhabir bankacılık ve takas mimarileri burada incelenebilir. Bu Bölümde, dolandırıcıların söz konusu mekanizmaları nasıl ayrıntılı kurgulanmış hilelere dönüştürdüğünü ele alıyoruz. Gerçek bankacılık terimlerini kötüye kullanan (ör. SWIFT MT103, MT202, ledger-to-ledger transferler) veya inandırıcılık yaratmak amacıyla SWIFT mesajı çıktılarını taklit eden gerçek dünyadan dolandırıcılık tiplerini sunuyoruz. Adli bir bakış açısıyla, bu düzenlerin çalışma biçimini çözümlüyoruz; kısmi doğruların ve teknik jargonun, psikolojik manipülasyonla (aciliyet, ayrıcalık, korku) birlikte nasıl silah olarak kullanıldığını ve mağdurların gerçekte hiçbir işlem gerçekleşmemişken fonların aktarıldığına nasıl ikna edildiğini gösteriyoruz. Ayrıca bu sahte iddiaları gerçek ödeme altyapısıyla karşılaştırarak bu tür dolandırıcılıkların neden meşru olamayacağını ortaya koyuyoruz. Son olarak, yüksek net değerli bireylerin, kurumsal yatırımcıların ve ticaret finansmanı aracılarının bu gelişmiş dolandırıcılıkların mağduru olmamaları için uyarı işaretlerini ve önleyici tedbirleri özetliyoruz.
Sahte SWIFT Mesajları (MT103/MT202) ve "Koşullu" Transferler
Yaygın dolandırıcılık yöntemlerinden biri, sahte veya yanıltıcı biçimde sunulan SWIFT ödeme mesajlarını içerir; özellikle müşteri transfer mesajı MT103 (ISO 20022 kapsamında artık pacs.008) ve banka transfer mesajı MT202. Dolandırıcılar, mağdurlara yüksek tutarlı bir havale işleminin gerçekleştirildiğine dair "kanıt" olarak resmî görünümlü SWIFT belgeleri (bazen "alındı sureti" bile) sunabilir. Gerçekte bu belgeler uydurmadır ve gerçek SWIFT ağında izlenemez.
Dolandırıcılar, mağdurları bir ödemenin yapılmakta veya tamamlanmış olduğuna ikna etmek için sıklıkla teyit mesajlarını veya banka ekstrelerini taklit eder. SWIFT terminolojisinde MT910, hesabı tutan bankanın hesap sahibine gönderdiği bir alacak kaydı teyididir (ISO 20022'de camt.054); MT940 ise müşteri hesap ekstresi mesajıdır (camt.053). Bu formlara hâkim dolandırıcılar, mağdura örneğin 5.000.000 EUR tutarında bir alacağın lehlerine “gerçekleştirildiğini” gösteren sahte bir MT910 bildirimi sunabilir. Belge, gerçeğe benzeyen SWIFT başlıkları, referans kodları ve mağdurun hesap bilgilerini içerir; böylece bankasının fonları aldığı izlenimi yaratılır. Gerçekte SWIFT üzerinden böyle bir mesaj iletilmemiştir; PDF veya ekran görüntüsü uydurmadır. Aynı şekilde mağdurlara, yüksek tutarlı bir mevduatın işlem beklediğini veya bloke edildiğini gösteren sahte bir MT940 ekstresi ya da internet bankacılığı “ekran görüntüsü” gösterilebilir. Bu sahte teyitler, mağdurun şüphesini gidermeye hizmet eder; hedef, resmî banka kodlarını ve jargonunu görünce, kendi bankası henüz hesaba geçirmemiş olsa bile paranın mutlaka ulaştığını varsayar. Tipik bir olayda, alıcı malların nihai bakiyesinin aktarıldığının kanıtı olarak bir “SWIFT ödeme kopyası” gönderir; fonlar hiçbir zaman ulaşmaz veya ödeme geri çağrılır, satıcı ise malları çoktan teslim etmiştir. Dolandırıcılar ayrıca “Fon Serbest Bırakma Sertifikaları” gibi sahte banka yazışmaları veya transferleri teyit eden kurgusal banka yetkililerinden gelen e-postalar da üretir. Bu tür teyitlerin tümü günümüz teknolojisiyle (yüksek kaliteli logolar, gerçek SWIFT alan kodları vb.) kolayca taklit edilebilir; bu nedenle hiçbir belge tek başına ödeme kanıtı olarak kabul edilmemelidir. Tipik bir uyarı işareti, ödemeyi yapan tarafın parayı çoktan gönderdiğinde ısrar etmesi ve hatta teyit belgeleri sunmasıdır; oysa lehtarın kendi bankası transferden haberdar değildir. Meşru işlemlerde alıcı banka, gelen SWIFT MT103/MT910 mesajını sisteminde görür ve hesaba alacak kaydeder; sözde bir teyit yalnızca gönderen veya üçüncü taraf belgeleri aracılığıyla geliyorsa, buna körü körüne güvenilmemelidir.
Ticaret finansmanı çevrelerinde yaygın görülen bir başka hile de “Koşullu” MT103 dolandırıcılığı olarak adlandırılan yöntemdir. Bu yöntemde dolandırıcılar, fonların gönderildiğini ancak belirli koşullar veya belgeler yerine getirilene kadar bekletildiğini öne sürerek “koşullu SWIFT MT103” kullanımında ısrar ederler. Mağdurlar, bu koşullu transferin (bir akreditife benzer şekilde) escrow benzeri bir koruma sağladığına inandırılır; oysa bir MT103 mesajında böyle bir koşullu bekletme mümkün değildir. MT103, bu tür işlemler için tasarlanmamıştır ve mesaja yazılan her türlü koşul lehtarın bankası tarafından dikkate alınmaz. Dolayısıyla MT103 dolandırıcılığının temel biçiminde, dolandırıcının bankası MT103 mesajını alır ve fonları derhal hesaba alıp serbest bırakır; böylece dolandırıcı, öne sürülen hiçbir koşula uymadan parayı çekebilir. Mağdur, koşullu güvencelerin yanıltıcı olduğunu ancak sonradan fark eder. Daha gelişmiş biçimlerinde, sahte MT103 ve MT202 mesajları, ayrıntılı kurgulanmış yatırım veya peşin ücret dolandırıcılıklarının bir parçası olarak kullanılır; “MT103 transferi” tamamlanmadan önce çoğunlukla peşin ücret (komisyon, vergi vb.) talepleri de eşlik eder. Bu tür düzenekler, mağdurun SWIFT mesaj kurallarına aşina olmamasından yararlanır; örneğin, fiilî transfer hiç gerçekleştirilmemiş veya hemen iptal edilmiş olsa bile, güvenilirlik izlenimi vermek için gerçekmiş gibi görünen bir MT103 formu veya referans numarası sunulur.
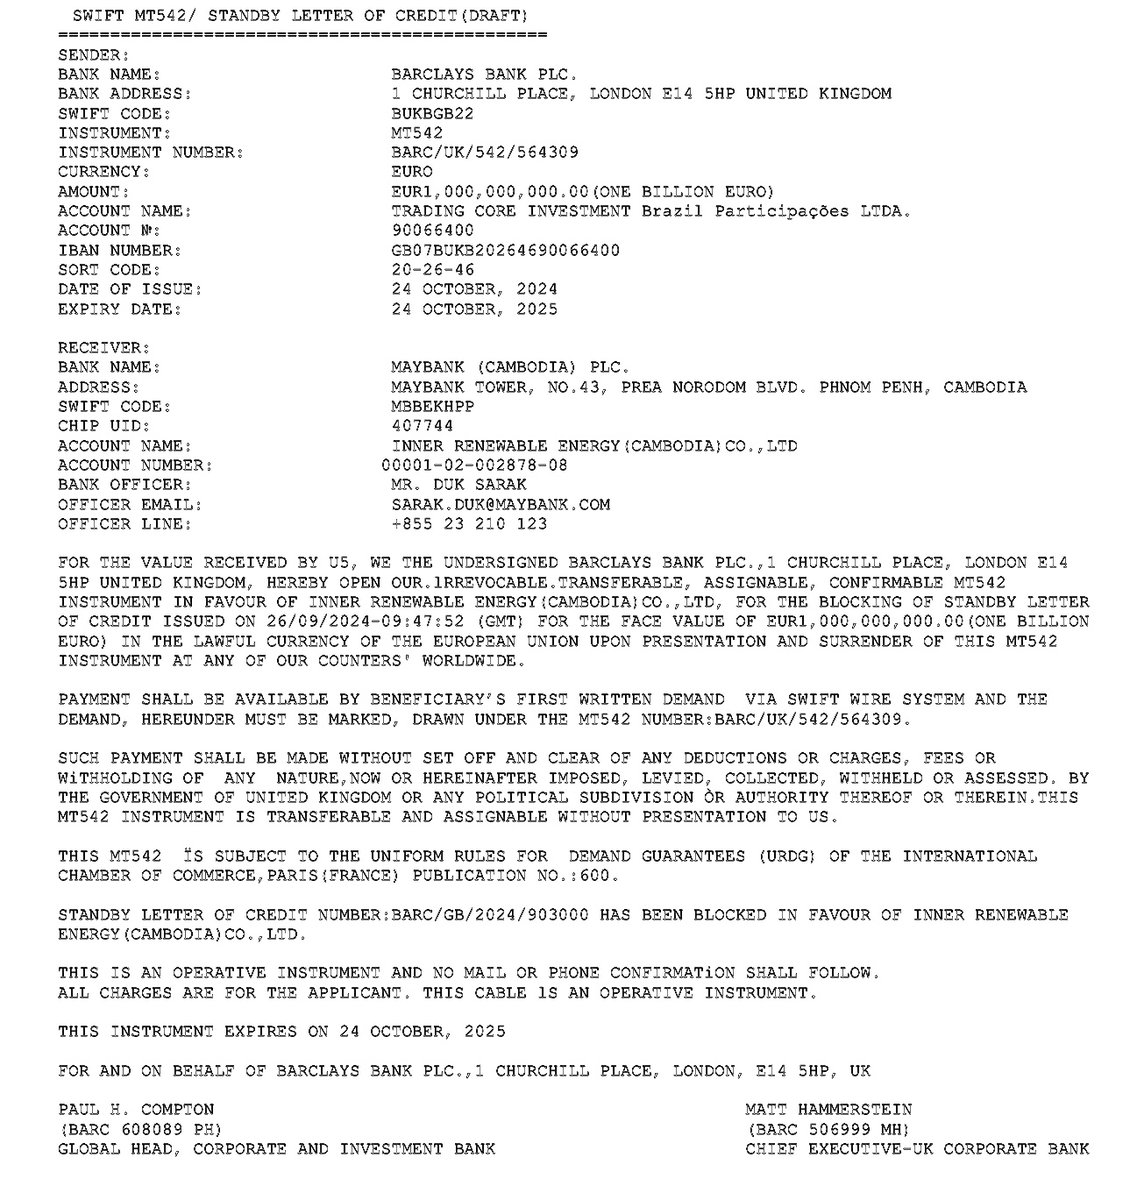
Yanıltıcı “Defterden Deftere” ve Doğrudan Çekirdek Banka Sunucusu Transferleri
Bir başka dolandırıcılık modeli, olağan ödeme ağlarının dışında doğrudan bankalar arası transferler kavramı üzerine kuruludur. Dolandırıcılar, “defterden deftere” (L2L) transferlerinden söz eder; bu ifadeyle iki bankanın temel muhasebe sistemlerinin, SWIFT veya merkez bankası takas ve mutabakatına başvurmadan birbirlerinin defterleri arasında doğrudan yüksek tutarlı fonlar gönderebileceğini ima ederler. Gerçekte, meşru defterden deftere transferler yalnızca aynı banka içinde veya entegre bir bankacılık grubu içinde gerçekleşir; ayrı kurumlar arasındaki her bankalar arası transfer, 1. Bölümde açıklandığı üzere bir takas/mutabakat mekanizmasını (örneğin muhabir hesaplar veya RTGS sistemleri) mutlaka içermelidir. “bankadan doğrudan defter transferi” öne sürenler bu gerçeği göz ardı eder. Örneğin fonların “bankamızın defterinden sizinkine doğrudan” anında aktarıldığını iddia ederler; oysa karşılık gelen bankalar arası borç/alacak kayıtları olmaksızın böyle bir süreç gerçek parayı takas edemez ve mutabakata bağlayamaz. İlgili bir başka hile de “banka sunucusundan indirme” veya “çekirdekten çekirdeğe transfer” efsanesidir: Mağdurlara, gönderen ve alıcı bankaların bir ödemeyi iletmek için sunucularını doğrudan bağladıkları (bazen IP-to-IP veya sunucudan sunucuya (S2S) transfer olarak adlandırılır) söylenir. Bu tür jargon yüklü iddialar gelişmiş görünmeyi amaçlar; ancak gerçekte, bankaların muhabir ilişkisi veya ortak bir mutabakat ağı yoksa, salt bir bilişim bağlantısıyla hiçbir bankadan bankaya transfer gerçekleşemez. İşlemin iletilmesi ve mutabakata bağlanması için her zaman resmî bir bankacılık platformu (SWIFT veya merkez bankası RTGS sistemi gibi) gerekir. Bu efsanelerden yararlanan dolandırıcılar çoğunlukla “bağlantısız” veya gölge bankalara dayanır: SWIFT'in ya da herhangi bir takas sisteminin üyesi olmayan ancak yine de dahili defter kayıtları aracılığıyla fon gönderdiğini öne süren kuruluşlar. Küresel finans sistemine entegre olmayan bu tür yapılar gerçek bir bankalar arası mutabakat gerçekleştiremez; yalnızca doğrulanamayan mesajlar (örneğin bir KTT teleksi veya sahte bir S2S bildirimi) gönderebilirler ve hiçbir gerçek para hareketi söz konusu olmaz. Sonuçta mağdur, doğrudan defter transferlerine ilişkin teknik söylemlerle aldatılırken, hiçbir gerçek fon dolandırıcının elinden çıkmaz.
Oyalama Taktikleri Olarak “Uyum Blokajları” ve “Dilim Gecikmeleri”
Sofistike dolandırıcılık şemaları, bir transferin başlatıldığı iddia edildikten sonra sıklıkla uydurma engeller ortaya atar. Mağdurları oyalamak için kullanılan iki yaygın sahte bankacılık jargonu, “uyum blokajı” ve “dilim gecikmesi”dir. Bu senaryolarda dolandırıcı önce mağduru yukarıdaki yöntemlerden biriyle büyük bir tutarın gönderildiğine ikna eder; mağdur parayı kaygıyla beklerken ise bir engel uydurulur. Örneğin dolandırıcı şöyle diyebilir: “10 milyon €, bankanızın arka plan sisteminde yer alıyor, ancak AML düzenlemeleri nedeniyle uyum blokajında bekliyor” veya “5 milyon $’lık ilk dilim hazır, ancak bankanın uyum departmanının serbest bırakılmadan önce onay vermesi gerekiyor.” Bu uyum blokajı kurnazlığı, bankaların olağandışı transferleri düzenleyici nedenlerle zaman zaman geciktirdiği veya incelediği yönündeki gerçek payından yararlanır. Dolandırıcı, mağdurun fonları düzenlemeler nedeniyle kaybetme veya bir uyum ihlaline yol açma korkusunu istismar eder; blokajı kaldırmak için mağduru bir “onay” ücreti ödemeye veya hassas bilgi vermeye zorlayabilir. Gerçekte bankalar, lehtarlardan uyum kontrollerini tamamlamak için ücret talep etmez – bu tamamen kurgudur. Benzer şekilde, “dilim gecikmeleri” bağlamında, kurgusal bir transferi taksitlere bölen dolandırıcılar her dilimin yolda olduğunu iddia eder; ancak bir sonraki dilimin “likidite sınırları nedeniyle başarısız olduğunu” veya “serbest bırakılmadan önce sigorta/teminat gerektirdiğini” öne sürebilir. Bu bahaneler mağduru oyalamaya hizmet eder ve dolandırıcıya birden fazla ödeme tahsil etmesi için zaman kazandırır. Bu iddialara çoğu zaman sahte hukuki belgeler eşlik eder; örneğin fonların vergi onayı alınana kadar geçici olarak dondurulduğunu belirten sahte banka antetli bir yazı veya dilim serbest bırakma tarihlerini gösteren bir takvim. Bunlar gerçeği gizleme araçlarıdır. Birbiriyle bağlantısız banka dolandırıcılıklarına ilişkin bir analizde belirtildiği üzere, failler “hukuki görünümlü belgeler, dahili kayıtlara ait ekran görüntüleri veya sözde uyum gerekliliklerine yapılan atıflar” sunarak süregiden bir sürecin yanılsamasını sürdürür. Gecikmeye ilişkin resmi görünümlü gerekçeler gören mağdur, sabırlı olmaya veya engeli aşmak için biraz daha “yatırım” yapmaya ikna edilir. Bu psikolojik manipülasyon, umuttan ve geri dönüşsüz maliyetlerden beslenir; bu tür blokajlar ve gecikmeler gündeme getirildiğinde mağdurlar çoğu zaman önemli tutarlar harcamış durumdadır ve nihai kazancın yakın olduğuna inanmak için çaresizdir.
IP-to-IP, S2S ve Şifreli Teleks (Key Tested Telex, KTT) Dolandırıcılık Planları
Yüksek tutarlı dolandırıcılıkların çoğu, meşru görünmek için eski bankacılık sistemlerinden veya kurum içi protokollerden alınan terminolojiyi yeniden kullanır. SWIFT öncesi döneme ait, bankalar arası kimlik doğrulamaya yönelik eski bir telgraf sistemi olan Şifreli Teleks (Key Tested Telex) (KTT), dolandırıcılık tekliflerinde hâlâ karşımıza çıkan bu tür terimlerden biridir. Dolandırıcılar, özel durumlarda parayı “KTT transferi” yoluyla ya da “IP/IP” veya “Server-to-Server” kanallarıyla gönderebileceklerini iddia edebilir. Bu tekliflerde sıklıkla gizemli bir dil kullanılır: örneğin “Merkez bankalarından geçmeyen bir IP-to-IP küresel transferi gerçekleştireceğiz” ifadesi ya da “küresel sunucu indirmeleri” gibi göndermeler. Fonları “küresel bir Swift sunucusu” veya özel bir ağ üzerinden aktarmaya yönelik her teklif bir dolandırıcılıktır; meşru finans dünyasında düzenlemeye tabi kanalların dışında nakit taşıyan ayrı bir ‘IP-to-IP’ veya ‘KTT’ ağı yoktur. Bu terimler kullanıldığında dahi, nihayetinde standart banka koordinatlarının ve protokollerinin kullanılmasından söz edilmektedir; bunları kullanan gerçek bir işlem de banka tarafından olağan prosedürlerle işleme alınacaktır. Dolandırıcılar, bu kısaltmaların yarattığı gizem havasını sömürerek mağdurları şaşırtmak için bunları art arda sıralar (örneğin “Swift GPI IP/IP ledger transfer”). Gerçekte ise bir banka SWIFT, RTGS ve hatta eskimiş bir KTT dahil herhangi bir yöntemle bir transferi gerçekten onaylıyorsa, fonların hareketine ilişkin resmî teyidi (genellikle bir SWIFT teyidi veya alacak bildirimi biçiminde) derhal sağlayacaktır. Nitekim bir sektör profesyonelinin de uyardığı üzere, biri Ledger-to-Ledger, S2S, IP-IP veya KTT yoluyla milyonlarca gönderdiğini iddia ediyor ancak fonların borçlandırıldığını ve alacaklandırıldığını gösteren standart bir banka teyidi sunamıyorsa, bu bir dolandırıcılıktır. Uygulamada modern bankalar KTT ve benzeri kanalları SWIFT lehine terk etmiştir; dolayısıyla KTT veya “doğrudan IBAN-to-IBAN” transferlerinde ısrar eden bir taraf büyük olasılıkla ya gerçek bir banka değildir ya da aldatma eylemi içindedir. Bu tipoloji çoğu zaman “prime bank” yatırım dolandırıcılıkları olarak adlandırılan yöntemlerle örtüşür; dolandırıcılar yüksek getirili sahte programların parçası olarak anlaşılması güç araçlara ve gizli transfer yöntemlerine (KTT, “MT103/202 manuel indirme” vb.) başvurur. Mağdurları, özel bankalar arası prosedürlere ayrıcalıklı erişim fikriyle cezbederken, gerçekte hiçbir meşru kurum bu yöntemleri tek başına geçerli saymaz.
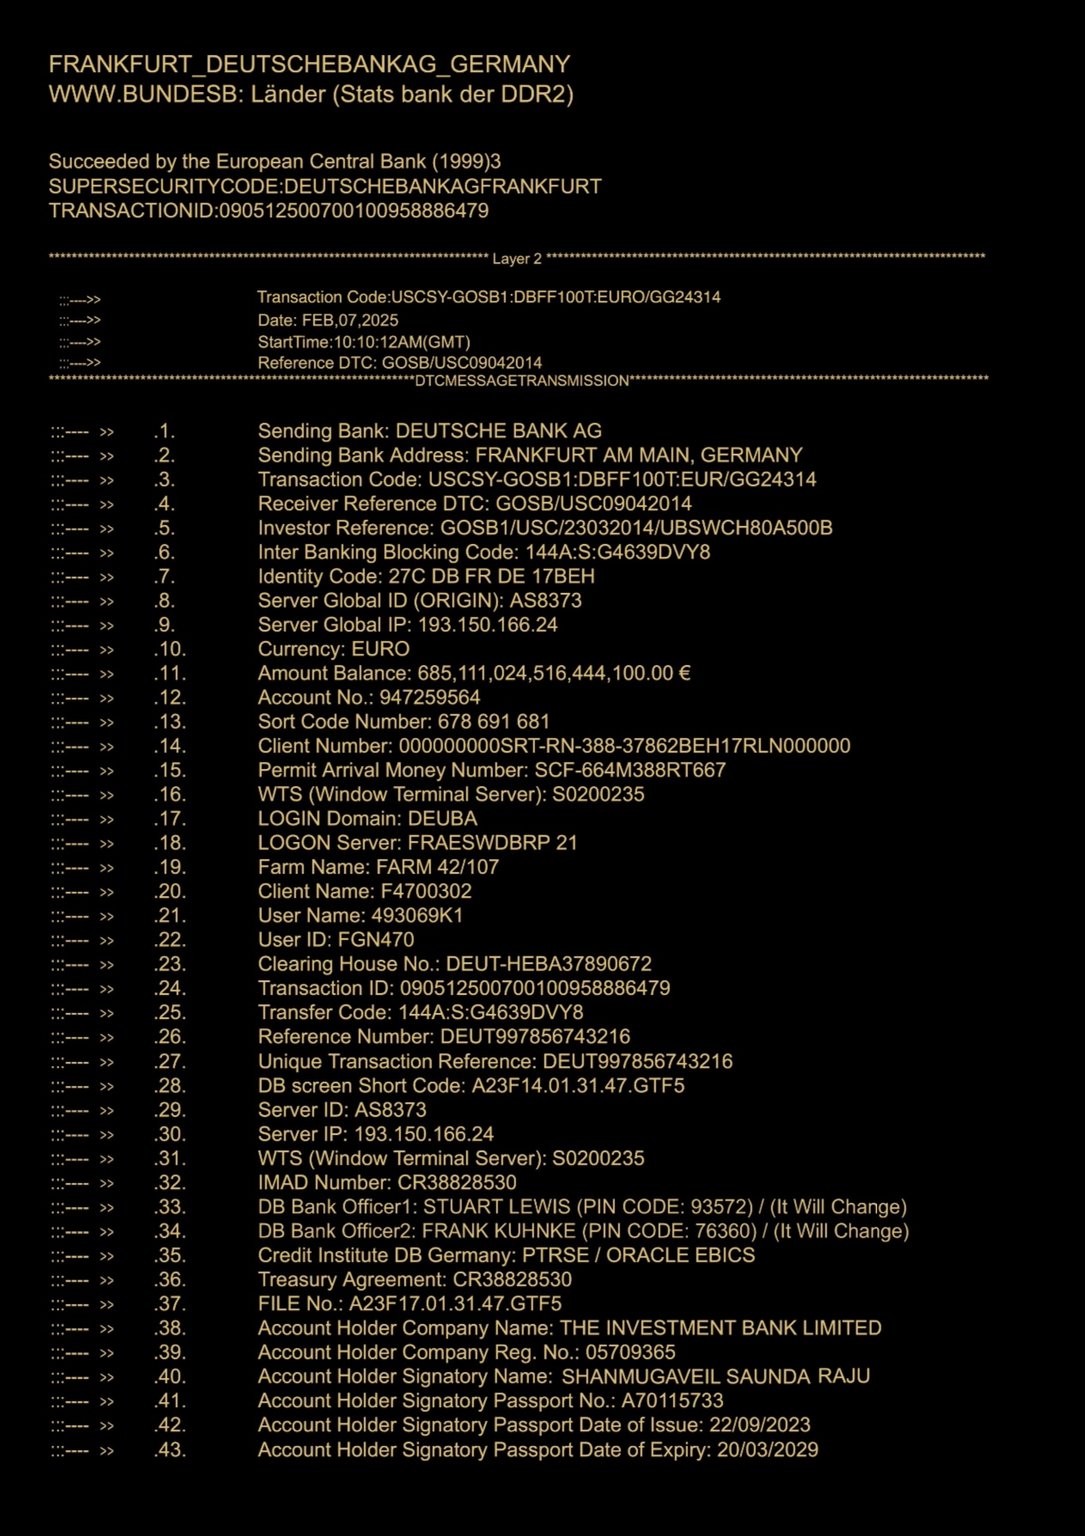
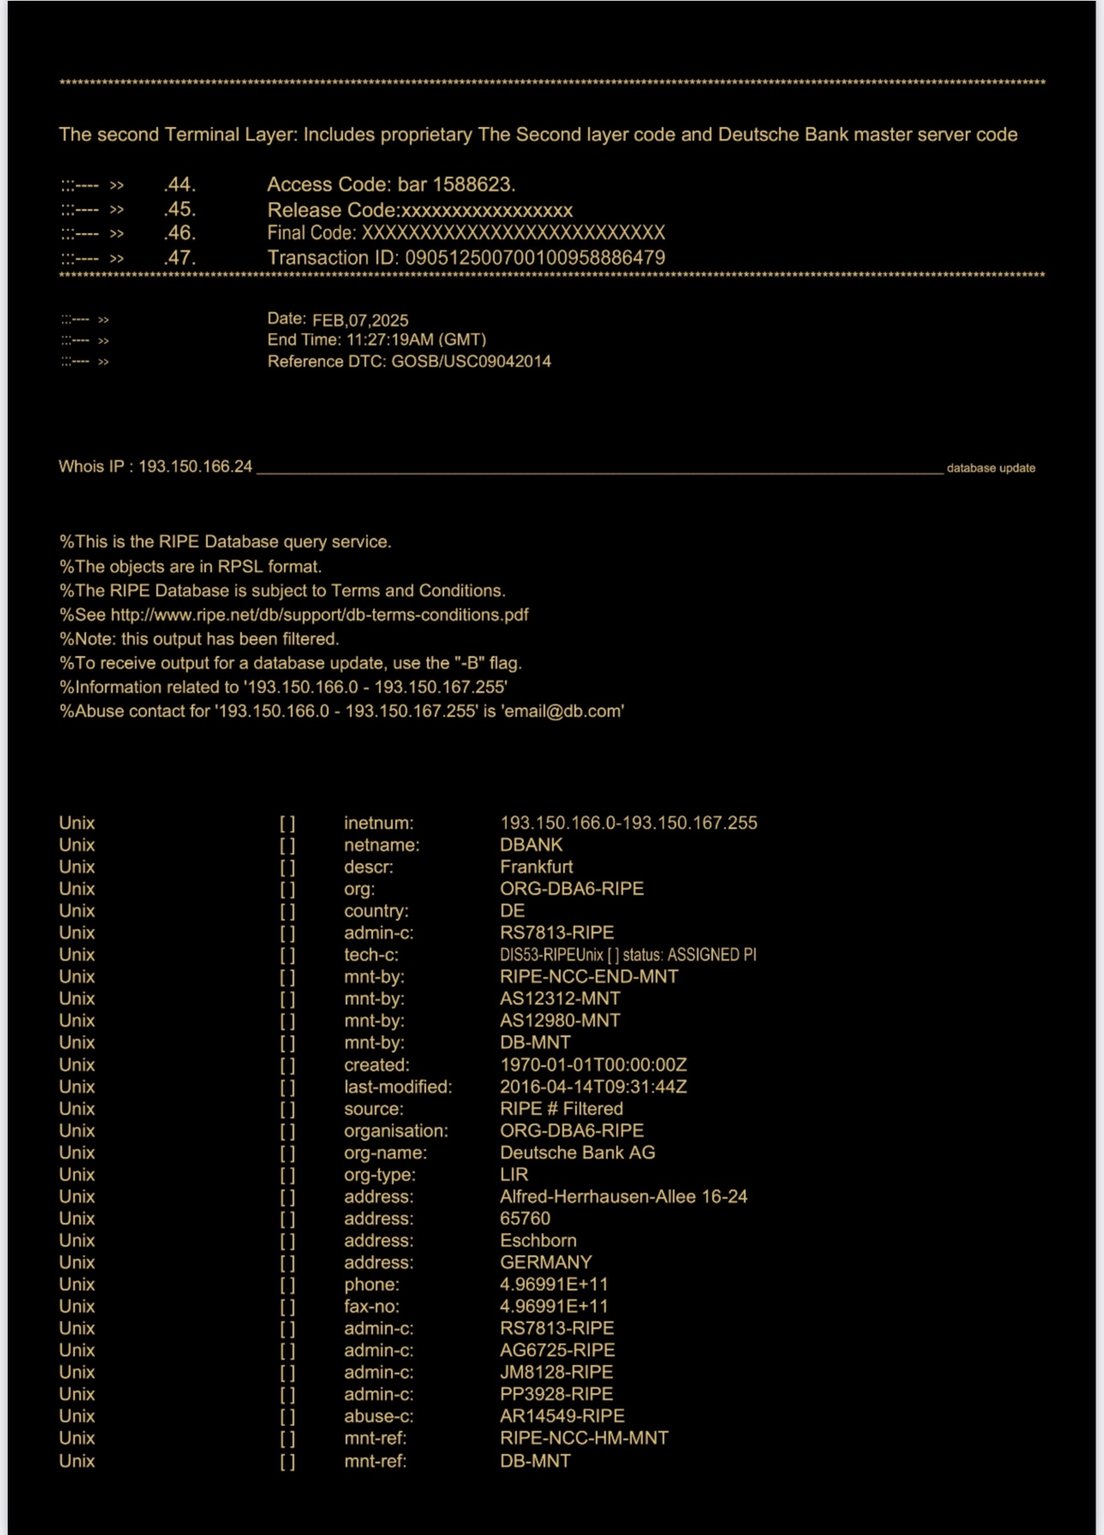
Faaliyet Yöntemi: Makuliyet Algısının Oluşturulması ve Psikolojik Manipülasyon
Gerçeği Kurguyla Harmanlamak – Kısmi Teknik Doğruların Kullanımı
Bu dolandırıcılık düzeneklerinin ayırt edici özelliği, gerçek bankacılık terminolojisinin yanıltıcı bir bağlamla ustaca harmanlanmasıdır. Dolandırıcılar, iletişimlerini gerçek kavramlarla süsleyerek inandırıcılık oluşturur – SWIFT mesaj kodları, bankacılık jargonu, düzenleyici terimler – ancak bunların anlamını ince biçimde çarpıtır veya var olmayan kombinasyonlar yaratır. Örneğin, “Size GPI takipli bir MT103/202 havalesi göndereceğiz” gibi masum görünen bir talep, gerçek mesaj türlerine (MT103 ve MT202 COV) atıfta bulunur, ancak bir mağduru kandırmak için anlamsız biçimde kullanılabilir. Dolandırıcıların “UETR kodlu MT103/202 manuel indirme” ifadesini özel bir transfer yöntemi olarak öne sürdüğü bilinmektedir – meşru finansta anlamsız bir ifade, ancak SWIFT'e aşina olmayanlar üzerinde dolgun göründüğü için etkili olur. Güvenlik uzmanları, SWIFT mesajlarının manuel olarak indirildiği yönündeki her iddianın kesinlikle bir tehlike işareti olduğunu belirtmektedir, zira “SWIFT mesajları meşru uygulamada asla manuel olarak ‘indirilmez’… bu terminoloji, sahte SWIFT mesajları veya manuel şablonlar içeren dolandırıcılık düzenekleriyle ilişkili tehlike işaretlerini beraberinde getirir”. Benzer şekilde, “IP/IP transferi”, “sunucudan sunucuya Swift”, “defter ekranı” gibi terimler de teknik bir gerçeğin çekirdeğinden yararlanır – bankaların dahili defterleri ve sunucuları vardır – ancak bu adlarla anılan ayrı bir fon transferi hattı yoktur. Gerçek bankacılık jargonunu bağlamından koparak kullanan dolandırıcılar, mağdurlarda deneyimli finans profesyonelleriyle muhatap oldukları ve işlemin resmî mekanizmalardan yararlandığı izlenimini yaratır. Mağdurlar çoğu zaman anlatının hangi bölümlerinin sahte olduğunu ayırt edecek uzmanlık bilgisinden yoksundur. Örneğin bir mağdur, “SWIFT”in uluslararası ödemelerde kullanıldığını bilebilir; dolandırıcı bir SWIFT mesaj referans numarası veya MT103 kopyası sunduğunda şüpheler geçici olarak dağılır. Yalnızca bankacılık operasyonlarına aşina biri tutarsızlıkları (hatalı SWIFT biçimlendirmesi veya bir SWIFT ACK'in takası garanti etmemesi gibi) fark edebilir. Kısmi doğruların bu stratejik biçimde kötüye kullanılması, bağımsız bir banka doğrulamasıyla sonuçta örtüşmese bile, dolandırıcılık anlatısını kendi içinde ikna edici kılar.
Psikolojik Tetikleyiciler: Aciliyet, Ayrıcalık ve Korku
Teknik görünümlerinin ardında, bu dolandırıcılık yöntemleri büyük ölçüde psikolojik manipülasyona dayanır. Dolandırıcılar, mağdurların durup düşünmesini veya başka birinin görüşüne başvurmasını engellemek için genellikle aşırı bir aciliyet duygusu yaratır. “Fonların 48 saat içinde talep edilmesi gerekir; aksi takdirde fonlar iade edilir” veya “Tranş kapanmadan önce çok az zamanımız var” gibi ifadeler, mağduru hızla harekete geçmeye (veya ödeme yapmaya) iter. Bu aciliyet duygusuna çoğu zaman ayrıcalık veya gizlilik iddiaları eşlik eder; mağdurun özel bir fırsattan yararlanabildiği için kendisini şanslı hissetmesi sağlanır (örneğin “özel bir transfer programına” veya “yalnızca seçkin müşterilerin bildiği, uyum kurallarını aşmaya yarayan bir yönteme” erişim). Dolandırıcılar gizlilik sözleşmelerini öne sürebilir veya mağduru, bankasında normalde muhatap olduğu yetkililere bilgi vermemesi konusunda uyarabilir; bu tedbiri, işlemin yüksek gizlilik düzeyinin bir gereği olarak sunarlar. Gerçekte ise mağdurun gerçek bankacılarla veya danışmanlarla iletişimini kesmek, dolandırıcılığın başarıya ulaşmasında kilit rol oynar. Korku da bir başka baskı aracıdır: büyük bir fırsatı kaçırma korkusu veya karmaşık işlem sürecinde “bir hata yapmaları” hâlinde hukuki ya da mali sonuçlarla karşılaşma korkusu. Örneğin mağdur peşin bir ücret ödedikten sonra dolandırıcı şu iddiada bulunabilir: “Fonlarınız merkez bankasının uyum birimi tarafından bloke edilmiştir; bu durumu 2 gün içinde çözmezsek kara para aklama soruşturmaları kapsamında fonlarınıza el konulacaktır.” Böylesine korkutucu bir ihtimal, mağduru yetkili mercilerle sorun yaşama veya vaat edilen fonları kaybetme korkusuyla dolandırıcının bir sonraki talebini (çoğu zaman yeni bir ödeme veya hassas kişisel bilgiler içeren belgeler) yerine getirmeye sevk edebilir. Dolandırıcılar, havuç (yakında yapılacağı vaat edilen yüklü ödeme) ile sopa (başarısızlık ve kayıp tehdidi) arasında gidip gelerek mağdurun şüphelerini ve direncini giderek zayıflatır. Bu teknik bazen kapıya ayak koyma ve batık maliyet etkisi olarak adlandırılır: başlangıçtaki küçük taahhütleri ve ücretleri giderek daha büyükleri izler; çünkü her aşamada mağdura hedefe “neredeyse ulaşıldığı” güvencesi verilir. Bir vakada belirtildiği gibi, “işleme… çok fazla zaman ve para yatırmış olan… mağdurlar, işlemin bir dolandırıcılık olduğunu kabul etmeye psikolojik olarak isteksiz hâle gelir”. Mağdurlara esasen dolandırıcılığın kendi iç mantığı telkin yoluyla benimsetilir; mağdurlar, karşılaştıkları tüm engellerin olağan bankacılık formaliteleri olduğuna inanarak dışarıdan gelen uyarıları bile göz ardı edebilir. Kurum içinden yardımsever biri rolüne bürünen dolandırıcı, gecikmelerden kendisi de rahatsız oluyormuş gibi ustalıkla davranırken bu güveni besler. Özetle, bu dolandırıcılıklar teknik hilelere dayandıkları kadar güvenin kötüye kullanılmasına da dayanır; failler, sahte belgeleriyle oluşturdukları ayrıntılı kurguyu pekiştirmek için duyguları manipüle eder.
Mağdurun Paranın “Zaten Orada” Olduğuna İkna Edilmesi
Bu dolandırıcılıkların çoğunda kritik bir aşama, mağdurun paranın zaten gönderildiğine veya geri döndürülemez biçimde yolda olduğuna inandırılmasıdır. Mağdur, gelen fonlara (veya krediye) fiilen sahip olduğuna ikna edildiğinde, sonraki taleplere uyma ihtimali çok daha yüksektir. Dolandırıcılar bunu, sahte teyit belgeleri sunarak (daha önce ele alındığı üzere) ve şu gibi resmî ve inandırıcı görünen ifadelere başvurarak sağlar: “Arka ofisimize göre transfer durumu artık tamamlandı – fonlar dün hesabımızdan çıktı.” Hatta borç kaydı içeren bir dahili banka defterinin ya da “Completed” (Tamamlandı) durumunu gösteren bir SWIFT mesajının ekran görüntülerini bile gösterebilirler. Uzman olmayan biri için bu tür deliller, tıkanıklığın alıcı tarafta olması gerektiğini düşündürür. Dolandırıcılar bu algıyı pekiştirir: “Belki sizin bankanızın uyum birimi bekletiyordur – bizim yapmamız gereken kısmı yaptık.” Bu, mağdurun milyonları fiilen kendisine ait, yalnızca geçici olarak bekletilen bir tutar olarak görmesini sağlar. Aynı zamanda sorumluluğun başkasına yüklenmesine de hizmet eder; para görünmezse mağdur, göndericiden değil kendi bankasından veya düzenleyici kurumlardan şüphelenmeye yönlendirilir. Bazı kurgularda (özellikle “bağlantısız bankalar” içerenlerde), dolandırıcı mağdura transferi kabul etmediği için bankasıyla yüzleşmesini bile söyler. Bir analizde belirtildiği üzere, entegre olmayan bir kurumdan fonlar kaçınılmaz olarak gelmediğinde, dolandırıcı “alıcının kurumunu enstrümanı ‘reddetmekle’ suçlar” ve mağduru bu özel formatı kabul edebilecek başka bir banka bulmaya teşvik eder. Bu taktik yalnızca zaman kazandırmakla kalmaz, mağduru daha da ağına düşürebilir: mağdur, var olmayan bir sorunu çözmek için yeni hesaplar açmak veya danışman tutmak üzere çaba ve para harcayabilir; dolandırıcı ise bu süre boyunca olan biteni uzaktan izler. Özünde, paranın zaten “sistemde” olduğu yanılsamasını yaratarak dolandırıcılar, mağdurun dikkatini “Bu gerçek mi?” sorusundan “Paramı nasıl çıkarırım?” sorusuna kaydırır; bu güçlü kayma, dolandırıcılığın sürmesini sağlar.
Bu Düzenekler Neden Meşru Olamaz: Gerçek Altyapıyla Karşılaştırma
Karmaşık yapılarına rağmen, bu dolandırıcılık senaryolarının tamamı bankalar arası transfer sistemlerinin gerçek işleyişi ile karşılaştırıldığında çökmektedir. Gerçek fon transferi mimarisine ilişkin kısa bir inceleme (1. Bölümden), dolandırıcıların vaat ettiklerinin neden imkânsız olduğunu açıkça ortaya koymaktadır:
- SWIFT Bir Mesajlaşma Sistemidir, Fon Deposu Değildir: Meşru bankacılıkta bir SWIFT MT103 mesajının gönderilmesi, bir bankanın ödeme talimatı düzenlediği anlamına gelir; ancak bu tek başına para hareketi oluşturmaz. SWIFT ağı talimatı, güvenli bir e-posta gibi, alıcı bankaya iletir. Ödemenin takası, muhabir hesaplardaki borç/alacak kayıtları veya merkez bankası RTGS sistemleri aracılığıyla gerçekleşir. Dolayısıyla "MT103'ün kendisi fonları taşır" ifadesini ima eden veya fonların bir SWIFT mesajından indirilebileceğini öne süren her dolandırıcılık düzeni temelden hatalıdır. MT103 alındısı, hesapta para bulunmasına eşdeğer değildir; alıcı banka mesajı, fiilen gelen fonlarla (çoğunlukla bir MT202 COV karşılık ödemesi aracılığıyla) mutabakata bağlamalı ve ardından hesaba alacak kaydetmelidir. Dolandırıcılar, mağdurların bu ayrıntıyı bilmemesine güvenir. Gerçekte, bir SWIFT ödemesi gerçekten gönderilmişse, lehtarın bankası bunu doğrudan teyit edebilir ve bakiye bunu yansıtır; işlemin "indirilmesi" için gizemli bir manuel müdahale gerekmez.
- “Koşullu” SWIFT Mesajları Fonları Escrow'da Tutmaz: Daha önce belirtildiği üzere SWIFT MT103'ün fonları koşullu olarak bloke eden yerleşik bir mekanizması bulunmamaktadır. Gerçek bir MT103 icra edildiğinde gönderen bankanın hesabı (nostro) borçlandırılır ve alıcı bankanın, alıcının hesabına alacak kaydetmesi öngörülür (aksaklıklar hariç). Bankalar, ek onay beklenmesi için kredilendirmeyi geciktirecek hükümler ekleyemez; bu, basit ödemeler için tasarlanmış SWIFT'in amacına aykırı olurdu. Dolayısıyla dolandırıcıların ortaya attığı koşullu ödeme kavramı, SWIFT mesaj protokolleriyle çelişmektedir. Böyle bir düzenleme, değiştirilmiş bir SWIFT talimatı değil, hukuki bir escrow veya akreditif gerektirir. Bilgili bankaların resmî olmayan “koşul” alanlarını dikkate almamasının nedeni budur; bir MT103 aldıklarında, fonların ek koşul aranmaksızın kredilendirileceğini varsayarlar. Dolayısıyla bir karşı taraf teminat olarak koşullu MT103 önerirse, bu dolandırıcılığın veya bilgisizliğin açık bir göstergesidir.
- Nostro/Vostro Hesapları ve Mutabakat Kesinliği: İki gerçek banka arasında para transferi yapılabilmesi için genellikle ya 1) doğrudan bir hesap ilişkisi (Nostro/Vostro) ya da 2) ortak bir takas sistemi (T2, Fedwire veya SEPA takas sistemleri gibi) kullanılır. Her durumda, fiili fon hareketi, finansal sistemde bir hesabın borçlandırılmasını ve başka bir hesabın alacaklandırılmasını gerektirir. “Herhangi bir ağ kullanmadan farklı bankalar arasında defterden deftere transfer” gibi dolandırıcılık senaryoları, bir bankanın örneğin merkez bankasına veya bir muhabir bankaya bağlantısı yoksa başka bir bankanın hesabına para yatırmasını sağlayacak bir mekanizmasının bulunmadığını göz ardı eder. Bağlantısız Bankalar efsanesi bu durumu ortaya koyar: ağ dışında kalan bir banka “yalnızca mesaj gönderebilir”, ancak mutabakatı gerçekleştiremez. Bilinmeyen bir kurumdan KTT, SWIFT veya başka bir yolla mesaj alan, yasal olarak faaliyet gösteren hiçbir banka, kabul görmüş bir kanal üzerinden fiilen fon alınmadıkça bir hesabı alacaklandırmaz. Dolandırıcıların gerçekleştirdiklerini iddia ettikleri transferlerin gerçek bankacılık sisteminde hiçbir zaman görünmemesinin nedeni budur: bu “işlemler” hiçbir zaman bir takas kuruluşu tarafından işlenmemiş veya herhangi bir hesaptaki likiditeyle desteklenmemiştir. Ayrıca, “IBAN'dan IBAN'a transfer” gibi ifadeler yanıltıcıdır; IBAN yalnızca bir hesap tanımlayıcısıdır. Bir IBAN'dan diğerine transfer yapılabilmesi için de bir ödeme altyapısının (SEPA, SWIFT vb.) kullanılması gerekir. Hiçbir banka, sırf birisi parayı defterden deftere aktardığını söylediği için bir IBAN ile tanımlanan hesabı sihirli bir şekilde alacaklandırmaz.
- Güvenlik ve Teyit Protokolleri: Gerçek bankalar güçlü güvenlik kontrollerine sahiptir. Büyük tutarlar SWIFT veya diğer sistemler aracılığıyla hareket ettiğinde, hem gönderen hem de alıcı tarafta kayıtlar bulunur. Gerçek bir göndericinin bankası, ödemenin gönderildiğine dair bir teyit (SWIFT mesaj onayı veya referans numarası gibi) düzenler; alıcının bankasında ise buna karşılık gelen bir gelen mesaj ve nihayetinde bir alacak kaydı bulunur. Dolandırıcılıklar bu tür bir incelemeye dayanamaz. Örneğin bir mağdur kendi bankasına “X bankasından gelen 5 milyon USD tutarında bir SWIFT transferiniz olduğunu doğrulayabilir misiniz?” diye sorarsa, banka işlem hattında herhangi bir şey olup olmadığını hızla teyit edebilir. Dolandırıcılık vakalarında yanıt hayır olacaktır – SWIFT'te veya herhangi bir ağda böyle bir transfere ilişkin kayıt yoktur. Dolandırıcılar, tam da bu nedenle mağdurların ayrıntıları bağımsız olarak doğrulamasına izin vermekten kaçınırlar. Meşru bir senaryoda tam izlenebilirlik vardır: SWIFT transferleri GPI kapsamında Benzersiz Uçtan Uca İşlem Referanslarına (UETR) sahiptir ve sorun çıkması halinde bankalar resmi kanallar üzerinden iletişim kurar (örneğin hata durumunda SWIFT MT199/MT299 serbest formatlı mesajlar veya iptal talepleri kullanılarak). Dolandırıcılar ise tek yönlü iletişime (kendilerinden mağdura doğru) dayanır ve gerçek banka yetkililerinin sürece dahil edilmesini reddeder. Nijerya Merkez Bankası da dahil olmak üzere merkez bankaları, fonların merkez bankası tarafından “bloke edildiğini” iddia eden uydurma SWIFT belgelerine karşı kamuoyunu uyarmıştır; fonlar gerçekten kayıpsa, gönderenin kendi bankasından ödemeyi izlemesini veya geri çağırmasını talep etmesi gerekir.
Özetle, gerçek bankacılığın kapalı devre doğrulanabilirliği ve sistemik kontrolleri ile bu dolandırıcılıkların gelişigüzel, belgeye dayalı yapısı karşılaştırıldığında, aradaki fark çarpıcıdır. Gerçek fon transferleri birden fazla kurumda iz bırakır; belirsiz prosedürlerin ardına gizlenemez veya yalnızca resmî olmayan belgelerle doğrulanamaz. Bu nedenle, mağduru doğrudan bankalarla teyit yapmaktan caydıran veya “para orada, yalnızca olağan sistemlerde görünmüyor” diye ısrar eden her düzen neredeyse kesinlikle bir dolandırıcılıktır. Hiçbir meşru yüksek tutarlı transfer, alıcının fonların serbest bırakılması için ek ücret ödemesini, “farklı” mesaj formatlarını alacak özel bankalar bulmasını veya gizemli manuel indirmelerin peşinden koşmasını gerektirmez. Gerçeklikte net kurallar ve tanımlı hatlar vardır; bunlara aykırı her teklife son derece şüpheyle yaklaşılmalıdır.
Risk İşaretleri ve Önleyici Tedbirler
Bu dolandırıcılıkları zarar doğmadan önce tanımak kritik önem taşır. Aşağıda, güya bir fon transferi işleminin sahte olduğuna işaret eden temel uyarı işaretlerini ortaya koyuyor ve potansiyel hedefler (özellikle yüksek net değerli kişiler, Kurumlar veya ticaret finansmanındaki aracılar) için önleyici adımlar öneriyoruz:
- Olağandışı Transfer Yöntemleri veya Jargon: Bir karşı taraf, belirsiz bir yöntemle (ör. “IP/IP ledger send”, “KTT wire”, “conditional SWIFT”) transfer önerirse veya normalde bir arada kullanılmayan bankacılık terimleri dizisi (ör. “MT103/202 manual download”) kullanırsa dikkatli olun. Görüldüğü üzere dolandırıcılar sıklıkla bankacılık kısaltmalarını yanlış kullanır; meşru işlemler genellikle standart ve doğrulanabilir süreçlere (standart SWIFT havalesi, ACH/SEPA transferi vb.) bağlı kalır. Kendi bankacılarınızın veya danışmanlarınızın anlamsız ya da standart dışı bulduğu terimlerle karşılaşırsanız, işlemi durdurun ve daha ayrıntılı inceleyin. Teknik jargona kapılmayın – karmaşıklık, bu tür dolandırıcılıklarda kasıtlı bir dikkat dağıtma aracıdır.
- Peşin Ücret veya Masraf Ödemesi Yönünde Baskı: Bu dolandırıcılık düzenlerinin hemen hepsi sonunda mağdurdan, fonları teslim almadan önce bir şey ödemesini ister: komisyon, “uyum ücreti”, vergi veya hukuki masraf gibi. Gerçek transferlerde transfer ücretlerini gönderen öder ve uyum kontrolleri, lehtardan rastgele yeni ödemeler talep etmeyi gerektirmez. “Milyonları serbest bırakmak için küçük bir ödeme yeterli” ısrarı, avans ücret dolandırıcılığının klasik bir göstergesidir. Yüksek net değerli kişiler şu ilkeyi uygulamalıdır: bağımsız doğrulama olmaksızın beklenmedik hiçbir ücret ödenmemelidir. Büyük bir transferin bir ücret nedeniyle takıldığı öne sürülüyorsa, herhangi bir ödeme yapmadan önce doğrudan bankanızla iletişime geçin.
- Bağımsız Teyidin Bulunmaması: Biri size para gönderdiğini iddia ediyor ancak kendi bankanızda buna ilişkin hiçbir kayıt yoksa durumu şüpheli kabul edin. E-postayla gönderilen PDF dosyalarını veya ekran görüntülerini kanıt olarak kabul etmeyin; bunun yerine bankanızdan, iddia edilen referans numarasıyla gelen ödemeyi izlemesini isteyin. Sahte SWIFT mesajları yaygındır ve güvenilir kanıt değildir. Ayrıca karşı tarafın doğrudan teyit için kendi bankasını sürece dahil etmeyi reddetmesi hâlinde de şüpheli davranın. Meşru işlemlerde bankalar birbirleriyle görüşmeye veya resmî bildirimler düzenlemeye isteklidir. Size “bankamız sizinle görüşmez” veya “iş yükü/sekreter nedeniyle bankacının iletişim bilgilerini veremeyiz” denirse, bu bir uyarı işaretidir.
- Gerçek Olamayacak Kadar İyi Sonuç Vaatleri: Bu dolandırıcılıkların birçoğu kazançlı fırsatlar görünümünde sunulur; örneğin düşük faizli kredi olarak 50 milyon ABD doları havale etmeyi teklif eden bir yatırımcı veya özel bir transfer yoluyla piyasa fiyatının üzerinde ödeme yapmaya hazır bir alıcı. Yüksek getirili yatırım programı dolandırıcılıkları da benzer biçimde “gizli” bankacılık işlemleri aracılığıyla büyük getiriler vaat eder. Şüphecilik esastır: tanımadığınız bir kişinin veya yeni bir ortağın neden karmaşık ödeme yöntemleri kullandığını ya da olağandışı koşullar önerdiğini sorgulayın. Anlatılan hikâye merkez bankalarından alınan özel onayları, gizli ticaret programlarını veya defter dışı fonları içeriyorsa, büyük olasılıkla kurgusal bir durumla karşı karşıyasınız. Şu atasözünü ilke edinin: gerçek olamayacak kadar iyi görünen bir şey, büyük olasılıkla gerçek değildir.
- Birden Fazla Aşama ve Dilimden Oluşan Karmaşık İşlem Yapıları: Görece basit bir işlemin (mal bedeli için bir havale ya da bir yatırım katkısı gibi) açık bir gerekçe olmaksızın birden fazla adıma bölünmesine karşı dikkatli olun – örneğin ödeme “dilimleri”, ön “yeterlilik kanıtı” transferleri veya koşullu mesajlar. Dolandırıcılar, mağdurları şaşırtmak ve vaadin içi boşluğunu gizlemek için bir işlemi sıklıkla karmaşık hale getirir. Örneğin, gerçek ödemeden önce bir “MT799 fon yeterliliği belgesi” veya “ön bildirim niteliğinde MT103” talep edilmesi ya da kısa süre içinde geri çekilen küçük bir tutarın gönderilmesi, güvenilirlik oluşturmaya yönelik hileler olabilir. Şeffaflık ve sadelikte ısrar edin; tereddüt etmeniz halinde, ilerlemeden önce önerilen süreci incelemesi için bir bankacılık uzmanına danışın.
- Kişisel E-posta Kullanımı ve Olağandışı İletişim: Kurumlar arasında yapılan gerçek bir büyük tutarlı fon transferi genellikle belirli bir resmiyet çerçevesinde düzenlenir. Tüm yazışmalar Gmail/Yahoo adresleri veya mesajlaşma uygulamaları üzerinden yürütülüyorsa ve banka antetli kâğıdı ya da resmî kanallar hiç kullanılmıyorsa, işlemin meşruiyetini sorgulayın. Ayrıca, sunulan belgelerde tutarsızlıklar (örneğin uyuşmayan SWIFT kodları, banka adlarında yazım hataları, hatalı terminoloji) varsa, bunlar sahteciliğin işaretleridir. Yüksek net değerli bireyler, her önemli işlemin, bu tür tutarsızlıkları fark etme olasılığı daha yüksek olan kendi hukuk veya bankacılık ekipleri tarafından incelenmesini sağlamalıdır.
- Doğrulanabilir Bankacılık Statüsü Bulunmayan Kuruluşlar: Özellikle uluslararası işlemlerde, işlem yapmadan önce gönderen/alıcı banka hakkında gerekli özen (due diligence) çalışması yürütün. Kurumun SWIFT'e veya bilinen ödeme sistemlerine katılan lisanslı bir banka olduğuna dair bir kanıt bulamıyorsanız, finansal enstrümanını kabul etmeyin. Vurgulandığı gibi, bazı dolandırıcılık yöntemleri, görkemli yeteneklere sahip olduğunu iddia eden ancak düzenlenmiş ağın parçası olmayan paravan “bankalar” içerir. Söz konusu sözde banka SWIFT'in BIC dizininde bulunamıyorsa veya net bir gözetimi yoksa, bu bankadan gelen her işleme son derece dikkatle yaklaşın.
Önleyici Tedbirler: Yüksek tutarlı işlemlerin taraflarının bu tür düzenlemelere karşı korunmak üzere dahili protokoller oluşturması gerekir. Örneğin, büyük tutarlı bir fon transferine veya yatırıma ilişkin talep edilmemiş her teklif, gelişmiş bir Gerekli Özen (Due Diligence) sürecini tetiklemelidir: kimlikleri doğrulayın, bankanızı sürece erkenden dahil edin ve mümkünse Escrow Hesabı veya üçüncü taraf escrow düzenlemeleri talep edin. Kurumlar ve aracılar, belirli bir eşiğin üzerindeki her SWIFT ödemesinin, mal veya fonlar kendi taraflarında serbest bırakılmadan önce banka tarafından geri arama yoluyla ya da SWIFT’in kendi izleme sistemi (GPI) kullanılarak teyit edilmesini öngören bir doğrulama rutini oluşturabilir. Personelin ve müşterilerin bilgilendirilmesi de aynı derecede önemlidir; mağdurların çoğu bankacılık prosedürlerine aşina olmamaları nedeniyle bu tuzaklara düşmektedir. “SWIFT mesajları, elde nakit bulunması anlamına gelmez” hususunu açıklayan ve bu dolandırıcılık tiplerine karşı uyarıda bulunan düzenli eğitimler veya genelgeler, sağlıklı bir şüphecilik kazandırabilir. Tereddüt halinde uzmanlara danışın: dolandırıcılıkla mücadele uzmanlarının önerdiği üzere, “yeni bir karşı tarafça önerilen herhangi bir ödeme yönteminin tam işleyişine ilişkin bilgiyi kendi bankanızdan edinin”. Karşı taraf meşru ise, fonların nasıl hareket edeceğini teyit etmenizden rahatsız olmayacaktır. Son olarak, meşru büyük finansal işlemlerin incelemeye dayanabildiğini unutmayın; dolandırıcılık ise gizlilik ve aceleyle alınan kararlara dayanır. Soruların sorulmasının ve doğrulamanın memnuniyetle karşılandığı bir ortamı teşvik etmek, dolandırıcıların sizi baştan hedef almasını caydıracaktır.
Özet
Bankalar arası fon transferine ilişkin yanlış kanılardan yararlanan dolandırıcılık şemaları, bilginin en iyi savunma olduğunu güçlü biçimde hatırlatmaktadır. Sahte SWIFT mesajlarından hayalet “defter” transferlerine ve sahte uyum tuzaklarına kadar bu hilelerin nasıl işlediğini inceleyerek ortak bir noktayı görüyoruz: dolandırıcılar, mağdurun ödeme altyapısının gerçek işleyişi konusundaki bilgisizliğine güvenmektedir. Bu adli analiz, bu tür dolandırıcılıklarda öne sürülen her iddianın gerçek bankacılık uygulamasına dayanan bir çürütmesi olduğunu ve bu tutarsızlıkları fark etmenin mağdurları yıkıcı kayıplardan koruyabileceğini göstermektedir. Profesyoneller ve yatırımcılar için çıkarılacak ders, bir finansal iddiayı, ne kadar bankacılık terimi içerirse içersin, asla göründüğü gibi kabul etmemektir. Resmî kanallar üzerinden bağımsız doğrulama yapmak ve “gizli” yöntemlere karşı sağlıklı bir şüphecilik göstermek, bu dolandırıcılıkların gerçek yüzünü ortaya çıkaracaktır. Küresel ticaret ve finans giderek karmaşıklaştıkça, en güncel dolandırıcılık modelleri hakkında bilgi sahibi olmak büyük önem taşımaktadır. Farkındalığı, gerekli özeni ve burada özetlenen güvenceleri bir araya getiren olası mağdurlar, bu sofistike bankalar arası transfer dolandırıcılıklarının maliyetli tuzağından kaçınabilir ve işlemlerinin bütünlüğünü en inandırıcı aldatmacalara karşı bile koruyabilir.
Sonraki adım
Tanıştırma talep edin
Kim olduğunuzu ve aklınızdaki konuyu birkaç satırla bize anlatın. Talebiniz doğrudan Bankaya iletilir ve gizlilik içinde ele alınır.
Görüşmeyi mi tercih ediyorsunuz? 30 dakikalık bir Video Konferans planlayın.