Yatırım Bankacılığı
Devralmalar
Devralma
Bir devralmayı finanse etmek veya düşmanca devralmayı önlemek istiyorsanız, lütfen bizimle iletişime geçin.
Devralma Nedir ve Devralmalar Neden Gerçekleşir?
Devralma, bir şirketin (hedef şirket) başka bir şirket (devralan veya teklif sahibi) tarafından satın alınmasıdır. Devralma dostane de olsa düşmanca da olsa, ortaya çıkan işlem iki şirketin tek bir şirkette birleşmesiyle sonuçlanır. Devralmalar çeşitli nedenlerle gerçekleşir; bunlar arasında şunlar yer alır:
1. Operasyonel verimlilik ve ölçek ekonomileri sağlamak
İki küçük şirketin birleşmesiyle daha büyük bir şirket oluşturulması, ortaya çıkan şirketin operasyonel verimlilikler ve ölçek ekonomileri elde etmesini sağlar (her ikisinin de benzer bir sektörde faaliyet gösterdiği ve/veya benzer kaynakları kullandığı varsayımıyla).
2. Rekabetin ortadan kaldırılması için
Devralmalar, teklif sahibiyle rekabet eden küçük şirketleri ortadan kaldırmak için kullanılabilir. Teklif sahibi, pazar payı elde etmek amacıyla hedef şirketle rekabet etmek yerine, rekabeti ortadan kaldırmak ve hedef şirketin pazar payını elde etmek için hedef şirketi doğrudan devralabilir.
3. Benzersiz bir niş pazarda bir şirket satın almak
Satın alan taraf, hedef şirketin sahip olduğu özel mülkiyetli teknolojiyi edinmek istediğinde bir devralma gerçekleşebilir. Bu durum, satın alan tarafın güçlü bir Ar-Ge (araştırma ve geliştirme) ekibinden yoksun olması veya yeni teknoloji geliştirmek için zaman ve kaynak harcamak istememesi hâlinde söz konusu olabilir.
Örneğin, bir veri yönetimi şirketi, kendi yapay zekâ teknolojisini geliştirmek için kaynak ve zaman harcamak yerine, bu teknolojiyi veri yönetimi platformuna entegre edebilmek amacıyla tescilli yapay zekâ teknolojisine sahip bir hedef şirketi devralmak isteyebilir.
4. Yönetimin imparatorluk kurma eğilimi
Devralmalar, yönetimin “imparatorluk kurma” arzusundan kaynaklanabilir. Bu, diğer şirketleri satın alarak bir şirketin büyüklüğünü, kapsamını ve etkisini artırma eylemidir. İmparatorluk kurma, devralmanın ticari gerekçesi olarak ele alındığında, devralan şirketin hissedarları tarafından genellikle hoş karşılanmaz; zira bu durum, yönetim ekibinin kaynakları verimli biçimde tahsis etmekten ziyade kaynak kontrolüyle daha fazla ilgilendiğine işaret edebilir.
Şirket, ilgisiz sektörlerdeki şirketleri satın alıyorsa, bu durum şirketin genel iş riskini artırabilir. Devralmalar için bir iş gerekçesi olarak imparatorluk kurma, nihai olarak hissedarlara fayda sağlamayabilir.
Devralma Süreci
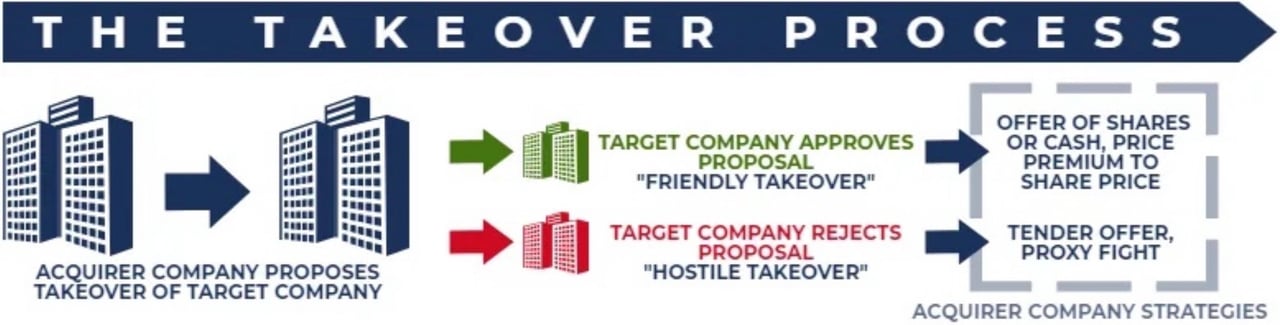
Devralma, devralan şirketin hedef şirketi satın almaya yönelik bir teklifiyle başlar. Teklifin, şirketlerin merkezlerinin bulunduğu yerlerdeki ilgili düzenleyici kurumlara sunulması gerekir. Ardından hedef şirketin yönetim kurulu teklifi onaylayıp pay sahiplerine devralma lehine oy kullanmalarını tavsiye edebilir (dostane devralma) veya teklifi reddedip pay sahiplerine devralma aleyhine oy kullanmalarını tavsiye edebilir (düşmanca devralma). Devralan şirket, hedef şirketin yönetim kurulunun teklifi onaylamasına veya reddetmesine göre farklı stratejiler uygular.
Uygulanan Dostane Devralma Stratejileri
Dostane bir devralmada yönetim ve yönetim kurulu devralmayı onaylar ve pay sahiplerine anlaşma lehine oy kullanmalarını tavsiye eder; düşmanca bir devralmada ise yönetim kurulu bunu onaylamaz.
Dostane Devralmalar
Birleşme ve satın alma işlemlerinde dostane devralma, hedef şirketin yönetiminin ve yönetim kurulunun onayı veya muvafakati ile satın alan/teklif veren tarafından hedef şirketin satın alınmasıdır.
Dostane Devralmanın Unsurları
1. Nakit veya hisse senedi karşılığında pay alım teklifi
Genel olarak dostane devralma, teklif sahibi bir şirket tarafından yapılan ve hedef şirketin yönetim kurulunun onayına sunulan, nakit veya hisse senedi karşılığı kamuya açık bir tekliftir.
2. Hisse başına prim
Satın alan tarafından hedef şirketin pay sahiplerine ödenen pay başına hisse senedi fiyatı, çoğu zaman işlemin başarısının önemli bir belirleyicisidir. Çoğu durumda satın alan, hedef şirketin pay sahiplerinin onayını güvence altına almak için pay başına kayda değer bir prim ödemek zorundadır.
3. Pay sahiplerinin onayı
Teklif, hedef şirketin yönetim kuruluna ulaştığında, oy hakkı bulunan pay sahipleri işlemin onaylanması için oylama yapar. Onay için genellikle basit çoğunluk (yani %50'den fazla) oyu yeterlidir.
Ancak bazı şirketler, esas sözleşmelerine işlemin onaylanması için daha yüksek bir pay sahibi yüzdesini gerektiren nitelikli çoğunluk hükümleri koymaktadır (oran %70 ile %90 arasında değişebilir).
4. Düzenleyici onay
Hedef şirketin hissedarları satın almayı onaylasa bile, işlem yine de bir düzenleyici kurumun (ör. Adalet Bakanlığı) onayına tabidir. Devlet düzenleyicisi, işlem rekabet (antitröst veya tekel karşıtı olarak da bilinir) mevzuatını ihlal ediyorsa dostane bir devralmayı onaylamayabilir. Teklif, çeşitli hüküm ve maddeler içeren tam bir hukuki belge olduğundan, diğer satın alma koşulları da belirleyici rol oynar. Örneğin satın alma koşulları, hedef şirketin markasına ve faaliyetlerine ilişkin hükümleri ve hedef şirketin kilit hissedarlarının devralan şirketin yönetim kuruluna dahil edilmesini içerebilir.
Dostane Devralmanın Avantajları
Genel olarak, dostane devralma işlemleri, düşmanca devralmaya kıyasla hem teklif sahiplerine hem de hedef şirketlere önemli avantajlar sağlar. Bu avantajlardan bazıları şunlardır:
- Her iki tarafın (teklif sahibi ve hedef şirket) sürece dahil olması, işlemin daha iyi tasarlanmasını ve katılımcı taraflara değer sağlanmasını güvence altına alır.
- Hedef şirket, düşmanca devralmayı önlemek için savunma mekanizmaları kullanmaktan dolayı maliyete katlanmaz ve değerini kaybetmez.
- Teklif sahibi, hedef şirketi satın almak için makul maliyetlere katlanır. Pay başına prim, öncelikle hedef şirketin büyüme beklentilerine ve işlem sonucunda yaratılan olası sinerjilere dayanır.
Ters Devralma (RTO)
Ters Devralma (Reverse Takeover, RTO), çoğu zaman ters halka arz olarak da bilinir; küçük bir özel şirketin, kendisinden daha büyük, halihazırda borsada işlem gören bir şirketi devralarak halka açık hale gelmesi sürecidir. Uygulama olağan düzenin tersidir; zira küçük şirket, daha büyük şirketi devralmaktadır. Birleşmenin “ters” yönde gerçekleşmesinin nedeni budur.
Tipik bir borsaya kote olma sürecinde, özel bir şirketin ilk halka arz (IPO) sürecinden geçmesi gerekir. Bu süreç yalnızca zaman alıcı değil, aynı zamanda son derece maliyetlidir. Pahalı ve zahmetli süreci atlamak için özel bir şirket, halka açık bir şirketi satın alarak daha basit biçimde halka açılabilir.
Ters birleşme (reverse takeover) süreci genellikle iki basit adımdan oluşur:
1. Hisselerin toplu alımı
Başlangıçta, ters devralmayı gerçekleştiren alıcı, borsada işlem gören şirketin hisselerinin toplu olarak satın alınması için talimat verir. Amaç, tedavüldeki oy hakkı veren hisselerin %50'sinden fazlasını edinerek hedef şirketin kontrolünü ele geçirmektir.
2. Hissedar hisse alım faaliyetleri
Birleşme ve borsaya kote olma sürecine yol açan bir sonraki aşama budur. Süreç, özel şirketin hissedarlarının, hisselerini halka açık şirketin hisseleriyle takas etmeye fiilen katılmasını içerir. Artık fiilen bir kabuk şirket haline gelen halka açık şirket, hisse senetlerinin büyük çoğunluğunu ve yönetim kurulunun kontrolünü özel şirketin hissedarlarına devreder. Hissedarlar, kabuk şirketin bedelini özel şirketteki hisseleriyle öderler.
Avantajlar
a) Kayıt gerekmemesi
Ters devralma (reverse takeover), tam halka arz sürecinden kaçınmayı sağlar ancak bilgi açıklama yükümlülüğünden muaf kılmaz: ABD'de birleşen şirket, özel işletmeye ilişkin kapsamlı bilgileri sunmak zorundadır (“Super 8-K” olarak adlandırılan bildirim) ve borsalar, hisselerin üst pazara taşınmasından önce bekleme süresi (seasoning) kuralları uygular.
b) Daha az maliyetli
İlk Halka Arz yoluyla halka açılmayı tercih etmek, küçük bir özel şirket için kolay bir karar değildir. Maliyeti aşırı yüksek olabilir. Ters devralma yolu ise genellikle ortalama bir halka arzın maliyetinin yalnızca bir kısmına mal olur.
c) RTO zaman kazandırır
Kayıt ve borsaya kote olma sürecini kapsayan halka arz süreci birkaç aydan yıllara kadar uzayabilir. Ters devralma (reverse takeover) ise halka açılma sürecini birkaç aydan yalnızca birkaç haftaya indirir.
d) Yabancı bir ülkeye giriş sağlanması
Yabancı bir özel şirket Amerika Birleşik Devletleri'nde halka açık bir şirket olmak istiyorsa, SEC kayıt ve borsa kotasyon gerekliliklerini karşılamalı ve önemli hukuki ve denetim maliyetlerine katlanmalıdır. Ters devralma daha hızlı bir yol olabilir, ancak nihayetinde aynı bilgilendirme ve kotasyon standartları geçerlidir.
Dezavantajlar
Ters devralma işlemi aşağıdaki olası dezavantajları barındırır:
a) Halka açık şirket görünümüne bürünen paravan şirketler
Bazı halka açık kabuk şirketler, özel şirketlerin borsaya kote olmak için kullanabileceği olası araçlar olarak kendilerini tanıtmaktadır. Ancak bazıları saygın kuruluşlar değildir ve özel şirketi yükümlülükler ve davalarla karşı karşıya bırakabilir.
b) Tasfiye kaynaklı kaos
Ters devralma yoluyla halka açılmak isteyen özel bir şirket kendine şunu sormalıdır: “Birleşmeden sonra yeterli likiditeye sahip olmaya devam edecek miyiz?” Şirket, birleşme süreci ilerlerken olası bir hisse değeri düşüşüyle karşılaşabilir. Yeni şirketin geçiş dönemini yönetebilmesi için yeterli nakit akışına sahip olması büyük önem taşır.
Kademeli Devralma
Birleşme ve devralmalarda (M&A), Sürünen Devralma (Creeping Takeover), diğer adıyla Sürünen Pay Alım Teklifi, hedef şirketin paylarının kademeli olarak satın alınmasıdır. Sürünen devralma stratejisinin amacı, hedef şirketin paylarını açık piyasadan kademeli olarak edinerek kontrol sağlayan bir pay oranına ulaşmaktır.
Kademeli devralma, hedef şirketin hisselerinin açık piyasadan satın alınmasını içerir. Kademeli devralma yöntemiyle devralan taraf, resmi bir pay alım teklifi yoluyla prim ödemek zorunda kalmadan, hisselerin bir kısmını cari piyasa fiyatlarından edinebilir. Kademeli pay alım teklifinin amacı, hedef şirketin hisselerinin bir kısmını olağan bir pay alım teklifine kıyasla daha düşük maliyetle elde etmektir. Ancak bazı ülkelerde bu süreci düzenleyen kurallar bulunmakta olup, teklif verenin belirli bir hisse oranına ulaşması halinde resmi bir teklif sunmasını zorunlu kılmaktadır.
Kademeli Hâkimiyet Edinmenin Gerekçesi
ABD'de kademeli ele geçirme, Williams Yasası'nın resmi pay alım teklifi kurallarının dışında kalır, ancak bu yasanın bilgilendirme kurallarının dışında kalmaz.
Williams Yasası'nın temel hükümleri:
- Bir pay alım teklifinde (tender offer), tüm pay sahiplerine paylarının karşılığında aynı fiyat teklif edilmelidir.
- Büyük bir hisse bloğunu satın almaya çalışan bir yatırımcı veya grup, pay alım teklifine ilişkin tüm ilgili ayrıntıları SEC'e sunmak zorundadır.
Açık piyasadan yapılan alımlar bir pay alım teklifi niteliğinde olmadığından, eşit fiyat kuralı bunlara uygulanmaz. Bununla birlikte, borsada işlem gören bir şirketin oy hakkı bulunan paylarının %5'inden fazlasını edinen herkesin, beş iş günü içinde SEC'e Schedule 13D bildirimi sunması gerekir. AB'de ise bir kontrol eşiğinin (genellikle %30) aşılması, Devralma Teklifleri Direktifi uyarınca tüm pay sahiplerine yönelik zorunlu bir teklif yapılmasını gerektirir.
Kademeli Ele Geçirmede Riskler
Hedef şirketin devralınmasında yaşanacak bir başarısızlık, devralan tarafı gelecekte, muhtemelen zararına tasfiye etmek zorunda kalabileceği büyük bir hisse bloğuyla baş başa bırakacaktır. Ancak bu riski en aza indirmenin yolları vardır. Hedef şirket üzerinde baskı uygulanarak, hisseleri yüksek bir fiyattan geri satın almaya zorlanabilir.
Kurtarma Paketi Yoluyla Devralma
Kurtarma amaçlı devralma, hükümetin veya mali açıdan sağlam bir şirketin, zayıf bir şirketin mali gücünü yeniden kazanmasına yardımcı olmak amacıyla şirketin kontrolünü devraldığı bir senaryoyu ifade eder. Devralan kuruluş, genellikle şirketin hisse senetlerinin kontrol sağlayan bir kısmını satın alarak zayıf şirketi devralır. Hisse takası programlarına da başvurulabilir.
Kurtarma amaçlı devralmanın hedefi, şirketin varlıklarını tasfiye etmeden faaliyetlerinin yeniden sağlıklı bir seyre dönmesine yardımcı olmaktır. Devralan kuruluş bunu, bir kurtarma planı geliştirerek ve yatırımcıların ile pay sahiplerinin çıkarlarını korurken toparlanma sürecini yönetecek bir yönetici atayarak gerçekleştirir.
Kurtarma amaçlı devralma için değerlendirilen şirketler, genellikle çöküşü veya iflası bağlı oldukları sektöre ve/veya bir bütün olarak ülke ekonomisine zarar verecek şirketlerdir. Örneğin, özellikle bulunduğu coğrafi bölge için başlıca işveren olan, çok sayıda kişi istihdam eden bir şirket "batmayacak kadar büyük" olarak değerlendirilebilir.
Kurtarma desteği; ileride geri ödenmesi gerekebilecek hisse senedi, tahvil, kredi ve nakit biçiminde sağlanır. Hisse senedi söz konusu olduğunda, güç durumdaki şirketin mali gücünü yeniden kazanması hâlinde, payları edinen taraftan geri satın alması gerekir.
Kurtarma Paketleri Yoluyla Devralmalara İlişkin Yasama ve Yürütme Çalışmaları
Dodd-Frank Yasası, Temmuz 2010'da Başkan Barack Obama tarafından yürürlüğe konmuştur. Yasa, birçok büyük ABD şirketinin finansal kriz nedeniyle çöküşle karşı karşıya kaldığı 2007/2008 finansal krizine bir yanıt niteliğindedir. Hükümet sıkıntıdaki şirketleri kurtarmak için devreye girerken, Dodd-Frank Yasası aynı zamanda kötü yönetilen şirketlerin kurtarılmasına ilişkin maliyetin tüketicilere yüklenmesini önlemeyi de amaçlamıştır. Yasa ile Finansal İstikrar Gözetim Konseyi, Finansal Araştırma Ofisi ve Tüketici Finansal Koruma Bürosu gibi düzenleyici kurumlar oluşturulmuştur.
Dodd-Frank Yasası, ABD'li şirketler arasında hesap verebilirlik ve şeffaflığı zorunlu kılarak Amerika Birleşik Devletleri finansal sisteminin istikrarını güçlendirmeyi amaçlamıştır. Dodd-Frank Yasası'nın II. Başlığı, iflasın eşiğindeki sistemik açıdan önemli kuruluşlar için Düzenli Tasfiye Otoritesi'ni (Orderly Liquidation Authority) oluşturmuştur. Bu düzenleme, başarısız olan bir şirketin zararlarının vergi mükelleflerince değil, hissedarlar ve alacaklılarca karşılanmasını gerektirmektedir.
2008'de çok sayıda finansal kuruluşun Amerika Birleşik Devletleri Hükümeti tarafından kurtarma kapsamında devralınması, tarihin en büyük operasyonu olmuştur. Hükümet, yüksek riskli konut kredisi (subprime) piyasasının çöküşünden dolayı ağır zarara uğrayan finansal kuruluşları kurtarmak üzere devreye girmiştir.
O dönemde finansal kuruluşlar, kredi puanı düşük borçlulara konut kredisi vermişti; bu kredilerden çok sayıda kredinin temerrüde düşmesi üzerine kredi veren şirketler ortaya çıkan çok büyük zararları karşılayamadı.
Sorunlu Varlık Kurtarma Programı (TARP)
Acil Ekonomik İstikrar Yasası (2008), programa uygun nitelikteki büyük ABD şirketlerine dağıtılacak 700 milyar dolarlık bir kurtarma fonu sağlamak üzere Sorunlu Varlık Kurtarma Programı'nın (TARP) oluşturulmasına yetki vermiştir. Bu, hükümetin yüksek riskli konut kredisi (subprime) krizini ele almak için aldığı önlemlerden biriydi.
Yetkililer, TARP'ı finans kuruluşlarının finansal konumlarını güçlendirmenin ve zorlanan şirketlerin bilançolarının istikrar kazanmasına yardımcı olmanın bir yolu olarak, bu kuruluşlardan toksik varlıklar satın almak için kullandı. Yetki daha sonra 475 milyar ABD dolarına indirildi. TARP, yatırım programları kapsamında yaklaşık 426,4 milyar ABD doları dağıttı ve yaklaşık 441,7 milyar ABD doları geri kazandı.
Düşmanca Devralmalar
Birleşme ve devralmalarda (M&A) düşmanca devralma, bir şirketin (devralan) hedef şirketi, doğrudan hedef şirketin hissedarlarına yönelerek, ya pay alım teklifi yaparak ya da vekâleten oy kullanımı yoluyla devralmasıdır. Düşmanca devralma ile dostane devralma arasındaki fark, düşmanca devralmada hedef şirketin yönetim kurulunun işlemi onaylamamasıdır.
Düşmanca Devralma Örneği
Örneğin A Şirketi, kurumsal düzeyde bir strateji izleyerek yeni bir coğrafi pazara açılmak istemektedir.
- A Şirketi, B Şirketi'ni satın almak üzere B Şirketi'ne bir teklif sunar.
- B Şirketi'nin yönetim kurulu, bunun B Şirketi'nin pay sahiplerinin çıkarına olmayacağı sonucuna varır ve satın alma teklifini reddeder.
- Teklifin reddedildiğini görmesine rağmen A Şirketi, B Şirketi'ni devralma girişimini sürdürmektedir.
Yukarıdaki senaryoda, teklifi reddedilmiş olmasına rağmen A Şirketi, B Şirketi'ni satın alma girişimini sürdürmektedir. Bu durum, düşmanca devralma girişimi olarak nitelendirilir.
Düşmanca Devralma Stratejileri
Yaygın olarak kullanılan iki düşmanca devralma stratejisi vardır: pay alım teklifi veya vekâlet oylaması.
1. Pay alım teklifi
Pay alım teklifi (tender offer), B Şirketi hissedarlarından hisse senetlerinin piyasa fiyatının üzerinde bir primle veya sabit bir fiyattan satın alınmasına yönelik tekliftir. Sabit fiyat çoğu zaman şirketin hissesinin piyasada satılacağı tutardan çok daha yüksektir. Daha yüksek fiyat, hissedarların hisselerini satmayı kabul etmeleri için bir teşvik işlevi görür.
Pay alım teklifi resmî olarak yapılır ve devralanın öngördüğü şartları öne çıkarabilir. Örneğin devralan kuruluş, hisselerin satın alınması için bir süre belirleyebilir. Süre dolduktan sonra şirketi devralmak için başka yollara başvurabilir.
Satın alan şirket, örneğin ABD'de, devralma belgelerini Menkul Kıymetler ve Borsa Komisyonu'na (SEC) sunmakla yükümlüdür. Ayrıca hedef şirkete ilişkin amaçlarını da açıklamak zorundadır; bu husus, hedef şirketin nihai kararını vermesine yardımcı olur.
Kulağa kolay gelse de pay alım teklifi, daha zor devralma stratejilerinden biridir. Çoğu şirket, girişimlerini böyle bir devralmaya karşı korumak için tedbirler alır. Bu nedenle devralan kuruluşlar çoğu zaman vekâlet mücadelesine başvurur.
Örneğin B Şirketi'nin hisselerinin güncel piyasa fiyatı 10 $ ise, A Şirketi B şirketinin hisselerini 15 $'dan (%50 prim) satın almak üzere bir pay alım teklifinde bulunabilir. Pay alım teklifinin amacı, hedef şirkette kontrol sağlayan bir sermaye payı elde etmeye yetecek sayıda oy hakkı veren hisse edinmektir. Genellikle bu, edinen tarafın oy hakkı veren hisselerin %50'sinden fazlasına sahip olması gerektiği anlamına gelir. Nitekim pay alım tekliflerinin çoğu, edinen tarafın belirli bir miktarda hisse elde edebilmesi şartına bağlanır. Yeterli sayıda hissedar, A Şirketi'ne kontrol sağlayan bir pay vermek üzere hisselerini satmaya razı olmazsa, hisse başına 15 $'lık pay alım teklifi iptal edilir.
2. Vekâleten oy kullanma, vekâlet mücadelesi (Proxy Fight), vekâlet savaşı (Proxy Battle)
Vekâleten oy kullanma (proxy vote), devralan şirketin mevcut hissedarları, hedef şirketin yönetimini görevden almak üzere oy kullanmaya ikna etmesi eylemidir; bu sayede devralma kolaylaşır. Proxy battle olarak da bilinen proxy fight, bir şirketin faaliyetlerini ele geçirmeye yönelik başka bir stratejidir. Devralma teklifini desteklemeyen yönetim kurulu üyelerinin görevden alınmasını ve yerlerine teklifi destekleyecek yeni üyelerin getirilmesini içerir.
Bir vekâlet mücadelesinin başarılı olması için, satın alan tarafın mevcut hissedarları yönetimde değişikliğin gerekli olduğuna ikna etmesi gerekir. Satın alan şirket bunu, mevcut yönetimin eksikliklerini ortaya koyarak başarabilir. Örneğin şirketin düşük performanslı varlıkları varsa veya bir mali krizle karşı karşıyaysa, hissedarlar bu fikri destekleyebilir. İkna olmaları halinde, satın alan tarafın hisselerini vekâleten kullanmasına izin vereceklerdir.
Vekâlet mücadelesi başarıyla sonuçlanırsa şirket yeni yönetim kurulu üyeleri atayabilir. Genellikle satın alan taraf, devralma lehine oy kullanacak üyeleri önerir.
Örneğin A Şirketi, B Şirketi'nin hissedarlarını, şirketin yönetim kurulunda değişiklik yapmak üzere vekâleten kullanılan oy haklarını kullanmaya ikna edebilir. Bu tür bir vekâleten oylamanın amacı, devralmaya karşı çıkan yönetim kurulu üyelerini görevden uzaklaştırmak ve mülkiyet değişikliğine daha açık olan, dolayısıyla devralmayı onaylamak yönünde oy kullanacak yeni yönetim kurulu üyelerini göreve getirmektir.
3. Hisse Satın Alımı
Ne vekâlet mücadelesi ne de pay satın alma teklifi sonuç verirse, devralmak isteyen taraf için son çözüm, hedef şirketin hisse senedi üzerinde kontrol sağlayan bir pay çoğunluğunu elde etmektir. Bu, açık piyasada hatırı sayılır miktarda pay satın almayı gerektirir. Devralan kuruluşun elinde ne kadar çok pay bulunursa, karar alma sürecinde o kadar fazla söz hakkı olur. Örneğin, devralan taraf şirket paylarının dörtte üçüne sahipse, her zaman en yüksek oy sayısına sahip olur; dolayısıyla önemli ölçüde kontrol sağlar.
Düşmanca Devralmaya Karşı Savunma Yöntemleri
Hedef şirketin yönetiminin düşmanca devralmayı caydırmak için başvurabileceği çeşitli savunma yöntemleri bulunmaktadır. Bunlar arasında şunlar yer alır:
- Zehir hapı (poison pill): Hedef şirketin mevcut hissedarlarının yeni hisseleri iskontolu fiyatla satın almasına imkân tanıyarak hedef şirketin hisselerini daha az çekici hale getirmek. Bu uygulama, her bir hissenin temsil ettiği özkaynak payını sulandırır ve dolayısıyla satın alan şirketin kontrol payını elde etmek için satın alması gereken hisse sayısını artırır. Beklenti, devralma işlemini daha zor ve daha maliyetli hale getirerek olası alıcının devralma girişiminden vazgeçmesidir.
- Taç mücevherleri savunması: Düşmanca bir devralma girişimi halinde şirketin en değerli bölümlerinin satılması. Bu, hedef şirketi doğal olarak daha az cazip hale getirir ve düşmanca devralmayı caydırır.
- Nitelikli çoğunluk değişikliği: Bir birleşmenin onaylanması için hisselerin önemli bir çoğunluğunun (%67-%90) oyunu gerektiren, şirket ana sözleşmesinde yapılan değişiklik.
- Altın paraşüt: Bir devralma sonrasında görevden alınan üst yönetime pahalı menfaatlerin ödenmesini garanti eden iş sözleşmesidir. Buradaki amaç, yine devralmayı aşırı maliyetli hale getirmektir.
- Greenmail: Hedef şirketin, payların devralan tarafın elinde kalmasını önlemek amacıyla, devralan tarafından hâlihazırda satın alınmış payları daha yüksek bir primle geri satın alması. Örneğin, A Şirketi, B Şirketi'nin paylarını 15 $'lık primli bir fiyattan satın alır; hedef şirket olan B Şirketi bunun üzerine pay başına 20 $'dan geri alım teklif eder. Amaç, A Şirketi'nin kontrol çoğunluğunu elde etmesini engelleyecek yeterlilikte payı geri satın alabilmektir.
- Pac-Man savunması: Hedef şirketin, devralmayı deneyen şirketin hisselerini satın alarak kendisinin devralma girişiminde bulunması. Devralan taraf, kendi işletmesinin kontrolünü kaybetme tehlikesi altında olduğuna inanırsa devralma girişiminden vazgeçecektir. Bu strateji, açıkça B Şirketi'nin çok sayıda A Şirketi hissesi satın alabilecek yüksek miktarda paraya sahip olmasını gerektirir. Bu nedenle Pac-Man savunması, sınırlı sermaye kaynaklarına sahip küçük bir şirket için genellikle uygulanabilir değildir.
Devamını okumak ister misiniz?
Şirket Devralma Hukuku ve Yönetim Disiplini
Şirket Satın Alma Hedefleri
Edinim Olasılığı