Yatırım Bankacılığı
Halka arzlar
Halka Arz Süreci Nedir?
Halka Arz IPO Süreci, daha önce borsada işlem görmeyen bir şirketin yeni veya mevcut menkul kıymetlerini ilk kez halka sunarak sattığı süreçtir.
Halka arzdan önce bir şirket, daha az sayıda pay sahibine sahip özel şirket olarak kabul edilir; pay sahipleri nitelikli yatırımcılarla (melek yatırımcılar/girişim sermayedarları ve yüksek net değerli bireyler gibi) ve/veya ilk yatırımcılarla (örneğin kurucu, aile ve arkadaşlar) sınırlıdır.
Halka arzın ardından ihraççı şirket, tanınmış bir borsada işlem gören halka açık şirket haline gelir. Bu nedenle halka arz, yaygın olarak “halka açılma” olarak da adlandırılır.
Halka Arz Sürecine Genel Bakış
Bu rehber, tamamlanması altı aydan bir yılı aşkın süreye kadar uzayabilen sürecin adımlarını ayrıntılı biçimde ele alacaktır.
Aşağıda, bir şirketin halka arz (IPO) süreciyle halka açılmak için atması gereken adımlar yer almaktadır:
- Banka seçin
- Gerekli Özen (Due Diligence) ve bildirimler
- Fiyatlandırma
- İstikrarlandırma
- Geçiş
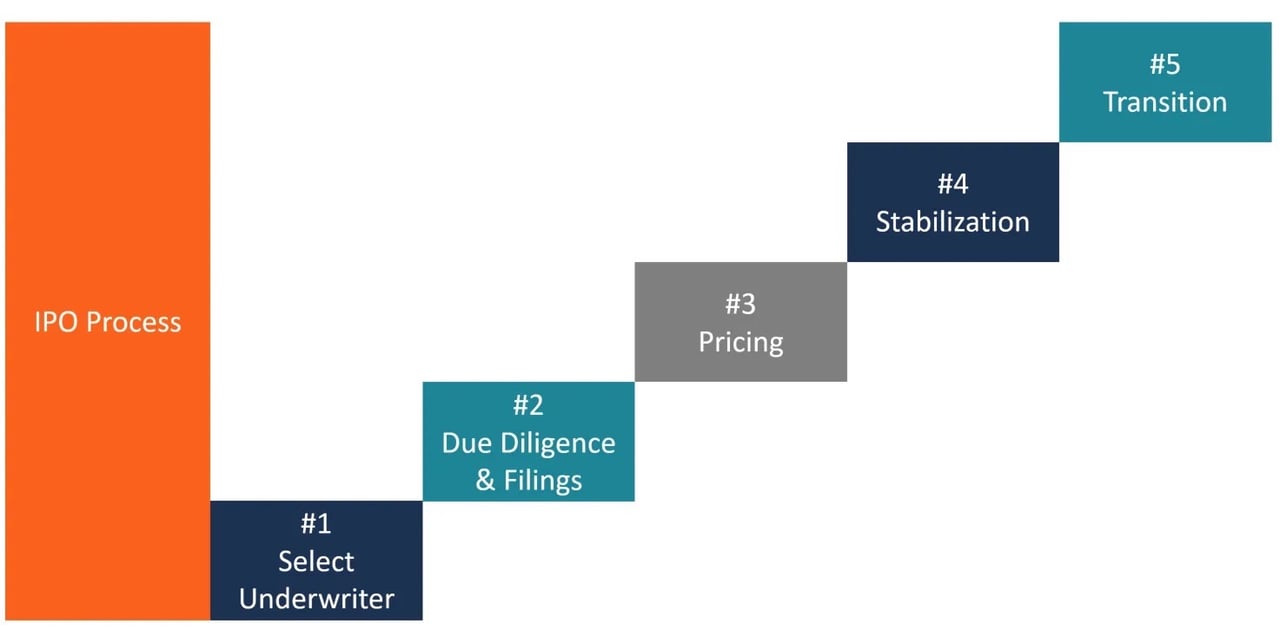
1. Adım: Bir yatırım bankası seçin
Halka arz sürecinin ilk adımı, ihraççı şirketin halka arz konusunda kendisine danışmanlık yapacak ve aracılık (underwriting) hizmeti sunacak bir yatırım bankası seçmesidir. Yatırım bankası aşağıdaki ölçütlere göre seçilir:
- İtibar
- Araştırmanın kalitesi
- Sektör uzmanlığı
- Dağıtım, yani yatırım bankasının ihraç edilen menkul kıymetleri daha fazla kurumsal yatırımcıya veya bireysel yatırımcıya ulaştırıp ulaştıramayacağı
- Yatırım bankasıyla önceden mevcut ilişki
Adım 2: Gerekli özen (due diligence) ve düzenleyici bildirimler
Aracılık yüklenimi (underwriting), bir yatırım bankasının (yüklenici) ihraççı şirket ile yatırımcılar arasında komisyoncu olarak hareket ederek ihraççı şirketin ilk hisse grubunu satmasına yardımcı olduğu süreçtir. İhraççı şirket için aşağıdaki aracılık yüklenimi düzenlemeleri mevcuttur:
- Kesin Taahhüt: Bu tür bir sözleşme kapsamında aracı kurum (underwriter) ihracın tamamını satın alır ve payları yatırımcı kamuoyuna yeniden satar. Kesin taahhütlü aracılık düzenlemesi, ihraççı şirkete belirli bir tutarın toplanacağı güvencesini verir.
- En İyi Çaba Sözleşmesi: Bu tür bir sözleşmede aracı kurum, ihraççı şirket için toplayacağı tutarı garanti etmez. Yalnızca menkul kıymetleri şirket adına satar.
- Ya Hep Ya Hiç Anlaşması: Sunulan payların tamamı satılamazsa, ihraç iptal edilir.
- Aracı Kurum Konsorsiyumu: Halka arzlar tek bir aracı kurum (tek yönetici) tarafından ya da birden fazla yönetici tarafından yürütülebilir. Birden fazla yönetici bulunduğunda, bir yatırım bankası lider veya kayıt defteri yöneticisi olarak seçilir. Böyle bir düzenlemede lider yatırım bankası, diğer bankalarla stratejik ittifaklar kurarak bir aracı kurum konsorsiyumu oluşturur ve bu bankaların her biri halka arzın bir bölümünü satar. Bu tür bir düzenleme, lider yatırım bankasının halka arz riskini birden fazla banka arasında dağıtmak istediği durumlarda ortaya çıkar.
Bir üstlenici (underwriter) aşağıdaki belgeleri hazırlamalıdır:
Görevlendirme Mektubu: Bir görevlendirme mektubu genellikle şunları içerir:
- Masrafların iadesi hükmü: Bu hüküm, halka arz Gerekli Özen (Due Diligence) aşamasında, kayıt aşamasında veya pazarlama aşamasında geri çekilse dahi, ihraççı şirketin aracı kuruluşun fiilen yaptığı tüm masrafları karşılamasını zorunlu kılar.
- Brüt marj/aracılık iskontosu: Brüt marj, aracı kurumun ihracı satın aldığı fiyatın, sattığı fiyattan çıkarılmasıyla bulunur.
Brüt marj = Aracı kurumun (underwriter) sattığı ihracın satış fiyatı – Aracı kurumun (underwriter) satın aldığı ihracın alış fiyatı
Orta ölçekli ABD halka arzlarında brüt spread tipik olarak hasılatın yaklaşık %7'si düzeyindedir; daha büyük halka arzlarda spread daha düşüktür. Brüt spread, aracı kuruma (underwriter) ücret ödemek için kullanılır. Bir aracı kurum sendikasyonu varsa, lider aracı kuruma brüt spread'in %20'si ödenir. “Satış komisyonu” (selling concession) olarak adlandırılan kalan spread'in %60'ı, sendikasyon üyesi aracı kurumlar arasında, her bir kurumun sattığı ihraç sayısıyla orantılı olarak paylaştırılır. Brüt spread'in kalan %20'si ise aracılık giderlerini (örneğin tanıtım toplantıları (roadshow) giderleri, aracı kurum hukuk müşavirliği vb.) karşılar.
Niyet Mektubu: Niyet mektubu genellikle aşağıdaki bilgileri içerir:
- Taahhüt üstlenicisinin, ihraççı şirketle bir taahhüt (underwriting) sözleşmesi akdetme taahhüdü
- İhraççı şirket, yüklenimde bulunan aracı kuruluşa ilgili tüm bilgileri sağlamayı ve bu doğrultuda tüm durum tespiti (due diligence) çalışmalarında tam iş birliği yapmayı taahhüt eder.
- İhraççı şirketin, garantörlüğü üstlenen kuruluşa %15 oranında ek tahsis opsiyonu tanımasına ilişkin sözleşme.
Niyet mektubu nihai halka arz fiyatından söz etmemektedir.
Aracılık Yüklenimi (Underwriting) Sözleşmesi: Niyet mektubu, menkul kıymetlerin fiyatlanmasına kadar yürürlükte kalır; ardından Aracılık Yüklenimi Sözleşmesi imzalanır. Bundan sonra yüklenici aracı kurum, ihracı şirketten belirli bir fiyattan satın almakla sözleşmesel olarak yükümlü hale gelir.
Kayıt Beyannamesi: Kayıt beyannamesi; halka arza ilişkin bilgileri, şirketin finansal tablolarını, yönetimin geçmişini, şirket içi kişilerin sahip olduğu payları, şirketin karşılaştığı hukuki sorunları ve ihraççı şirketin borsada işlem görmeye başladıktan sonra kullanacağı borsa kodunu içerir. SEC, ihraç ayrıntıları üzerinde mutabakata varıldıktan sonra ihraççı şirketin ve aracı kurumlarının bir kayıt beyannamesi sunmasını şart koşar.
Kayıt beyannamesi iki bölümden oluşur:
- İzahname: İhraç edilen menkul kıymeti satın alan her yatırımcıya verilir
- Kamuya Açık Olmayan Bildirimler: SEC'e inceleme için sunulan, ancak her zaman kamuya açıklanmayan bilgilerden oluşur
Kayıt beyanı, yatırımcıların menkul kıymetler hakkında yeterli ve güvenilir bilgiye sahip olmasını sağlar. SEC, başvuruyu ifşa yükümlülükleri açısından inceler; ihracın esasını onaylamaz.
Ön İzahname (Red Herring Document): Bekleme döneminde, aracı kurum, yürürlük tarihi ve halka arz fiyatı dışında ihraççı şirkete ilişkin ayrıntıları içeren bir ilk izahname hazırlar. Ön izahname hazırlandıktan sonra, ihraççı şirket ve aracı kurumlar payları genel yatırımcılara pazarlar. Aracı kurumlar çoğu zaman payları kurumsal yatırımcılara pazarlamak ve paylara yönelik talebi değerlendirmek amacıyla (3 ila 4 hafta süren ve “dog and pony show” olarak adlandırılan) tanıtım turlarına çıkar.
Adım 3: Fiyatlandırma
SEC, kayıt beyanını yürürlüğe koymaya hazır olduğunda, yürürlük tarihi belirlenir. Yürürlük tarihinden bir gün önce, ihraççı şirket ve aracı kurum (underwriter) halka arz fiyatını (yani ihraççı şirketin hisseleri satacağı fiyatı) ve satılacak hisselerin kesin sayısını belirler. Halka arz fiyatının belirlenmesi, ihraççı şirketin kendisi için sermaye topladığı fiyat olması nedeniyle büyük önem taşır. Halka arz fiyatını aşağıdaki unsurlar etkiler:
- Yatırımcı tanıtım toplantılarının (roadshow) başarısı/başarısızlığı (emir defterlerine kaydedildiği şekliyle)
- Şirketin hedefi
Piyasa ekonomisi koşullarında halka arzlar, ihraç edilen payların halk yatırımcıları tarafından tamamen talep edilmesini veya talebin arzı aşmasını sağlamak amacıyla çoğunlukla düşük fiyatlanır; bu durum, ihraççı şirketin paylarının toplam değerini elde edememesi sonucunu doğursa bile böyledir. Bir halka arz düşük fiyatlanmışsa, yatırımcılar arz günü pay fiyatlarında bir artış bekler. Bu durum ihraca yönelik talebi artırır. Düşük fiyatlama, yatırımcıları halka arza katılmakla üstlendikleri risk karşılığında telafi eder. İki ila üç kat talep toplayan bir arz “iyi bir halka arz” olarak kabul edilir.
Adım 4: İstikrar
İhraç piyasaya sunulduktan sonra taahhüt üstlenici; analist tavsiyeleri sunmak, halka arz sonrası fiyat istikrarı sağlamak ve ihraç edilen hisse için piyasa oluşturmakla yükümlüdür. Taahhüt üstlenici, emir dengesizliği hâlinde halka arz fiyatından veya altından hisse satın alarak halka arz sonrası fiyat istikrarını sağlar. İstikrar sağlama işlemlerine yalnızca sınırlı bir süre boyunca ve katı kurallar çerçevesinde izin verilir – ABD'de Regulation M, AB'de ise Piyasa Suistimali Tüzüğü kapsamında – örneğin istikrar sağlayıcı alım emirleri halka arz fiyatını aşamaz.
5. Adım: Piyasa Rekabetine Geçiş
Halka arz sürecinin son aşaması olan piyasa rekabetine geçiş, araştırma raporlarına ilişkin “sessiz dönem” sona erdiğinde başlar; ABD'de bu süre, katılımcı aracı kurumlar (underwriter) için FINRA Kuralı 2241 uyarınca halka arzdan sonraki 10 gündür. Bu dönemde yatırımcılar, paylarına ilişkin bilgi edinmede zorunlu açıklamalara ve izahnameye dayanmaktan piyasa güçlerine dayanmaya geçer. Bunun ardından aracı kurumların analistleri, ihraççı şirketin kazançlarına ve değerlemesine ilişkin tahminlerini yayımlayabilir. Böylece aracı kurum, ihraç tamamlandıktan sonra danışman ve değerlendirici rollerini üstlenir.
Başarılı bir halka arz sürecinin değerlendirilmesinde kullanılan ölçütler
Bir halka arzın performansını değerlendirmek için aşağıdaki ölçütler kullanılır:
- Halka arz sonrası performans: Birinci gün ve 30 gün sonraki hisse fiyatının, halka arz fiyatıyla karşılaştırılması.
- Piyasa Değeri = Hisse Senedi Fiyatı x Şirketin Dolaşımdaki Toplam Hisse Sayısı
- Emir defterinin kalitesi ve likidite: Emir defterindeki talep düzeyi ve ikincil piyasadaki işlem hacmi.
Devamını okumak ister misiniz?
Halka Arz Planlaması
Uluslararası ve ABD
Halka Arzlar
Halka arzların işleyişi ve performansı (ePub)