Yatırım Bankacılığı
Birleşme ve Satın Almalar (M&A)
Birleşme ve Devralma Sürecine Genel Bakış
Birleşme ve satın alma (M&A) süreci birçok aşamadan oluşur ve tamamlanması çoğu zaman 6 aydan birkaç yıla kadar sürebilir. Aşağıda, satın alma sürecini baştan sona ana hatlarıyla ele alacak, çeşitli satın alma türlerini (stratejik ve finansal satın almalar) açıklayacak, sinerjilerin (sert ve yumuşak sinerjiler) önemini tartışacak ve işlem maliyetlerini belirleyeceğiz.
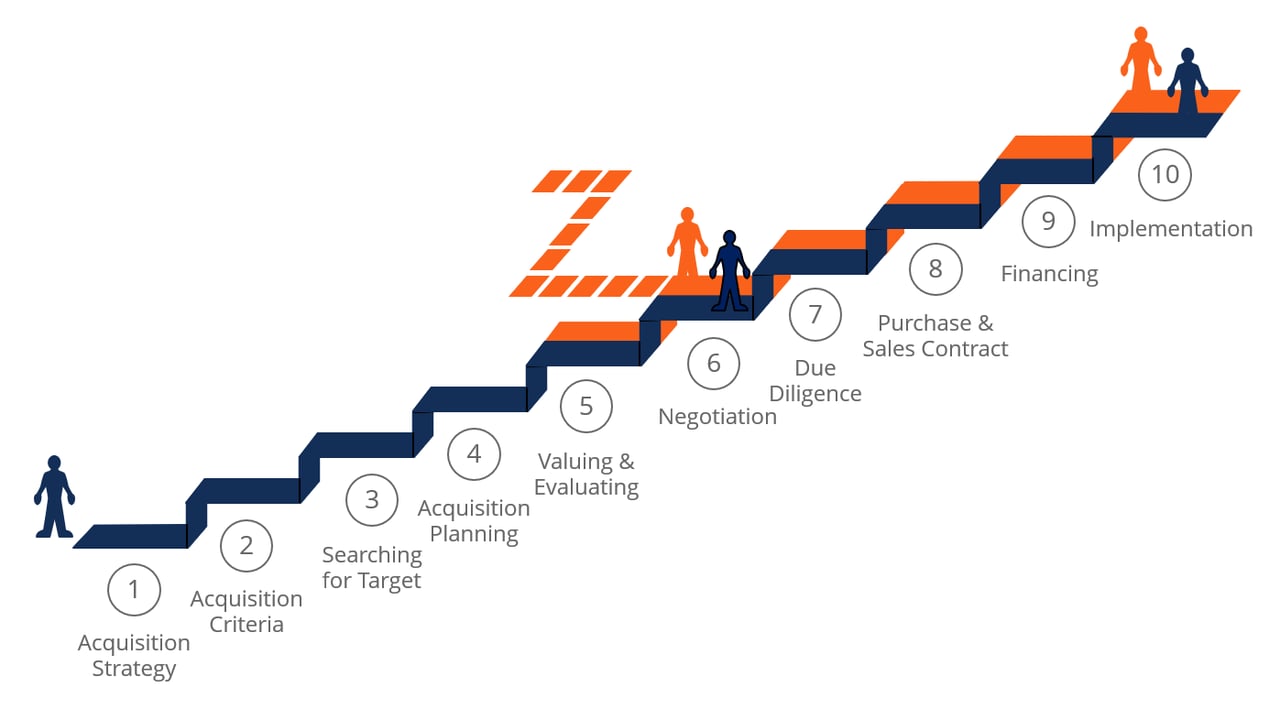
10 Adımda Birleşme ve Devralma Süreci
Yatırım bankacılığı veya kurumsal gelişim alanında çalışıyorsanız, izlemeniz gereken bir birleşme ve satın alma (M&A) süreci geliştirmeniz gerekecektir. Bu süreçteki çeşitli M&A adımları konusunda müşterilerimize danışmanlık sunuyoruz.
Tipik bir 10 adımlı birleşme ve satın alma süreci şunları içerir:
- Bir satın alma stratejisi geliştirin – İyi bir satın alma stratejisi geliştirmek, satın alan tarafın bu satın almadan ne elde etmeyi beklediğine, yani hedef şirketi hangi ticari amaçla satın aldığına (örneğin ürün yelpazesini genişletmek veya yeni pazarlara erişim sağlamak) ilişkin net bir fikre sahip olmasına dayanır.
- Birleşme ve satın alma arama kriterlerinin belirlenmesi – Potansiyel hedef şirketlerin tespitine yönelik temel kriterlerin (örneğin kâr marjları, coğrafi konum veya müşteri tabanı) saptanması
- Potansiyel satın alma hedeflerinin araştırılması – Satın alan taraf, belirlediği arama kriterleri doğrultusunda potansiyel hedef şirketleri tarar ve ardından değerlendirir
- Satın alma planlamasına başlayın – Satın alan taraf, arama ölçütlerini karşılayan ve iyi değer sunduğu görülen bir veya birden fazla şirketle iletişime geçer; ilk görüşmelerin amacı daha fazla bilgi edinmek ve hedef şirketin birleşme veya devralmaya ne ölçüde açık olduğunu görmektir
- Değerleme analizinin yapılması – İlk temasın ve görüşmelerin olumlu seyretmesi hâlinde, satın alan taraf hedef şirketten, hedefi hem bağımsız bir işletme olarak hem de uygun bir satın alma hedefi olarak daha ayrıntılı değerlendirmesini sağlayacak kapsamlı bilgileri (güncel mali tablolar vb.) sunmasını talep eder
- Müzakereler – Hedef şirketin çeşitli değerleme modellerini hazırladıktan sonra, satın alan tarafın makul bir teklif oluşturmasına yetecek bilgiye sahip olması gerekir; ilk teklif sunulduktan sonra iki şirket, koşulları daha ayrıntılı biçimde müzakere edebilir
- Birleşme ve satın alma (M&A) gerekli özen incelemesi – Gerekli Özen (Due Diligence), teklifin kabul edilmesiyle başlayan kapsamlı bir süreçtir; amacı, hedef şirketin finansal göstergeleri, varlık ve yükümlülükleri, müşterileri, insan kaynakları gibi faaliyetlerinin her yönünü ayrıntılı biçimde inceleyip analiz ederek satın alanın hedef şirketin değerine ilişkin değerlendirmesini doğrulamak veya düzeltmektir.
- Alım satım sözleşmesi – Gerekli özen incelemesinin önemli bir sorun veya endişe doğmaksızın tamamlandığı varsayıldığında, bir sonraki adım nihai satış sözleşmesinin akdedilmesidir; taraflar satın alma sözleşmesinin türüne, yani varlık alımı mı yoksa hisse alımı mı olacağına ilişkin nihai kararı verir
- Satın alma için finansman stratejisi – Satın alan taraf, finansman seçeneklerini elbette işlemden önce de değerlendirmiş olacaktır; ancak finansmanın ayrıntıları genellikle alım-satım sözleşmesinin imzalanmasından sonra netleşir
- Satın almanın tamamlanması ve entegrasyonu – Satın alma işlemi kapanır; hedef şirketin ve satın alan tarafın yönetim ekipleri iki şirketin birleştirilmesi sürecinde birlikte çalışır
Bir Birleşme ve Satın Alma İşleminin Yapılandırılması
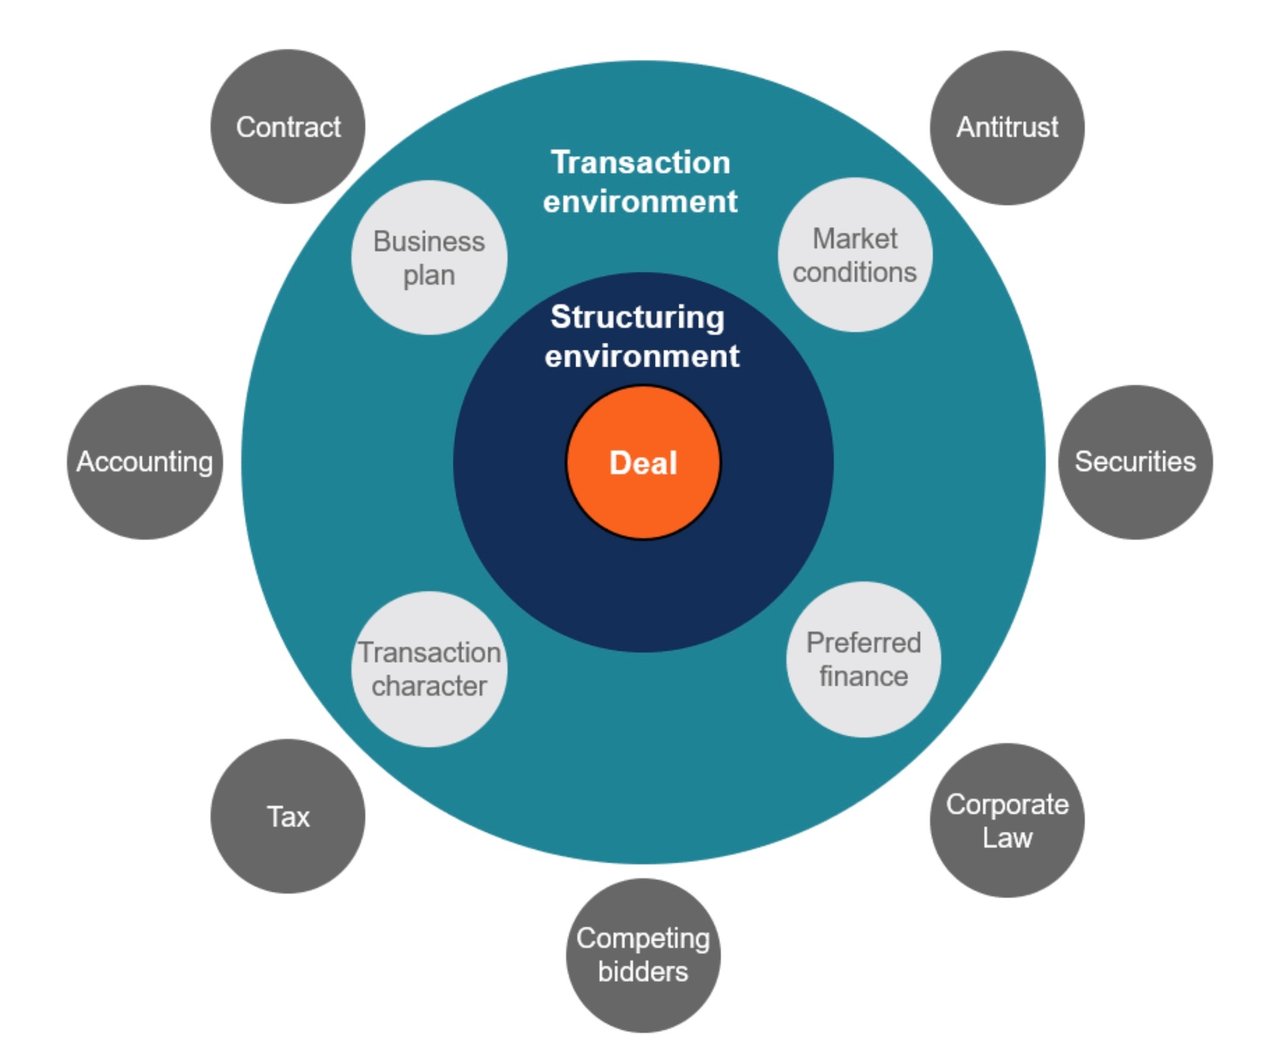
Birleşme ve devralma (M&A) sürecinin en karmaşık adımlarından biri, işlemin doğru biçimde yapılandırılmasıdır. Dikkate alınması gereken birçok unsur vardır, örneğin
- rekabet hukuku mevzuatı,
- menkul kıymet düzenlemeleri,
- şirketler hukuku,
- rakip teklif sahipleri,
- vergisel sonuçlar,
- muhasebe sorunları,
- piyasa koşulları,
- finansman biçimleri ve
- birleşme ve devralma işleminin kendisine ilişkin belirli müzakere noktaları.
İşlemlerin yapılandırılması sırasında önem taşıyan belgeler, Term Sheet (fon toplama amacıyla kullanılır) ile öngörülen işlemin temel şartlarını ortaya koyan Niyet Mektubu'dur (Letter of Intent, LOI).
Birleşme ve devralmalarda rakip teklif sahipleri
Satın almaların büyük çoğunluğu rekabete açıktır veya rekabete açık olma ihtimali taşır. Şirketler hedef şirketi satın almak için genellikle bir "prim" ödemek zorundadır; bu da rakip tekliflerden daha yüksek bir bedel önermek anlamına gelir. Rakip teklif sahiplerinden daha fazlasını ödemeyi haklı kılmak için satın alan şirketin, birleşme ve devralma sürecindeki diğer teklif sahiplerinden daha fazlasını bu satın almayla gerçekleştirebilmesi gerekir (yani daha fazla sinerji yaratması veya işlem için daha güçlü bir stratejik gerekçeye sahip olması).
Birleşme ve Satın Almalarda Stratejik ve Finansal Alıcılar
Birleşme ve devralma (M&A) işlemlerinde genellikle iki tür alıcı bulunur: stratejik ve finansal alıcılar. Stratejik alıcılar, çoğunlukla doğrudan rakipler veya ilişkili sektörlerde faaliyet gösteren diğer şirketlerdir; hedef şirket bu alıcıların ana faaliyetine uyum sağlayacaktır. Finansal alıcılar ise, devralınan hedefe sahip olmak ancak onu doğrudan işletmemek isteyen özel sermaye (private equity) firmaları gibi kurumsal alıcılardır. Finansal alıcılar devralmayı sıklıkla kaldıraç kullanarak finanse eder ve bir kaldıraçlı satın alma (LBO) gerçekleştirir.
Birleşme ve Devralmaların Analizi
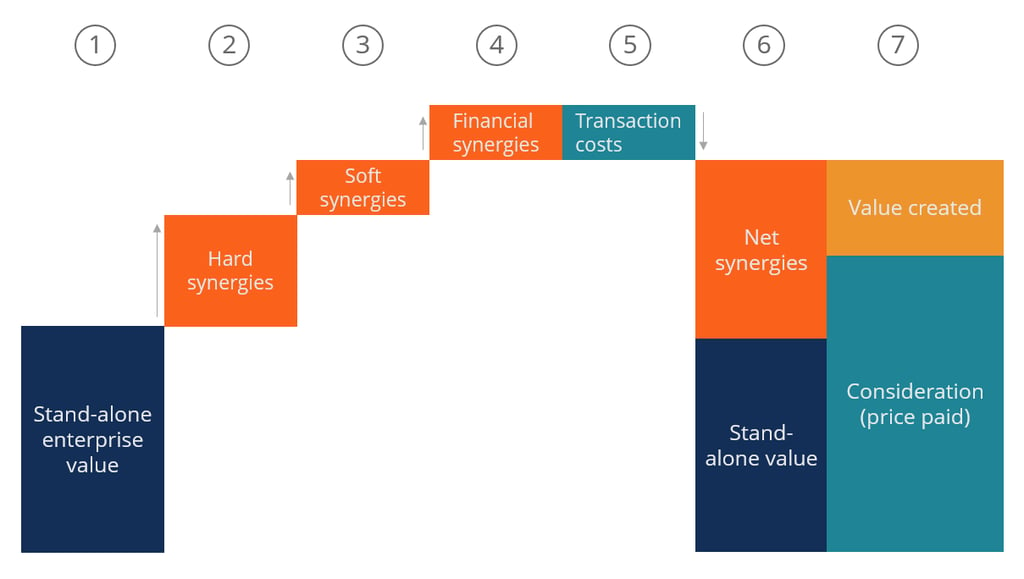
Birleşme ve satın alma sürecinin en önemli adımlarından biri, satın alma hedeflerinin analiz edilmesi ve değerlenmesidir. Bu genellikle iki aşamadan oluşur: hedefin bağımsız olarak değerlenmesi ve işlemin olası sinerjilerinin değerlenmesi.
Sinerjilerin değerlemesinde iki tür sinerji dikkate alınır: sert ve yumuşak sinerjiler. Sert sinerjiler, birleşme ve devralma süreci tamamlandıktan sonra elde edilecek doğrudan maliyet tasarruflarıdır. Operasyonel sinerjiler olarak da adlandırılan sert sinerjiler, birleşme veya devralmadan neredeyse kesin olarak doğacak faydalardır; örneğin devralan şirket ile hedef şirket arasındaki mükerrer personelin ortadan kaldırılmasıyla sağlanacak personel gideri tasarrufları gibi. Genellikle gelir sinerjileri olan yumuşak sinerjiler ise devralan tarafın işlem kapandıktan sonra gerçekleştirmeyi umduğu gelir artışlarıdır. Bunlara "yumuşak" denmesinin nedeni, bu faydaların gerçekleşmesinin "sert" sinerji niteliğindeki maliyet tasarrufları kadar kesin olmamasıdır.
Devamını okumak ister misiniz?
Birleşme ve Devralmalar
Varlık Satışları ve Diğer Yeniden Yapılandırmalar
Birleşme ve Satın Almalar
A'dan Z'ye
Birleşme ve Devralmalar
ve Kurumsal Yeniden Yapılandırmalar