Yatırım Bankacılığı
Özel Sermaye
Bir Özel Sermaye İşleminin zaman çizelgesi çeşitli adımlardan oluşur.
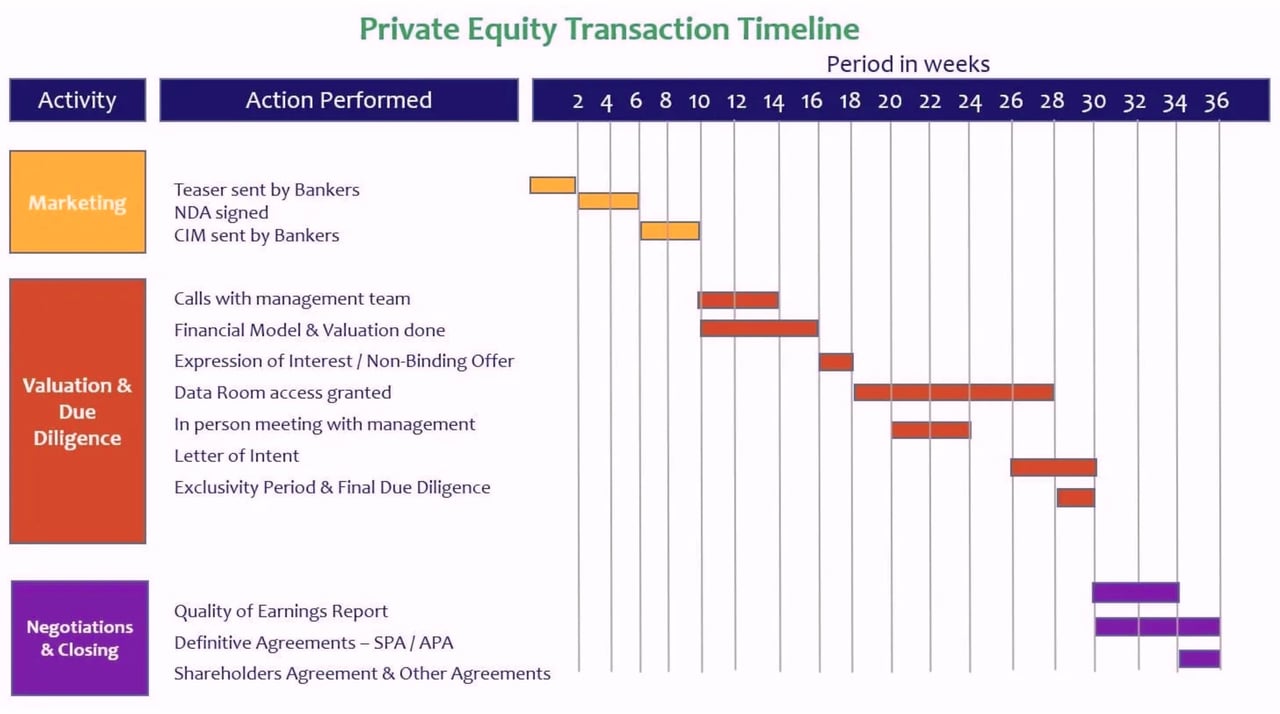
Özel Sermaye İşlemi
1. Bankacılar Tarafından Gönderilen Teaser
Alıcı tarafı birleşme ve satın almaların (özel sermaye işlem takviminde) ilk adımlarından biri, yatırım bankacılarının özel sermaye oyuncularına tanıtım özetleri (teaser) göndermesidir. Tanıtım özetleri; işletmenin kısa bir tanımını, ürün ve hizmet sunumlarını ve öne çıkan finansal verilerini içeren belgelerdir. “Teaser” olarak adlandırılmalarının nedeni, bu aşamada satıcının adını açıklamamalarıdır; amaç, başlangıçta satıcının kimliğini gizli tutmaktır.
2. Gizlilik Sözleşmesi (NDA) İmzalandı
Teaser, PE oyuncuları tarafından incelendikten ve fırsatı değerlendirmeye karar vermelerinin ardından, işlem takvimindeki bir sonraki adım Gizlilik Sözleşmesi'nin (NDA) imzalanmasıdır. NDA, CIM'in bir parçası olacak gizli bilgilerin müşterileri kazanmak, çalışanları transfer etmek veya bu bilgiler etrafında iş stratejileri geliştirmek amacıyla kullanılmasını kısıtlar.
3. Bankacılar Tarafından Gönderilen CIM
Satıcı ile potansiyel alıcı arasında gizlilik sözleşmesi (NDA) imzalandıktan sonra, bankacılar şirketin kimliğinin açıklanması dâhil şirkete ilişkin eksiksiz bilgiyi paylaşır. Gizli Bilgi Memorandumu; şirkete ilişkin yatırım tezini, pazar ve şirkete genel bakışı, ürün ve hizmet sunumunu, gelir profilini, çalışan profilini ve mali verileri (geçmiş dönem, projeksiyonlar ve sermaye yapısı) içerir. Memorandumun amacı, potansiyel alıcının şirketi her açıdan değerlendirebilmesi, ardından satın almaya istekli olup olmadığına ve istekliyse hangi bedelle alacağına karar verebilmesidir.
4. Yönetim Ekibiyle Görüşmeler
Özel sermaye (PE) oyuncuları CIM'i incelemeye başladığında, genellikle şirketin yetkinlikleri, finansal projeksiyonlarının uygunluğu, müşterilerle ilişkileri vb. konularda belirli açıklamalara ihtiyaç duydukları bir durum ortaya çıkar. Bu tür hususları netleştirmek için PE firmasının üst yönetimi, satıcının yönetim ekibiyle bir görüşme yapar. PE ekibi ayrıca satıcının genel hedeflerini anlamaya da özen gösterir.
5. Finansal Model ve Değerleme
Satın alan şirket, CIM'de aldığı mali tablolara ve hedef şirkete ilişkin projeksiyonlarına dayanarak bir değerleme yapar. Değerleme, İskonto Edilmiş Nakit Akışı (DCF) modellemesine ve işlem gören ve gerçekleşen işlem emsallerinin incelenmesine dayanır. Özel sermaye şirketinin süreçte ilerleyebilmesi için bir değerleme sunması gerektiğinden, değerleme kritik önem taşır.
6. İlgi Beyanı / Bağlayıcı Olmayan Teklif
İlgi Beyanı (Expression of Interest), özel sermaye şirketinin / potansiyel alıcının ciddi bir ilgisini gösteren resmî bir tekliftir. İlgi Beyanı, özel sermaye şirketinin belirli bir değerleme bedeli ödeyerek satıcının işletmesini devralma yönündeki ilgisini ifade eder. İlgi Beyanı; şirketin teklif ettiği değerlemeyi, gerekli özen (due diligence) gerekliliklerini, ihtiyaç duyulacak devir dönemi desteğinin türünü, işlem yapısını ve nihai onay için gerekli izinleri içerir. Teklifin her iki taraf için de bağlayıcı olmadığını belirtir.
7. Veri Odasına Erişim Verildi
Bankacılar teklifi seçtikten sonra, olası alıcılar için veri odasını açarlar. Veri odası; mali tablolar, hukuki işlemler, organizasyon yapısı, pazarlama planı, çalışan bilgileri vb. her türlü verinin paylaşılması ve saklanması için kullanılan sanal bir veri odasıdır. Amaç, alıcının uygun bir gerekli özen (due diligence) süreci yürüterek şirketin eksiksizliğini, doğruluğunu ve kabiliyetlerini doğrulamasıdır.
8. Yönetimle Yüz Yüze Görüşme
Özel sermaye işlemi takviminin bir sonraki adımı olarak, her iki tarafın üst düzey yönetimi yüz yüze bir araya gelerek birlikte sağlayabilecekleri olası sinerji faydalarını, işlem sonrasında üstlenecekleri rolleri ve benzeri hususları görüşür. Bu toplantıda ayrıca gerekli özen (due diligence) sürecine ilişkin genel hususlar da ele alınır.
9. Niyet Mektubu
Niyet Mektubu (Letter of Intent), alıcı tarafından satıcıya hisse devir sözleşmesinin (SPA) ana hususlarının vurgulandığı bir belgedir. Genel amaç, alıcının talep ettiği beyan ve taahhütlerin genel çerçevesini ortaya koymaktır. SPA'nın hazırlanması zaman alıcı ve maliyetli bir süreçtir; dolayısıyla Niyet Mektubu ile satıcının genel şartlara hazırlanması amaçlanır.
10. Münhasırlık Dönemi ve Nihai Gerekli Özen (Due Diligence)
Özel sermaye işlem takviminin en önemli adımlarından biri, Münhasırlık Dönemi ve Nihai Gerekli Özen (Due Diligence) sürecidir. Bu dönemde potansiyel alıcılar, yatırım bankacılarından münhasırlık talep eder. Bankacılar, satıcıyla yapılan görüşmelerin ardından alıcılardan birini münhasır görüşmeler için seçer ve gerekli özen (due diligence) sürecini kapatır.
11. Kazanç Kalitesi Raporu
Kâr kalitesi raporu, bağımsız bir üçüncü taraf kuruluş tarafından hazırlanır. Gelirin dağılımı – ürün ve hizmet karması, coğrafi dağılım, müşteri dağılımı vb. – üzerinden analiz yapılır. Mevcut eğilimi ve gelecek projeksiyonlarını anlamak için maliyetlere ilişkin çeşitli analizler de gerçekleştirilir. Maliyetler sabit veya değişken maliyetler, yinelenen veya tek seferlik maliyetler vb. olarak sınıflandırılır. Amaç, işletmenin gerçek kalitesini ve geçmiş mali tabloların doğruluğunu değerlendirmektir.
12. Kesin Sözleşmeler: SPA / APA
Hisse Devir Sözleşmesi (SPA) veya Varlık Devir Sözleşmesi (APA), birleşme, devralma, elden çıkarma, ortak girişim veya bir tür stratejik ittifak için anlaşma yapan iki şirket arasındaki hüküm ve koşulları kayıt altına alan hukuki belgelerdir. Alıcı ile satıcı arasında karşılıklı olarak bağlayıcı bir sözleşmedir ve satın alınan varlıklar, satın alma bedeli, beyan ve taahhütler ile kapanış koşulları gibi hüküm ve koşulları içerir. Yatırım bankacısının özel sermaye işlemi takviminin bu aşamasındaki rolü, her iki tarafın da karşılıklı mutabakata varmasını ve işlemin kapanışını sağlamaktır.
13. Pay Sahipleri SÃķzleÅmesi ve DiÄer SÃķzleÅmeler
Ortaklar sözleşmesi hazırlandıktan sonra, nihai sözleşmenin parçasını oluşturacak diğer sözleşmeler ve ekler de hazırlanır.
Devamını okumak ister misiniz?
Oxford El Kitabı:
Özel Sermaye
Avrupa'da Özel Sermaye ve Girişim Sermayesi
Finansal Modelleme ve Değerleme