
Ödemeler ve Transferler
SEPA
STEP2 SEPA Kredi Transferi (SCT)
EBA Clearing'in STEP2 SEPA Kredi Transferi (SCT) hizmeti.
SEPA, Avrupa içindeki elektronik ödeme işlemlerini basitleştirmeyi ve uyumlaştırmayı amaçlayan bir Avrupa Birliği (AB) girişimidir. SEPA, tüm AB ve Avrupa Ekonomik Alanı (EEA) ülkelerinin yanı sıra İsviçre, Birleşik Krallık, Monako, San Marino, Andorra ve Vatikan gibi diğer katılımcıları da kapsar. SEPA'nın temel amacı, avro cinsinden ödemeler için tek ve bütünleşik bir piyasa oluşturmak, sınır ötesi işlemleri yurt içi işlemler kadar kolay ve verimli hale getirmektir. SEPA şemaları; kredi transferlerini (SCT), anlık kredi transferlerini (SCT Inst) ve otomatik ödeme talimatlarını (SDD Core ve SDD B2B) kapsar.
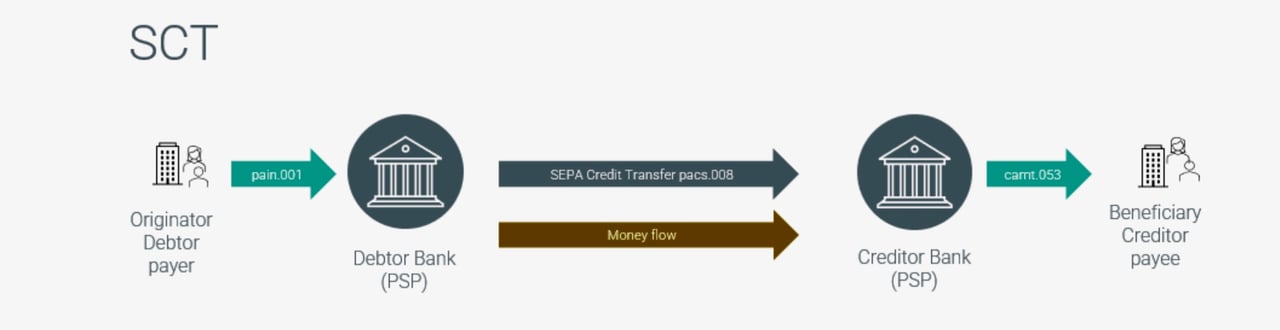
STEP2 SEPA Kredi Transferi (SCT) Hizmeti, bankalara ait bir Avrupa çapında ödeme altyapısı sağlayıcısı olan EBA Clearing tarafından işletilen, Avrupa çapında bir Otomatik Takas Odası (PE-ACH) niteliğindedir. SCT Hizmeti, bankaların ve finansal kuruluşların tüm SEPA bölgesinde SEPA ödemeleri göndermesini ve almasını sağlar.
STEP2 SCT Hizmetinin işleyişi şöyledir:
- Avrupa çapında erişim: SCT Hizmeti, katılımcı bankaların SEPA kredi transferlerini göndermesine ve almasına olanak tanıyarak SEPA bölgesindeki diğer tüm finansal kuruluşlara ulaşmayı sağlar. Bu sayede euro cinsinden ödemeler sınırlar ötesinde sorunsuz biçimde gerçekleştirilebilir.
- Dayanıklılık ve felaket kurtarma: SCT Hizmeti, teknik aksaklıklar veya arızalar halinde dahi SEPA ödemelerinin kesintisiz, güvenli ve verimli biçimde işlenmesini sağlamak üzere yüksek dayanıklılık ve tam felaket kurtarma özellikleriyle tasarlanmıştır.
- T2'de takas: SCT Hizmeti katılımcıları, STEP2 pozisyonlarının takasını, avro cinsinden yüksek tutarlı ödemeler için Avrosistem'in gerçek zamanlı brüt takas (RTGS) sistemi olan T2 üzerinden gerçekleştirir. STEP2 önce her katılımcı için ikili brüt pozisyonlar oluşturur ve bunları raporlar. Ardından çok taraflı net pozisyonları hesaplar ve bunların takasını yardımcı sistem takas prosedürleri aracılığıyla T2'de gerçekleştirir.
- Mutabakat mesajları: Katılımcılar, mutabakat amacıyla T2'den ISO 20022 bildirimlerini ve ekstrelerini (camt.054, camt.053) alabilir. Bu mesajlar işlem teyitlerini, hesap ekstrelerini ve bakiye raporlarını sunar; bu sayede katılımcıların hesap hareketlerini doğrulamasına ve mutabakata bağlamasına yardımcı olur.
Özetle SEPA, Avrupa içindeki elektronik ödeme işlemlerini basitleştirmeyi ve uyumlaştırmayı amaçlayan ve sınır ötesi ödemeleri yurt içi ödemeler kadar kolay hale getiren bir AB girişimidir. EBA Clearing'in STEP2 SCT Hizmeti, bankaların ve finans kuruluşlarının SEPA bölgesi genelinde SEPA havale işlemleri göndermesini ve almasını sağlayan bir Pan-Avrupa Otomatik Takas Odası'dır. Hizmet, yüksek dayanıklılık ve felaket kurtarma özellikleriyle çalışır ve katılımcı pozisyonlarını T2 üzerinden takas ederek sınırlar arasında avro cinsinden güvenli, verimli ve sorunsuz işlemlere imkân tanır.
Step2-T İşleme Modları
STEP2-T
Avrupa SEPA Ödeme Takasının Temel Taşlarından Biri
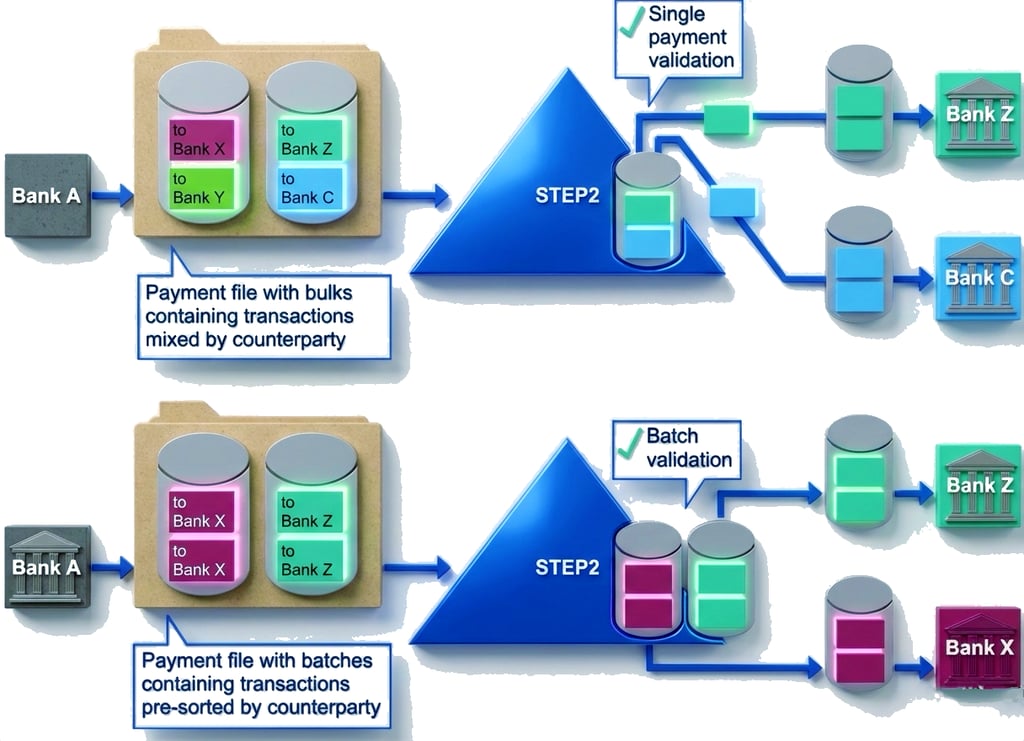
STEP2-T, avro cinsinden toplu ödemelerin işlenmesi için tasarlanmış, Avrupa genelinde faaliyet gösteren büyük hacimli bir perakende ödeme sistemidir. EBA CLEARING tarafından işletilen sistem, Avrupa'nın ödeme piyasa altyapısının kritik bir bileşenini oluşturur ve Avrupa Ekonomik Alanı genelinde uyumlaştırılmış nakitsiz ödemelerin gerçekleştirilmesinde merkezi bir rol oynar.
Platform, SEPA Kredi Transferlerini (SCT) ve SEPA Otomatik Ödeme Talimatlarını (SDD) destekler; sınır ötesi ve yurt içi euro ödemeleri için yüksek düzeyde otomatikleştirilmiş, standartlaştırılmış ve dayanıklı bir takas ortamı sağlar.
Bir Bakışta Temel Bilgiler
- Sistem işletmecisi: EBA CLEARING
- İlk kullanıma sunuluş: Nisan 2003
- Temel işlev: SEPA kredi transferlerinin ve otomatik ödeme talimatlarının takası
- Katılımcılar: Doğrudan katılımcılar ile SEPA genelinde dolaylı olarak erişilebilen bankalar
- Takas para birimi: Euro (EUR)
Arka Plan ve Gelişim
STEP2, Avrupa'nın ilk pan-Avrupa otomatik takas merkezi (PE-ACH) olarak 2003 yılında hayata geçirilmiş olup, ortaya çıkmakta olan Tek Euro Ödemeler Alanı'nı desteklemeyi açık bir hedef olarak belirlemiştir. Kurulması, ulusal takas sistemlerinin parçalı yapısına çözüm getirmiş ve bankaların sınır ötesi euro ödemelerini yurt içi işlemlerle aynı verimlilikle gerçekleştirmesini sağlamıştır.
Platform, artan hacimleri ve ek takas döngülerini karşılamak üzere o tarihten itibaren birçok kez genişletilmiş ve yeniden tasarlanmıştır.
İşlevsel Tasarım ve Operasyon Modeli
STEP2-T, yüksek hacimli perakende ödeme işlemleri için tasarlanmıştır. SEPA Kredi Transferlerini ve SEPA Otomatik Ödeme Talimatlarını (Direct Debit) iş günü başına birkaç takas döngüsünde sonuçlandırır.
Başlıca yapısal özellikler şunlardır:
- Yüksek otomasyon: Asgari manuel müdahale ile uçtan uca otomatik işlem.
- Standartlaştırılmış mesajlaşma: Yetki alanları arasında birlikte çalışabilirliği ve tutarlılığı sağlayan, ISO 20022 formatlarına tam uyum.
- Operasyonel erişilebilirlik: T2 iş günlerinde takas döngüleri, merkez bankası parası ile uzlaştırma.
STEP2-T bir RTGS sistemi değil, bir takas kuruluşudur: pozisyonları netleştirir ve T2 içinde merkez bankası parasıyla mutabakata bağlar.
Stratejik Önem ve Piyasa Entegrasyonu
STEP2-T, Avrupa ödeme piyasasının bütünleşmesini önemli ölçüde ilerletmektedir. SEPA araçları için tek ve uyumlaştırılmış bir takas platformu sunarak ulusal engelleri ortadan kaldırır, işlem maliyetlerini düşürür ve hem bankalar hem de kurumsal kullanıcılar için şeffaflığı artırır.
Sistem, diğer SEPA takas kuruluşlarıyla birlikte çalışabilir ve T2 üzerinde mutabakat sağlar.
Maaş ve tedarikçi ödemelerinden tüketici otomatik ödeme talimatlarına kadar SEPA işlemlerinin büyük bir bölümünü işler.
Avrupa Ödeme Ortamındaki Mevcut Durum
STEP2-T, en büyük SEPA takas platformlarından biridir. Platform, EBA CLEARING’in Kasım 2017’de hizmete aldığı anlık ödeme sistemi RT1 ile tamamlanmaktadır.
RT1 anlık ödemeleri işler; STEP2-T anlık olmayan perakende ödemeleri işler.
SEPA Anlık Para Transferi
AB'de euro cinsinden anlık havaleler, Avrupa Ödemeler Konseyi'nin Kasım 2017'de başlattığı SEPA Anlık Havale Şemasına (SCT Inst) tabidir. Hizmet haftanın 7 günü, günde 24 saat sunulur ve alıcının ödeme hizmeti sağlayıcısı (PSP), fonların alıcının kullanımına sunulup sunulmadığını on saniye içinde teyit etmek zorundadır. Şema artık azami bir tutar belirlememektedir. Anlık Ödemeler Yönetmeliği (AB) 2024/886 uyarınca, euro bölgesindeki PSP'ler Ocak 2025'ten itibaren anlık ödemeleri almaya, Ekim 2025'ten itibaren ise göndermeye hazır olmak zorundadır; bu hizmetler standart havalelerden daha yüksek bir bedelle sunulamaz ve Alıcı Doğrulama (Verification of Payee) uygulanır.

SEPA Direct Debit (SDD)
SEPA Direct Debit (SDD)
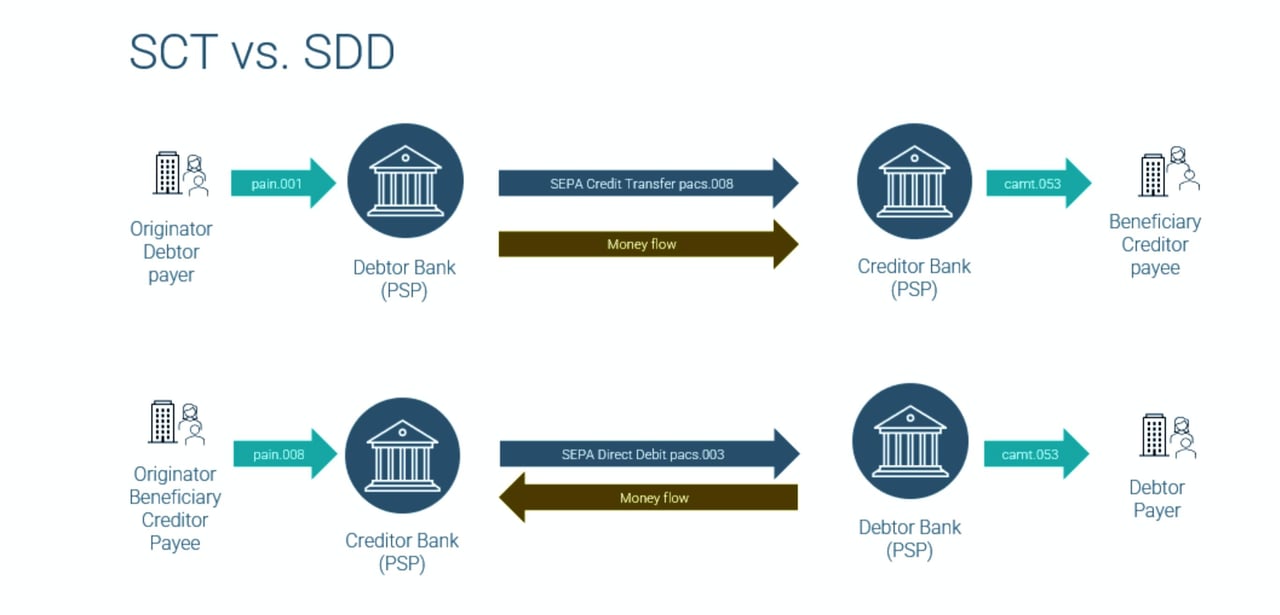
SEPA Doğrudan Borçlandırma, Tek Euro Ödemeler Alanı (SEPA) içinde yer alan bir ödeme yöntemi olup işletmelerin ve bireylerin SEPA bölgesindeki herhangi bir yerde bulunan borçlu banka hesaplarından euro cinsinden ödeme tahsil etmesine olanak tanır. Standartlaştırılmış bir çerçeve oluşturarak ve hem alacaklı hem de borçlu için süreci basitleştirerek sınır ötesi doğrudan borçlandırma işlemlerini kolaylaştırır.
SEPA Direct Debit şemasının iki ana türü vardır:
- SEPA Direct Debit Core (SDD Core): Bu şema, hem tüketici hem de işletmeler arası işlemler için tasarlanmıştır. Bu şemada borçlu, yetkilendirilmiş bir tahsilatın iadesini sekiz hafta içinde gerekçe göstermeksizin, yetkilendirilmemiş bir tahsilatın iadesini ise 13 ay içinde talep edebilir.
- SEPA Direct Debit Business-to-Business (SDD B2B): Bu şema yalnızca ticari borçlulara yöneliktir. Yetkilendirilmiş tahsilatlar için iade hakkı bulunmamaktadır; buna karşılık borçlunun bankası, her tahsilatı borçlunun teyit ettiği talimat verileriyle karşılaştırarak kontrol etmek zorundadır.
Bir SEPA Doğrudan Borçlandırma işlemini başlatmak için aşağıdaki ön koşulların yerine getirilmesi gerekir:
- Alacaklı Kimlik Numarası (Creditor Identifier, CI): Alacaklı, yetkili ulusal kuruluştan (örneğin Almanya'da Deutsche Bundesbank) benzersiz bir Alacaklı Kimlik Numarası almalıdır. CI, tüm SEPA otomatik ödeme (direct debit) işlemlerinde alacaklıyı tanımlamak için kullanılır ve açık bir denetim izinin korunmasına yardımcı olur.
- Banka hesapları: Hem alacaklı hem de borçlu, SEPA bölgesi içinde yer alan finansal kuruluşlarda banka hesabına sahip olmalıdır.
- SEPA uyumlu banka: Borçlunun ve alacaklının bankalarının SEPA uyumlu olması gerekir; bu, söz konusu bankaların SEPA işlemlerini belirlenmiş kural ve düzenlemelere uygun olarak işleme alabilmesi anlamına gelir.
- SEPA Doğrudan Borçlandırma Talimatı: Borçlu, alacaklıya banka hesabından tahsilat yapma yetkisi veren bir talimatı imzalamalıdır. Talimat; borçlunun banka hesabı bilgileri, alacaklının CI'sı ve anlaşmanın hüküm ve koşulları gibi belirli ayrıntıları içermelidir.
- Bildirim: Alacaklı, kullanılan belirli SEPA Doğrudan Borçlandırma şemasının kurallarına uygun olarak, borçluyu tutarı ve vade tarihi dâhil olmak üzere yaklaşan doğrudan borçlandırma işlemi hakkında bilgilendirmelidir.
- İşlemin iletilmesi: Alacaklı, otomatik ödeme (direct debit) işlemini öngörülen formatta (ISO 20022 XML) bankasına iletmelidir. Alacaklının bankası daha sonra işlemi işlenmek üzere borçlunun bankasına iletir.
- İşlemin gerçekleştirilmesi: Borçlunun bankası, işlemi gerçekleştirmeden önce yetkilendirmenin geçerliliğini ve fonların mevcudiyetini doğrular. İşlem başarılı olursa, fonlar borçlunun hesabından alacaklının hesabına aktarılır.



Sonraki adım
Tanıştırma talep edin
Kim olduğunuzu ve aklınızdaki konuyu birkaç satırla bize anlatın. Talebiniz doğrudan Bankaya iletilir ve gizlilik içinde ele alınır.
Görüşmeyi mi tercih ediyorsunuz? 30 dakikalık bir Video Konferans planlayın.
Fonların muhabir bankacılık sistemi üzerinden nasıl aktarılacağı hakkında daha fazla bilgi almak isterseniz, lütfen Muhabir Bankacılık Müdürümüz M. Amri Elarisse ile iletişime geçin.
