
Ödemeler ve Transferler
Anlık Ödemeler
Gerçek zamanlı ödeme (RTP) sistemleri
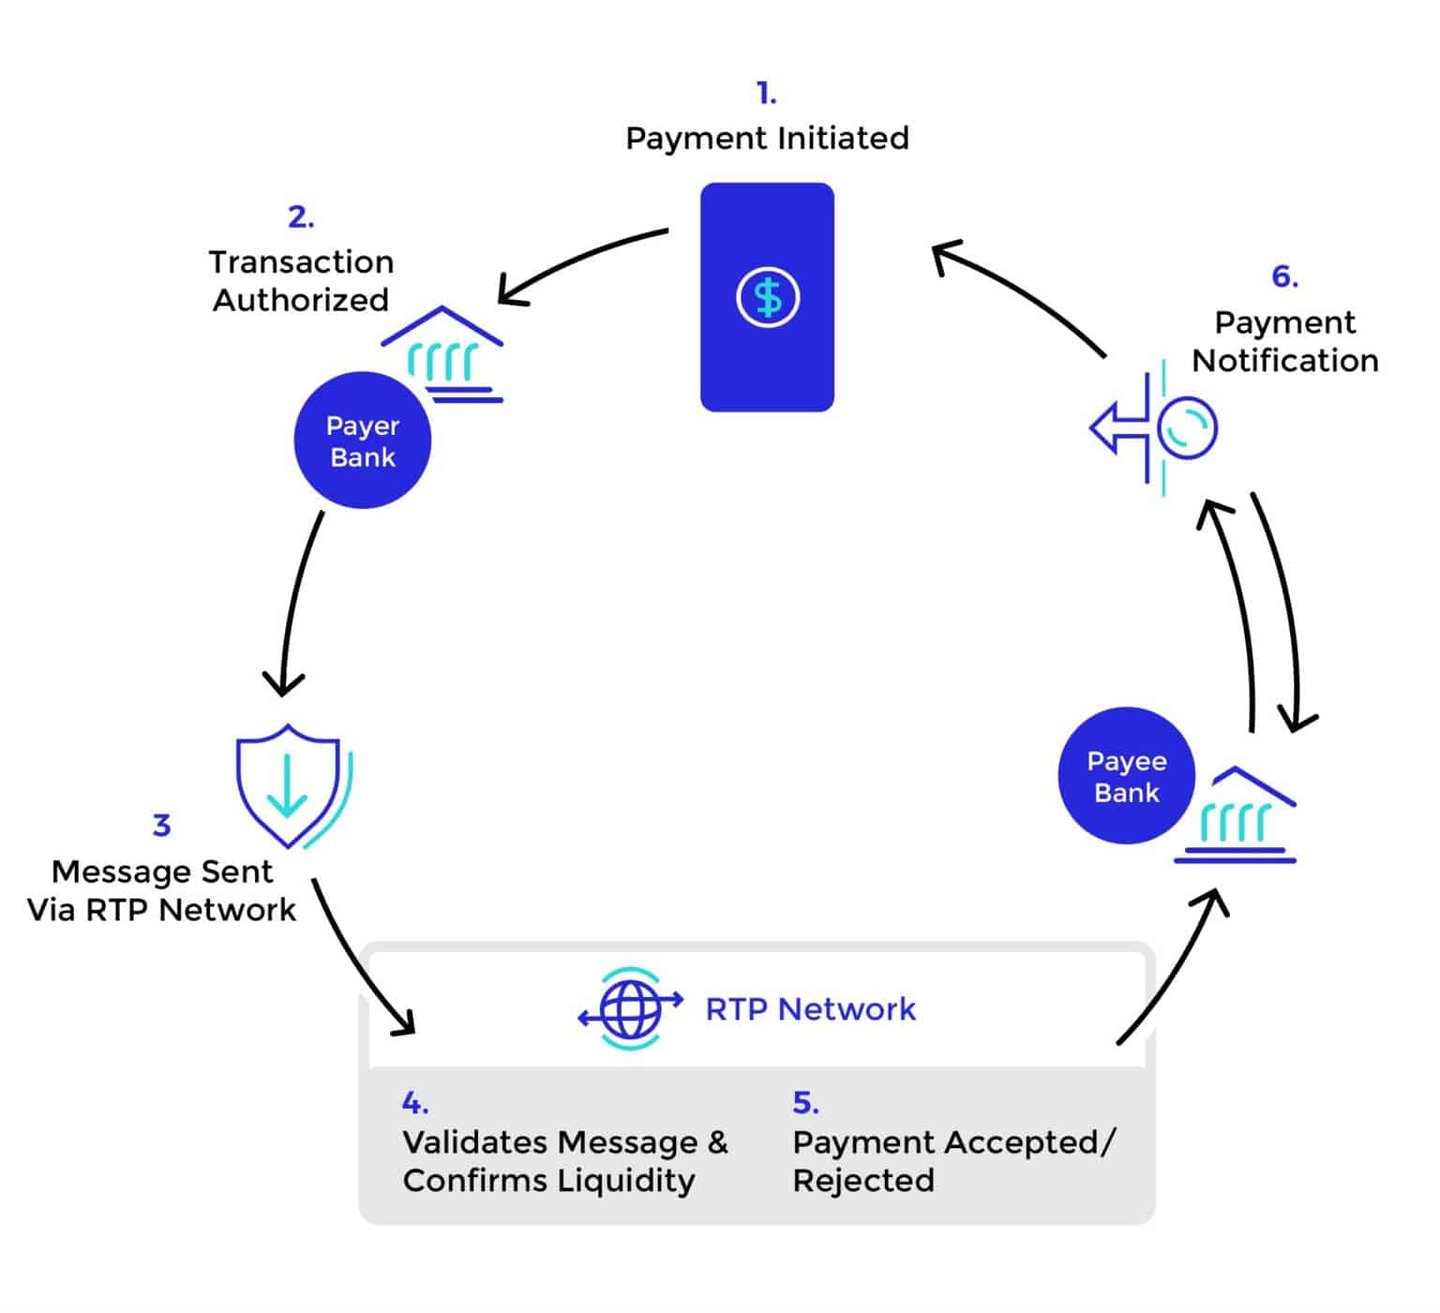
bankalar ve mali kuruluşlar arasında fonların anında transferini ve mutabakatını sağlayan gelişmiş elektronik ödeme sistemleridir. Aşağıda bunların genel işleyişine ilişkin bir özet yer almaktadır:
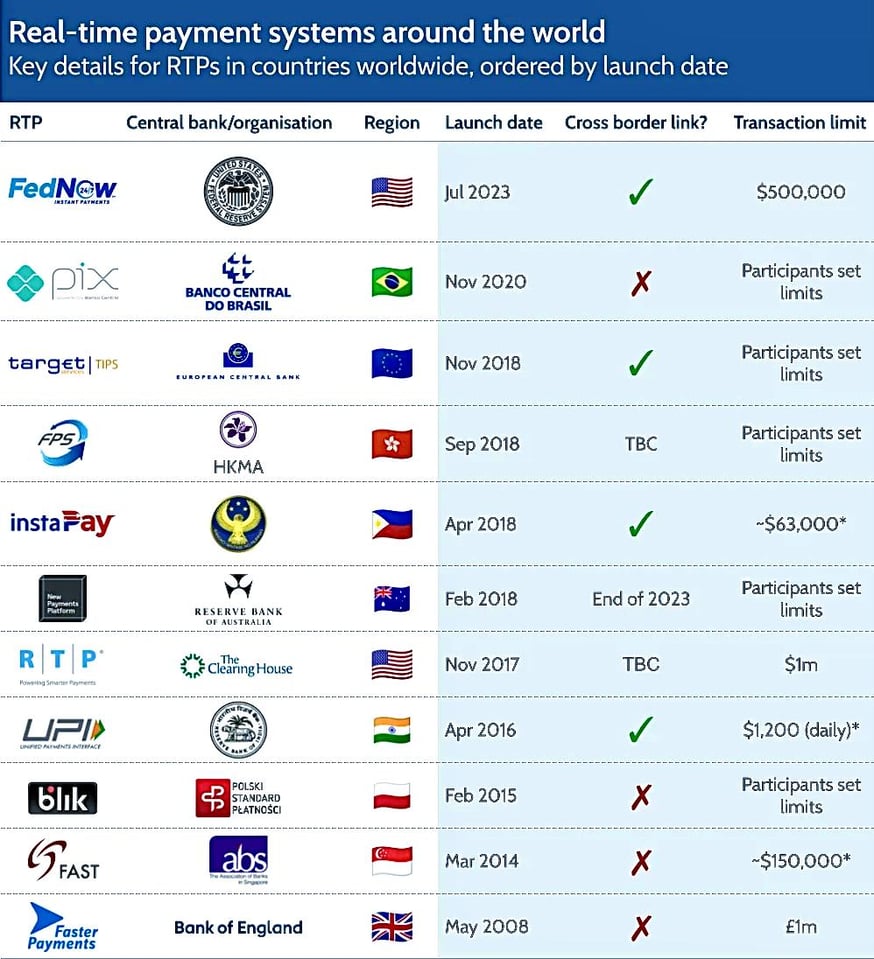
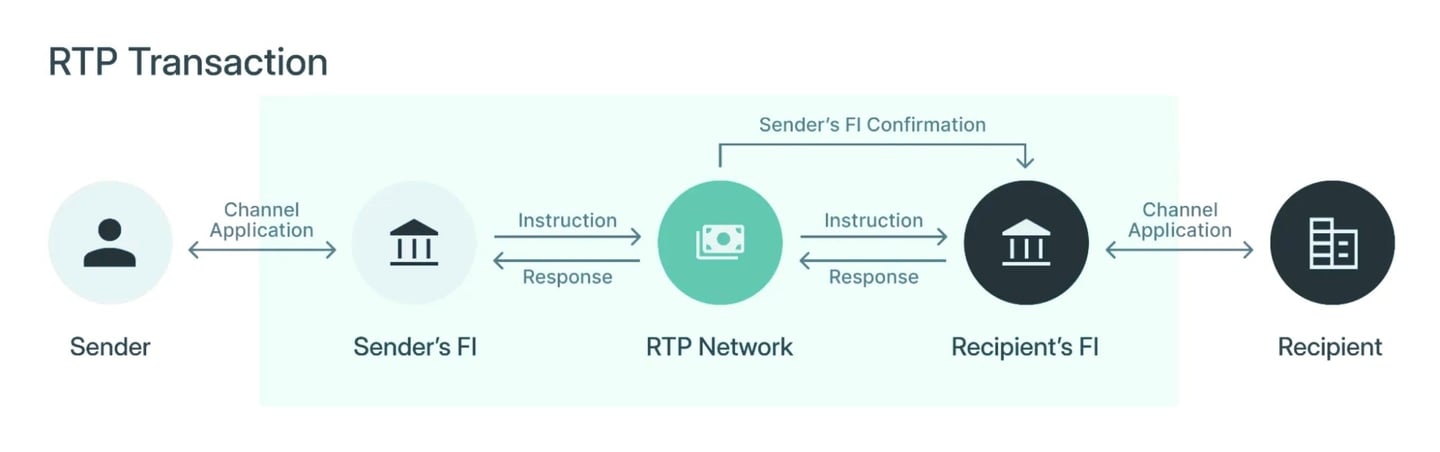
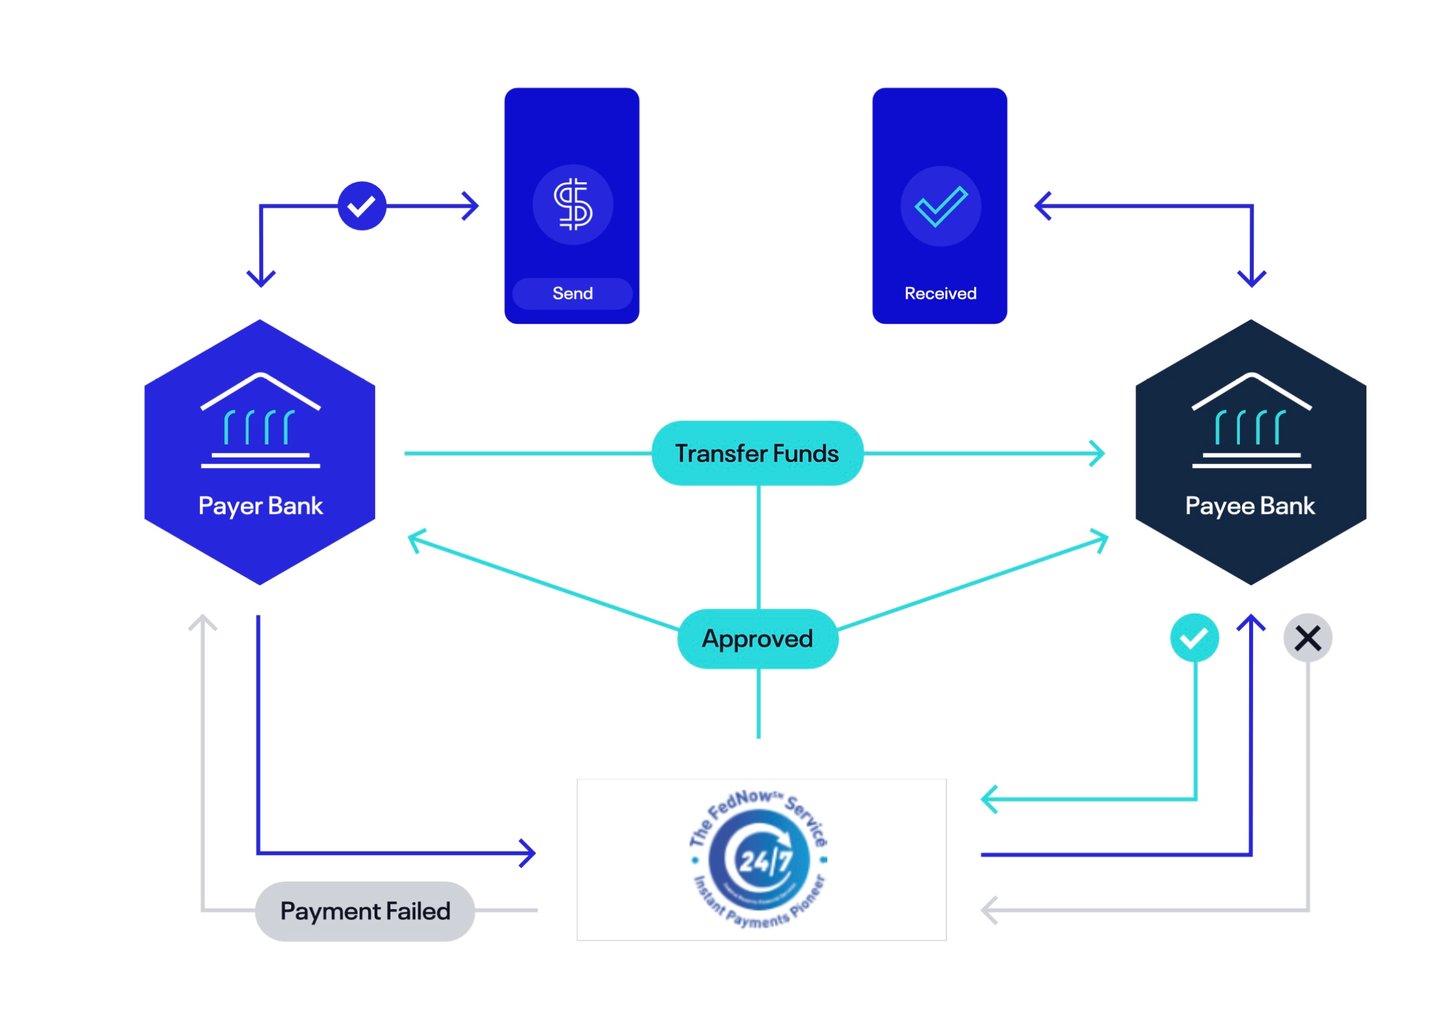
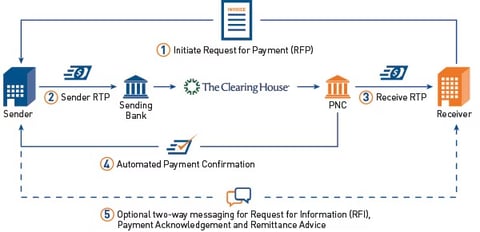
Dünyadaki gerçek zamanlı ödeme sistemleri
| Sistem | Operatör | Bölge | Lansman | İşlem limiti |
|---|---|---|---|---|
| FedNow | Federal Rezerv | Amerika Birleşik Devletleri | Temmuz 2023 | 10 milyon USD (Kasım 2025'ten itibaren ağ üst sınırı) |
| Pix | Banco Central do Brasil | Brezilya | Kasım 2020 | Katılımcılar tarafından belirlenir |
| TARGET Anlık Ödeme Uzlaştırması (TIPS) | Avro Sistemi | Euro bölgesi (ayrıca SEK, DKK) | Kasım 2018 | Plan düzeyinde yok |
| FPS | Hong Kong Para Otoritesi | Hong Kong | Eylül 2018 | Katılımcılar tarafından belirlenir |
| InstaPay | Bangko Sentral ng Pilipinas | Filipinler | Nisan 2018 | PHP 50.000 |
| New Payments Platform (NPP) | Australian Payments Plus; takas ve mutabakat Avustralya Merkez Bankası tarafından gerçekleştirilir | Avustralya | Şubat 2018 | Katılımcılar tarafından belirlenir |
| RTP | The Clearing House | Amerika Birleşik Devletleri | Kasım 2017 | 10 milyon USD (Şubat 2025'ten itibaren) |
| UPI | NPCI | Hindistan | Nisan 2016 | Genellikle günlük INR 100.000 (belirli kategoriler için daha yüksek) |
| BLIK | Polski Standard Płatności | Polonya | Şubat 2015 | Katılımcılar tarafından belirlenir |
| FAST | Singapur Bankalar Birliği | Singapur | Mart 2014 | SGD 200.000 |
| Hızlı Ödemeler | Pay.UK (takas Bank of England nezdinde gerçekleştirilir) | Birleşik Krallık | Mayıs 2008 | 1 milyon GBP |
Limitler, Ekim 2026 itibarıyla ödeme sisteminin öngördüğü azami limitlerdir; bankalar daha düşük limitler uygulayabilir.
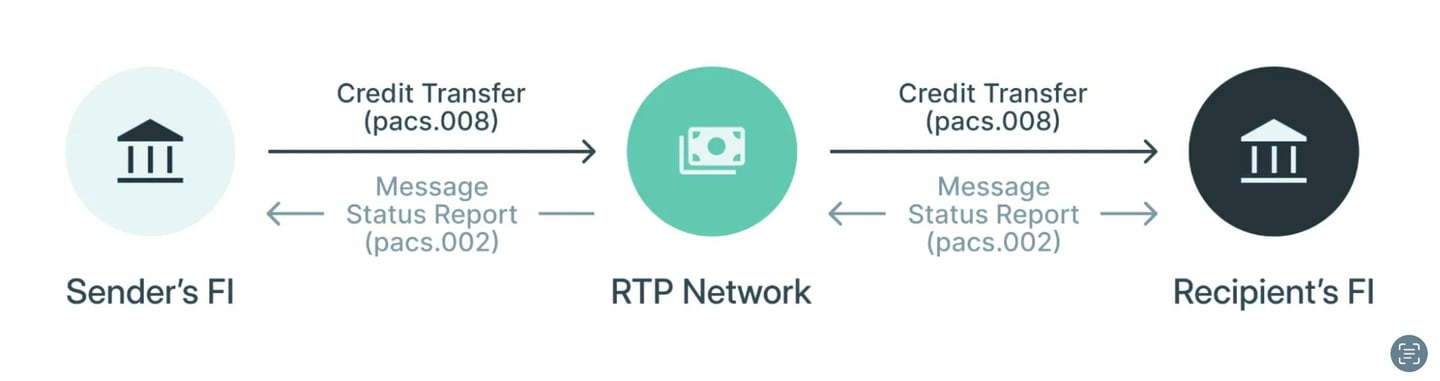
Bankalarla Entegrasyon: Anlık ödeme (RTP) sistemleri, bankalarla güvenli ve standartlaştırılmış iletişim protokolleri üzerinden entegre edilir. Bu entegrasyonlar, bankaların RTP sistemine ödeme talimatları ve teyitleri göndermesini ve bu sistemden almasını sağlar. Entegrasyon çoğu zaman tam veri alışverişine imkân veren ISO 20022 gibi uluslararası standartları izler.
Ödeme Talimatlarının Gönderilmesi: Bir müşteri ödeme başlattığında, gönderen banka bu işlem talebini RTP sistemiyle uyumlu bir mesaj biçimine dönüştürür. Bu mesaj, tutar, alıcı hesap bilgileri ve işleme ilişkin ek ayrıntılar gibi gerekli tüm bilgileri içerir.
Ödeme Talimatlarının Alınması ve İşlenmesi: Gönderen bankadan ödeme talimatı alındığında RTP sistemi işlemi doğrular. Bu doğrulama, yeterli bakiye kontrollerini, dolandırıcılık tespitini ve düzenleyici gerekliliklere uyumun sağlanmasını içerir.
Alıcı Banka ile İletişim: Doğrulamanın ardından RTP sistemi işlem ayrıntılarını alıcının bankasına iletir. Bu işlem gerçek zamanlı olarak yapılır ve anlık işleme olanak tanır.
Fonlara Anında Erişim: RTP sistemlerinin belirleyici özelliklerinden biri, alıcı bankanın RTP sisteminden teyit aldığı anda alıcının hesabına anında alacak kaydı yapmasıdır. Fonlar, herhangi bir gecikme olmaksızın alıcının kullanımına sunulur.
Bankalar Arasında Fonların Mutabakatı:
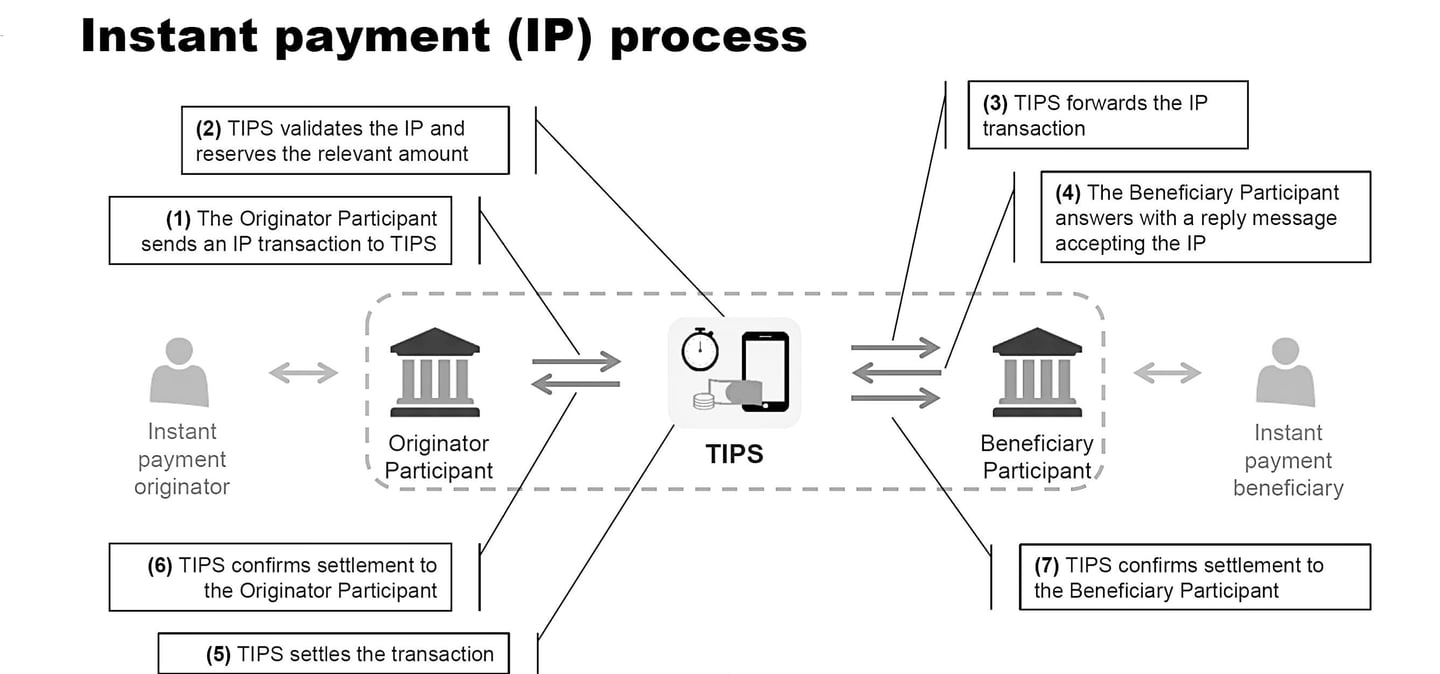
- Gün İçi Takas: Bazı anlık ödeme sistemleri her ödemeyi merkez bankası parası ile tek tek takas eder (örneğin FedNow, TIPS ve NPP); diğerleri ise katılımcı her bankanın borçlu olduğu net tutarları, çoğunlukla önceden fonlanmış bakiyelere karşı izler.
- Merkez Bankası Hesapları: Belirlenen takas döneminin sonunda net pozisyonlar, bankaların merkez bankasında tuttuğu hesaplar aracılığıyla takas edilir. Her bankanın hesabı, net pozisyonu kadar borçlandırılır veya alacaklandırılır.
- Likidite Yönetimi: Bankalar, takas yükümlülüklerini karşılamak için yeterli fona sahip olduklarından emin olmak üzere gün boyunca likidite pozisyonlarını yönetir.
Teyit ve Bildirim: İşlem gerçekleştirildikten sonra RTP sistemi her iki bankaya da bir teyit mesajı gönderir. Bankalar ardından kendi müşterilerini (gönderen ve alıcı) işlemin tamamlandığı konusunda bilgilendirir.
Kayıt Tutma ve Mutabakat: Her iki banka da muhasebe ve mutabakat amacıyla işlem kayıtlarını günceller. RTP sistemi üzerinden işlenen tüm işlemlerin kendi sistemlerine doğru şekilde yansıtılmasını sağlarlar.
Özetle, RTP sistemi, bankalar arasında gerçek zamanlı iletişimi ve işlem sürecini kolaylaştıran bir aracı olarak işlev görür. Genellikle merkez bankasındaki hesaplar üzerinden yürütülen takas ve uzlaştırma süreci, bankaların ilgili pozisyonlarının dengelenmesini sağlayarak finansal sistemin bütünlüğünü ve istikrarını korur.
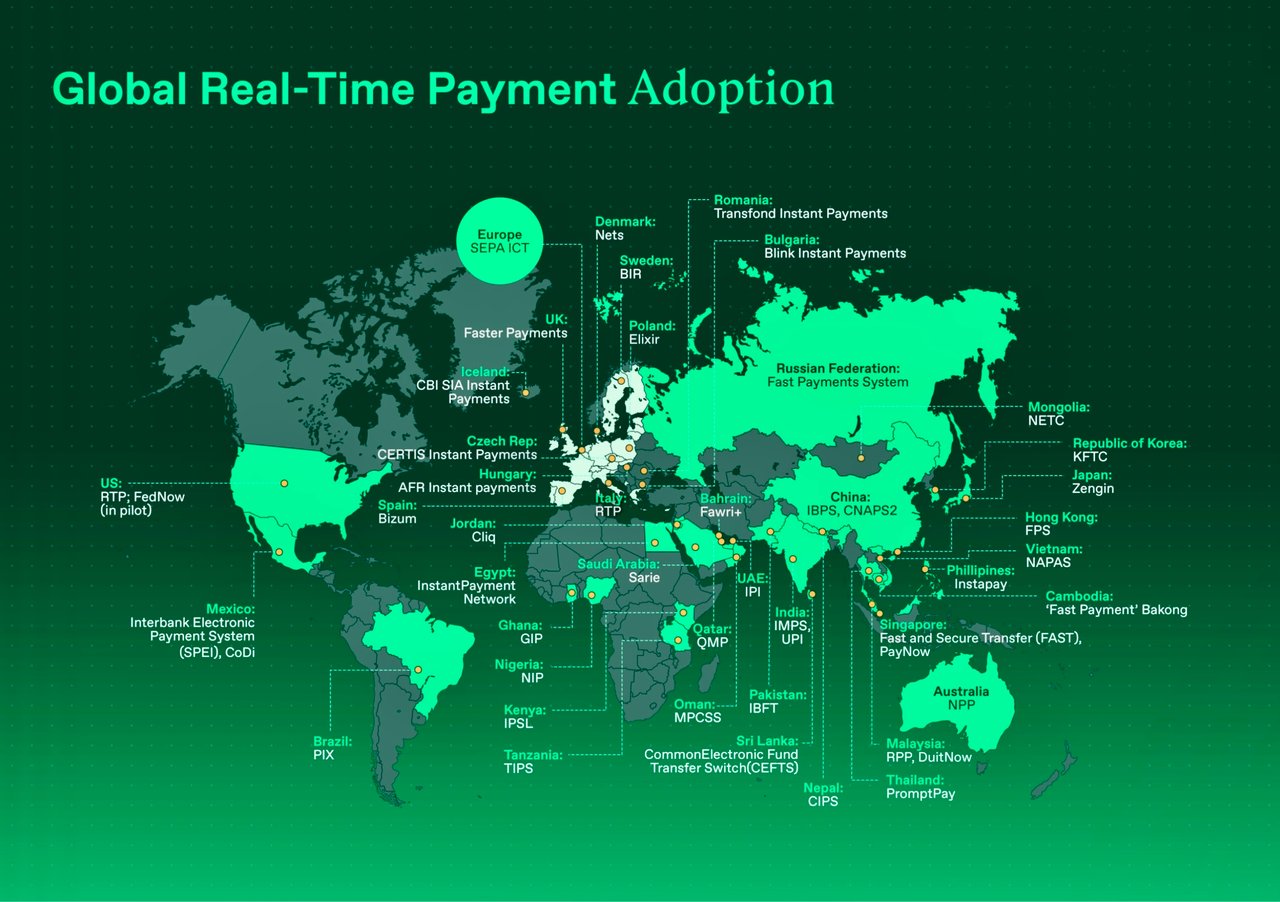
Gerçek zamanlı ödeme sistemleri bugün her bölgede onlarca ülkede faaliyet göstermektedir.
Dünya genelindeki başlıca ve tanınmış anlık ödeme sistemlerine genel bir bakış ve her birinin kısa tanımı:
Kuzey Amerika
- FedNow Hizmeti (ABD): Federal Rezerv tarafından geliştirilmiş olup Temmuz 2023'ten itibaren faaldir.
- The Clearing House'un Gerçek Zamanlı Ödemeleri (RTP) (ABD): 2017'de hayata geçirilen sistem, finansal kuruluşlara gerçek zamanlı ödeme imkânı sunmaktadır.
- Interac e-Transfer (Kanada): Bireylerin ve işletmelerin anında para göndermesine ve almasına olanak tanır.
Avrupa:
- TARGET Instant Payment Settlement (TIPS): 2018'den bu yana Eurosistem tarafından işletilen bu sistem, anlık ödemeleri merkez bankası parasıyla günün yirmi dört saati takas ve mutabakata bağlar.
- UK Faster Payments Service: 2008'de hizmete sunulan sistem, Birleşik Krallık'ta anına yakın ödemelere olanak tanır.
- SIC (İsviçre): İsviçre Ulusal Bankası'nın 1987'den beri işletilen RTGS sistemi; Ağustos 2024'ten itibaren İsviçre frangı cinsinden anlık ödemeler sunmaktadır.
- Express Elixir (Polonya) – 2012'den beri KIR tarafından işletilmekte olup 7/24 hizmet vermektedir.
- BiR (İsveç) – Bankgirot'un 2012'de hizmete sunulan gerçek zamanlı sistemi.
- Swish (İsveç) – anlık transferlere olanak tanıyan bir mobil ödeme sistemi
- Straksclearing (Danimarka) – 2014'ten Danimarka kronu cinsinden anlık ödemelerin TIPS'e taşındığı 2025'e kadar Nets tarafından işletilen anlık takas sistemi.
Asya:
- Hindistan Birleşik Ödeme Arayüzü (UPI): Bankalar arası işlemleri kolaylaştıran gerçek zamanlı bir ödeme sistemi.
- IMPS (Hindistan) – 2010’dan bu yana NPCI tarafından işletilmekte olup 7/24 erişilebilirdir.
- Çin İnternet Bankacılığı Ödeme Sistemi (IBPS): Çin Halk Bankası tarafından 2010'dan bu yana bankalar arası çevrimiçi transferler için işletilmektedir.
- FAST (Singapur) – 2014 yılında devreye alınmıştır; vekil tanımlayıcılarla ödeme için PayNow ile bağlantılıdır.
- KFTC (Güney Kore) – Korea Financial Telecommunications & Clearings Institute, ülkenin gerçek zamanlı bankalar arası transfer ağını işletmektedir.
- Zengin Sistemi (Japonya) – 1973’ten beri faaliyette olup 2018’den itibaren 7/24 hizmet vermektedir.
- Tayland'da PromptPay; Kuruluş: 2017, Ödemeler ulusal kimlik numarasına veya cep telefonu numarasına yönlendirilebilir.
Afrika:
- Güney Afrika Gerçek Zamanlı Takas Sistemi (RTC): Bankalar arası ödemelerin gerçek zamanlı işlenmesini sağlar.
- Nijerya’nın NIBSS Anlık Ödemeleri (NIP): Nijerya bankaları arasında anlık ödeme hizmetleri sunar.
- GhIPSS Instant Pay (Gana): Gana Bankalararası Ödeme ve Takas Sistemleri tarafından işletilen anlık bankalararası transferler.
Avustralya:
- New Payments Platform (NPP): 2018 yılında hizmete alınan platform, bankalar arasında anlık fon transferi olanağı sunar.
Latin Amerika:
- Brezilya'nın PIX'i: Brezilya Merkez Bankası tarafından başlatılan sistem, 7/24 anlık ödeme imkânı sunar.
- SITRAF (Brezilya) – 2002'den bu yana Núclea (eski adıyla CIP) tarafından işletilen fon transfer sistemi.
- SPEI (Meksika) – Banco de México'nun 2004 yılında kullanıma sunulan ve 7 gün 24 saat erişilebilir olan bankalar arası transfer sistemi.
- TEF (Şili) – 7/24 kullanılabilen çevrimiçi bankalar arası transferler.
- Transfiya (Kolombiya): ACH Colombia tarafından işletilen cep telefonu numarası üzerinden transferler; Banco de la República ise ulusal anlık ödeme sistemi Bre-B'yi kurmaktadır.
Orta Doğu:
- CliQ (Ürdün): JoPACC tarafından işletilen, takma ad veya cep telefonu numarası ile adreslenebilen anlık ödemeler.
- Fawri+ (Bahreyn): 2015'ten bu yana BENEFIT tarafından işletilen anlık bankalar arası transferler.
Hubcentric RTP Mimarisi
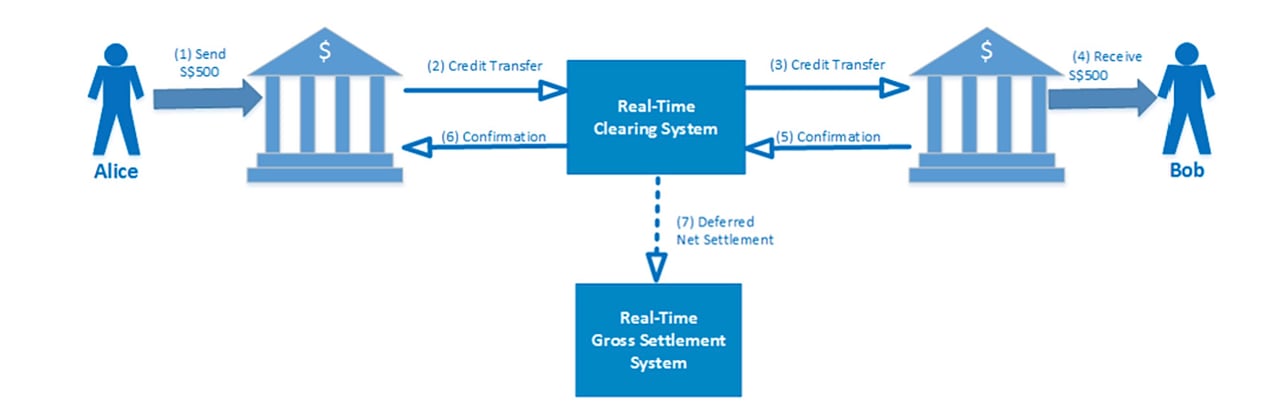
Merkez odaklı (hub-centric) model en yaygın olanıdır. Bu model, takas sürecini takas kuruluşunda toplar ve yaklaşık gerçek zamanlı bir çerçevede işler. Genellikle dört aşamalı bir sıra izler: birincisi, gönderen banka takas kuruluşuna bir ödeme talebi iletir; ikincisi, takas kuruluşu bu talebi alıcı bankaya iletir; üçüncüsü, alıcı banka takas kuruluşuna bir ödeme teyidi gönderir; dördüncüsü ise takas kuruluşu bu teyidi gönderen bankaya iletir. Takas kuruluşunun belirleyici rolü; işlemlerin doğrulanmasını, mutabakat pozisyonlarının hesaplanmasını ve bankalar arasında ödeme talimatlarının iletilmesini kapsar. Ödeme talimatı başarıyla işlendiğinde, alacaklı bankalar işlemi kaydeder ve alacaklının hesabını günceller. Benzer şekilde, borçlu bankalar da ödeme teyidinin alınmasının ardından işlemi kaydeder ve borçlunun hesabını günceller. Bu modelde mutabakat işlemleri, karşı taraf riskini azaltmak amacıyla genellikle gün içinde birden çok kez gerçekleştirilen ertelenmiş net mutabakat esasına göre yürütülür.
Bu modelin en dikkat çekici örnekleri, Singapur'un FAST ödeme ağında ve Birleşik Krallık'ın Faster Payment System'inde hayata geçirilen uygulamalardır.
RTGS Merkezli RTP Mimarisi
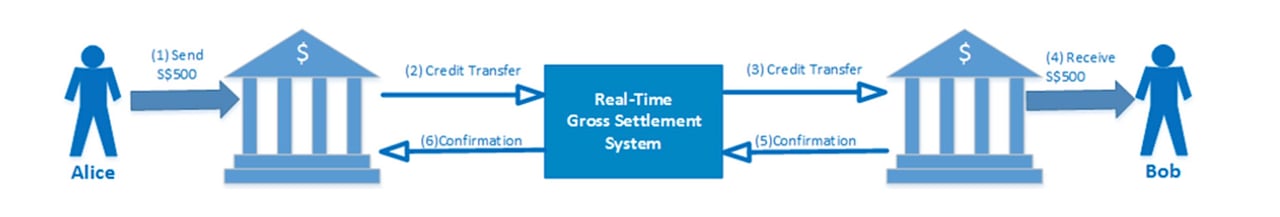
Önceki bölümde ortaya konduğu üzere, Gerçek Zamanlı Ödeme Sistemi (RTP), toptan ödeme mekanizması olan Gerçek Zamanlı Brüt Takas (RTGS) sistemiyle tezat oluşturmaktadır. İşlemleri genellikle merkez eksenli bir model aracılığıyla en az günlük olarak ertelenmiş net takas esasına göre sonuçlandıran RTP'nin aksine, RTGS çerçevesi bazı ülkelerde hem düşük hem de yüksek tutarlı işlemleri karşılayacak şekilde uyarlanmıştır. Bu uyarlama, perakende ödeme hacimlerinin düşük olmasından ya da sistemin evrimsel gelişim sürecinden kaynaklanabilir.
Bu modele dikkate değer bir örnek, hem bireysel hem de yüksek tutarlı ödemelerin yönetiminde RTGS kullanan İsviçre'nin SIC sistemidir. Benzer şekilde Japonya'nın Zengin sistemi de aynı takas altyapısı içinde hem yüksek tutarlı hem de düşük tutarlı işlemleri işler. Bu sistemde işlemler tutarlarına göre ayrılır: 100 milyon JPY ve üzerindeki işlemler RTGS üzerinden yönlendirilirken, bu eşiğin altındaki işlemler ertelenmiş net mutabakat (DNS) sistemi aracılığıyla işlenir. Bir diğer örnek, hem yüksek tutarlı hem de bireysel ödemeleri işlemek için birkaç saniyelik aralıklarla çok taraflı netleştirme gerçekleştiren Meksika'nın SPEI sistemidir.
Dağıtık RTP Mimarisi
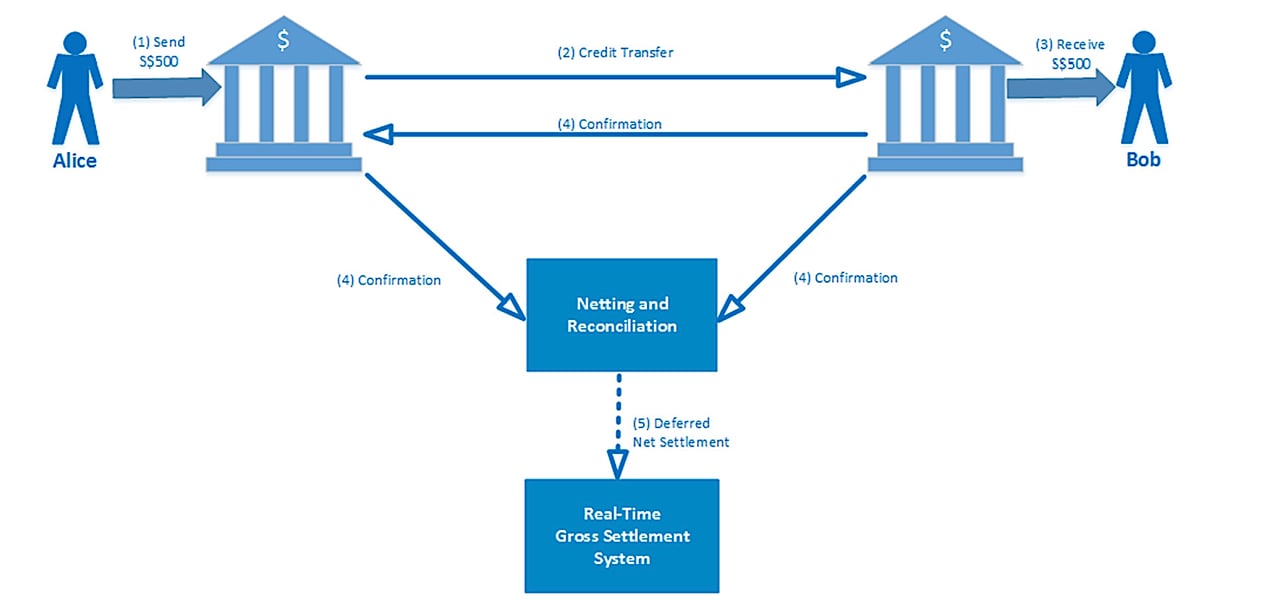
Ödeme sistemlerindeki son model, ödemelerin doğrudan ödeyenin ve alacaklının bankaları arasında ikili olarak takas edildiği dağıtık modeldir.
Avustralya'nın Yeni Ödeme Platformu (NPP) bu modele örnek teşkil eder. Ertelenmiş net uzlaştırma yerine, her NPP ödemesi, Avustralya Merkez Bankası'nın RTGS sistemiyle birlikte 7/24 çalışan Hızlı Uzlaştırma Hizmeti (FSS) aracılığıyla merkez bankası parasıyla tek tek ve anında uzlaştırılır.
Anında
SWIFT Instant
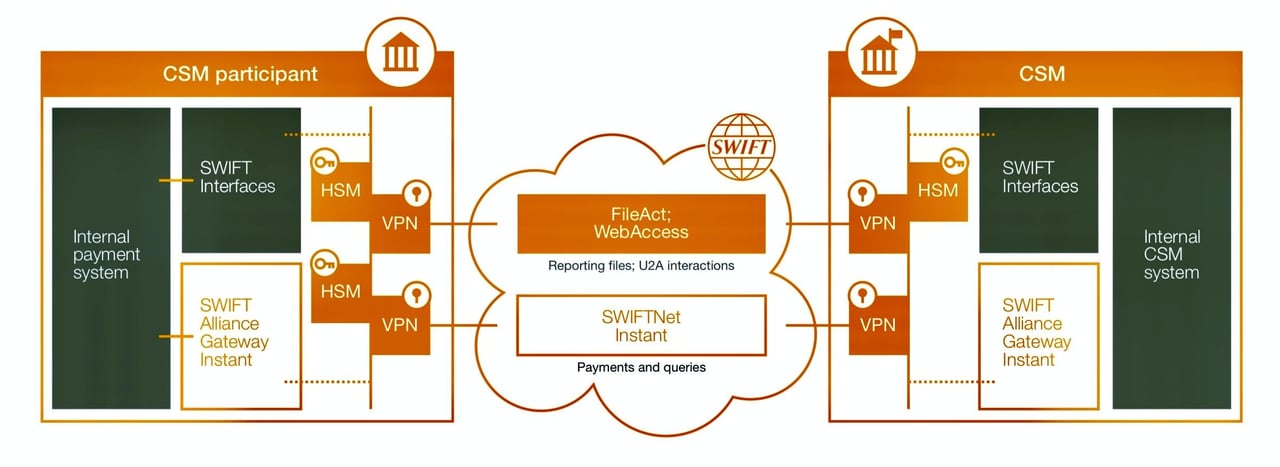
SwiftNet Instant. Düşük gecikme süreli, 7/24 erişilebilir ve Takas ve Uzlaşma Mekanizmaları (CSM) ile katılımcıları arasında anlık ödeme akışlarının güvenli biçimde değişimini destekleyen gerçek zamanlı bir mesajlaşma platformudur.
Müşteriler, VPN cihazları, kiralık hatlar ve donanım güvenlik modülleri dahil olmak üzere mevcut Swift bağlantı ve güvenlik altyapıları üzerinden SwiftNet Instant'a bağlanabilir. Bankanın BT ortamıyla entegrasyon, Alliance Gateway Instant (AGI) aracılığıyla sağlanır.
Anlık ödeme zincirindeki tüm taraflar AGI ve SwiftNet Instant mesajlaşmasını kullanabilir. Uygulamalar arasında bir bindirme (overlay) hizmetinden ödeme başlatma, sponsor bir üyeyle dolaylı üye iletişimi veya bir kurumsal müşterinin ödeme teyidi alması yer almaktadır.
SwiftNet Instant mesajlarÄą iletir; takas ve mutabakat ise ISO 20022 kullanÄąlarak yurt içi anlÄąk Ãķdeme sisteminde gerçekleÅmeye devam eder.
SEPA Anlık Para Transferi
AB'de euro cinsinden anlık havaleler, Avrupa Ödemeler Konseyi'nin Kasım 2017'de başlattığı SEPA Anlık Havale Şemasına (SCT Inst) tabidir. Hizmet haftanın 7 günü, günde 24 saat sunulur ve alıcının ödeme hizmeti sağlayıcısı (PSP), fonların alıcının kullanımına sunulup sunulmadığını on saniye içinde teyit etmek zorundadır. Şema artık azami bir tutar belirlememektedir. Anlık Ödemeler Yönetmeliği (AB) 2024/886 uyarınca, euro bölgesindeki PSP'ler Ocak 2025'ten itibaren anlık ödemeleri almaya, Ekim 2025'ten itibaren ise göndermeye hazır olmak zorundadır; bu hizmetler standart havalelerden daha yüksek bir bedelle sunulamaz ve Alıcı Doğrulama (Verification of Payee) uygulanır.
Muhabir bankacılık sistemi üzerinden fon transferinin nasıl yapılacağı hakkında daha fazla bilgi almak isterseniz, lütfen Muhabir Bankacılık Başkanımız M. Amri Elarisse ile iletişime geçin
RTP ile ACH Arasındaki Farklar
Bir Anlık Ödeme (RTP) sistemi ile bir Otomatik Takas Odası (ACH) sistemi arasındaki temel farklar; işlem hızı, işlemlerin takası ve kullanım alanlarında ortaya çıkmaktadır. Başlıca ayrımlar şunlardır:
1. İşlem Hızı:
RTP Sistemi:
- Hız:İşlemler neredeyse anında, genellikle saniyeler içinde işlenir ve takas edilir.
- Erişilebilirlik: Haftanın 7 günü, yılın 365 günü, 24 saat çalışarak işlemlerin kesintisiz biçimde yürütülmesine imkân tanır.
ACH Sistemi:
- Hız: İşlemler toplu olarak (batch) gerçekleştirilir ve takas süresi birkaç saatten birkaç güne kadar değişebilir.
- Erişilebilirlik: Bankacılık saatleri içinde ve iş günlerinde belirli işlem pencerelerinde çalışır.
2. İşlem Uzlaşması:
RTP Sistemi:
- Takas ve mutabakat: İşlemler gerçek zamanlı olarak sonuçlandırılır; yani işlem tamamlandığında fonlar alıcının kullanımına derhal hazır olur.
- Kesinlik: İşlemler tamamlandıktan sonra geri alınamaz.
ACH Sistemi:
- Uzlaşma: Toplu işleme kullanır; işlemler genellikle gün içinde birden fazla toplu işlem halinde (aynı gün ACH) veya ertesi gün uzlaştırılır.
- Kesinlik: İşlemler, işlem süreci devam ederken geri alınabilir veya iptal edilebilir.
3. Kullanım Alanları:
RTP Sistemi:
- Kullanım: Kişiden kişiye (P2P) ödemeler, fatura ödemeleri ve anında teyit gerektiren işletmeler arası (B2B) işlemler gibi acil ödemeler için idealdir.
- Örnekler: ABD'de RTP ve FedNow, Birleşik Krallık'ta Faster Payments, avro bölgesinde SCT Inst ve Brezilya'da Pix.
ACH Sistemi:
- Kullanım: Maaş ödemeleri, düzenli fatura ödemeleri, doğrudan para yatırma işlemleri ve tedarikçi ödemeleri gibi acil olmayan işlemler için uygundur.
- Örnekler: Doğrudan maaş yatırımı, fatura ödemeleri, konut kredisi ödemeleri ve düzenli abonelik hizmetleri.
4. Maliyet:
Anlık Ödeme (RTP) Sistemi: Ücretler sisteme göre değişir; bazıları toplu ödemelerden daha yüksek ücret alırken, bireyler için Pix ve AB kuralları kapsamındaki SCT Inst gibi diğerleri standart transferlerden daha pahalı değildir.
ACH Sistemi: Toplu işleme ve gecikmeli takas nedeniyle genellikle daha düşük ücretler.
5. Güvenlik ve Uyum:
RTP Sistemi:
- Güvenlik: Gerçek zamanlı işlemleri korumak için gelişmiş şifreleme ve güvenlik önlemlerinden yararlanır.
- Uyum: İşlemlerin anlık niteliği nedeniyle sıkı düzenleyici standartlara uyulması zorunludur.
ACH Sistemi:
- Güvenlik: Güçlü güvenlik protokolleri de kullanılmaktadır; ancak odak noktası toplu olarak işlenen işlemlerin korunmasıdır.
- Uyum: ABD'de Nacha (eski adıyla National Automated Clearing House Association) gibi kuruluşlar tarafından belirlenen düzenlemelere uyar; işleme ve mutabakat süreçlerinin güvenli bir şekilde yürütülmesini sağlar.




Sonraki adım
Tanıştırma talep edin
Kim olduğunuzu ve aklınızdaki konuyu birkaç satırla bize anlatın. Talebiniz doğrudan Bankaya iletilir ve gizlilik içinde ele alınır.
Görüşmeyi mi tercih ediyorsunuz? 30 dakikalık bir Video Konferans planlayın.