
Çekler
Bankamız veya herhangi bir başka banka tarafından gerçekleştirilen çek işlemleri, geleneksel bankacılık uygulamalarına dayanan ve birden fazla aşamadan oluşan yapılandırılmış bir süreci izler:
- Çek Keşidesi: Hesap sahibi (keşideci) bir çek düzenler ve temel bilgileri belirtir: alıcının (lehtar) adı, tam parasal tutar (hem rakamla hem yazıyla), düzenleme tarihi ve keşidecinin doğrulanmış imzası.
- Çekin İbrazı: Lehtar, çeki banka hesabına yatırır. Tahsil bankası olarak bilinen bu banka, çeki ya şubede fiziken teslim alma yoluyla ya da mevcutsa elektronik kanallar aracılığıyla kabul edebilir.
- Doğrulama ve Ciro: Tahsil eden banka, çekin geçerliliğini inceler ve belgeyi aldığını ve ön aşamadaki gerçekliğini doğruladığını teyit etmek üzere çeki imzalar veya kaşeler.
- Takas Süreci: Çek, merkezi bir takas sistemine veya doğrudan muhatap bankaya (keşidecinin hesabının bulunduğu banka) gönderilir. Takas sisteminde bankalar, birbirleri üzerine keşide edilen çekleri ve diğer araçları toplulaştırır ve mutabakata bağlar; bu da işlemlerin hesaplaşmasını (settlement) kolaylaştırır.
- Fon Transferi: Muhatap banka, çeki aldıktan sonra keşidecinin hesap bakiyesine ve imzanın gerçekliğine odaklanarak çeki ayrıca doğrular. Çek geçerliyse ve hesapta yeterli bakiye varsa, muhatap banka çek tutarını keşidecinin hesabına borç kaydeder.
- Mutabakat: Takası tamamlanan tutar, tahsilatı yapan bankanın hesabına alacak kaydedilir. Bu banka da tutarı lehtarın hesabına alacak kaydederek işlem döngüsünü tamamlar.
- Çekin İadesi: Çekin ödenmemesi (yetersiz bakiye, imza uyuşmazlığı vb. nedenlerle) halinde, çek belirli bir gerekçe koduyla tahsil eden bankaya iade edilir. Tahsil eden banka daha sonra lehtarı başarısız işlem hakkında bilgilendirir.
Bu işlem sırası, bankaların çekleri işleme koyarken izlediği yöntemli ve hassas süreci ortaya koyar; mali güvenliği ve bankacılık mevzuatına uyumu güvence altına alır.
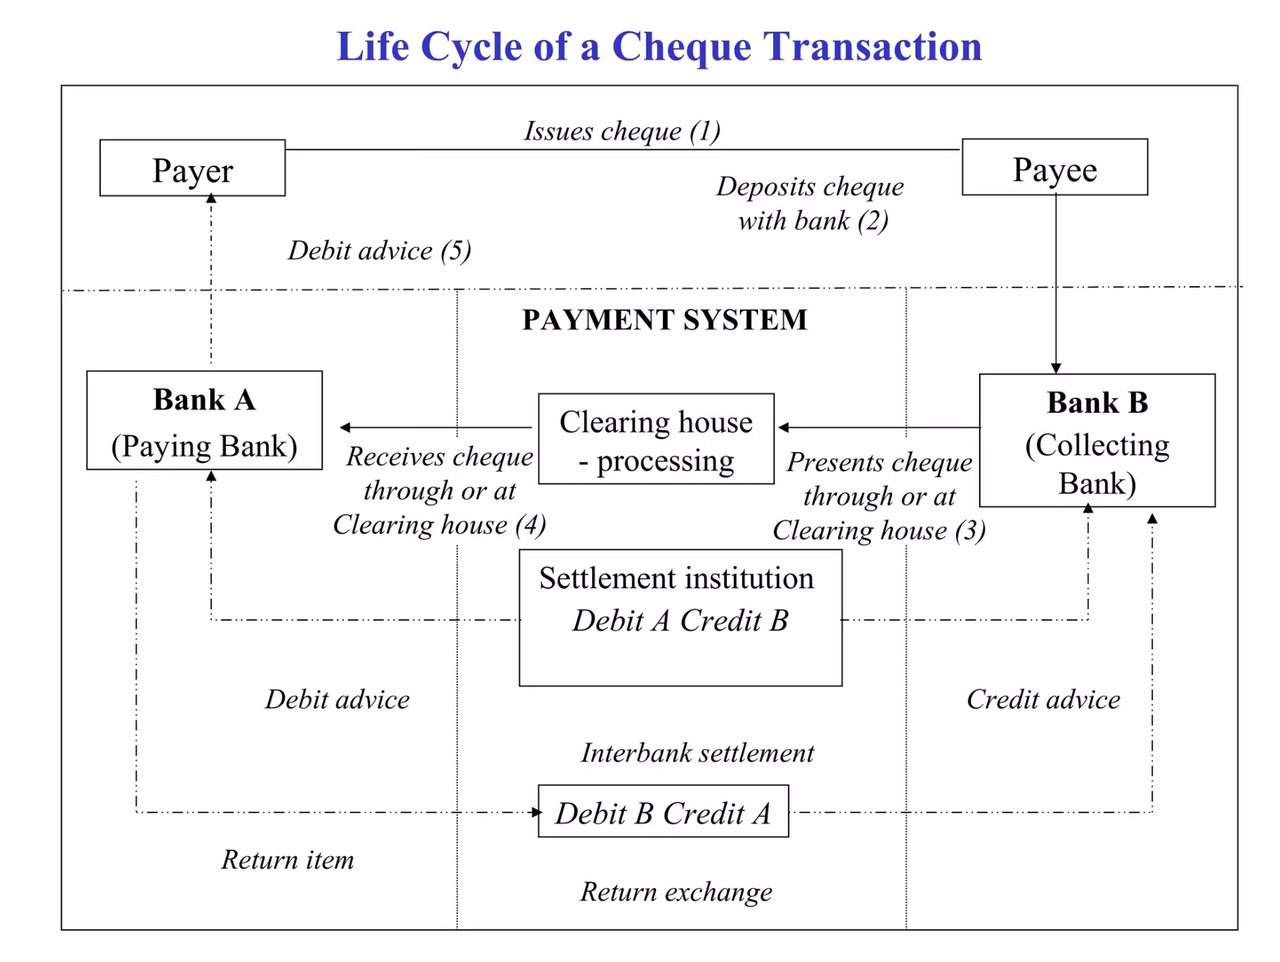
Bir banka çeki nakde çevirdiğinde,
süreç; çekin gerçekliğini doğrulamak, ödeyenin hesabında yeterli fon bulunduğundan emin olmak ve işlemi finansal kuruluşlar arasında takas etmek üzere tasarlanmış bir dizi adımdan oluşur. Prosedürün zarif karmaşıklığı içindeki dökümü şöyledir:
1. Çek Tevdii ve Başlatılması
Bir çek ibraz edildiğinde (banka gişesinde, ATM aracılığıyla veya mobil çek yatırma yoluyla), alıcının bankası (“lehdarın bankası”) çeki işleme almaya başlar. Çek üzerindeki temel bilgiler (keşidecinin hesap numarası, tutar, tarih ve imzalar gibi) öncelikle eksiksizlik ve gerçeklik açısından doğrulanır.
2. Kodlama ve Takas
Alacaklı banka, çekin bilgilerini elektronik biçime dönüştürür. Çekin alt kısmında yer alan MICR (Manyetik Mürekkeple Karakter Tanıma) kodu gibi temel veriler, dijital işlemeyi kolaylaştırır.
Çek daha sonra, alacaklı bankası (alıcının bankası) ile borçlu bankası (çeki düzenleyenin bankası) arasında köprü görevi gören bir takas sistemine girer. Bu takas işlemi şu yollarla gerçekleşebilir:
- Görüntü takası: Çekler giderek artan ölçüde dijital görüntü olarak takasa alınmaktadır; örneğin Pay.UK tarafından işletilen Birleşik Krallık Görüntü Takas Sistemi (UK Image Clearing System) veya ABD Check 21 Yasası kapsamındaki görüntü değişimi.
- Muhabir Bankalar: Bankalar arasında doğrudan ilişki bulunmadığında uluslararası işlemlerde kullanılır.
- Merkez Bankası Takası: Bankalar arasında ortaya çıkan net pozisyonlar, örneğin Bank of England nezdinde veya Federal Reserve aracılığıyla, merkez bankası parasıyla takas edilir.
3. Mutabakat ve Doğrulama
Bu aşamada, ödeme yapanın bankası (“muhatap banka”) çek ayrıntılarını takas sistemi aracılığıyla alır. Şunları doğrular:
- Yeterli Bakiye: Keşidecinin hesabında çekin karşılanabilmesi için yeterli bakiye bulunmalıdır.
- Geçerlilik: Çekin imzası ve diğer ayrıntıları sahtecilik veya dolandırıcılık açısından incelenir.
- Ödeme Durdurma Talimatları: Ödemeyi yapan banka, çek üzerinde bir ödeme durdurma talebinin bulunup bulunmadığını kontrol eder.
Tüm kontroller başarıyla tamamlanırsa, ödemeyi yapacak banka ödemeyi onaylar.
4. Fon Transferi ve Mutabakat
- Ödeme yapanın hesabı çek tutarı kadar borçlandırılır.
- Lehdar banka fonları elektronik ortamda alır ve lehdarın hesabına alacak kaydeder.
Takas ve mutabakat dijital yollarla gerçekleştiğinden, fiziki çek bu aşamada önemini yitirir.
5. Çek Takas Süresi
- Yerel Çekler: Genellikle 1–2 iş günü içinde takas işlemi tamamlanır.
- Eyalet Dışı veya Yabancı Çekler: Doğrulama ve takas için aracı veya muhabir bankaların devreye girmesi nedeniyle birkaç günden birkaç haftaya kadar sürebilir.
6. İade Edilen veya Karşılıksız Çıkan Çekler
Ödeme yapanın hesabında yeterli bakiye bulunmuyorsa veya çek geçersiz olarak işaretlenmişse (örneğin tahrif edilmiş ya da sahte), çek karşılıksız çıkar. Alacaklı banka işlemi geri alır, alacaklının hesabını borçlandırır ve olası bir ücret uygulayabilir.
Yabancı Çeklere İlişkin Temel Hususlar
Yabancı çekler aynı ilkeleri izler ancak ilave katmanlar içerir:
- Para Birimi Dönüşümü: Çekin para birimi, alıcının yurt içi para birimine çevrilir.
- Muhabir Bankacılık: Çek, uluslararası ağlar üzerinden, çoğunlukla SWIFT mesajlaşması aracılığıyla yönlendirilir.
- Uzatılmış Takas Süresi: Yabancı çeklerin doğrulanması, yetki alanları ve düzenlemeler arasındaki farklar nedeniyle daha uzun süre gerektirir.
Dolayısıyla çek tahsili, finansal takas ve ödemenin güvenli ve doğru biçimde gerçekleşmesini sağlamak üzere birlikte işleyen güven, doğrulama ve bankalar arası takas sistemlerine dayanır. Süreç giderek dijitalleşse de temeli, kimlik doğrulama ve hesap verebilirlik ilkelerine derinden bağlı kalmaya devam etmektedir.


Sonraki adım
Tanıştırma talep edin
Kim olduğunuzu ve aklınızdaki konuyu birkaç satırla bize anlatın. Talebiniz doğrudan Bankaya iletilir ve gizlilik içinde ele alınır.
Görüşmeyi mi tercih ediyorsunuz? 30 dakikalık bir Video Konferans planlayın.