
Bankacılık Hizmetleri
Ödemeler ve Transferler
Bankalar arasında parayı taşıyan mutabakat sistemleri, ödeme ağları ve mesajlar.
Transfer Limitleri
1. RTGS (T2 / Fedwire / CHAPS)
Amaç: Yüksek tutarlı, zamana duyarlı ödemeler
Takas: Merkez bankası parası, gerçek zamanlı, kesin
- Azami tutar: Üst sınır yoktur (teorik olarak ∞)
- Asgari tutar: Çoğunlukla ≥ 100.000 EUR (sistemsel değil, politika gereği)
- Tipik kullanım: Bankalararası, birleşme ve devralmalar, hazine, teminat
- Temerrüt riski: Sıfıra yakın
T2'de üst sınır yoktur. Tek kısıtlar, takas hesabındaki likidite ve bankanın kredi politikasıdır.
2. TIPS (TARGET Instant Payment Settlement)
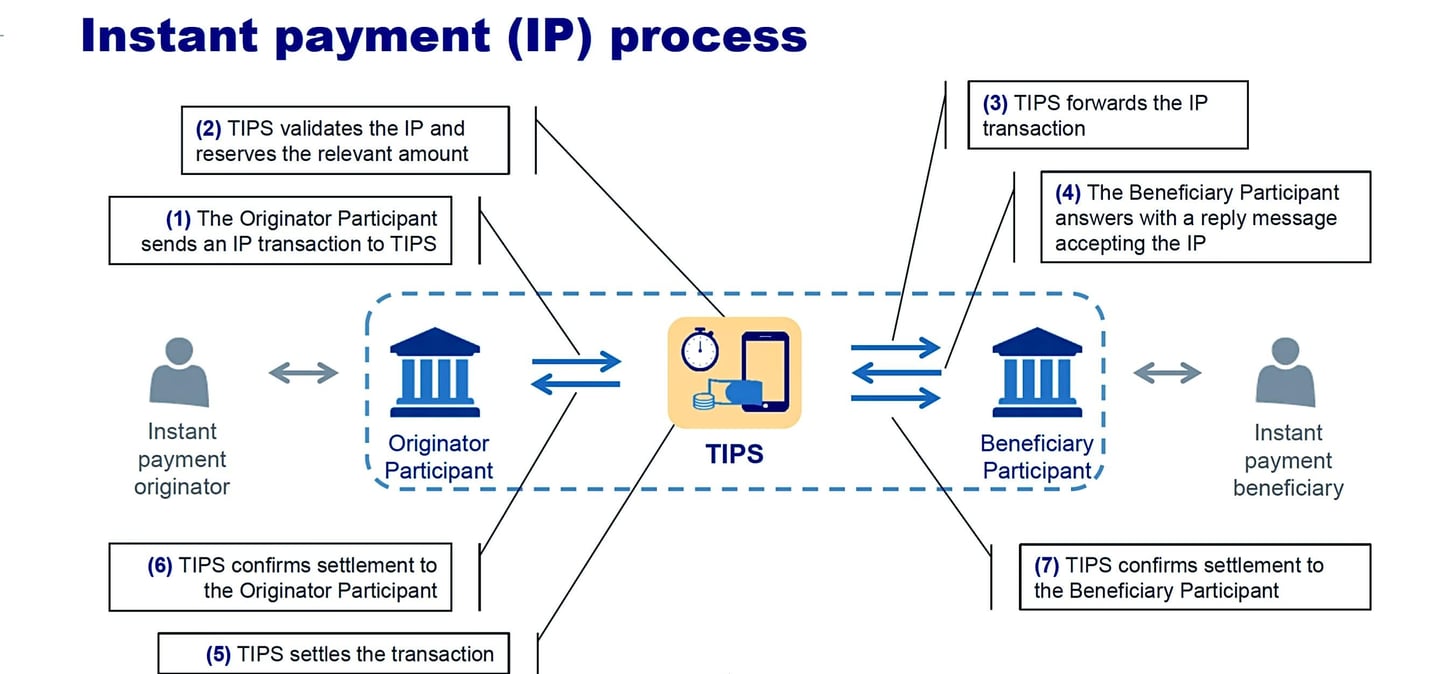
Amaç: Avrupa genelinde anlık perakende ödemeler
Takas ve mutabakat: Merkez bankası parası, 7/24
- Azami tutar: Ekim 2025 itibarıyla program genelinde üst sınır bulunmamaktadır
- Asgari tutar: EUR 0,01
- Hız: <10 saniye
- Temerrüt riski: Düşük (likiditeye bağlı)
Ekim 2025'e kadar SCT Inst şeması ödemeleri 100.000 EUR ile sınırlandırmıştır; bu üst sınır kaldırılmış olup bankalar kendi limitlerini belirlemektedir.
3. SWIFT (ISO 20022 pacs.008, sınır ötesi)
Amaç: Küresel muhabir bankacılık
Uzlaşma: Ticari banka parası
- Azami tutar: (Teorik) sistem limiti yoktur
- Banka limitleri: her banka tarafından ayrı ayrı belirlenir
- Hız: Aynı gün ile birkaç gün arası
- Başarısızlık riski: Orta (muhabirler, uyum)
SWIFT yalnızca mesajlaşma altyapısıdır, mutabakat sistemi değildir. Limitler tamamen bankanın risk iştahına ve ilgili koridora bağlıdır.
4. SEPA Kredi Transferi (SCT)
Amaç: Perakende ve kurumsal EUR ödemeleri
Mutabakat: Ertelenmiş net mutabakat
- Azami tutar: Program kapsamında bir üst sınır yoktur
- Banka limitleri: her banka tarafından ayrı ayrı belirlenir
- Hız: Aynı gün / bir sonraki iş günü
- Başarısızlık riski: Düşük
SCT teknik olarak çok yüksek tutarlara izin verir. Bankalar, AML gerekçeleriyle çoğu zaman esnek üst sınırlar uygular.
5. SEPA Anlık Para Transferi (SCT Inst / SEPA Instant)
Amaç: Anlık EUR perakende ödemeleri
Takas ve uzlaşma: TIPS veya eşdeğer CSM
- Azami tutar | Ekim 2025'ten itibaren program düzeyinde sınır yoktur
- Asgari tutar | EUR 0,01
- Hız | ≤10 saniye
- Başarısızlık riski | Düşük
EPC, 2025 kural kitabıyla birlikte şema üst limitini kaldırmıştır; birçok banka hâlâ daha düşük dahili limitler uygulamaktadır.
6. RTP (ABD – The Clearing House Real-Time Payments)
Amaç: ABD anlık ödemeleri
Takas ve mutabakat: Önceden fonlanmış hesaplar
- Azami tutar | 10.000.000 USD (Şubat 2025'ten itibaren)
- Asgari tutar | 0,01 USD
- Hız | Saniyeler
- Başarısızlık riski | Düşük
Ağ limiti TCH tarafından belirlenmektedir. FedNow, Kasım 2025'te ağ limitini 10 milyon USD'ye yükseltmiştir; bankalar daha düşük limitler belirleyebilir.
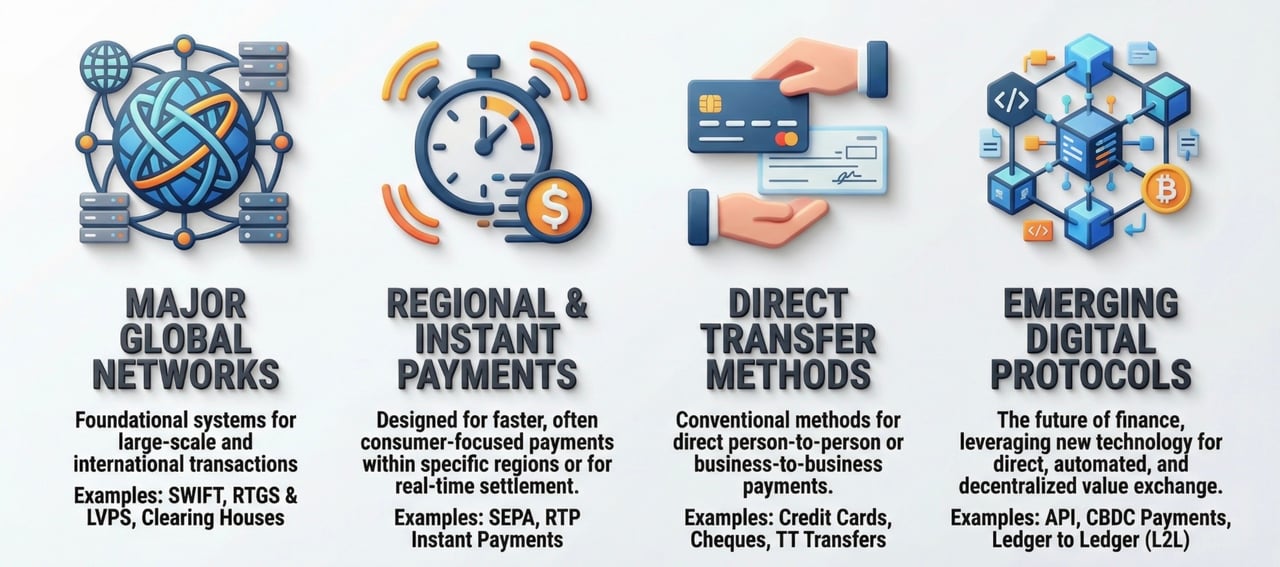
Hesaplarınıza döviz transferlerini aşağıdaki yollarla alabilirsiniz:
SEPA-SCT, T2 (eski adıyla TARGET2), TIPS, Fedwire, CHIPS, KTT (muhabir bankalar üzerinden fon transferi ve pacs.009) ve birçok Anlık Ödeme Sistemi
grup şirketimiz IFC ve muhabir hesaplarımız aracılığıyla ertelenmiş mutabakat sistemleri
T2S, Clearstream, Euroclear, DTC aracılığıyla menkul kıymetler
RTGS, ACH/SEPA üzerinden gerçekleştirilen mutabakatlar ve
SWIFT pacs.008/pacs.009, Swiftnet Instant, SWIFT gpi UETR, FX4Cash
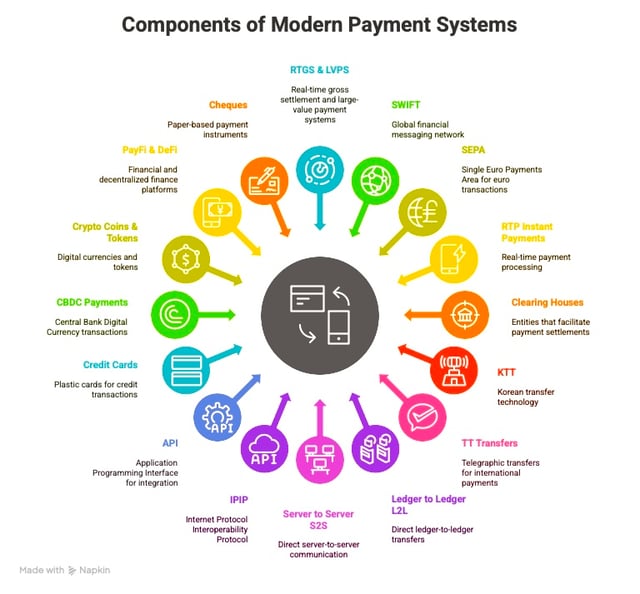
Hesaplarınıza Yapılan Diğer Transfer Türleri

Bankalar Fonları Nasıl Transfer Eder?
- Muhabir Bankacılık Transferlerinin tamamını görmek için lütfen buraya tıklayın.
- Anlık Ödeme Sistemlerinin tam görünümü için lütfen buraya tıklayın.
- RTGS Sisteminin tam görünümü için lütfen buraya tıklayın.
Takas Süreci
Takas süreci, finansal işlemlerin uzlaştırılmasında kritik bir adımdır; işleme taraf olanların korunmasını ve işlemin sorunsuz ilerlemesini sağlar. Takas süreci aşağıdaki adımlardan oluşur:
İşlem bilgilerinin değişimi:
- Gönderen ve alıcı bankalar, tutar, hesap numaraları ve diğer ilgili bilgiler gibi işlem ayrıntılarını birbirleriyle paylaşır.
- İşlemlerin netleştirilmesi: Amerika Birleşik Devletleri'ndeki Otomatik Takas Merkezi (ACH) gibi takas kuruluşları, bankalar arasında aracı olarak hareket ederek süreci kolaylaştırır. Bir bankanın diğerine borçlu olduğu net tutarı hesaplayarak belirli bir günde el değiştiren tutarları asgariye indirirler.
- Doğrulama: Takas kuruluşu talimatları doğrular ve işlem ayrıntılarını kaydeder
- İstisna yönetimi: Reddedilen veya itiraz konusu olan kalemler, sistemin kurallarına uygun olarak iade edilir veya incelenir
Takas Süreci
Mutabakat (takas sonrası uzlaştırma) süreci, takas sürecinden sonra gerçekleşir ve bankalar arasında fonların fiilen aktarılmasını kapsar. Mutabakat sürecinin başlıca adımları şunlardır:
- Kayıtların mutabakatı: Bankalar, bir bankanın diğerine borçlu olduğu net tutarı belirlemek üzere kayıtlarını mutabık hale getirir
- Fon transferi: Bankalar, ödenmemiş bakiyeleri kapatmak amacıyla merkez bankalarında veya diğer finansal kuruluşlarda tutulan hesaplar arasında fon transferi yapar
- Takas teyidi: Takas bankası, bir işlem tamamlandığında ve fonlar kullanılabilir hale geldiğinde üye iş yerine takas teyidi sunar
Ödeme Ağı ve Aracı Kurumlar
Ödeme ağları ve aracılar, takas ve uzlaştırma süreçlerinin kolaylaştırılmasında hayati bir rol oynar. Ödeme ağları ve aracılara ilişkin bazı örnekler şunlardır:
- Takas kuruluşları: Amerika Birleşik Devletleri'ndeki ACH gibi, bankalar arasında aracı olarak görev yaparak takas sürecini kolaylaştıran bağımsız kuruluşlar
- Merkez bankası sistemleri (RTGS): Bankalar arasındaki ödemeleri, merkez bankası parasıyla ve kesinlik kazanacak şekilde tek tek uzlaştırır
- Aracı bankalar: Bu bankalar, uluslararası havalelerin gerçekleştirilmesini kolaylaştırmak amacıyla, çoğunlukla farklı ülkelerde bulunan ihraççı banka ile alıcı banka arasında aracılık eder
Özetle, takas ve uzlaşma süreçleri; işlem bilgilerinin değişimini, fonların doğrulanmasını, kayıtların mutabakatını ve bankalar arasında fonların fiilen transferini kapsar. Ödeme ağları ile takas kuruluşları, aracı bankalar veya merkez bankaları gibi aracılar bu süreçlerin yürütülmesinde önemli rol oynar.
Takas ve mutabakat süreçleri, finansal düzenleyici kurumların gözetimine tabidir. Düzenleyici kurumlar, bu süreçlerin güvenli, sağlam ve verimli olmasını sağlamada önemli bir rol oynar.
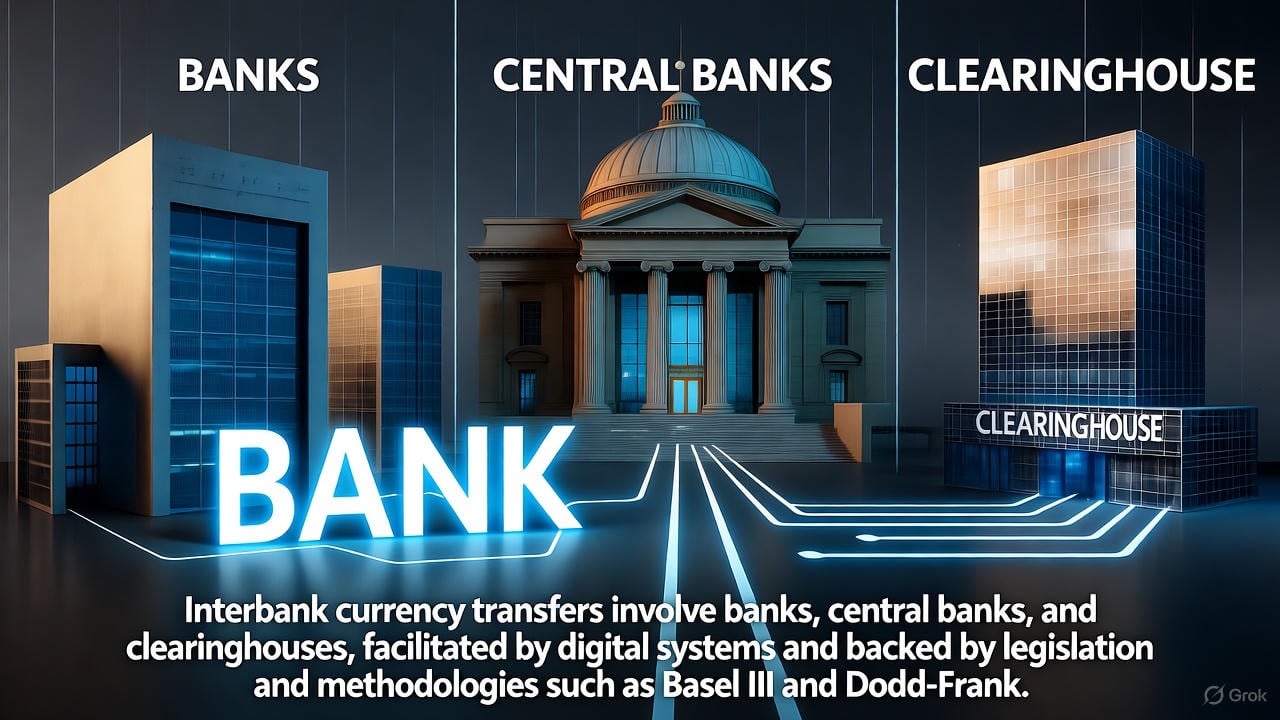
Bankalar Arası Döviz Transferleri
Bankalar parayı esas olarak kredi verme süreci aracılığıyla yaratır; bu süreçte verilen kredi (örneğin krediler veya konut kredileri) finansal sistemde yeni mevduata dönüşür. Bu durum, fiziki nakit rezervi gerektirmediği, muhasebe kayıtlarına ve bankacılık sistemine duyulan güvene dayandığı için sıklıkla “yoktan para yaratma” olarak tanımlanır. Bankalar arası ödemeler veya mutabakatlar gibi yollarla bankalar arasında para transferi yapıldığında, bu transferlerin kabul edilmesi yalnızca teminatın niteliğine veya gönderen bankanın “iyi adına” değil; güven, düzenleyici çerçeveler ve yerleşik sistemlerin bir bileşimine dayanır. Bu sürecin nasıl işlediğine ilişkin ayrıntılı açıklama aşağıdadır:
1. Bankalar Arası Güven ve İtibar
- Bankanın İtibarı ve Kredi Değerliliği: Bir bankanın "iyi adı" rol oynasa da, mesele gündelik anlamda yalnızca itibardan ibaret değildir. Bankalar, kredi değerliliklerinin düzenleyici kurumlar, merkez bankaları ve karşı taraflarca izlendiği yüksek düzeyde düzenlenmiş bir ortamda faaliyet gösterir. Bir bankanın bankalararası işlemlere katılma yeteneği, sermaye oranları, stres testleri ve Basel III gibi düzenlemelere uyum yoluyla değerlendirilen algılanan istikrarına bağlıdır.
- Risk Değerlendirmesi: Alıcı bankalar, diğer bankalardan gelen transferleri kabul etmenin riskini değerlendirir. Bu risk çoğunlukla standartlaştırılmış protokoller ve güvenilir aracıların (merkez bankaları veya takas kuruluşları gibi) devreye girmesiyle azaltılır. Teminatı zayıf veya bilançosu riskli olan bir banka, daha sıkı denetimle, daha yüksek maliyetlerle (örneğin bankalar arası borç vermede daha yüksek faiz oranları) karşılaşabilir veya belirli işlemlerin dışında bırakılabilir.
2. Merkez Bankası Rezervleri ve Mutabakat Sistemleri
- Merkez Bankası Rezervleri: Bankalar arası transferlerde, özellikle yüksek tutarlı işlemlerde, mutabakat genellikle bankaların merkez bankası nezdindeki hesapları üzerinden sağlanır (örneğin ABD'de Federal Rezerv nezdindeki, euro bölgesinde ise Eurosistem'in T2 sistemindeki hesaplar). Bu rezervler parasal tabanın bir parçasıdır ve doğrudan merkez bankasının yükümlülükleri olmaları nedeniyle paranın en güvenli biçimidir. A Bankası, B Bankasına para transfer ettiğinde, mutabakat çoğunlukla merkez bankasındaki ilgili hesaplar arasında rezerv aktarımı yoluyla sağlanır. Merkez bankası rezervleri risksiz olduğundan ve genel kabul gördüğünden, bu yöntem alıcı bankanın transferi kabul etmesini güvence altına alır.
- Gerçek Zamanlı Brüt Takas (RTGS): Birçok ülke, yüksek tutarlı bankalar arası transferler için RTGS sistemleri kullanmaktadır (örneğin ABD'de Fedwire, avro bölgesinde T2). Bu sistemler her ödemeyi anında, kesin ve geri alınamaz biçimde takas eder; ancak bu, yalnızca gönderen bankanın fonu veya teminatlandırılmış gün içi kredisi bulunması halinde mümkündür. Takas gerçekleştikten sonra, gönderen bankanın sonraki durumu ne olursa olsun ödeme başarısız olamaz.
3. Takas Kuruluşları ve Netleştirme
- Takas Kuruluşları: Merkez bankası rezervleri üzerinden doğrudan takas edilmeyen işlemler (ör. daha küçük ödemeler veya toplu işlemler) için, ABD'deki CHIPS (Clearing House Interbank Payments System) veya avro bölgesindeki EURO1 gibi takas kuruluşları süreci kolaylaştırır; SWIFT mesajları iletir ancak takas veya nihai ödeme (settlement) işlemi yapmaz. Takas kuruluşları bankalar arasındaki yükümlülükleri netleştirerek transfer edilmesi gereken fiili rezerv tutarını azaltır. Ayrıca yalnızca kredibilitesi yüksek bankaların katılımını sağlamak için sıkı üyelik kriterleri uygularlar.
- Teminat Gereklilikleri: Bazı durumlarda takas kuruluşları, riski azaltmak amacıyla bankalardan teminat yatırmalarını talep eder. Bir bankanın teminatı yetersizse, takas sürecinin dışında bırakılabilir veya alıcı bankalar açısından riski sınırlandırmak üzere ödemeleri önceden finanse etmesi istenebilir.
4. Teminat ve Bankalararası Borç Verme
- Bankalararası Borç Verme Piyasaları: Bankalar birbirlerine borç verdiğinde (örneğin gecelik piyasada veya repo anlaşmaları yoluyla), teminat çoğu zaman kritik bir rol oynar. Devlet tahvilleri gibi yüksek kaliteli teminatlar, karşı taraf riskini azalttığı için tercih edilir. Bir bankanın teminatı zayıfsa, daha yüksek borçlanma maliyetiyle karşılaşabilir veya hiç borçlanamayabilir. Ancak standart ödeme transferlerinde (kredi niteliğinde olmayanlarda) takas ve mutabakat merkez bankası rezervleri veya takas sistemleri üzerinden gerçekleştiğinden teminatın önemi daha azdır.
- Merkez Bankası Güvenceleri: Bir bankanın teminatı yetersiz olduğunda veya kredi itibarı sorgulandığında, merkez bankaları çoğu zaman son kredi mercii olarak devreye girer. Örneğin iskonto penceresi (discount window) kredisi yoluyla, zorlanan bir banka teminat göstererek merkez bankasından rezerv borçlanabilir ve böylece diğer bankalara karşı yükümlülüklerini yerine getirebilir.
5. Düzenleyici Denetim ve Sermaye Gereklilikleri
- Düzenleyici Çerçeveler: Bankalar, asgari sermaye ve likidite düzeylerini tutmalarını zorunlu kılan sıkı düzenlemelere (örneğin Basel III kapsamında) tabidir. Bu düzenlemeler, bankaların olası zararları karşılamaya yetecek kaynaklara sahip olmasını sağlayarak, bankanın yükümlülüklerinin (transferler dâhil) yerine getirilmeme riskini azaltır. Bir bankanın teminatı veya mali durumu önemli ölçüde bozulursa, düzenleyici otoriteler müdahale ederek bankanın bankalararası piyasalardaki faaliyet kabiliyetini sınırlandırabilir.
- Sistemik Güven: Bankacılık sistemi güven üzerine kuruludur; ancak bu güven yalnızca gönderen bankanın itibarına değil, aynı zamanda hukuki ve düzenleyici çerçevelere dayanır. Merkez bankaları ve düzenleyici kurumlar, bankaların asgari standartları karşılamasını sağlar; mevduat sigortası sistemleri (örneğin ABD'de FDIC) ise banka iflaslarının sistem üzerindeki etkisi riskini daha da azaltır.
6. Teminat veya Karşılık Yetersiz Olduğunda Ne Olur?
- Sınırlı Kabul: Bir bankanın teminatı zayıfsa veya mali sağlığı şüpheliyse, diğer bankalar belirli işlemlere (ör. teminatsız borç verme) girmeyi reddedebilir veya daha yüksek kaliteli teminat talep edebilir. Aşırı durumlarda bir banka bankalararası piyasalardan tamamen dışlanabilir; nitekim 2008 mali krizinde Lehman Brothers gibi kuruluşlarda bu durum yaşanmıştır.
- Merkez Bankası Müdahalesi: Merkez bankaları, sistemin istikrarını korumak üzere likidite sağlamak veya takas işlemlerini kolaylaştırmak için devreye girebilir. Örneğin krizler sırasında merkez bankaları, daha düşük kaliteli teminatları kabul ederek veya acil fonlama sağlayarak bilançolarını genişletebilir.
- Piyasa Disiplini: Teminatı zayıf veya mali durumu zayıf olan bankalar daha yüksek borçlanma maliyetleriyle karşılaşır veya bankalararası piyasalardan dışlanır; bu da onları sağlam mali uygulamaları sürdürmeye teşvik eder.
7. Uluslararası Transferler ve SWIFT
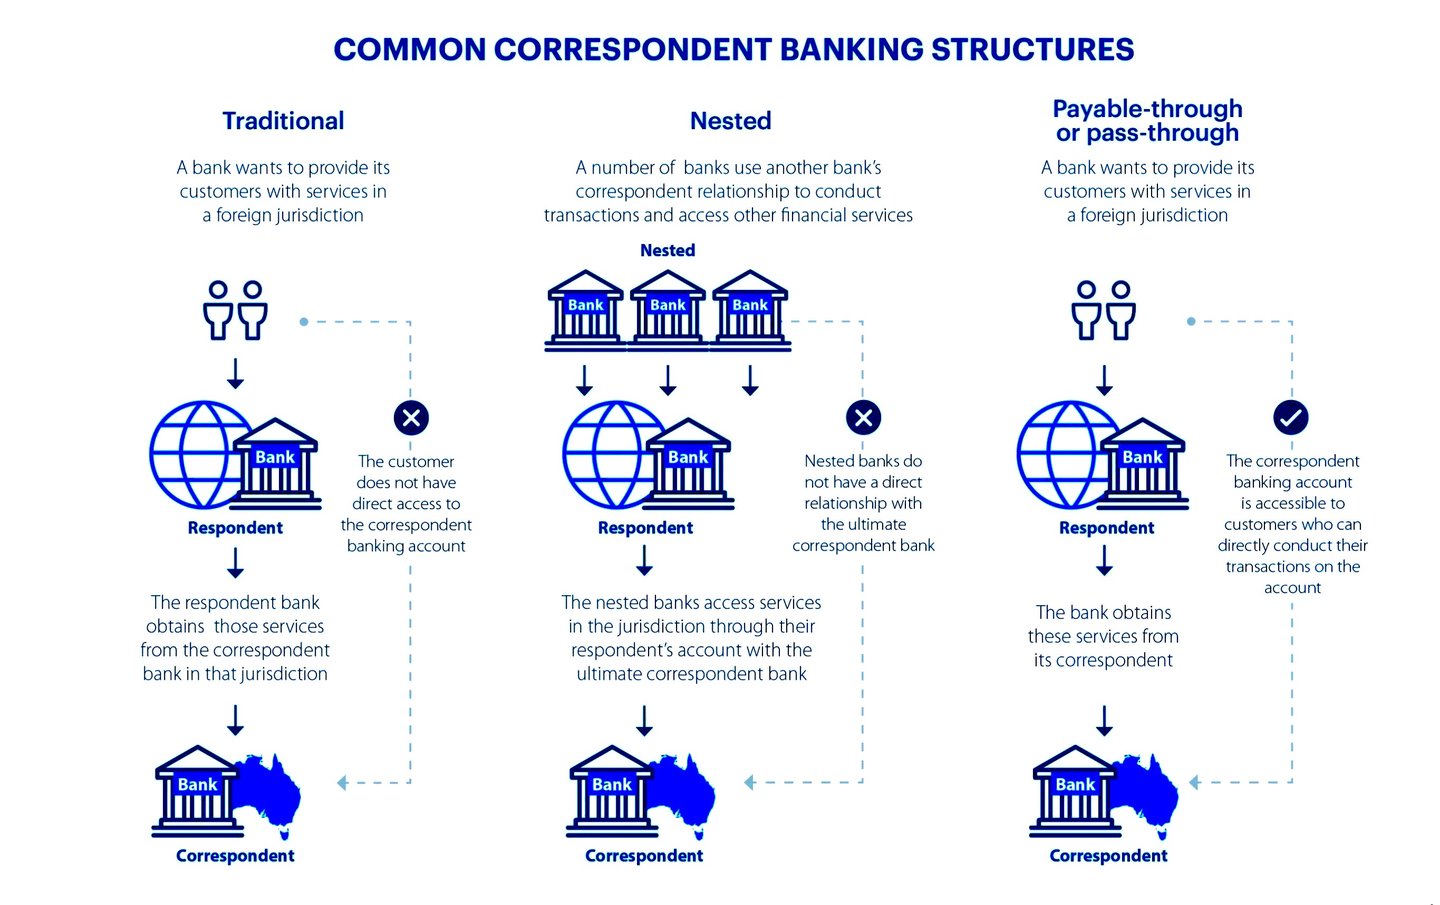
- Uluslararası transferlerde SWIFT sistemi bankalar arasındaki iletişimi sağlar; ancak fiili takas çoğunlukla muhabir bankacılık ilişkileri veya merkez bankası sistemleri aracılığıyla gerçekleşir. Muhabir bankalar, sınır ötesi ödemeleri kolaylaştırmak üzere yabancı bankalar adına hesap tutan aracı kurumlar olarak hareket eder. Bu ilişkiler güvene ve gerekli özen (due diligence) çalışmalarına dayanır; ayrıca merkez bankaları ve uluslararası standartlar (örneğin FATF düzenlemeleri) transferlerin güvenli ve mevzuata uygun olmasını temin eder.
- Gönderen bankanın mali sağlığı sorgulanıyorsa muhabir bankalar, transferleri kabul etmeden önce ön fonlama veya ek güvence talep edebilir.
Bankalar Transferleri Neden Kabul Eder?
Nihayetinde bankalar, diğer bankalardan gelen transferleri şu nedenlerle kabul eder:
- Merkez Bankası Garantileri: Merkez bankası rezervleri üzerinden gerçekleştirilen uzlaştırmalar risksizdir.
- Düzenleyici Denetim: Sıkı düzenlemeler ve sermaye yeterliliği gereklilikleri, temerrüt ihtimalini azaltır.
- Takas Merkezi Mekanizmaları: Netleştirme ve teminat gereklilikleri, bankalararası işlemlerdeki riski en aza indirir.
- Sistemik İstikrar: Merkez bankaları, sistemik çöküşleri önleyen bir güvence görevi görerek sisteme duyulan güveni sağlar.
Gönderen bankanın teminatı zayıf olsa veya para yaratımı asgari rezervlere dayansa dahi, alıcı banka merkez bankalarının, takas kuruluşlarının ve düzenlemelerin oluşturduğu daha geniş altyapı tarafından korunmaktadır. Gönderen bankanın “itibarı”, modern bankacılık sisteminin temelini oluşturan sistemik güven ve mekanizmalara kıyasla daha az önem taşır.
8. Metodolojiler ve Mevzuat
Bu bölüm, sistemin temelini oluşturan metodolojileri (operasyonel süreçler ve risk azaltma teknikleri) ve mevzuatı (temel kanunlar ve düzenleyici çerçeveler) incelemektedir. Bu unsurlar, ham güveni uygulanabilir ve düşük riskli işlemlere dönüştüren güçlü, katmanlı bir altyapı oluşturur. Kredi yaratımının kendisi (kısmi rezerv esaslı kredilendirme yoluyla) rezerv gereklilikleri ve sermaye kurallarıyla düzenlenirken, transferlerin kabul edilmesi, münferit banka gücünden ziyade kesinliğe (finality) ve sistemik güvencelere öncelik veren takas mekanizmalarına dayanır.
Bu sistem, 2008 finansal krizinin ardından önemli ölçüde gelişmiştir; metodolojilerde gerçek zamanlı işleme ve netleştirme, mevzuatta ise sermaye dayanıklılığı ve iştirak korumaları ön plana çıkmıştır. Gönderen bankanın teminatı niteliksiz olsa (örneğin düşük kaliteli varlıklar) veya yarattığı kredinin somut bir karşılığı bulunmasa dahi, alıcı bankalar transferleri kabul eder; zira süreç, merkez bankası parası, çok taraflı garantiler ve riski ekosistem genelinde dağıtan yasal yükümlülüklerle desteklenmektedir.
8.1. Bankalararası Takas ve Risk Azaltımı için Temel Yöntemler
Bankalararası transferler doğrudan eşler arası takaslar değildir; bölünmezlik (atomicity; ya hep ya hiç şeklinde gerçekleşme), kesinlik (finality; takas gerçekleştikten sonra geri döndürülemezlik) ve asgari risk maruziyeti sağlamak üzere standartlaştırılmış, teknoloji odaklı yöntemler kullanır. Bu yöntemler, takası yüksek kaliteli merkez bankası yükümlülüklerine veya netleştirilmiş pozisyonlara kaydırarak gönderen bankanın tek başına kredi değerliliğine olan bağımlılığı azaltır.
Gerçek Zamanlı Brüt Takas (RTGS) Sistemleri:
- Süreç: RTGS'de her işlem, netleştirme yapılmaksızın, merkez bankası rezervleri kullanılarak tek tek ve anında takas edilir. Örneğin ABD'de Fedwire Funds Service'te (Federal Rezerv tarafından işletilir) gönderen banka kendi rezerv hesabını borçlandırır, alıcı banka ise kendi hesabını alacaklandırır; bu işlem gerçek zamanlı olarak, genellikle birkaç saniye içinde gerçekleşir. Bu yöntemde, egemen otoriteye doğrudan bir talep hakkı oluşturduğu için karşı taraf riskinden bağışık olan “yüksek güçlü para” (merkez bankası rezervleri) kullanılır.
- Teminat Entegrasyonu: Bir bankanın yeterli rezervi yoksa, merkez bankasına teminat rehnederek gün içi kredi (Hazine tahvilleri gibi uygun menkul kıymetler karşılığında sağlanan gün içi hesap aşımı imkânı) kullanabilir. Teminatın değeri, merkez bankasının belirlediği değerleme kesintileri (riski dikkate almak amacıyla uygulanan iskontolar) uygulanarak hesaplanır ve düzenli olarak yeniden belirlenir.
- Risk Azaltımı: Netleştirmenin bulunmaması, yükümlülüklerin birikmemesi anlamına gelir; gönderen banka gün içinde iflas ederse merkez bankası, gün içi kredi için rehnedilen teminatla korunur. Transfer rezervlerle “önceden fonlanmış” olduğundan, özel teminatı zayıf bankalar için dahi kabul edilebilirlik sağlanmış olur.
- Küresel Varyantlar: T2 (avro bölgesi) ve CHAPS (Birleşik Krallık) benzer ilkeleri izler ve daha zengin ödeme verileri için ISO 20022 mesajlaşmasını kullanır.
Ertelenmiş Net Mutabakat (DNS) Sistemleri Aracılığıyla Netleştirme ve Çok Taraflı Takas:
- Süreç: ABD doları için CHIPS (Clearing House Interbank Payments System) veya avro için Euro1 gibi sistemlerde işlemler gün boyunca toplu hâle getirilir ve çok taraflı olarak netleştirilir. Brüt girişler/çıkışlar mahsup edilir (örneğin, A Bankası'nın B Bankası'na 100 milyon dolar borcu olup 80 milyon dolar geri alması hâlinde net tutar 20 milyon dolara iner); bu durum gereken likiditeyi büyük ölçüde azaltır. CHIPS, önceden fonlanmış bakiyelerle çalışır ve gün içinde sürekli olarak takas eder; gün sonu fonlaması Fedwire üzerinden yapılır; EURO1 ise T2 üzerinde takas eder.
- Teminat Yönetimi Metodolojisi: Katılımcılar, üçlü saklayıcılar (ör. BNY) aracılığıyla yönetilen ortak bir havuza teminat (nakit veya menkul kıymet) yatırır. Optimizasyon araçları teminatı verimli biçimde tahsis ederek atıl varlıkları asgariye indirir. Bir bankanın pozisyonu üst sınırı aşarsa likidite cezalarıyla karşılaşır veya sistemden çıkarılır. SWIFT’in Teminat Yönetimi mesajları (MT5xx serisi, ISO 20022’ye geçmektedir), teminatın yatırılması, değerlemesi ve ikamesine ilişkin talimatları otomatikleştirir.
- Zayıf Teminatın Yönetimi: Netleştirme, bireysel riski seyreltir; bir bankanın düşük kaliteli varlıkları diğerlerini doğrudan etkilemez. EURO1 gibi sistemler teminatlandırılmış bir likidite havuzu bulundurur; böylece bir katılımcı temerrüde düşse bile takas ve mutabakat tamamlanır. Menkul kıymet ve türev işlemler için merkezi karşı taraflar ise temerrüt fonları ve zarar paylaşım kademeleri kullanır.
Sınır Ötesi Mesajlaşma ve Takas (SWIFT ve Muhabir Bankacılık):
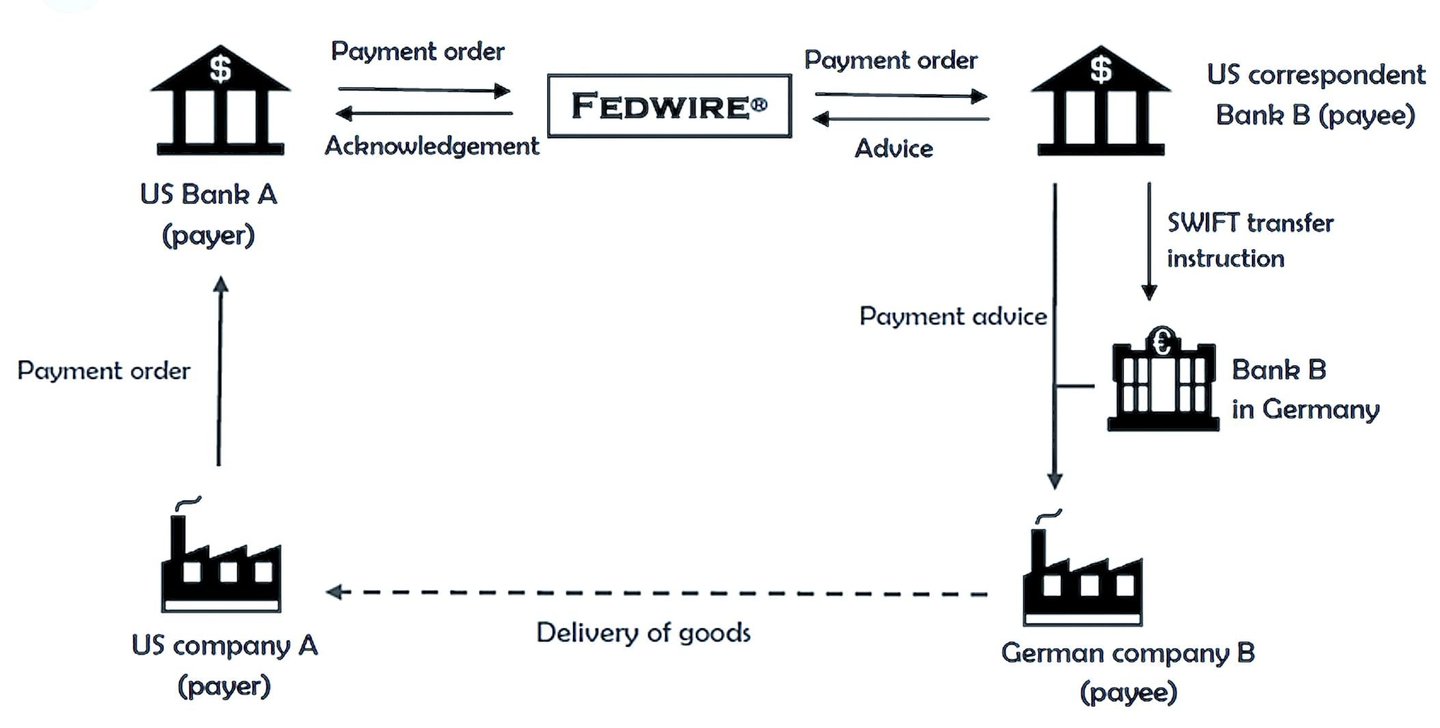
- Süreç: SWIFT bir takas ve mutabakat sistemi değil, ödeme talimatları için güvenli bir mesajlaşma ağıdır (11.000'den fazla kurum). Bir transfer, muhabir bankalar aracılığıyla yönlendirilen bir pacs.008 mesajıyla (ISO 20022; eski adıyla MT103) başlar (örneğin yabancı bankalar adına nostro hesapları tutan Citibank). Fiilî mutabakat ise RTGS/DNS bağlantılarını kullanır.
- Teminat ve Risk Kontrolleri: Döviz bağlantılı transferlerde CLS (Continuous Linked Settlement), döviz bacaklarını eş zamanlı olarak netleştirerek Herstatt riskini (saat dilimi kaynaklı takas boşlukları) azaltır. Teminat, günlük piyasa değerlemesi ve değişim marjı yoluyla yönetilir; merkezi karşı tarafça takas edilmeyen türev işlemlerde ise EMIR ve Dodd-Frank kuralları uyarınca başlangıç marjı uygulanır.
- Kabul Mekanizması: Muhabirler, KYC/AML kontrollerini gerçekleştirir ve teminat teslimini düzenleyen ikili Kredi Destek Eklerine (CSA) dayanan kredi limitleri çerçevesinde risk limitleri belirler.
Gün İçi Likidite ve Stres Metodolojileri:
- Bankalar, likidite ihtiyaçlarını öngörmek için "likidite geri dönüşümü" (gün içinde mutabakatı tamamlanmış fonların yeniden kullanılması) ve stres testlerinden (örneğin %99 güven düzeyindeki senaryoları simüle eden Riske Maruz Değer / VaR modelleri) yararlanır. Merkez bankaları, teminat karşılığında gün içi kredi ve gecelik borçlanma imkânları sağlar; bunlara örnek olarak Federal Reserve'in iskonto penceresi (birincil kredi, federal fon hedef aralığının üst sınırından fiyatlanır) verilebilir.
Bu yöntemler, transferlerin kabul edilmesini sağlar; çünkü bunlar göndericiye ilişkin “güvene dayalı” bahisler değil, risk nötr kanallar üzerinden tasarlanmış yollardır. Zayıf teminat, reddedilmeye değil, otomatik koruma mekanizmalarının devreye girmesine yol açar.
8.2. Kabul, Teminat ve Sistemik Güveni Düzenleyen Temel Mevzuat
Mevzuat, bu yöntemleri; dayanıklılık oluşturmak üzere sermaye, likidite ve kamuyu aydınlatmaya ilişkin asgari standartlar getirerek hukuki bir çerçeveye oturtur. Riski münferit bankalardan düzenlemeye tabi kuruluşlara (merkez bankaları, takas kuruluşları) kaydırır ve uyumlu ağlar içinde kabulü zorunlu hale getirir. Basel III ve Dodd-Frank gibi 2008 sonrası reformlar, yetersiz teminatın zincirleme başarısızlıklara yol açabileceği “batmayacak kadar büyük” dinamiklerini açıkça ele almıştır.
Basel III Çerçevesi (Uluslararası, Ulusal Düzeyde Uygulanan):
- Temel Hükümler: Basel Bankacılık Denetim Komitesi (BCBS) tarafından geliştirilen çerçeve, bankaların en az %4,5 Çekirdek Ana Sermaye (CET1) (Basel II kapsamındaki %2 çekirdek Tier 1'den yükseltilmiştir), %6 Tier 1 ve %8 toplam sermaye bulundurmasını; ayrıca %2,5 sermaye koruma tamponu, %2,5'e kadar karşı döngüsel tampon ve sistemik açıdan önemli bankalar için ek yükümlülükler öngörür. Likidite kuralları arasında Likidite Karşılama Oranı (LCR: 30 günlük stres için %100 yüksek kaliteli likit varlık) ve Net İstikrarlı Fonlama Oranı (NSFR: uzun vadeli varlıklar için %100 istikrarlı fonlama) yer alır.
- Transferler ve Teminat Üzerindeki Etki: Bankaların zayıf kredilerden kaynaklanan zararları iflas etmeden karşılayabilmesini sağlayarak güveni artırır ve bankalar arası piyasalarda bulaşma riskini azaltır. Yüksek kaliteli likit varlıklar uygunluk kriterlerini karşılamalıdır (Seviye 1: nakit, merkez bankası rezervleri ve %0 risk ağırlıklı egemen borçlanmalar, iskonto yok; Seviye 2A: %15 iskonto; Seviye 2B: %25–50 iskonto). Dodd-Frank Yasası kapsamındaki Gelişmiş İhtiyati Standartlar aracılığıyla ABD'de uygulama yabancı bankaları da kapsamaktadır.
- Kaldıraç: Asgari %3'lük kaldıraç oranı (küresel sistemik öneme sahip bankalar için daha yüksek), risk ağırlıklarından bağımsız olarak bilanço büyümesini sınırlar.
Dodd-Frank Wall Street Reform and Consumer Protection Act (2010, ABD):
- Temel Hükümler: Başlık I, sistemik risk izleme amacıyla Finansal İstikrar Gözetim Konseyi'ni (FSOC) kurar; Başlık II ise başarısız olan bankaların düzenli tasfiyesine imkân tanır. Büyük bankalar için stres testlerini ve çözümleme planlarını (“living wills”) zorunlu kılar; başlangıçtaki 50 milyar USD eşiği 2018'de 250 milyar USD'ye yükseltilmiş, 100 milyar USD'den itibaren ise takdir yetkisi Federal Rezerv'e bırakılmıştır.
- Bankalararası Güvene Etkisi: Türev ürünler için merkezi takası zorunlu kılar (ikili teminat uyuşmazlıklarını azaltır) ve riskli varlık birikimini sınırlamak amacıyla Volcker Kuralı ile kendi hesabına işlem yapmayı kısıtlar. Transferler bakımından Fed'in ödeme sistemleri üzerindeki gözetimini güçlendirir ve RTGS/CHIPS kurallarına uyumu güvence altına alır. İştirakler arası işlem sınırları (Regulation W aracılığıyla) risk bulaşmasını önler: tek bir iştirak ile yapılan kapsama giren işlemler sermayenin %10'u ile (tüm iştirakler için %20) sınırlıdır ve kredi teminatlandırılmalıdır.
- Teminata İlişkin Hususlar: Federal Reserve Act'in (1933'ten beri yürürlükte) 23A/23B Bölümlerini, iştiraklerle yapılan türev ürün ve menkul kıymet ödünç verme işlemlerine genişletir. İştiraklere açılan krediler, %100 (devlet tahvilleri) ile %130 (hisse senetleri ve diğer varlıklar) oranında teminatlandırılmalıdır. Bu, zayıf kredilerin “arka kapıdan” aktarılmasına karşı koruma sağlar.
- Daha Geniş Etkiler: Finansal istikrarı güçlendirmiş, ancak küçük bankalar için uyum maliyetlerini artırmıştır; eleştirmenler, 2023'teki bölgesel banka hücumlarını (örn. SVB) tam olarak önleyemediğini belirtmekte, bu da gözetim, likidite kuralları ve çözümleme planlamasına ilişkin incelemeleri gündeme getirmiştir.
Regulation W (12 CFR Part 223, Federal Reserve Act 23A/23B Maddelerinin Uygulanması):
- Ayrıntılar: İştiraklere verilen kredileri sınırlar (ör. %10 nicel üst sınır, toplamda %20) ve kredilerde teminat zorunluluğu getirir (ör. yükümlülükler için %100, hisse senetleri için %130). Düşük riskli işlemler muaftır; ancak bu işlemler de piyasa koşullarına uygun şartlarla yapılmalıdır.
- Kabuldeki Rolü: Bankalar arası transferlerin iştirakler tarafından kötüye kullanılarak zedelenmemesini sağlar; ihlaller yaptırımları tetikler ve ağın bütünlüğünü korur.
Diğer Temel Kanunlar:
- Federal Reserve Yasası (1913): 16. Bölüm, Federal Reserve banknotlarının ihracı için teminat şartı getirir; 10B ve 13. Bölümler ise bankalara teminatlı avansları düzenler.
- FDIC Improvement Act (1991): Hızlı Düzeltici Önlem (Prompt Corrective Action - PCA) eşikleri, %2 sermaye düzeyinde müdahaleyi zorunlu kılarak zayıf bankaların transferlerini aşırı genişletmesini önler.
- Avrupa Karşılıkları: Sermaye Yeterliliği Yönetmeliği (CRR), Basel III'ü hayata geçirmektedir; Uzlaşma Kesinliği Direktifi (98/26/EC) ise T2 gibi belirlenmiş sistemlerdeki ödemelerin kesinliğini korur.
8.3. Mevzuat ve Metodolojilerin Zayıf Karşılığa Rağmen Kabulü Sağlamak İçin Nasıl Etkileşime Girdiği
- Katmanlı Güvenceler: Sermaye ve likidite kuralları, bir bankanın zayıf varlıklara ne ölçüde dayanabileceğini sınırlar; ödeme sistemleri merkez bankası parası veya teminat karşılığında takas eder; merkez bankaları ise son kredi mercii olarak sistemin arkasında durur.
- Yaptırımlar ve Cezalar: Uyumsuzluk, idari para cezalarına, ödeme sistemlerine erişimin kısıtlanmasına veya kaybedilmesine yol açar.
- Krizden Çıkarılan Dersler: 2023'teki bankacılık çalkantısında, Fed'in Bank Term Funding Program (BTFP) programı, vadeye kadar elde tutulan menkul kıymetleri iskonto uygulamaksızın 1:1 nominal değer üzerinden kabul etmiştir: bu durum, mevzuatın olağanüstü yetkiler aracılığıyla esnekliğini göstermektedir.
- Zorluklar ve Gelişmeler: ISO 20022'nin benimsenmesi (Fedwire Funds Service'te Temmuz 2025'ten, sınır ötesi Swift ödemelerinde Kasım 2025'ten itibaren) veri kalitesini artırmaktadır; ancak jeopolitik riskler (örneğin SWIFT'ten dışlanmalar) kırılganlıkları ortaya koymaktadır.
Bu çerçeve sistemi dayanıklı kılar: “yoktan var edilen” kredi yalnızca inanca dayanarak değil, yasal düzenlemeyle güvence altına alınmış titizlik ve yöntemsel kesinlik yoluyla kabul görür.
Para Transferi Kısıtlamalarını Anlamak
Yüksek tutarlı finansal işlemler dünyasında, bankalar ve kurumlar arasındaki para transferlerinin sorunsuz yürütülmesini sağlamak üzere farklı sistemler faaliyet göstermektedir. Her sistem, yerel ve yüksek hızlı ödemelerden titiz uyum kontrolleri gerektiren sınır ötesi transferlere kadar çeşitli işlem türlerini yönetmek üzere tasarlanmış kendi kuralları, limitleri ve karmaşıklıklarıyla işlemektedir. Bu makalede, büyük tutarlı para transferlerinin dört önemli sistemde (RTGS, SWIFT, SEPA ve RTP) nasıl yönetildiğini inceliyoruz.
RTGS: Limitsiz, Yüksek Hızlı Transferler
Gerçek Zamanlı Brüt Mutabakat (RTGS) sistemleri, yüksek tutarlı transferler için özel olarak tasarlanmıştır ve transfer edilebilecek tutar için resmi bir üst sınır bulunmamaktadır. Bu sistem dünya genelinde kullanılmakta olup çoğunlukla ABD'de Federal Rezerv (Fedwire) veya Birleşik Krallık'ta İngiltere Merkez Bankası (CHAPS) gibi merkez bankalarınca yönetilmektedir.
RTGS gerçek zamanlı olarak çalışır; yani işlemler gerçekleştikçe tek tek takas ve mutabakata bağlanır ve ödemeler toplu hâle getirilmez. “Brüt” niteliği, her işlemin diğer ödemelerle netleştirilmeksizin kendi başına takas ve mutabakata bağlandığı anlamına gelir. Bu sayede fonlar derhal aktarılır; işlem tamamlandığında ise kesin ve geri alınamaz hâle gelir.
Gerçek zamanlı ve yüksek tutarlı niteliği nedeniyle RTGS, milyarlarca dolar veya euro tutarındaki işlemler için idealdir. Büyük bankalar arası transferler, kurumsal ödemeler veya menkul kıymet işlemleri, sunduğu hız ve kesinlik nedeniyle sıklıkla RTGS'ye dayanır.
SWIFT: Bankaların Belirlediği Pratik Sınırlar
SWIFT (Society for Worldwide Interbank Financial Telecommunication) ağı, uluslararası bankacılık iletişiminin omurgasıdır ve finansal kurumlar arasında sınır ötesi ödemeleri mümkün kılar. SWIFT'in kendisi sabit bir işlem limiti öngörmemekle birlikte, özellikle yüksek tutarlı transferlerde uygulamada çoğu zaman fiilî limitler devreye girmektedir.
Çok büyük tutarlı işlemlerde bankalar; risk, uyum ve likidite yönetimi nedeniyle daha sıkı bir inceleme uygular. Bankalar bu tür işlemleri sınırlandırabilir veya özellikle birden fazla aracı bankayı içeren uluslararası ödemelerde, sürecin karmaşıklığını artırabileceğinden, ek onay süresi talep edebilir.
Kara paranın aklanmasını önlemek, düzenleyici uyumu sağlamak ve kredi riskini azaltmak amacıyla yapılması gereken çoklu kontroller, çok yüksek tutarlı transferleri muhabir zincirleri üzerinden daha külfetli hâle getirebilir. Bu pratik sınırlamalar SWIFT tarafından değil, münferit finansal kuruluşlar tarafından getirilmektedir.
SEPA: Özellikle Anlık Transferlerde Değişen Limitler
Tek Euro Ödemeler Alanı (SEPA), Avrupa'daki 36'dan fazla ülke arasında euro cinsinden ödemeleri kolaylaştırır. SEPA, iki ana işlem türü üzerinden işler: SEPA Kredi Transferi (SCT) ve SEPA Anlık Kredi Transferi (SCT Inst).
- SEPA Kredi Transferi (SCT): Genellikle resmî bir limiti yoktur; yani büyük tutarlı avro cinsi ödemeler, SEPA'ya katılan ülkeler arasında sorunsuz biçimde aktarılabilir. Ancak münferit bankalar, iç politikalarına göre kendi limitlerini belirleyebilir.
- SEPA Anlık Havale (SCT Inst): Başlangıçta 15.000 € ile, ardından 100.000 € ile sınırlandırılan düzenlemede, Ekim 2025 itibarıyla azami bir tutar bulunmamaktadır. Finansal kuruluşlar kendi limitlerini uygulayabilir; ödemeyi yapanlar ise Anlık Ödemeler Tüzüğü uyarınca bireysel limitler belirleyebilir.
SEPA, Avrupa içindeki sınır ötesi ödemelerde yaygın biçimde kullanılır; SCT Inst ise gerçek zamanlı euro transferleri için standart hâline gelmiştir.
RTP: ABD ve Avrupa'daki Limitler
Gerçek Zamanlı Ödemeler (RTP) sistemleri, fonları anında aktarabilme ve aktarılan paraya derhal erişim sağlayabilme özellikleri nedeniyle giderek daha fazla tercih edilmektedir. Bu sistemler şu anda ABD'de ve Avrupa'nın bazı bölgelerinde faaliyette olup belirli aktarım limitlerine tabidir.
- Amerika Birleşik Devletleri RTP: The Clearing House tarafından işletilen ABD RTP ağı, ödemelerin anlık olarak takas edilmesine olanak tanır; Şubat 2025'ten itibaren işlem başına azami transfer limiti 10 milyon USD'dir. Bu sistem yaygın olarak işletmeler arası (B2B) ödemeler, maaş ödemeleri ve tüketici işlemleri için kullanılmaktadır; ancak limit, katılımcı bankanın iç politikalarına göre farklılık gösterebilir.
- Avrupa'nın Anlık Ödeme (RTP) Sistemleri: Avrupa'da anlık ödeme ortamı, yukarıda ele alınan ve artık sistem genelinde bir azami tutar belirlemeyen SEPA Anlık Kredi Transferi gibi hizmetleri kapsar. SEPA Inst'e ek olarak, Birleşik Krallık (Faster Payments sistemiyle) gibi bireysel ülkelerde de anlık ödeme çerçeveleri mevcuttur; ancak bunlar kendi limitlerini uygulayabilir: hızlı ödemelerde bu limitler genellikle 250.000 £ ile 1 milyon £ arasında değişmektedir.
Esneklik ve Pratik Kısıtlar
RTGS sistemleri resmî bir üst sınır olmaksızın milyarlarca tutarın transferi için tasarlanmış olsa da, muhabir ve SEPA ödemeleri çok yüksek tutarlar bakımından pratik kısıtlarla karşılaşır. Bu durum çoğunlukla sistemsel sınırlamalardan değil, uyum, likidite ve risk yönetimi gerekliliklerinden kaynaklanır. Öte yandan ABD ve Avrupa'daki RTP sistemleri, nispeten yüksek ancak açıkça tanımlanmış limitlerle gerçek zamanlı ödeme imkânı sunar; örneğin ABD'de RTP ve FedNow için 10 milyon USD.
Her ödeme sistemi farklı ihtiyaçlara hizmet eder; RTGS yüksek tutarlı ve gerçek zamanlı işlemlerde öne çıkarken, SWIFT ve SEPA geniş ölçekli transferleri düzenleyici gereklilikler ve likidite hususlarıyla dengeler. Bu sistemlerin pratik sınırlarının anlaşılması, büyük ölçekli finansal işlemler gerçekleştiren kurumlar ve işletmeler için esastır.
IPID'ler Uluslararası Ödeme Tanımlayıcıları
Sınır ötesi işlemlerde şeffaflığı, izlenebilirliği ve uyumu sağlamak amacıyla uluslararası ödemelerin tanımlanmasında kullanılan çeşitli sistemler ve tanımlayıcılar bulunmaktadır. Küresel ödemelerde kullanılan başlıca tanımlayıcılar aşağıda yer almaktadır:
1. Benzersiz Uçtan Uca İşlem Referansı (UETR) – SWIFT gpi
- SWIFT gpi (Global Payments Innovation) ödemelerinde kullanılır.
- Ödemeleri gerçek zamanlı olarak izleyen, 36 karakterlik, küresel ölçekte benzersiz bir referans.
- Bankaların ve işletmelerin, birden fazla finansal kuruluş üzerinden gerçekleşen bir uluslararası ödemenin durumunu izlemesine olanak tanır.
2. SWIFT Mesaj Referansı (SWIFT MT/MX)
- Her Swift ödeme mesajı (pacs.008, pacs.009, eski adıyla MT 103 ve MT 202) göndericiye ait benzersiz referansı taşır.
- Bu, bankaların ve düzenleyici kurumların ödemeleri SWIFT ağı üzerinden izlemesine yardımcı olur.
3. IBAN (Uluslararası Banka Hesap Numarası)
- Birçok ülkede, özellikle SEPA (Tek Euro Ödemeler Alanı) işlemlerinde kullanılan standartlaştırılmış banka hesap numarası biçimi.
- Sınır ötesi ödemelerde doğruluğu sağlar.
4. BIC/SWIFT Kodu (Banka Tanımlayıcı Kodu)
- Uluslararası işlemlerde belirli bir bankayı tanımlar.
- Ödemelerin finansal kuruluşlar arasında doğru biçimde yönlendirilmesi için kullanılır.
5. Ödeme Emri Kimliği / İşlem Referans Numarası
- Bankaların çoğu, her uluslararası ödeme için benzersiz bir işlem referans numarası (TRN) üretir.
- Bu, müşterilerin transferlerinin durumunu takip etmesine yardımcı olur.
6. ISO 20022 Mesaj Kimliği
- SEPA, FedNow ve T2 gibi ISO 20022 tabanlı ödeme sistemlerinde her işlemin takibi için bir Mesaj Tanımlayıcısı (MsgID) bulunur.
- Küresel ölçekte modern ödeme mesajlaşmasının standardı olma yolunda.
7. Merkez Bankası Ödeme Tanımlayıcıları
- Bazı ülkeler, uluslararası işlemler için aşağıdaki gibi özel tanımlayıcılar düzenler:
- ABD'de FedWire IMAD/OMAD.
- Birleşik Krallık'ta CHAPS UID.
- Çeşitli ülkelerin RTGS sistemlerindeki referans numaraları.
8. Kripto Para ve Blokzincir İşlem Özetleri (Hash)
- Kripto para veya stabil kripto paralar aracılığıyla yapılan uluslararası ödemelerde, transferi blok zinciri defterinde izlemek için bir işlem karması (TXID) kullanılır.
Evrensel Bir Küresel Ödeme Kimliği Var mıdır?
Tek bir evrensel uluslararası ödeme kimliği bulunmamakla birlikte, UETR (SWIFT gpi) ve ISO 20022 tanımlayıcıları standartlaştırılmış bir küresel izleme sistemine en yakın olanlardır.
Bankadan Bankaya neler transfer edilebilir?
Banka Varlıkları:
- Nakit ve Nakit Benzerleri: Bunlar, derhal veya neredeyse derhal erişilebilen fonlardır. Fiziki nakit, diğer bankalardaki mevduatlar ve hazine bonoları gibi yüksek likiditeye sahip menkul kıymetleri kapsar.
- Yatırımlar/Menkul Kıymetler: Bunlar, bankanın getiri elde etmek amacıyla yatırım yaptığı finansal araçlardır; örneğin devlet ve kurumsal tahviller, hisse senetleri ve diğer menkul kıymetler.
- Krediler ve Avanslar: Bankanın müşterilerine ödünç verdiği fonlardır ve faiz geliri sağlarlar. Bireysel krediler, konut kredileri, ticari krediler, kredi kartı bakiyeleri ve kredili mevduat hesaplarını kapsayabilirler.
- Duran Varlıklar: Bunlar, bankanın sahip olduğu bina, arazi, ekipman ve mobilya gibi fiziki varlıklardır.
- Maddi Olmayan Varlıklar: Bunlar arasında yazılım, patentler, ticari markalar ve şerefiye gibi fiziksel nitelik taşımayan varlıklar yer alır.
- Diğer Varlıklar: Bunlar arasında diğerlerinin yanı sıra tahakkuk etmiş faiz alacakları, ertelenmiş vergi varlıkları ve türev finansal araçlar yer alabilir.
Banka Yükümlülükleri:
- Mevduatlar: Bunlar, bireylerin ve işletmelerin bankada tuttuğu fonlardır. Vadesiz hesapları, tasarruf hesaplarını ve vadeli mevduatı kapsar. Banka bu fonları talep üzerine veya belirli bir vade tarihinde mevduat sahiplerine iade etmekle yükümlü olduğundan, bunlar yükümlülük niteliğindedir.
- Borçlanılan Fonlar: Bankanın diğer finansal kuruluşlardan, merkez bankasından veya borçlanma senetleri ihraç ederek borç aldığı fonlardır.
- Borçlanma Senetleri: Bunlar, fon sağlamak amacıyla banka tarafından ihraç edilen tahviller veya diğer borç biçimleridir. Banka, anapara ve faizi tahvil sahiplerine geri ödemekle yükümlüdür.
- Diğer Yükümlülükler: Bunlar arasında tahakkuk etmiş giderler, ticari borçlar, ertelenmiş vergi yükümlülükleri, kredi zararı karşılıkları ve türev finansal araçlar gibi kalemler yer alır.
- İkincil Borçlar: Banka iflas ederse, diğer tüm borçlardan sonra ödenecek olan borçlardır.
Banka Özkaynağı:
- Adi Hisse Senedi: Bankanın sahiplerinin elinde bulunan özkaynak niteliğindeki paydır. Sahiplerin oy hakkı vardır ve temettü alabilirler.
- İmtiyazlı Hisse Senedi: Bu tür özkaynak, kâr ve varlıklar üzerinde adi hisse senedine kıyasla daha öncelikli bir hak sağlar, ancak genellikle oy hakkı tanımaz.
- Dağıtılmamış Kârlar: Bir bankanın yıllar içinde biriktirdiği ve temettü olarak dağıtmak yerine işletmeye yeniden yatırmayı tercih ettiği net kazançlardır.
- Hazine Hisseleri: Bunlar, bankanın piyasadan geri satın aldığı kendi hisseleridir.
- Diğer Kapsamlı Gelir: Belirli yatırım ve riskten korunma araçlarının yeniden değerlemeleri gibi, henüz kâr veya zarara yansıtılmamış kazanç ve kayıplar.
- Kontrol Gücü Olmayan Paylar (azınlık payları): Bir bağlı ortaklığın net varlıklarının, ana ortaklık tarafından doğrudan veya bağlı ortaklıkları aracılığıyla dolaylı olarak sahip olunmayan özkaynak paylarına isabet eden kısmıdır.

Sonraki adım
Tanıştırma talep edin
Kim olduğunuzu ve aklınızdaki konuyu birkaç satırla bize anlatın. Talebiniz doğrudan Bankaya iletilir ve gizlilik içinde ele alınır.
Görüşmeyi mi tercih ediyorsunuz? 30 dakikalık bir Video Konferans planlayın.