Derivados Financeiros
Futuros, Opções e Contratos a Prazo
Negociação de Futuros e Opções
A negociação nos mercados financeiros envolve vários tipos de instrumentos, sendo dois dos mais comuns os futuros e as opções. Estes produtos derivados são utilizados para a cobertura de riscos, para a especulação sobre movimentos futuros de preços e para o acesso a ativos ou mercados de outro modo de difícil negociação. Segue-se um guia completo sobre a forma como se realiza a negociação de futuros e opções:
Negociação de Futuros
A negociação de futuros consiste na realização de operações com contratos de futuros, que são acordos de compra ou venda de um ativo subjacente a um preço e numa data pré-determinados no futuro. O processo envolve, em regra, as seguintes etapas:
- Análise de Mercado: Consiste em compreender a dinâmica do mercado de futuros específico em que está interessado, incluindo os fatores fundamentais e técnicos que afetam os preços.
- Abertura de Conta: A negociação de futuros exige uma conta de corretagem especializada, por exemplo junto de nós, ou de uma sociedade que ofereça serviços de negociação de futuros.
- Seleção do contrato: Cada contrato de futuros representa uma quantidade e uma qualidade específicas de um ativo a entregar numa data futura. Os negociadores escolhem os contratos com base no mês de entrega e no preço.
- Posicionamento: Os operadores podem assumir uma posição longa (comprando um contrato na expectativa de uma subida de preço) ou uma posição curta (vendendo um contrato na expectativa de uma descida de preço).
- Margem e Alavancagem: A negociação de futuros implica a constituição de uma margem, e não o pagamento do valor integral do contrato. Tal permite a alavancagem, ou seja, o controlo de um volume elevado de um ativo com um montante de capital relativamente reduzido.
- Gestão de Posições: Após a abertura de uma posição, os negociadores têm de acompanhar e ajustar as suas operações em função das flutuações do mercado.
- Encerramento da Posição: A maioria dos contratos de futuros é encerrada antes da data de entrega, mediante a realização da operação inversa à operação inicial.
Negociação de Opções
A negociação de opções consiste na transação de contratos de opções, que conferem ao comprador o direito, mas não a obrigação, de comprar (opção de compra) ou vender (opção de venda) um ativo subjacente a um preço determinado antes de uma data fixada.
- Análise de Mercado: Tal como na negociação de futuros, a compreensão da dinâmica do mercado é essencial na negociação de opções.
- Abertura de Conta: A negociação de opções requer igualmente uma conta de corretagem, por exemplo junto de nós, mas pode exigir autorizações adicionais devido à complexidade da negociação de opções.
- Seleção do Contrato: Os contratos de opções especificam o preço de exercício (o preço ao qual o ativo subjacente pode ser comprado ou vendido) e a data de vencimento. Os negociadores escolhem os contratos em função da sua perspetiva de mercado e da sua estratégia.
- Posicionamento: Comprar uma opção de compra (call) se se antecipar uma subida de preço, ou comprar uma opção de venda (put) se se esperar uma descida. Os operadores podem também vender ou «lançar» opções, mas tal implica um risco acrescido.
- Gestão de Posições: Os operadores têm de acompanhar de perto as suas posições em opções e proceder a ajustamentos em função da evolução das condições de mercado.
- Encerramento da Posição: As opções podem ser encerradas através da venda do contrato, caso tenham sido inicialmente compradas, ou através da recompra do contrato, caso tenham sido inicialmente emitidas. Em alternativa, as opções podem ser deixadas expirar ou, se estiverem in-the-money, exercidas para comprar ou vender o ativo subjacente.
Os negociadores obtêm lucros na negociação de futuros e opções se as suas previsões sobre a direção do mercado se revelarem corretas. No entanto, estes tipos de negociação envolvem um risco substancial e podem não ser adequados a todos os investidores. É fundamental compreender os riscos e desenvolver uma estratégia de negociação sólida antes de começar.
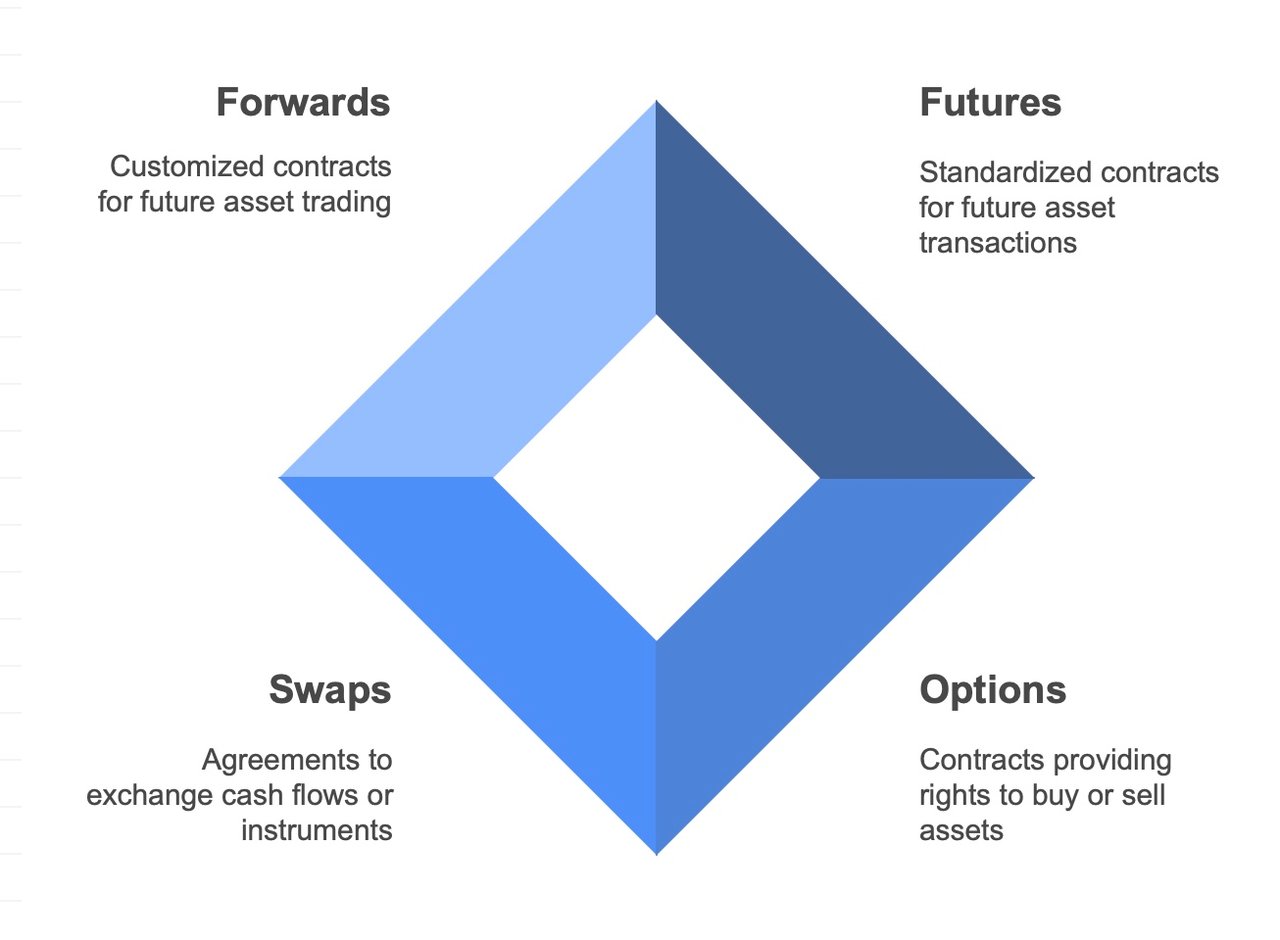
Nos mercados financeiros, as opções de compra (call) e de venda (put) são tipos de contratos derivados que conferem ao titular o direito, mas não a obrigação, de comprar ou vender um ativo subjacente a um preço predeterminado, antes de uma determinada data ou na própria data. A distinção entre estas opções e o seu tratamento ao abrigo do direito europeu e do direito dos Estados Unidos refere-se sobretudo ao estilo da opção, ou seja, ao momento em que a opção pode ser exercida.
Opções de Compra (Call):
- Opção de Compra (Call): Confere ao titular o direito de adquirir um ativo subjacente a um preço especificado (preço de exercício) dentro de um determinado prazo.
Opções de venda (put):
- Opção de Venda (Put): Confere ao titular o direito de vender um ativo subjacente a um preço especificado num determinado prazo.
A principal diferença entre estas opções reside nos direitos que conferem:
- Uma opção de compra é utilizada quando o investidor espera que o preço do ativo subjacente venha a subir.
- Uma opção de venda (put) é utilizada quando um investidor antecipa uma descida do preço do ativo subjacente.
Direito europeu vs. direito dos EUA:
A distinção essencial entre opções europeias e americanas não decorre da lei em si, mas dos próprios termos dos contratos de opções, que são normalizados pelas bolsas onde são negociados.
- Opções de estilo europeu: só podem ser exercidas na data de vencimento, e não antes. Aplica-se tanto às opções de compra (call) como às de venda (put). As opções europeias referem-se ao estilo de exercício e não à localização geográfica, podendo aplicar-se a contratos negociados em qualquer parte do mundo.
- Opções de estilo americano: podem ser exercidas em qualquer momento até à data de vencimento, inclusive. Esta flexibilidade permite ao titular aproveitar movimentos favoráveis do preço do ativo subjacente em qualquer momento da vida do contrato.
Enquadramento Legal e Regulamentar:
Embora a diferença entre opções americanas e europeias resida sobretudo no estilo de exercício, a negociação destes instrumentos financeiros está sujeita a supervisão regulamentar, a fim de assegurar práticas equitativas, a integridade do mercado e a proteção dos investidores. Nos Estados Unidos, a Securities and Exchange Commission (SEC) e a Commodity Futures Trading Commission (CFTC) supervisionam os mercados de opções. Na Europa, embora cada país tenha o seu próprio regulador, a legislação da UE – MiFID II e MiFIR, e EMIR para os derivados – estabelece um regime regulamentar harmonizado entre os Estados-Membros.
Implicações para os Investidores:
- Flexibilidade: as opções de tipo americano oferecem maior flexibilidade, permitindo aos investidores reagir com maior rapidez às alterações do mercado.
- Custo do prémio: A maior flexibilidade das opções de estilo americano torna-as, frequentemente, mais dispendiosas do que as opções de estilo europeu.
- Utilização estratégica: A escolha entre opções americanas e europeias pode influenciar significativamente a estratégia de investimento e a gestão de risco.
Embora as opções de compra (call) e de venda (put) partilhem princípios comuns a nível global, a distinção entre opções europeias e americanas reside nos respetivos estilos de exercício, e não em diferenças entre o direito europeu e o direito norte-americano. Os investidores devem compreender estas diferenças para alinhar as suas estratégias de negociação com a sua tolerância ao risco e com as suas perspetivas de mercado.
Negociação de Contratos a Prazo (Forwards)
A negociação de contratos a prazo (forwards) surge como um mecanismo decisivo para investidores, empresas e instituições financeiras cobrirem riscos, especularem sobre movimentos futuros de preços e garantirem mercadorias ou ativos financeiros a preços predeterminados. Esta forma de negociação de derivados, embora menos conhecida do investidor particular do que as suas congéneres, como os futuros e as opções, desempenha um papel crucial no ecossistema financeiro global. Este artigo explora a essência, os mecanismos, as aplicações, os benefícios e os riscos inerentes à negociação de forwards, oferecendo uma visão completa da sua importância estratégica.
Compreender a Negociação de Forwards
A negociação de contratos a prazo (forwards) envolve um acordo contratual entre duas partes para comprar ou vender um ativo a um preço especificado numa data futura. Ao contrário dos contratos de futuros, que são normalizados e negociados em bolsa, os contratos a prazo são acordos celebrados no mercado de balcão (OTC), elaborados à medida das especificações das partes contratantes. Esta personalização permite maior flexibilidade, mas introduz também risco de crédito, uma vez que não existe uma câmara de compensação centralizada que garanta a transação.
Principais Características e Mecanismos
- Personalização: Os contratos a prazo podem ser adaptados a qualquer mercadoria, divisa ou instrumento financeiro, e fixados para qualquer montante e prazo.
- Liquidação: a liquidação de um contrato a prazo pode ocorrer através da entrega física do ativo ou da liquidação financeira.
- Preço: O preço a prazo é determinado no início do contrato, sendo influenciado por fatores como o preço à vista, a taxa isenta de risco e o prazo até ao vencimento.
Aplicações Estratégicas
- Cobertura de risco: Uma das principais utilizações dos contratos a prazo (forwards) consiste na cobertura do risco de volatilidade dos preços. Ao fixar os preços de mercadorias, divisas ou outros ativos, as empresas podem proteger-se de movimentos adversos dos preços de mercado.
- Especulação: Os operadores podem utilizar contratos a prazo (forwards) para especular sobre a evolução futura dos preços dos ativos, procurando obter lucro com as variações previstas.
- Arbitragem: Os arbitragistas exploram as discrepâncias de preços entre diferentes mercados ou instrumentos, recorrendo a contratos a prazo para assegurar lucros isentos de risco.
Vantagens da Negociação de Contratos a Prazo (Forwards)
- Gestão de Risco: Ao fixar preços para transações futuras, os contratos a prazo (forwards) podem reduzir significativamente a incerteza associada à flutuação dos preços de mercado.
- Eficiência de custos: os contratos forward não implicam, em regra, pagamentos iniciais (para além de eventuais requisitos de margem), constituindo uma forma eficiente em termos de custos de garantir ou cobrir o risco de variações futuras de preços.
- Flexibilidade: A possibilidade de personalizar os termos dos contratos a prazo permite às partes ajustar com precisão a sua exposição financeira ou os seus objetivos de investimento.
Riscos e Considerações Inerentes
- Risco de Contraparte: A ausência de uma câmara de compensação centralizada no mercado de balcão (OTC) implica o risco de uma das partes não cumprir as suas obrigações.
- Risco de Liquidez: A saída de um contrato a prazo antes do vencimento pode ser difícil, exigindo eventualmente a negociação de um novo acordo com outra contraparte.
- Risco de Mercado: Se as condições de mercado evoluírem desfavoravelmente em relação à posição de uma parte num contrato a prazo, daí podem resultar perdas substanciais, em particular porque estes contratos são frequentemente alavancados.
Navegar no Ambiente Regulamentar
A supervisão regulamentar dos contratos a prazo (forwards) varia consoante a jurisdição, incidindo sobretudo no reforço da transparência do mercado e na redução do risco sistémico. As reformas posteriores à crise financeira de 2008 sublinharam a necessidade de comunicar as transações de derivados OTC, incluindo os forwards, a fim de melhorar a visibilidade para os reguladores e reduzir o risco de contraparte.
Em síntese
A negociação de contratos a prazo (forwards) oferece aos participantes no mercado um instrumento preciso para gerir riscos financeiros, especular sobre a evolução dos preços e fixar preços de mercadorias e de outros ativos. A utilização estratégica de contratos a prazo exige um conhecimento aprofundado da sua mecânica, benefícios e riscos, bem como uma vigilância constante do ambiente regulamentar. À medida que os mercados globais evoluem, a negociação de contratos a prazo continuará a ser um elemento essencial das estratégias financeiras de empresas, investidores e instituições financeiras em todo o mundo, gerindo o delicado equilíbrio entre oportunidade e risco.
Os reguladores de valores mobiliários cooperam a nível internacional através da International Organization of Securities Commissions (IOSCO), cujo Memorando de Entendimento Multilateral prevê o intercâmbio de informações em investigações transfronteiriças sobre abuso de mercado. O próprio IFB é autorizado e supervisionado pela Anjouan Offshore Finance Authority (AOFA).