Podemos constituir uma Estrutura de Fundos para Si
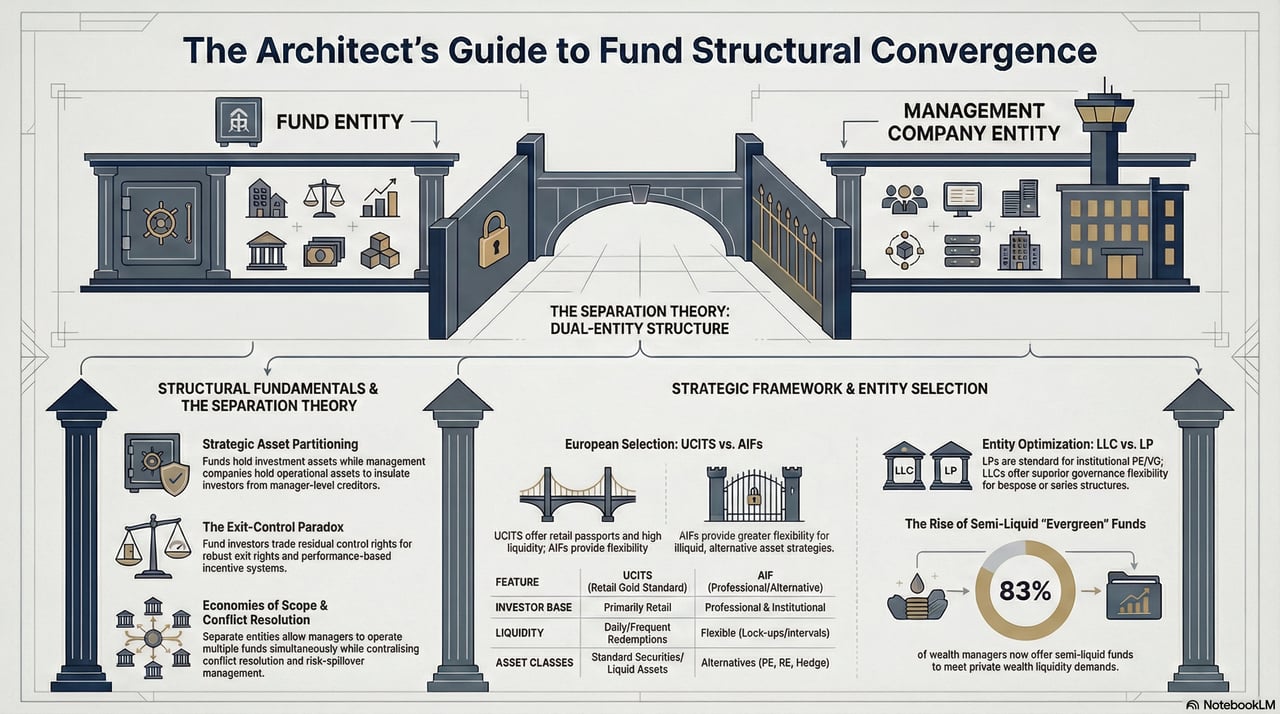
Os fundos são veículos financeiros que agregam recursos de vários investidores para investir em diversos ativos, como ações, obrigações, imobiliário ou outros valores mobiliários, com o objetivo de gerar rendimento. O principal objetivo de um fundo é repartir o risco de investimento por uma carteira diversificada, procurando obter rendimentos consistentes ao longo do tempo.
Existem diferentes tipos de fundos, entre os quais os fundos de investimento, os fundos negociados em bolsa (ETF), os fundos de investimento alternativo (hedge funds) e os fundos de private equity. Cada tipo de fundo tem os seus próprios objetivos de investimento, estratégias e estruturas operacionais específicos.
- Fundos mútuos: Trata-se de organismos de investimento coletivo que agregam o dinheiro de vários investidores para investir numa carteira diversificada de valores mobiliários, como ações, obrigações e outros ativos. Os fundos mútuos são geridos por gestores de carteira profissionais, que tomam decisões de investimento com base nos objetivos de investimento do fundo. Os investidores podem comprar ou vender unidades de participação de fundos mútuos diretamente ao fundo ou através de um corretor, ao valor patrimonial líquido (NAV) calculado no final de cada dia de negociação.
- Fundos negociados em bolsa (ETF): Tal como os fundos de investimento, os ETF reúnem o dinheiro dos investidores para investir numa carteira diversificada de valores mobiliários. No entanto, os ETF são negociados em bolsa como ações individuais, permitindo aos investidores comprar e vender unidades de participação ao longo da sessão de negociação a preços determinados pelo mercado. Os ETF replicam frequentemente índices de mercado específicos, como o S&P 500, e podem ser mais eficientes do ponto de vista fiscal e menos onerosos do que os fundos de investimento.
- Fundos de retorno absoluto (hedge funds): Trata-se de fundos de investimento alternativos que utilizam estratégias sofisticadas para gerar rendibilidades mais elevadas, gerindo simultaneamente o risco. Estes fundos destinam-se tipicamente a particulares de elevado património e a investidores institucionais e recorrem frequentemente a alavancagem, vendas a descoberto e outras técnicas avançadas para maximizar rendibilidades. Ao contrário dos fundos de investimento mobiliário e dos ETF, os hedge funds estão sujeitos a menor regulamentação e têm montantes mínimos de investimento e comissões mais elevados.
- Fundos de private equity: estes fundos investem diretamente em empresas não cotadas ou adquirem empresas cotadas para as retirar de bolsa, com o objetivo de melhorar a eficiência operacional e aumentar o valor das empresas adquiridas. Os fundos de private equity estão tipicamente abertos a investidores credenciados e a instituições, têm horizontes de investimento longos e exigem que os investidores comprometam o seu capital por um período predeterminado.
Os fundos funcionam através da agregação do capital dos investidores, investindo-o de acordo com os objetivos e as estratégias do fundo e distribuindo aos investidores os rendimentos ou ganhos obtidos. São supervisionados por gestores profissionais, que tomam as decisões de investimento e gerem a carteira. Os gestores de fundos cobram comissões pelos seus serviços, que incluem normalmente uma comissão de gestão (uma percentagem dos ativos sob gestão) e, nalguns casos, uma comissão de desempenho (uma percentagem dos lucros).
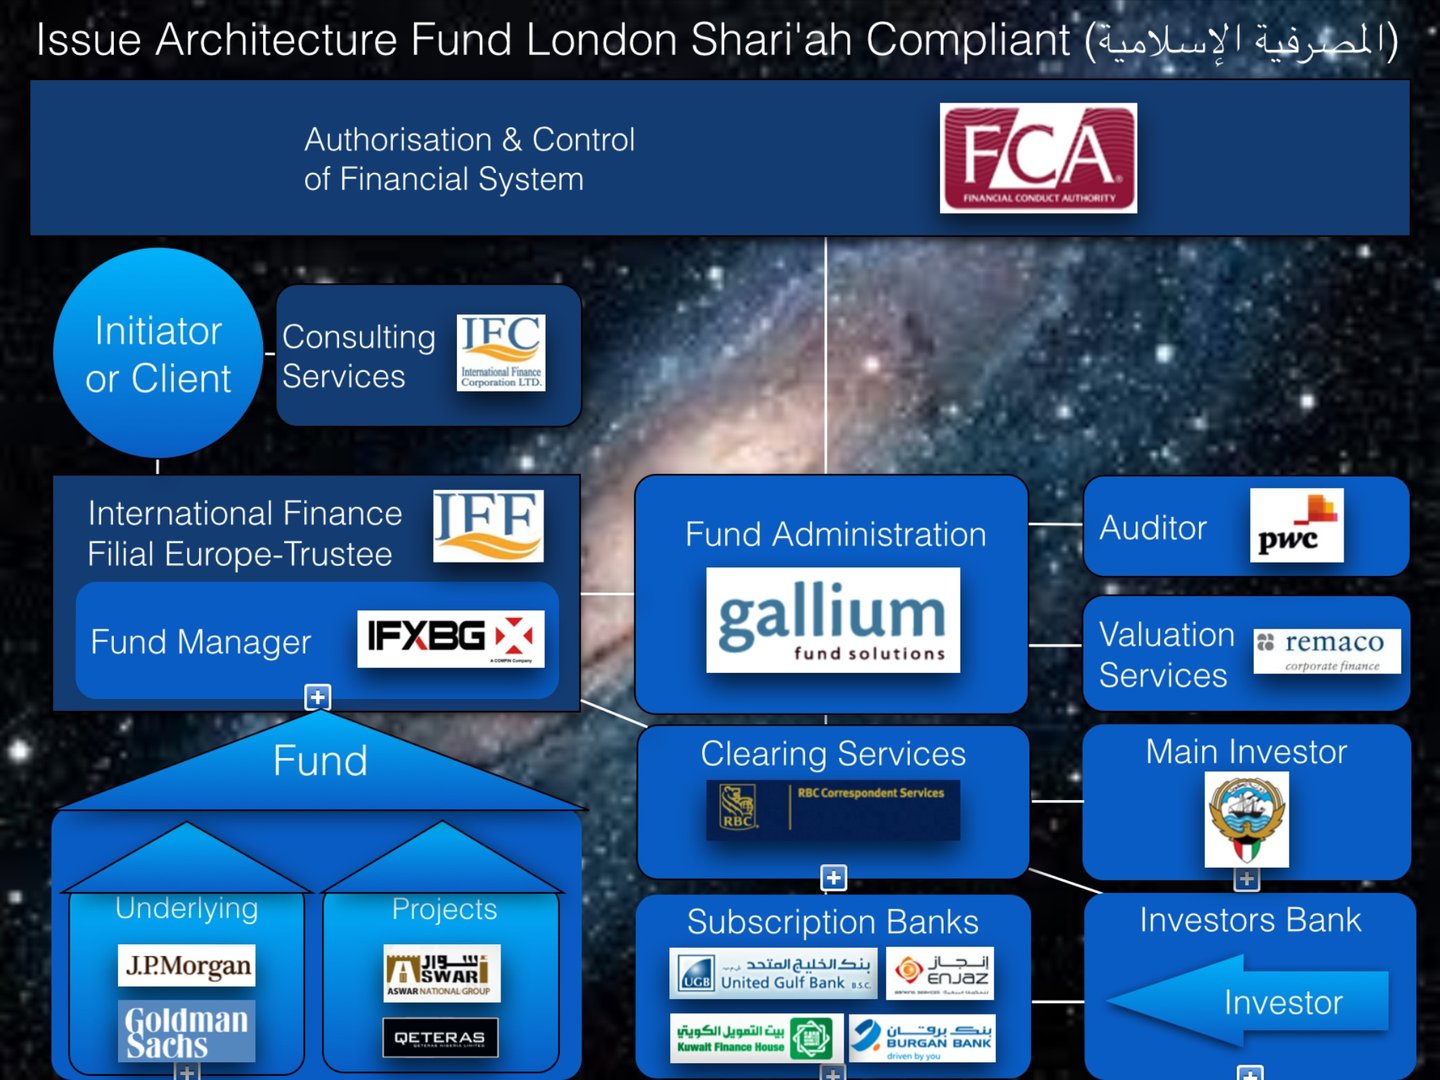
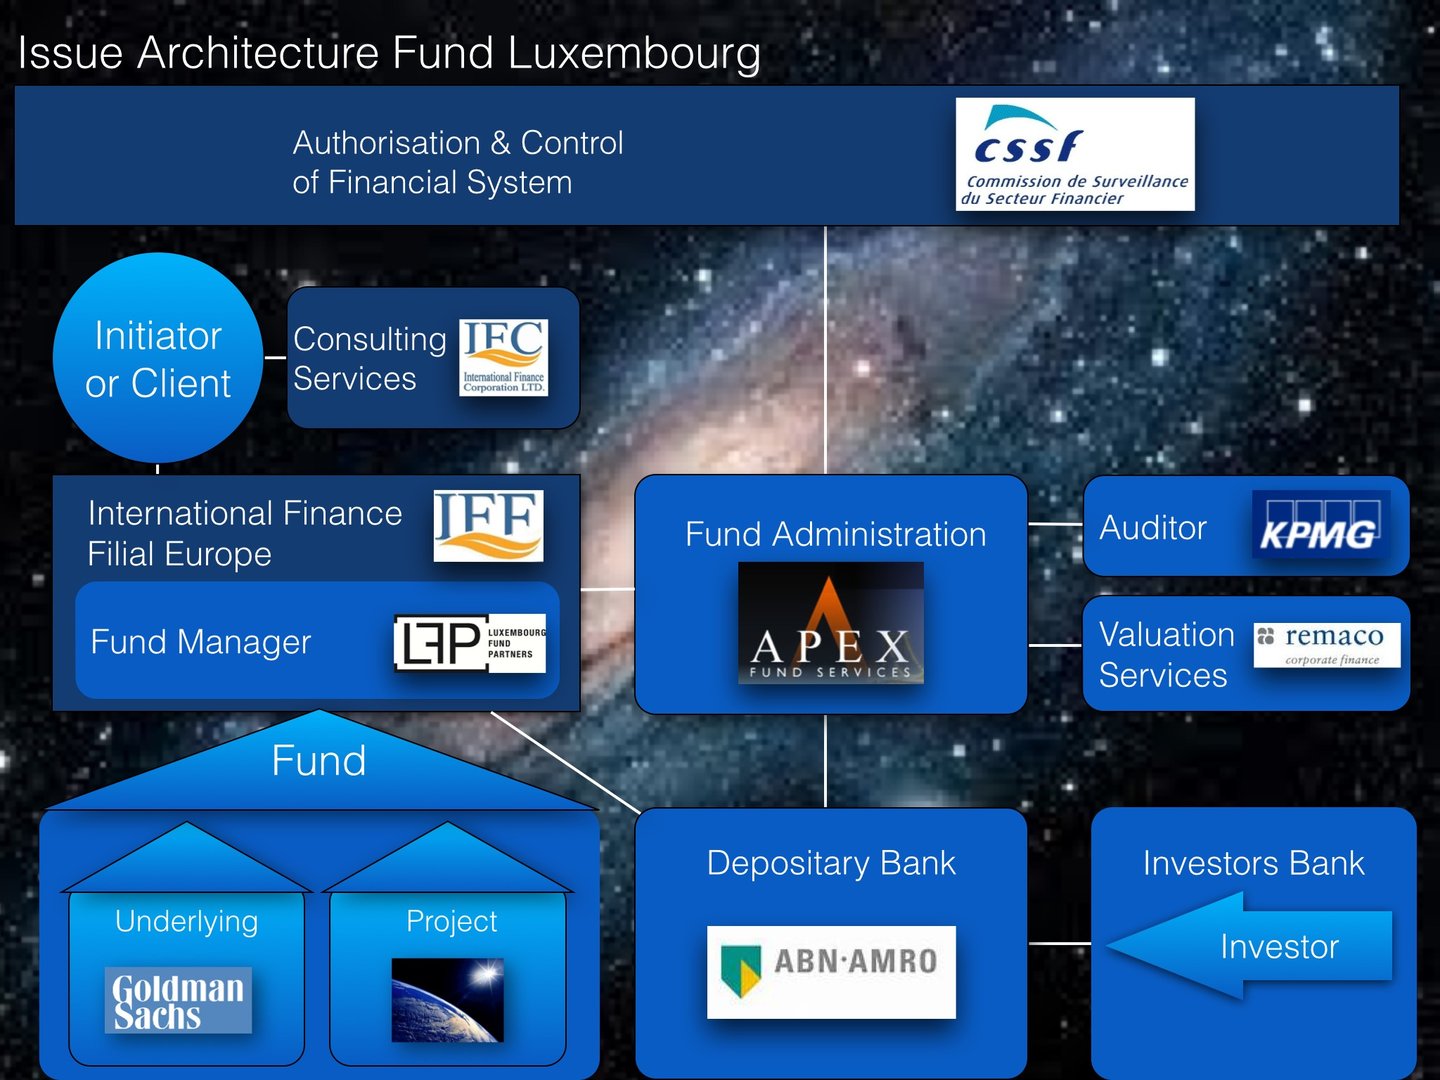
Os locais típicos de fundos, também designados centros financeiros ou domicílios de fundos, são jurisdições com quadros jurídicos e regulamentares bem estabelecidos, benefícios fiscais e um elevado grau de especialização no setor dos serviços financeiros. Estes locais são atrativos para gestores de fundos e investidores devido à sua estabilidade, transparência e reputação.
Alguns dos locais de domiciliação de fundos mais procurados a nível mundial são:
- Estados Unidos: Os EUA constituem o maior mercado de fundos do mundo, com uma vasta gama de fundos mútuos, fundos negociados em bolsa (ETF), fundos de retorno absoluto (hedge funds) e fundos de private equity. Os principais centros financeiros incluem Nova Iorque e São Francisco.
- Luxemburgo: Enquanto maior domicílio de fundos da Europa, o Luxemburgo é conhecido pelo seu sólido quadro regulamentar e pela sua experiência na distribuição transfronteiriça de fundos. O país oferece uma vasta gama de estruturas de fundos de investimento, incluindo Organismos de Investimento Coletivo em Valores Mobiliários (OICVM) e fundos de investimento alternativos (FIA).
- Irlanda: Outro importante domicílio de fundos europeu, a Irlanda é um centro de referência para os fundos UCITS e é reconhecida pelo seu enquadramento regulamentar eficiente e transparente. Dublin é o principal centro financeiro do país.
- Ilhas Caimão: Este Território Ultramarino Britânico constitui um importante domicílio offshore de fundos, em particular de fundos de retorno absoluto (hedge funds) e de fundos de private equity. As Ilhas Caimão oferecem um ambiente de neutralidade fiscal, um enquadramento regulamentar flexível e um elevado nível de confidencialidade.
- Ilhas Virgens Britânicas (BVI): Tal como as Ilhas Caimão, as BVI são um domicílio offshore muito procurado para fundos, oferecendo neutralidade fiscal, um sistema jurídico favorável às empresas e uma vasta rede de prestadores de serviços. Os fundos das BVI são particularmente apreciados por gestores emergentes e por fundos de menor dimensão.
- Bermudas: Outro domicílio offshore de destaque para fundos, as Bermudas são conhecidas pelo seu ambiente fiscal favorável, por um setor de serviços financeiros bem regulado e por uma mão de obra altamente qualificada. Constituem um local procurado para fundos de investimento alternativo (hedge funds), fundos de valores mobiliários ligados a seguros e fundos de private equity.
- Hong Kong e Singapura: Estes centros financeiros asiáticos cresceram rapidamente nos últimos anos, atraindo uma ampla variedade de fundos, incluindo fundos de investimento, fundos de retorno absoluto (hedge funds) e fundos de capital de risco e private equity. Ambas as jurisdições oferecem um ambiente bem regulado, mão de obra qualificada e proximidade dos mercados asiáticos em rápido crescimento.
- Suíça: Com uma reputação consolidada em matéria de competência em serviços financeiros, a Suíça acolhe muitos bancos privados, gestores de ativos e fundos de retorno absoluto (hedge funds). O país oferece um ambiente político estável, um quadro regulamentar sólido e laços estreitos com os mercados europeus, embora não faça parte da EU.
- Países Baixos: Conhecidos pelo seu sólido quadro jurídico e por estruturas de fundos fiscalmente eficientes, os Países Baixos constituem uma localização atrativa para fundos com foco europeu, em particular fundos de private equity e fundos imobiliários.
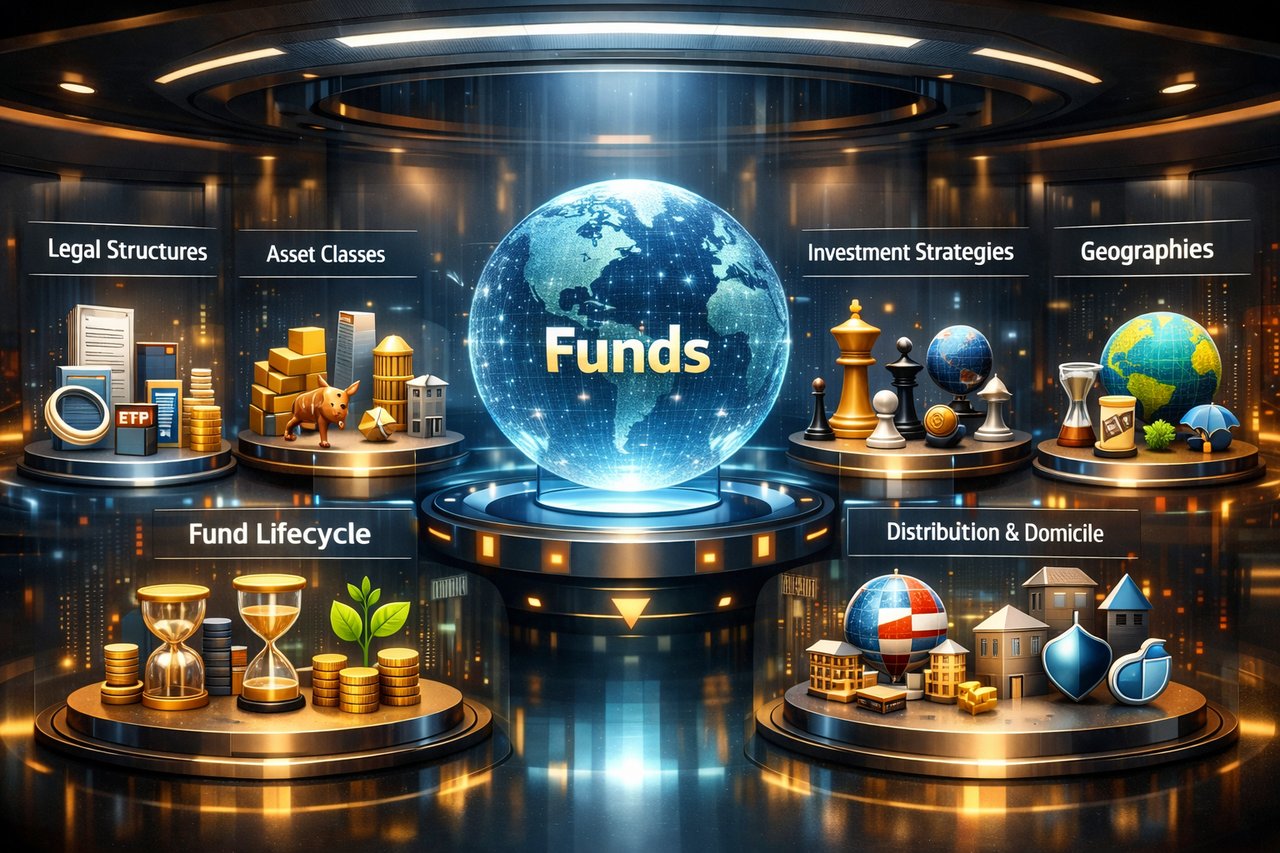
Estas são apenas algumas das localizações típicas de fundos em todo o mundo. A escolha do domicílio do fundo depende de vários fatores, como os objetivos de investimento do fundo, a base de investidores-alvo, os requisitos regulamentares e as considerações fiscais.
Fundos de Investimento: Principais Plataformas e Mercados
Os fundos de investimento, que abrangem os fundos mútuos, os fundos negociados em bolsa (ETF), os fundos de investimento alternativo (hedge funds) e os fundos de private equity, são negociados em diversas plataformas a nível mundial. Estes fundos desempenham um papel central na gestão de ativos, ao agregarem recursos de investidores institucionais e não profissionais para investir em carteiras diversificadas de ações, rendimento fixo, imobiliário, matérias-primas e investimentos alternativos.
Plataformas Globais para Fundos
1. Bolsa de Valores do Luxemburgo (LuxSE)
O Luxemburgo é um dos principais domicílios de fundos a nível mundial, em particular para fundos de investimento transfronteiriços. O quadro regulamentar do país favorece a constituição de OICVM (Organismos de Investimento Coletivo em Valores Mobiliários) e de FIA (Fundos de Investimento Alternativo), tornando-o uma localização preferencial para gestores de ativos europeus e internacionais. Muitos fundos de investimento globais estão domiciliados no Luxemburgo, beneficiando da sua sólida governação, neutralidade fiscal e acesso aos mercados europeus.
2. Irish Stock Exchange (Euronext Dublin)
A Euronext Dublin é outro interveniente de relevo no mercado mundial de fundos, especializando-se na admissão à cotação de ETF, fundos mútuos e fundos de retorno absoluto (hedge funds). A Irlanda é o segundo maior domicílio de fundos na Europa, a seguir ao Luxemburgo, reconhecida pela eficiência da sua administração de fundos e pelo cumprimento da regulamentação europeia. O seu International Financial Services Centre (IFSC) atrai fundos de todo o mundo.
3. Ilhas Caimão
As Ilhas Caimão são uma jurisdição de referência para hedge funds e fundos de private equity. Reconhecidas pelas suas políticas fiscais favoráveis e pelo seu enquadramento jurídico flexível, as Ilhas Caimão são o domicílio de eleição para fundos de investimento alternativo dirigidos a investidores institucionais.
Mercados Regionais de Fundos
América do Norte
A América do Norte é o mercado mais vasto e mais maduro de fundos de investimento, impulsionado pela forte procura de investidores particulares e institucionais.
1. Estados Unidos
Os Estados Unidos dominam a indústria global de fundos, com a maioria dos fundos mútuos e ETF negociados em grandes bolsas como a New York Stock Exchange (NYSE) e a NASDAQ. As principais gestoras de fundos, como a BlackRock, a Vanguard, a Fidelity e a State Street, gerem alguns dos maiores fundos do mundo, oferecendo produtos que vão desde fundos indexados passivos a fundos mútuos de gestão ativa. Os Estados Unidos são também um polo de fundos de private equity e de hedge funds, em particular em centros financeiros como Nova Iorque e Boston.
2. Canadá
O mercado de fundos do Canadá, centrado na Toronto Stock Exchange (TSX), é conhecido pela sua ampla oferta de fundos de investimento mobiliário e ETF, incluindo os que se centram em ações nacionais, energia e matérias-primas. O setor canadiano da gestão de ativos está igualmente a alargar a sua oferta de investimentos alternativos, incluindo fundos de capital de risco e de infraestruturas.
Europa
A Europa é líder mundial em fundos transfronteiriços, estando uma parte significativa da sua atividade de fundos concentrada no Luxemburgo e na Irlanda.
1. Reino Unido
A Bolsa de Valores de Londres (LSE) é uma plataforma de referência para ETF, fundos de investimento (investment trusts) e fundos mútuos. Após o Brexit, o Reino Unido continua a atrair fundos centrados em ações globais, rendimento fixo e ativos alternativos, graças aos seus mercados de capitais profundos e a um enquadramento regulamentar sólido.
2. Alemanha
O mercado de fundos da Alemanha tem como centro a plataforma Deutsche Börse (Xetra). Esta acolhe uma vasta gama de ETF e fundos de investimento, dirigindo-se tanto a investidores de retalho como a investidores institucionais, com particular enfoque em ações europeias e rendimento fixo.
3. França e Países Baixos
Os fundos cotados na Euronext Paris e na Euronext Amsterdam destinam-se a uma base diversificada de investidores, oferecendo produtos que vão desde ETF que replicam índices até fundos de investimento alternativos especializados.
Ásia-Pacífico
A Ásia-Pacífico é um mercado de fundos em rápido crescimento, impulsionado pelo aumento da riqueza e pela crescente adoção de veículos de investimento.
1. Japão
A Bolsa de Valores de Tóquio (TSE) alberga um número significativo de ETF e de fundos de investimento, com muitos produtos centrados em ações e rendimento fixo nacionais. A enorme indústria de fundos de pensões do Japão impulsiona igualmente a procura de produtos de investimento institucionais.
2. Hong Kong
A Bolsa de Valores de Hong Kong (HKEX) é um polo para fundos globais e regionais, oferecendo ETF, fundos mútuos e fundos de cobertura. Hong Kong constitui igualmente uma porta de acesso para investidores da China continental, através de programas como o Stock Connect.
3. Singapura
A Singapore Exchange (SGX) é reconhecida pela sua especialização em ETF e fundos estruturados, oferecendo produtos dirigidos a mercados regionais e globais. Singapura funciona igualmente como domicílio de fundos de investimento alternativo (hedge funds) e fundos de private equity, graças ao seu enquadramento regulamentar favorável.
4. Austrália
A Australian Securities Exchange (ASX) é uma plataforma de referência para ETF e fundos geridos, com enfoque em ações australianas, matérias-primas e diversificação global.
Médio Oriente e África
1. Emirados Árabes Unidos (EAU)
Os Emirados Árabes Unidos, nomeadamente através do Dubai International Financial Centre (DIFC), estão a afirmar-se como um polo para fundos dirigidos a investidores do Médio Oriente. Oferecem uma plataforma tanto para fundos convencionais como para fundos conformes com a Sharia.
2. África do Sul
A Bolsa de Valores de Joanesburgo (JSE) alberga uma série de ETF e fundos de investimento, com forte ênfase em ações locais e matérias-primas.
Principais Tendências do Mercado Global de Fundos
- Crescimento do Investimento Passivo: Os ETF estão a ganhar rapidamente expressão a nível mundial, impulsionados pela procura dos investidores por veículos de investimento diversificados e de baixo custo.
- Investimentos alternativos: os fundos de cobertura (hedge funds), os fundos de private equity e os fundos de infraestruturas estão a alargar o seu alcance, à medida que os investidores institucionais procuram diversificação.
- Sustentabilidade e enfoque ESG: Os fundos com mandatos ambientais, sociais e de governação (ESG) registam um forte crescimento, refletindo a evolução das preferências dos investidores.
- Integração Tecnológica: As plataformas digitais e os consultores automatizados (robo-advisors) estão a tornar o investimento em fundos mais acessível aos investidores de retalho, em especial nos mercados emergentes.
Esta rede global de plataformas de fundos proporciona aos investidores acesso a uma ampla gama de veículos de investimento, desde fundos de investimento e ETF tradicionais até fundos de retorno absoluto especializados e produtos de private equity. Cada mercado oferece oportunidades próprias, moldadas pela regulamentação local, pelas preferências dos investidores e pelas condições macroeconómicas, tornando a indústria global de fundos simultaneamente dinâmica e indispensável às finanças modernas.
A criação de um fundo de investimento próprio envolve várias etapas essenciais, nomeadamente a definição dos objetivos e da estrutura do fundo, a seleção de uma jurisdição adequada, a obtenção das aprovações e registos necessários e a criação da infraestrutura operacional do fundo.
Segue-se um guia passo a passo para o ajudar a criar o seu próprio fundo de investimento:
- Definir a estratégia e os objetivos de investimento: Determinar os objetivos de investimento do fundo, os ativos ou setores-alvo, a abordagem de investimento e a estratégia de gestão de risco. Considerar fatores como as condições de mercado, o apetite dos investidores e a sua experiência na área escolhida.
- Escolher a estrutura do fundo: Selecione a estrutura jurídica adequada ao seu fundo, como uma sociedade em comandita, uma sociedade ou um trust. A estrutura deve estar alinhada com a estratégia de investimento do fundo, com os investidores-alvo e com os requisitos da jurisdição.
- Selecionar o domicílio do fundo: Escolha uma jurisdição adequada para o seu fundo, tendo em conta fatores como a regulamentação, as considerações fiscais, as preferências dos investidores e os custos operacionais. Os domicílios de fundos mais frequentes incluem os Estados Unidos, o Luxemburgo, a Irlanda, as Ilhas Caimão, as Ilhas Virgens Britânicas, as Bermudas, Hong Kong, Singapura, a Suíça e os Países Baixos.
- Constituir uma equipa: Reunir uma equipa com as competências e a experiência necessárias para gerir o fundo, incluindo gestores de carteira, analistas, profissionais de gestão de risco e pessoal de apoio.
- Elaborar os documentos de oferta: Preparar os documentos de oferta do fundo, como o prospeto ou o memorando de colocação privada (PPM), que devem descrever os objetivos de investimento, a estratégia, a estrutura de comissões, os fatores de risco e demais informações relevantes do fundo. Consultar o consultor jurídico para assegurar que os documentos cumprem a regulamentação aplicável.
- Registar o fundo e obter as autorizações regulamentares: consoante o domicílio e a estrutura do fundo escolhidos, pode ser necessário registar o fundo junto das autoridades reguladoras competentes e obter as licenças ou autorizações necessárias. Tal pode implicar a apresentação dos documentos de oferta do fundo, a prestação de informação sobre a equipa de gestão e o cumprimento de outros requisitos regulamentares.
- Nomear prestadores de serviços: Contratar os serviços dos principais prestadores terceiros, tais como um administrador do fundo, um depositário, um prime broker, um auditor e um consultor jurídico. Estes prestadores desempenham funções essenciais na atividade, na conformidade e na prestação de informação do fundo.
- Configurar a infraestrutura operacional do fundo: Estabelecer os sistemas e processos necessários às operações diárias do fundo, incluindo a execução de operações, a gestão de carteiras, a gestão de risco e o reporte aos investidores.
- Comercializar o fundo junto de potenciais investidores: Desenvolva um plano de comercialização para atrair investidores, o que poderá envolver a criação de redes de contactos, a participação em eventos do setor e o recurso a relações existentes. Tenha em atenção quaisquer restrições regulamentares às atividades de comercialização e de solicitação, em particular quando se dirige a investidores de diferentes jurisdições.
- Lançar o fundo: Uma vez obtidas as aprovações e os registos necessários e instalada a infraestrutura do fundo, pode lançá-lo mediante a aceitação dos investimentos iniciais dos investidores.
A constituição de um fundo de investimento pode ser um processo complexo e moroso, envolvendo diversas considerações regulamentares, jurídicas e operacionais. É fundamental consultar profissionais experientes, como advogados, contabilistas e consultores de fundos, a fim de assegurar o êxito do lançamento do fundo e o cumprimento contínuo da regulamentação aplicável.
Documentação Essencial para a Constituição de um Fundo IFB
A criação de um fundo no âmbito da estrutura do IFB exige uma preparação meticulosa e o cumprimento de normas jurídicas e regulamentares rigorosas. O seu consultor jurídico desempenhará um papel decisivo na preparação dos seis documentos fundamentais essenciais para o lançamento bem-sucedido do fundo:
1. Memorando de Colocação Privada (PPM)
2. Acordo de Sociedade em Comandita (LPA)
3. Contrato de Subscrição
4. Contrato de Gestão de Investimentos
5. Acordo de Funcionamento do Sócio Comanditado
6. Acordo Constitutivo da Sociedade Gestora
No caso de um fundo norte-americano, são igualmente exigidos, por norma, diversos serviços e procedimentos acessórios. Incluem-se a constituição da sociedade em comandita (limited partnership), da sociedade gestora e do sócio comanditado (general partner); a elaboração do acordo de funcionamento da sociedade gestora; a preparação e submissão do registo EDGAR; a elaboração e apresentação das notificações Form D estaduais e federais; e, na medida do necessário, a preparação e apresentação de quaisquer registos ou isenções adicionais, estaduais ou federais, bem como de outra documentação essencial à constituição do fundo.
1. Memorando de Colocação Privada (PPM)
O Memorando de Colocação Privada é um documento completo de divulgação de valores mobiliários que fornece aos potenciais investidores toda a informação relevante sobre o fundo. A sua finalidade é permitir que os investidores tomem decisões bem informadas quanto ao seu investimento. Comparável a um prospeto numa oferta pública inicial, o PPM apresenta informação pormenorizada sobre a estrutura do fundo, os seus termos e o historial da sociedade gestora, e aborda questões críticas como os riscos potenciais associados à estratégia de investimento, às condições de mercado, às limitações de investimento, entre outras.
Para uma análise mais aprofundada do conteúdo de um PPM, convidamo-lo a consultar a nossa publicação: “O que consta de um Private Placement Memorandum?”
2. Acordo de Sociedade em Comandita (LPA)
O Acordo de Sociedade em Comandita constitui o alicerce jurídico do fundo. Define os termos do fundo e estabelece os direitos e as obrigações dos investidores e da entidade gestora do fundo. Ao contrário do PPM, redigido em linguagem acessível, o LPA é um documento jurídico pormenorizado que rege os complexos aspetos operacionais do fundo. Os elementos essenciais do LPA incluem:
- Autoridade e Gestão: Uma descrição completa dos poderes, das atividades e da remuneração do sócio comanditado (general partner), bem como da gestão global da sociedade.
- Comissões e Despesas: Uma exposição exaustiva de todas as comissões e despesas, incluindo comissões de gestão, incentivos de desempenho e outros encargos potenciais em que o fundo incorrerá, os quais afetam, em última análise, os sócios comanditários, direta ou indiretamente.
- Repartição de Lucros e Perdas: Uma explicação da forma como os lucros e as perdas são repartidos e distribuídos entre todos os sócios, incluindo as metodologias de cálculo dos lucros e o calendário dos resgates.
- Requisitos de Capital de Investimento: Disposições pormenorizadas relativas ao capital de investimento, incluindo os processos de levantamento e resgate, os requisitos de pré-aviso, os montantes mínimos e máximos de levantamento, os períodos de imobilização, os limites de resgate (gates), as datas de distribuição e quaisquer outras condições pertinentes.
- Ciclo de Vida do Fundo: Descrição da constituição, da finalidade, da duração e dos procedimentos de extinção do fundo, quer voluntária quer involuntária.
- Atividades do Exercício: Descrição das atividades anuais, incluindo obrigações de reporte, procedimentos contabilísticos, demonstrações financeiras, auditorias (se aplicável), apuramento das contas de capital e manutenção de livros e registos.
- Responsabilidade e Indemnização: Cláusulas de limitação de responsabilidade e de indemnização aplicáveis aos sócios comanditários, ao sócio comanditado e ao gestor de investimentos.
- Procuração: Designação que confere ao sócio comanditado (general partner) o poder de atuar em nome dos sócios comanditários (limited partners) para efeitos como o exercício do direito de voto relativo aos valores mobiliários do fundo, a execução de investimentos do fundo, a admissão de novos sócios comanditários e a alteração dos documentos constitutivos do fundo necessários às atividades correntes do fundo.
- Requisitos adicionais: quaisquer outras obrigações ou elementos que o fundo exija aos seus parceiros.
Para formalizar o seu investimento, o investidor deve assinar uma página de contra-assinatura, aceitando ficar vinculado aos termos do Acordo de Sociedade em Comandita ou do Acordo Operacional, conforme aplicável.
3. Contrato de Subscrição
O Contrato de Subscrição constitui o instrumento contratual entre o investidor e o fundo. Especifica o compromisso inicial de capital do investidor e define os termos em que o investimento é efetuado. Este documento oferece aos investidores um roteiro claro dos passos necessários para adquirir participações de sócio comanditário no fundo e fornece aos gestores do fundo informações essenciais sobre a elegibilidade do investidor. Os investidores têm de atestar que cumprem determinados critérios de elegibilidade, como ser um «investidor qualificado» (accredited investor) ou um «cliente qualificado» (qualified client), conforme exigido pela regulamentação da Securities and Exchange Commission (SEC) e pela legislação estadual aplicável.
4. Contrato de Gestão de Investimentos
O Contrato de Gestão de Investimentos estabelece a relação formal entre o fundo e a sociedade gestora de investimentos. Define os serviços que o gestor do fundo prestará em contrapartida de uma remuneração e confere ao gestor do fundo uma procuração. Esta autoridade incumbe o gestor do fundo de aconselhar o fundo quanto aos seus ativos e a quaisquer contribuições efetuadas pelos sócios comanditários, e atribui-lhe amplos poderes discricionários para gerir os fundos e valores mobiliários dos investidores em conformidade com a estratégia de investimento do fundo. Uma vez que o gestor do fundo e o sócio comanditado são frequentemente controlados pelas mesmas pessoas (os promotores), este contrato é, em regra, outorgado pelos mesmos signatários em ambos os lados.
5. Acordos de Exploração
(Acordos Constitutivos da Sociedade Gestora e do Sócio Comanditado)
Os Acordos Operacionais da sociedade gestora e do sócio comanditado são documentos jurídicos fundamentais que definem os direitos, as responsabilidades e as estruturas de governação dos responsáveis do fundo. Cada documento especifica a forma como as participações e os poderes de decisão são repartidos entre os responsáveis do sócio comanditado e da sociedade gestora. Embora estes acordos não sejam divulgados aos investidores, devem ser elaborados com o maior rigor, de modo a assegurar o cumprimento de toda a legislação aplicável e dos requisitos regulamentares.
6. Registos do Formulário D e Outros Registos
Além dos documentos essenciais do fundo, o cumprimento das obrigações de registo regulamentar é imperativo. No caso de fundos norte-americanos, tal inclui a preparação e a apresentação de declarações Form D junto da SEC e das autoridades estaduais de valores mobiliários. Consoante as atividades e a estrutura do fundo, poderá igualmente exigir o registo como consultor de investimento ou como operador de fundos de mercadorias (commodity pool operator) junto da Commodity Futures Trading Commission (CFTC), bem como outra documentação essencial de constituição do fundo.
Ao assegurar que toda a documentação é preparada com rigor e se encontra alinhada com as normas regulamentares, o IFB cria uma base sólida para o lançamento do seu fundo. O nosso compromisso é apoiá-lo na promoção da confiança dos investidores, na garantia da conformidade e na promoção do êxito a longo prazo do seu fundo.
Caso necessite de esclarecimentos adicionais ou de assistência em qualquer aspeto do processo de constituição de fundos, não hesite em contactar a nossa equipa de especialistas no IFB. Estamos ao seu dispor para prestar orientação e apoio em cada etapa.
Custos de emissão e manutenção de obrigações e fundos de investimento
| Categoria | Tipo de custo | Obrigações | Fundos de investimento |
|---|---|---|---|
| Emissão inicial e configuração | Comissões de subscrição | 0,5%–2,0% do montante total da emissão | 2,0%–6,0% (comissões de colocação) |
| Custos jurídicos e regulamentares | 0,05%–0,3% do montante da emissão (€10 mil–€50 mil) | €25k–€200k | |
| Comissões das agências de notação | 0,02%–0,1% da emissão total | Normalmente não aplicável | |
| Comissões de admissão à cotação | 5 000 € a 50 000 € | €25k–€250k | |
| Comercialização e distribuição | 0,1 %–0,5 % do montante da emissão | 20 mil EUR–200 mil EUR | |
| Estruturação de custodiante e depositário | Normalmente não aplicável | €10 mil–€50 mil | |
| Auditoria e avaliação | Habitualmente incluído nos custos jurídicos | €10 mil–€50 mil | |
| Registo regulamentar | €10 mil–€50 mil | 5 000 € a 50 000 € | |
| Constituição do trustee e do agente pagador | €2k–€20k | Normalmente não aplicável | |
| Estruturação da função de relações com investidores | €15k–€50k | Incluído no marketing (€20 mil–€200 mil) | |
| Manutenção contínua | Comissões de gestão | n/d | 0,5%–2,0% ao ano dos ativos sob gestão (AUM) |
| Comissões de custódia e de depositário | n/d | 0,02% a 0,1% ao ano dos ativos sob gestão | |
| Administração e contabilidade | €10k–€100k por ano (reporte de conformidade) | 0,05%–0,25% ao ano dos ativos sob gestão (AUM) | |
| Comissões de auditoria | Normalmente incluído nos relatórios | €10 mil–€50 mil por ano | |
| Comissões do fiduciário e do agente pagador | 2000 €–20 000 € por ano | Normalmente não aplicável | |
| Reporte e conformidade | 10 mil EUR – 100 mil EUR por ano | €15 mil–€75 mil por ano | |
| Relações com investidores | €15k–€50k por ano | 20 mil EUR – 75 mil EUR por ano | |
| Comissões de distribuição e vendas | Normalmente não aplicável | 0,1%–1,0% ao ano (comissões de distribuição recorrentes) | |
| Pagamentos de cupões | Cupão anual de 2%–8% | Normalmente não aplicável | |
| Comissões de desempenho | Normalmente não aplicável | 10%–20% do excesso de rentabilidade (condicional) |
Panorâmica Comparativa e Considerações para a Gestão de Custos
- Obrigações: em geral, implicam custos fixos de emissão iniciais substanciais, mas custos anuais de manutenção comparativamente inferiores (excluindo o pagamento de juros). Os custos com juros representam uma despesa significativa a longo prazo.
- Fundos: Apresentam custos de constituição moderadamente inferiores (proporcionais à escala), mas despesas operacionais correntes substancialmente mais elevadas, diretamente associadas aos ativos sob gestão. Os custos aumentam proporcionalmente com o crescimento do fundo, em particular através das comissões de gestão e de eventuais comissões de desempenho.
Custos Associados à Emissão e Gestão de Fundos de Investimento
O lançamento e a manutenção de fundos de investimento, sejam fundos de investimento mobiliário, fundos de cobertura (hedge funds) ou ETF, implicam encargos específicos, detalhadamente enumerados em seguida:
A. Lançamento do Fundo (Custos Iniciais de Constituição)
1. Custos Jurídicos e Regulamentares
- Elaboração do prospeto do fundo, dos contratos de gestão de investimentos e dos manuais de conformidade. Normalmente entre 25 000 € e 200 000 €, consoante a complexidade e a jurisdição.
2. Comissões de Registo e Regulamentares
- Taxas de registo junto dos reguladores de valores mobiliários (por exemplo, SEC, FCA, BaFin, CSSF). Aproximadamente 5 000–50 000 EUR, consoante a jurisdição.
3. Comercialização e Distribuição
- Custos associados à documentação de comercialização do fundo, à criação do sítio web, à construção da marca e a atividades promocionais. Situam-se tipicamente entre 20 000 € e 200 000 €, variando significativamente consoante o mercado-alvo e a dimensão do fundo.
4. Comissões de Constituição de Custodiante e Depositário
- Comissões do banco depositário para acordos de custódia. A constituição inicial situa-se tipicamente entre 10 000 € e 50 000 €.
B. Custos Operacionais e de Manutenção Correntes
1. Comissões de Gestão
- Cobrada anualmente pelos gestores de ativos pela gestão de carteiras. Intervalo habitual: 0,5%–2,0% ao ano dos ativos sob gestão (AUM).
2. Comissões de Custódia e de Depositário
- Encargos contínuos de guarda de ativos cobrados pelos bancos custodiantes. Tipicamente entre 0,02% e 0,10% ao ano sobre os ativos sob gestão, por vezes com comissões fixas mínimas.
3. Comissões de Administração e Contabilidade
- Cálculo do valor líquido do ativo (NAV), contabilidade e reporte aos investidores. Situa-se habitualmente entre 0,05% e 0,25% anuais dos ativos do fundo.
4. Honorários de Auditoria
- Auditoria das demonstrações financeiras anuais. Tipicamente entre 10 000 € e 50 000 € por ano.
5. Custos Jurídicos e de Conformidade
- Supervisão da conformidade regulamentar e serviços de consultoria jurídica contínua. Situa-se tipicamente entre 15 000 € e 75 000 € por ano.
6. Comissões de Distribuição e Vendas (Trailer Fees)
- Pagamentos efetuados a intermediários financeiros e plataformas pela distribuição continuada. Situam-se frequentemente entre 0,1% e 1,0% ao ano, consoante o canal de distribuição.
7. Comissões de Desempenho (Opcionais/Condicionais)
- Remuneração adicional cobrada sobre os rendimentos do fundo que excedam um referencial especificado. Habitualmente fixada entre 10% e 20% do desempenho acima de referenciais predefinidos ou de high-water marks.
8. Relações com Investidores e Comunicação
- Custos das atividades regulares de relações com investidores, relatórios periódicos e comunicações. Orçamentos anuais tipicamente entre 20 000 e 75 000 EUR.