Come vengono detenuti liquidità e titoli presso banche e broker
Una guida giuridica e operativa per investitori, tesorieri e clienti privati sofisticati
Contenuti: 1. Perché è rilevante · 2. Custodia di titoli · 3. Depositi in contanti
1. Perché è importante
La maggior parte degli investitori ritiene che il saldo visualizzato nel proprio portale bancario o di intermediazione si trovi su un conto che appartiene esclusivamente a loro, una sorta di cassetta di sicurezza digitale. Non è così. La forma giuridica in cui un'attività è detenuta determina che cosa accade alla stessa in caso di fallimento della banca o dell'intermediario, e determina cinque aspetti:
- Titolarità. Se l'investitore detenga un diritto reale su una specifica attività oppure soltanto un credito di natura contrattuale nei confronti di un intermediario.
- Trattamento in caso di insolvenza. Se le attività vengano restituite direttamente o debbano essere rivendicate in concorso con gli altri creditori.
- Protezione. Quale regime si applica: indennizzo degli investitori, garanzia dei depositi o norme sulla tutela delle attività della clientela.
- Rischio di concentrazione. Dipendenza occulta da un unico custode, depositario centrale di titoli o banca che raccoglie depositi.
- Dipendenze. Esposizione verso controparti e rischio operativo in più giurisdizioni e livelli di intermediazione.
Una distinzione è alla base di tutto ciò che segue. I titoli sono detenuti in custodia: il cliente ne resta titolare effettivo e, in caso di insolvenza dell'intermediario, i titoli vengono restituiti in natura. La liquidità è detenuta a titolo di deposito: la banca diventa proprietaria del denaro e il depositante vanta soltanto un credito alla restituzione.
2. Custodia di titoli
2.1 Dematerializzazione e catena di custodia
I certificati azionari e obbligazionari fisici hanno in larga misura lasciato il posto a registrazioni elettroniche in conto, un cambiamento imposto dalla crisi documentale causata dall'aumento dei volumi di negoziazione nella seconda metà del Novecento. Ne è derivata una catena di intermediari tra l'emittente e l'investitore:
- L'emittente stabilisce le condizioni dei titoli (diritto di voto, dividendi, rimborso, operazioni societarie), ma non intrattiene più rapporti diretti con la maggior parte dei propri detentori.
- Il depositario centrale di titoli (CSD) tiene il registro ufficiale ed esegue il regolamento secondo il principio della consegna contro pagamento: il DTC negli Stati Uniti; Euroclear e Clearstream come CSD internazionali, accanto ai CSD nazionali in Europa; Euroclear UK & International, che gestisce CREST, nel Regno Unito.
- I partecipanti, quali le banche depositarie, i prime broker e i grandi broker-dealer, detengono conti presso il CSD e a loro volta tengono conti per i propri clienti, che possono essere a loro volta intermediari.
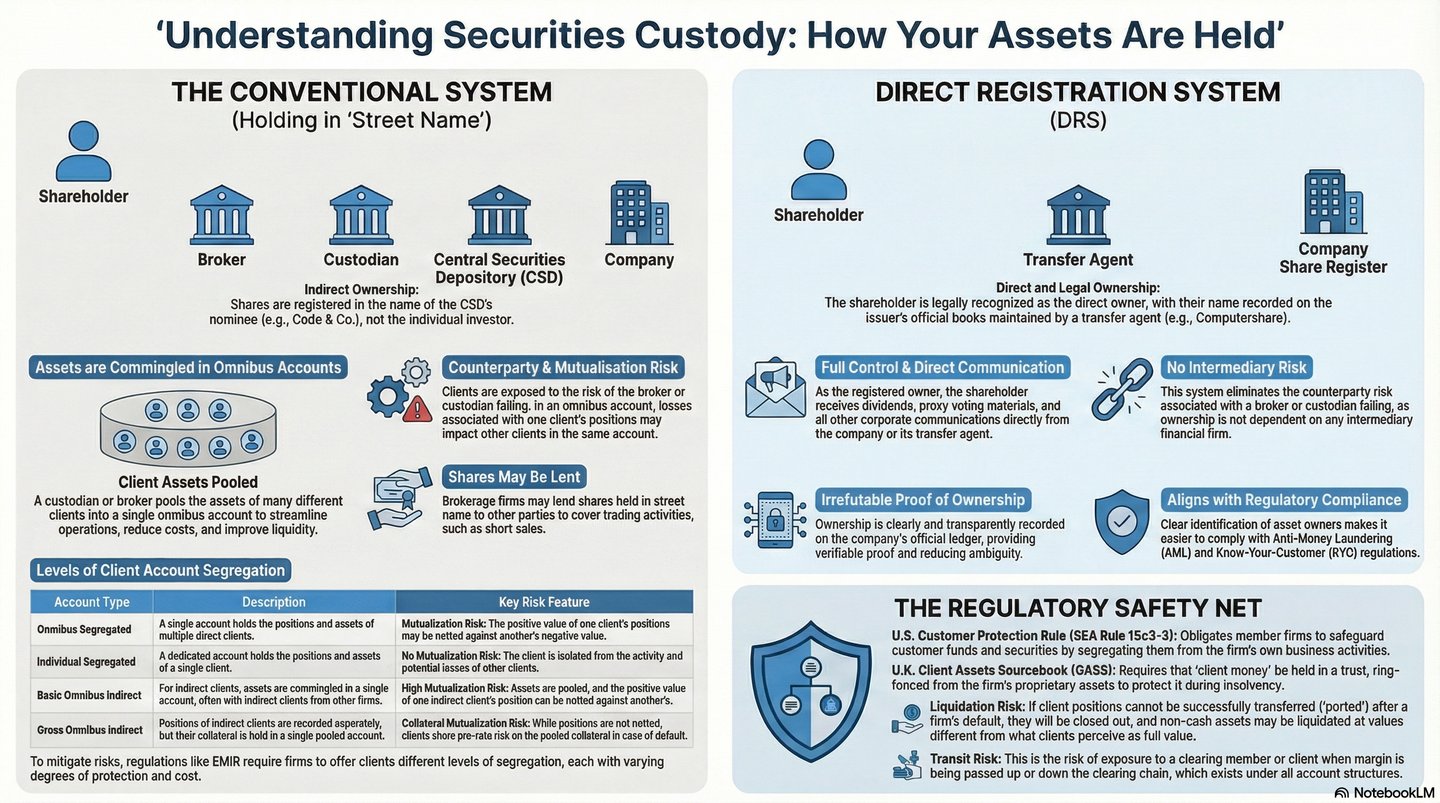
Una catena tipica va quindi dall'emittente al CSD, al global custodian, al sub-custode, al broker e all'investitore. Ciascun livello registra a quale cliente appartengano le singole posizioni e detiene una posizione aggregata presso il livello superiore. L'investitore compare di rado nel registro dell'emittente; il titolare registrato è di norma il CSD o il suo nominee. L'investitore detiene un diritto in qualità di beneficiario effettivo, e un corpus normativo assicura che dividendi, interessi, diritti di voto e operazioni societarie raggiungano comunque il titolare effettivo.
2.2 Conti omnibus
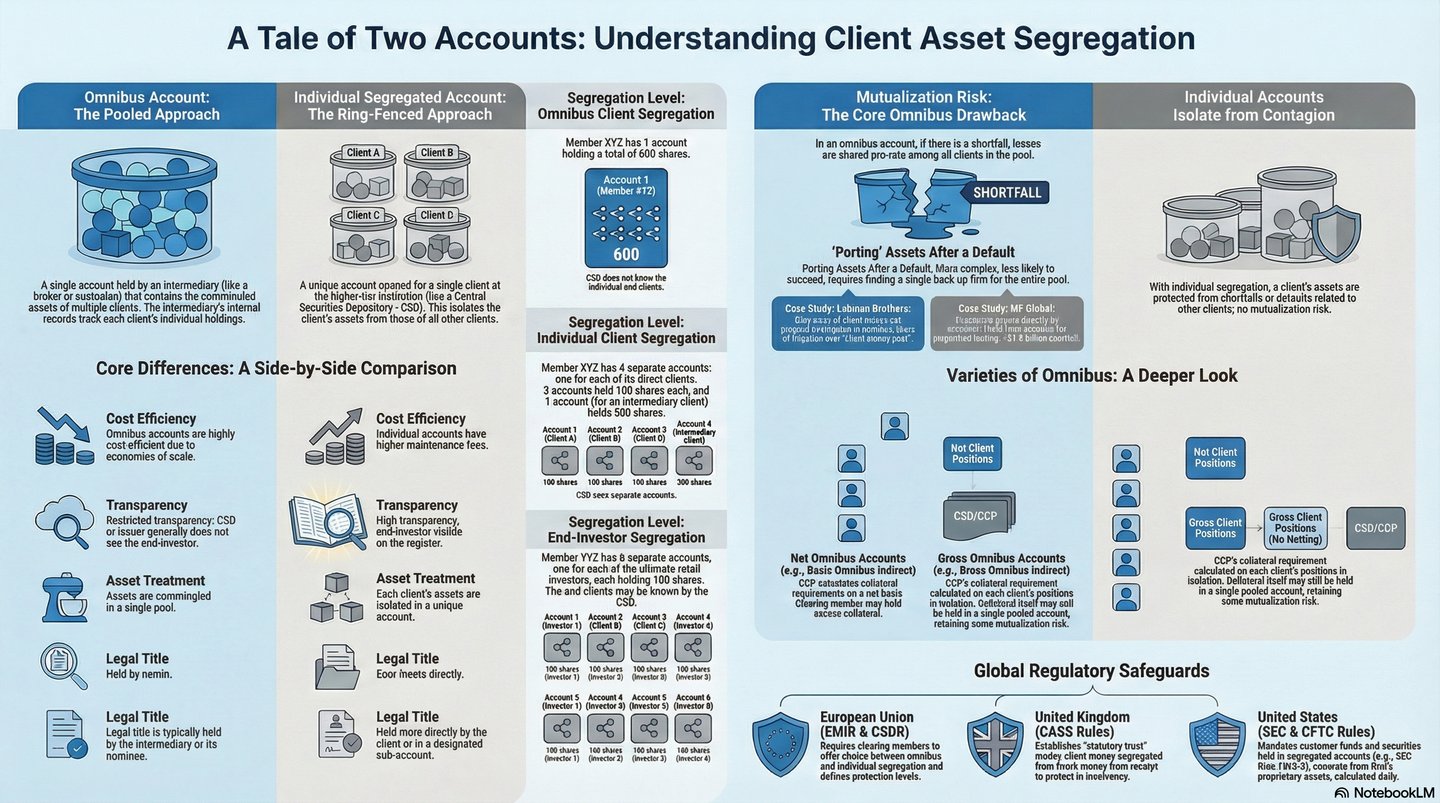
Un conto omnibus aggrega in un unico conto, presso l'intermediario successivo nella catena, i titoli di numerosi clienti di un singolo intermediario. Le scritture dell'intermediario attribuiscono le posizioni ai singoli clienti; il depositario o il CSD vede un'unica posizione di grandi dimensioni e non è tenuto a conoscere i clienti che vi si trovano dietro.
I conti omnibus esistono per ragioni valide. Le operazioni possono essere compensate: dieci acquirenti e dieci venditori dello stesso titolo regolano un'unica posizione netta, anziché venti regolamenti. Il CSD si relaziona con un numero gestibile di partecipanti anziché con milioni di investitori, e il mercato si standardizza attorno a un unico modello.
La questione giuridica decisiva è se il raggruppamento (pooling) faccia venir meno il diritto di proprietà dell'investitore. In un regime di custodia solido ciò non avviene, a condizione che l'ordinamento riconosca gli interessi beneficiari su masse fungibili e che l'intermediario conservi registrazioni accurate. Gli ordinamenti di common law ricorrono ai principi del trust o dell'equity; quelli di civil law ricorrono alla comproprietà, agli obblighi di segregazione e alla tutela di legge. In entrambi i casi, l'intermediario non è il proprietario dei titoli della clientela che detiene: ne è il custode.
2.3 Segregazione degli attivi della clientela
La tutela dipende da una rigorosa segregazione su tre livelli: giuridico (i titoli dei clienti non sono accessibili ai creditori dell'intermediario), contabile (sono detenuti fuori bilancio in conti di custodia) e operativo (sono collocati in conti clienti dedicati presso il custode o il CSD).
- UE, MiFID II. L'articolo 16, paragrafo 8, della Direttiva 2014/65/UE impone alle imprese di investimento di salvaguardare i diritti di proprietà dei clienti, in particolare in caso di insolvenza, e vieta l'utilizzo degli strumenti dei clienti per conto proprio senza espresso consenso. L'articolo 2 della Direttiva delegata (UE) 2017/593 richiede registri che consentano di distinguere, in qualsiasi momento e senza indugio, le attività di ciascun cliente da quelle degli altri clienti e da quelle dell'impresa.
- EU, CSDR. L'articolo 38 del Regolamento (UE) n. 909/2014 impone ai depositari centrali di titoli (CSD) di offrire ai partecipanti almeno la segregazione omnibus e la segregazione individuale dei clienti, in modo che i titoli della clientela siano sempre distinti da quelli del partecipante.
- Regno Unito, CASS 6. Le attività in custodia sono registrate a nome del cliente o di un nominee, riconciliate quotidianamente con le evidenze di terzi e riconciliate esternamente a intervalli periodici. Le attività della clientela sono detenute in trust e non sono disponibili per i creditori generali.
- Stati Uniti, SEC Rule 15c3-3. I broker-dealer devono mantenere il possesso o il controllo dei titoli della clientela interamente pagati e di quelli eccedenti il margine, e non possono utilizzarli per finanziare l'attività con capitale proprio. In caso di dissesto di un broker-dealer, la Securities Investor Protection Corporation (SIPC) anticipa i fondi per i titoli mancanti entro limiti prestabiliti.
2.4 Quando l'intermediario risulta inadempiente
In linea di principio, i titoli dei clienti vengono restituiti ai clienti e non confluiscono nella massa fallimentare. In pratica, si presentano tre criticità:
- Riconciliazione. Il curatore o liquidatore deve far corrispondere le registrazioni interne dell'intermediario con le posizioni effettivamente detenute presso i custodi e i CSD. Con una contabilità tenuta correttamente si tratta di un'attività ordinaria; con una contabilità carente, spesso caratteristica delle frodi, il processo è lento e contestato.
- Ammanchi. Quando le scritture riportano più titoli di quanti ne detenga la custodia, a causa di costituzioni in garanzia non autorizzate, operazioni non regolate registrate come concluse, posizioni fittizie o errori cumulati, i clienti sopportano di norma la perdita pro rata e rivendicano il saldo in qualità di creditori chirografari.
- Costi e tempi. I compensi dei professionisti dell'insolvenza, degli avvocati, dei contabili e dei consulenti forensi vengono dedotti dalle attività disponibili. I casi semplici richiedono alcuni mesi; i dissesti transfrontalieri complessi possono durare anni.
Regimi speciali riducono tali attriti. Nel Regno Unito, le norme sulla distribuzione dei beni della clientela e le Investment Bank Special Administration Regulations 2011 attribuiscono priorità alla rapida restituzione dei beni dei clienti, e i sistemi di indennizzo degli investitori offrono una tutela di ultima istanza entro limiti prestabiliti.
3. Depositi in contanti
3.1 Un deposito è un prestito alla banca
Il denaro depositato presso una banca, direttamente o tramite un intermediario, dà luogo a un rapporto di debitore e creditore, non di depositario e proprietario. La proprietà del denaro passa alla banca. Il depositante acquisisce un diritto contrattuale (chose in action, secondo la terminologia di common law) al rimborso di una somma equivalente a vista o alle condizioni pattuite, di norma con interessi. La banca può utilizzare il denaro come ritiene opportuno: per concedere prestiti, acquistare titoli o soddisfare i requisiti patrimoniali.
Non si tratta di un tecnicismo in attesa di riforma. È il fondamento del sistema bancario a riserva frazionaria: le banche raccolgono a breve termine e prestano a lungo termine, e questa trasformazione delle scadenze è possibile solo perché il denaro depositato appartiene alla banca. Se i depositi fossero tenuti in custodia, le banche non potrebbero impiegarli in prestiti e la creazione di credito, quale oggi la conosciamo, cesserebbe.
Il prezzo è il rischio di credito. Se la banca fallisce, il depositante è un creditore chirografario e partecipa a quanto residua; nei dissesti più gravi, questo può essere poco o nulla. I sistemi di garanzia dei depositi attenuano tale rischio entro limiti prestabiliti, ma non modificano la posizione giuridica: un deposito resta un credito, non un diritto di proprietà.
3.2 Fondi della clientela presso i broker: due livelli
La liquidità detenuta presso un broker comporta due rapporti e due possibili inadempienze.
- Investitore e broker. In base alle norme sulla segregazione del denaro dei clienti (CASS 7 nel Regno Unito, i requisiti MiFID II in materia di denaro dei clienti nell'UE), il broker detiene la liquidità dei clienti in trust o in base a un analogo rapporto fiduciario, separatamente dai propri fondi. In assenza di tali norme, l'investitore può risultare un semplice creditore chirografario del broker, con la liquidità del cliente confusa nei fondi operativi di quest'ultimo.
- Broker e banca. Il broker, o il trust per i fondi della clientela, è depositante presso la banca in cui la liquidità è effettivamente collocata, con la stessa pretesa di natura contrattuale sopra descritta.
Se il broker fallisce e le banche restano solide, il denaro dei clienti correttamente segregato può essere restituito o trasferito a un altro broker in tempi relativamente brevi, purché la segregazione, le riconciliazioni, i saldi e le registrazioni siano stati mantenuti. Se fallisce una banca e il broker sopravvive, il broker deve avanzare una pretesa nei confronti della banca fallita e trasferire ai clienti le somme eventualmente recuperate, spesso limitate alla garanzia sui depositi e ritardate dalla procedura di insolvenza. Lo scenario peggiore, quello in cui entrambi falliscono contemporaneamente in una crisi sistemica, riunisce entrambi i gruppi di problemi, spesso in più giurisdizioni.
3.3 Sistemi di garanzia dei depositi
Le garanzie sui depositi tutelano i depositanti al dettaglio, prevengono le corse agli sportelli e preservano la fiducia nel sistema bancario.
- Unione europea. La Direttiva sui sistemi di garanzia dei depositi (2014/49/UE) copre i depositi ammissibili fino a EUR 100.000 per depositante e per ente creditizio (articolo 6). Sono esclusi i depositi di istituzioni finanziarie che agiscono in tale qualità, i depositi connessi a una condanna per riciclaggio di denaro e determinate imprese finanziarie professionali (articolo 5). Il rimborso deve essere disponibile entro sette giorni lavorativi (articolo 8). Ai sensi dell'articolo 7, i conti aggregati detenuti per beneficiari identificati o identificabili sono considerati in trasparenza, cosicché ciascun cliente di un intermediario o di un istituto di pagamento è tutelato per la propria quota, anziché trattare l'intero aggregato come un unico deposito di EUR 100.000.
- Regno Unito. Il Financial Services Compensation Scheme tutela i depositi fino a GBP 120.000 per persona e per ciascun soggetto autorizzato a ricevere depositi (dal 1° dicembre 2025). I saldi elevati temporanei derivanti da specifici eventi della vita, quali la vendita di un'abitazione, un'eredità, un indennizzo assicurativo o per lesioni personali, oppure un accordo di divorzio, sono tutelati fino a GBP 1,4 milioni per sei mesi.
- Stati Uniti. La Federal Deposit Insurance Corporation assicura i depositi fino a USD 250.000 per depositante, per banca assicurata e per categoria di titolarità (12 U.S.C. § 1821; 12 C.F.R. Part 330). I conti individuali, cointestati, pensionistici e fiduciari sono coperti separatamente; i cointestatari sono assicurati per le rispettive quote; i conti di trust revocabili sono coperti fino a USD 250.000 per ciascun beneficiario distinto, nei limiti previsti; i conti societari sono assicurati a livello di ente. Qualora un intermediario trasferisca la liquidità dei clienti presso banche assicurate (sweep), la copertura pass-through (12 C.F.R. § 330.5) assicura ciascun cliente fino a USD 250.000 per la propria quota, a condizione che le scritture della banca indichino il rapporto di mandato e i nominativi dei titolari e che i fondi appartengano ai clienti.