Padroneggiare la successione patrimoniale offshore -
L'asse patrimoniale IFB e IFC-capitals
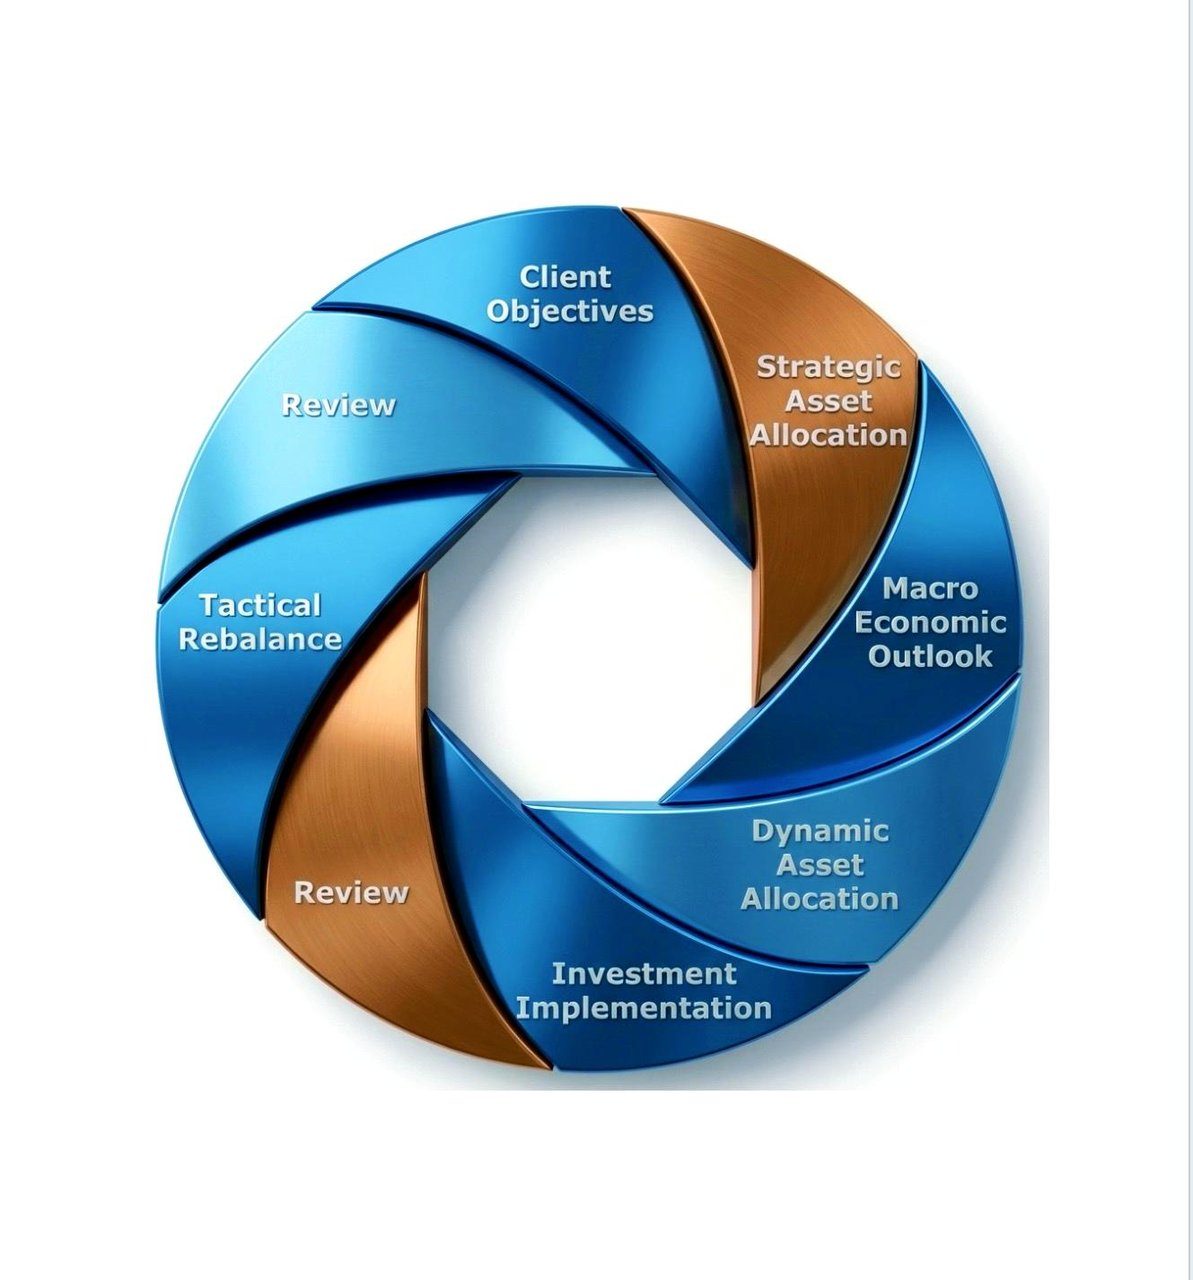
I nostri servizi di Gestione patrimoniale
La gestione patrimoniale designa un insieme di servizi e prodotti finanziari rivolti a individui con patrimonio elevato (HNWI), clientela benestante e famiglie.
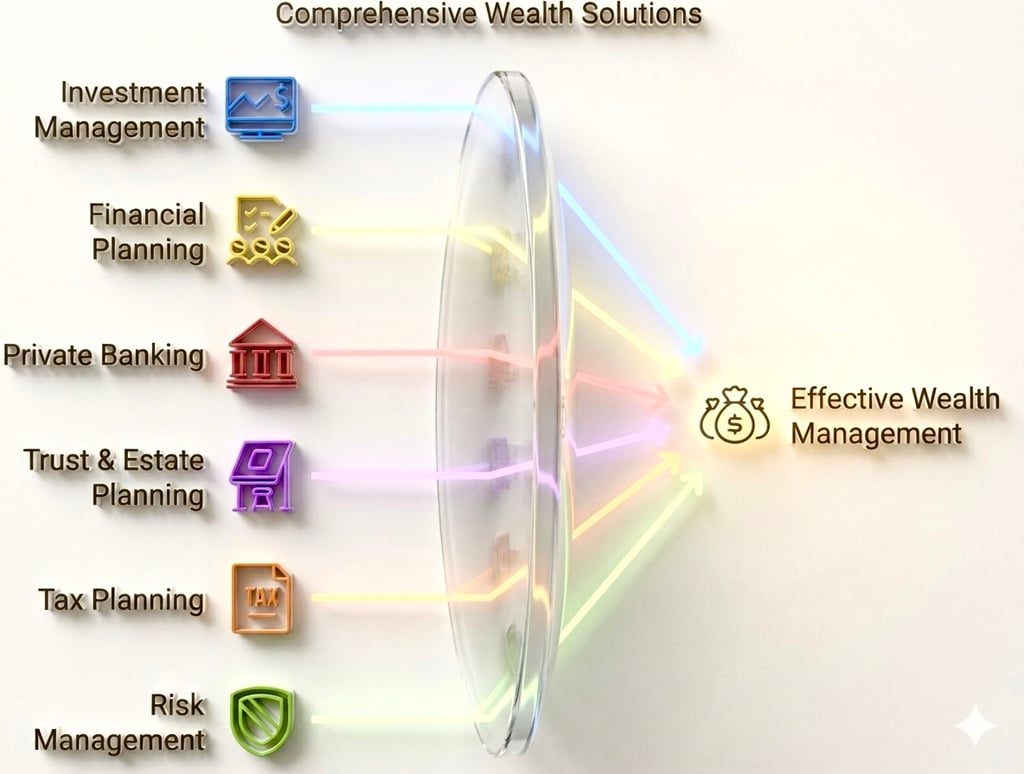
Questi servizi hanno lo scopo di aiutare i clienti a far crescere, preservare e gestire il proprio patrimonio in modo più efficace. Tra i principali prodotti e servizi bancari per la Gestione patrimoniale figurano:
- Gestione degli investimenti: Questo servizio consiste nella gestione professionale del portafoglio di investimento del cliente, che può comprendere azioni, obbligazioni, fondi comuni di investimento, fondi negoziati in borsa (ETF) e altre attività. I gestori degli investimenti operano per ottimizzare i rendimenti del portafoglio corretti per il rischio, in funzione degli obiettivi finanziari, della propensione al rischio e dell'orizzonte temporale del cliente (per il relativo contratto si veda qui).
- Pianificazione finanziaria: i gestori patrimoniali aiutano i clienti a definire un piano finanziario completo, tenendo conto di fattori quali reddito, spese, investimenti, strategie fiscali e obiettivi pensionistici. Ciò consente ai clienti di assumere decisioni informate sul proprio patrimonio e di conseguire i propri obiettivi finanziari.
- Private Banking: I servizi di Private Banking si rivolgono a clienti con patrimoni di elevato valore e offrono soluzioni finanziarie personalizzate, quali prodotti di credito su misura, consulenza di investimento personalizzata e servizi bancari esclusivi.
- Pianificazione fiduciaria e successoria: i professionisti della gestione patrimoniale assistono i clienti nella costituzione e nell'amministrazione di trust, testamenti e piani successori, affinché il patrimonio sia trasferito e preservato secondo le loro volontà, riducendo al minimo gli oneri fiscali e le potenziali problematiche legali.
- Pianificazione e consulenza fiscale: Questo servizio comprende l'elaborazione di strategie fiscalmente efficienti per i clienti, tra cui la riduzione degli oneri fiscali, l'individuazione di opportunità di risparmio d'imposta e il rispetto della normativa tributaria.
- Gestione del rischio e coperture assicurative: i gestori patrimoniali aiutano la clientela a valutare e gestire i diversi rischi associati alle proprie attività finanziarie e forniscono consulenza sui prodotti assicurativi più idonei a tutelare il patrimonio, quali le assicurazioni sulla vita, le coperture per la non autosufficienza e le assicurazioni sui beni e di responsabilità civile.
- Pianificazione previdenziale: comporta l'elaborazione di una strategia completa volta ad aiutare i clienti a raggiungere lo stile di vita desiderato al pensionamento, tenendo conto di fattori quali il reddito pensionistico previsto, le spese e i potenziali costi sanitari.
- Consulenza filantropica: I gestori patrimoniali assistono i clienti nell'elaborazione e nell'attuazione di strategie filantropiche, inclusa la costituzione di trust di beneficenza, fondazioni o fondi gestiti su indicazione del donatore (donor-advised fund), a sostegno di cause coerenti con i loro valori e obiettivi.
- Servizi di family office: alcune banche offrono servizi specializzati di family office per la gestione del patrimonio di famiglie con patrimonio netto ultra elevato, fornendo un'ampia gamma di servizi finanziari, legali, fiscali e amministrativi, nonché coordinandosi con altri consulenti esterni.
- Investimenti alternativi: oltre ai prodotti di investimento tradizionali, i clienti di Gestione patrimoniale possono avere accesso a opportunità di investimento alternative, quali hedge fund, private equity, venture capital, immobili e materie prime.
Gestione patrimoniale sicura per più generazioni
Desidera mettere in sicurezza il Suo futuro finanziario e far crescere il Suo patrimonio? I servizi di gestione patrimoniale della nostra Banca possono aiutarLa a farlo.
Grazie a un team di consulenti finanziari esperti a Sua disposizione, può ricevere strategie di investimento personalizzate, calibrate sui Suoi specifici obiettivi finanziari. Che desideri accantonare risorse per la pensione, finanziare gli studi dei Suoi figli o semplicemente accrescere il Suo patrimonio nel tempo, il nostro team può aiutarLa a definire un piano per realizzare i Suoi obiettivi finanziari.
I nostri servizi di Gestione patrimoniale comprendono una gamma di opzioni di investimento, tra cui azioni, obbligazioni, fondi comuni e altro ancora. Offriamo inoltre servizi di pianificazione finanziaria per aiutarLa a orientarsi nella complessità di tassazione, pianificazione successoria e altre questioni finanziarie.
I nostri consulenti sono a Sua disposizione per offrirLe indicazioni e supporto qualificati in ogni fase. Perché attendere? Assuma oggi il controllo del Suo futuro finanziario e si iscriva ai nostri servizi di Gestione patrimoniale.
Scarichi la nostra presentazione
Gestione patrimoniale offshore – La guida di riferimento (edizione 2025)
Un compendio ampliato per famiglie con patrimoni ultra elevati, family office mono- e multi-famiglia e imprese con operatività transfrontaliera
1. Preludio: una nuova epoca della mobilità dei capitali
In un’epoca caratterizzata dalla retorica della deglobalizzazione e, al contempo, da un’interconnessione digitale senza precedenti, i titolari di patrimoni con una visione lungimirante riconoscono che la diversificazione tra giurisdizioni sovrane non è più una scelta facoltativa, ma un presupposto imprescindibile. Con oltre 14.300 miliardi di USD attualmente detenuti in attività transfrontaliere e un tasso annuo composto di crescita (CAGR) dei patrimoni ultraelevati (UHNW) previsto al 5,7 % fino al 2030, il moderno paradigma offshore è passato dalla segretezza e dall’opacità all’ottimizzazione nel pieno rispetto della normativa. La nostra presenza ad Anjouan, nell’Unione delle Comore, si colloca al crocevia tra la tradizione giurisprudenziale del Vecchio Mondo in materia di trust e le agili soluzioni offerte dal FinTech: un contesto in cui la flessibilità si coniuga con solide basi giuridiche.
1a. Fattori macroeconomici globali e di migrazione della ricchezza
- Volatilità geopolitica – Nel solo 2024, 27 Stati nazionali hanno subito un declassamento del rating sovrano, determinando una fuga di capitali.
- Fiscal drag – L'aliquota media OCSE sullo scaglione più elevato supera ormai il 45 %, erodendo l'effetto di capitalizzazione per i generatori attivi di patrimonio.
- Svalutazione monetaria – i bilanci delle banche centrali del G4 si sono ampliati del 32 % dalla pandemia, rendendo necessarie coperture FX.
- Nomadismo digitale – oltre 60 giurisdizioni offrono ormai visti di mobilità a «fiscalità ridotta», favorendo la flessibilità del domicilio.
- Maggiore complessità regolamentare – CRS 2.0 e l'imposta minima globale del Pillar Two premiano le strutture che dimostrano una sostanza effettiva.
2. Definizione di gestione patrimoniale offshore, mid-shore e a doppio domicilio
- Offshore: costituzione di società e custodia di attivi in giurisdizioni a imposizione nulla o ridotta, tipicamente al di fuori della residenza del cliente.
- Mid‑Shore: domicili ibridi (ad es. Irlanda, Malta) che offrono il passaporto UE con vantaggi fiscali moderati.
- Doppio domicilio: abbinamento strategico di una sede societaria onshore con una tesoreria o una SPV offshore, ottimizzando sia la percezione regolamentare sia l'efficienza fiscale.
3. Vantaggi strategici per famiglie e società UHNW
- Protezione patrimoniale di livello istituzionale – norme di tipo firewall, termini per l'esercizio dell'azione revocatoria anche di soli due anni.
- Liquidità multivaluta – regolamento FX istantaneo in 26 principali coppie di valute, essenziale per l'attività globale di M&A.
- Privilegi Private Banking Premium – linee di credito su misura a fronte di garanzie collaterali diversificate, integrazioni con jet card.
- Accesso al deal flow – accesso anticipato a operazioni secondarie di private equity, coinvestimenti in venture capital e private credit: spesso con ISIN contrassegnati dal codice NA.
- Successione intergenerazionale – trust dinastici con durata superiore a 150 anni, con accordi prematrimoniali integrati nell'atto istitutivo del trust.
- Arbitraggio regolamentare: possibilità di avvalersi di regimi IP box, della tonnage tax o di strutture di cellule di captive insurance.
4. Fondamenti giuridici, regolamentari e fiscali nel dettaglio
La compliance è la condizione imprescindibile della moderna strutturazione offshore. Di seguito esaminiamo le principali disposizioni normative e le relative conseguenze pratiche.
- Common Reporting Standard (CRS) 2.0 dell'OCSE – in vigore per 121 giurisdizioni; segnalazione estesa alle attività digitali a partire da gennaio 2026.
- FATCA statunitense – mantiene una potente portata extraterritoriale; la gestione meticolosa dei moduli W‑9/W‑8BEN è obbligatoria per i beneficiari con collegamento con gli Stati Uniti.
- BEPS 2.0 Pillar‑Two – aliquota minima globale del 15 % per le imprese rientranti nell'ambito di applicazione; attenuata mediante esclusioni basate sulla sostanza economica (substance carve‑out) e crediti QDMTT.
- Norme sulle Controlled Foreign Corporation (CFC) – vigilanza rafforzata nel Regno Unito, in Australia e in Sudafrica; le strategie di differimento legittime permangono.
- Economic Substance Regulations: le Cayman, le BVI e ora Anjouan impongono una presenza dimostrabile di direzione e gestione effettive (mind and management).
5. La scelta della giurisdizione – fattori quantitativi e qualitativi
La scelta va oltre la dimensione fiscale: rilevano il rischio reputazionale, la profondità dell'ecosistema di prestatori di servizi, le reti di convenzioni bilaterali, i collegamenti aerei e persino l'arbitraggio dei fusi orari (determinante per gli operatori di mercato).
| Giurisdizione | Imposta sulle plusvalenze | Maturità e profondità del diritto dei trust | Rete di trattati | Collegamenti aerei | Ecosistema di servizi | CRS |
|---|---|---|---|---|---|---|
| Anjouan (Comore) | 0 % | IBC e trust moderni | 11 convenzioni | Noleggi diretti UE e Paesi del Golfo | Polo FinTech in crescita | Sì |
| Isole Cayman | 0 % | STAR & PTC | Solo informazioni di natura fiscale | Voli giornalieri da e per Stati Uniti e Regno Unito | Consolidata presenza legale/Big-4 | Sì |
| Singapore | 0 % (esenzione per i fondi) | VCC, S13O/U | Oltre 90 convenzioni contro le doppie imposizioni (DTAA) | Nodo aeronautico globale | Banche e società di revisione di primo livello | Sì |
| Abu Dhabi (ADGM) | 0 % | Reg. fondazione/trust | Oltre 130 BIT | Raggiungimento dell'80 % del PIL in sette ore | In rapida espansione | Sì |
| Lussemburgo | 0 % sulle SICAV | SPF, RAIF | Oltre 80 convenzioni contro le doppie imposizioni (DTAA) | Voli giornalieri negli Stati Uniti | Dal canale UE ai fondi | Sì |
| Bermuda | 0 % | Purpose trust | 46 convenzioni | Tratta sulla costa orientale degli Stati Uniti | Polo di eccellenza nelle captive assicurative | Sì |
5a. Approfondimento: Anjouan, Comore – Il crocevia dell'Oceano Indiano
L'International Business Companies Act (2005) di Anjouan e le successive modifiche del 2022 consentono strutture azionarie multi-classe, agevolazioni per il trasferimento della sede (ridomiciliazione) e l'estensione accelerata delle licenze (da bancaria a custodia di attività digitali in meno di 60 giorni). Con l'Anjouan Offshore Finance Authority (AOFA) che opera mediante un sistema a sportello unico, la latenza burocratica è di fatto eliminata.
- Riconoscimento da parte degli exchange di criptovalute – strutture societarie predisposte per le DAO.
- Assenza di registri pubblici dei beneficiari: riservatezza senza connotazioni da lista nera.
- La valuta locale (KMF) è ancorata al franco francese, riducendo il rischio di shock valutari.
6. Strutture e strumenti avanzati
Di seguito un elenco non esaustivo di veicoli sofisticati impiegati da UHNWI e società:
- Segregated Portfolio Company (SPC) – Isole Cayman o Bermuda; ideali per fondi di private equity multi-strategia.
- Private Trust Company (PTC): governance su misura; i familiari siedono nel consiglio di amministrazione senza responsabilità in qualità di trustee.
- Open-Ended Fund Companies (OFC) – struttura di Hong Kong che coniuga la flessibilità offshore con l'accesso alla Cina.
- Celle assicurative captive – finanziamento del rischio per beni aeronautici o navali di proprietà familiare.
- Special Limited Partnership (SLP) – strutture lussemburghesi di venture capital con pass-through fiscalmente trasparente.
- Holding svizzera SA con IP‑box in Lussemburgo – ottimizzazione in due giurisdizioni per le multinazionali del settore tecnologico.
- Strutture PPLI e PPVA: differimento fiscale e protezione dai creditori con maggiorazione derivante dai crediti di mortalità.
6a. Veicoli filantropici e di impatto su misura
I detentori di patrimoni moderni perseguono spesso un impatto socio-economico di pari passo con una gestione fiscale prudente. Fondazioni offshore, donor-advised fund (DAF) e mandati discrezionali selezionati secondo criteri ESG creano lasciti duraturi.
- Liechtenstein Common‑Benefit Foundation – riconosce le dichiarazioni di missione in materia di blended finance.
- Mauritius Global Business Charity: beneficia delle convenzioni contro la doppia imposizione (DTAA) orientate all'Africa per l'efficienza delle erogazioni.
- PPLI a impatto – il wrapper assicurativo convoglia l'alfa degli investimenti verso fondi filantropici.
- Strutture Waqf conformi alla Sharia – la filantropia islamica in linea con gli obiettivi ESG globali.
7. Processo di onboarding passo dopo passo – Diagramma di Gantt dettagliato a 30 giorni
Una tabella di marcia dell'incarico attentamente coordinata riduce il time-to-alpha:
- Giorni 1-2: Analisi preliminare e sottoscrizione dell'NDA
- Giorni 3-5: dossier di due diligence rafforzata (EDD) e verifica dell'identità elettronica biometrica
- Giorni 6-7: modellizzazione della matrice giurisdizionale – fiscalità, regolamentazione, valutazione reputazionale
- Giorni 8-12: redazione dei documenti costitutivi; pre-approvazione bancaria in parallelo
- Giorni 13-17: nomina del consiglio di amministrazione e dei protector, avvio del libro dei verbali virtuale
- Giorni 18‑21: Apporto di capitale tramite conto vincolato (escrow) segregato; impostazione della copertura del rischio di cambio (FX hedging overlay)
- Giorni 22-26: approvazione della Compliance, licenza AOFA o dell'autorità competente
- Giorni 27-30: entrata in produzione; onboarding sul portale clienti con telemetria del portafoglio 24 ore su 24, 7 giorni su 7
8. Matrice dettagliata dei costi e fattori variabili delle commissioni
La trasparenza dei costi è alla base della fiducia. Gli intervalli previsti sono i seguenti (in USD, salvo diversa indicazione):
| Componente | Commissione base | Fattore variabile | Frequenza | Parametro di riferimento (media del gruppo di confronto) |
|---|---|---|---|---|
| Costituzione di trust e fondazioni | 10 000 – 40 000 | Numero di società controllate sottostanti | Una tantum | 22 500 |
| Trustee/amministratore annuale | 3 500 – 12 000 | AUM e complessità | Annuale | 6 800 |
| Segretario societario del family office | 1 500 – 5 000 | Cadenza degli incontri | Trimestrale | 2 400 |
| Licenza per compagnia di assicurazione captive | 15 000 – 35 000 | Classe di rischio | Una tantum | 24 000 |
| Amministrazione di fondi (RAIF) | 18 bp – 30 bp | Frequenza di calcolo del NAV | Annuale | 22 bp |
| Linea di credito bancaria | SOFR + 150-300 bp | LTV e qualità delle garanzie | Ad hoc | SOFR + 200 bp |
9. Governance, Compliance e standard rafforzati di reportistica
Una governance di livello istituzionale risponde alle verifiche delle autorità di vigilanza e delle controparti. Ci atteniamo alle seguenti migliori prassi:
- Pacchetti informativi trimestrali per il consiglio di amministrazione, con NAV, conformità alla politica di investimento e dashboard del budget di rischio.
- Caveau digitale crittografato per la conservazione dei documenti e il flusso di firma elettronica, in linea con lo standard ISO/IEC 27001.
- Revisione contabile esterna obbligatoria per le strutture superiori a USD 25 mln, anche qualora la legge locale preveda l'esenzione.
- Monitoraggio delle notizie negative (adverse media) basato sull'intelligenza artificiale, integrato con le linee guida ACAMS.
- Mitigazione del rischio da persona chiave mediante protocolli di doppia firma e 2FA biometrica.
10. Mitigazione dei rischi – Rischi legali, ciclici e black swan
- Profilo giuridico: le norme di salvaguardia (firewall statutes) proteggono la struttura dalle azioni relative a trasferimenti fraudolenti; si avvalga di trustee professionali coperti da garanzie di manleva.
- Ciclico: diversificare i depositari tra giurisdizioni di primo livello (Tier‑1) con profili di inflazione-beta aventi correlazione inferiore al 40%.
- Cigno nero: includere allocazioni in catastrophe bond e note denominate in oro; mantenere oro fisico in escrow presso caveau di Paesi non appartenenti al G7.
- Sicurezza informatica: architettura zero-trust, comunicazioni PGP con chiavi hardware, progetti pilota di crittografia resistente ai computer quantistici.
- Politico: doppia cittadinanza o visti per investitori per tutti i membri principali della famiglia.
11. Casi di studio approfonditi – Scenari concreti
- Diversificazione della tesoreria di una FinTech – IME da USD 250 mln: un istituto di moneta elettronica con sede a Londra intendeva segregare la liquidità della clientela. Soluzione: SPC dell'ADGM con struttura multi-cella; ottenuto un incremento di rendimento dell'1,8 % e la segregazione ai fini della solvibilità regolamentare.
- Successione di un magnate dello shipping – patrimonio netto di 1,4 miliardi di USD: il titolare effettivo greco ha utilizzato una captive delle Bermuda e un trust STAR delle Cayman per separare i beni operativi dai beni ereditari, riducendo il ciclo di successione degli eredi da 24 a 3 mesi.
- Scorporo filantropico di un Multi-Family Office di Ginevra: un RAIF lussemburghese ha destinato il 15 % del carried interest a una fondazione di impatto mauriziana, ottenendo crediti d'imposta giurisdizionali e un vantaggio di marketing derivante dalle etichette ESG.
12. Tendenze emergenti 2025‑2030 e oltre
- Quote di SPV tokenizzate negoziabili su mercati secondari privati, con conseguente miglioramento della liquidità.
- Supervisione fiduciaria potenziata dall'intelligenza artificiale, in grado di prevedere in tempo reale anomalie di rischio di compliance.
- Quadri normativi per la custodia qualificata di attività digitali alle Bermuda e nell'ADGM.
- Strutture conformi alla sharia e allineate ai criteri ESG che ampliano la partecipazione dei limited partner del Golfo.
- Compensazioni derivanti da convenzioni sull'imposta minima globale mediante formule di agevolazione basate sulla sostanza economica.
13. Domande frequenti (versione estesa)
D: Le criptovalute possono essere regolate all'interno di strutture trust?
R: Sì: tramite depositari regolamentati integrati con custodia a freddo multi-firma; il CRS 2.0 prevede l'obbligo di segnalazione delle attività digitali a partire dal 2026.
D: Le future direttive dell'UE annulleranno i vantaggi dei servizi offshore?
R: Improbabile. Bruxelles prende di mira l'erosione aggressiva della base imponibile; i veicoli conformi e dotati di sostanza economica rimangono idonei anche per il futuro.
D: Come posso mantenere il controllo avvalendomi di un trust discrezionale?
R: Nominare un protector dotato di poteri di veto oppure ricorrere ai reserved-powers trust previsti dalla normativa delle Cayman o di Jersey.
D: Quali opzioni di residenza si abbinano bene alle strutture societarie di Anjouan?
R: Valuti il Portogallo (NHR), il Golden Visa degli Emirati Arabi Uniti o il Singapore Global Investor Programme per l'efficienza fiscale e la flessibilità dello stile di vita.
D: In quanto tempo è possibile predisporre linee di credito bancarie su portafogli offshore?
R: Entro 10–15 giorni, subordinatamente all'idoneità della garanzia e alla sua valutazione una volta completata la procedura KYC.
14. Richieda la Sua consulenza riservata
Per preservare il carattere personale del servizio, accettiamo ogni trimestre un numero rigorosamente limitato di nuovi mandati. La preghiamo di compilare il modulo sottostante per avviare un colloquio privilegiato.
Nome: ________________________
E-mail: ________________________
Giurisdizione principale: __________
Patrimonio investibile approssimativo: _____
I nostri desk di consulenza operano da Anjouan, Londra e Singapore e assistono clienti in giurisdizioni di tutto il mondo.
«IFB ha rappresentato una svolta per le finanze della mia famiglia. Possiamo affidarci completamente al loro team per le nostre esigenze di servizi bancari offshore.»
- Alice Tishes
Raccomando vivamente i servizi bancari offshore di IFB, un'ottima scelta per qualsiasi società che desideri garantire la propria sicurezza finanziaria a lungo termine.
- Xu Shichang
Apprezzo molto la competenza e il supporto offerti dal team di IFB nell'affrontare le complesse sfide finanziarie della mia famiglia.
- Lakshmi Kripalani
IFB ha sido un factor determinante en la gestión financiera de mis compañias y de mi familia. Confiamos plenamente en su equipo para atender a todas nuestras necesidades bancarias en el extranjero.
- Jacinto Valparaiso y Quesada
Mi permetto di condividere con Lei la mia esperienza positiva con la Banca IFB, che desidero vivamente consigliarLe per le Sue esigenze bancarie personali e professionali. Ho riscontrato un servizio alla clientela di livello eccezionale e una grande disponibilità da parte dei suoi consulenti. Questi ultimi sono sempre stati attenti alle mie esigenze e mi hanno proposto soluzioni adeguate alla mia situazione finanziaria.
Non esiti a contattarli per saperne di più sulle loro offerte e sui loro servizi.
- Denise Grailly
Con grande piacere e piena convinzione desidero condividere la mia esperienza con IFB ed esprimere la mia sincera gratitudine per l'eccellente supporto ricevuto, in qualità di cliente di questa banca, negli ultimi anni. IFB mi ha assistito non solo attraverso la propria gamma completa di servizi finanziari, ma anche grazie alla consulenza personale che ho richiesto in più occasioni.
- Edmond Seilliere
أود أن أعرب عن توصيتي الغير محدودة للبنك. يتميز البنك بخدمة عملاء ممتازة وحلول مبتكرة ونزاهة عالية. يُعتَبر النهج الشخصي والمُخصص في استشارات العملاء جدير بالثناء. يكون الموظفون دائمًا ودودين وأكفاء ومركزين على احتياجات العملاء.
- Zora Al Jaber
Mi preme condividere con voi la mia esperienza positiva con la Banca IFB e desidero vivamente raccomandarla per le vostre esigenze bancarie personali e professionali. Ho riscontrato un livello eccezionale di servizio al cliente e una grande disponibilità dei loro consulenti. Sono sempre stati attenti alle mie esigenze e mi hanno offerto soluzioni adeguate alla mia situazione finanziaria.
- Salvatore di Mauro
Una delle caratteristiche più notevoli della banca è l'eccellente servizio alla clientela. Essa attribuisce grande importanza a una consulenza personale e su misura per ciascun cliente. Il personale è sempre cordiale, competente e pronto a rispondere alle esigenze della clientela. Ciò si riflette anche nel gran numero di recensioni positive e di riscontri ricevuti da altri clienti. Ho inoltre scoperto che la banca è stimata nel settore per la propria integrità e per il proprio impegno verso prassi commerciali consolidate. La banca attribuisce grande importanza alla trasparenza e si adopera sempre per agire in modo responsabile ed etico nei confronti dei propri clienti e partner.
- Golda Haza
Le nostre commissioni
Presso International Finance Bank (IFB), i nostri servizi di gestione patrimoniale sono concepiti per offrire un valore eccezionale, in linea con i Suoi obiettivi finanziari. La nostra struttura tariffaria trasparente riflette il nostro impegno per il Suo successo: applichiamo una commissione di gestione iniziale pari al 2% del patrimonio complessivo in gestione e una commissione di performance del 20% sui profitti eccedenti il parametro di riferimento concordato, che può essere il tasso di inflazione vigente o un altro indice calibrato sul profilo di rischio da Lei prescelto. Tale impostazione garantisce l'allineamento dei nostri interessi ai Suoi, incentivandoci a ottimizzare i rendimenti entro i limiti della Sua propensione al rischio e tutelando al contempo la Sua crescita finanziaria nel lungo periodo.
Strategie chiave per preservare il patrimonio generazionale
Preservare il patrimonio attraverso le generazioni richiede più di strutture giuridiche e strategie di investimento. Implica una visione di lungo periodo, un impegno verso i valori familiari e una formazione continua. Di seguito si illustrano alcune strategie essenziali per costruire e mantenere la ricchezza nel corso delle generazioni:
1. Educazione finanziaria precoce:
Insegnare ai figli, fin da piccoli, la gestione del denaro, gli investimenti e l'approccio della famiglia al patrimonio. Ciò li aiuta a sviluppare le competenze e gli atteggiamenti necessari per gestire con responsabilità la propria eredità. Molte famiglie inseriscono l'educazione finanziaria nelle riunioni familiari, coinvolgendo esperti che trattano temi quali investimenti, filantropia e imprenditorialità.
2. Governance basata sui valori:
Definire i valori e i principi fondamentali della famiglia e assicurare che tutte le decisioni vi siano allineate. Ciò può includere valori quali integrità, generosità e impegno per l'apprendimento continuo. Stabilendo una visione condivisa, le famiglie possono creare uno scopo unificante che promuove coesione e lealtà tra i membri.
3. Redazione e applicazione di una costituzione familiare:
La costituzione familiare è un documento formale che definisce la missione, i valori e la struttura di governance della famiglia. Costituisce una guida per le decisioni relative alla banca di famiglia, alla pianificazione successoria e agli altri aspetti della gestione patrimoniale. Tale documento comprende spesso le regole di partecipazione, i criteri di idoneità per l'accesso alla banca di famiglia e le disposizioni relative alle riunioni e ai ritiri familiari.
4. Riunioni familiari strutturate e ritiri:
Le riunioni familiari periodiche offrono una sede per discutere della performance finanziaria della famiglia, dei futuri investimenti e degli obiettivi strategici. I ritiri familiari annuali o semestrali consentono ai membri della famiglia di ritrovarsi, di formarsi e di assumere decisioni congiunte. Tali incontri offrono inoltre occasioni di mentoring, in cui i membri più esperti trasmettono le proprie conoscenze alle generazioni più giovani.
5. Utilizzare la filantropia per rafforzare i valori:
Integrare la filantropia nella strategia patrimoniale della famiglia. Attraverso le donazioni benefiche, le famiglie possono trasmettere valori di empatia, responsabilità e servizio. La filantropia può inoltre rappresentare uno strumento pratico per consentire ai membri più giovani della famiglia di sviluppare competenze di gestione finanziaria, partecipando alle decisioni sui contributi benefici.
Evitare la dispersione del patrimonio: insidie comuni e soluzioni
Nonostante il massimo impegno, molte famiglie faticano a preservare il patrimonio oltre la seconda o la terza generazione. Di seguito sono indicati gli errori più comuni e i modi per evitarli:
1. Senso di diritto acquisito e assenza di responsabilità:
Quando i membri della famiglia ritengono di avere diritto al patrimonio senza la responsabilità di guadagnarlo, sono meno inclini a gestirlo con saggezza. Per contrastare tale tendenza, le famiglie dovrebbero adottare sistemi di responsabilizzazione, quali l'accesso ai fondi legato ai risultati e condizioni che incentivino la crescita personale.
2. Mancata costruzione della disciplina finanziaria:
La disciplina finanziaria è essenziale per preservare il patrimonio. Le famiglie dovrebbero promuovere abitudini quali il risparmio, l'investimento prudente e la spesa controllata. Tali abitudini possono essere rafforzate attraverso strutture di governance, programmi formativi e il mentoring da parte dei familiari più anziani.
3. Eccessiva dipendenza da un'unica fonte di reddito:
La diversificazione è fondamentale per proteggersi dalla volatilità dei mercati. Le famiglie dovrebbero investire in una gamma di attività, tra cui azioni, immobili, private equity e imprese che generano flussi di cassa. Questa strategia di diversificazione non solo riduce il rischio, ma aumenta anche la probabilità di una crescita a lungo termine.
4. Assenza di un'adeguata pianificazione successoria:
In assenza di un'adeguata pianificazione successoria, le famiglie rischiano di perdere patrimonio a causa di imposte, spese legali e cattiva gestione. Oltre alla costituzione di trust, le famiglie dovrebbero avvalersi di esperti di pianificazione successoria per predisporre piani completi che comprendano testamenti, strategie fiscali e misure di tutela del patrimonio.
5. Sottovalutare l'impatto delle dinamiche familiari:
Il patrimonio spesso amplifica le dinamiche familiari esistenti, nel bene e nel male. Le famiglie devono affrontare i potenziali conflitti, stabilire canali di comunicazione chiari e predisporre meccanismi di risoluzione delle controversie. Un consiglio o comitato di famiglia può contribuire a mediare le dispute e ad assicurare che le decisioni riflettano gli obiettivi collettivi della famiglia.
La mentalità di chi costruisce patrimoni: pazienza, perseveranza e visione di lungo periodo
Costruire e preservare un patrimonio richiede una prospettiva di lungo periodo e la pazienza di portare a compimento gli investimenti. Molte delle famiglie più facoltose, tra cui i Rockefeller e i Rothschild, hanno impiegato decenni per accumulare le proprie fortune. Hanno affrontato la creazione di ricchezza con disciplina e con la disponibilità a rinviare la gratificazione. Le famiglie che intendono costruire un patrimonio generazionale dovrebbero coltivare una mentalità orientata alla resilienza, all'apprendimento continuo e alla capacità di adattamento al mutare delle condizioni economiche.
Caratteristiche principali dei Wealth Builders:
- Pazienza: riconoscere che la creazione di un vero patrimonio richiede tempo. Le famiglie dovrebbero puntare a una crescita sostenibile anziché a guadagni rapidi, nella consapevolezza che un patrimonio da preservare per generazioni richiede una gestione attenta e responsabile.
- Visione: chi costruisce con successo un patrimonio ha una visione chiara della propria eredità. Tale visione comprende non soltanto obiettivi finanziari, ma anche i valori, le tradizioni e l'impatto che intende lasciare.
- Perseveranza: costruire un patrimonio richiede di superare le battute d'arresto, di sopportare le oscillazioni dei mercati e di adattarsi al mutare delle circostanze. La perseveranza fa sì che le famiglie restino fedeli ai propri obiettivi di lungo periodo anche di fronte alle difficoltà.
I pilastri della ricchezza generazionale: passi pratici per l'attuazione
Per costruire un patrimonio familiare duraturo, le famiglie dovrebbero adottare diverse misure concrete finalizzate a creare e preservare la ricchezza generazionale. Ecco un'analisi più approfondita di alcune azioni pratiche:
1. Sviluppare un piano completo di gestione patrimoniale
- Asset allocation: diversificare gli investimenti tra diverse classi di attività per bilanciare il rischio e massimizzare i potenziali rendimenti. Ciò può includere immobili, azioni, imprese private e strumenti a reddito fisso. Un portafoglio diversificato aiuta la famiglia ad affrontare le fasi di recessione economica e a cogliere le opportunità di crescita.
- Gestione dei flussi di cassa: le famiglie dovrebbero gestire con attenzione i flussi di cassa per garantire la liquidità necessaria a spese correnti, imposte e nuovi investimenti. Ciò può comportare il mantenimento di una riserva di liquidità o l'investimento in attività che generano reddito, quali immobili locati o azioni che distribuiscono dividendi.
- Strategia fiscale: collaborare con professionisti fiscali per ridurre al minimo gli oneri fiscali mediante strategie quali le donazioni a fini benefici, i trust e, ove giuridicamente appropriato, i conti offshore. Una strategia fiscale ben strutturata può accrescere in misura significativa la capacità della famiglia di preservare il patrimonio.
2. Definire le strutture di governance
- Costituzione familiare: una costituzione familiare formalizza i valori, la missione e i principi di governance della famiglia. Questo documento funge da quadro di riferimento per le decisioni, indicando chi ha accesso alla banca di famiglia, come vengono distribuiti i fondi e a quali condizioni i membri della famiglia possono accedere alle risorse.
- Consiglio o comitato di famiglia: un consiglio di famiglia ha la responsabilità di sovrintendere alla gestione del patrimonio familiare. Tale organo, che può comprendere familiari e consulenti di fiducia, assume le decisioni relative agli investimenti, alle attività filantropiche e ad altre questioni rilevanti. La presenza di un organo di governance promuove trasparenza, responsabilità e coesione all'interno della famiglia.
- Regole di ingaggio: Stabilire regole sulle modalità di interazione dei membri della famiglia tra loro e con la banca di famiglia. Ciò può includere linee guida per la risoluzione dei conflitti, codici di condotta e protocolli decisionali. Regole chiare contribuiscono a ridurre i malintesi e a prevenire controversie che potrebbero compromettere l'armonia familiare e il patrimonio.
3. Predisporre un piano di successione
- Mentorship e formazione: preparare gli eredi ad assumere ruoli dirigenziali attraverso programmi di mentorship, tirocini presso le imprese di famiglia o corsi di sviluppo professionale. Dotando le generazioni future delle competenze necessarie alla guida, le famiglie possono assicurare un passaggio ordinato delle responsabilità.
- Trasferimento graduale delle responsabilità: anziché trasferire patrimonio e responsabilità in un'unica soluzione, si consideri un approccio per fasi. Ad esempio, i familiari più giovani potrebbero assumere inizialmente ruoli di minore rilievo all'interno della banca di famiglia o dell'impresa, per poi assumere gradualmente maggiori responsabilità. Tale approccio contribuisce a sviluppare fiducia in sé stessi e competenza.
- Criteri chiari per la leadership: definire i requisiti e le aspettative per i familiari che intendono assumere ruoli di responsabilità. Tali criteri possono includere i titoli di studio, l'esperienza professionale e l'impegno dimostrato nei confronti dei valori della famiglia. Stabilendo parametri chiari, le famiglie possono promuovere una leadership fondata sul merito e scoraggiare la logica del privilegio.
4. Attuare programmi di formazione e addestramento
- Educazione finanziaria: offrire una formazione continua su temi quali la gestione del bilancio, gli investimenti e la pianificazione successoria. Ciò può comprendere workshop periodici, accesso a consulenti finanziari o persino percorsi formativi strutturati. L'educazione finanziaria è fondamentale affinché ciascuna generazione sappia gestire e far crescere il patrimonio.
- Valori e filantropia: Educare i familiari all'importanza dei valori, della filantropia e della restituzione alla collettività. Coinvolgendoli in iniziative benefiche, le famiglie possono coltivare il senso di responsabilità e favorire un'eredità di generosità.
- Sviluppo personale: incoraggiare lo sviluppo personale attraverso la formazione in ambiti quali leadership, comunicazione e intelligenza emotiva. Queste competenze sono preziose non solo per la gestione del patrimonio, ma anche per promuovere relazioni sane e un processo decisionale efficace all'interno della famiglia.
Preservare il patrimonio attraverso le generazioni: il ruolo di adattabilità e innovazione
In un mondo in continua evoluzione, l’adattabilità è fondamentale per preservare il patrimonio. Le famiglie che riescono a conservare il proprio patrimonio attraverso le generazioni sono quelle che restano aperte all’innovazione e rispondono in modo proattivo a nuove tendenze e sfide.
1. Investire nell'innovazione e nei mercati emergenti
- Venture capital e private equity: le famiglie con patrimoni rilevanti possono valutare di destinare una quota del portafoglio a investimenti in venture capital o private equity. Tali investimenti possono offrire accesso a settori ad alta crescita, quali la tecnologia, la sanità e le energie rinnovabili.
- Sviluppo immobiliare: il settore immobiliare può rappresentare una classe di attivo stabile e in apprezzamento. Le famiglie possono investire in immobili residenziali, commerciali o industriali, oppure partecipare a progetti di sviluppo in linea con i propri valori e obiettivi di lungo periodo.
- Mercati globali: Investire nei mercati internazionali offre diversificazione ed esposizione alle economie in crescita. Le famiglie possono valutare investimenti nei mercati emergenti o in imprese allineate alle tendenze globali, quali la sostenibilità e la trasformazione digitale.
2. Adottare la tecnologia e le attività digitali
- Attività digitali: le criptovalute e le tecnologie blockchain hanno introdotto nuove classi di attivi. Pur comportando rischi, alcune famiglie iniziano a prenderle in considerazione come strumento di diversificazione dei propri portafogli. Le attività digitali possono offrire un potenziale di crescita nel lungo periodo, in particolare con la continua evoluzione della tecnologia blockchain.
- Tecnologia finanziaria (FinTech): le innovazioni FinTech, quali i robo-advisor e i sistemi di pagamento digitali, offrono nuovi strumenti per la gestione del patrimonio. Le famiglie possono avvalersi di tali tecnologie per migliorare l'efficienza, ridurre i costi e rafforzare la trasparenza nella gestione patrimoniale.
- Intelligenza artificiale e automazione: l'intelligenza artificiale può fornire analisi avanzate sulle opportunità di investimento, sulle tendenze economiche e sulla gestione del rischio. Le famiglie possono avvalersi di strumenti basati sull'intelligenza artificiale per ottimizzare i propri portafogli, assumendo decisioni fondate sui dati che migliorano i rendimenti e mitigano il rischio.
3. Costruire un'eredità di responsabilità sociale
- Impact Investing: le famiglie si concentrano sempre più sull'impact investing, ossia sull'investimento in società o progetti che generano benefici sociali o ambientali accanto ai rendimenti finanziari. Questo approccio allinea gli obiettivi finanziari ai valori della famiglia, rafforzando il senso di finalità e contribuendo a un'eredità positiva.
- Criteri ambientali, sociali e di governance (ESG): l'investimento ESG è diventato una tendenza di rilievo, poiché gli investitori intendono sostenere società con pratiche sostenibili ed etiche. Integrando i criteri ESG nelle proprie strategie di investimento, le famiglie possono proteggere il proprio patrimonio sostenendo al contempo cause che stanno loro a cuore.
- Fondazioni filantropiche: alcune famiglie costituiscono fondazioni per gestire le proprie attività benefiche. Tali fondazioni offrono non solo un modo strutturato di restituire alla collettività, ma anche una piattaforma di collaborazione tra i membri della famiglia su iniziative che riflettono i valori condivisi.
Mantenere saldi i legami familiari: costruire una cultura familiare coesa
La preservazione del patrimonio non si fonda soltanto su strategie finanziarie, ma anche su solide relazioni familiari. Mantenere stretti legami familiari favorisce l’unità, riduce al minimo i conflitti e rafforza la finalità condivisa della famiglia. Di seguito alcune strategie per consolidare i legami familiari:
1. Incontri e ritiri familiari periodici
- Ritiri annuali: L'organizzazione di un ritiro familiare annuale offre ai componenti della famiglia l'opportunità di ritrovarsi, discutere le questioni dell'attività familiare e rafforzare i valori condivisi. Tali ritiri possono comprendere workshop, sessioni strategiche e attività che favoriscono la coesione.
- Celebrare le ricorrenze importanti: celebri le tappe significative della vita familiare, come anniversari, lauree e compleanni, con incontri che riuniscano i membri della famiglia. Celebrare i traguardi raggiunti e i momenti speciali contribuisce a consolidare il senso di continuità e di identità condivisa.
2. Promuovere una comunicazione aperta
- Riunioni di famiglia: riunioni di famiglia periodiche, mensili o trimestrali, consentono una comunicazione aperta in merito alle finanze familiari, alla governance e agli obiettivi futuri. Tali riunioni offrono una sede per discutere le preoccupazioni, risolvere i conflitti e assumere decisioni collettive.
- Meccanismi di risoluzione dei conflitti: definire procedure per la gestione e la risoluzione dei conflitti all'interno della famiglia. Tali procedure possono includere la mediazione, il voto o l'arbitrato da parte di un consiglio di famiglia. Una risoluzione proattiva dei conflitti favorisce l'armonia e impedisce che i disaccordi si aggravino.
3. Costruire una cultura di sostegno reciproco
- Mentoring: i membri più anziani della famiglia possono fare da mentori ai più giovani, trasmettendo conoscenze ed esperienza. Il mentoring rafforza i legami familiari, offre orientamento e prepara la generazione successiva a ruoli di leadership.
- Attività e tradizioni condivise: stabilire tradizioni familiari che rafforzino i valori della famiglia e trasmettano un senso di appartenenza. Possono includere progetti di servizio alla comunità, eventi sportivi familiari o vacanze annuali. Le tradizioni contribuiscono a costruire una solida cultura familiare che trascende le differenze individuali.
Costruire un patrimonio generazionale non è soltanto un'attività finanziaria: significa creare un'eredità che rifletta i Suoi valori, sostenga la Sua famiglia e generi un impatto positivo nel mondo. Dando priorità al KASH accanto al CASH, istituendo solide strutture di governance, abbracciando la capacità di adattamento e promuovendo legami familiari solidi, Lei può porre le basi di un'eredità duratura. I principi qui illustrati offrono una guida per preservare il patrimonio, coltivare la saggezza e assicurare che l'eredità della Sua famiglia perduri per le generazioni future.
In definitiva, la ricchezza generazionale non riguarda soltanto il denaro, ma le vite che si toccano, i valori che si trasmettono e il cambiamento positivo che si ispira. Nel compiere i passi necessari per costruire e preservare la Sua eredità, ricordi che la ricchezza, quando è guidata da uno scopo e da uno spirito di custodia responsabile, ha il potere di plasmare non solo il futuro della Sua famiglia, ma il mondo intero.
Riservatezza, non anonimato
La riservatezza della clientela è un obbligo fondamentale della Banca. IFB ha adottato come proprio standard vincolante le disposizioni sul segreto professionale della legge bancaria comoriana (Loi n° 13-003/AU del 12 giugno 2013, articoli 16, 17 e 31), in aggiunta ai requisiti del proprio regolatore, l'Anjouan Offshore Finance Authority (AOFA). Tale adozione volontaria non implica alcuna autorizzazione o vigilanza da parte della Banque Centrale des Comores.
La riservatezza tutela le informazioni della clientela da terzi non autorizzati. Non significa mai anonimato:
- Clienti identificati: Ogni conto viene aperto e sottoposto a verifica a nome reale del cliente, e ogni titolare effettivo ultimo viene identificato e verificato.
- Designazioni numeriche: Qualora, nella corrispondenza interna, un conto rechi un numero in luogo di un nome, la Banca conosce e registra sempre l'identità del titolare.
- Strutture con prestanome: Le società con amministratori o azionisti fiduciari (nominee) sono accettate soltanto previa piena comunicazione alla Banca dei titolari effettivi.
- Divulgazione conforme alla legge: Le informazioni sono comunicate ove la legge lo richieda – all'autorità di vigilanza, ai tribunali e alle autorità di polizia, ai sensi della normativa antiriciclaggio e in materia di sanzioni e degli obblighi fiscali di comunicazione applicabili. Le banche corrispondenti non sono terzi non autorizzati.
- Gestione sicura: comunicazioni crittografate, accesso limitato a chi ne ha necessità e impegni di riservatezza assunti dal personale e dai fornitori di servizi tutelano i dati della clientela.
I dettagli sono riportati nella nostra Politica sulla riservatezza della clientela.
IFB rappresenta il punto di riferimento per i clienti con patrimoni elevati (High Net Worth Individuals, HNWI) che intendono consolidare il proprio patrimonio attraverso un approccio articolato che comprende trust, holding, coperture assicurative, family office e fondazioni familiari. Consapevole delle sfide e degli obiettivi specifici degli HNWI, IFB elabora con cura soluzioni volte a preservare, far crescere e trasferire il patrimonio tra le generazioni con raffinatezza e lungimiranza strategica ineguagliate.
In IFB siamo consapevoli che la tutela e la valorizzazione del patrimonio richiedono un approccio preciso e olistico. La nostra competenza nelle complessità della finanza globale, delle strutture giuridiche e dei sistemi fiscali ci rende il partner ideale nella gestione patrimoniale. IFB non è soltanto un fornitore di servizi: è il Suo partner nella costruzione di un'eredità che attraversa il tempo, affinché il Suo patrimonio serva non solo il Suo futuro, ma anche quello di chi verrà dopo di Lei.
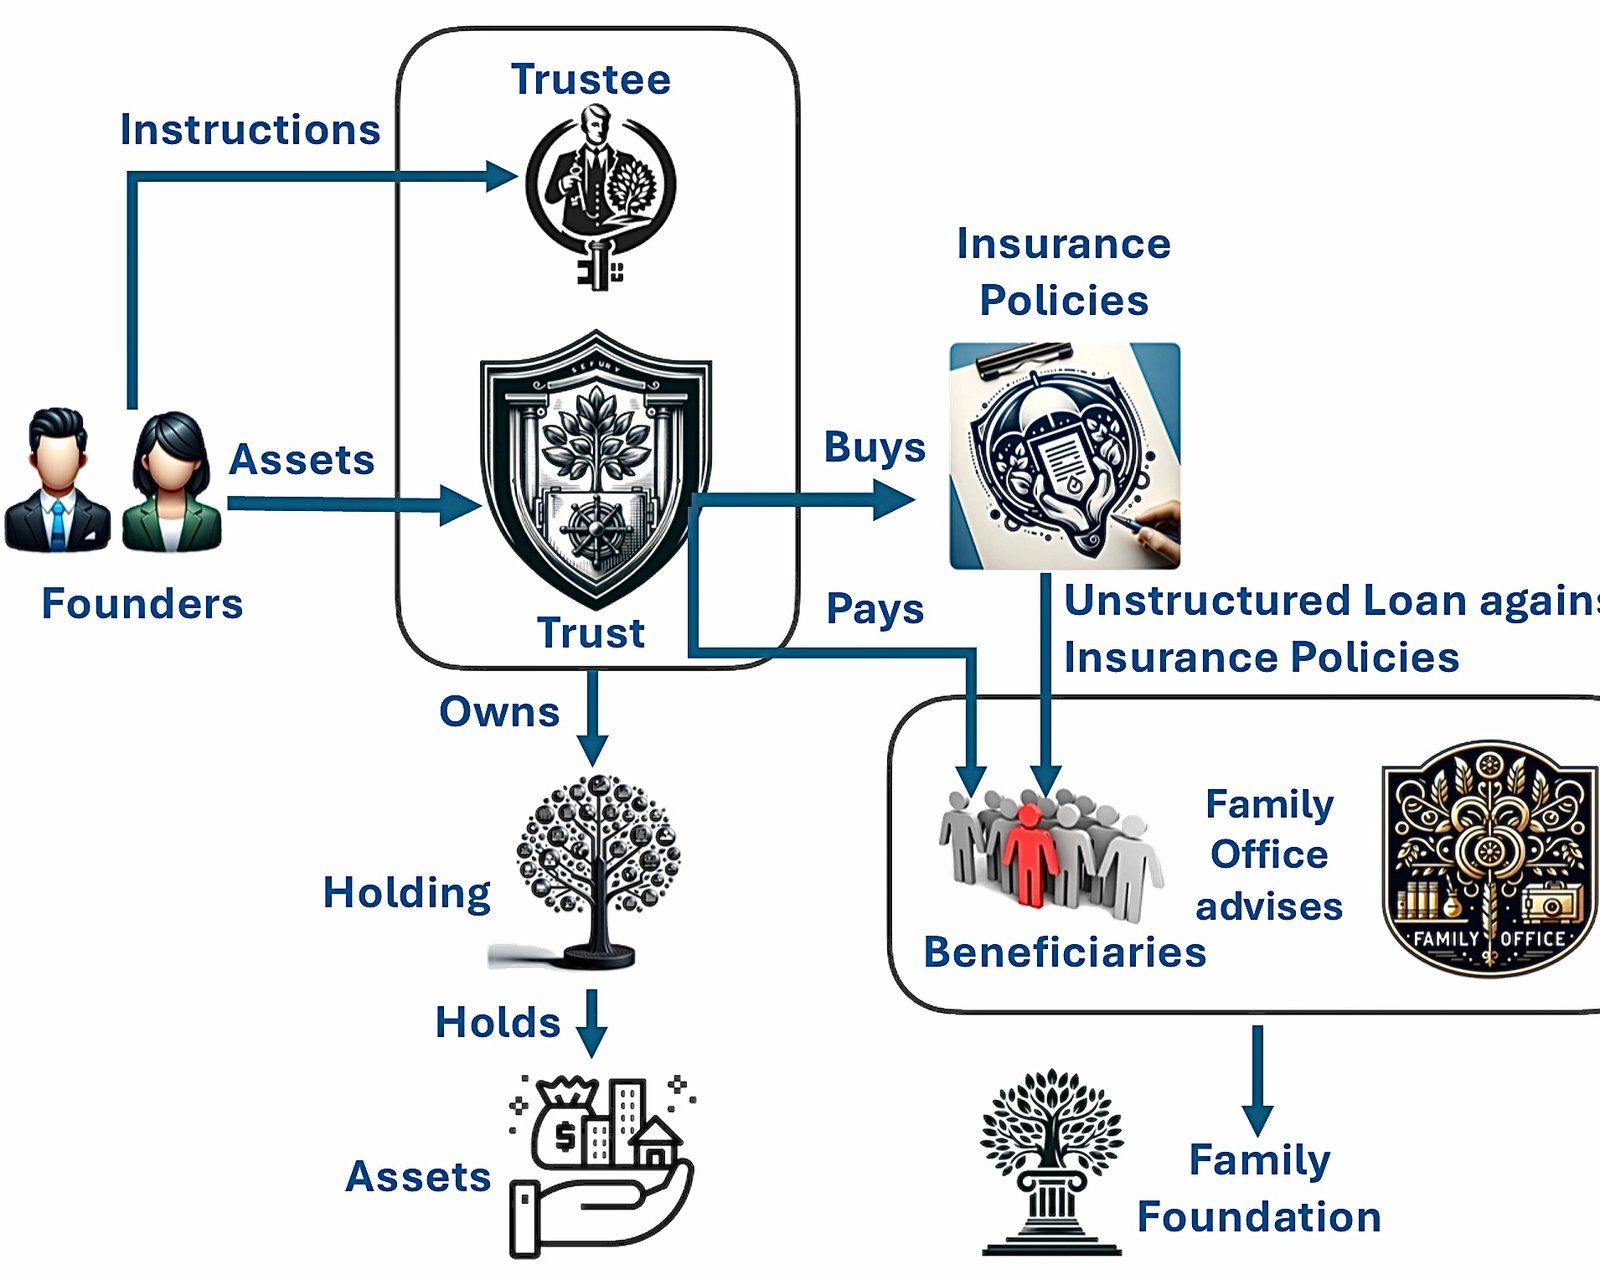
Trust, holding, assicurazioni
Trust, holding e assicurazioni sono al centro delle nostre strategie di tutela patrimoniale, in quanto offrono strumenti per la protezione degli attivi, l'efficienza fiscale e la pianificazione successoria. Avvalendosi del quadro giuridico internazionale, IFB assicura che il Suo patrimonio sia protetto da volatilità e incertezza, ottimizzandolo sia in termini di crescita sia di sostenibilità.
Family office
I Family Office incarnano il nostro impegno a offrire servizi di gestione patrimoniale completi e personalizzati. I family office di IFB sono strutturati per affrontare tutti gli aspetti della gestione patrimoniale, tra cui strategia di investimento, attività filantropica, governance e formazione, assicurando che gli obiettivi patrimoniali della Sua famiglia siano raggiunti con precisione e coerenza.
Fondazione familiare
Le Fondazioni di famiglia sono messe a disposizione da IFB quale strumento per indirizzare il patrimonio verso iniziative filantropiche, generando un impatto duraturo coerente con i valori della Sua famiglia. Attraverso una filantropia strategica, assistiamo i soggetti con patrimoni elevati (HNWI) nella costituzione di un lascito benefico che promuove il bene sociale in linea con gli obiettivi finanziari di lungo periodo.
Gestione del risparmio
Beaufort Securitisation Holding, offriamo una gamma completa di servizi di asset management pensati per rispondere alle esigenze di una clientela attenta e selettiva, che ricerca al tempo stesso performance e sicurezza. Il nostro approccio unisce una profonda conoscenza dei mercati finanziari a una metodologia personalizzata e incentrata sul cliente, per aiutarLa a realizzare le Sue aspirazioni finanziarie.
La preghiamo di compilare il nostro Questionario di investimento per informarci sui Suoi obiettivi finanziari e sulla Sua propensione al rischio. Qualora desideri discutere con noi le Sue esigenze particolari, La invitiamo a contattare il nostro direttore Bichara Kaba.



Passo successivo
Richieda una presentazione
Ci indichi in poche righe chi è e che cosa ha in mente. La Sua richiesta giunge direttamente alla Banca e viene trattata in modo riservato.
Preferisce parlarne direttamente? Prenoti una videoconferenza di 30 minuti.