सीन्योरेज (मुद्रा निर्गमन लाभ)
मौद्रिक शक्ति की छिपी आधारशिला
कार्यकारी सारांश
सीनियरेज, अर्थात मुद्रा जारी करने से प्राप्त लाभ, मौद्रिक अर्थशास्त्र की सबसे प्राचीन और सबसे प्रभावशाली व्यवस्थाओं में से एक है। यद्यपि समकालीन वित्तीय चर्चा में इसे प्रायः अनदेखा किया जाता है, सीनियरेज राजकोषीय नीति, मौद्रिक गतिकी और संपत्ति वितरण का एक महत्वपूर्ण प्रेरक बना हुआ है। यह विश्लेषण सीनियरेज का उसके मध्यकालीन मूल से लेकर आधुनिक स्वरूपों तक परीक्षण करता है, और बैंकिंग परिचालन, मौद्रिक नीति तथा डिजिटल मुद्राओं के विकसित होते परिदृश्य पर इसके निहितार्थों पर विशेष ध्यान देता है।
बैंकिंग पेशेवरों के लिए सीन्योरेज को समझना केवल ऐतिहासिक संदर्भ के रूप में ही नहीं, बल्कि केंद्रीय बैंक के व्यवहार का विश्लेषण करने, नीतिगत बदलावों का पूर्वानुमान लगाने और केंद्रीय बैंक डिजिटल मुद्राओं (CBDC) की ओर संक्रमण का प्रबंधन करने के एक ढाँचे के रूप में भी अनिवार्य है। मुद्रा सृजन के अंतर्निहित लाभ-तंत्र वित्तीय बाज़ारों, परिसंपत्ति मूल्यांकनों तथा मौद्रिक निर्गमन के सबसे निकट स्थित संस्थानों को मिलने वाले संरचनात्मक लाभों को आज भी आकार देते हैं।
I. ऐतिहासिक विकासक्रम: धातु से फ़िएट मुद्रा तक
मध्यकालीन उद्गम और संप्रभु का विशेषाधिकार
सीन्योरेज की अवधारणा मध्यकालीन यूरोप में उभरी, जब शासकों ने सिक्के ढालने का विशेष अधिकार अपने पास रखा। नागरिक कच्ची बहुमूल्य धातुएँ शाही टकसालों में जमा कराते थे, जहाँ उन्हें आधिकारिक मुद्रा में परिवर्तित किया जाता था। शासक मुआवज़े के रूप में धातु का एक अंश अपने पास रखता था: यही सीन्योरेज का शाब्दिक अर्थ है, जो स्वामी के अधिकार के लिए प्रयुक्त फ़्रांसीसी शब्द से व्युत्पन्न है।
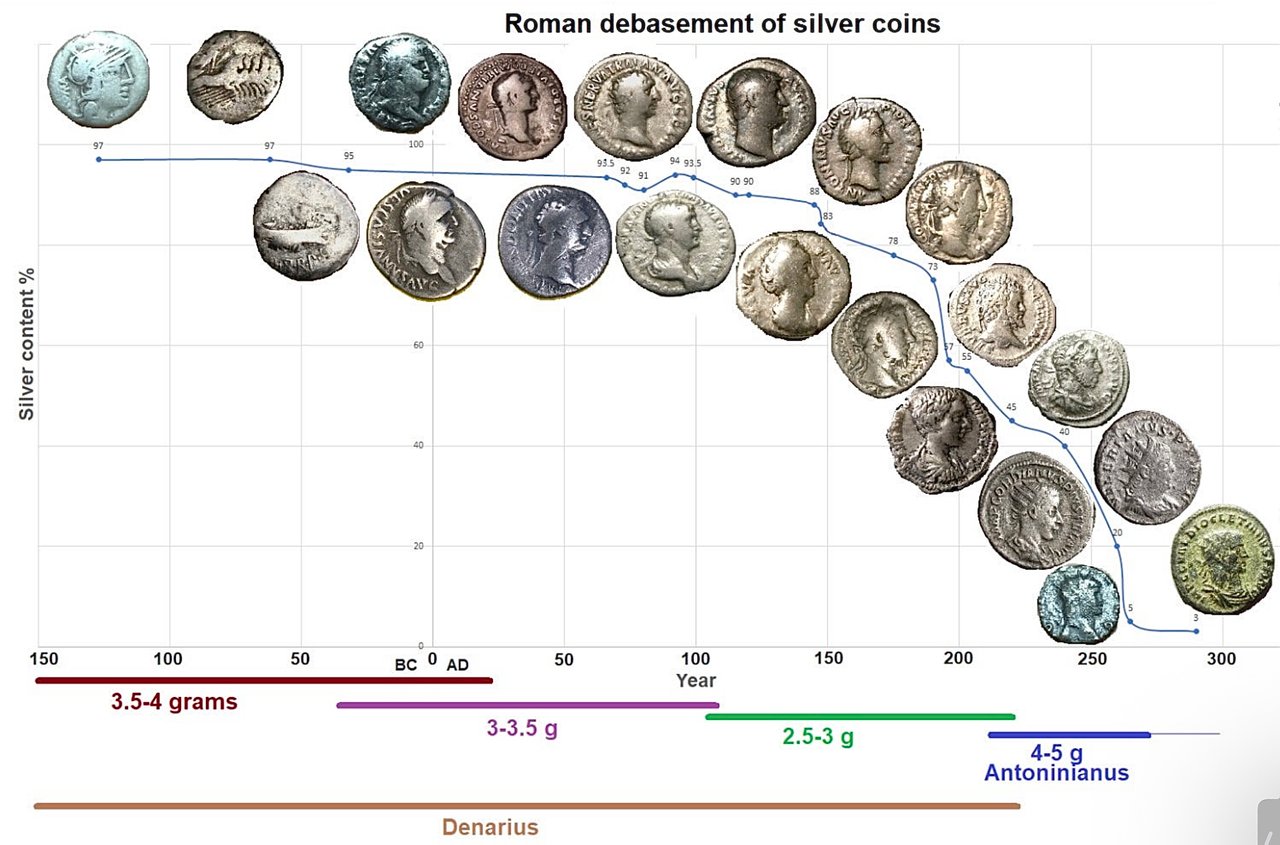
यह व्यवस्था केवल लेन-देन शुल्क से कहीं अधिक थी। इसने एक मूलभूत सिद्धांत स्थापित किया: जो मुद्रा-सृजन को नियंत्रित करता है, वह संपूर्ण मौद्रिक प्रणाली से आर्थिक लगान अर्जित करता है। अंकित मूल्य को बनाए रखते हुए धातु की मात्रा घटाने की राजा की क्षमता ने वह स्थिति उत्पन्न की जिसे आज हम मौद्रिक अवमूल्यन के रूप में पहचानेंगे: अर्थात् मुद्रास्फीति-करारोपण का एक आरंभिक रूप।
मुद्रा अवमूल्यन चक्र
मुद्रा अवमूल्यन की ऐतिहासिक घटनाएँ ऐसे प्रतिरूप प्रकट करती हैं जो आज भी प्रासंगिक हैं:
- फ़िलिप चतुर्थ, फ़्रांस (14वीं शताब्दी): सैन्य अभियानों के वित्तपोषण के लिए सिक्कों में चाँदी की मात्रा बार-बार घटाई, जिससे व्यापारियों का विश्वास कमज़ोर हुआ
- पुनर्जागरणकालीन नगर-राज्य: वेनिस और फ़्लोरेंस ने यह प्रदर्शित किया कि सिक्कों की शुद्धता बनाए रखने से मौद्रिक वर्चस्व स्थापित किया जा सकता है; वेनिस का डुकैट अपने युग की रिज़र्व मुद्रा बन गया
- स्पेनी साम्राज्य: अमेरिका से भारी मात्रा में चांदी के आयात के बावजूद, निरंतर मुद्रा-अवमूल्यन ने दीर्घकालिक मुद्रास्फीति और अंततः आर्थिक पतन में योगदान दिया
महत्वपूर्ण अंतर्दृष्टि: सीन्योरेज लाभ और मुद्रा की विश्वसनीयता गतिशील तनाव में सह-अस्तित्व रखते हैं। अत्यधिक दोहन स्वयं मौद्रिक प्रणाली को कमज़ोर कर देता है।
II. आधुनिक सिनियोरेज: कार्यप्रणाली और वितरण
फिएट मुद्रा और सीन्योरेज का रूपांतरण
वस्तु मुद्रा से फिएट मुद्रा की ओर संक्रमण ने सीन्योरेज की गतिकी को मूल रूप से बदल दिया। भौतिक उत्पादन लागत नगण्य हो गई: 2025 में US$100 के नोट की परिवर्तनीय मुद्रण लागत 11.3 सेंट थी (फेडरल रिज़र्व), जिससे लगभग संपूर्ण अंकित मूल्य सीन्योरेज के रूप में शेष रहा। अरबों इकाइयों पर गुणित होने पर यह जारीकर्ता प्राधिकरणों के लिए पर्याप्त राजस्व उत्पन्न करता है।
तथापि, आधुनिक सीन्योरेज भौतिक मुद्रा से कहीं आगे तक विस्तृत है:
सीन्योरेज के प्राथमिक स्रोत:
- भौतिक मुद्रा जारी करना: नोटों और सिक्कों के उत्पादन से प्रत्यक्ष लाभ
- रिज़र्व सृजन: मौद्रिक विस्तार के माध्यम से अर्जित ब्याज-धारक परिसंपत्तियों से लाभ
- क्वांटिटेटिव ईज़िंग संचालन: नवसृजित केंद्रीय बैंक आरक्षित निधियों से खरीदी गई प्रतिभूतियों पर प्रतिफल
- ऋणात्मक वास्तविक ब्याज दरें: जब मुद्रास्फीति नाममात्र ब्याज दरों से अधिक हो जाती है, तब लेनदारों से देनदारों को संपत्ति का प्रभावी हस्तांतरण
सीन्योरेज इंजन के रूप में केंद्रीय बैंक का तुलन पत्र
समकालीन केंद्रीय बैंक मुख्यतः रिज़र्व सृजन से वित्तपोषित परिसंपत्ति धारिताओं के माध्यम से सीन्योरेज अर्जित करते हैं। जब कोई केंद्रीय बैंक ओपन मार्केट ऑपरेशंस के माध्यम से सरकारी प्रतिभूतियाँ खरीदता है, तो वह:
1. नया मौद्रिक आधार (बैंक रिज़र्व) सृजित करता है
2. ब्याज-अर्जक परिसंपत्तियाँ अर्जित करता है
3. रिज़र्व पर न्यूनतम या शून्य ब्याज का भुगतान करता है
4. शुद्ध ब्याज आय राजकोष को प्रेषित करता है
यह तंत्र सरकारों को बाज़ार दरों से कम पर घाटे का वित्तपोषण करने की सुविधा देता है, जिससे परिसंपत्ति प्रतिफल और मौद्रिक आधार के विस्तार की लागत के बीच के अंतर के माध्यम से वे प्रभावी रूप से सीग्न्योरेज अर्जित करती हैं।
केस स्टडी: फ़ेडरल रिज़र्व (2020-2023)
महामारी के दौरान की गई प्रतिक्रिया में फ़ेडरल रिज़र्व की बैलेंस शीट लगभग US$5 ट्रिलियन बढ़ी, जो फरवरी 2020 में लगभग US$4.2 ट्रिलियन थी और वसंत 2022 तक लगभग US$9 ट्रिलियन हो गई। सीन्यरेज पर इसके प्रभाव पर्याप्त थे – और प्रतिवर्ती भी:
- 2021 में अमेरिकी राजकोष को भेजी गई राशि US$107 बिलियन तक पहुँची; ब्याज दरें बढ़ने पर रिज़र्व पर फ़ेड का ब्याज व्यय उसकी आय से अधिक हो गया, और सितंबर 2022 से उसने यह राशि भेजना स्थगित कर दिया है तथा एक आस्थगित परिसंपत्ति दर्ज की है
- निम्न नीतिगत दरों ने उनके बने रहने तक सरकार की ऋण-सेवा लागत को घटाया
- परिसंपत्ति मूल्य-वृद्धि ने वित्तीय परिसंपत्तियों के धारकों को संपदा का हस्तांतरण किया
- वास्तविक मजदूरी के क्षरण ने श्रम आय पर अंतर्निहित कराधान का कार्य किया
वाणिज्यिक बैंक द्वारा मुद्रा सृजन एवं द्वितीयक सीन्योरेज
आंशिक आरक्षित बैंकिंग प्रणाली प्रत्यायोजित सीन्योरेज का एक रूप सृजित करती है। वाणिज्यिक बैंक ऋण सृजन के माध्यम से नई मुद्रा उत्पन्न करते हैं, जिससे ऐसी जमाराशियाँ बनती हैं जो मुद्रा की तरह कार्य करती हैं। यूनाइटेड किंगडम में यह "ऋण मुद्रा" व्यापक मुद्रा का लगभग 97% है (बैंक ऑफ इंग्लैंड, 2014)।
बैंक निम्नलिखित माध्यमों से सीन्योरेज जैसा लाभ अर्जित करते हैं:
- सृजित जमाराशियों पर शुद्ध ब्याज मार्जिन
- भुगतान सेवाओं पर शुल्क आय
- नव-सृजित ऋण की तैनाती में प्रथम-प्रवर्तक लाभ
यह व्यवस्था दो-स्तरीय सीन्योरेज प्रणाली का निर्माण करती है: केंद्रीय बैंक आधार मुद्रा के सृजन से लाभ अर्जित करते हैं, जबकि वाणिज्यिक बैंक ऋण मुद्रा के सृजन से लाभ अर्जित करते हैं।
III. कैंटिलॉन प्रभाव और संपत्ति का वितरण
असमान मुद्रा संचरण
रिचर्ड कैंटिलॉन का 18वीं शताब्दी का अवलोकन आज भी चिंताजनक रूप से प्रासंगिक है: नव-सृजित मुद्रा अर्थव्यवस्था में समान रूप से प्रवेश नहीं करती। इसके बजाय वह विशिष्ट संचरण माध्यमों से गुज़रती है, जिससे प्राप्तकर्ताओं को व्यवस्थित लाभ मिलते हैं।
प्राथमिक संचरण क्रम:
- केंद्रीय बैंक के परिचालन → वित्तीय संस्थाओं को सर्वप्रथम चलनिधि प्राप्त होती है
- परिसंपत्ति बाज़ार → प्रारंभिक प्राप्तकर्ता शेयरों, बॉन्ड और अचल संपत्ति के मूल्य बढ़ा देते हैं
- कॉर्पोरेट उधारकर्ता → बड़ी कंपनियों को अधिमान्य दरों पर ऋण उपलब्ध होता है
- उपभोक्ता बाज़ार → मज़दूरी के प्रतिक्रिया देने से पहले कीमतें ऊपर समायोजित होती हैं
- वेतनभोगी → कीमतें बढ़ जाने के बाद, सबसे अंत में धन प्राप्त करते हैं
इस क्रमिक वितरण का अर्थ है कि सीनियरेज लाभ मुख्यतः परिसंपत्ति स्वामियों और वित्तीय मध्यस्थों को प्राप्त होता है, जबकि मुद्रास्फीति की लागत वेतनभोगियों और निश्चित आय प्राप्तकर्ताओं पर अनुपातहीन रूप से पड़ती है।
अनुभवजन्य साक्ष्य: 2008 के बाद संपत्ति का संकेंद्रण
2008 के वित्तीय संकट और उसके बाद के क्वांटिटेटिव ईज़िंग कार्यक्रमों के पश्चात:
- अमेरिकी इक्विटी बाज़ारों में 400% से अधिक की वृद्धि (2009-2021)
आलोचक इसे नीतिगत विफलता के बजाय फ़िएट मौद्रिक प्रणालियों के अंतर्गत सीन्योरेज वितरण की एक संरचनात्मक विशेषता मानते हैं। कोई संस्था मौद्रिक स्रोत के जितना निकट होती है, उसे उतना ही अधिक सापेक्ष लाभ मिलता है।
IV. विधिक ढाँचा और संस्थागत संरचना
वैध मुद्रा कानून और मौद्रिक एकाधिकार
मुद्रा निर्गम पर सरकारों को एकाधिकार शक्ति प्रदान करने वाले वैध मुद्रा संबंधी कानूनों में सीन्योरेज के अधिकार निहित हैं। ये कानून कई उद्देश्य पूरे करते हैं:
- अनिवार्य स्वीकृति: नागरिकों को ऋण के निपटान के लिए सरकार द्वारा जारी मुद्रा स्वीकार करनी होगी
- प्रतिस्पर्धा का निषेध: वैकल्पिक मौद्रिक प्रणालियों को प्रतिबंधित या निषिद्ध करना
- कराधान सक्षम करें: कर भुगतान आधिकारिक मुद्रा में अनिवार्य करें
- सीन्योरेज निष्कर्षण को सुगम बनाना: गुणवत्ता की परवाह किए बिना बंधी हुई माँग उत्पन्न करना
विधिक मुद्रा (लीगल टेंडर) ढाँचा सीन्योरेज को आर्थिक तंत्र से विधिक अधिकार में परिवर्तित कर देता है: यह एक महत्वपूर्ण भेद है, जो क्रिप्टोकरेंसी अपनाने तथा विकेंद्रीकृत मौद्रिक प्रणालियों के प्रति सरकारी प्रतिरोध की व्याख्या करता है।
केंद्रीय बैंक की स्वतंत्रता: भ्रम या वास्तविकता?
आधुनिक केंद्रीय बैंक राजनीतिक प्राधिकार से परिचालनगत स्वतंत्रता का दावा करते हैं। फिर भी व्यवहार में, उनका सीन्यरेज कार्य राजकोषीय उलझाव को अपरिहार्य बना देता है:
- केंद्रीय बैंक प्रतिभूतियों की खरीद के माध्यम से सरकारी घाटों का वित्तपोषण करते हैं
- राजकोषों को प्रेषण निरंतर मौद्रिक विस्तार पर निर्भर करता है
- राजकोषीय संकटों के दौरान "स्वतंत्रता" बनाए रखना कठिन हो जाता है
- चुनावों के दौरान उदार मौद्रिक नीति बनाए रखने का राजनीतिक दबाव बढ़ जाता है
महामारी की प्रतिक्रिया ने इन तनावों को उजागर कर दिया। व्यापक राजकोषीय प्रोत्साहन के लिए उतने ही व्यापक मौद्रिक समायोजन की आवश्यकता पड़ी, जिससे राजकोषीय और मौद्रिक नीति के बीच कोई भी सार्थक भेद धुंधला हो गया। केंद्रीय बैंकों के तुलन-पत्र व्यवहार में राजकोषीय नीति के साधन बन गए, जिनमें सीन्योरेज राजस्व के स्रोत के रूप में कार्य करता रहा।
V. भू-राजनीतिक आयाम: असाधारण विशेषाधिकार
डॉलर का वर्चस्व और अंतरराष्ट्रीय सीनियोरेज
वैश्विक आरक्षित मुद्रा के रूप में अमेरिकी डॉलर की स्थिति वह उत्पन्न करती है जिसे फ्रांस के वित्त मंत्री वैलेरी जिस्कार दे'स्टें ने "अत्यधिक विशेषाधिकार" कहा था — अंतरराष्ट्रीय सीनियोरेज अर्जित करने की क्षमता। आवंटित वैश्विक विदेशी मुद्रा भंडारों में डॉलर की हिस्सेदारी लगभग 57% है (IMF COFER, 2025) और यह सभी विदेशी मुद्रा लेन-देन के 89% के एक पक्ष में होता है (BIS Triennial Survey, 2025), जबकि अमेरिका वैश्विक सकल घरेलू उत्पाद का लगभग एक-चौथाई उत्पादित करता है।
अंतरराष्ट्रीय सीन्योरेज की कार्यप्रणाली:
- विदेशी निवेशकों के पास 9 ट्रिलियन अमेरिकी डॉलर से अधिक की अमेरिकी ट्रेज़री प्रतिभूतियाँ हैं (अमेरिकी ट्रेज़री TIC आँकड़े, 2025)
- उत्पादन लागत: नगण्य; विनिमय मूल्य: वास्तविक वस्तुएँ और सेवाएँ
- अमेरिका ऐसी मुद्रा जारी करके व्यापार घाटे का वित्तपोषण कर सकता है जिसे अन्य देशों को अर्जित करना पड़ता है
- डॉलर की संरचनात्मक माँग अल्पकालिक मूलभूत कारकों से परे मुद्रा को समर्थन देती है
यह व्यवस्था संयुक्त राज्य अमेरिका को मुद्रास्फीति का निर्यात करने और वास्तविक संसाधनों का आयात करने की सुविधा देती है — जो मध्यकालीन राजाओं द्वारा सिक्कों का अवमूल्यन करते हुए प्रजा से उन्हें अंकित मूल्य पर स्वीकार कराने का आधुनिक समकक्ष है।
डॉलर के वर्चस्व के समक्ष उभरती चुनौतियाँ
कई घटनाक्रम डॉलर के सीन्योरेज एकाधिकार के लिए चुनौती बन रहे हैं:
- BRICS+ वैकल्पिक निपटान प्रणालियाँ: गैर-डॉलर व्यापार तंत्र निर्मित करने के प्रयास
- डिजिटल युआन (e-CNY): प्रौद्योगिकी के माध्यम से अपनी मुद्रा का अंतरराष्ट्रीयकरण करने का चीन का प्रयास
- स्वर्ण पुनर्मूल्यांकन: केंद्रीय बैंक डॉलर के विकल्प के रूप में स्वर्ण का संचय कर रहे हैं
- क्रिप्टोकरेंसी का अपनाया जाना: सरकारी नियंत्रण से परे समानांतर मौद्रिक प्रणालियाँ
यदि डॉलर अपनी रिज़र्व मुद्रा की महत्वपूर्ण हैसियत खो देता है, तो अमेरिका को सीन्योरेज राजस्व का बड़ा हिस्सा गँवाना पड़ेगा: जिससे संभवतः उसे राजकोषीय समायोजन में भारी बदलाव या मुद्रा-सृजन में तेज़ी लानी पड़ सकती है, और इनमें से कोई भी विश्वास के पतन को जन्म दे सकता है।
VI. डिजिटल रूपांतरण: CBDC और प्रोग्राम-योग्य मुद्रा
केंद्रीय बैंक डिजिटल मुद्राएँ: सीन्योरेज 2.0
CBDC सीन्योरेज के अगले विकास-चरण का प्रतिनिधित्व करती हैं: मध्यस्थों को हटाते हुए प्रत्यक्ष डिजिटल निर्गमन। क्रिप्टोकरेंसी के विपरीत, CBDC मौद्रिक नियंत्रण को विकेंद्रीकृत करने के बजाय केंद्रीकृत करती हैं।
सीन्योरेज प्राप्ति के लाभ:
- शून्य उत्पादन लागत: किसी भौतिक मुद्रण या ढलाई की आवश्यकता नहीं
- त्रुटिहीन अनुरेखण: प्रत्येक लेनदेन की वास्तविक समय में निगरानी
- प्रोग्राम-योग्यता: समाप्ति तिथियाँ, उपयोग संबंधी प्रतिबंध, लक्षित वितरण
- विमध्यस्थीकरण (डिसइंटरमीडिएशन): मुद्रा सृजन में वाणिज्यिक बैंकों की घटी हुई भूमिका
- नीति संप्रेषण में सुदृढ़ता: मौद्रिक वितरण पर प्रत्यक्ष नियंत्रण
विकासाधीन कार्यान्वयन:
- चीन (e-CNY): राष्ट्रव्यापी पायलट; नवंबर 2025 तक CNY 16.7 ट्रिलियन मूल्य के 3.48 अरब लेनदेन। जनवरी 2026 से वाणिज्यिक बैंकों में वॉलेट शेष राशियाँ ब्याज-युक्त जमाएँ हैं
- यूरोपीय संघ (डिजिटल यूरो): अक्टूबर 2025 से अगला परियोजना चरण; 2026 में EU विनियमन अपनाए जाने की स्थिति में 2027 के मध्य से पायलट और 2029 में प्रथम निर्गमन संभव
- यूनाइटेड किंगडम (डिजिटल पाउंड): डिज़ाइन चरण; इसे लागू करने का कोई निर्णय नहीं
- संयुक्त राज्य अमेरिका: फ़ेडरल रिज़र्व को 31 दिसंबर 2030 तक CBDC जारी करने से कानूनन प्रतिबंधित किया गया है (जुलाई 2026)
वित्तीय मध्यस्थता पर प्रभाव
CBDC को अपनाने से पारंपरिक बैंकिंग मॉडल को चुनौती मिलती है, क्योंकि यह अंतिम उपयोगकर्ताओं के साथ केंद्रीय बैंक के प्रत्यक्ष संबंध को संभव बनाता है। यदि व्यक्ति सीधे केंद्रीय बैंक में जमा राशि रख सकें, तो वाणिज्यिक बैंक जमाओं की अनिवार्यता घट जाती है, जिससे द्वितीयक सीन्योरेज समाप्त हो सकती है और आंशिक आरक्षित बैंकिंग बाधित हो सकती है।
बैंकों के सामने कई रणनीतिक चुनौतियाँ हैं:
- जमा-अपमध्यस्थता (डिपॉज़िट डिसइंटरमीडिएशन): तनाव के समय जोखिम-मुक्त केंद्रीय बैंक जमाओं की ओर पलायन
- ऋण देने की घटी हुई क्षमता: कम जमा आधार ऋण सृजन को सीमित करता है
- मार्जिन में संकुचन: शून्य-लागत केंद्रीय बैंक खातों से प्रतिस्पर्धा
- निगरानी संबंधी जोखिम: CBDC वित्तीय निगरानी और नियंत्रण के साधन बन सकते हैं
VII. परोक्ष कराधान के रूप में मुद्रास्फीति
सीन्योरेज-मुद्रास्फीति संबंध
सीन्योरेज का अत्यधिक निष्कर्षण अनिवार्य रूप से मुद्रास्फीति उत्पन्न करता है: यही वह तंत्र है जिसके माध्यम से मुद्रा सृजन की लागत मुद्रा धारकों के बीच वितरित होती है। स्पष्ट कराधान के विपरीत, मुद्रास्फीति के लिए किसी विधायी अनुमोदन की आवश्यकता नहीं होती और यह कोई दृश्यमान लेखापरीक्षा पथ नहीं छोड़ती।
गणितीय ढाँचा:
यदि M मुद्रा आपूर्ति, P मूल्य स्तर को दर्शाता है, तथा V और Q स्थिर रहते हैं (सरलीकृत रूप में), तो:
M × V = P × Q
M (सीन्योरेज) में वृद्धि अनिवार्य रूप से P (मुद्रास्फीति) को बढ़ाती है, जिससे मौजूदा मुद्रा धारकों की क्रय शक्ति मुद्रा जारीकर्ता को अंतरित हो जाती है।
वास्तविक जगत में मुद्रास्फीति के माध्यम से निष्कर्षण:
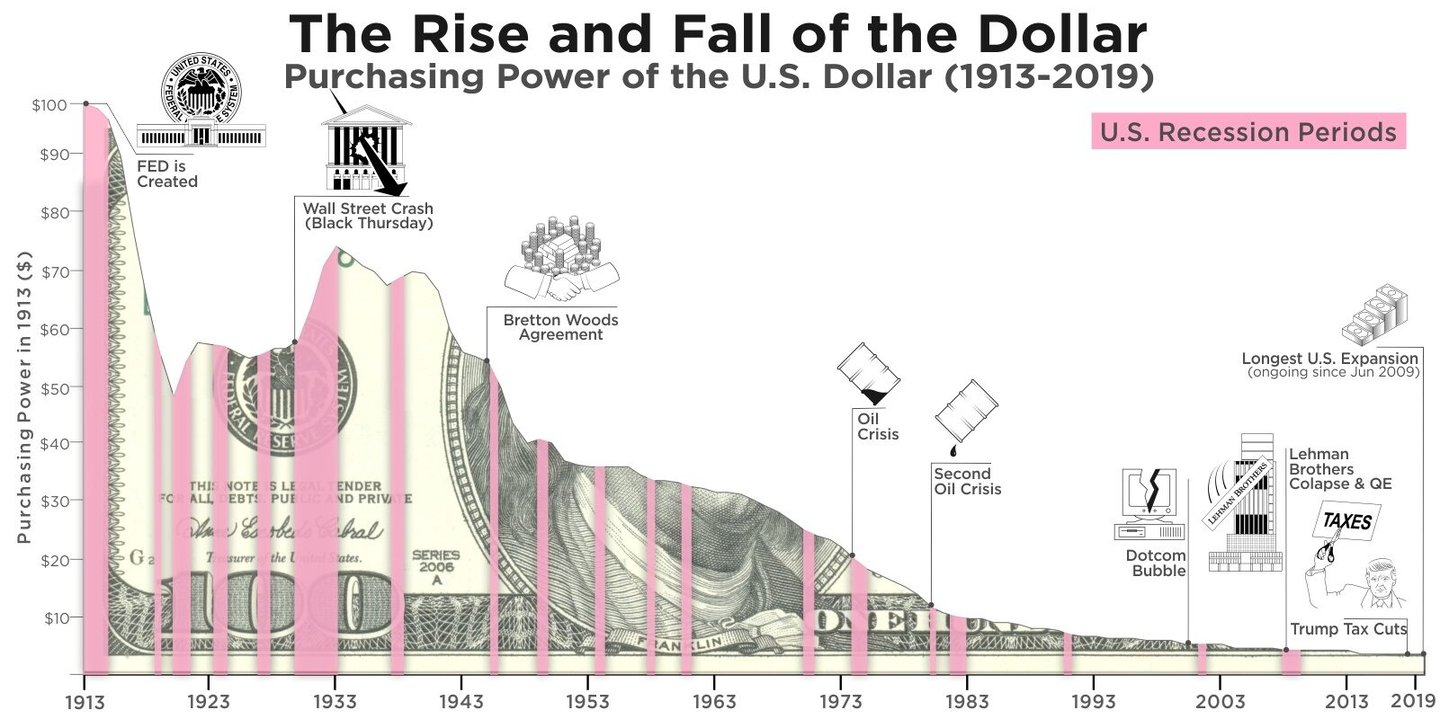
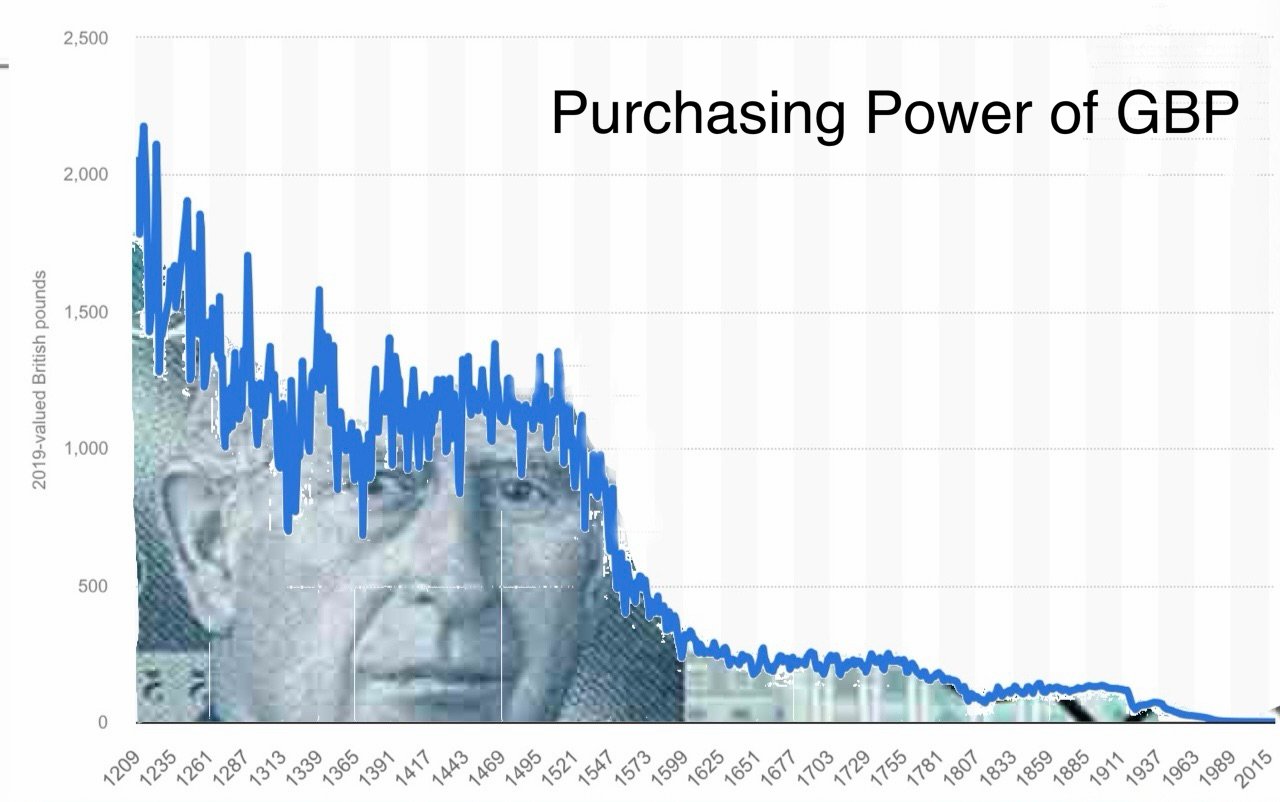
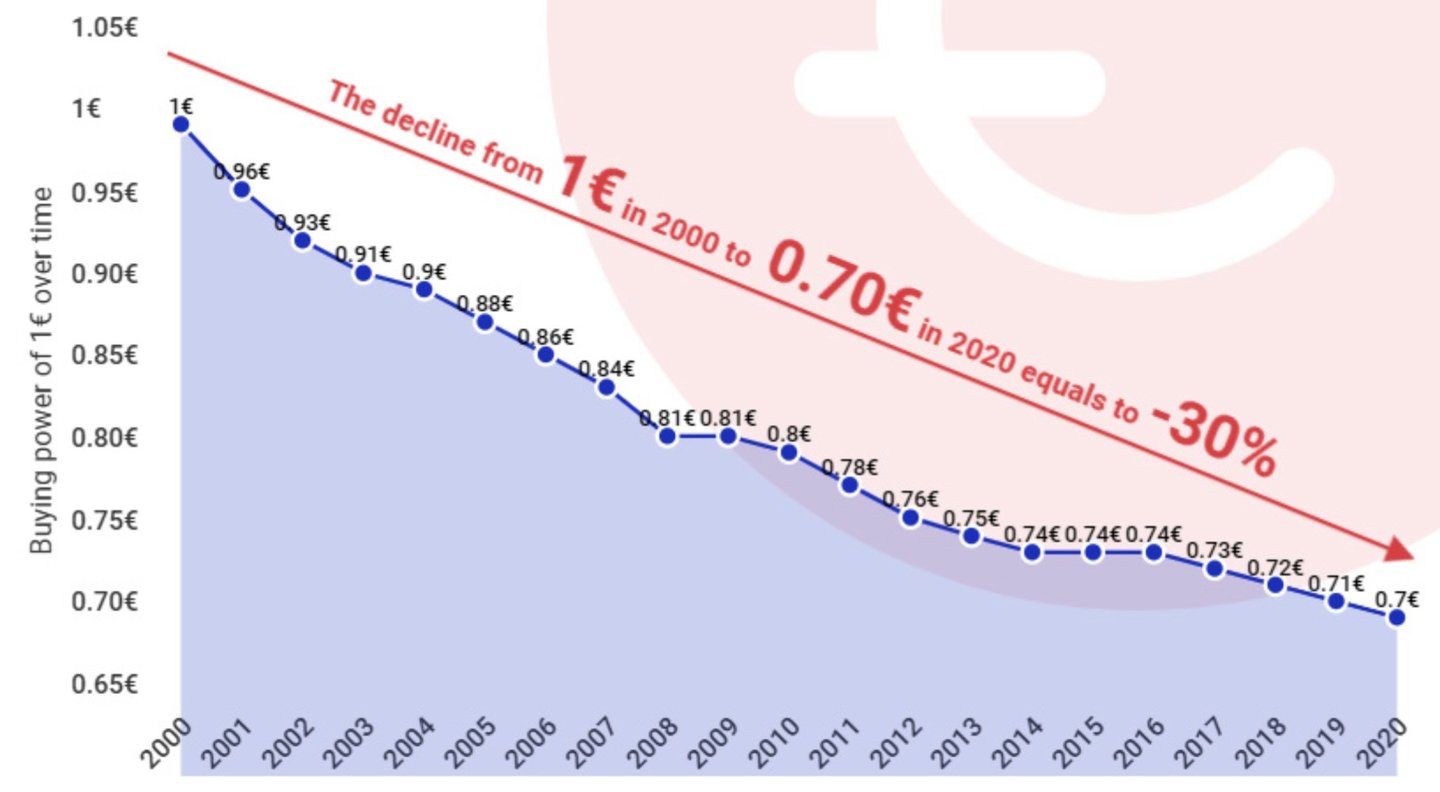
- 2% वार्षिक मुद्रास्फीति 10 वर्षों में क्रय शक्ति में 18% की हानि का कारण बनती है
- 1971 (निक्सन शॉक) के बाद से डॉलर की क्रय शक्ति में लगभग 90% की गिरावट आई है (अमेरिकी CPI)
- नकदी धारिता पर वास्तविक प्रतिफल: मुद्रास्फीति के अनुसार सही समायोजन करने पर निरंतर ऋणात्मक
ऐतिहासिक अति-मुद्रास्फीति के केस स्टडी
सीन्योरेज पर अत्यधिक निर्भरता विनाशकारी परिणाम उत्पन्न करती है:
वाइमर जर्मनी (1921-1923):
- मासिक मुद्रास्फीति 29,500% पर पहुँच गई
- क्षतिपूर्ति के बोझ से दबी सरकार ने घाटे का वित्तपोषण केंद्रीय बैंक के माध्यम से किया
- मध्यम वर्ग की बचत नष्ट हो गई, उसके बाद राजनीतिक कट्टरपंथीकरण हुआ
ज़िम्बाब्वे (2007-2009):
- मासिक मुद्रास्फीति का शिखर अनुमानतः 79.6 अरब प्रतिशत
- आर्थिक पतन के बीच व्यय बनाए रखने के लिए सरकार ने मुद्रा की छपाई की
- विदेशी विकल्पों के पक्ष में त्यागी गई मुद्रा
वेनेज़ुएला (2016-2019):
- 2018 में वार्षिक मुद्रास्फीति 130,060% तक पहुँच गई (Banco Central de Venezuela)
- तेल राजस्व के पतन के बाद सार्वजनिक व्यय का मौद्रिक वित्तपोषण
- बड़े पैमाने पर प्रवासन और मानवीय संकट
इन प्रसंगों में कुछ तत्व समान हैं: राजकोषीय संकट, व्यय में कटौती के प्रति राजनीतिक अनिच्छा, और यह विश्वास कि सीन्योरेज अनिश्चित काल तक कराधान का स्थान ले सकता है।
VIII. क्रिप्टोकरेंसी और सीन्योरेज के समक्ष चुनौती
बिटकॉइन: सीनियरेज-विरोधी संरचना
बिटकॉइन का मूल नवाचार निरपेक्ष आपूर्ति दुर्लभता (अधिकतम 2.1 करोड़ सिक्के) के माध्यम से सीनियरेज को पूरी तरह समाप्त करना था। यह संरचना सरकारों के मौद्रिक एकाधिकार को सीधी चुनौती देती है, क्योंकि यह ऐसा विकल्प प्रस्तुत करती है जिसका अवमूल्यन नहीं किया जा सकता।
प्रमुख विभेदक विशेषताएँ:
- स्थिर आपूर्ति से निरंतर सीन्योरेज निष्कर्षण समाप्त हो जाता है
- विकेंद्रीकृत निर्गमन विशेषाधिकार के एकाधिकार को रोकता है
- पारदर्शी प्रोटोकॉल नियम विवेकाधीन नीति का स्थान लेते हैं
- सेंसरशिप-प्रतिरोध सरकारी नियंत्रण को सीमित करता है
सरकारी प्रतिक्रिया: प्रतिबंध और समावेशन
सरकारें एक दुविधा का सामना करती हैं: क्रिप्टोकरेंसी को अपनाने की अनुमति देकर सीग्नियरेज (मुद्रा निर्गमन से होने वाली आय) गँवाना, या पहुँच को सीमित करके अधिनायकवादी प्रतीत होना। अधिकांश ने मध्यम मार्ग अपनाए हैं:
- विनियमन: KYC/AML आवश्यकताएँ लागू करना, जिससे गुमनामी कम होती है
- कराधान: पूंजीगत लाभ को शामिल करने हेतु इसे संपत्ति के रूप में वर्गीकृत करें
- CBDC विकास: सरकारी समर्थन के साथ प्रतिस्पर्धी डिजिटल मुद्राएँ प्रस्तुत करना
- चयनात्मक प्रवर्तन: कुछ उपयोगों पर अभियोजन चलाना, जबकि अन्य को सहन करना
इस तनाव का परिणाम भविष्य की सीनियरेज (मुद्रा-निर्गमन लाभ) की गतिशीलता को काफ़ी हद तक निर्धारित करेगा। यदि क्रिप्टोकरेंसी का व्यापक रूप से अंगीकरण होता है, तो सरकार का सीनियरेज राजस्व घटेगा, जिससे या तो व्यय में कटौती करनी पड़ेगी या शेष मुद्रा उपयोगकर्ताओं से अधिक आक्रामक रूप से राजस्व जुटाना पड़ेगा।
IX. बैंकिंग क्षेत्र पर प्रभाव एवं रणनीतिक विचार
सीन्योरेज़ संक्रमण के लिए स्थिति निर्धारण
वित्तीय संस्थाओं को कई संरचनात्मक परिवर्तनों का प्रबंधन करना होगा:
निकट अवधि (2026–2027):
- तुलन-पत्रों का सामान्यीकरण: फेड ने 1 दिसंबर 2025 को अपनी रन-ऑफ प्रक्रिया समाप्त कर दी; ECB अपने पोर्टफोलियो को परिपक्व होने देना जारी रखे हुए है
- मंदी आने की स्थिति में विस्तारित क्यूई (QE) की ओर संभावित वापसी
- CBDC पायलट परियोजनाओं का विस्तार हो रहा है, जिससे विनियामक अनिश्चितता उत्पन्न हो रही है
- क्रिप्टोकरेंसी विनियामक ढाँचा आकार ले रहा है
मध्यम अवधि (2027-2030):
- प्रमुख अर्थव्यवस्थाओं में CBDC के संभावित शुभारंभ
- बैंकों और केंद्रीय बैंकों के बीच जमा राशि के लिए प्रतिस्पर्धा तीव्र हो रही है
- पारंपरिक बैंकिंग मॉडल दबाव में
- सीनियरेज़ के लाभ स्थानांतरित होने के कारण नए राजस्व मॉडल आवश्यक
दीर्घावधि (2030 और उसके बाद):
- बहु-मुद्रा डिजिटल मौद्रिक प्रणाली संभव
- कॉरेस्पोंडेंट बैंकिंग की घटी हुई भूमिका
- प्रोग्राम योग्य मुद्रा, जो नए वित्तीय उत्पादों को संभव बनाती है
- डिजिटल प्लेटफ़ॉर्म के माध्यम से छोटी अर्थव्यवस्थाओं के डॉलरीकरण की संभावना
रणनीतिक अनुशंसाएँ। IFB के रूप में हमारा दृष्टिकोण
- राजस्व स्रोतों में विविधता लाएँ: जमा-आधारित वित्तपोषण और शुद्ध ब्याज मार्जिन पर निर्भरता घटाएँ
- डिजिटल अवसंरचना में निवेश करें: CBDC एकीकरण और डिजिटल परिसंपत्ति अभिरक्षा के लिए तैयारी करें
- गैर-सीन्योरेज उत्पाद विकसित करें: परामर्श, जोखिम प्रबंधन और विशिष्ट सेवाओं पर ध्यान केंद्रित करें
- विनियामक घटनाक्रम की निगरानी करें: CBDC परामर्शों और उद्योग मानक-निर्धारण में भाग लें
- स्ट्रेस टेस्ट परिदृश्य: सीन्योरेज व्यवस्था में विभिन्न परिवर्तनों के निहितार्थों का मॉडल तैयार करना
- ग्राहकों को शिक्षित करें: मौद्रिक परिवर्तन के निहितार्थों पर विशेषज्ञ के रूप में स्थापित हों
जोखिम प्रबंधन ढाँचा
प्रमुख जोखिम:
- विमध्यस्थता जोखिम: वित्तीय तनाव के दौरान जमाराशियों का CBDC की ओर पलायन
- मार्जिन में संकुचन: शून्य-लागत केंद्रीय बैंक खातों से प्रतिस्पर्धा
- विनियामक जोखिम: डिजिटल मुद्राओं से संबंधित नीतियों में अचानक परिवर्तन
- प्रणालीगत जोखिम: फ़ियाट मुद्राओं में विश्वास का संकट, जिससे मौद्रिक व्यवस्था में परिवर्तन हो सकता है
जोखिम न्यूनीकरण रणनीतियाँ:
- विनियामक न्यूनतम सीमाओं से ऊपर सुदृढ़ पूंजी बफ़र बनाए रखें
- CBDC तक पहुँच के लिए केंद्रीय बैंकों के साथ कॉरेस्पोंडेंट संबंध विकसित करें
- विभिन्न मौद्रिक प्रणालियों में ग्राहकों को सेवा देने के लिए डिजिटल परिसंपत्ति क्षमताओं का सृजन करें
- ऐसे लचीले प्रौद्योगिकी प्लेटफ़ॉर्म विकसित करें जो तीव्र अनुकूलन को सक्षम बनाएँ
X. मौद्रिक विशेषाधिकार का भविष्य
सीन्योरेज मौद्रिक संप्रभुता का मूलभूत विशेषाधिकार है: मुद्रा सृजन से लाभ अर्जित करने का अधिकार। यह विशेषाधिकार मध्यकालीन सिक्का ढलाई से लेकर आधुनिक फ़िएट मुद्रा प्रणालियों तक बना रहा है, और डिजिटल संक्रमण के दौरान भी अनुकूलित रूपों में बना रहेगा।
बैंकिंग पेशेवरों के लिए कई निष्कर्ष उभरते हैं:
सीन्योरेज (मुद्रा-निर्गमन लाभ) संरचनात्मक है, आकस्मिक नहीं। यह मौद्रिक प्रणालियों की एक सुविचारित विशेषता है, कोई संयोग या विसंगति नहीं। केंद्रीय बैंक के व्यवहार और नीतिगत दिशा का पूर्वानुमान लगाने के लिए इस तंत्र को समझना आवश्यक है।
परिमाण से अधिक महत्वपूर्ण वितरण है। कैंटिलन प्रभाव का अर्थ है कि मुद्रा सृजन से निकटता यह निर्धारित करती है कि लाभ किसे मिलता है। प्राथमिक डीलर, भुगतान प्रोसेसर या केंद्रीय बैंक के प्रतिपक्षकार के रूप में स्थित वित्तीय संस्थाएँ अनुपातहीन लाभ प्राप्त करती हैं।
डिजिटल परिवर्तन से सीन्योरेज समाप्त नहीं होगा। इसके विपरीत, CBDC इसे और अधिक केंद्रित कर सकते हैं और साथ ही निगरानी एवं नियंत्रण की नई क्षमताएँ भी सृजित कर सकते हैं। बैंकों को इस वास्तविकता का प्रतिरोध करने के बजाय इसके अनुरूप स्वयं को ढालना होगा।
वैकल्पिक मौद्रिक प्रणालियाँ राज्य के मुद्रा-निर्गमन लाभ (सीन्योरेज) के लिए खतरा उत्पन्न करती हैं। क्रिप्टोकरेंसी को अपनाना, स्वर्ण का पुनर्मूल्यांकन, या अंतरराष्ट्रीय निपटान प्रणालियों में परिवर्तन सरकारों को शेष उपयोगकर्ताओं से अधिक आक्रामक वसूली या नाटकीय राजकोषीय समायोजन की ओर प्रेरित कर सकते हैं।
मुद्रास्फीति लागत-वितरण का प्राथमिक तंत्र बनी हुई है। तकनीकी परिष्कार के बावजूद, सीग्नियरेज अंततः मुद्रास्फीति के माध्यम से संपदा का हस्तांतरण करता है: यह एक मौन कर है जिसके लिए किसी विधायी अनुमोदन की आवश्यकता नहीं होती।