मुद्रा सृजन
बैंकों द्वारा मुद्रा सृजन
आंशिक-आरक्षित बैंकिंग प्रणाली में बैंकों द्वारा मुद्रा का सृजन।
वाणिज्यिक बैंक ऋण देकर प्रचलन में मौजूद अधिकांश मुद्रा का सृजन करते हैं: जब कोई बैंक ऋण स्वीकृत करता है, तो वह उधारकर्ता के खाते में नई जमा राशि जमा करता है। पाठ्यपुस्तकों में वर्णित “मुद्रा गुणक”, जिसमें बैंक अपने आरक्षित भंडार के गुणज के बराबर ऋण देते हैं, आधुनिक बैंकिंग प्रणालियों की कार्यप्रणाली का वर्णन नहीं करता (Bank of England, “Money creation in the modern economy”, 2014)। यह प्रक्रिया इस प्रकार कार्य करती है:
- जमा और आरक्षित आवश्यकताएँ: कुछ केंद्रीय बैंक बैंकों से कतिपय जमाओं के एक अंश को आरक्षित निधि के रूप में रखने की अपेक्षा करते हैं – ECB 1%, जबकि अमेरिकी फ़ेडरल रिज़र्व ने मार्च 2020 से यह आवश्यकता शून्य कर दी है और बैंक ऑफ़ इंग्लैंड में कोई आवश्यकता नहीं है। व्यवहार में, ऋण-वितरण आरक्षित निधियों के बजाय पूंजी और चलनिधि नियमों, उधारकर्ता की माँग तथा नीतिगत ब्याज दर द्वारा सीमित होता है।
- ऋण सृजन: जब कोई बैंक ऋण देता है, तो वह अपने आरक्षित भंडार से भौतिक रूप से नकदी नहीं देता। इसके बजाय, वह उधारकर्ता के खाते में जमा राशि सृजित करता है, जिससे प्रभावी रूप से नई मुद्रा का सृजन होता है। यह प्रक्रिया अर्थव्यवस्था में मुद्रा आपूर्ति का विस्तार करती है।
- ब्याज एवं पुनर्भुगतान: बैंक इन ऋणों पर ब्याज के माध्यम से आय अर्जित करता है। जैसे-जैसे उधारकर्ता अपने ऋणों का पुनर्भुगतान करते हैं, मुद्रा आपूर्ति संकुचित होती है और बैंक की देयताएँ (जमा राशियाँ) घटती हैं।
ऋण चूक और अपनी ऋण-क्षमता से अधिक ऋण देने से संबंधित जोखिमों के प्रबंधन के लिए बैंक कई रणनीतियों का उपयोग करते हैं:
- जोखिम आकलन और क्रेडिट स्कोरिंग: बैंक उधारकर्ताओं की ऋण-पात्रता का मूल्यांकन करने के लिए गहन जोखिम आकलन करते हैं और क्रेडिट स्कोरिंग का उपयोग करते हैं। इससे चूक के जोखिम को न्यूनतम करने में सहायता मिलती है।
- ऋण पोर्टफ़ोलियो का विविधीकरण: जोखिम को फैलाने के लिए बैंक अपने ऋण पोर्टफ़ोलियो को विभिन्न क्षेत्रकों, भौगोलिक क्षेत्रों और ग्राहक वर्गों में विविधीकृत करते हैं।
- पूंजी पर्याप्तता अनुपात: बैंकों को कुछ निश्चित पूंजी पर्याप्तता अनुपात बनाए रखना आवश्यक है, ताकि उनके पास हानियों को वहन करने के लिए पर्याप्त पूंजी हो। ये आवश्यकताएँ प्रायः Basel III जैसे विनियामक ढाँचों का भाग होती हैं।
- प्रावधान और बट्टे खाते में डालना: बैंक अपनी आय का एक भाग डूबत ऋणों के प्रावधान के रूप में अलग रखते हैं। यदि कोई ऋण अशोध्य हो जाता है, तो उसे इन प्रावधानों के विरुद्ध बट्टे खाते में डाल दिया जाता है।
- चलनिधि प्रबंधन: बैंक अपनी अल्पकालिक देयताओं को पूरा करने हेतु पर्याप्त तरल परिसंपत्तियाँ सुनिश्चित करने के लिए अपनी चलनिधि का प्रबंधन करते हैं। इसमें अल्पकालिक देयताओं और तरल परिसंपत्तियों के बीच स्वस्थ संतुलन बनाए रखना शामिल है।
- विनियामक निगरानी: बैंक विनियामक निगरानी के अधीन हैं, जिससे यह सुनिश्चित होता है कि वे विवेकपूर्ण ऋण-प्रथाओं का पालन करें और वित्तीय स्थिरता बनाए रखें।
मुद्रा के अत्यधिक सृजन को रोकने के संदर्भ में:
- केंद्रीय बैंक बैंकों द्वारा सृजित धन की मात्रा को मुख्य रूप से नीतिगत ब्याज दर के माध्यम से प्रभावित करते हैं, साथ ही पूंजी और चलनिधि विनियमन तथा कुछ देशों में आरक्षित आवश्यकताओं के माध्यम से।
- यदि कोई बैंक अत्यधिक मुद्रा सृजित करता है, जिससे मुद्रास्फीति या वित्तीय अस्थिरता का जोखिम उत्पन्न होता है, तो केंद्रीय बैंक नीतिगत दरों में परिवर्तन करके, आरक्षित अपेक्षाओं में संशोधन करके अथवा खुले बाज़ार संचालन के माध्यम से हस्तक्षेप कर सकता है।
- जिन मामलों में अत्यधिक ऋण देने के कारण बैंकों के समक्ष शोधन-अक्षमता जोखिम उत्पन्न होता है, केंद्रीय बैंक अंतिम ऋणदाता के रूप में कार्य कर सकते हैं। तथापि, यह सामान्यतः प्रणालीगत पतन को रोकने के लिए चरम स्थितियों में अपनाया जाने वाला उपाय है, कोई नियमित प्रथा नहीं।
बैंकों को संकट से उबारने में केंद्रीय बैंक की भूमिका स्थिति की गंभीरता और विफल हो रहे बैंक से उत्पन्न प्रणालीगत जोखिम पर निर्भर करती है। बेलआउट सामान्यतः अंतिम उपाय होते हैं और वित्तीय स्थिरता बहाल करने तथा नैतिक जोखिम को रोकने के उद्देश्य से कठोर शर्तों के साथ आते हैं।
वाणिज्यिक बैंकों द्वारा ऋण के माध्यम से सृजित मुद्रा और केंद्रीय बैंकों द्वारा सृजित मुद्रा का अनुपात विभिन्न अर्थव्यवस्थाओं में उनकी बैंकिंग पद्धतियों, मौद्रिक नीतियों और आर्थिक संरचनाओं के अनुसार काफ़ी भिन्न होता है। यहाँ एक सामान्य अवलोकन प्रस्तुत है:
- वाणिज्यिक बैंक: अधिकांश आधुनिक अर्थव्यवस्थाओं में मुद्रा आपूर्ति का अधिकांश भाग वाणिज्यिक बैंकों द्वारा ऋण देने के माध्यम से सृजित होता है। जब बैंक ऋण प्रदान करते हैं, तो वे जमाराशियाँ सृजित करते हैं, जो व्यापक मुद्रा आपूर्ति का एक प्रमुख घटक हैं। मुद्रा के इस रूप को प्रायः “बैंक मुद्रा” या “वाणिज्यिक बैंक मुद्रा” कहा जाता है।
- केंद्रीय बैंक: केंद्रीय बैंक भौतिक नकदी (बैंकनोट और सिक्के) तथा वाणिज्यिक बैंकों द्वारा केंद्रीय बैंक में रखे गए आरक्षित भंडारों के रूप में मुद्रा का सृजन करते हैं। बैंक-सृजित धन की तुलना में यह कुल मुद्रा आपूर्ति का अपेक्षाकृत छोटा भाग है। केंद्रीय बैंक धन को प्रायः “आधार मुद्रा” (बेस मनी) या “उच्च-शक्ति मुद्रा” (हाई-पावर्ड मनी) कहा जाता है।
विशिष्ट प्रतिशत भिन्न हो सकते हैं:
- यूनाइटेड किंगडम में, बैंक ऑफ इंग्लैंड (2014) के अनुसार, जनता के पास मौजूद धन में बैंकनोट और सिक्के केवल लगभग 3% थे; शेष 97% बैंक जमा राशियों के रूप में था।
- यूरो क्षेत्र में, परिचालन में मुद्रा व्यापक मुद्रा समुच्चय M3 का लगभग दसवाँ भाग है; शेष में बैंकों और मनी मार्केट फ़ंडों द्वारा जारी जमाएँ एवं अन्य साधन शामिल हैं (ECB मौद्रिक सांख्यिकी)।
- उभरती या कम विकसित अर्थव्यवस्थाओं में भौतिक नकदी पर अधिक निर्भरता, अधिक कठोर बैंकिंग विनियमों या भिन्न मौद्रिक नीति ढाँचों के कारण यह अनुपात भिन्न हो सकता है।
यह ध्यान देना महत्वपूर्ण है कि ये आँकड़े आर्थिक परिस्थितियों, मौद्रिक नीति में परिवर्तनों और विनियामक बदलावों के आधार पर घट-बढ़ सकते हैं। उदाहरण के लिए, क्वांटिटेटिव ईज़िंग की अवधि के दौरान, केंद्रीय बैंकों द्वारा सृजित धन का प्रतिशत उल्लेखनीय रूप से बढ़ सकता है, क्योंकि वे अर्थव्यवस्था में चलनिधि उपलब्ध कराने के लिए वित्तीय परिसंपत्तियाँ खरीदते हैं।
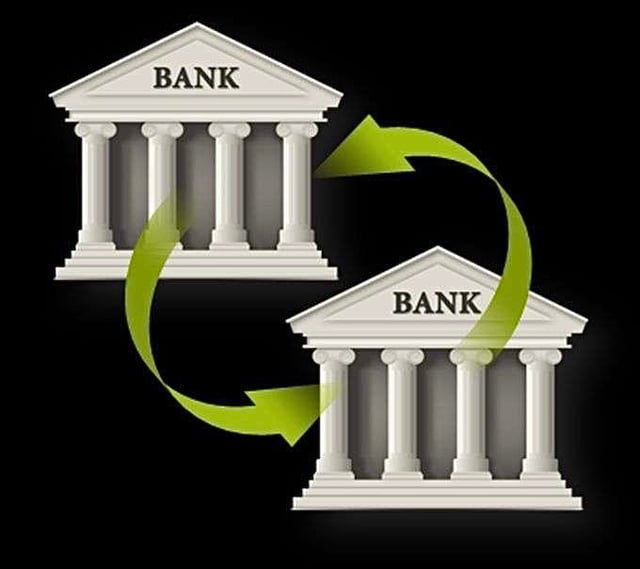
बैंकों के बीच नव-सृजित बैंक मुद्रा का अंतरण।
बैंकों की आंतरिक प्रक्रिया किस प्रकार कार्य करती है, इसकी व्याख्या यहाँ दी गई है:
ऋण सृजन: जब कोई बैंक ऋण जारी करता है, तो वह वास्तव में उधारकर्ता के खाते में जमा राशि सृजित करता है। यह भौतिक नकदी के बजाय एक डिजिटल प्रविष्टि है। यह जमा राशि बैंक के लिए एक दायित्व (बैंक पर यह राशि जमाकर्ता को देय है) और उधारकर्ता के लिए एक परिसंपत्ति (उधारकर्ता इस राशि का उपयोग कर सकता है) का प्रतिनिधित्व करती है।
निधियों का अंतरण: मान लीजिए कि ऋणकर्ता इस ऋण का कुछ या पूरा भाग किसी अन्य बैंक को अंतरित करने का निर्णय लेता है। ऋणकर्ता अपने बैंक को निर्देश देता है कि वह किसी अन्य बैंक के खाते में भुगतान करे।
अंतर-बैंक निपटान: बैंक आपस में लेनदेन का निपटान अंतर-बैंक निपटान नामक प्रक्रिया के माध्यम से करते हैं। यह वास्तविक समय में या दिन के दौरान बैच में निम्नलिखित माध्यमों से किया जाता है:
- केंद्रीय बैंक: इस प्रक्रिया में केंद्रीय बैंक की भूमिका अत्यंत महत्वपूर्ण है। बैंक केंद्रीय बैंक के पास आरक्षित खाते रखते हैं, और इन खातों का उपयोग अंतर-बैंक लेन-देन के निपटान के लिए किया जाता है। यदि बैंक A को बैंक B को निधियाँ अंतरित करनी हों, तो केंद्रीय बैंक RTGS प्रणाली में बैंक A की आरक्षित शेष राशि को तदनुसार घटाएगा और बैंक B की आरक्षित शेष राशि को बढ़ाएगा, अथवा
- क्लियरिंग हाउस अथवा कॉरेस्पोंडेंट बैंकिंग नेटवर्क: कभी-कभी लेन-देन का निपटान क्लियरिंग हाउस के माध्यम से या कॉरेस्पोंडेंट बैंकिंग नेटवर्क के माध्यम से किया जाता है। ये प्रणालियाँ निधियों के अंतरण को सुगम बनाती हैं और यह सुनिश्चित करती हैं कि प्रत्येक बैंक अपने दायित्वों के निर्वहन हेतु अपेक्षित आरक्षित निधियाँ बनाए रखे।
आरक्षित निधि बनाए रखना: दिन भर बैंक अपनी आरक्षित निधि की स्थिति पर नज़र रखते हैं। यदि किसी बैंक के पास बहिर्वाह (जैसा हमारे उदाहरण में है) के कारण आरक्षित निधि कम पड़ जाती है, तो वह अंतर-बैंक ऋण बाज़ार में अन्य बैंकों से, अथवा अंतिम उपाय के रूप में केंद्रीय बैंक से उधार ले सकता है।
- अंतिम आश्रयदाता ऋणदाता के रूप में केंद्रीय बैंक: केंद्रीय बैंक उन बैंकों को चलनिधि उपलब्ध कराने हेतु अंतिम आश्रयदाता ऋणदाता के रूप में कार्य करता है जिनके पास अस्थायी रूप से आरक्षित निधियों की कमी है। इससे बैंक अपने भुगतान दायित्वों को पूरा कर पाते हैं और बैंकिंग प्रणाली स्थिर बनी रहती है।
सारांश में, जब कोई बैंक ग्राहक के निर्देश पर किसी अन्य बैंक को धन अंतरित करता है, तो वास्तविक निपटान में उन आरक्षित निधियों का समायोजन शामिल होता है जो बैंक केंद्रीय बैंक के पास या अंतरबैंक अंतरणों के माध्यम से रखते हैं। यह प्रणाली सुनिश्चित करती है कि जहाँ व्यक्तिगत बैंक ऋण देकर मुद्रा सृजित करते हैं, वहीं केंद्रीय बैंक की निगरानी, अंतरबैंक ऋण बाज़ारों और आरक्षित निधि आवश्यकताओं के संयोजन से बैंकिंग प्रणाली की अखंडता और स्थिरता बनी रहती है।