המיתוס בדבר הורדת כספים
המיתוס בדבר הורדת סכומי עתק מ"הענן", לכאורה משרתים וירטואליים או ממסכים המציגים צבעים ומספרים דמיוניים, כבש את דמיונם של רבים, ובמיוחד בשולי האינטרנט האפלים. מיתוסים אלה לא זו בלבד שהם מעוותים את אופן פעולתו של עולם הפיננסים המודרני, אלא גם מנצלים את ההבנה המוגבלת של הציבור במטבעות דיגיטליים, בטכנולוגיית בלוקצ'יין ובתשתית המערכת הבנקאית. כדי להבין עד תום מדוע רעיונות אלה הם הונאה, יש לבחון תחילה כיצד כספים פועלים בפועל בכלכלה הדיגיטלית של ימינו, ומדוע המושג "כספי ענן" נותר כשל מוטעה ולעיתים מסוכן.
הבנת טיבו של הכסף הדיגיטלי והפיאט: הפרדה מן הענן
כסף, בין אם פיאט ובין אם דיגיטלי, מושרש במסגרות משפטיות, מוסדיות וטכנולוגיות מוגדרות. מטבעות פיאט כגון הדולר האמריקאי, האירו או הין מונפקים ומוסדרים בידי בנקים מרכזיים במדינות ריבוניות. כסף זה קיים בצורה פיזית (מזומן, מטבעות) או כרישומים דיגיטליים בפנקסים המאובטחים ביותר של בנקים ומוסדות פיננסיים מפוקחים. רישומים דיגיטליים אלה מקבילים לנכסים ממשיים, מוחשיים או בלתי מוחשיים, והם כפופים לפיקוח רגולטורי הדוק.
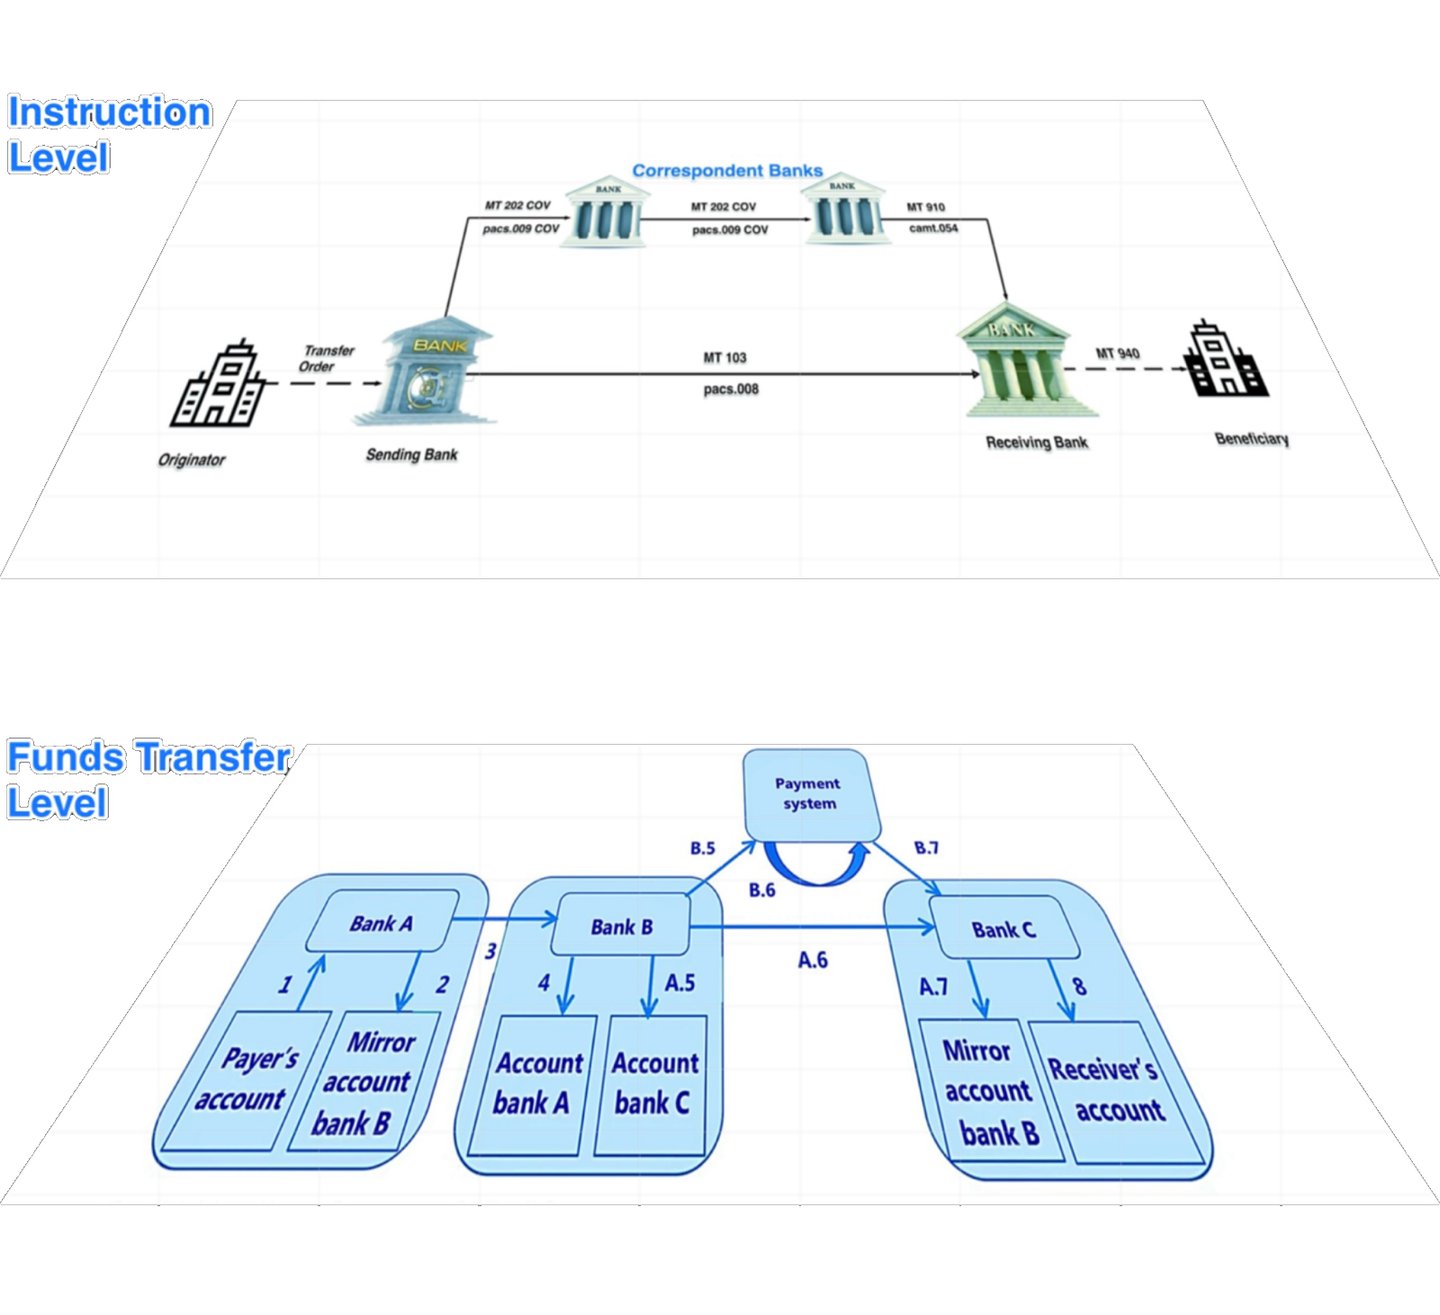
כסף דיגיטלי אינו מוחזק באיזה חלל וירטואלי ערטילאי שממנו ניתן להורידו כרצוננו. כל העברה, תשלום או המרה חייבים לעבור בערוצים חוקיים וניתנים לאימות. כספים מועברים מחשבון אחד לאחר רק בתוך רשת מורכבת של מערכות סליקה בין-בנקאיות, המופעלות או המפוקחות על ידי בנקים מרכזיים, כאשר ההוראות מוחלפות ברשתות מסרים כגון SWIFT (Society for Worldwide Interbank Financial Telecommunication). מערכות אלה פועלות על בסיס בקרות ואיזונים ופרוטוקולי הצפנה מתוחכמים שנועדו למנוע הונאה, לשמור על שקיפות ולהבטיח יציבות פיננסית.
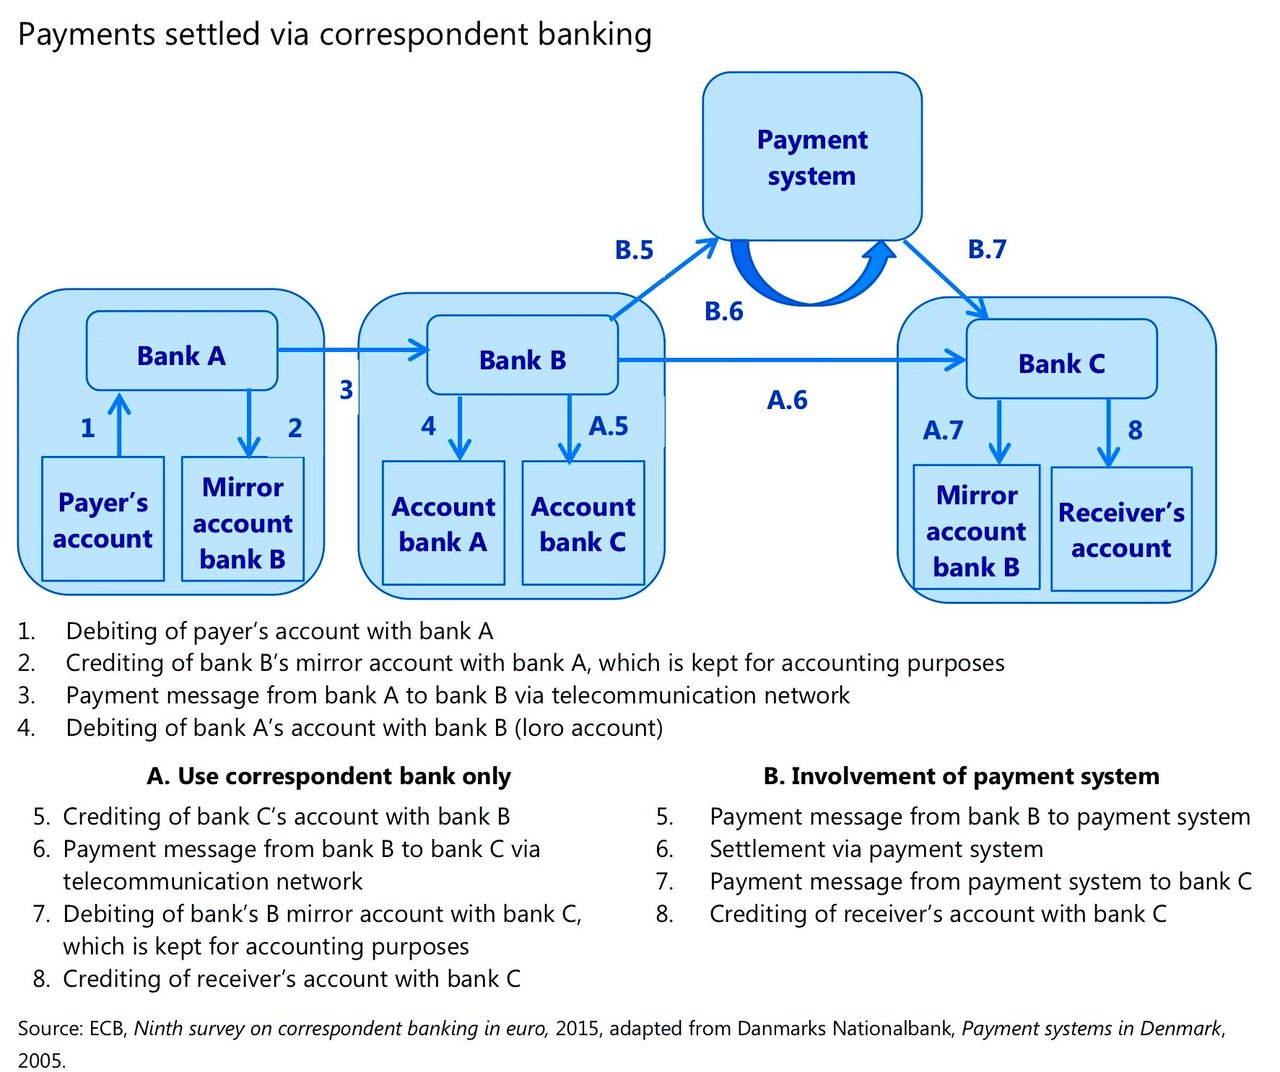
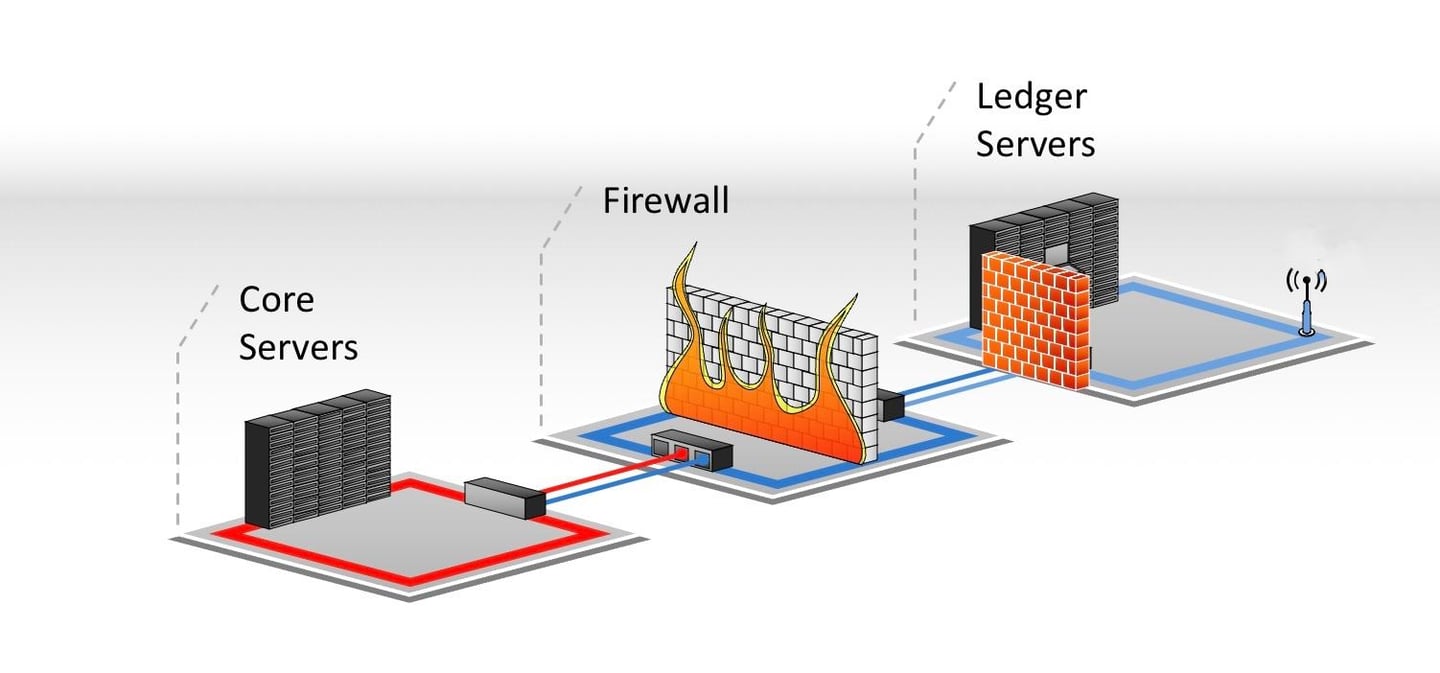
הטענה כי ניתן להוריד כסף מהענן באמצעות "שרת" חיצוני מבטאת אי-הבנה מהותית של תשתית המערכת הבנקאית. מערכות פיננסיות מחייבות שכל כסף יהיה קשור לחשבונות מזוהים במוסדות מוכרים. כל עסקה, גם אם היא דיגיטלית לחלוטין, כרוכה בהעברה מחשבון אחד לאחר, והעסקה נרשמת בשרת-ספר המציית לרגולציה הפיננסית ואינו נגיש מבחוץ.
טכנולוגיית ענן לעומת תשתית פיננסית: הבנת ההבדל
טכנולוגיית ענן, הנמצאת בשימוש נרחב בענפים שונים, מספקת אחסון וכוח מחשוב. עם זאת, אין זה המקום שבו הכסף עצמו שוכן. בנקים עשויים להשתמש בשירותי ענן לניהול מאובטח של נתונים, אך הדבר רחוק מהרעיון שכספים ממשיים קיימים בענן כישויות הניתנות להורדה. בנקים, ובמיוחד בנקים מרכזיים, נשענים על מרכזי נתונים מאובטחים ביותר, שרבים מהם מפוזרים במיקומים פיזיים, אך מערכות אלה מחזיקות אך ורק *רישומים* של עסקאות, ולא את הכסף עצמו בצורה שניתן “להורידו” או “להעבירו” על ידי גורמים חיצוניים.
האמונה השגויה בהורדת כסף נובעת מפירוש מוטעה של אופן פעולתם של נכסים דיגיטליים, מחשוב ענן ותשתית בנקאית. אף שבנקים עשויים לאחסן נתוני עסקאות בשרתים מבוססי ענן, שרתים אלה מארחים מידע על עסקאות, חשבונות ויתרות בלבד, ולא את הכסף עצמו, הנותר במסגרות המוסדיות.
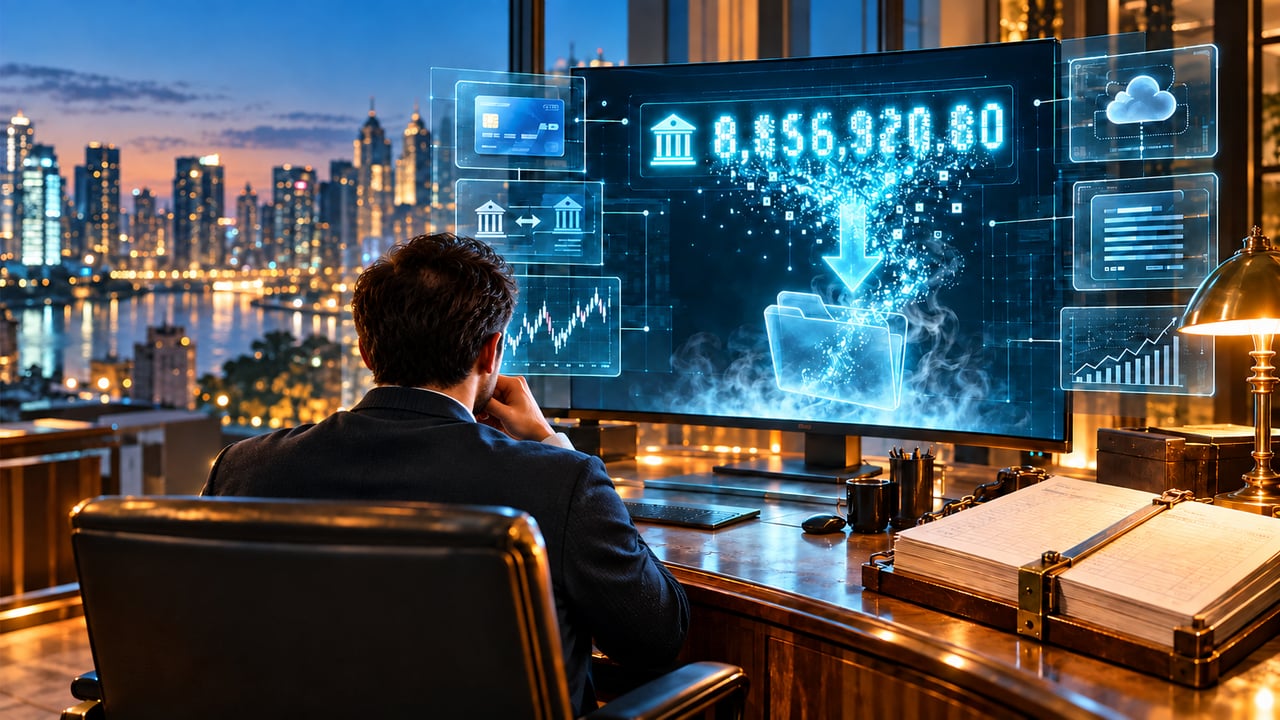
האם ניתן "להוריד" כספים מכרטיס, מחשבון בנק, מ-SWIFT או מ-DTC וכו'?
האשליה: התייחסות לכסף כאל קובץ מחשב
נוכל מציג יתרה באתר אינטרנט, בתיקיית ענן, במסך הדומה למסך בנק או במסמך. העסקה המוצעת נשמעת לאחר מכן פשוטה באופן מטעה: יש לספק חשבון קבלה, למנות בנקאי בעל "יכולת הורדה", ולמשוך את הכספים בדומה לאופן שבו מושכים קובץ מ-OneDrive או מ-Dropbox.
המסך עשוי להיות מורכב. הוא עשוי להציג מספר חשבון, מספר כרטיס, אסמכתת עסקה, הודעת SWIFT, מזהה נייר ערך, קוד גישה או סכום העולה למיליארדים. אף אחד מרכיבים אלה אינו מקנה לצופה זכות בכספים המוצגים. חלקם עשויים לתאר חשבון או עסקה אמיתיים; אחרים עשויים להיות בדויים כליל. בכל מקרה, העתקת המידע אינה מעבירה את הנכס שביסודו.
קובץ ניתן להורדה משום שהוא מורכב מנתונים. יתרה בבנק היא רישום בספרי מוסד החייב כסף לבעל החשבון שלו. כדי לשנות את זהות השולט בזכות זו, על המוסדות הרלוונטיים לבצע עסקה מורשית במסגרת הסדר תשלומים או סילוק החל בנסיבות העניין. בנק מקבל אינו יכול ליצור זיכוי בר-אכיפה רק על ידי ייבוא של צילום מסך, הודעה או רשומת מסד נתונים.
האמת החלקית שבה משתמשים רמאים: "בנקים רשאים לחייב חשבונות"
נוכלים מסתמכים לא אחת על נוהג בנקאי אמיתי. הם טוענים שמאחר שסוחר רשאי לחייב כרטיס, ונושה רשאי לגבות הוראת קבע, "מקלט" מצויד במיוחד יכול לחייב חשבון מקור מזוהה ולהוריד את יתרתו.
טענה זו מתעלמת מהתנאים המהותיים. חיוב הוא רישום שמבצע המוסד המנהל את החשבון, בעקבות הוראה או גבייה המעובדות לפי כללים מוגדרים. הצד המבקש תשלום זקוק לבסיס תקף לעסקה ולגישה לערוץ מתאים ומוסדר. המוסד המנהל את החשבון מפעיל את בקרותיו. התשלום עשוי להידחות, להיות מוחזר, להיות נתון להשגה או להתבטל בהתאם לכללים החלים.
מנגנון חיוב אינו אפוא זכות כללית למשוך כספים מכל חשבון שפרטיו ידועים. IBAN מזהה חשבון לצורך ניתוב תשלום. מספר כרטיס מזהה אמצעי תשלום. אסמכתת SWIFT מסייעת לזהות הודעה או עסקה. אף אחד מאלה אינו סיסמה המאפשרת לצד זר לשאוב את יתרת החשבון.
הבחנה זו חשובה גם כאשר ״הורדה״ מוצעת משתמשת בלשון של שירות תשלומים אמיתי. השאלה הנכונה אינה ״האם קיים מנגנון חיוב?״ אלא: מי אישר את החיוב הספציפי הזה, איזה מוסד רשאי להגישו, אילו כללים חלים עליו, ואיזה מוסד יחייב ויזכה בפועל את החשבונות הרלוונטיים?
כיצד נראה חיוב אמיתי בחשבון
בהעברה בנקאית רגילה, בעל החשבון מורה לבנקו לשלם למוטב מוגדר. הבנק מאמת את ההוראה, מבצע את בדיקותיו ומעבד את התשלום באמצעות המערכת הרלוונטית או הסדרי הבנקאות הקורספונדנטית. הבנק המקבל מזכה את לקוחו עם קבלת התשלום ולאחר שתנאיו שלו לרישום התקיימו.
בחיוב ישיר כיוון ההתחלה שונה: הנושה הוא שמגיש את הגבייה. אין בכך כדי לשלול את סמכותו של המשלם בהליך. במסגרת סכמה כגון חיוב ישיר של SEPA, המשלם מעניק לנושה הרשאה לגבות תשלומים מחשבון מוגדר. הנושה מגיש את הגבייה באמצעות ספק שירותי התשלום שלו; ספק שירותי התשלום של המשלם מעבד את החיוב הנובע מכך בהתאם לכללי הסכמה. ל-SEPA Core ול-SEPA Business-to-Business בדיקות הרשאה וכללי החזר שונים.
לדוגמה, אם חברה חייבת לספק 10,000 אירו ונתנה הרשאה תקפה לחיוב ישיר, הספק רשאי להגיש גבייה בסך 10,000 אירו באמצעות הבנק שלו. הספק אינו מקבל גישה לבנקאות המקוונת של החברה, אינו בוחר סכום אחר מתוך יתרה המוצגת ואינו מעתיק את כספי החשבון לשרת שלו. הגבייה היא תשלום מוגדר המנותב בין נותני שירותי תשלום. היא עשויה להיכשל או להיות מושא להשגה לפי הכללים הרלוונטיים.
גבייה לא מורשית עלולה להתרחש. מדובר בהונאת תשלומים או בטעויות הכפופות לחקירה ולסעדים החלים. עצם קיומן אינו מבסס שיטה חוקית ל"הורדת" כספים מחשבונותיהם של זרים.
מדוע כרטיס אשראי או כרטיס חיוב אינו מכיל כספים
כרטיס חיוב מיידי מעניק גישה לשירותי תשלום המקושרים לחשבון. כרטיס אשראי מעניק בדרך כלל גישה לאשראי שמעמיד מנפיקו, בכפוף להסכמת מחזיק הכרטיס ולמסגרת האשראי הזמינה. הכרטיס עצמו אינו התקן אחסון המכיל את יתרת החשבון ואינו תביעה ניידת שצד שלישי יכול לרוקן כרצונו.
בעסקה אמיתית בכרטיס ניתן לזהות את תפקידי הגורמים המעורבים. בית עסק או משתתף מורשה אחר במערך התשלומים מגיש עסקה באמצעות הסדרי הסליקה שלו. המנפיק מחליט אם לאשר את בקשת האישור. לאחר מכן מתבצעים הסליקה והסילוק בהתאם לכללי הרשת החלים.
אישור, סליקה וסילוק הם אירועים נפרדים: תשובת אישור אינה קובץ המכיל כסף, ומסך המציג אישור אינו הוכחה עצמאית לכך שהסוחר קיבל תשלום סופי.
רשתות כרטיסים מסוימות תומכות בעסקאות המממנות כרטיסים כשירים או מבצעות אליהם תשלומים. אלה שירותים מוגדרים שבהם משתמשים משתתפים כשירים בהתאם לכללי הרשת. קיומם אינו מתיר למתווך "להוריד" את מלוא היתרה של כרטיס, לחלץ קו אשראי, או לטעון כרטיס בכסף המצוי כביכול בשרת ענן. הצעה הכוללת נתוני כרטיס צריכה לציין את המנפיק, הרוכש או נותן השירות המורשה בפועל ואת סוג העסקה הספציפי. המילים "הורדת כרטיס" אינן מספקות מידע כזה.
מדוע לא ניתן להוריד הודעת SWIFT ככסף
SWIFT מספקת מערכת מאובטחת להעברת הודעות פיננסיות. הבנקים משתמשים בהודעות כדי להעביר הוראות תשלום ומידע פיננסי אחר. SWIFT אינה חשבון בנק המכיל את הסכום המצוין בהודעה.
הוראת תשלום עשויה לזהות את השולח, את המוטב, את הסכום ופרטי עסקה אחרים. אסמכתה למעקב יכולה לסייע למוסדות המשתתפים באיתור התשלום. לא ההוראה ולא האסמכתה שלה מקנות ל"מקבל" חיצוני סמכות לחייב את הבנק השולח או לקבל את הסכום הנקוב בהודעה.
עותקים אלקטרוניים של הודעות אמיתיות ניתן כמובן לשמור או להוריד לצורכי תיעוד. זוהי הורדת מידע. היא אינה חוזרת על התשלום, אינה משחררת סכום מושעה ואינה יוצרת זיכוי במוסד אחר.
אם מישהו טוען שהודעת MT103, הודעת ISO 20022, UETR או "יתרה בשרת SWIFT" ממתינה להורדה ידנית, שאלו שאלה פשוטה יותר: האם הבנק המקבל הנטען זיהה באופן עצמאי תשלום נכנס וזיכה את החשבון המיועד? קובץ PDF, צילום מסך או הודעה שסיפק הצד שכנגד אינם יכולים להשיב על שאלה זו במקום הבנק. את מצב התשלום ואת כל מכשול לביצועו יש לבדוק מול המוסדות המעורבים, בערוצים המקובלים שלהם.
מדוע רישומי DTC אינם יוצרים "מטבע להורדה"
The Depository Trust Company, או DTC, מספקת תשתית לשמירת נכסים ולסילוק של ניירות ערך. פוזיציית ניירות ערך היא רישום של זכות המוחזקת באמצעות המשתתף הרלוונטי ושרשרת השמירה. היא אינה קובץ מזומן שבנק מוטב יכול לייבא.
מכירה, פדיון או חלוקה אמיתיים עשויים ליצור חבות במזומן. חבות זו מעובדת באמצעות החברות המשתתפות, הבנקים המסלקים שלהן ומערכות התשלומים, בעיקר Fedwire, בהתאם להסדרי הסילוק החלים. נדרשים נייר ערך או עסקה הניתנים לזיהוי, צד הזכאי לתמורתם, ונתיב לגיטימי שבאמצעותו תגיע התמורה למוטב.
מסך שכותרתו "DTC funds", מספר ISIN או CUSIP, או אסמכתה שנטען כי היא של DTC אינם מוכיחים כי כספים זמינים למשיכה בידי אדם זר. אם הטענה שביסוד העניין נוגעת לניירות ערך, האימות מתחיל אצל המשמורן של המחזיק או אצל המשתתף הרלוונטי, ובבדיקת רישומי העסקה בפועל. דרישה לבנק בעל "יכולת הורדה מ-DTC" עוקפת את המוסדות שהיו נדרשים לבצע את מסירת ניירות הערך ואת הסליקה בעסקה אמיתית.
הנקודה שבה הסיפור נשבר
אותו מבחן חל בין שהמקור הנטען הוא כרטיס, חשבון בנק, הודעת SWIFT, שרת ענן או פלטפורמת ניירות ערך:
- זהו את הנכס. האם מדובר בתביעת פיקדון, באשראי זמין, בתשלום בתהליך, בנייר ערך, או בנתון בלבד המוצג על גבי מסך?
- זיהוי המוסד האחראי לכך. איזה בנק, מנפיק כרטיסים, שומר נכסים או משתתף מנהל את הרישום המהימן?
- קביעת הזכאות והסמכות. מי הבעלים של הנכס או רשאי להורות למוסד? איזה מנדט, חוזה או הוראה מאומתת תומכים בתשלום הספציפי הזה?
- זיהוי מסלול העסקה. אילו מוסדות משתתפים והסדרי תשלום או הסדר מבוססים יעבדו אותה?
- יש לאמת את התוצאה באופן עצמאי. האם המוסד המקבל יכול לאשר את העסקה ואת הזיכוי במערכותיו שלו?
יזם שאינו מסוגל לענות על שאלות אלה עשוי להציע במקומן הסכם מקבל, "חלון הורדה", פורטל קנייני, קוד גישה, חלוקת אחוזים או עמלה בעבור הפעלה. פריטים אלה אינם מבססים בעלות, סמכות תשלום או סילוק. ככל שהיתרה המוצגת חריגה יותר, כך חשוב יותר לקבל אישור מהמוסד שלכאורה מנהל אותה.
אין למסור לגורם מקדם כזה פרטי גישה לבנקאות מקוונת, נתוני אבטחה של כרטיס, קודי אימות חד-פעמיים או גישה מרחוק למכשיר. פרטים אלה עלולים לאפשר עסקה בלתי מורשית של ממש. הם אינם מאפשרים קבלה לגיטימית של "כספי ענן" פיקטיביים.
ההבחנה המעשית מדויקת: מידע פיננסי ניתן להצגה, להעתקה ולהורדה. תביעה תקפה לכסף חייבת להיות מבוססת, והעברתה חייבת להיות מאושרת, מעובדת ומתועדת בידי המוסדות האחראים לכך. הורדת המידע אינה מעבירה את הכסף.
סיפורים נוספים הבנויים סביב "הורדת כספים" כביכול
המילה הורדה משנה את משמעותה בהתאם לסיפור. לעיתים היא מתייחסת לפעולה ממוחשבת אמיתית, כגון קבלת דף חשבון או ייבוא נתוני תשלום. לעיתים היא מסתירה חיוב מוצע, עסקת ניירות ערך או העברת מטבע קריפטוגרפי. ההונאה מתהווה כאשר אדם מציג את הפעולה הממוחשבת כאילו היא עצמה מעבירה את הערך הבסיסי.
"הכסף נמצא בשרת עולמי או בשרת של בנק מרכזי"
המקדם טוען כי הכספים מוחזקים בשרת גלובלי, במסך של בנק מרכזי, בפלטפורמה ריבונית או במערכת מוגבלת אחרת. לכאורה, בנק מקבל נדרש לטרמינל מיוחד, לרמת גישה או לקוד כדי לשלוף אותם.
בנקים מרכזיים אכן מפעילים מערכות תשלומים ומנהלים חשבונות עבור מוסדות זכאים. אין פירוש הדבר שצד פרטי יכול לבחור כרצונו בנק מקבל כדי שזה ימשוך מהבנקים המרכזיים יתרה נטענת. תשלום אמיתי בכסף של בנק מרכזי מבוצע בין משתתפים זכאים בהתאם לכללי המערכת. המוסד השולח חייב להגיש הוראת תשלום מאושרת, והחשבונות הרלוונטיים חייבים להיות מחויבים ומזוכים בפועל. צילום של מסך, גם אם מופיע בו שמו של בנק מרכזי, אינו מוכיח שאיזה מהאירועים האלה אכן התרחש.
"הכספים נמצאים ב-Fedwire, ב-T2 או במערכת סליקה אחרת"
גרסה זו ממקמת את הכסף "בתוך" מסלול תשלומים מוגדר וקובעת כי על המקבל להורידו לפני שיפוג תוקפו. היא מנצלת הבחנה אמיתית: תשלום יכול להיות מוּנחה, מעובד ומסולק בשלבים נפרדים.
Fedwire ו-T2 הן מערכות אמיתיות שבאמצעותן מוסדות כשירים מסלקים תשלומים. אין הן תאי אחסון ציבוריים המכילים כספים עבור כל מי שמציג מספר אסמכתה. אם תשלום נסלק אל המשתתף המקבל, משתתף זה יכול לבדוק אותו באמצעות רישומיו שלו. אם לא נסלק, גורם חיצוני אינו יכול ליצור סליקה באמצעות הורדת הודעה. יש לזהות את המוסדות השולח והמקבל הנטענים, את אסמכתת התשלום ואת רישומי החשבון בפועל.
״הוא מצוי בחשבון משותף של בנק קורספונדנט״
תשלומים חוצי גבולות עשויים לכלול בנקים קורספונדנטים וחשבונות המתנהלים בין מוסדות. נוכל הופך עובדה תפעולית זו לטענה כי יתרה עצומה ובלתי מזוהה ממתינה בחשבון "משותף", "מאוחד" (omnibus) או "נוסטרו" למשיכה ידנית.
חשבון קורספונדנט של מוסד כפוף לבעלות משפטית, לרישומים ולהוראות תפעול משלו. זכאותו של מוטב לתשלום אינה נוצרת רק משום שמישהו נוקב בשם אותו חשבון. הבנקים הנוגעים בדבר חייבים לזהות את התשלום הספציפי, את שולחו המורשה, את נתיב הסליקה שלו ואת המוטב שהתשלום משולם לו. "מקבל" צד שלישי אינו יכול לבחור סכום מתוך היתרה המצרפית של הקורספונדנט.
"חיבור שני שרתי בנק ומשיכת הכספים"
הפתרון המוצע עשוי להיקרא server-to-server, IP-to-IP, host-to-host, API-to-API או ledger-to-ledger. היזם מבקש מהבנק המקבל לספק כתובת IP, נקודת קצה, קוד קליטה או צוות טכני, כדי שמערכת אחת תוכל "לדחוף" או "להוריד" את היתרה.
בנקים רשאים באופן לגיטימי להחליף נתונים והוראות באמצעות חיבורים טכניים מאובטחים. API יכול ליזום תשלום כאשר למשתמש בו יש את ההסמכה הנדרשת והמוסדות המשתתפים תומכים בשירות. פנקס חשבונות יכול לתעד עסקאות. החיבור הוא ערוץ תקשורת; הוא אינו, כשלעצמו, מקור לכסף או מתן סמכות על חשבונותיו של מוסד אחר. כל העברה ממשית עדיין מחייבת חשבון או נכס מוגדר, הוראות מורשות, קבלה על ידי המוסדות והסדר סליקה בר-ביצוע.
"קובץ התשלומים מוכן להעלאה"
המתחזה מציע קובץ CSV, XML, JSON או קובץ אחר, שלטענתו מכיל כספים. הבנק מתבקש לייבא אותו, "להזרים" אותו למערכת הליבה שלו או להפעיל סקריפט שיזכה את המוטב.
קבצי תשלום הם הוראות או רישומים. בנקים מייבאים כדרך שגרה קבצי תשלום לגיטימיים מלקוחות מורשים, בכפוף לבקרות אימות, תקינות, מימון ועיבוד. העלאת קובץ המכיל את המספר 100,000,000 אינה מעמידה £100 מיליון, €100 מיליון או $100 מיליון למימון ההוראות. קובץ תשלום מזויף יכול להיות מעוצב כהלכה ועדיין להיות חסר יוזם תקף, סמכות או יתרה זמינה.
הדבר חל גם על דף חשבון שהורד. הוא יכול לסייע בהתאמות, אך לא ניתן להעלותו מחדש במקום אחר כדי ליצור מחדש את היתרה המוצגת בו.
"שחררו את ההעברה המושהית, החסומה או הממתינה"
יוזם ההצעה מציג מספר אסמכתה או מסך שסומן ממתין, חסום, מוחזק, ציות, התערבות ידנית או לא שוחרר. הפתרון הנטען הוא תשלום דמי הורדה, אישור מצד המקבל, תוכנה מיוחדת או בנקאי שיכול "לאשר" את הרישום.
תשלומים אמיתיים עלולים להתעכב או להידחות, ובנקים אכן מבצעים בדיקות סנקציות והונאה. המוסד המטפל בפועל בתשלום הוא הקובע את מעמדו ואת המידע הנוסף, אם בכלל, שהוא דורש. גורם חיצוני אינו יכול להוכיח קיומם של כספים על ידי הקצאת סטטוס להם בפורטל משלו. על המוטב לקבל את הסטטוס מהבנק שלו; על השולח לקבלו מהמוסד השולח. אל להם לשלם לגורם שמציג עצמו כמתווך טכני כדי להמיר מסך שלא אומת להפקדה.
"הורד את היתרה מפלטפורמת מסחר או שמירת נכסים"
מסך תיק השקעות עשוי להציג מזומנים, ניירות ערך, תשואות השקעה או סכום פדיון. היזם טוען שבנק יכול להוריד את הערך המוצג כולו לחשבון עו"ש.
השאלה הראשונה היא מה מייצג הנתון. שווי שוק אינו מזומן. אחזקה בניירות ערך עשויה להצריך מכירה, פדיון או שימוש בעסקת מימון שהוסכמה בנפרד. מכירה תלויה ועומדת חייבת להיות מסולקת. מזומן המוצג אצל ברוקר או אצל שומר נכסים ניתן למשיכה רק על ידי בעל חשבון זכאי, באמצעות ההליכים המורשים של אותו מוסד ובכפוף לתנאי החשבון. צילום מסך של פלטפורמה אינו הוראת תשלום, אישור שמירת נכסים או הוכחה לתמורה הניתנת למשיכה.
"ייבוא ארנק קריפטוגרפי ושחזור יתרתו"
טענה זו כוללת אמת חלקית מסוכנת במיוחד. אפליקציית ארנק למטבעות קריפטוגרפיים יכולה לייבא מפתח פרטי תקף או ביטוי שחזור ולאחר מכן להציג ולשלוט בנכסים הקשורים אליו. הנכסים רשומים בבלוקצ'יין הרלוונטי; הם אינם מאוחסנים בתוך אפליקציית הארנק הניתנת להורדה.
כתובת ציבורית, ערך גיבוב של עסקה (transaction hash), דף בסייר בלוקים או צילום מסך אינם מקנים שליטה בנכסים המוצגים בהם. מפתח פרטי אמיתי או ביטוי שחזור עשויים להקנות שליטה, ומשום כך בדיוק אסור לעולם למסור אותם למקבל לכאורה, לסוכן שחזור לכאורה או לפורטל אימות לכאורה. ייבוא פרטי גישה סודיים של אדם אחר ללא הרשאה אינו דרך לגיטימית לקבלת כספים. כאשר הנכסים מוחזקים בבורסה או אצל גורם משמורן אחר, יש לאשר משיכות באמצעות מנגנוני הבקרה של אותו גורם משמורן במקום זאת.
"המרת הקצאה, ערבות או תעודה למזומן"
יש יוזמים המחליפים את יתרת החשבון הנטענת במסמך: "תעודת הקצאה", הוכחת יכולת פיננסית, ערבות, מכתב, איגרת חוב או מכשיר פיננסי אחר הנטען כקיים. לבנק המקבל נאמר להוריד או "להפעיל" את הערך הנקוב של המסמך.
מסמך עשוי להעיד על זכות תביעה, על התחייבות או על נייר ערך, אך ייתכן גם שאינו מעיד על דבר. הסכום הנקוב בו אינו מהווה בהכרח יתרת מזומנים זמינה. יש לברר את זהות המנפיק והמוטב, את התנאים החלים על המסמך, את האותנטיות שלו, את אפשרות העברתו ואת אפשרות אכיפתו. אם הגיע מועד התשלום, על החייב לשלם באמצעות ערוץ תשלום ממשי. אם נכס מיועד למכירה או למימון, על צד שכנגד להסכים לעסקה באופן עצמאי. העלאת המסמך אינה יכולה לחייב בנק לזכות חשבון בסכום הנקוב בו.
"הורדת הניסיון עבדה; כעת שלמו כדי לשחרר את המנה העיקרית"
זיכוי קטן, סרגל התקדמות מונפש או "בדיקה מוצלחת" מוצעים כהוכחה לכך שניתן יהיה להוריד יתרה גדולה בהרבה לאחר תשלום עמלה. הזיכוי הקטן עשוי להיות העברה שאינה קשורה, תשלום הניתן לביטול, החזר חלקי של כספי הקורבן עצמו, או פשוט מסך מפוברק.
הבדיקה מוכיחה אך ורק את מה שניתן לאמת בספרי הבנק המקבל. היא אינה מבססת בעלות או זמינות של יתרה גדולה נפרדת. כל מנה מוצעת מחייבת משלם מזוהה, סמכות, עסקה וסילוק משלה. הבטחה להחזר עמלה מהמנה הראשונה אינה יכולה לרפא את היעדרן של עובדות אלה.
כלל אימות יחיד לכל גרסה
בקשו מהמקדם לזהות את המוסד המנהל את הרישום המחייב, את האדם הזכאי מבחינה משפטית לתת הוראות, את העסקה המדויקת המוצעת ואת המוסדות שיעבדו וייסלקו אותה. אמתו נקודות אלה באופן עצמאי באמצעות ערוצי הקשר המקובלים של המוסדות.
האירוע המכריע הוא שינוי מורשה וניתן לאימות בחשבונות הרלוונטיים או ברישומי הנכסים. קובץ שהורד, הודעה, יישום ארנק, תצלום מסך או תעודה יכולים לתאר אירוע זה. הם אינם יכולים להחליף אותו.
כשל המסכים הווירטואליים והתצוגות הצבעוניות: מעבר להטעיה דיגיטלית
המיתוס הרווח בדבר מסכים שחורים, מג'נטה, כחולים או צהובים המציגים סכומי עתק (לעיתים במספרים דמיוניים של מיליונים, מיליארדים ואף טריליונים) הוא סילוף מסוכן ומכוון. ייצוגים חזותיים אלה מופיעים לעיתים קרובות בתרמיות שמטרתן להטעות אנשים ולהביאם להאמין כי יש להם גישה לעושר עצום. אשליית העושר נבנית בקפידה באמצעות תמונות של מסכים מלאי אפסים, מספרים וירטואליים וקודי סליקה מסתוריים, שכולם מתיימרים להיות קשורים לאחזקות פיננסיות עצומות.
עם זאת, מוסדות פיננסיים לגיטימיים אינם מציגים כספים בפורמטים כאלה. יתרות בנק אינן מיוצגות באמצעות צבעי מסך שרירותיים ואינן מקושרות לכתובות שרת מעורפלות. כל העסקאות הפיננסיות הלגיטימיות מבוצעות ונרשמות באמצעות בנקים מוכרים, תוך שימוש במערכות המקובלות בעולם, ובהן IBAN (מספרי חשבון בנק בינלאומיים), BIC (קודים לזיהוי בנקים) וקודי SWIFT מאומתים. המספרים המופיעים במסכים המזויפים הללו אינם אלא אשליות דיגיטליות: רישומים מפוברקים ללא כל גיבוי ממשי באף מוסד פיננסי.
מסכים אלה הם כלי מניפולציה. השימוש בהם בתכסיסי רמאות רומז שעם קוד גישה נכון או קישור לשרת יוכל המתבונן לפתוח איכשהו את העושר המוצג. ואולם בבחינה מדוקדקת טענות אלה קורסות. שום עסקה פיננסית לגיטימית אינה מתבצעת בדרך זו, ושום מוסד פיננסי מכובד אינו מציג עושר באמצעות מערכות קידוד צבעים עמומות על מסכים וירטואליים.
תכסיסי הונאה באמצעות מסכים וירטואליים: מנגנוני ההטעיה
מיתוסים אלה מופצים לעיתים קרובות על ידי יחידים או ארגונים הטורפים מצוקה, תאוות בצע או חוסר אוריינות פיננסית. מפיצי תוכניות אלה טוענים לגישה לשרתי בנקים פרטיים או לפלטפורמות קנייניות שבהן ניתן "להפעיל" או "לשחרר" כספי ענן. הם אף עשויים להשתמש בז'רגון כגון "רישום בפנקס", "הקצאת בלוק" או "קוד סליקה של BIS" כדי להישמע סמכותיים, אף שכמעט תמיד נעשה במונחים אלה שימוש מוטעה.
במקרים רבים, תכניות אלה דורשות תשלומים מראש תמורת גישה לכספים כביכול. הקורבנות מפותים למסור מידע אישי, לבצע העברות בנקאיות או להעמיד משאבים אחרים, ובסופו של דבר נותרים בידיים ריקות כשמתברר להם שהכספים היו פיקטיביים מלכתחילה. הונאות אלה מנצלות את אי היכרותם של הקורבנות עם המציאות של תשתיות הבנקאות, ובעקבותיהן הן מותירות לא אחת הרס כלכלי ואובדן אמון.
המרת מטבעות קריפטוגרפיים ומיתוס העושר ללא מגבלות
עם עליית המטבעות הקריפטוגרפיים, השתרש גם המיתוס בדבר המרת כספי ענן לנכסים מבוססי בלוקצ'יין כגון Ethereum. יש תומכים בתוכניות אלה הטוענים כי אף שלא ניתן לגשת לכספים וירטואליים אלה בבנקים מסורתיים, ניתן להמירם למטבע קריפטוגרפי ולהשתמש בהם לאחר מכן בעסקאות בכלכלה הדיגיטלית.
כאן הכשל נעשה מסוכן עוד יותר. מטבעות קריפטוגרפיים, אף שהם מבוזרים, נשענים על רשתות בלוקצ'יין שקופות שבהן כל העסקאות ניתנות לאימות פומבי. רשתות אלה דורשות כרייה או סטייקינג, תהליכים המבוססים על הוכחה קריפטוגרפית, לצורך אימות העסקאות, ולכן כמעט בלתי אפשרי להחדיר למערכת כספים דמיוניים או חסרי גיבוי. אף שמטבעות קריפטוגרפיים עשויים להיראות גמישים יותר ממטבעות פיאט, הם עדיין כפופים לכללים מחמירים של אימות ושלמות הפנקס.
כל ניסיון "להמיר" כספי ענן למטבע קריפטוגרפי ייכשל מול מנגנוני האימות של הבלוקצ'יין. רק נכסים לגיטימיים, מאומתים ורשומים בפנקס הבלוקצ'יין ניתנים לסחר. כל טענה כי ניתן להמיר בקלות סכומים גדולים שאינם ניתנים לאימות ל-Ethereum או ל-Bitcoin אינה רק שגויה, אלא גם הזמנה להיכנס לעולם של הונאה פיננסית.
תפקידם של בנקים מרכזיים ובתי סליקה: המציאות שמאחורי יצירת הכסף
חלק משמעותי מהמיתוס סובב סביב הבנקים המרכזיים והרעיון שגורמים פרטיים יכולים לקיים אינטראקציה עם מערכות כגון הפדרל ריזרב, הבנק המרכזי האירופי (ECB) ואפילו ה-BIS כדי להעביר את אותם כספי ענן דמיוניים. הרעיון שבנקים מרכזיים מעורבים בהורדה, בהעברה או בסליקה של כספים כאלה שגוי בתכלית.
בנקים מרכזיים מסדירים את היצע הכסף, אך אינם מתפקדים כמעבדי עסקאות אישיים עבור יחידים או עבור מוסדות מפוקפקים. תפקידם במערכת הפיננסית העולמית הוא להבטיח יציבות, לנהל את האינפלציה ולשלוט בבסיס הכסף. אמנם יש להם היכולת ליצור כסף, אך הדבר נעשה באמצעות מדיניות מוניטרית מכוילת בקפידה, ולא באמצעות קשר עם שרתים מסתוריים מבוססי ענן.
הבנק להסדרים בין-לאומיים, המוזכר לעיתים קרובות במיתוסים אלה, ממלא תפקיד מוגדר בקידום שיתוף פעולה מוניטרי בין-לאומי ובמתן שירותי בנקאות לבנקים מרכזיים. עם זאת, ה-BIS אינו מעורב בהעברה ישירה של כספים פרטיים ובוודאי אינו "מסלק" סכומים גדולים של כסף דמיוני משרתים פרטיים. כל העסקאות הלגיטימיות המעובדות באמצעות ה-BIS או הבנקים המרכזיים קשורות למוסדות פיננסיים הניתנים לאימות ופועלות בהתאם לתקנות בין-לאומיות מחמירות.
הפרדת העובדות מהדמיון
המיתוס של הורדת כספים מהענן (בין באמצעות מסכים וירטואליים, שרתים פרטיים או קודי סליקה מזויפים) הוא בדיון מתוחכם. אף שהרעיון של עושר עצום הזמין בלחיצת כפתור עשוי להיראות מושך, המציאות מורכבת בהרבה. כספים כפופים למסגרות משפטיות, מובטחים על ידי מוסדות וכפופים לבדיקות הניתנות לאימות. המסכים הצבעוניים והסכומים המופלאים המוצגים בתכניות אלה אינם אלא אשליות דיגיטליות, שנועדו לפתות את מי שאינם מכירים את אופן פעולתן של מערכות פיננסיות אמיתיות.
כדי לנווט בעולם הפיננסי של ימינו יש להישען על ידע, ספקנות והבנה מעמיקה של האופן שבו כסף נוצר, מועבר ומוסדר. כסף, פיזי או דיגיטלי, אינו מרחף בענן וממתין להורדה: הוא קיים בתוך עולם התשתיות הבנקאיות, האמיתי והמבוקר בקפדנות. הבנת ההבחנה הזאת היא המפתח להימנעות מן המלכודות שטומנים אלה המבקשים להנציח את מיתוס הכספים שבענן.

הצעד הבא
בקשת היכרות
ספרו לנו בכמה שורות מי אתם ומה בכוונתכם. פנייתכם מועברת ישירות לבנק ומטופלת בסודיות.
מעדיפים לשוחח? קבעו ועידת וידאו בת 30 דקות.


