
Gestion de patrimoine
Frais de gestion de patrimoine
Frais de gestion de patrimoine
MANDATS DE GESTION ACTIVE ET PASSIVE
Des frais ne sont équitables que lorsque le client voit ce qu'ils rémunèrent. Cette page décrit ce que International Finance Bank LTD facture pour la gestion des actifs de ses clients, la manière dont chacun de ces frais est calculé, et le rendement qu'un mandat actif doit atteindre avant de rapporter davantage qu'un fonds indiciel à faible coût. Pas de clauses cachées, pas de surprises en fin d'exercice.
La référence que nous devons dépasser
Un fonds indiciel détient simplement le marché. Il coûte entre 0,03 % et 0,50 % par an et restitue le rendement du marché diminué de ces frais. Sur le long terme, les actions américaines au sens large ont rapporté environ 10 % par an en termes nominaux, soit environ 7 % après inflation ; les indices actions mondiaux ont rapporté un peu moins. Il s'agit de moyennes de long terme calculées sur plusieurs décennies, et non d'une prévision pour une année donnée.
La plupart des gérants actifs ne parviennent pas à battre leur indice sur la durée, constat documenté année après année par les rapports SPIVA de S&P Dow Jones Indices. Un mandat de gestion active ne justifie donc ses frais que s'il dépasse l'indice après déduction de tous les coûts. C'est l'exigence que nous nous imposons, et c'est pourquoi nos commissions de performance ne sont perçues que sur les rendements excédant un indice de référence.
Rendements habituels des fonds indiciels
Les fonds indiciels visent à répliquer la performance d'un indice de marché déterminé, tel que le S&P 500, le FTSE 100 ou le MSCI World, en investissant dans les mêmes titres que l'indice. Leur performance suit de près celle de l'indice de référence sous-jacent, déduction faite de frais minimes. Les rendements habituels des fonds indiciels dépendent de l'indice de marché répliqué et de la période considérée :
Rendements annuels historiques :
- Indice S&P 500 : environ 10 % par an en valeur nominale, soit environ 7 % après inflation, sur le long terme.
- Indices mondiaux (p. ex. MSCI World) : légèrement inférieurs au S&P 500 au cours des dernières décennies, avec une diversification plus large.
- Indices des marchés émergents : risque et volatilité plus élevés ; au cours des quinze dernières années, ils n'ont pas systématiquement surperformé les marchés développés.
Facteurs influençant les rendements :
- Volatilité des marchés, taux d'intérêt et tendances macroéconomiques.
- Frais minimes (0,03 % à 0,50 % par an), permettant aux investisseurs de conserver l'essentiel de la performance de l'indice.
Les fonds indiciels, bien que peu coûteux et fiables, procurent en général des rendements moyens de marché sur un horizon d'investissement long. Les modèles de gestion de patrimoine fondés sur des stratégies actives doivent justifier des frais plus élevés en réalisant une performance supérieure à ces indices de référence.
Modèles de gestion de placements
| Modèle | Frais de gestion annuels | Commission de performance | Indice de référence (seuil de rendement) | Rendement brut cible par an | Horizon minimum | Profil de risque |
|---|---|---|---|---|---|---|
| « 2 et 20 » | 2.0% | 20% | S&P 500 rendement total, ou inflation + 3 % | 12%–15% | 3 à 5 ans | Croissance |
| « 1,5 et 15 » | 1.5% | 15% | MSCI World Net Return, ou inflation + 2,5 % | 10%–13% | 5 à 7 ans | Équilibré ou croissance |
| Performance uniquement | Aucun | 30%–40% | Indice de référence convenu | 12%–16% | 7 à 10 ans | Croissance |
| Clause de récupération (clawback) | 1.0%–1.5% | 10 %, avec réserve pour frais | Indice de référence convenu | 10%–13% | 10 ans ou plus | Équilibré ou croissance |
Les rendements cibles sont donnés à titre indicatif, avant frais, et ne sont pas garantis. Le capital est exposé à un risque de perte.
Les rendements cibles correspondent à l'objectif de la stratégie et ne constituent en aucun cas une promesse. L'obtention de rendements à deux chiffres exige une part substantielle d'actions, et avec elle le risque de pertes intermédiaires. Chaque modèle n'est donc proposé qu'aux clients dont le profil de risque évalué, l'horizon de placement et la capacité à supporter des pertes le permettent.
Nos modèles
Modèle « 2 et 20 »
Pour les clients disposant d'un horizon à moyen ou long terme et souhaitant que la stratégie vise une nette surperformance par rapport aux marchés actions dans leur ensemble. La part de performance plus élevée ne rémunère le gérant que pour les rendements supérieurs à l'indice de référence, de sorte que les intérêts du client et du gérant sont alignés.
Structure :
- Commission de gestion de 2 % par an sur les actifs sous gestion (AUM).
- Commission de performance de 20 % sur les profits excédant le rendement d'un indice de référence (par exemple, le S&P 500 ou l'inflation + 3 %).
Rendements cibles :
- Rendements bruts annuels de 12 % à 15 %, avec un objectif de rendements nets de 9 % à 11 % après frais.
Horizon d'investissement minimum :
- 3 à 5 ans. Cet horizon permet une croissance régulière et des rééquilibrages périodiques, tout en réduisant l'incidence des fluctuations de marché à court terme.
Exemple :
- Un portefeuille de 1 million de dollars US réalisant un rendement brut de 15 % (150 000 dollars US) :
- 20 000 $ de frais de gestion (2 % des actifs sous gestion).
- Commission de performance de 6 000 USD (20 % des 30 000 USD dont le rendement de 130 000 USD, après commission de gestion, excède le seuil de référence de 10 %, soit 100 000 USD).
- Rendement net pour le client : 124 000 USD, soit 12,4 %.
Modèle « 1,5 et 15 »
Pour les clients soucieux des coûts, qui acceptent un objectif de rendement légèrement inférieur en contrepartie de frais fixes et variables réduits, mesuré par rapport aux actions mondiales plutôt qu'américaines.
Structure :
- 1,5 % de frais de gestion par an sur les actifs sous gestion.
- Commission de performance de 15 % sur les profits excédant un rendement de référence (par exemple MSCI World ou inflation + 2,5 %).
Rendements cibles :
- Rendements bruts annuels de 10 % à 13 %, avec un objectif de rendements nets de 8 % à 10 % après frais.
Horizon d'investissement minimum :
- 5 à 7 ans. Ce délai laisse à la stratégie active le temps de surperformer les indices de référence du marché et de se remettre de la volatilité à court terme.
Exemple :
- Un portefeuille de 500 000 USD réalisant un rendement brut de 12 % (60 000 USD) :
- Frais de gestion de 7 500 USD (1,5 % des actifs sous gestion).
- Commission de performance de 1 875 USD (15 % des 12 500 USD par lesquels le rendement de 52 500 USD, après déduction de la commission de gestion, excède l'indice de référence de 8 %, soit 40 000 USD).
- Rendement net pour le client : 50 625 USD, soit 10,1 %.
Modèle à la performance uniquement
Aucun frais fixe. La Banque n'est rémunérée que lorsque le portefeuille surpasse son indice de référence, et ce par une part plus importante de la surperformance. Cette part étant élevée, ce modèle récompense la patience et convient aux clients disposant d'un horizon de placement long et d'une forte tolérance aux fluctuations intermédiaires.
Structure :
- Aucuns frais de gestion.
- Une commission de performance de 30 % à 40 % sur les profits excédant le rendement d'un indice de référence.
Rendements cibles :
- Rendements annuels bruts de 12 % à 16 %, avec un objectif de rendements nets de 8 % à 10 % après frais.
Horizon d'investissement minimum :
- 7 à 10 ans. Cet horizon plus long est nécessaire pour compenser les commissions de performance élevées et laisser à la stratégie active un délai suffisant pour démontrer une surperformance constante.
Exemple :
- Un portefeuille de 300 000 USD affichant un rendement brut de 14 % (42 000 USD) :
- Commission de performance de 3 600 $ (30 % des 12 000 $ par lesquels le rendement excède le seuil de référence de 10 %, soit 30 000 $).
- Rendement net pour le client : 38 400 USD, soit 12,8 %.
Modèle de frais avec restitution (clawback)
Une commission de gestion modérée, assortie d'une commission de performance d'abord portée à une réserve de commissions. Les pertes des exercices ultérieurs sont imputées sur cette réserve avant tout versement, de sorte que le client ne paie jamais pour des gains ultérieurement restitués. L'objectif de rendement requiert toujours un profil Équilibré ou Croissance ; le mécanisme de récupération protège contre le paiement de commissions sur des gains temporaires, et non contre les pertes de marché.
Structure :
- Commission de gestion de 1 % à 1,5 %, les commissions de performance étant ajustées ou remboursées en cas de pertes au cours des périodes suivantes.
Rendements cibles :
- Rendements bruts annuels de 10 % à 13 %, avec un objectif de rendements nets de 8 % à 10 % après frais.
Horizon d'investissement minimum :
- Plus de 10 ans. Un engagement de long terme permet au gestionnaire de patrimoine d'équilibrer les périodes de gains et de pertes tout en mettant en œuvre efficacement les ajustements de récupération (clawback).
Exemple :
- Un portefeuille de 400 000 $ réalisant un rendement brut de 12 % (48 000 $) :
- 6 000 USD de frais de gestion (1,5 % des actifs sous gestion).
- Commission de performance de 4 200 USD (10 % du rendement de 42 000 USD après déduction de la commission de gestion), créditée à la réserve de frais.
- Si des pertes surviennent l'année suivante, les frais sont ajustés proportionnellement.
- Rendement net pour le client : 37 800 $, soit environ 9,5 % après frais.
Mode de calcul de la commission de performance
- Seuil de déclenchement (hurdle). La commission de performance ne s'applique qu'à la part du rendement qui excède l'indice de référence convenu. Un portefeuille qui se contente d'égaler son indice de référence ne donne lieu à aucune commission de performance.
- High-water mark. Une commission de performance n'est prélevée que sur la valeur excédant le niveau le plus élevé sur lequel une commission de performance a déjà été acquittée. Après un exercice déficitaire, le portefeuille doit d'abord récupérer ses pertes avant qu'une nouvelle commission de performance puisse être due.
- Nette des frais de gestion. La performance est mesurée après déduction des frais de gestion, de sorte que le client ne paie jamais de commission de performance sur des sommes ayant servi à régler les frais fixes.
- Cristallisation. La commission de performance est calculée et prélevée une fois par an, au 31 décembre, sur le résultat de l'exercice complet. Cristallisation trimestrielle uniquement sur accord écrit.
- Indice de référence. L'indice de référence est fixé dans le mandat de gestion avant le premier investissement et ne peut être modifié rétroactivement.
Exemples de calcul des frais (USD)
| Modèle | Portefeuille | Rendement brut | Commission de gestion | Rendement après frais de gestion | Seuil de référence | Commission de performance | Rendement net |
|---|---|---|---|---|---|---|---|
| « 2 et 20 » | 1,000,000 | 15% = 150,000 | 20,000 | 130,000 | 10% = 100,000 | 20 % de 30 000 = 6 000 | 124,000 = 12.4% |
| « 1,5 et 15 » | 500,000 | 12% = 60,000 | 7,500 | 52,500 | 8% = 40,000 | 15 % de 12 500 = 1 875 | 50,625 = 10.1% |
| Performance uniquement | 300,000 | 14% = 42,000 | Aucun | 42,000 | 10% = 30,000 | 30 % de 12 000 = 3 600 | 38,400 = 12.8% |
| Clause de récupération (clawback) | 400,000 | 12% = 48,000 | 6,000 | 42,000 | Aucun dans cet exemple | 10 % de 42 000 = 4 200, à mettre en réserve | 37,800 = 9.5% |
Exemples fournis à titre purement illustratif. Tous les montants sont exprimés en USD. Les rendements ne sont pas garantis. Le capital est exposé à un risque de perte.
Tous les exemples supposent que le portefeuille part de son plus haut historique (high-water mark) et qu'aucune commission de performance n'a été versée auparavant. Si le portefeuille « 2 et 20 » avait dégagé 12 % au lieu de 15 %, le rendement après commission de gestion serait exactement égal à celui de l'indice de référence et aucune commission de performance ne serait due : le client conserve 10,0 %.
Résultats 2023 à 2025
Les chiffres suivants présentent les résultats des quatre modèles appliqués aux portefeuilles de clients gérés par la Banque. Les montants sont exprimés en USD. Ils ont été établis par la Banque et n'ont pas fait l'objet d'une vérification indépendante.
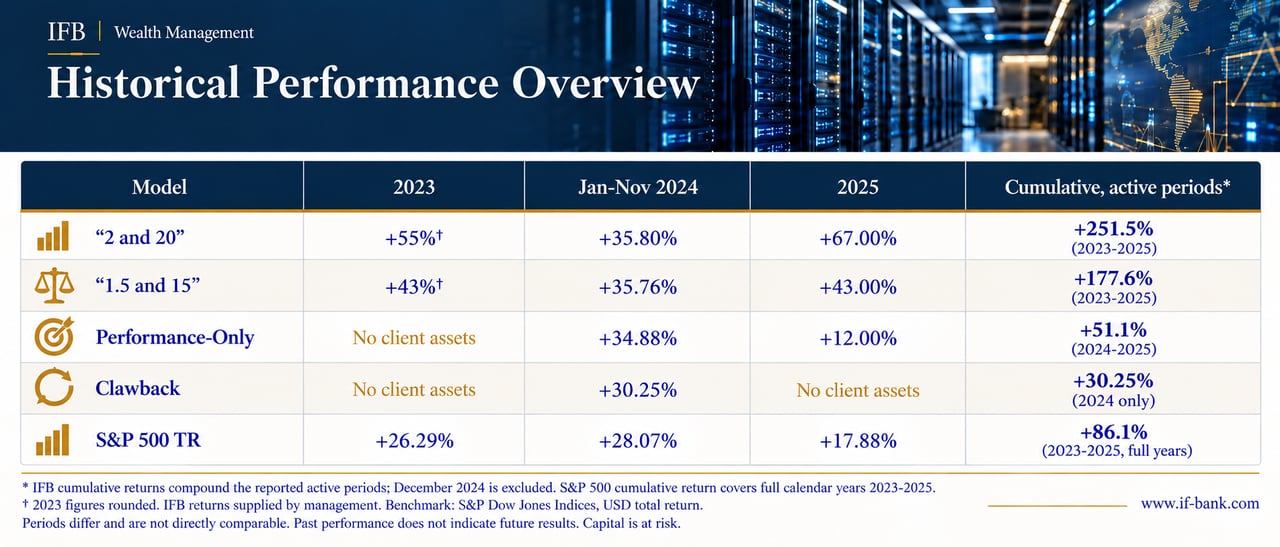
Il s'agissait d'années exceptionnelles, bien supérieures aux objectifs de long terme des modèles, et il convient de les lire comme telles. Une stratégie qui gagne 35 % sur une année peut également perdre substantiellement sur une autre. Les résultats passés ne préjugent pas des rendements futurs.
Avertissement :
Les performances passées ne préjugent pas des résultats futurs. Les chiffres de performance financière, projections ou illustrations fournis le sont à titre d'information uniquement et ne sauraient être interprétés comme des garanties ou des assurances de rendements futurs. Les investissements sont par nature exposés au risque de marché, y compris à la perte potentielle du capital, ainsi qu'à d'autres facteurs échappant à notre contrôle. Vous devez examiner attentivement vos objectifs financiers et votre tolérance au risque, et consulter un conseiller financier qualifié avant de prendre toute décision d'investissement.
Frais applicables aux fonds de clients gérés passivement
Mandats de gestion passive
Pour les clients qui souhaitent une exposition large au marché à faible coût, la Banque gère des portefeuilles de fonds indiciels et de fonds négociés en bourse (ETF) conformément au profil de risque convenu, du plus prudent à celui axé sur les actions. Aucune commission de performance n'est perçue.
Frais d'investissement passif
| Valeur du portefeuille | Frais tout compris par an | Inclus | Non inclus |
|---|---|---|---|
| Jusqu'à 1 million USD | 0.80% | Gestion de portefeuille, conservation d'actifs, opérations dans le cadre du mandat, reporting trimestriel | Coûts des fonds détenus (généralement de 0,05 % à 0,30 % par an), impôts et droits de timbre, conversion de devises |
| 1 à 5 millions USD | 0.65% | Comme ci-dessus | Comme ci-dessus |
| 5 à 10 millions d'USD | 0.50% | Comme ci-dessus | Comme ci-dessus |
| Au-delà de 10 millions USD | Sur demande | Comme ci-dessus | Comme ci-dessus |
Les frais indiqués sont annuels. Les coûts supplémentaires sont répertoriés sous « Non inclus ».
Investissement minimum 100 000 USD ; frais minimum 2 500 USD par an. Les frais sont calculés sur la valeur moyenne du portefeuille et prélevés trimestriellement.
Autres frais
Pour les comptes détenus sur une base de conseil ou d'exécution seule, en dehors d'un mandat, les frais suivants s'appliquent.
Frais de conseil et de transaction
| Élément | Sûreté | Remarque |
|---|---|---|
| Administration de comptes et conservation d'actifs | 0,30 % par an, minimum 750 USD | Sur la valeur moyenne du portefeuille, prélevée trimestriellement |
| Conseil en investissement | 0,20 % par an | Service de conseil continu ; opérations facturées séparément |
| Actions et ETF | 0,50 % par transaction, minimum 75 USD | Frais de courtage et taxes de tiers refacturés au coût réel |
| Obligations | 0,40 % par opération, minimum de 75 USD | Nouvelles émissions selon la term sheet |
| Fonds d'investissement | 0,50 % par transaction | Frais d'émission et de rachat de fonds répercutés |
| Options et contrats à terme | Selon contrat, sur demande | Produits dérivés uniquement avec un profil approuvé |
| Conversion de devises | Jusqu'à 0,50 % au-dessus du taux interbancaire | Marges réduites pour les montants importants, sur accord |
| Virements, clôture de compte, relevés | Voir Frais, commissions et marges | Un seul barème pour tous les comptes |
Investissement minimum et réductions de frais
Les mandats actifs débutent à 250 000 USD. Les mandats passifs débutent à 100 000 USD. Pour les portefeuilles supérieurs à 5 millions USD, les frais sont convenus individuellement. Lorsque plusieurs services sont combinés, les frais d'administration de compte et de transfert peuvent être inclus dans des frais forfaitaires uniques.
Fiscalité et déclarations
Les clients demeurent responsables du traitement fiscal de leurs investissements dans leur pays de résidence. La Banque effectue les déclarations requises au titre de FATCA et de la Norme commune de déclaration de l'OCDE lorsque ces dispositifs s'appliquent. Des relevés fiscaux adaptés à une juridiction donnée sont disponibles moyennant des frais supplémentaires.
Informations importantes
Les rendements cibles sont des objectifs et non des garanties. La valeur des investissements et les revenus qui en découlent peuvent aussi bien baisser que progresser, et les clients peuvent récupérer un montant inférieur à celui investi. Les résultats passés ne préjugent pas des rendements futurs. Les frais réduisent les rendements, et leur effet s'accumule au fil du temps. Chaque mandat n'est proposé qu'après que la Banque a évalué les objectifs du client, son horizon, sa situation financière, sa capacité à subir des pertes et sa connaissance des produits concernés. La présente page est fournie à titre d'information uniquement et ne constitue pas une offre.
Frais relatifs aux autres services de gestion de patrimoine
Les frais ci-dessus s'appliquent aux mandats d'investissement ainsi qu'aux comptes de conseil et d'exécution seule. Ce qui suit s'applique aux autres services de gestion de patrimoine de la Banque, tels que les trusts, les fondations, les structures de détention, les services de family office et la planification successorale. Lorsqu'un client recourt aux deux, les frais liés à l'investissement suivent les barèmes ci-dessus.
Considérations complémentaires :
- Taille minimale de compte : Les seuils minimaux d'actifs dépendent du service et de la structure concernés et sont convenus lors de l'établissement de la relation. Les minimums applicables aux mandats d'investissement sont indiqués ci-dessus.
- Négociabilité des frais : les clients fortunés ou ceux présentant un potentiel d'investissement substantiel peuvent négocier des réductions des frais de gestion, de conservation et de performance. IFB se prête à ces discussions en fonction de la valeur globale du portefeuille du client et du potentiel de la relation.
- Services groupés : IFB propose des formules échelonnées dans lesquelles certains frais, tels que la tenue de compte et les frais de virement, sont intégrés dans des frais de gestion globaux. Ces formules sont conçues pour être économiquement avantageuses pour les clients recherchant un ensemble intégré de services.
- Variations juridictionnelles : Les frais peuvent varier selon la juridiction du client, la structure utilisée et les prestataires de services concernés. Les coûts opérationnels et les exigences réglementaires, telles que des obligations renforcées en matière de KYC/AML, peuvent entraîner des frais de mise en place ou de gestion plus élevés pour certaines juridictions.
- Services de reporting renforcés : Les clients qui souhaitent des options de reporting avancées, telles que des relevés optimisés sur le plan fiscal, des analyses de performance approfondies ou des synthèses de portefeuille sur mesure, peuvent se voir facturer des frais supplémentaires. Ces services sont particulièrement utiles aux clients dont les portefeuilles sont complexes ou qui ont des besoins spécifiques en matière de conformité.
- Structures de commissions de performance : Pour les mandats d'investissement, les commissions de performance suivent les règles de calcul exposées ci-dessus. Lorsque d'autres services de gestion de patrimoine comportent une composante liée à la performance, son assiette et sa période de cristallisation sont convenues préalablement par écrit.
- Investissements alternatifs : Les investissements en capital-investissement, en immobilier ou en matières premières réalisés par l'intermédiaire d'IFB sont soumis à des structures de frais spécifiques. Ainsi, les investissements en capital-investissement peuvent entraîner des frais de conservation d'actifs plus élevés en raison de la complexité administrative, auxquels s'ajoutent les frais de gestion et de performance cumulés prélevés par les fonds eux-mêmes.
- Implications fiscales : Les comptes offshore ouverts auprès d'IFB peuvent comporter des considérations fiscales particulières, selon le pays de résidence du client. IFB propose des services spécialisés de reporting fiscal, moyennant des frais supplémentaires, afin d'aider les clients à se conformer aux exigences fiscales internationales.
- Fourchettes : les fourchettes figurant dans le tableau ci-dessous constituent des indications usuelles pour ces services. Les frais applicables à un client sont confirmés par écrit avant le début de toute prestation.
Autres services de gestion de patrimoine
| Type de frais | Ce que cela couvre | Fourchette indicative | Notes |
|---|---|---|---|
| Frais de tenue de compte annuels | Administration, reporting, conformité et gestion courante de la structure | 0,1 % à 1 % des actifs, ou forfait de 500 à 5 000 USD par an | Taux dégressifs pour les structures plus importantes ; des frais fixes minimaux s'appliquent aux structures plus petites. |
| Direction | Gestion continue des actifs détenus au sein d'une structure | 0,5 % à 2 % des actifs par an | Dépend de la classe d'actifs et de la complexité ; des taux dégressifs s'appliquent à mesure que les actifs augmentent. |
| Performance | Si cela a été convenu, une quote-part des rendements excédant un indice de référence défini | 10 % à 20 % du rendement excédant l’indice de référence | Un mécanisme de « high-water mark » est normalement appliqué. Les indices de référence peuvent être le SOFR ou l'€STR majoré d'une prime. |
| Transaction | Achat, vente ou rééquilibrage d'actifs détenus dans une structure | 10 à 100 USD par opération, ou 0,1 % à 0,5 % du volume | Plus élevés pour les produits dérivés et les actifs étrangers ; remises de volume selon convention. |
| Conservation d'actifs | Garde, tenue des registres et ségrégation des actifs de la structure | 0,01 % à 0,2 % des actifs par an | Varie selon le type d'actif et la juridiction du conservateur. |
| Frais de financement | Coûts intégrés dans des fonds de tiers détenus dans une structure | 0,1 % à 1,5 % par an et par fonds | Prélevés par le fonds lui-même, et non par IFB. Le capital-investissement et les fonds spéculatifs peuvent comporter leurs propres niveaux de frais. |
| Virement bancaire | Virements entrants ou sortants pour une structure | 10 à 50 USD par virement | Dépend de la devise, du circuit de paiement et du volume. |
| Change | Conversion de devises, sous forme de marge par rapport au taux interbancaire | 0,1 % à 1,5 % du montant | Les devises des marchés émergents peuvent entraîner un coût plus élevé ; taux préférentiels pour les montants importants. |
| Clôture | Liquidation d'une structure, décaissement et résiliation des actes et conventions | 500 à 1 000 USD | Peut inclure le transfert ou la liquidation d'actifs. |
| Conseil | Planification successorale, structuration fiscale et stratégies sur mesure | 200 à 500 USD par heure, ou par projet | Des formules d'honoraires forfaitaires (provision ou abonnement) sont proposées ; les missions transfrontalières font l'objet d'une tarification individuelle. |
| Autres services | Relevés, revues de portefeuille, déclarations fiscales et demandes particulières | 20 à 100 USD par demande, ou 200 à 500 USD par an | Couvre les relevés imprimés, les rapports fiscaux détaillés et les consultations supplémentaires. |
Périmètre : trusts, fondations, structures de détention, services de family office et planification successorale. Les mandats d'investissement et les comptes de conseil ou d'exécution seule suivent les barèmes ci-dessus. Fourchettes indicatives uniquement ; les frais applicables sont confirmés par écrit avant le début de toute prestation.

Étape suivante
Demander une mise en relation
Indiquez-nous en quelques lignes qui vous êtes et ce que vous envisagez. Votre demande parvient directement à la Banque et est traitée en toute confidentialité.
Vous préférez en discuter ? Réservez une visioconférence de 30 minutes.