Comptes spécialisés
Comptes séquestres
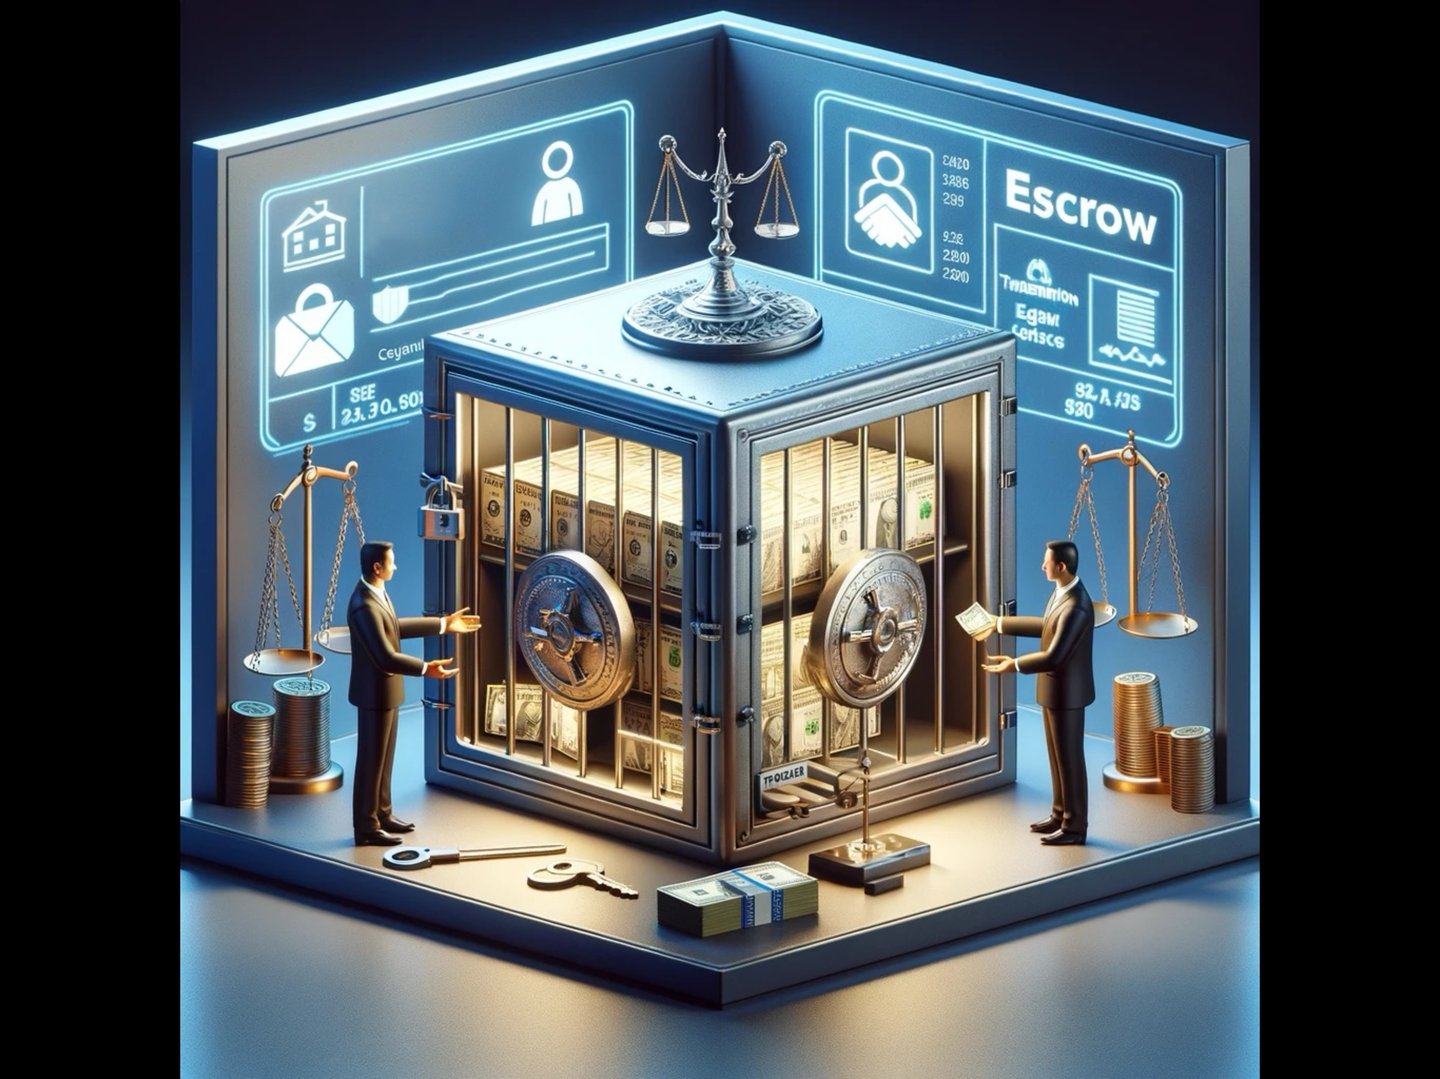
Chez International Finance Bank LTD, nous nous attachons à sécuriser vos opérations financières. Grâce à notre gamme complète de services de séquestre, nous offrons un niveau exceptionnel de sécurité et de certitude, afin que votre opération d'achat ou de vente se déroule dans les meilleures conditions.
Que vous achetiez un bien immobilier, exerciez une activité commerciale, négociiez un bail ou réalisiez toute opération exigeant sécurité et confiance, nous pouvons vous accompagner. Nos comptes séquestres immobiliers sont conçus pour offrir aux acheteurs comme aux vendeurs la sérénité de savoir les fonds conservés en sécurité jusqu'à ce que toutes les conditions contractuelles soient remplies. Avec nos comptes séquestres pour transactions en ligne, nous apportons le même niveau de sécurité à l'univers numérique, garantissant la sûreté des transactions de commerce électronique.
Dans le cas de contrats de location, nos comptes séquestres pour loyers constituent l'outil idéal pour les locataires qui souhaitent s'assurer du respect de leurs droits. Et pour ceux qui recherchent une solution flexible, nos comptes séquestres généraux acheteur-vendeur apportent une couche de sécurité supplémentaire à toute transaction, en conservant les fonds en toute sécurité jusqu'à ce que toutes les conditions soient remplies.
Voici quelques types de comptes séquestres couramment utilisés :
- Comptes séquestres généraux acheteur-vendeur : Ces comptes sont polyvalents et peuvent être utilisés dans tout type de transaction où un acheteur et un vendeur souhaitent s'assurer de l'exécution de l'accord avant l'échange des fonds. Ces comptes conservent le paiement de l'acheteur jusqu'à ce que le vendeur ait satisfait à toutes les conditions de l'accord, après quoi les fonds sont libérés.
- Comptes séquestres pour transactions en ligne : Particulièrement utiles pour le commerce électronique, ces comptes conservent le paiement de l'acheteur jusqu'à la réception et l'approbation du produit ou du service, protégeant ainsi acheteurs et vendeurs dans les transactions en ligne.
- Comptes séquestres immobiliers : Utilisés dans les transactions immobilières, ces comptes conservent les fonds de l'acheteur jusqu'à ce que toutes les conditions de la vente soient remplies, garantissant un échange sûr et sécurisé.
- Comptes séquestres de loyers : Ces comptes peuvent être utilisés par les locataires pour déposer leur loyer lorsqu'un propriétaire ne remplit pas ses obligations, par exemple en n'effectuant pas les réparations nécessaires. Les fonds sont remis au propriétaire dès qu'il satisfait aux conditions convenues.
- Nos comptes séquestres de trust offrent une solution sécurisée pour la gestion de fonds affectés à un objet ou à une personne déterminés. Nous savons que la gestion des trusts exige un niveau de sécurité élevé, une grande rigueur et le respect des exigences légales. En qualité d'agent séquestre, nous veillons à ce que les fonds soient débloqués en stricte conformité avec les termes du trust, offrant ainsi sérénité aux trustees comme aux bénéficiaires.
- De même, pour les fonds d'investissement et les fonds communs de placement, nos Comptes séquestres de fonds offrent un lieu de conservation sécurisé des capitaux pendant les périodes clés des transactions. Il peut s'agir de fusions de fonds, d'appels de capitaux ou de transitions entre tours d'investissement. Notre équipe dédiée veille au respect de toutes les réglementations et à la distribution des fonds conformément aux conditions convenues.
Chacun de nos services de séquestre est conçu en pensant à vous, notre client. Nous nous attachons à proposer une expérience simple et facile à utiliser, avec des plateformes en ligne intégrées pour une gestion fluide des comptes et une assistance personnalisée pour vous accompagner tout au long de la démarche.
Avec IFB, votre argent ne reste pas inactif : nos comptes séquestres sont rémunérés, ce qui permet à vos fonds de fructifier tout en étant détenus en toute sécurité. Faites confiance à International Finance Bank LTD pour apporter ce niveau supplémentaire de sécurité et de garantie à vos opérations financières. Contactez-nous dès aujourd'hui pour en savoir plus sur nos services de séquestre et trouver la solution adaptée à vos besoins.
Comprendre les comptes séquestres d'IFB : guide des opérations sécurisées
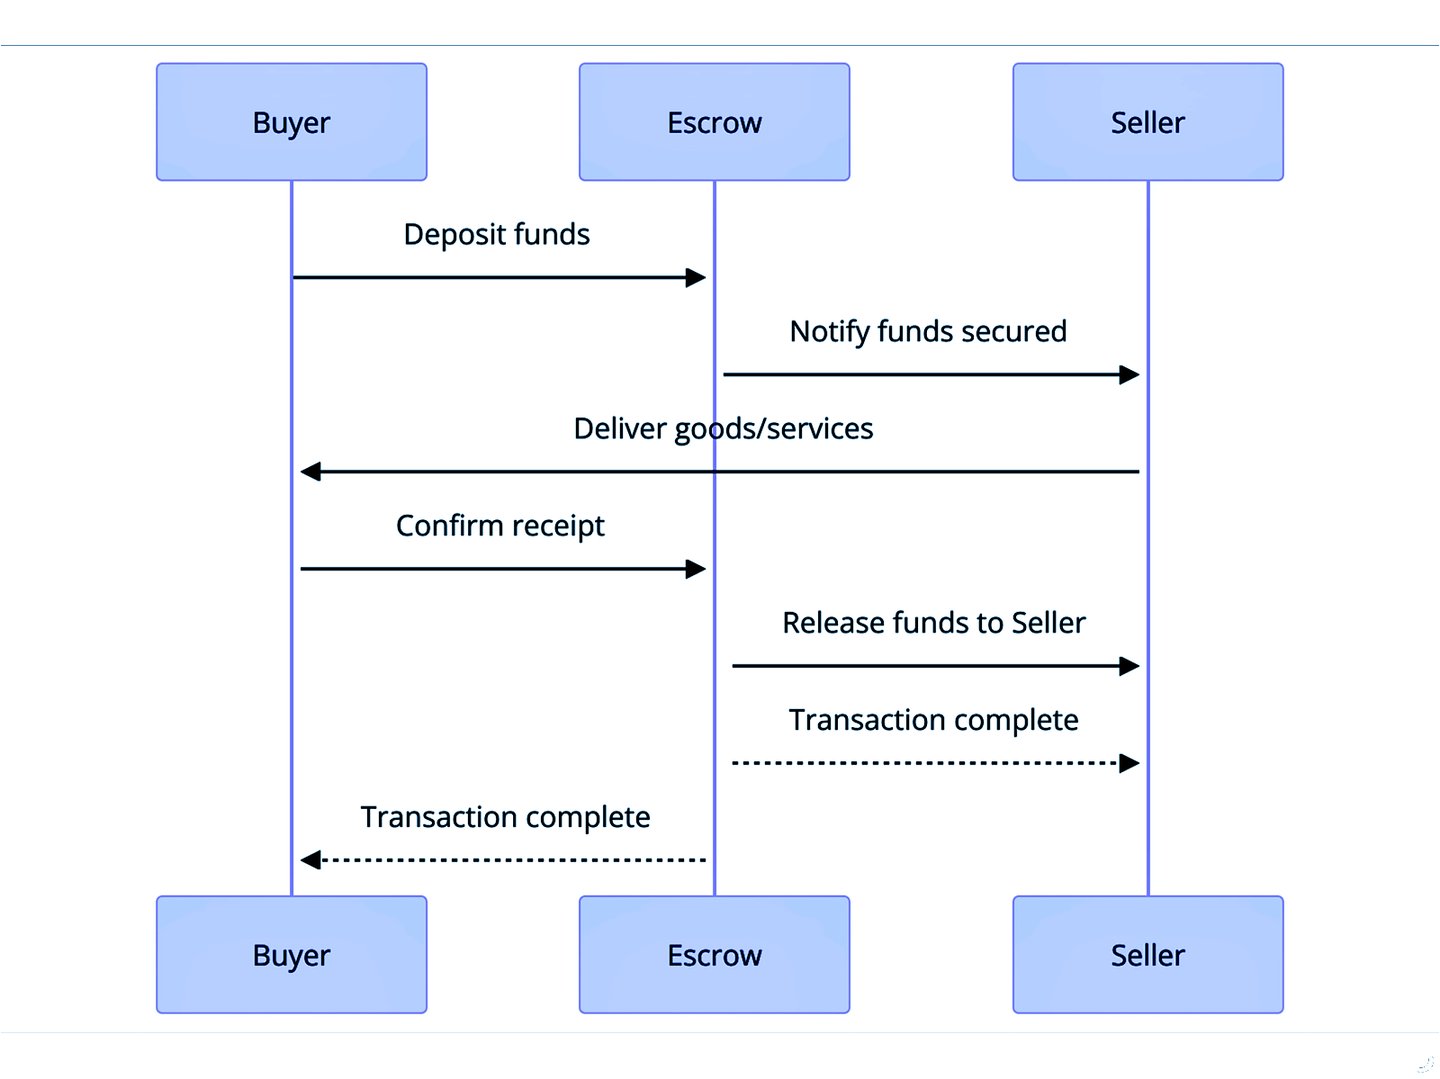
Chez IFB, nos services de Compte séquestre ajoutent une couche de sécurité et de confiance aux opérations des entreprises. Issu du concept de séquestre, qui désigne historiquement la détention d'un accord par un tiers, notre Compte séquestre fait office de dépositaire tiers neutre et protège les actifs jusqu'à la réalisation des conditions contractuelles stipulées.
Les comptes séquestres chez IFB : un gage de confiance
Nos Comptes séquestres sont conçus pour atténuer le risque de défaut de paiement, en offrant aux vendeurs l'assurance d'un paiement sécurisé et aux acheteurs la certitude de recevoir les actifs qui leur sont dus. La personne chargée de superviser le Compte séquestre au sein d'IFB veille à l'exécution rigoureuse du processus de paiement, une fois les conditions convenues remplies.
Pourquoi choisir les services de séquestre d'IFB ?
Les comptes séquestres d'IFB sont indispensables dans plusieurs situations d'entreprise :
- Financement de projets : garantissez la bonne exécution de projets d'infrastructure de long terme grâce à nos services de séquestre, qui assurent une gestion rigoureuse des remboursements de prêts.
- Actions de sociétés : recourir au compte séquestre pour gérer les actions lors de fusions, d'acquisitions ou d'attributions d'actions aux salariés, afin d'assurer un transfert de propriété sécurisé.
- Transactions immobilières : faciliter la diligence raisonnable dans les opérations immobilières, en offrant aux vendeurs et aux acheteurs une plateforme sécurisée pour finaliser leurs transactions.
- Offres publiques de titres : nos solutions complètes de séquestre simplifient le processus, de la souscription à l'allocation et aux remboursements, et assurent le bon déroulement de l'offre au public.
- Transactions en ligne : renforcez la sécurité des achats en ligne de montant élevé, les fonds étant conservés de manière sécurisée jusqu'à la satisfaction de l'ensemble des conditions de la transaction.
Ouvrir votre compte séquestre IFB
L'ouverture d'un compte séquestre auprès d'IFB est simple :
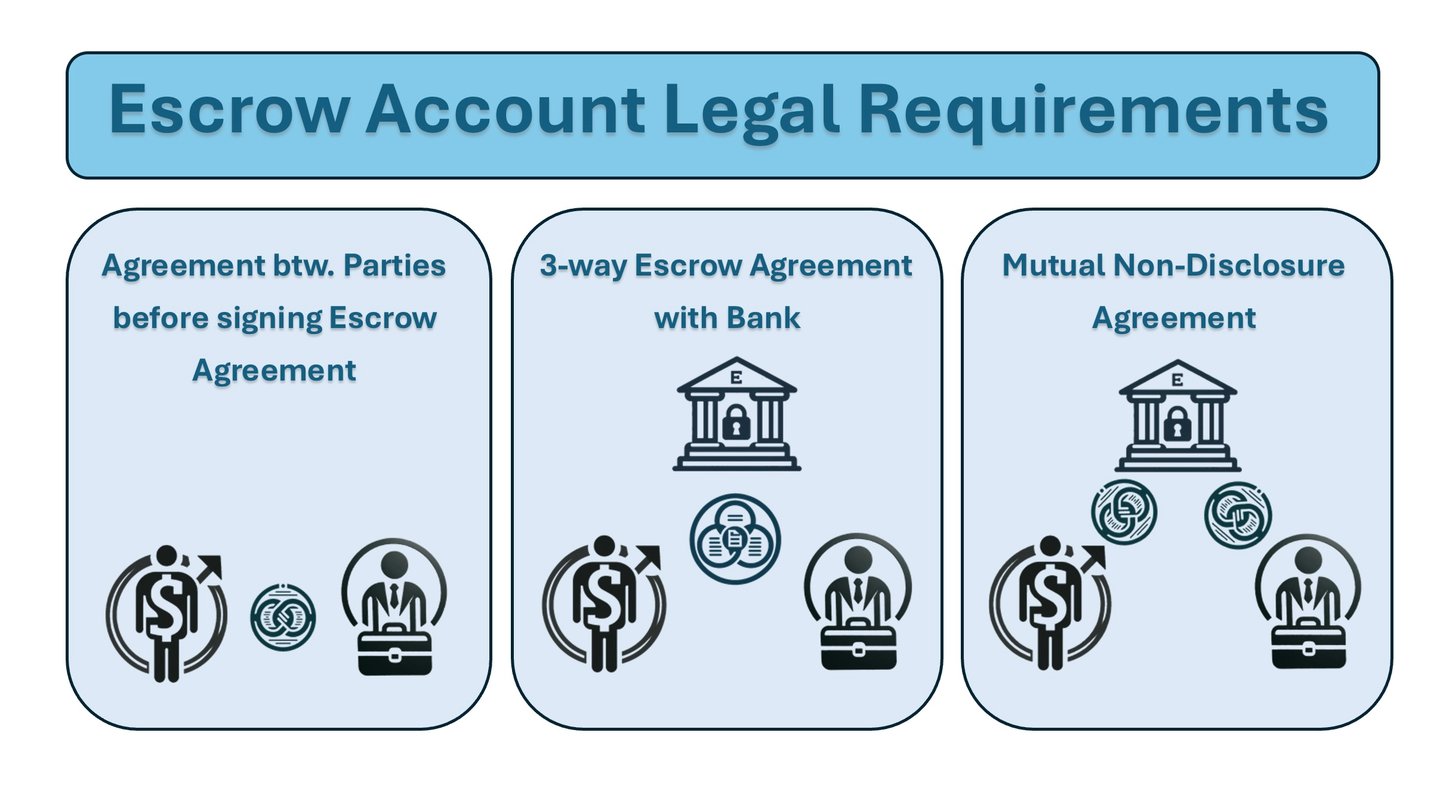
- Convention : les deux parties consentent à une convention de séquestre précisant les conditions de la transaction.
- Activation du compte : le vendeur règle les frais d'activation du compte
- Alimentation du compte : une fois l'accord conclu, l'acheteur dépose les fonds sur le Compte séquestre, et IFB en confirme la réception à toutes les parties.
- Suivi des transactions : nous assurons un suivi rigoureux de la transaction afin de garantir le respect des conditions convenues.
- Réalisation satisfaisante : une fois les conditions remplies, les actifs ou fonds sont libérés conformément à la convention de séquestre.
- Règlement des litiges : en cas de désaccord, le compte est soumis à une procédure de règlement des litiges afin de décider du sort des actifs bloqués.
Recourir au séquestre pour sécuriser les transactions d'entreprise
Les comptes séquestres d'IFB jouent un rôle déterminant dans la sécurisation du commerce international, des transactions immobilières et d'autres opérations, en offrant aux deux parties l'assurance nécessaire pour mener leurs affaires en toute confiance.
Avantages des comptes séquestres IFB
- Protection financière : les fonds ne sont libérés que lorsque les conditions convenues sont remplies, ce qui protège à la fois l'acheteur et le vendeur.
- Simplicité de gestion des paiements : gérez sans effort le règlement des impôts et des primes d'assurance grâce à des décaissements programmés.
- Paiements programmés : les taxes foncières et les primes d'assurance peuvent être réglées à échéance à partir du compte séquestre, au bénéfice des propriétaires comme des prêteurs.
En résumé
Les comptes séquestre d'IFB assurent une gestion des fonds sûre, fiable et impartiale. Qu'il s'agisse de financement de projets, d'opérations immobilières ou de cessions de titres de sociétés, nos services de séquestre garantissent la protection de vos investissements et soutiennent l'intégrité et la santé financière de votre entreprise.
Nos coûts et frais
Les coûts habituellement associés à un compte séquestre bancaire comprennent :
- Frais de paiement : Les acheteurs règlent généralement des frais de paiement mensuels, trimestriels, semestriels ou annuels, selon les termes de la convention.
- Frais de séquestre : le coût moyen des frais de séquestre représente 1 % à 2 % du prix d'achat de l'opération. Par exemple, pour une opération d'un montant de 200 000 EUR, les frais de séquestre peuvent aller de 2 000 EUR à 4 000 EUR. Ces frais peuvent être supportés par l'acheteur, par le vendeur, ou répartis à parts égales entre les deux parties.
- Coûts supplémentaires : les frais de séquestre peuvent couvrir diverses dépenses, telles que les formalités administratives, la distribution des fonds, les taxes foncières, les primes d'assurance habitation et les primes d'assurance de titre.
- Structure des frais : les frais de séquestre peuvent être calculés en pourcentage de la valeur totale de la transaction ou sous forme de montant forfaitaire.
- Moyens de paiement : les acheteurs peuvent recourir à des virements bancaires, à des cartes de crédit (MasterCard, Visa), à PayPal ou à d'autres moyens de paiement spécifiés pour régler les services de séquestre.
- Options de décaissement : les vendeurs et les courtiers peuvent choisir leur mode de décaissement préféré pour les transactions, les frais variant selon le mode retenu
- Facteurs influençant les frais
- Montant de la transaction : les transactions de montant élevé peuvent bénéficier de commissions proportionnelles plus faibles grâce aux économies d'échelle.
- Complexité : les opérations impliquant plusieurs parties, des éléments transfrontaliers ou des structures juridiques complexes peuvent donner lieu à des frais plus élevés.
- Durée : des périodes de détention plus longues peuvent augmenter le total des frais en raison des coûts continus de gestion du compte.
- Conformité réglementaire : la diligence raisonnable renforcée applicable aux opérations des investisseurs peut alourdir le coût global.
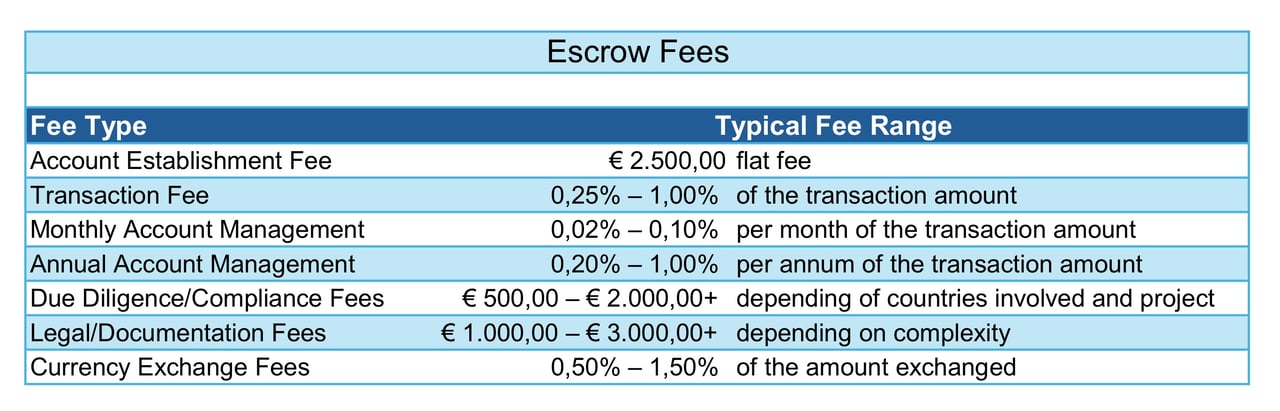
Les frais sont souvent négociables, notamment pour les opérations d'un montant élevé ou dans le cadre de relations durables
Services de compte séquestre de paiement (paymaster)
Chez IFB, nous mesurons l'importance cruciale de transactions financières sûres et efficaces dans l'environnement économique dynamique actuel. Nos services de compte séquestre et d'agent payeur sont spécifiquement conçus pour faciliter les transactions de montant élevé avec le plus haut degré de professionnalisme, de fiabilité et de conformité.
Nos services de séquestre et d'agent payeur (Escrow Paymaster) agissent en tant qu'intermédiaire de confiance afin d'assurer le décaissement fluide et sécurisé des fonds entre les parties à une transaction. En nous appuyant sur notre expertise et notre solide infrastructure, nous offrons à nos clients une solution transparente, efficace et pleinement conforme pour le traitement de règlements financiers de grande envergure.
Principales caractéristiques de nos services de compte séquestre de mandataire de paiement
- Gestion sécurisée des fonds : IFB propose un service dédié de type séquestre pour conserver et gérer en toute sécurité les fonds jusqu'à ce que toutes les conditions de l'opération soient remplies.
- Conformité et transparence : Nous respectons les normes internationales de conformité, notamment en matière de KYC, d'AML et d'autres exigences réglementaires, afin de garantir que toutes les opérations sont légitimes et transparentes.
- Capacités multidevises : Grâce à l'accès aux réseaux financiers mondiaux, nos services de payeur séquestre prennent en charge des transactions en plusieurs devises, avec des taux de change compétitifs et des paiements transfrontaliers simplifiés.
- Déblocage dans les délais : les fonds sont débloqués rapidement et avec exactitude dès que toutes les obligations contractuelles sont remplies, ce qui apporte sérénité à l'ensemble des parties.
- Supervision par des experts : notre équipe de professionnels financiers expérimentés supervise l'ensemble du processus et veille à ce que chaque étape de la transaction respecte les exigences légales et réglementaires.
Qui peut bénéficier de nos services de payeur séquestre ?
Nos services de compte séquestre de paiement sont destinés aux particuliers, aux sociétés et aux institutions impliqués dans des opérations de montant élevé, notamment :
- Opérations immobilières
- Règlements de fonds d'investissement
- Opérations sur matières premières
- Opérations commerciales internationales
- Décaissements relatifs à des coentreprises ou partenariats
Pourquoi choisir IFB pour les services d'agent payeur sous séquestre ?
- Expertise fiable : Plus de vingt ans d'expérience dans les opérations financières internationales.
- Assurance de conformité : respect rigoureux des réglementations internationales.
- Portée mondiale : accès à un réseau mondial d'institutions financières.
- Solutions sur mesure : des offres de services personnalisées adaptées aux besoins spécifiques de chaque transaction.
Commencez dès aujourd'hui
Chez IFB, nous faisons de votre sécurité et de votre réussite financières une priorité. Qu'il s'agisse de faciliter une opération d'envergure ou de traiter des règlements financiers complexes, nos services de compte séquestre de type paymaster vous apportent le suivi professionnel et la fiabilité dont vous avez besoin.
Contactez notre équipe dès aujourd'hui pour savoir comment nous pouvons accompagner vos transactions avec confiance et efficacité.
Frais usuels des opérations sous séquestre
| Type de frais | Fourchette | Notes |
|---|---|---|
| Frais de séquestre ou d'agent payeur | 0.5%–1% | Négociable entre 0,25 % et 0,5 % pour les transactions de très grande valeur (supérieures à 100 millions de dollars) |
| Frais d'assurance | 0.1%–0.5% | Assurance de titres de propriété ou de protection d'actifs ; pour les opérations à risque élevé, elle peut atteindre 1 % |
| Honoraires juridiques | 0.25%–1% | Les opérations transfrontalières ou complexes peuvent atteindre 1 % à 2 % |
| Frais de conformité | 0.1%–0.25% | Contrôles KYC/AML et frais administratifs connexes |
| Frais de virement bancaire | Forfait (50 à 500 USD) | Généralement négligeables pour les transactions de montant élevé |
| Honoraires de conseil et de consultation | 0.5%–1% | Dépend de l'intervention de conseillers financiers ou de consultants |
| Frais de dépôt réglementaire | Frais forfaitaires ou faible pourcentage | Dépend de la juridiction et des exigences réglementaires |
| Total estimé | 1.5%–3% | Négociable entre 1 % et 1,5 % pour les transactions d'un montant très élevé (supérieur à 500 millions de dollars) |
- Total estimé des frais | 1,5 % – 3 %
- Négociable jusqu'à 1 % – 1,5 % pour les opérations de très grande valeur (> 500 M$).
Cette structure apporte de la clarté et convient à toute présentation ou analyse interne
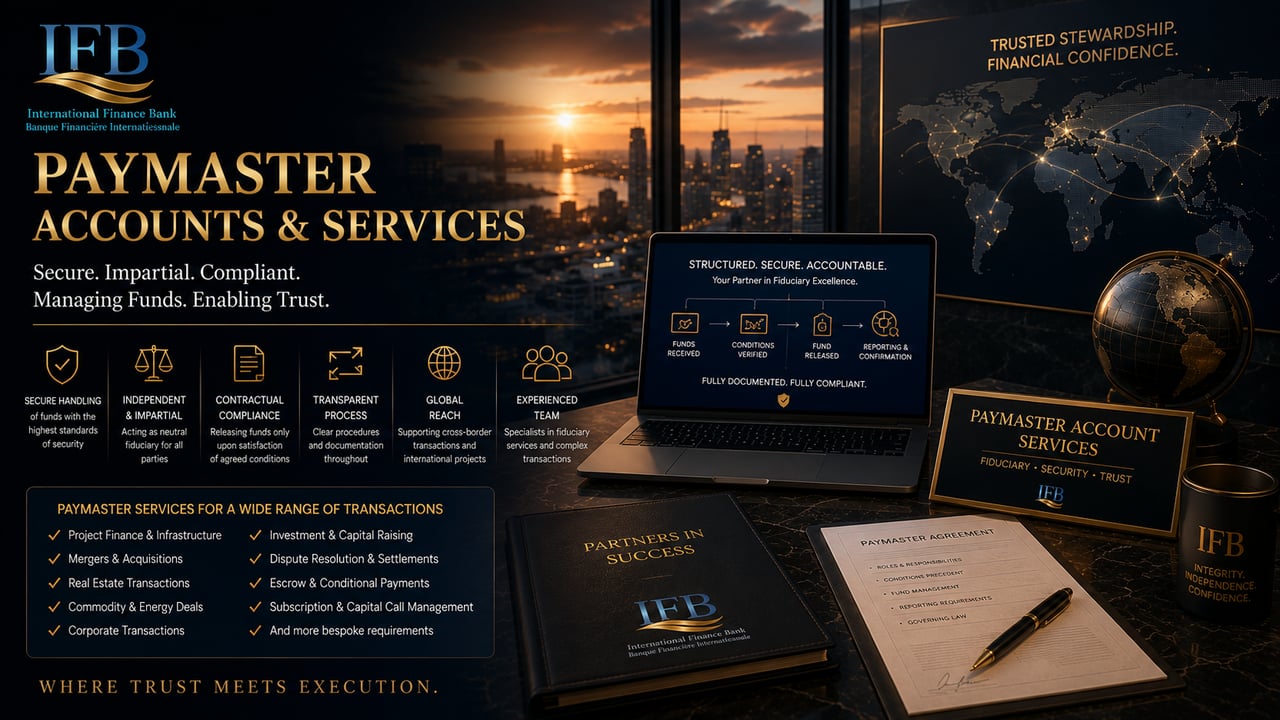
Services d'agent payeur
Afin de déterminer avec exactitude la nature précise des services d'agent payeur dont vous avez besoin, et de veiller à ce que notre intervention soit structurée dans le plein respect de l'ensemble des exigences légales, réglementaires et fiduciaires, nous vous invitons à nous fournir une description détaillée de l'opération ou du dispositif concerné.
I. Finalité et contexte des fonds
- Dans quel but principal avez-vous besoin de services d'agent payeur ?
- (par exemple, distribution de fonds issus d'une transaction commerciale, clôture d'une opération immobilière, programme de placement privé, mise en place d'un séquestre, versement de commissions, règlement d'une succession ou d'un trust, etc.)
- Quelles sont l'origine et la nature des fonds à traiter ?
- (par exemple : produit d'une cession, rendements d'investissement, règlement par un tiers, transferts intersociétés, etc.)
- Quel est le montant total attendu à recevoir et à décaisser par l'agent payeur ?
- (Veuillez indiquer la devise, le total estimé et le nombre de transactions prévues.)
- L'agent payeur recevra-t-il et/ou décaissera-t-il les fonds par tranches ou en une seule fois ?
- (En cas de versements échelonnés, veuillez préciser la fréquence et les montants.)
II. Parties impliquées
- Quelles sont les parties à l'opération ?
- (Veuillez indiquer les dénominations sociales complètes, les juridictions et les rôles, par exemple acheteur, vendeur, courtier, mandataire, etc.)
- Des intermédiaires ont-ils droit à des commissions ou à une répartition de frais ?
- (Si oui, veuillez fournir des précisions, notamment les dénominations légales, les juridictions et les pourcentages ou montants convenus.)
- Tous les bénéficiaires des fonds disposent-ils de comptes bancaires vérifiés et d'une documentation KYC disponible ?
- (Dans la négative, quel est le calendrier de soumission ?)
III. Questions juridictionnelles et réglementaires
- Dans quelle(s) juridiction(s) les fonds seront-ils reçus et décaissés ?
- (Veuillez préciser le pays, la ville, ainsi que la préférence pour une structure onshore ou offshore.)
- Cette opération comporte-t-elle des déclarations réglementaires, des retenues à la source ou des obligations déclaratives ?
- (Si oui, qui sera responsable de ces obligations ?)
- L'opération est-elle soumise à des obligations de conformité au titre de FATCA, de CRS ou d'autres réglementations transfrontalières ?
IV. Instructions bancaires et de paiement
- Quelle est votre devise de prédilection pour la réception et le décaissement des fonds ?
- À quelle(s) banque(s) l'agent payeur doit-il être connecté ?
- (Veuillez indiquer le code SWIFT/BIC, le pays, et préciser si un établissement de premier rang (Tier-1) est requis.)
- Existe-t-il un mode de paiement privilégié ?
- (p. ex. SWIFT pacs.008, SEPA, CHAPS, RTGS, KTT, conversion de cryptoactifs, etc.)
- Exigez-vous que l'agent payeur fournisse des comptes ségrégués pour chaque bénéficiaire ?
- (Ou les fonds seront-ils décaissés à partir d'un compte client collectif ?)
V. Délais et urgence
- Quel est votre calendrier prévisionnel pour l'exécution des services d'agent payeur (paymaster) ?
- (Immédiat, sous 7 jours, par projet, récurrent/mensuel, etc.)
- Existe-t-il des échéances contractuelles ou des jalons de performance liés au décaissement ?
VI. Sécurité, transparence et reporting
- Exigez-vous que l'agent payeur détienne les fonds dans le cadre d'une convention de séquestre ou d'une structure de fiducie ?
- Aurez-vous besoin d'un reporting en temps réel, de relevés périodiques ou d'une piste d'audit pour les décaissements ?
- Les fonds doivent-ils être débloqués uniquement sur instructions écrites conjointes, ou unilatéralement par le donneur d'ordre ?
- Souhaitez-vous recourir à un responsable de la conformité ou à un conseiller juridique tiers pour superviser la transaction ?
VII. Frais et rémunération
- Comment l'agent payeur doit-il être rémunéré ?
- (Forfait, pourcentage des fonds traités, par opération, provision sur honoraires ou autre ?)
- Qui sera responsable du paiement des frais de l'agent payeur ?
- (Client, tiers, partagé entre bénéficiaires, etc.)
- Une commission de succès ou une composante liée à la performance est-elle prévue dans la convention ?
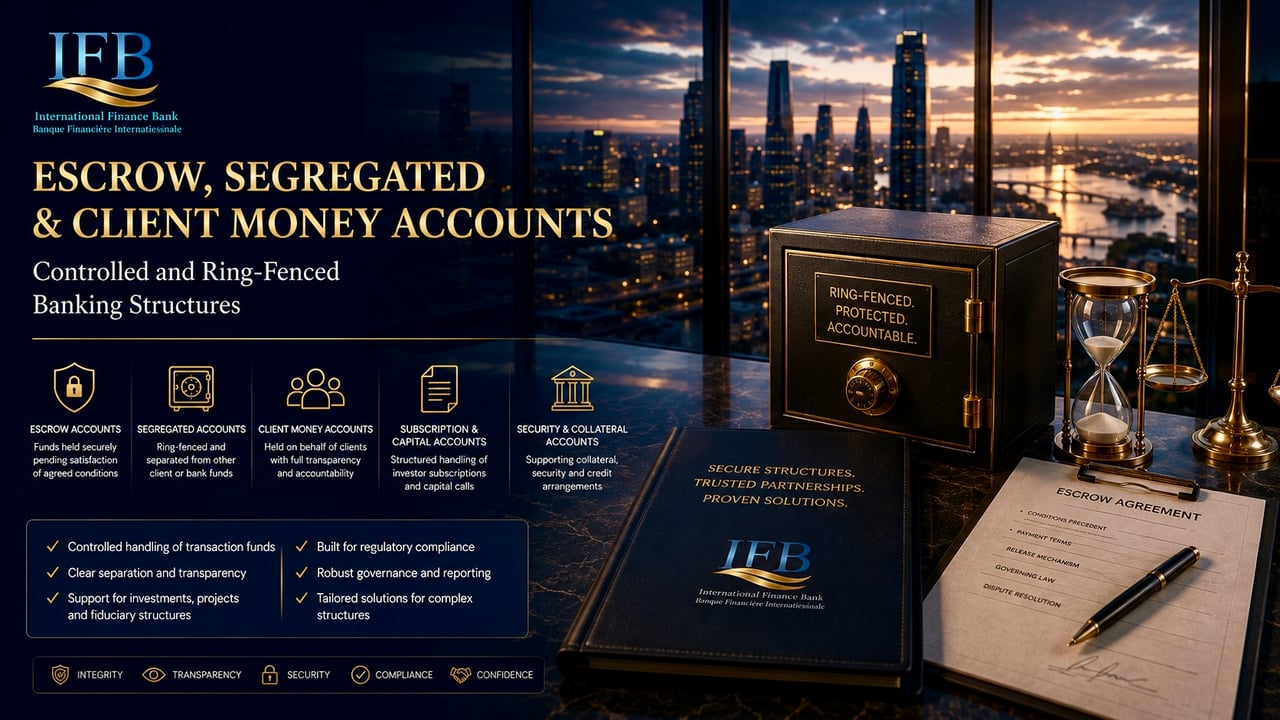
Comptes séquestres, ségrégués et de fonds de clients
Structures bancaires contrôlées et cloisonnées
International Finance Bank propose des dispositifs de comptes spécialisés pour les transactions et les modèles d'affaires nécessitant que des fonds soient détenus séparément, sous condition ou pour le compte de clients, d'investisseurs, de bénéficiaires ou de contreparties identifiés.
Selon la finalité juridique et commerciale, la Banque peut mettre en place des structures de compte séquestre, de compte ségrégué, de compte désigné et de compte de fonds de clients.
Comptes séquestres
Les Comptes séquestres constituent un mécanisme contrôlé de détention de fonds dans l'attente de la réalisation de conditions contractuelles convenues.
Elles peuvent convenir à :
- Acquisitions et cessions
- Transactions commerciales
- Financement de projets
- Acquisitions d'actifs
- Opérations d'investissement
- Transactions immobilières
- Opérations sur matières premières
- Opérations d'entreprise
- Produit de la souscription
- Dépôts transactionnels
- Paiements conditionnels
La libération des fonds est régie par les modalités de séquestre convenues et demeure soumise aux exigences de conformité et opérationnelles de la Banque.
Comptes ségrégués et dédiés
Des comptes ségrégués ou dédiés peuvent être ouverts lorsque les fonds doivent être identifiables et opérationnellement séparés des autres sommes au sein d'une structure plus large, de nature sociétaire, d'investissement, fiduciaire ou de projet.
Les applications peuvent notamment comprendre :
- Véhicules d'investissement
- Véhicules ad hoc (SPV)
- Trusts
- Sociétés de projet
- Gestionnaires d'actifs
- Structures d'investissement institutionnelles
- Projets ou actifs individuels
- Fonds des investisseurs
- Réserves de transaction
- Dispositifs dédiés de revenus ou de distribution
L'effet juridique de la ségrégation dépend de la documentation applicable au compte, de la structure contractuelle et du droit applicable. La ségrégation opérationnelle ne doit donc pas être interprétée comme créant une protection juridique supérieure à celle établie par les dispositifs juridiques pertinents.
Comptes de fonds de clients
Des comptes de fonds de clients peuvent être envisagés pour des entreprises réglementées ou autrement acceptables qui reçoivent ou administrent des fonds pour le compte de leurs propres clients.
Les utilisateurs potentiels comprennent :
- Gérants de portefeuille et gestionnaires d'actifs
- Fiduciaires professionnels
- Courtiers et intermédiaires
- Prestataires de services aux sociétés
- Plateformes d'investissement
- Autres clients institutionnels approuvés
La Banque peut exiger la preuve du pouvoir du client de recevoir et de gérer des fonds de tiers, ainsi que des informations sur le cadre réglementaire et de protection des fonds applicable.
Comptes de souscription et de capital
Pour les structures d'investissement éligibles, des dispositifs de ségrégation peuvent également être utilisés pour les souscriptions des investisseurs, les appels de fonds et les produits des investissements.
Ces comptes peuvent assurer une transition maîtrisée entre :
Financement par l'investisseur → Vérification et acceptation → Allocation → Investissement ou déploiement du projet
Lorsque les fonds de souscription se rapportent à des valeurs mobilières, à des dispositifs de placement collectif ou à d'autres produits d'investissement réglementés, une documentation réglementaire et des autorisations appropriées peuvent être requises.
Sûretés et garanties
Le cas échéant, des comptes ségrégués peuvent également s'inscrire dans un dispositif documenté de garantie ou de sûreté.
La constitution des sûretés et leur opposabilité aux tiers requièrent une documentation contractuelle appropriée et ne sauraient résulter de la seule désignation d'un compte comme compte de garantie ou compte ségrégué.
Conformité et transparence
International Finance Bank applique un contrôle renforcé lorsque les comptes contiennent des fonds de tiers, d'investisseurs, de bénéficiaires ou de transactions.
La Banque peut exiger l'identification des parties sous-jacentes, de l'objet économique, des relations contractuelles, de l'origine des fonds et des flux de transactions prévus.
International Finance Bank – des structures bancaires encadrées, là où la séparation, la transparence et l'autorité documentée sont essentielles.