
Geldschöpfung
Überführung außerbilanzieller in bilanzielle Positionen
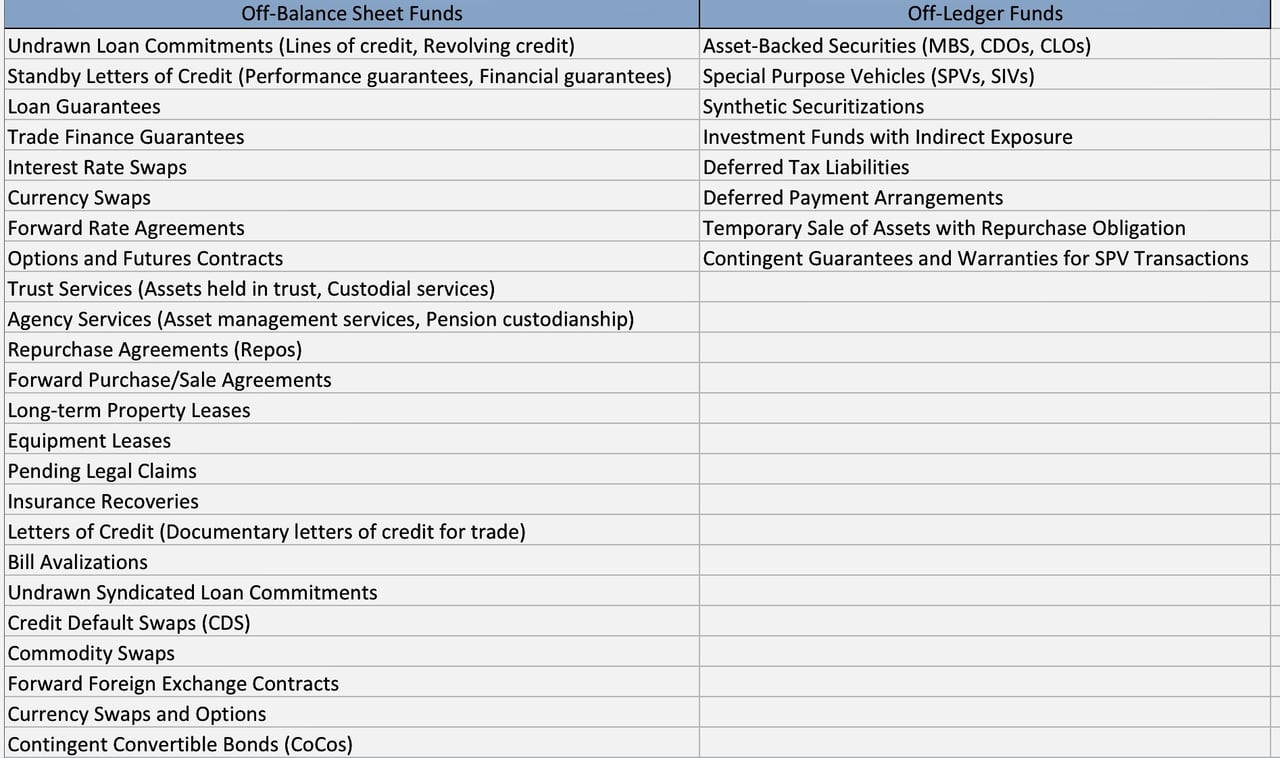
Die Unterschiede zwischen „Off-Ledger“ und „Off-Balance“ im Bankwesen
A. Im Bankwesen funktionieren „Off-Ledger“- und „Off-Balance“-Mittel unterschiedlich:
Die Begriffe „außerbilanziell“ und „off-ledger“ werden im Finanzkontext häufig verwendet, um unterschiedliche bilanzielle Behandlungen und Offenlegungen zu beschreiben. Nachfolgend finden Sie eine ausführliche Erläuterung der beiden Begriffe sowie der wesentlichen Unterschiede zwischen ihnen:
Außerbilanziell
Definition:
Außerbilanzielle Posten sind Vermögenswerte oder Verbindlichkeiten, die nicht in der Bilanz eines Unternehmens erscheinen. Diese Posten sind in der Regel bedingter oder nomineller Natur, das heißt, sie stellen mögliche künftige Verpflichtungen oder Rechte dar und keine gegenwärtigen.
Merkmale:
- Bedingter Charakter: Außerbilanzielle Posten beinhalten häufig Eventualverbindlichkeiten oder -forderungen, die in Abhängigkeit von künftigen Ereignissen eintreten können oder nicht.
- Typische Beispiele: Kreditzusagen, Garantien, Nominalbeträge von Derivaten, bestimmte Arten von Verbriefungen sowie, für Leasingnehmer vor IFRS 16 und ASC 842 (2019), Operating-Leasingverhältnisse.
- Zweck: Diese Positionen dienen der Steuerung von Risiko, Hebelwirkung und Liquidität, ohne die ausgewiesene Vermögenslage des Unternehmens in der Bilanz zu beeinflussen.
- Offenlegung: Diese Posten sind zwar nicht in der Bilanz enthalten, müssen aber gemäß den Rechnungslegungsstandards im Anhang zum Jahresabschluss angegeben werden, um Transparenz zu gewährleisten.
Off-Ledger
Definition:
Off-Ledger-Positionen (nicht in den Büchern erfasste Positionen) sind in der herkömmlichen Rechnungslegung nicht allgemein definiert, bezeichnen aber im Allgemeinen Gelder oder Transaktionen, die nicht in den Hauptbüchern eines Unternehmens erfasst sind. Sie können intern oder extern verwendet werden, sind jedoch nicht Bestandteil der formalen Buchführung.
Merkmale:
- Interne Aufzeichnungen: Nicht im Hauptbuch erfasste Posten können intern zu Managementzwecken geführt werden, sind jedoch nicht Bestandteil der offiziellen Jahresabschlüsse.
- Informeller Charakter: Zu diesen Positionen können informelle Zusagen, interne Anpassungen oder Schätzungen der Geschäftsleitung zählen, die im Rechnungswesen nicht formalisiert sind.
- Zweck: Sie können für interne Entscheidungsfindung, Budgetierung oder Planung verwendet werden, ohne die offiziellen Finanzunterlagen zu beeinflussen.
- Offenlegung: Diese Posten werden in der Regel weder im Jahresabschluss noch im Anhang offengelegt. Ein Posten, der nach den Rechnungslegungsvorschriften zu erfassen wäre, aber nicht in den Büchern geführt wird, verstößt gegen das Bilanzrecht.
Wesentliche Unterschiede
- Bilanzielle Behandlung:
- Außerbilanzielle Posten: Diese Posten werden nach den allgemeinen Rechnungslegungsvorschriften erfasst und offengelegt und erscheinen häufig im Anhang zum Jahresabschluss.
- Nicht in den Büchern erfasst (Off-Ledger): Diese Positionen werden in den formellen Rechnungslegungsunterlagen nicht erfasst und unterliegen keinen üblichen Offenlegungspflichten.
2. Transparenz und Offenlegung:
- Außerbilanziell: Es besteht das Erfordernis von Transparenz und detaillierter Offenlegung im Anhang des Jahresabschlusses.
- Nicht im Hauptbuch erfasst: Diese Positionen sind in der Regel intern und werden externen Interessengruppen nicht offengelegt.
3. Einhaltung der aufsichtsrechtlichen Vorgaben:
- Außerbilanziell: Unterliegt der aufsichtsrechtlichen Kontrolle und muss Rechnungslegungsstandards wie GAAP oder IFRS entsprechen.
- Außerhalb der Buchführung (Off-Ledger): Unterliegt in der Regel nicht denselben aufsichtsrechtlichen Anforderungen, da es nicht Teil der formalen Finanzberichterstattung ist.
4. Auswirkungen auf die Finanzkennzahlen:
- Außerbilanziell: Kann die Wahrnehmung von Risiko und Verschuldung durch Investoren beeinflussen, ohne die primären Finanzkennzahlen unmittelbar zu berühren.
- Außerbilanziell: Wirken sich nicht auf die Finanzkennzahlen aus, da sie nicht in die formalen Berechnungen einbezogen werden.
Off-Ledger-Gelder im Bankwesen:
Im Bankensektor können außerbuchmäßige bzw. außerbilanzielle Mittel Transaktionen oder Konten betreffen, die getrennt vom Hauptbuchhaltungssystem der Bank geführt werden. Es handelt sich um Vermögenswerte oder Verbindlichkeiten, die nicht in der Bilanz erfasst sind, aber die Finanzlage einer Bank erheblich beeinflussen können. Diese Posten stellen häufig mögliche Verpflichtungen oder Eventualforderungen dar, die unter bestimmten Umständen tatsächlich entstehen können. Ein zulässiges Beispiel sind Kundengelder, die eine Bank in treuhänderischer Funktion hält (Treuhandeinlagen): Sie werden in gesonderten Büchern und nicht in der eigenen Bilanz der Bank erfasst. Nicht erfasste Mittel der Bank selbst würden gegen Rechnungslegungs- und Aufsichtsvorschriften verstoßen.
Außerbilanzielle Mittel im Bankwesen:
Banken betreiben häufig außerbilanzielle Geschäfte, etwa die Ausstellung von Akkreditiven, den Handel mit Derivaten oder die Verbriefung von Vermögenswerten. Ein Beispiel sind Eventualverbindlichkeiten wie Akkreditive, bei denen sich die Bank verpflichtet, einen Begünstigten zu bezahlen, sofern bestimmte Bedingungen erfüllt sind. Diese werden erst dann als Verbindlichkeiten in der Bilanz erfasst, wenn die Bedingungen eingetreten sind, stellen jedoch potenzielle Verpflichtungen dar.
In beiden Fällen können sich diese Praktiken auf die scheinbare finanzielle Verfassung und das Risikoprofil einer Bank auswirken. Insbesondere außerbilanzielle Aktivitäten können das Risikoengagement einer Bank erheblich erhöhen, ohne ihre ausgewiesenen Finanzkennzahlen, etwa den Verschuldungsgrad, zu beeinflussen.
B. In der Zentralbankpraxis können die Konzepte „außerbuchlicher“ und „außerbilanzieller“ Aktivitäten erheblich von denen im Geschäftsbankwesen abweichen:
1. Off-Ledger bei Zentralbanken: Der Begriff hat im Zentralbankwesen keine einheitliche Bedeutung: Transaktionen von Zentralbanken werden in deren Büchern erfasst. Außerbilanziell können Verpflichtungen sein, etwa nicht in Anspruch genommene Währungsswaplinien mit anderen Zentralbanken. Sobald eine Swapline in Anspruch genommen wird, erscheint sie in der Bilanz – die Federal Reserve weist Liquiditäts-Swaps der Zentralbanken beispielsweise in ihrer wöchentlichen Veröffentlichung H.4.1 aus.
2. Außerbilanzielle Positionen bei Zentralbanken: Zentralbanken können Vermögenswerte oder Verbindlichkeiten auf unterschiedliche Weise außerhalb ihrer Bilanz halten. Ein Beispiel ist der Einsatz von Zweckgesellschaften (Special Purpose Vehicles, SPVs) zur Verwaltung bestimmter Arten von Vermögenswerten oder Verbindlichkeiten. Diese Zweckgesellschaften können dazu dienen, finanzielle Risiken abzugrenzen oder unkonventionelle geldpolitische Maßnahmen wie quantitative Lockerung umzusetzen. Die Asset Purchase Facility der Bank of England beispielsweise ist eine eigenständige Tochtergesellschaft, die vom britischen Finanzministerium (HM Treasury) freigestellt wird und nicht in den eigenen Abschluss der Bank einbezogen wird, während die Federal Reserve die von ihr kontrollierten Gesellschaften, etwa die 2008 geschaffenen Maiden Lane LLCs, konsolidiert.
Sowohl Off-Ledger- als auch außerbilanzielle Aktivitäten im Zentralbankwesen unterliegen aufgrund ihrer potenziellen Auswirkungen auf die nationale und globale Finanzstabilität besonderen aufsichtsrechtlichen und Überwachungsmechanismen.
„Die Geldbasis jeder bedeutenden Währung beruht auf Versprechen. Dies ist das ‚Betriebshandbuch der Zentralbank‘, um sie auf etwas Besseres zu gründen.“
Unterschiede zwischen außerbilanziellen Positionen bei Banken und Zentralbanken
Sowohl bei Geschäftsbanken als auch bei Zentralbanken ist die Unterscheidung zwischen bilanziellen und außerbilanziellen Positionen entscheidend für das Verständnis des Risikoprofils und der Finanzlage des Instituts. Die Art dieser Positionen und ihre Auswirkungen können sich jedoch zwischen den beiden Bankarten erheblich unterscheiden.
Geschäftsbanken
Bei Geschäftsbanken umfassen die bilanzwirksamen Positionen die klassischen Aktiva und Passiva des Bankgeschäfts, wie Kredite, Einlagen, Wertpapiere und Eigenkapital. Dabei handelt es sich um unmittelbar nachvollziehbare Positionen, die den Jahresabschluss der Bank direkt beeinflussen und den aufsichtsrechtlichen Eigenkapitalanforderungen unterliegen.
Außerbilanzielle Posten von Geschäftsbanken hingegen werden nicht unmittelbar in der Bilanz ausgewiesen. Dazu können beispielsweise Garantien, Akkreditive, Derivatekontrakte oder verbriefte Kredite zählen. Es handelt sich um Eventualverbindlichkeiten oder -forderungen, die je nach Eintritt bestimmter Ereignisse oder Bedingungen zu tatsächlichen Verbindlichkeiten oder Vermögenswerten werden können. Sie dienen dem Risikomanagement und der Kundenbetreuung; nach dem Basel-Regelwerk werden sie mittels Kreditumrechnungsfaktoren in kreditäquivalente Positionen umgerechnet und sind mit Eigenkapital zu unterlegen. Diese Posten können die Bank jedoch erheblichen Risiken aussetzen, wie sich während der Finanzkrise 2008 zeigte, als außerbilanzielle verbriefte Hypotheken bei vielen Banken zu erheblichen Verlusten führten.
Zentralbanken
Zentralbanken arbeiten anders als Geschäftsbanken. Zu ihren Hauptaufgaben zählen die Steuerung der Geldmenge des Landes, die Festlegung der Zinssätze und die Sicherung der Stabilität des Finanzsystems.
Zu den bilanzwirksamen Positionen von Zentralbanken zählen üblicherweise Devisenreserven, Goldreserven, inländische Staatsanleihen und Kredite an Geschäftsbanken. Diese Aktiva dienen der Umsetzung der Geldpolitik und der Steuerung des Wechselkurses des Landes.
Zu den außerbilanziellen Positionen von Zentralbanken können Zusagen zur Bereitstellung von Liquidität an Geschäftsbanken oder zu Interventionen an den Devisenmärkten gehören. Dabei handelt es sich nicht um unmittelbare Verbindlichkeiten, sondern um potenzielle künftige Mittelabflüsse, die von den jeweiligen Umständen abhängen.
Es ist wichtig zu beachten, dass die Unterscheidung zwischen bilanziellen und außerbilanziellen Positionen bei Zentralbanken nicht darauf abzielt, aufsichtsrechtliche Eigenkapitalanforderungen zu umgehen (wie dies bei Geschäftsbanken der Fall sein kann), da Zentralbanken solchen Anforderungen nicht unterliegen. Vielmehr geht es um die Steuerung von Risiken und die Umsetzung der Geldpolitik.
Zu beachten ist
dass die Umwandlung außerbilanzieller Mittel in bilanzielle Mittel Auswirkungen auf die Eigenkapital- und Liquiditätsanforderungen sowie auf das Gesamtrisikoprofil einer Bank haben kann. Banken sollten daher die potenziellen Vorteile und Risiken der jeweiligen Vorgehensweise sorgfältig abwägen, bevor sie sich für eine entscheiden. Darüber hinaus sollten Banken sicherstellen, dass sie die aufsichtsrechtlichen Anforderungen an bilanzielle Vermögenswerte einhalten.
Wie außerbilanzielle Positionen in die Bilanz einer Zentralbank gelangen
Außerbilanzielle Posten einer Zentralbank sind Verpflichtungen und Eventualverbindlichkeiten, keine verwahrten Gelder. Typische Beispiele sind nicht in Anspruch genommene Swap-Linien mit anderen Zentralbanken, zugesagte, aber nicht gezogene Kreditfazilitäten, Garantien, Devisentermingeschäfte sowie für Dritte verwahrte Vermögenswerte, etwa Gold oder Wertpapiere, die für ausländische Zentralbanken gehalten werden.
Solche Posten gelangen nur durch ein tatsächliches Geschäft oder Ereignis in die Bilanz:
- Inanspruchnahme: Nimmt eine Gegenpartei eine Swap-Linie oder Fazilität in Anspruch, verbucht die Zentralbank eine Forderung gegen die Gegenpartei als Aktivum und die entsprechenden Reserven oder Einlagen als Passivum. Die Federal Reserve weist beispielsweise in Anspruch genommene Liquiditäts-Swaps der Zentralbanken in ihrem wöchentlichen Ausweis H.4.1 aus.
- Inanspruchnahme einer Garantie: Eine Garantie wird als Verbindlichkeit oder Rückstellung erfasst, wenn eine Zahlung wahrscheinlich wird und nach dem Rechnungslegungsrahmen der Zentralbank verlässlich bemessen werden kann.
- Abwicklung eines Termingeschäfts: Die ausgetauschten Beträge werden bei Abwicklung verbucht.
Ein Beschluss des Direktoriums genehmigt oder reaktiviert eine Fazilität; das Geld selbst wird erst geschaffen, wenn die Zentralbank einen Vermögenswert erwirbt, etwa durch den Ankauf von Wertpapieren oder Gold, oder gegen Sicherheiten Kredit gewährt, und beide Seiten dieser Transaktion in ihrer Bilanz erscheinen. Jeder Schritt unterliegt der Satzung der Zentralbank, ihren Rechnungslegungsvorschriften (im Eurosystem der Rechnungslegungsleitlinie der EZB) und der externen Prüfung.
Arten außerbilanzieller Positionen bei Zentralbanken
1. Genehmigte außerbilanzielle Verpflichtungen. Hierbei handelt es sich um Fazilitäten, Swap-Linien und Garantien, die vom Direktorium der Zentralbank geprüft und genehmigt wurden. Sie werden in drei Schritten aktiviert:
- Erfassung in der Bilanz: Wird die Zusage in Anspruch genommen oder abgerufen, bucht die Zentralbank die daraus entstehende Forderung oder Verbindlichkeit – etwa ein Darlehen an eine Bank im Rahmen einer Kreditfazilität oder eine Rückstellung für eine Garantie, deren Inanspruchnahme erwartet wird.
- Geldpolitische Operationen: Die erworbenen Vermögenswerte können anschließend in Offenmarktgeschäften oder zur Besicherung von Kreditfazilitäten verwendet werden, die Banken Liquidität bereitstellen.
- Wirtschaftliche Auswirkung: Die Transaktion wird durch Gutschrift von Zentralbankguthaben bezahlt und erweitert damit die Zentralbankgeldmenge; sie unterstützt so die geldpolitischen Ziele der Zentralbank.
2. Noch nicht genehmigte Zusagen. Neue Fazilitäten oder Garantien erfordern einen Antrag an den Verwaltungsrat mit Angaben zu Art, Zweck und erwarteter Wirkung, eine Risikobewertung und Sorgfaltsprüfung sowie einen förmlichen Beschluss des Verwaltungsrats. Nach der Genehmigung werden sie wie die vorstehend genannten genehmigten Zusagen behandelt.
3. Ruhende Fazilitäten. Fazilitäten, die früher aktiv waren, aber nicht genutzt werden, etwa eine abgelaufene Swap-Linie oder eine Kreditfazilität aus der Krisenzeit, können überprüft, vom Verwaltungsrat erneut genehmigt und wieder geöffnet werden. Sie durchlaufen anschließend denselben buchhalterischen und operativen Prozess.
Strategische Erwägungen. Jede Aktivierung erfordert eine Bewertung des Kredit- und Marktrisikos, eine transparente Kommunikation gegenüber den Märkten und die Abstimmung mit den Banken, die die Fazilität nutzen werden.
Mittel außerhalb des Hauptbuchs
Im allgemeinen bankfachlichen Sprachgebrauch bezeichnet man als außerbilanzielle Mittel („Off-Ledger-Mittel“) Kapitalbestände oder finanzielle Verpflichtungen, die nicht in der offiziellen Bilanz eines Finanzinstituts (seinem „Hauptbuch“) erfasst sind. Zwar werden sie mitunter in begleitenden Anhangangaben oder Offenlegungen ausgewiesen, sie sind jedoch in der Regel nicht als unmittelbare Aktiva oder Passiva einbezogen. Stattdessen können sie in Zweckgesellschaften (SPVs) gehalten, in Treuhandstrukturen geführt oder über andere Zwischenstrukturen abgebildet werden, wodurch ihre Sichtbarkeit in den üblichen Jahresabschlüssen verringert wird.
Wenn wir im Kontext der Zentralbanktätigkeit von außerbilanziellen Mitteln sprechen, ist der Begriff konzeptionell vergleichbar, aufgrund der hoheitlichen und geldpolitischen Funktionen einer Zentralbank jedoch komplexer. Zentralbanken können für Kriseninterventionen oder Swap-Linien separate Vehikel oder Verpflichtungen nutzen, die nicht immer unmittelbar als Posten in ihrer Hauptbilanz erscheinen. Diese unterliegen weiterhin ihren Statuten sowie den Prüfungs- und Berichtspflichten, wenngleich die öffentliche Offenlegung mitunter verzögert erfolgt.
Außerbuchhalterische Gelder im Bankwesen
1. Typische Merkmale
- Verbriefung und Zweckgesellschaften (SPV): Eine Geschäftsbank kann Hypotheken, Darlehen oder andere Forderungen bündeln und anschließend in eine Verbriefungsgesellschaft übertragen, wodurch diese faktisch aus ihrer Bilanz ausscheiden.
- Strukturierte Produkte: Derivatekontrakte oder andere komplexe Finanzinstrumente (z. B. Credit Default Swaps) können Eventualverbindlichkeiten begründen, die nicht als Bilanzposten ausgewiesen werden, sofern sie nicht unter bestimmten Bedingungen schlagend werden.
- Aufsichtsrechtliche und risikobezogene Perspektiven: Aus aufsichtsrechtlicher Sicht können außerbilanzielle Instrumente Eigenkapitalentlastung bieten oder Risikomanagementtechniken ermöglichen, die das bilanzielle Risiko verringern. Diese Konstruktionen können jedoch auch die tatsächlichen wirtschaftlichen Risiken verschleiern.
2. Transparenz und regulatorische Aspekte
- Offenlegungspflichten: Auch wenn bestimmte Mittel außerbilanziell geführt werden, verlangen Aufsichtsbehörden häufig Angaben in Fußnoten oder Anhängen, insbesondere nach den International Financial Reporting Standards (IFRS) oder den US Generally Accepted Accounting Principles (GAAP).
- Moral Hazard: Es besteht die Möglichkeit, dass Banken ihr Risiko zu niedrig ausweisen, was Anleger oder Aufsichtsbehörden irreführen kann, wenn außerbilanzielle Positionen nicht angemessen offengelegt oder verstanden werden.
Nicht in den Büchern erfasste Mittel (Off-Ledger) im Zentralbankwesen
1. Funktionsspezifische Strukturen
- Sonderfazilitäten: Zentralbanken können in Zeiten systemischer Belastung „Sonderfazilitäten“ (z. B. Notfallkreditprogramme) einsetzen. Diese können über gesonderte Gesellschaften abgewickelt werden; ob sie konsolidiert werden, richtet sich nach dem Rechnungslegungsrahmen der jeweiligen Zentralbank.
- Außerordentliche Maßnahmen: In Finanzkrisen kann eine Zentralbank Garantien gewähren oder abgeschirmte Gesellschaften („Ring-fenced Entities“) schaffen, um systemrelevante Finanzinstitute zu stabilisieren. Garantien bleiben bis zu ihrer Inanspruchnahme außerbilanziell, werden jedoch im Anhang des Jahresabschlusses offengelegt.
2. Politische Dimension und Geheimhaltungsaspekte
- Nationale Sicherheit und Vertraulichkeit: Einige Aktivitäten der Zentralbanken unterliegen aus Gründen der nationalen Sicherheit oder aus strategischen Erwägungen der Vertraulichkeit. Einzelheiten bestimmter Geschäfte werden daher mitunter verzögert offengelegt, um übereilte Marktreaktionen zu vermeiden; in den Vereinigten Staaten verpflichtet beispielsweise der Dodd-Frank Act die Federal Reserve, Einzelheiten zu Krediten des Diskontfensters mit einer Verzögerung von etwa zwei Jahren zu veröffentlichen.
- Öffentliche Rechenschaftspflicht: Ungeachtet der Geheimhaltung wird angesichts des öffentlichen Mandats einer Zentralbank verstärkt Transparenz gefordert. Gesetzgebende Organe und Aufsichtsgremien können detaillierte Offenlegungen etwaiger außerbilanzieller Risikopositionen verlangen, um eine verantwortungsvolle Governance sicherzustellen.
Gemeinsamkeiten
- Ausschluss aus den primären Abschlüssen: Sowohl Geschäftsbanken als auch Zentralbanken haben Verpflichtungen und Gesellschaften, die nicht in ihren Kernbilanzen erscheinen.
- Aufsichtsrechtliche Prüfung: Ob im Private Banking oder im Zentralbankwesen, nicht in den Büchern erfasste Geschäfte ziehen aufgrund ihrer inhärenten Intransparenz und möglicher systemischer Risiken das Interesse der Aufsicht und der Öffentlichkeit auf sich.
- Risiko und Unsicherheit: In beiden Fällen können außerbilanzielle Instrumente Konstellationen schaffen, in denen zugrunde liegende Verpflichtungen oder Verbindlichkeiten nicht vollständig erkennbar sind, was Bedenken hinsichtlich Moral Hazard, Liquiditätsdruck oder Kreditrisiko aufwirft.
Wesentliche Unterschiede
1. Zweck und Motivation
- Geschäftsbanken: In der Regel durch Risikominderung, Eigenkapitalentlastung oder Renditeoptimierung motiviert. Banken können außerbilanzielle Zweckgesellschaften vor allem einsetzen, um Eigenkapitalanforderungen zu erfüllen oder strukturierte Finanzierungen vorzunehmen.
- Zentralbanken: Können außerbilanzielle Mechanismen zur Systemstabilität, zum Krisenmanagement oder für makroprudenzielle Ziele nutzen. Ihre Begründung liegt häufig in übergeordneten politischen Erfordernissen, etwa der Aufrechterhaltung der Liquidität oder dem Schutz kritischer Abläufe vor politischen oder marktbedingten Turbulenzen.
2. Transparenzvorgaben
- Geschäftsbanken: Unterliegen detaillierten Rechnungslegungsstandards und Rahmenwerken zur Offenlegung von Risiken. Aktionäre und Aufsichtsbehörden verlangen aus Anlage- und aufsichtsrechtlichen Gründen Klarheit über potenzielle Risikopositionen.
- Zentralbanken: Obwohl in gewissem Umfang öffentlich berichtet wird, können Zeitpunkt und Detailtiefe der Offenlegung bestimmter Operationen beschränkt sein, um die Wirksamkeit der Geldpolitik oder von Maßnahmen zur Finanzstabilität zu wahren.
3. Rechtliche Zuständigkeit
- Geschäftsbanken: Sie unterliegen dem Handels- und Wertpapierrecht sowie den Finanzmarktvorschriften unter ausdrücklicher Aufsicht der zuständigen Aufsichtsbehörden.
- Zentralbanken: Sie genießen in geldpolitischen Angelegenheiten eine weiterreichende Souveränität und verfügen damit über besondere Befugnisse, Liquidität zu schaffen oder abzuschöpfen und die nationalen Währungsangelegenheiten zu steuern. Dies kann in Ausnahmefällen eine verzögerte Offenlegung rechtfertigen, nicht jedoch die Nichterfassung von Transaktionen.
Mögliche Auswirkungen und alternative Ansätze
1. Erweiterte Berichterstattung und Prüfung:
- Alternative Lösung: Beauftragen Sie unabhängige oder spezialisierte öffentliche Prüfungen Dritter, um unvoreingenommene Beurteilungen zu erhalten und so einen Ausgleich zwischen Transparenz und betrieblicher Vertraulichkeit zu schaffen.
2. Regulatorische Harmonisierung:
- Alternative Lösung: Förderung abgestimmter Rahmenwerke zwischen den großen Finanzplätzen (z. B. über den Basler Ausschuss für Bankenaufsicht), um eine einheitliche Klassifizierung und Offenlegung von nicht in den Hauptbüchern erfassten Positionen sicherzustellen.
3. Risikogewichtete Offenlegungsmechanismen:
- Alternative Lösung: Einführung einer Echtzeit- oder zeitnahen Datenerfassung für Eventualverbindlichkeiten, verbunden mit verpflichtenden Stresstests, die außerbilanzielle Risikopositionen berücksichtigen.
Außerbilanzielle Mittel stellen, sei es im privaten oder im zentralbanklichen Bereich, Formen der Finanzsteuerung dar, die außerhalb des unmittelbaren Blickfelds der herkömmlichen Bilanzberichterstattung erfolgen. Während sich die Techniken (Risikotransfer, Management des regulatorischen Kapitals oder Bereitstellung von Eventualliquidität) ähneln, unterscheiden sich die Zielsetzungen von Geschäftsbanken und Zentralbanken erheblich. Geschäftsbanken konzentrieren sich in der Regel auf die Optimierung von Risiko-Ertrags-Profilen und die Einhaltung der Kapitalvorschriften, während Zentralbanken außerbilanzielle Mechanismen im Interesse der gesamtwirtschaftlichen Stabilität, der Nothilfe und politisch vorgegebener Ziele einsetzen.
Um mehr Stabilität und Vertrauen zu fördern, bleibt es von zentraler Bedeutung, das berechtigte Bedürfnis nach operativer Flexibilität mit größerer Transparenz und strenger Aufsicht in Einklang zu bringen. Langfristig können sich wandelnde regulatorische Rahmenbedingungen und technologische Innovationen (z. B. Datenüberwachung in Echtzeit, fortgeschrittene Analytik) neue Wege eröffnen, die mit Off-Ledger-Mitteln verbundenen Komplexitäten und Risiken in der globalen Finanzarchitektur zu adressieren.
Gibt es „außerbilanzielle Währung“?
Nein. Geld existiert ausschließlich als Verbindlichkeit in der Bilanz eines anderen: Banknoten und Reserven sind Verbindlichkeiten der Zentralbank, Einlagen sind Verbindlichkeiten der Geschäftsbanken. Es gibt keinen Bestand an „außerbilanzieller Währung“ oder „Mitteln außerhalb des Ledgers“, der darauf wartet, umgewandelt zu werden, und es gibt keinen „Währungsschöpfungsprozess der zentralen Gegenpartei (Central Counterparty, CCP)“. Zentrale Gegenparteien sind Clearingstellen, die zwischen Käufer und Verkäufer an den Finanzmärkten treten; sie schaffen keine Währung.
Schöpft eine Zentralbank Geld, weitet sie ihre Bilanz aus: Sie erwirbt einen Vermögenswert – hauptsächlich Staatsanleihen, Kredite an Banken oder Devisenreserven – und schreibt auf der Passivseite Reserven gut.
Für Unternehmen und Staaten verbessert der Ausweis einer außerbilanziellen Verpflichtung in der Bilanz, etwa wenn eine Garantie in Anspruch genommen oder ein Leasingverhältnis nach IFRS 16 aktiviert wird, die Transparenz, schafft jedoch weder Geld noch Finanzierung.
Die nachstehend beschriebene Dienstleistung der IFB zur Überführung von außerbilanziellen in bilanzielle Positionen betrifft die Erfassung realer Vermögenswerte und Verpflichtungen.
Der Service von IFB für die Überführung von außerbilanziellen in bilanzielle Positionen
International Finance Bank unterstützt Regierungen, Zentralbanken, Finanzinstitute und Unternehmen dabei, Vermögenswerte, Forderungen und Verpflichtungen, die derzeit außerbilanziell geführt werden, in eine gesetzliche Bilanz zu überführen, soweit der anwendbare Rechnungslegungsrahmen dies zulässt. Typische Fälle sind Vermögenswerte, die über nicht konsolidierte Gesellschaften oder in Verwahrung gehalten werden, Eventualforderungen, die sich konkretisiert haben, sowie Vermögenswerte, deren Eigentum und Wert noch nicht in dem für den Ansatz erforderlichen Maß dokumentiert wurden.
- Nachweispaket: Rechtstitel, Abwicklungs- und Verwahrungsunterlagen, unabhängige Bewertung sowie die für den erstmaligen Ansatz erforderlichen Dokumente.
- Bilanzielle Analyse: Ansatz und Bewertung nach IFRS, IPSAS, US GAAP oder, für den öffentlichen Sektor, nach ESVG 2010.
- Strukturierung: Erwerb, Übertragung, Zusammenführung oder Umgliederung des Vermögenswerts oder der Verbindlichkeit.
- Aufsichtsrechtliche und prüferische Behandlung: Auswirkungen auf Kapital, Liquidität und Offenlegung, abgestimmt mit den Abschlussprüfern und, soweit einschlägig, der Aufsichtsbehörde.
Die Bilanzierung erhöht die ausgewiesenen Aktiva oder das Eigenkapital nur insoweit, als der Vermögenswert tatsächlich vorhanden, vom Unternehmen kontrolliert und verlässlich bewertbar ist. Sie verbessert die Transparenz und kann die Finanzierung gegen den Vermögenswert unterstützen, schafft jedoch kein Geld. Jedes Mandat unterliegt der Sorgfaltsprüfung sowie der Compliance- und Sanktionsprüfung.
Verfahren zur Währungsschöpfung (Currency Creation Procedure, CCP) auf Ebene von Zentralbank und Finanzministerium, mit Gegengarantien
Die Geldschöpfung erfolgt durch eine Verlängerung der Zentralbankbilanz: Auf der Aktivseite werden Vermögenswerte, in erster Linie vom Finanzministerium begebene Staatsanleihen, hinzugefügt, auf der Passivseite werden Reserven verbucht. Die Zentralbank schafft somit neue Reserven und erwirbt die entsprechenden Vermögenswerte. Birgt das Geschäft ein Kreditrisiko, kann das Finanzministerium mit einer Rückgarantie oder Freistellung dafür einstehen. Das Verfahren folgt festgelegten Schritten:
- Rechtsgrundlage. Das Notenbankgesetz muss die Maßnahme zulassen (Ankäufe von Vermögenswerten, eine Kreditfazilität oder eine Garantie), und die Verpflichtung des Finanzministeriums muss durch Haushaltsgesetz oder Parlamentsbeschluss genehmigt sein. Es gelten Beschränkungen der monetären Staatsfinanzierung – in der EU verbietet Artikel 123 AEUV Zentralbankkredite an Regierungen und den unmittelbaren Erwerb ihrer Schuldtitel; die Gesetze zahlreicher anderer Zentralbanken begrenzen unmittelbare Vorschüsse an den Staat.
- Gegengarantie des Finanzministeriums. Das Finanzministerium stellt der Zentralbank eine Gegengarantie oder Freistellung für Verluste aus der Fazilität aus. Sie wird als Eventualverbindlichkeit des Staates erfasst und offengelegt.
- Zentralbankoperation. Die Zentralbank erwirbt Vermögenswerte oder gewährt Banken oder einer eigens dafür vorgesehenen Zweckgesellschaft Kredite und schreibt den Gegenparteien den Betrag auf deren Reservekonten gut. Diese Reserven sind neu geschaffenes Zentralbankgeld und erscheinen in der Bilanz der Zentralbank, wobei die erworbenen Vermögenswerte oder Kredite auf der Aktivseite ausgewiesen werden.
- Transmission. Die Banken nutzen die zusätzliche Liquidität für ihre eigene Kreditvergabe, wodurch Geschäftsbankengeld in Form neuer Einlagen entsteht.
- Verlust und Ausstieg. Treten Verluste ein, ruft die Zentralbank die Gegengarantie ab, und das Finanzministerium zahlt aus dem Haushalt. Sobald die Vermögenswerte fällig werden oder veräußert und die Darlehen zurückgezahlt sind, werden die Reserven wieder aufgelöst.
Zu den Präzedenzfällen zählen die Asset Purchase Facility der Bank of England (seit 2009), für die das britische Finanzministerium (HM Treasury) eine Freistellung gewährt, sowie die Notfall-Kreditfazilitäten der Federal Reserve aus dem Jahr 2020 nach Section 13(3) des Federal Reserve Act, die auf der Grundlage des CARES Act durch Eigenkapital des US-Finanzministeriums unterlegt waren.
IFB berät Zentralbanken und Finanzministerien bei der Ausgestaltung solcher Transaktionen: Rechtsgrundlage, Gegengarantie und deren Dokumentation, bilanzielle Behandlung (IPSAS, ESVG 2010 und das eigene Regelwerk der Zentralbank) sowie die Auswirkungen auf Inflation, Staatsverschuldung und gegebenenfalls ein IWF-Programm. Die Entscheidungen verbleiben bei der Zentralbank und der Regierung.
Der Geldschöpfungsprozess ist der Vorgang, durch den einer Volkswirtschaft neues Geld zugeführt wird. In den meisten modernen Volkswirtschaften wird er von Zentralbanken und Geschäftsbanken durchgeführt.
Zentralbanken wie die Federal Reserve oder die Europäische Zentralbank steuern die Geldmenge und sichern die Währungsstabilität. Eine Möglichkeit, wie eine Zentralbank Geld schafft, ist der Ankauf von Vermögenswerten, etwa Staatsanleihen: Kauft sie eine Anleihe von einer Geschäftsbank, bezahlt sie, indem sie dem Reservekonto dieser Bank den Betrag gutschreibt. Diese Reserven sind neu geschaffenes Zentralbankgeld.
Geschäftsbanken schaffen Geld, indem sie Kredite vergeben: Ein Kredit schreibt dem Konto des Kreditnehmers eine neue Einlage gut, die in Umlauf gelangt, sobald der Kreditnehmer sie ausgibt. Die Rückzahlung eines Kredits vernichtet das entsprechende Geld.
Mindestreserveanforderungen schaffen kein Geld; ihre Erhöhung schränkt die Kreditvergabe allenfalls ein. Viele Zentralbanken haben sie gesenkt oder abgeschafft – die Federal Reserve setzte ihre Anforderung im März 2020 auf null – und steuern die Geldschöpfung überwiegend über den Leitzins.
Verlagerung von Positionen zwischen bilanzieller und außerbilanzieller Erfassung
Im regulären Finanzwesen werden Positionen auf wenige klar definierte Weisen zwischen außerbilanziellen und bilanziellen Positionen überführt, jeweils nach den Rechnungslegungsstandards (IFRS 9, IFRS 10, IFRS 16 oder US GAAP) und den Aufsichtsvorschriften:
- Eine Verbriefung überführt Vermögenswerte in der Regel aus der Bilanz des Originators: Kredite werden an eine Zweckgesellschaft verkauft, die Wertpapiere an Investoren begibt. Der Abgang setzt die Übertragung im Wesentlichen aller Risiken und Chancen voraus; kontrolliert der Originator die Gesellschaft, muss er sie konsolidieren.
- Pensionsgeschäfte (Repos) bewirken keinen Zu- oder Abgang in der Bilanz: Bei einem Repo verbleiben die verkauften Wertpapiere in der Bilanz des Verkäufers, und der erhaltene Barbetrag wird als Verbindlichkeit erfasst.
- Die Konsolidierung überführt die Vermögenswerte und Verbindlichkeiten einer beherrschten Zweckgesellschaft in die Konzernbilanz (IFRS 10).
- Inanspruchnahme oder Kristallisierung wandelt Zusagen und Garantien in bilanzwirksame Darlehen oder Verbindlichkeiten um.
Keiner dieser Schritte schafft aus außerbilanziellen Posten Geld oder Finanzmittel. Eine Zentralbank kann keine „außerbilanziellen Mittel ausgeben“ und später umwandeln: Ihre Verbindlichkeiten, wie Banknoten, Reserven, Einlagen oder Schuldtitel, stehen stets in ihrer Bilanz.
Bereits bestehende außerbilanzielle Vermögenswerte
Vermögenswerte, die außerhalb der Bilanz einer Bank oder Zentralbank gehalten werden, etwa in einer Zweckgesellschaft oder in Verwahrung, können auf verschiedene Weise mobilisiert werden:
- Verbriefung: Kredite oder Forderungen werden in einer Zweckgesellschaft gebündelt, die Wertpapiere an Anleger begibt; die Erlöse dienen der Refinanzierung und der Liquiditätsbeschaffung.
- Rückkaufvereinbarungen: Wertpapiere werden mit der Vereinbarung verkauft, sie zurückzukaufen; der erhaltene Barbetrag sorgt für Liquidität, während die Wertpapiere weiterhin Vermögenswerte des Verkäufers bleiben.
- Strukturierte Schuldverschreibungen: Eine Bank begibt Schuldverschreibungen, die an die Wertentwicklung der Vermögenswerte gekoppelt sind, und verwendet die Erlöse, um diese Vermögenswerte in ihrer Bilanz zu finanzieren oder zu erwerben.
Neu geschaffene Fazilitäten
Eine Zentralbank kann zudem eigene Schuldtitel begeben – etwa kurzfristige Zentralbankschuldtitel (Central Bank Bills) oder Schuldverschreibungen – und die Erlöse oder neu geschaffene Reserven zum Erwerb geeigneter Vermögenswerte, beispielsweise von Staatsanleihen, verwenden. Alternativ kann sie eine Zweckgesellschaft errichten, die geeignete Vermögenswerte hält, wie es die Bank of England mit ihrer Asset Purchase Facility getan hat. Nach dem Erwerb werden die Vermögenswerte in der Bilanz der Zentralbank oder der konsolidierten Gesellschaft ausgewiesen.
Die komplexen Mechanismen der Geldschöpfung: Zentralbanken, Geschäftsbanken und wirtschaftspolitische Ideologien
Geld, also die Scheine und Münzen, die täglich für Transaktionen verwendet werden, entsteht nicht von selbst. Die Schaffung und Steuerung von Währung ist ein komplexes Zusammenspiel von Zentralbanken, kreditgebenden Geschäftsbanken, regulatorischen Rahmenbedingungen, wirtschaftlichen Leitvorstellungen und geldpolitischen Instrumenten. Dieser vielschichtige Balanceakt soll den Zugang zu Kapital für das Wirtschaftswachstum erweitern und zugleich Inflationsrisiken begrenzen.
A. Zentrale Prozesse der Zentralbank zur Steuerung der Geldmenge
Zentralbanken verfügen über eine Reihe wirksamer, aber oft missverstandener Instrumente, um die gesamte Geldmenge an den geldpolitischen Mandaten auszurichten. Diese schaffen die Rahmenbedingungen für die Kreditvergabe der Geschäftsbanken, und zwar durch die Steuerung der Reserven, die Lenkung der Zinssätze und bei Bedarf durch Eingriffe am Markt. Die Grenzen und Auswirkungen dieser institutionellen Entscheidungen sind zudem mit lang andauernden wissenschaftlichen Debatten verknüpft.
1. Flexible Steuerung der Bankreserven
Ein zentrales Mittel, mit dem Zentralbanken das den Geschäftsbanken für die Kreditvergabe zur Verfügung stehende Mittelvolumen steuern, sind Offenmarktgeschäfte (OMO): der Kauf und Verkauf von Wertpapierbeständen, um die Reserven des Bankensystems zu erhöhen bzw. zu verringern. Daneben verfügen sie über weitere Instrumente, um die Reservebestände dynamisch zu beeinflussen.
i. Steuerung der kurzfristigen Zinsen durch Offenmarktgeschäfte
Das wirkungsvollste und flexibelste Instrument, das von führenden Zentralbanken wie dem US-amerikanischen Federal Reserve System aktiv eingesetzt wird, sind Offenmarktgeschäfte. Wie die Federal Reserve Bank of New York erläutert, bezeichnet dies Geschäfte von Zentralbanken zum Kauf oder Verkauf von Wertpapierbeständen, in der Praxis in der Regel Staatsanleihen oder Schatzwechsel, um den Umfang der Reserven im Bankensystem zu erhöhen oder zu verringern.
Dadurch wird ein wichtiger Leitzins, im Fall der Fed der Zielsatz für Federal Funds, auf ein Niveau gebracht, das mit der aktuellen geldpolitischen Ausrichtung im Einklang steht, die auf eine Straffung oder Lockerung der Kreditbedingungen abzielt. Kauft die Fed im Rahmen einer expansiven Politik beispielsweise Wertpapiere, schreibt sie den verkaufenden Geschäftsbanken Reservenguthaben gut. Dies erweitert deren Kreditvergabespielraum und übt einen Abwärtsdruck auf die angestrebten kurzfristigen Interbankenzinsen aus. Die zusätzliche Kreditvergabe führt zudem über das Geschäftsbankensystem zu weiterer Geldschöpfung. Offenmarktgeschäfte ermöglichen somit eine flexible, fortlaufende Feinsteuerung der gesamten Geldmenge.
Es handelt sich jedoch um einen unvollkommenen Mechanismus. Wie viele Forscher feststellen, sind Zinssätze ein grobes Signalinstrument, dessen stimulierende Wirkung abnimmt, sobald sich die Sätze der Nullzinsgrenze nähern. Dies hat dazu geführt, dass sich Zentralbanken in den vergangenen Jahrzehnten zunehmend auf umfangreiche Programme zum Ankauf von Vermögenswerten stützen, um zusätzliche geldpolitische Lockerung bereitzustellen.
ii. Quantitative Lockerung als zusätzlicher Stimulus
Quantitative Lockerung (Quantitative Easing, QE) bezeichnet umfangreiche Käufe längerfristiger, weniger liquider Wertpapiere wie Staatsanleihen, Agency-Hypothekenanleihen oder sogar Unternehmensanleihen durch Zentralbanken, um die längerfristigen Zinsen breiter zu senken, wenn kurzfristige Zinsen allein als unzureichend zur Unterstützung der Wachstumsziele erachtet werden. Dies soll Kreditvergabe, Konsum und Investitionen anregen, die auf längerfristige Zinsen reagieren, wie etwa im Wohnungsbau, und damit in Phasen der Stagnation der Nachfrage und der Wirtschaftstätigkeit zusätzliche Impulse geben.
Da jedoch längerfristige, risikoreichere Wertpapiere weniger liquide sind, weiten solche Programme die Bilanzen der Zentralbanken im Verhältnis zum erzeugten Stimulus wesentlich stärker aus als Offenmarktgeschäfte, die auf kurzfristige Zinssätze abzielen. Dies kann die Risiken von Marktverzerrungen und Inflation erhöhen und löst unter Ökonomen eine erhebliche Debatte über Umfang, wirtschaftliche Auswirkungen und Risiken dieses Instruments aus, das in den vergangenen 15 Jahren von den großen Zentralbanken bei der Bekämpfung von Wirtschaftskrisen breit eingesetzt wurde.
iii. Anpassung der Mindestreservevorgaben zur Lockerung der Kreditvergabe
Neben Offenmarktgeschäften und Anleihekäufen im Rahmen der quantitativen Lockerung (QE), mit denen die Reservenbestände dynamisch aufgebaut werden, können Zentralbanken auch einfach die aufsichtsrechtlichen Anforderungen lockern, um eine dauerhaftere Wirkung zu erzielen, da dadurch bereits vorhandene Aktiva der Geschäftsbanken freigesetzt werden. Eine Senkung oder Abschaffung der Mindestreservepflichten verringert die Kosten der Banken, obwohl die Kreditvergabe in modernen Systemen vor allem durch Eigenkapital, Liquiditätsvorschriften und Nachfrage begrenzt wird.
Einige Zentralbanken, etwa die People’s Bank of China und die Reserve Bank of India, passen die Mindestreservesätze weiterhin aktiv an. Die Federal Reserve senkte ihre Mindestreservesätze im März 2020 auf null. Wo Reserven unverzinst gehalten werden, wirken Reservepflichten wie eine Steuer auf die Banken und führen tendenziell zu niedrigeren Einlagenzinsen für die Kunden.
iv. Direktkreditvergabe als Liquiditätsabsicherung
Die Federal Reserve und viele andere Zentralbanken weltweit unterhalten zudem Diskontfenster-Kreditprogramme, die berechtigten Banken Zugang zu direkten Zentralbankkrediten gegen verpfändete Sicherheiten wie Staatsanleihen, Kredite oder Hypotheken gewähren, um vorübergehenden Liquiditätsbedarf zu decken. Die Kosten werden in der Regel oberhalb der marktüblichen Sätze festgelegt, damit sich die Kreditnehmer vorrangig auf private Finanzierungsmärkte stützen und eine übermäßige Inanspruchnahme unterbleibt. Wichtig ist jedoch, dass diese Fazilität sicherstellt, dass solvente Institute auch unter Stress an den Finanzmärkten Zugang zu den erforderlichen Reserven behalten, wenn Liquiditätsengpässe andernfalls die Kreditvergabe dämpfen und das Wachstum bremsen könnten.
Untersuchungen zu den Inanspruchnahmemustern des Diskontfensters legen nahe, dass es zu einer unzureichenden Nutzung kommt, da Banken ein Stigma damit verbinden, solche Notfallhilfeprogramme in Anspruch zu nehmen, wenn private Märkte in der Regel zur Finanzierung des Geschäftsbetriebs ausreichen. Dies deutet wahrscheinlich darauf hin, dass direkte Kredite derzeit in der Praxis eher als Letztsicherung für die Marktstabilität dienen denn als gewöhnliches Instrument zur geldpolitischen Lockerung. Gleichwohl können solche Programme die gewerbliche Kreditvergabekapazität unmittelbar beeinflussen, indem sie die Bilanzen einzelner Institute stützen, falls dies je geboten sein sollte, um Liquiditätsengpässe einzudämmen.
2. Anpassung der Leitzinsen zur Steuerung der Kreditbedingungen
Unabhängig von der unmittelbaren Steuerung der Systemreserven nutzen die geldpolitischen Entscheidungsträger auch eine offene Kommunikation über die Leitzinssetzung und die damit verbundenen Erwartungen, um die Kreditbedingungen und die Anreize der Banken zur Ausweitung der Kreditvergabe im Verhältnis zu den in der Volkswirtschaft wahrgenommenen Risiken breit zu beeinflussen. Dies bewirkt eine eher indirekte, signalgebende Steuerung der Geldschöpfung.
i. Kurzfristige Referenzzinssätze als zentrales Signalinstrument
Der weltweit wichtigste Referenzzins ist die Zielspanne für die US-Leitzinsen (Federal Funds Rate), die die Federal Reserve 2022–2023 rasch angehoben hat, um die Inflation einzudämmen. Die großen Zentralbanken geben klare Orientierungshilfen (Forward Guidance) zu ihren Zinsplänen, um die Erwartungen hinsichtlich der gesamten Kreditkosten über Zeithorizonte von 6 bis 18 Monaten zu steuern. Ziel ist es, die Kreditnachfrage und damit das Wachstum der aggregierten Nachfrage so zu justieren, dass die gesetzlich festgelegten geldpolitischen Ziele erreicht werden, sei es die Inflation, die Produktionslücke oder andere gesetzlich bestimmte Zielgrößen.
Da sich die Kreditzinsen, die Geschäftsbanken Verbrauchern und Unternehmen anbieten, eng am Leitzins der Zentralbank orientieren, wirken sich Anhebungen oder Senkungen der Leitzinsen spürbar auf die allgemeinen Kreditbedingungen und die Bereitschaft zur Kreditaufnahme in allen Sektoren aus. Dies verschafft der Geldpolitik einen indirekten, aber dennoch recht wirksamen Hebel, um das Kreditvergabeverhalten der Geschäftsbanken und damit die Dynamik der Geldschöpfung zu beeinflussen, unabhängig von Anpassungen der Reserven.
ii. Quantitative Straffung zur Verringerung der Systemliquidität
Um die erheblichen Bilanzausweitungen im Rahmen der Programme der quantitativen Lockerung nach einer Erholung der Wirtschaft wieder zurückzuführen, müssen die Zentralbanken die im Zuge mehrjähriger Krisenmaßnahmen zugeführte Überschussliquidität gezielt abbauen, und zwar über Programme zum Auslaufenlassen von Anleihebeständen, die als quantitative Straffung (Quantitative Tightening, QT) bezeichnet werden. Dabei werden Wiederanlagen bei Fälligkeit von Wertpapieren eingestellt, sodass die Überschussreserven im Bankensystem im Zeitverlauf allmählich sinken. QT dämpft zudem die Kreditvergabekapazität und die Kreditverfügbarkeit insgesamt, da liquide Aktiva schrumpfen.
Obwohl QE und QT mechanisch einfach erscheinen, könnte ihr beispielloser Umfang unvorhersehbare Marktauswirkungen und Volatilitätsspitzen hervorrufen, die das Verhalten der Geschäftsbanken stärker destabilisieren als beabsichtigt. Untersuchungen des IWF zu den Risiken von QT weisen auf Verkaufsdruck an den Anleihemärkten hin, wenn Portfolios umgeschichtet werden und die Marktmacherkapazitäten schrumpfen. Das Gegenargument lautet, die neuartigen Aspekte seien zu relativieren, da Wirtschaftswachstum und Inflation die gezielt gesteuerten Aggregate seien und nicht die Bilanzen als solche. Gleichwohl bleibt der Einsatz vorübergehender QE-Maßnahmen mit anschließendem Liquiditätsentzug ein Bereich mit ungewissen Folgen für den Geschäftsbetrieb der Geschäftsbanken, obwohl er in den vergangenen Jahrzehnten im Instrumentarium der Zentralbanken immer häufiger geworden ist.
3. Marktinterventionen zur Bewältigung wirtschaftlicher Schocks
In Zeiten finanzieller Instabilität oder von Währungsdruck im Ausland können Zentralbanken nach Bedarf umfangreichere An- und Verkaufsoperationen durchführen, um geordnete Märkte wiederherzustellen und Übertragungseffekte auf die Realwirtschaft zu verhindern. Solche Interventionen verzerren jedoch die relativen Vermögenspreise und haben ebenfalls unbeabsichtigte Folgen, was Kritik hervorruft.
i. Kurzfristige Devisenmaßnahmen
Um plötzlichen Belastungen zu begegnen, die Währungskrisen auslösen oder verschärfen, können Zentralbanken unmittelbare Devisenmarktinterventionen durchführen, um ungeordneten, volatilen Kursrückgängen entgegenzuwirken. Wie die Bank für Internationalen Zahlungsausgleich (BIZ) erläutert, werden hierzu Fremdwährungsreserven in ausreichendem Umfang verkauft, um Kursrückgänge zu verlangsamen oder umzukehren oder zumindest die Besorgnis der Währungshüter über übermäßige, destabilisierende Bewegungen zu signalisieren. Devisenmarktinterventionen zielen darauf ab, Paniken und Herdeneffekte zu vermeiden, die über die ökonomischen Fundamentaldaten hinausschießen.
Untersuchungen zu solchen Fällen weltweit legen nahe, dass kurzfristige Maßnahmen zur Eindämmung von Fehlbewertungen Funktionsstörungen beruhigen und rationale Bewertungen wiederherstellen können, mitunter wirksam. Einige Ökonomen warnen jedoch, dass Interventionen künftige Spekulation begünstigen können, indem sie das Verlustrisiko übernehmen. Dies erzeugt Moral Hazard. Zeitlich begrenzte Devisenmaßnahmen zehren zudem die Reserven auf, ohne die zugrunde liegenden wirtschaftlichen Probleme zu beheben. Sind die Ursachen struktureller Natur, müssen Länder letztlich möglicherweise ihre Währungswerte neu ausrichten, höhere Zinssätze hinnehmen oder tiefgreifendere Reformen umsetzen.
ii. Ankäufe von Vermögenswerten zur Sicherung der Marktfunktionsfähigkeit
In akuten Krisen reicht der Horizont der wirtschaftlichen Bedrohung über die Währungsinstabilität hinaus, da sämtliche Finanzierungsmärkte zum Erliegen kommen können, mit dem Risiko gravierender Auswirkungen auf Haushalte und Unternehmen. Wie 2008 und erneut im März 2020 im Zuge der Covid-19-Schocks zu beobachten war, kann selbst an den Staatsanleihemärkten die Nachfrage versiegen, wodurch grundlegende Preisrelationen destabilisiert werden. Dies führt zu tiefer Unsicherheit über relative Werte und Risiken und lässt die Kreditvergabe über alle Anlageklassen hinweg erstarren.
Angesichts der Gefahr eines vollständigen Zusammenbruchs des Finanzsystems weiteten Zentralbanken wie die Fed, die EZB und die Bank of England ihre bestehenden QE-Programme rasch aus und sagten unbegrenzte Käufe an den für die Funktionsfähigkeit der Volkswirtschaften wesentlichen Anleihemärkten zu. Dies sollte als Käufer der letzten Instanz dienen und geordnete Handelsmechanismen wiederherstellen, um die Verfügbarkeit von Krediten zu sichern, im Unterschied zu selektiveren Devisenmarktinterventionen. Der Nachteil bestand jedoch in einer noch stärkeren Ausweitung der Bilanzen und den damit verbundenen Risiken. Die zusammengefassten Bilanzen der großen Zentralbanken wuchsen innerhalb weniger Monate um Billionen US-Dollar. Obwohl dies zur Abwendung einer Depression notwendig war, sehen Kritiker wachsende Gefahren einer Marktabhängigkeit und stellen die Ausstiegsstrategien infrage.
Insgesamt begünstigt das Vorhandensein bedingter Interventionen einen weitreichenderen Moral Hazard. Angesichts der Grenzen, die einen Rückzug verhindern, verfolgen die Zentralbanken jedoch weiterhin das Ziel, verletzliche Märkte zu stabilisieren, um die wirtschaftliche Erholung zu sichern, bevor sie versuchen, zur Normalität zurückzukehren. Die Risiken einer übermäßigen Abhängigkeit von verzerrenden Maßnahmen geben weiterhin Anlass zur Sorge, zumal die Zweitrundeneffekte auf den Geschäftsbetrieb der Geschäftsbanken nur unzureichend verstanden werden.
B. Kreditvergabemechanismen der Geschäftsbanken
Innerhalb des übergeordneten Rahmens der Zentralbanken für Reserven und Leitzinsen verfügen Geschäftsbanken über eigene Kernmodelle der Kreditvergabe, die die Schaffung von Einlagen und die Geldmengenausweitung ermöglichen. Banken halten nur einen Bruchteil ihrer Einlagen als Reserven und schaffen bei der Kreditvergabe neue Einlagen. Risikoerwägungen begrenzen jedoch eine ungebremste Kreditausweitung.
1. Die Macht und die Gefahren des Teilreservesystems
Ein wesentliches, jedoch häufig missverstandenes Merkmal des Geschäftsbankwesens ist das Teilreservesystem (Fractional Reserve Banking). Das bedeutet, dass Banken nur einen Bruchteil der bei ihnen gehaltenen Einlagen als Bargeld oder Zentralbankreserven vorhalten. Entgegen einer verbreiteten Vorstellung verleihen Banken keine Einlagen: Die Kreditvergabe selbst schafft neue Einlagen und damit Geld.
i. Geldmultiplikation im Teilreservesystem
Lehrbücher veranschaulichen anhand einfacher Beispiele, wie das Mindestreservesystem mit Teilreservehaltung die Geldschöpfung und Kreditvergabe ermöglicht. Angenommen, bei Bank A wird zunächst eine Bareinlage von 100 US-Dollar getätigt. Bei einem Mindestreservesatz von 10 % behielte sie 10 US-Dollar als Reserve zurück, würde aber die übrigen 90 US-Dollar verleihen. Der Kreditnehmer gibt diese 90 US-Dollar für Waren oder Dienstleistungen bei einem Empfänger aus, der die Zahlung anschließend bei Bank B einzahlt. Nachdem Bank B 10 %, also 9 US-Dollar, als Reserve zurückbehalten hat, kann sie nun 81 US-Dollar an einen weiteren Kunden verleihen. Wiederholt sich dieser Vorgang, wobei Kredite neue Einlagen schaffen, stützt ein kleiner Teil an Reserven die Ausweitung weitaus größerer Guthaben im gesamten Geschäftsbankensystem.
Bei einer Quote von 10 % ermöglichen die ursprünglich eingezahlten 100 USD neue Kredite von bis zu 900 USD. Bei einer Anforderung von 5 % könnte dieser Betrag theoretisch 1.900 USD erreichen. Da nur ein Bruchteil der eingezahlten Gelder als Reserve gehalten wird und nicht der volle Betrag, übersteigt das im weiteren Finanzsystem über Einlagen gestützte Kreditvolumen die tatsächlichen Reserven um das Zehnfache oder mehr. Ohne Regulierung begünstigen die Anreize endlos expandierende Kreditzyklen, zumindest bis Kreditnehmer ausfallen. In der Praxis betonen Zentralbanken, dass dieser Lehrbuch-Multiplikator das moderne Bankwesen nicht zutreffend beschreibt: Die Kreditvergabe wird nicht durch Reserven begrenzt, sondern durch Eigenkapital, Liquiditätsvorschriften, den Leitzins und die Kreditnachfrage (Bank of England, „Money creation in the modern economy“, 2014).
ii. Wachsende Anerkennung der inhärenten Instabilität
Zahlreiche Beobachter haben auf die Instabilität von Teilreservesystemen hingewiesen, da diese angesichts der tatsächlich niedrigen Barreservequoten auf das Vertrauen der Einleger und die Marktliquidität angewiesen sind, um Massenabhebungen zu vermeiden. Dies bestätigte sich eindrucksvoll auf dem Höhepunkt der Bankenansturm-Welle von 1933 während der Weltwirtschaftskrise. Ähnliche Dynamiken prägten 2007 das Austrocknen des Interbankenmarkts, bis Notfallmaßnahmen der Zentralbanken Entlastung brachten.
Entsprechend berücksichtigen heutige Geschäftsbankenmodelle die inhärenten Fristeninkongruenzen zwischen kurzfristigen Verbindlichkeiten wie Einlagen und risikoreicheren langfristigen Kreditforderungen in ihren Bilanzen. Regulatorische Vorgaben sichern inzwischen Qualitätsstandards für Aktiva, den Zugang zu Auffangmechanismen der Zentralbank als letzter Instanz sowie Abwicklungsmechanismen, um mögliche Ausfälle selbst sehr großer global tätiger Banken zu bewältigen. Die grundlegende Spannung besteht jedoch fort: Einerseits sollen überschüssige Reserven verliehen werden, um aus den implizit eingegangenen Fristenrisiken Erträge zu erzielen; andererseits sind angemessene Sicherungsmaßnahmen und Liquiditätspuffer vorzuhalten, um die jederzeit abrufbaren Verpflichtungen zu gewährleisten.
2. Liquiditätsrisiken durch neue Sicherungsmaßnahmen begrenzt
Obwohl die Problematik der Fristentransformation heute besser verstanden wird, bleiben Liquiditätsrisiken bei der Umwandlung kurzfristiger Mittel in ertragbringende Aktiva und Kredite bestehen. Interbankenmärkte überbrücken diese Lücke, kamen 2008 jedoch zum Erliegen. Neue Vorschriften sollen die damit verbundenen Gefahren für die Verfügbarkeit der Geldschöpfung selbst bei Marktstörungen eindämmen.
i. Interbankenmärkte zur Umverteilung überschüssiger Reserven
Ein zentraler Mechanismus, der es Banken ermöglicht, ihre Reserveguthaben dynamisch zu steuern, ist der Interbankenmarkt. An diesem kurzfristigen Refinanzierungsmarkt können Institute mit überschüssigen Reserven diese, überwiegend über Nacht, an Institute verleihen, die einen vorübergehenden Fehlbetrag aufweisen. Die Tagesgeldsätze gelten als Richtwerte für die Liquiditätsbedingungen, unter denen Banken agieren. Wie die Bank für Internationalen Zahlungsausgleich (BIZ) feststellt, signalisieren erhöhte Sätze einen erschwerten Zugang zu Refinanzierung aufgrund wahrgenommener Kontrahentenrisiken, während niedrigere Sätze auf stabile Zuflüsse hindeuten, bei denen Reserven ungehindert dorthin umverteilt werden, wo sie benötigt werden.
Als jedoch die starke Neubewertung von Vermögenswerten im Jahr 2007 zu Unsicherheit über verborgene Risiken führte, schwand das Vertrauen in das Interbankensystem. Der IWF bezeichnete diesen Zusammenbruch als „systemischen plötzlichen Stillstand“ an den kritischen kurzfristigen Refinanzierungsmärkten, auf die viele Banken zum Ausgleich von Einlagenschwankungen angewiesen waren. Da Anfragen nach Reserven über das gelähmte Netzwerk nicht mehr abgewickelt werden konnten, folgten eine Reihe von Zusammenbrüchen und erzwungenen Fusionen. Dies verdeutlichte die Risiken strukturierter Produkte und die Notwendigkeit von Liquiditätspuffern, da der Marktzugang abrupt wegfallen kann.
ii. Neue aufsichtsrechtliche Unterstützungsstrukturen
Angesichts der wirtschaftlichen Verwüstungen durch eingefrorene Interbankenkanäle legten die Basel-III-Vereinbarungen verbindliche Liquiditätsstandards fest, die Banken dazu verpflichten, ausreichend Barmittel oder hochwertige Vermögenswerte vorzuhalten, um die Netto-Mittelabflüsse in einem 30-tägigen Stressszenario zu decken. Diese Liquiditätsdeckungsquote (Liquidity Coverage Ratio, LCR) schützt Banken unmittelbar vor angespannten Märkten, die zuvor systemische Engpässe zu Bankenkrisen verstärkt hatten. Zusammen mit erhöhten Kapitalpuffern verringern die Liquiditätsdeckungsanforderungen strukturell die Wahrscheinlichkeit einer Wiederholung der Verwerfungen von 2008 an den für das Funktionieren des Finanzsystems entscheidenden Geldmärkten.
Dennoch bewegen sich die Aufsichtsbehörden auf einem schmalen Grat. Übermäßige Regulierung, etwa unangemessen hohe Vorgaben für liquide Aktiva, würde die ertragreiche Kreditvergabe behindern, die durch kurzfristige Einlagen finanziert wird. Die Widerstandsfähigkeit gegenüber externen Schocks muss gegen die Sicherung einer ausreichenden Kreditverfügbarkeit und einer gewissen inhärenten Fristentransformation abgewogen werden, die die Geldschöpfung stützt. Angesichts der wirtschaftlichen Tragweite entscheiden sich die meisten Aufsichtsbehörden jedoch im Zweifel für eine vorsichtigere, also strengere Begrenzung der Risiken der Banken.
3. Der Zyklus der Kredit- und Einlagenausweitung in der Praxis
Der Kreditvergabeprozess lässt sich an einem einfachen Beispiel veranschaulichen. Einzelne Kredite schaffen neue Einlagen und erweitern damit den Spielraum für weitere Kreditvergabe, der durch Risikomanagementrahmen gesteuert wird.
i. Fallstudie zur Geldschöpfung aus Hypothekenkrediten
Betrachten wir einen hypothetischen Immobilienkäufer, der ein Haus für 800.000 USD mit einem Hypothekendarlehen der Bank A finanziert. Im Moment der Auszahlung des Darlehens entsteht Einlagengeld in Höhe von 800.000 USD neu. Bank A verleiht nicht die Einlagen anderer Kunden; sie schöpft eine neue Einlage und erwartet, aus den monatlichen Raten des Kreditnehmers Zinsen zu vereinnahmen.
Wenn der Verkäufer die USD 800.000 bei Bank B einzahlt, überträgt Bank A denselben Betrag an Zentralbankreserven an Bank B. Bank B verfügt nun über eine neue Einlage und neue Reserven; ihre weitere Kreditvergabe hängt von ihrem Kapital, ihrer Liquiditätsposition und der Nachfrage kreditwürdiger Kreditnehmer ab – nicht von einer festen Mindestreservequote, die in den Vereinigten Staaten seit März 2020 bei null liegt.
ii. Risikobewertung als Beschränkung der Einlagenmultiplikation
Natürlich werden Genehmigungen durch aufsichtsrechtliche Risikoerwägungen begrenzt. Anhand von Underwriting-Kriterien muss Bank A das Einkommen und die bestehenden Verbindlichkeiten des Kreditnehmers beurteilen, um das Ausfallrisiko einzuschätzen, bevor sie einem so umfangreichen Immobilienkredit zustimmt. Erforderliche Bonitätswerte, bisheriges Zahlungsverhalten, Obergrenzen für das Verhältnis von Schulden zu Einkommen und Sicherheitenbewertungen begrenzen das Tempo der Kreditschöpfung im Teilreservesystem.
Neue Eigenkapitalvorschriften wie Basel III verlangen zudem höhere Kapitalpuffer, die an den Umfang der gesamten risikogewichteten Aktiva der Banken gekoppelt sind, und begrenzen damit unmittelbar die Möglichkeiten der Kreditvergabe. Finanzinstitute streben zwar danach, ihre Kreditaktiva zu maximieren, müssen jedoch ausreichende Risikovorsorge für unvermeidbare Ausfälle treffen und die Zinssätze so hoch ansetzen, dass sie angesichts der Risiken und der Kosten der Refinanzierung über Kundeneinlagen profitabel arbeiten. Den optimalen Ausgleich zwischen aggressiver Geldschöpfung, die eine breitere Wirtschaftsleistung befördert, und umsichtigen Sicherungsmechanismen, die das öffentliche Vertrauen wahren, zu finden, ist ein dem Geschäftsbankwesen innewohnendes Spannungsfeld.
4. Verbriefung: Erweiterung der Kreditreichweite und Risiken
Über die direkte Kreditvergabe gegen Teilreserven hinaus haben Banken auch indirekte Kreditfinanzierungsstrukturen entwickelt, die Umfang und Verfügbarkeit der Geldschöpfung ausweiten, jedoch intransparente Verflechtungsrisiken mit sich bringen, wie sie 2008 deutlich zutage traten.
i. Verbriefung zur Ausweitung von Liquidität und Kreditvergabe
Zu den wichtigsten Bankinnovationen, die die funktionalen Geldansprüche über die gehaltenen Reserven hinaus ausweiten, zählt die Emission von Wertpapieren, die durch erwartete Rückzahlungsströme aus Verbraucherkrediten wie Hypotheken, Studienkrediten, Autokrediten und Kreditkartenverbindlichkeiten besichert sind. Im Rahmen der Verbriefung werden Kreditpakete in strukturierte Anlagegesellschaften (SIVs) oder Zweckgesellschaften (SPVs) eingebracht, die in Tranchen gegliederte Anleihen, besichert durch die Werte der zugrunde liegenden Sicherheiten, an Investoren an den globalen Märkten verkaufen. Auf diese Weise werden Refinanzierungsmittel am Kapitalmarkt (Wholesale Funding) für weitere Kreditvergaben beschafft und zugleich Eigenkapital der Bank für weitere Kreditvergaben freigesetzt.
Kosten der Überführung von Risikopositionen in die Bilanz einer Bank
Erfasst eine Bank ein Engagement in ihrer Bilanz – beispielsweise durch die Inanspruchnahme einer Kreditzusage oder die Konsolidierung einer Zweckgesellschaft –, hängen die Kosten von der Transaktion, dem regulatorischen Umfeld und den betroffenen Vermögenswerten ab und lassen sich nicht allgemein beziffern. Die Hauptbestandteile sind:
- Aufsichtsrechtliches Eigenkapital: Basel III verlangt, bezogen auf die risikogewichteten Aktiva, mindestens 4,5 % hartes Kernkapital (Common Equity Tier 1), 6 % Kernkapital (Tier 1) und 8 % Gesamtkapital, zuzüglich eines Kapitalerhaltungspuffers von 2,5 % in hartem Kernkapital sowie einer Verschuldungsquote von mindestens 3 %. Bei Forderungen von USD 1 Milliarde mit einem Risikogewicht von 100 % bedeutet das mindestens USD 105 Millionen Eigenkapital einschließlich des Kapitalerhaltungspuffers, noch vor etwaigen antizyklischen oder systemischen Puffern. Außerbilanzielle Verpflichtungen werden bereits über Kreditkonversionsfaktoren mit Eigenkapital unterlegt.
- Liquidität: Die Liquiditätsdeckungsquote (LCR) verlangt hochwertige liquide Aktiva zur Deckung der Netto-Mittelabflüsse über einen Stresszeitraum von 30 Tagen, und die strukturelle Liquiditätsquote (NSFR) verlangt eine stabile Refinanzierung für das Aktiv- und Außerbilanzprofil. Liquide Aktiva werfen in der Regel geringere Erträge ab als Kredite.
- Transaktionskosten: Rechtskosten, Sorgfaltsprüfung und Verwaltung.
- Indirekte Kosten: Auswirkungen auf Finanzkennzahlen, Marktwahrnehmung und operative Komplexität.
Institutionen sollten diese Kosten für jede Transaktion analysieren; die IFB veröffentlicht keine allgemeinen Kostenschätzungen.
Beispielhafte Kostenberechnung je 1 Milliarde USD
Die folgenden Zahlen sind eine Veranschaulichung auf Grundlage der genannten Annahmen und stellen kein Angebot dar. Für Risikopositionen von 1 Milliarde USD bei einer Risikogewichtung von 100 %, die in die Bilanz einer Bank aufgenommen werden:
- Kapital: rund USD 105 Millionen Kapital (10,5 % einschließlich Kapitalerhaltungspuffer); bei angenommenen Kapitalkosten von 6–12 % jährlich rund USD 6–13 Millionen pro Jahr.
- Liquidität: das Halten liquider Vermögenswerte anstelle höher verzinster Vermögenswerte bei einem angenommenen Renditeunterschied von 1–3 %, rund 10–30 Mio. USD pro Jahr.
- Transaktionskosten: Rechts-, Sorgfaltsprüfungs- und Verwaltungskosten, bei angenommenen 0,1–0,5 %, rund USD 1–5 Millionen einmalig.
Unter diesen Annahmen belaufen sich die laufenden Kosten auf rund 16–43 Mio. USD pro Jahr, zuzüglich einmaliger Kosten von 1–5 Mio. USD. Die tatsächlichen Beträge hängen von der Bank, den Vermögenswerten, der Rechtsordnung und den Marktbedingungen ab.
Off-Ledger-Konten im internationalen Bankwesen
Wie die großen Finanzplätze außerbilanzielle Konstruktionen und Konten außerhalb der Hauptbücher behandeln, wird in unserer Reihe Marktanalysen dargelegt: Off-Ledger-Konten im internationalen Bankwesen.
Wenn Sie mit uns Ihren konkreten Bedarf im Zusammenhang mit der Währungsschöpfung besprechen möchten, wenden Sie sich bitte an unseren Direktor Isof Baco.


