International Finance Bank
ist eine spezialisierte Investmentbank für private Vermögen, Unternehmensplattformen und die strategische Finanzierung von Staaten. Ihre Tätigkeit konzentriert sich auf Kapitalstrukturierung, langfristige Finanzierungen und die grenzüberschreitende Koordination von Finanzierungen unter den geld- und geopolitischen Rahmenbedingungen der Gegenwart.
IFB befindet sich im Eigentum von IFB Holdings LLC, einem Teil der IFC Group, sowie ihres Managements. Keine externe Gruppe verfolgt ein besonderes Interesse. Unsere Aufmerksamkeit gilt Ihnen als inländischem oder ausländischem institutionellem Kunden, und dieser Verpflichtung kommen wir durch Exzellenz sowie unsere Erfahrung in der Vermögensverwaltung und im Firmenkundengeschäft und in der Beratung nach.
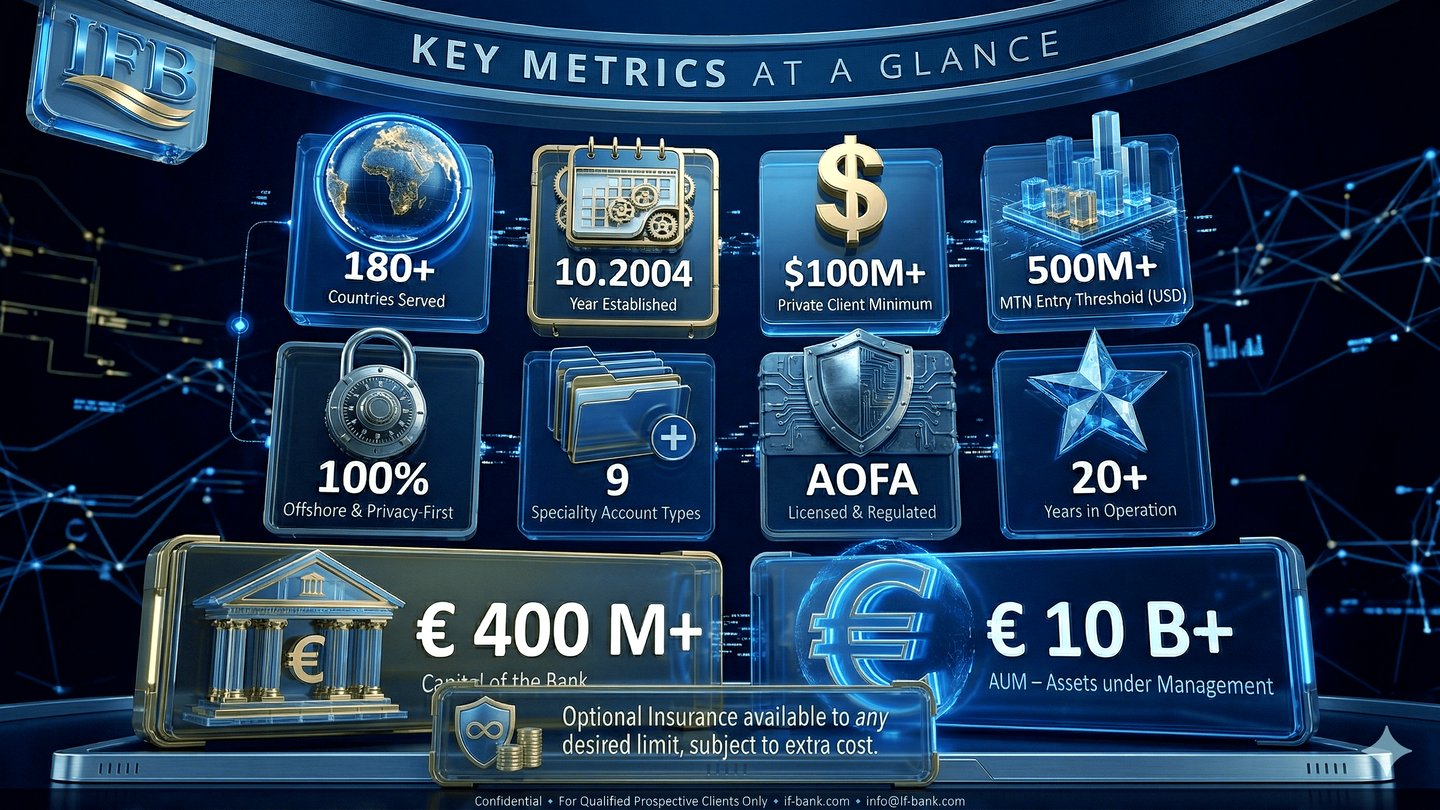
International Finance Bank LTD – Banque Financière Internationale LTD bewegt, verleiht, investiert und schützt Gelder für Kunden weltweit, von Großunternehmen bis hin zu Inhabern privater Konten. Gemeinsam mit ihren Tochtergesellschaften und verbundenen Unternehmen bietet sie Privatpersonen und Unternehmen ein breites Spektrum an Produkten und Dienstleistungen und betreut heute Kunden in 37 Ländern.
Unsere Banklizenz, Lizenz A, eine vollständige Offshore-Banklizenz, Nummer L1149, wurde am 13. Oktober 2004 erteilt und besteht seither ununterbrochen fort. Unsere Aufsichtsbehörde ist die AOFA, Anjouan, Union der Komoren.
IFB ist eine Tochtergesellschaft der IFB Holdings LLC und über diese der International Finance Corporation Group sowie der International Finance Corporation LLC.
Warum wir uns unterscheiden
Finanzierung auf diesem Niveau ist selten einfach. Unternehmer, Freiberufler, humanitäre Organisationen, Anleger, Regierungen, Banken sowie die Verwalter von Hedgefonds und Pensionsfonds benötigen jeweils Lösungen, die auf ihre eigene Strategie zugeschnitten sind. Hier macht International Finance Bank den Unterschied.
IFB entwickelt Lösungen für vermögende Privatpersonen, Unternehmen und Organisationen. Jeder Kunde verfolgt eine eigene Vision und eigene Ziele; daher sind unsere Empfehlungen individuell zugeschnitten: Sie unterstützen Sie dabei, Ihr Vermögen aufzubauen, zu verwalten, zu erhalten und zu übertragen. Der Ansatz bewährt sich insbesondere dort, wo es um Financial Engineering für Unternehmen und Organisationen oder um die generationenübergreifende Vermögensübertragung geht.
Über seine vertraglich gebundenen Gesellschaften schafft, strukturiert und emittiert IFB Finanzinstrumente. Diese können gehandelt werden und Kapital effizient über Grenzen hinweg transportieren oder zur Sicherung der Finanzierung eines Projekts dienen. Für unternehmerische, humanitäre oder persönliche Zwecke entwickeln wir zudem Produkte nach Maß, sei es eine neue Anleiheemission, ein Einlagenzertifikat, Aktien oder Derivate, damit Sie das bestmögliche Instrument zu dem von Ihnen festgelegten Risiko- und Renditeprofil erhalten.
Unsere Unternehmensdienstleistungen runden das Angebot ab; wir betrachten sie als das, was IFB in der Branche auszeichnet. Für Unternehmer bringen wir unternehmerische und persönliche Ziele zusammen: Vermögensplanung, Bewertung, Verkaufs- und Übertragungsplanung sowie steuerliche Planung des Unternehmens im Rahmen der Gesetze. Für erfolgreiche Berufstätige vereinfachen wir die Finanzen und empfehlen einen umfassenden Vermögensplan, der Aktienoptionen, Aktien mit Verfügungsbeschränkung (Restricted Stock) und Strategien für konzentrierte Positionen umfassen kann.
Für humanitäre Organisationen bieten wir Lösungen für Projektanforderungen. Anlegern bieten wir einen zeitgemäßen Anlageansatz mit flexiblen Lösungen, breiteren Möglichkeiten und fortschrittlicher Technologie. Regierungen, die mit den fiskalischen Folgen globaler Ereignisse wie COVID-19 konfrontiert sind, können diesen mit innovativem Financial Engineering begegnen. Banken können auf unsere Bank2Bank- und Bank4Bank-Dienstleistungen zurückgreifen. Hedgefonds und Pensionsfonds können sich auf spezialisierte Fondsdienstleistungen verlassen, die den gesamten Anlageprozess über das gesamte Spektrum an Strategien, Domizilen und Strukturen abdecken.
Gleich welche finanziellen Anforderungen oder Herausforderungen Sie haben: International Finance Bank steht Ihnen mit persönlichen, strategischen Lösungen zur Seite. Sprechen Sie mit uns und erfahren Sie, wie IFB Sie dabei unterstützen kann, mit Zuversicht voranzukommen.
Gewachsen aus zwei Jahrzehnten grenzüberschreitenden Bankgeschäfts
Seit 2004 betreut IFB Kunden, deren Angelegenheiten über eine einzelne Rechtsordnung, Währung oder Bankenordnung hinausreichen. Von Beginn an haben wir das Institut auf Kontinuität, aufsichtsrechtliche Disziplin, operationelle Widerstandsfähigkeit und eine auf persönlichen Beziehungen gründende Betreuung aufgebaut.
Unsere Geschichte ist ein Beleg für Beständigkeit, nicht für Zierde. Im internationalen Bankgeschäft kommt es auf Langlebigkeit an, denn sie zeigt, dass ein Institut sich an neue Regulierung, neue Kundenanforderungen und neue Marktbedingungen anpassen kann, ohne seine strategische Ausrichtung zu verlieren.
Im Laufe der Jahre haben wir unser Betriebsmodell verfeinert, um den Anforderungen des modernen grenzüberschreitenden Bankgeschäfts gerecht zu werden: höhere Compliance-Standards, schnellere Ausführung, gestiegene digitale Erwartungen und komplexere Kundenstrukturen. Unsere Entwicklung stand im Zeichen der institutionellen Stärkung – der stetigen Verbesserung von Governance, Prozessen und Service – und nicht der Expansion um ihrer selbst willen.
Diese Erfahrung prägt heute, wie wir international tätige Privatkunden, Unternehmer, Family Offices und Unternehmen betreuen. Wir konzentrieren uns weiterhin auf das Wesentliche: institutionelle Verlässlichkeit, klare Prozesse, Zugang in mehreren Sprachen, ein diszipliniertes Onboarding und eine direkte Betreuung der Kundenbeziehung.
Für die IFB ist die Geschichte ein Beleg in der Gegenwart und keine rückblickende Werbeaussage. Sie steht für Kontinuität, Urteilsvermögen und verantwortungsvolle Verwaltung, Eigenschaften, die im grenzüberschreitenden Bankgeschäft unverzichtbar bleiben.
Wer wir sind
1. Banken für private Kapitalanlage und Vermögenserhalt
Definition und Auftrag. Investment- und Vermögenserhaltungsbanken, zu denen IFB zählt, haben den Zweck, erhebliche Vermögenswerte vermögender Privatpersonen, Family Offices, Stiftungen und institutioneller Anleger zu sichern, zu mehren und zu verwalten. Ihr Schwerpunkt liegt auf langfristigem Vermögensschutz, Kapitalerhalt, umsichtigem Portfoliomanagement und diskreter Beratung.
Unsere Arbeitsweise: die Brutto-Omnibus-Struktur. Geld- und Wertpapierübertragungen laufen über Brutto-Omnibus-Nostrokonten, in denen die Vermögenswerte jedes Kunden innerhalb eines bei einer Korrespondenzbank geführten Sammelkontos oder in Abwicklungskonten getrennt verwaltet werden.
- Bei Geldüberweisungen belastet das Institut das eigene Unterkonto des Kunden innerhalb des Sammelkontos und leitet die Überweisung über gängige Zahlungssysteme wie SWIFT oder SEPA weiter.
- Bei Wertpapierübertragungen erfolgt die Abwicklung durch das Institut über etablierte Clearingsysteme wie Euroclear oder DTC auf Basis von Lieferung gegen Zahlung (Delivery versus Payment, DVP). Jede Transaktion wird unter einer eindeutigen Kundenkennung gesondert erfasst, was Transparenz schafft und die Vermögenswerte schützt.
Da die Positionen jedes Kunden brutto erfasst werden, sind die Vermögenswerte in den Büchern der Bank getrennt geführt und der Abgleich ist exakt. Die eindeutige Kennzeichnung der Kundenvermögen stärkt das Risikomanagement, vor allem im Falle des Ausfalls oder der Insolvenz einer Gegenpartei. In der EU verlangen Regelwerke wie MiFID II und EMIR eine Berichterstattung auf Kundenebene; IFB wendet vergleichbare Standards an, sodass jede Bewegung von Barmitteln und Wertpapieren nachverfolgt wird.
„Omnibus-Kontostrukturen sind nach MiFID II, CASS, SEC Rule 15c3-3, CSDR und gleichwertigen globalen Regelwerken ausdrücklich anerkannt. Sie bilden das operative Standardmodell für globale Verwahrung, Prime Brokerage und Clearing. Das wirtschaftliche Eigentum wird über interne Bücher und Aufzeichnungen und nicht über die Zuweisung einzelner IBANs geführt, im Einklang mit der internationalen Abwicklungsinfrastruktur und den aufsichtsrechtlichen Erwartungen.“
Kerntätigkeiten und Merkmale
- Kapitalerhalt und Risikomanagement. Das erste Ziel ist es, die Kaufkraft des Kapitals über Generationen hinweg zu erhalten, und zwar durch eine konservative Allokation in sorgfältig ausbalancierten Portfolios aus Barmitteln, Gold, Anleihen, erstklassigen Immobilien, Aktien in stabilen Rechtsordnungen und ausgewählten alternativen Anlagen.
- Datenschutz und Vertraulichkeit. Diese Banken messen der Kundenvertraulichkeit einen höheren Stellenwert bei, agieren diskret und tun dies häufig in Rechtsordnungen, deren Rechtsrahmen Eigentum und Privatsphäre nachdrücklich schützt.
- Persönliche Beratung. Die Beratung ist eng auf den Kunden zugeschnitten und erstreckt sich häufig auf Nachlassplanung, Steuergestaltung, treuhänderische Dienstleistungen, die generationenübergreifende Vermögensübertragung und die individuelle Führung eines Family Office.
- Wahl stabiler Rechtsordnungen. Sie haben ihren Sitz in der Regel in Ländern, die für politische Neutralität, Rechtsstabilität, ausgereifte Rechtssysteme und regulatorische Klarheit bekannt sind, wie etwa der Schweiz, Liechtenstein, Luxemburg oder Singapur.
- Konservatives Ertragsmodell. Die Erträge stammen überwiegend aus Verwaltungs-, Beratungs- und Verwahrungsgebühren sowie aus vermögensabhängigen Vergütungen, nicht aus spekulativem Handel oder aggressiver Kreditvergabe.
2. Privatbanken
Definition und Auftrag. Privatbanken erbringen personalisierte Finanzdienstleistungen und Vermögensverwaltung für vermögende und sehr vermögende Privatpersonen (HNWI und UHNWI). Sie ähneln Banken zur Vermögenssicherung, verfolgen jedoch in der Regel neben dem Vermögenserhalt auch Wachstum und bieten gegebenenfalls ein breiteres, mitunter risikoreicheres Spektrum an Vermögensverwaltungsprodukten an.
Kerntätigkeiten und Merkmale
- Ganzheitliche Vermögensverwaltung. Umfassende Finanzplanung, Vermögensaufbau, diskretionäre Vermögensverwaltung, Steuerberatung und anspruchsvolle Anlagemöglichkeiten.
- Ein ausgewogener Umgang mit Risiken. Der Vermögenserhalt bleibt wesentlich, doch die größere Bereitschaft, für Kapitalwachstum Risiken einzugehen, unterscheidet sie von reinen Instituten zum Vermögenserhalt.
- Persönliche Beziehungsbetreuung. Für das Portfolio jedes Kunden ist ein persönlicher Private Banker verantwortlich.
3. Investmentbanken (Corporate Finance)
Definition und Mandat. Investmentbanken, die sich von Banken für den Vermögenserhalt unterscheiden, beschaffen Kapital für Unternehmen, Staaten und Institutionen, beraten bei Fusionen und Übernahmen (M&A), übernehmen die Emission von Wertpapieren und handeln Finanzinstrumente auf Primär- und Sekundärmärkten.
Kerntätigkeiten und Merkmale
- Unternehmensfinanzierung und Beratung. Fusionen, Übernahmen, Restrukturierungen und Börsengänge (IPOs).
- Handel und Brokerage. Aktiver Handel mit Aktien, Anleihen, Rohstoffen und Derivaten sowie Prime-Brokerage-Dienstleistungen.
- Ein Modell mit hohem Risiko und hohem Ertragspotenzial. Die Erträge hängen stark von Marktbewegungen, Handelsergebnissen, Beratungsgebühren und Emissionsprovisionen ab.
Was wir nicht sind
4. Traditionelle Geschäftsbanken und Retailbanken
Definition und Auftrag. Geschäfts- und Privatkundenbanken bedienen den Massenmarkt privater und gewerblicher Kunden mit Transaktionskonten, Krediten und alltäglichen Bankdienstleistungen. Ihr vorrangiges Ziel ist ein kurz- bis mittelfristiger Ertrag aus Zinsmargen, Gebühren und Provisionen im Kredit- und Einlagengeschäft.
Kerntätigkeiten und Merkmale
- Fokus auf den Massenmarkt. Standardprodukte wie Giro- und Sparkonten, Privatkredite, Hypotheken, Kreditkarten und Verbraucherfinanzierungen.
- Ein volumengetriebenes Ertragsmodell. Die Erträge stammen hauptsächlich aus der Differenz zwischen Kredit- und Einlagenzinsen (Zinsmarge) sowie aus Gebühren wie Transaktions- und Überziehungsgebühren.
- Filialen und digitale Kanäle. Ein dichtes Filialnetz, ergänzt durch digitales Banking, das auf breiten Zugang und Komfort ausgelegt ist.
- Moderate Risikoexposition. Das Risikomanagement konzentriert sich auf Kreditbeurteilung und Liquidität, mit geringerem Schwerpunkt auf anspruchsvoller Vermögensverwaltung oder Vermögenserhalt.
5. Universalbanken
Definition und Auftrag. Universalbanken vereinen Privatkunden-, Firmenkunden-, Investment- und Private-Banking-Geschäft in einer einzigen Organisation und bedienen ein Spektrum von Massenmarktkunden bis hin zu Großunternehmen und vermögenden Privatkunden.
Kerntätigkeiten und Merkmale
- Diversifizierte Erträge. Erträge aus Kreditgeschäft, Einlagen, Gebühren, Kapitalmarktgeschäften, Vermögensverwaltung und Anlageberatung.
- Ein umfassendes Angebot. Eine breite Palette von Dienstleistungen für zahlreiche Kundensegmente, die Skalen- und Verbundeffekte nutzt.
- Komplexes Risikomanagement. Die Vielfalt der Geschäftsaktivitäten erfordert fortgeschrittene Risikorahmenwerke, die Risiken aus dem Privatkunden-, Investment- und Vermögensverwaltungsgeschäft zugleich ausbalancieren.
Lernen Sie uns kennen
IFB Investment Bank: die richtige Wahl für komplexe Finanztransaktionen
Im globalen Finanzwesen kann die Wahl der Investmentbank über den Erfolg einer komplexen Transaktion entscheiden. International Finance Bank ist aus sieben Gründen eine naheliegende Wahl für anspruchsvolle Finanzvorhaben.
1. Globale Reichweite, lokale Expertise
IFB eröffnet Kunden den Zugang zu den wichtigsten Finanzmärkten der Welt und verbindet diese Reichweite mit lokaler Marktkenntnis. Unsere Teams kennen die regionale Marktdynamik, die Regulierung und die Kultur, sodass die Beratung, die Sie erhalten, zu Ihrem eigenen Umfeld passt.
2. Ein umfassendes Dienstleistungsspektrum
Von der M&A-Beratung über die Vermögensverwaltung bis zur strukturierten Finanzierung deckt IFB das gesamte Spektrum ab. Kunden finden ein in sich stimmiges Lösungsangebot und benötigen für unterschiedliche Anforderungen nicht mehrere Banken.
3. Innovative Finanzlösungen
Das globale Finanzwesen steht nicht still. Die IFB entwickelt fortlaufend neue Finanzprodukte und Lösungen, die auf die spezifischen Herausforderungen und Chancen der heutigen Märkte eingehen.
4. Diszipliniertes Risikomanagement
Komplexe Geschäfte sind naturgemäß mit Risiken verbunden. Unser Risikorahmenwerk identifiziert diese Risiken und mindert sie mithilfe analytischer Instrumente und Modelle.
5. Erfahrung
Seit 2004 begleitet IFB grenzüberschreitende Transaktionen in verschiedenen Branchen und Regionen. Erfahrung ist keine Garantie für künftige Ergebnisse, prägt jedoch Urteilsvermögen, Sorgfalt und das Engagement für den Erfolg des Kunden.
6. Der Kunde im Mittelpunkt
Jede Lösung wird auf die spezifischen Bedürfnisse und Ziele des Kunden zugeschnitten. Persönliche Betreuung verbindet sich mit internationaler Expertise.
7. Ethik und Integrität
In einer Branche, die auf Vertrauen beruht, hält IFB konsequent an ethischen Standards fest. Kunden können sich auf eine Geschäftsbeziehung verlassen, die von Transparenz, Integrität und höchster professioneller Sorgfalt geprägt ist.
Kurz gefasst
Bei komplexen Finanztransaktionen ist die Wahl der Investmentbank von entscheidender Bedeutung. Mit ihrer globalen Reichweite, ihrem Dienstleistungsspektrum, ihrer Innovationskraft und ihrem Ansehen ist International Finance Bank die richtige Wahl für anspruchsvolle Kunden, die ihre Ziele mit Zuversicht und Sicherheit erreichen.
IFB Private Bank: die Wahl für vermögende Privatpersonen
Vermögende Privatpersonen (High-Net-Worth Individuals, HNWI) benötigen Fachkompetenz und einen vertrauenswürdigen Partner, der ihre besonderen Bedürfnisse und Ziele versteht. International Finance Bank wird diesem Anspruch aus sieben Gründen gerecht.
1. Maßgeschneiderte Finanzlösungen
Die Portfolios vermögender Privatpersonen (HNWI) sind häufig komplex und erfordern maßgeschneiderte Lösungen. Ob Nachlassplanung, rechtmäßige Steuerplanung oder Anlagestrategie: IFB entwickelt Lösungen, die den Zielen und der Risikotoleranz des jeweiligen Kunden entsprechen.
2. Globale Diversifikation
Unsere internationale Präsenz ermöglicht es Kunden, über Anlageklassen und Regionen hinweg zu diversifizieren, was das Verhältnis von Risiko und Rendite verbessern und das Portfolio widerstandsfähiger machen kann.
3. Exklusiver Zugang zu Anlagen
Unser Netzwerk eröffnet Anlagemöglichkeiten, die der breiten Öffentlichkeit nur selten zugänglich sind, von Private-Equity-Transaktionen bis zu Immobilien in erstklassigen Lagen, und verschafft Kunden einen Vorsprung beim Vermögensaufbau.
4. Vermögenserhalt und Nachlassplanung
Für viele Kunden sind die Bewahrung des Vermögens und die Nachlassplanung ebenso wichtig wie dessen Aufbau. IFB bietet Trust-Gründung, Nachlassplanung und philanthropische Beratung, damit das Vermögen effizient und zweckgerichtet an die nächsten Generationen übergeht.
5. Diskretion und Privatsphäre
Wir behandeln sämtliche Kundeninformationen und Transaktionen streng vertraulich; leistungsfähige Cybersicherheit schützt sowohl Vermögenswerte als auch Daten.
6. Persönliche Relationship Manager
Jedem Kunden steht ein persönlicher Kundenberater als zentraler Ansprechpartner für sämtliche finanziellen Belange zur Verfügung. Unsere Berater sind Finanzexperten, die auf die besonderen Anforderungen vermögender Privatpersonen geschult sind; ihre Betreuung ist persönlich und lückenlos.
7. Ethische und transparente Geschäftspraxis
Wo finanzielles Fehlverhalten das Vertrauen untergräbt, zeichnet sich IFB durch ihr Bekenntnis zu Ethik und Transparenz aus. Anlagen werden mit Integrität verwaltet, im Einklang mit dem Gesetz und mit ethischen Normen.
Kurz gefasst
Für vermögende Privatpersonen, die einen Partner suchen, der ihre Bedürfnisse, Ziele und Anliegen versteht, ist International Finance Bank die richtige Wahl. Ihre maßgeschneiderten Dienstleistungen, ihre globale Reichweite und ihr ethisches Handeln machen sie zu einem Ort, an dem Vermögen wachsen kann und zugleich bewahrt und sinnvoll weitergegeben wird.
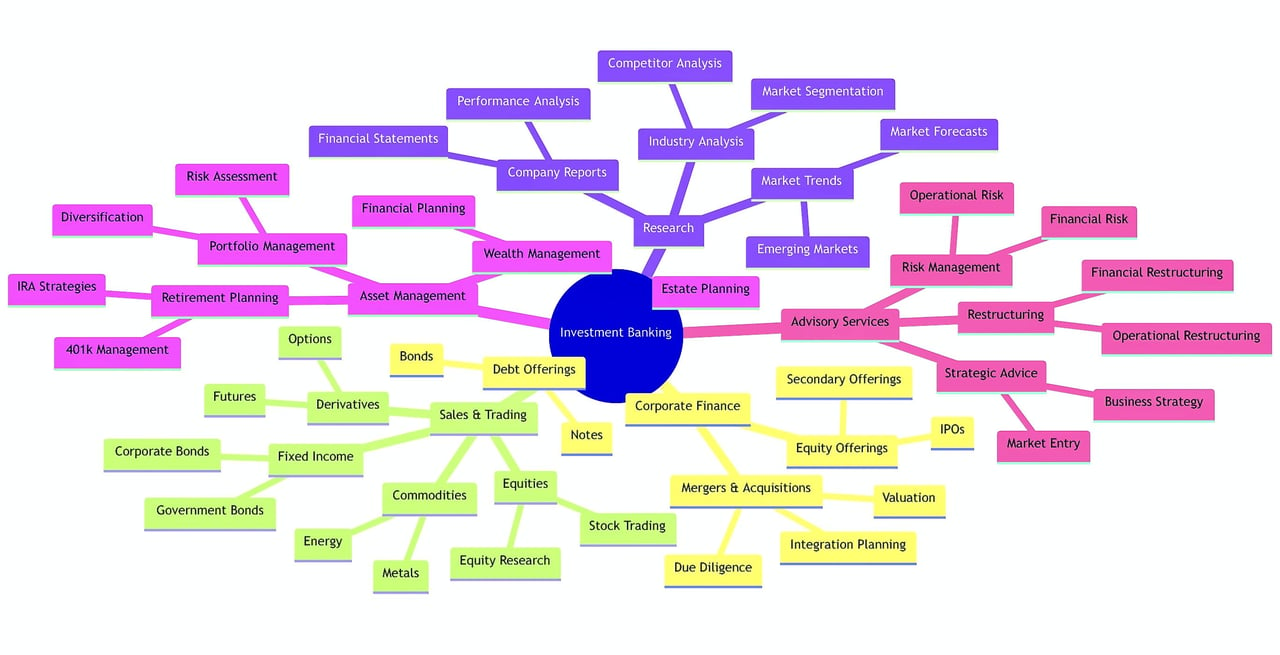
Investmentbanking und Geschäftsbankgeschäft: zwei Säulen der globalen Finanzwelt
Investmentbanken und Geschäftsbanken bilden seit jeher die beiden Säulen des globalen Finanzsystems. Beide sind Banken, doch unterscheiden sich ihre Aufgaben, ihre Kundschaft und ihre Regulierung erheblich. Dieser Beitrag stellt diese Unterschiede aus internationaler Sicht dar und zeigt, wie jede der beiden Bankarten der Weltwirtschaft dient.
Historische Wurzeln
Die Trennung von Investment- und Geschäftsbankgeschäft ist ein globales Phänomen und kein Merkmal eines einzelnen Landes. In vielen Rechtsordnungen wurden beide voneinander getrennt gehalten, um die Spareinlagen der Öffentlichkeit vor den höheren Risiken des Wertpapierhandels und anderer spekulativer Geschäfte zu schützen. Deregulierung und Universalbanken haben die Grenze in den letzten Jahren verwischt, doch die wesentlichen Unterschiede bestehen fort.
Kernfunktionen
Investmentbanken sind die Architekten der Finanzwelt. Sie strukturieren komplexe Transaktionen wie Fusionen und Übernahmen, Börsengänge (IPOs) und andere Formen der Unternehmensrestrukturierung und sind die Institute, an die sich große Unternehmen, Regierungen und vermögende Privatpersonen auf den globalen Märkten wenden.
Geschäftsbanken sind die Arbeitspferde der Realwirtschaft. Sie nehmen Einlagen entgegen, vergeben Kredite in vielfältiger Form und betreiben Zahlungsverkehrssysteme; so lenken sie Mittel von Sparern zu Kreditnehmern, sowohl in lokalen als auch in internationalen Volkswirtschaften.
Kunden und Erträge
Investmentbanken bedienen einen engeren Markt aus Firmenkunden und vermögenden Privatpersonen und erzielen ihre Erträge überwiegend aus Beratungsgebühren, Emissionsprovisionen und Handelsgewinnen. Geschäftsbanken bedienen eine breite Basis aus Privatpersonen, kleinen Unternehmen und Großunternehmen und erzielen ihre Erträge überwiegend aus der Marge zwischen Krediten und Einlagen sowie aus Gebühren für Dienstleistungen wie Überweisungen und Kontoführung.
Regulierung
Die Regulierung unterscheidet sich von Land zu Land, spiegelt aber im Allgemeinen die unterschiedlichen Risikoprofile wider. Geschäftsbanken nehmen öffentliche Einlagen entgegen und unterliegen daher strengen Vorschriften und aufsichtlicher Kontrolle, einschließlich Eigenkapitalanforderungen und Einlagensicherungssystemen, die sich im Detail unterscheiden, aber demselben Zweck dienen: dem Schutz des Verbrauchers.
Auch Investmentbanken unterliegen der Regulierung, in der Regel jedoch mit größerem Spielraum. Behörden wie die Financial Conduct Authority (FCA) im Vereinigten Königreich oder die nationalen Behörden in der EU, die von der European Securities and Markets Authority (ESMA) koordiniert werden, beaufsichtigen sie mit Schwerpunkt auf Marktintegrität und Anlegerschutz und weniger auf der Sicherheit von Einlagen.
Das Zeitalter der Universalbank
Das Universalbankensystem, das Investment- und Geschäftsbankgeschäft in einem Institut vereint, hat weltweit an Boden gewonnen. Es bietet Finanzdienstleistungen aus einer Hand, wirft jedoch Fragen im Hinblick auf Interessenkonflikte und systemische Risiken auf, insbesondere für die globale Finanzstabilität.
Kurz gefasst
Investmentbanken und Geschäftsbanken sind unterschiedlich und zugleich komplementär. Ihre Unterschiede in Funktion, Kundenstamm und Regulierung sind für die Stabilität und Effizienz der internationalen Märkte wesentlich. In einer zunehmend vernetzten Welt ist es der Schlüssel für eine Tätigkeit in der globalen Wirtschaft, diese Unterschiede zu verstehen.