Die Architektur des modernen Geldes
Außerbilanzielle Mechanismen, Geldschöpfung und das finale Basel-Regelwerk
Inhalt: 1. Wie Banken Geld schaffen · 2. Wenn Eventualverbindlichkeiten zu tatsächlichen werden · 3. Zentralbankgeld · 4. Verdeckte Verschuldung und 2008 · 5. Das finale Basel-Rahmenwerk · 6. Output Floor und Schattenbanken · 7. Was dies für IFB bedeutet
Wenn ein Unternehmen seine Kreditlinie in Anspruch nimmt, stammt das Geld nicht aus einem Tresor. Es entsteht per Tastendruck: Die Bank bucht einen Kredit als Aktivum und eine Einlage als Passivum, und sowohl ihre Bilanz als auch die Geldmenge wachsen. Diese Umwandlung außerbilanzieller Verpflichtungen in bilanzielle Positionen ist der Motor der modernen Kreditschöpfung, und das endgültige Basler Regelwerk (bekannt als Basel IV, in den Vereinigten Staaten als Basel III Endgame) untersucht sie genauer als jede andere Regelung seit einer Generation.
Es geht um mehr als Buchhaltung. Laut dem Bericht des Financial Stability Board vom Dezember 2025 ist die Nichtbanken-Finanzintermediation auf 256,8 Billionen USD angewachsen, das sind 51 % der weltweiten Finanzvermögenswerte, und ihre Verflechtungen mit den Banken wurden im März 2020 beim Run auf Liquidität, beim Zusammenbruch von Archegos im Jahr 2021 und in der britischen LDI-Krise des Jahres 2022 auf die Probe gestellt. Zu wissen, wie sich Eventualverbindlichkeiten in tatsächliche Verpflichtungen verwandeln, dabei Geld schaffen und mitunter Risiken konzentrieren, gehört heute zum Grundwissen jedes ernsthaften Marktteilnehmers.
1. Wie Banken Geld schaffen
Im Jahr 2014 legte die Bank of England dar, was viele Lehrbücher bis heute übersehen: Geschäftsbanken reichen die Einlagen der Sparer nicht einfach an Kreditnehmer weiter. Sie schaffen Geld durch Kreditvergabe. Im Jahr 2017 formulierte die Deutsche Bundesbank unmissverständlich: „Banken können Buchgeld allein durch einen Buchungsvorgang schaffen.“
Die Buchungen sind symmetrisch. Der Kredit ist ein Aktivum, eine Forderung gegenüber dem Kreditnehmer; die neue Einlage ist eine Verbindlichkeit, eine Verpflichtung gegenüber dem Einleger. Beide Seiten wachsen um den Kreditbetrag. Eine vorherige Einlage ist nicht erforderlich, und bei der Kreditvergabe schränkt keine Reserve den Kredit ein. Als die Bank of England ihre Studie verfasste, bestanden rund 97 % des von der britischen Öffentlichkeit gehaltenen Geldes aus Bankeinlagen, die auf diese Weise geschaffen wurden, und nicht aus Banknoten und Münzen.
Eine zugesagte Kreditfazilität ist daher latentes Geld: Es existiert noch nicht, entsteht aber in dem Moment, in dem der Kreditnehmer sie in Anspruch nimmt. Die nicht in Anspruch genommenen Zusagen bei US-Banken belaufen sich auf mehrere Billionen US-Dollar, und jede davon ist ein potenzieller Zuwachs der Geldmenge, abhängig vom Verhalten der Kreditnehmer und den Bedingungen der Fazilität. Im März und April 2020 nahmen Unternehmen innerhalb weniger Wochen rund eine halbe Billion US-Dollar ihrer Kreditlinien in Anspruch. Dabei wechselte kein bestehendes Geld den Besitzer; es handelte sich um neue Einlagen, die entstanden, als außerbilanzielle Zusagen zu bilanzwirksamen Krediten wurden.
2. Wenn aus Bedingtem Tatsächliches wird
Die Umwandlung erfolgt über mehrere Kanäle, die jeweils mit eigenen Risiken und einer eigenen aufsichtsrechtlichen Behandlung verbunden sind.
Inanspruchnahmen. Nimmt ein Kreditnehmer eine revolvierende Fazilität in Anspruch, wird eine nur im Anhang ausgewiesene Zusage zu einem Kredit in der Bilanz, dem eine neue Einlage gegenübersteht. In den Jahren 2008–09 stiegen die Kredite an Gewerbe und Industrie in den Bilanzen US-amerikanischer Banken, während die Neuvergaben zurückgingen, vor allem weil Kreditnehmer bestehende Kreditlinien in Anspruch nahmen.
Garantien. Ein Standby-Akkreditiv oder eine Finanzgarantie bleibt so lange eine Eventualverbindlichkeit, bis der Kunde ausfällt und der Begünstigte sie in Anspruch nimmt. Die Bank zahlt dann, bucht eine Forderung von ungewissem Wert gegenüber dem ausgefallenen Kunden und benötigt dafür Liquidität oder neue Kreditlinien.
Derivate. IFRS und US GAAP weisen Derivate bereits zum beizulegenden Zeitwert in der Bilanz aus. Die Regulierung ergänzt zwei Messgrößen: die Wiederbeschaffungskosten (der aktuelle Marktwert) und das potenzielle künftige Risiko (Potential Future Exposure) über die Restlaufzeit des Kontrakts. Die tägliche Variation Margin wandelt potenzielles Risiko in Barmittel um; die Initial Margin begründet Sicherheitenpositionen in der Bilanz.
Kreditumrechnungsfaktoren. Für Eigenkapitalzwecke rechnen die Aufsichtsbehörden außerbilanzielle Beträge mithilfe vorgeschriebener Kreditumrechnungsfaktoren (Credit Conversion Factors, CCFs) in kreditäquivalente Risikopositionen um. Der endgültige Rahmen kalibriert diese wie folgt neu:
| Außerbilanzielle Position | Kreditkonversionsfaktor |
|---|---|
| Uneingeschränkt kündbare Zusagen | 10% |
| Allgemeine Verpflichtungen | 40% |
| Kurzfristige Handelsakkreditive | 20% |
| Transaktionsbezogene Eventualverbindlichkeiten | 50% |
| Direkte Kreditsubstitute (SBLC, Garantien) | 100% |
| Alle Verbriefungspositionen | 100% |
Zwei Änderungen fallen besonders auf. Jederzeit unbedingt kündbare Zusagen, die zuvor mit 0 % gewichtet wurden, werden nun mit 10 % angesetzt, da eine Bank, die eine Linie rechtlich kündigen darf, dies in der Praxis häufig nicht tun kann, ohne die Kundenbeziehung zu beschädigen oder Verbraucherschutzvorschriften zu verletzen. Sonstige Zusagen werden mit einheitlich 40 % angesetzt; dies ersetzt die bisherigen 20 % (bis zu einem Jahr) und 50 % (über ein Jahr). Die Kalibrierung geht auf Krisenphasen zurück, in denen die Inanspruchnahmen die früheren Annahmen weit überstiegen.
3. Zentralbankgeld
Zentralbanken schaffen Geld auf andere Weise, wobei beide Systeme über Reserven und Geldpolitik ineinandergreifen. Kauft eine Zentralbank im Rahmen der quantitativen Lockerung einem Pensionsfonds Staatsanleihen ab, geschehen zwei Dinge: Die Bank des Pensionsfonds schreibt dessen Konto eine neue Einlage gut (Geldmenge im weiteren Sinne), und die Zentralbank schreibt dieser Bank Reserven gut (Zentralbankgeld). Die Bilanz der Zentralbank verlängert sich auf beiden Seiten. Die neuen Reserven vervielfachen sich nicht mechanisch zu neuen Krediten; sie dienen als Abwicklungsguthaben zwischen Banken. Die EZB formuliert es so: Sie „druckt für den Kauf dieser Vermögenswerte nicht tatsächlich neue Banknoten, sondern schafft Geld auf elektronischem Wege in Form von Bankreserven“.
Der Unterschied ist aufsichtsrechtlich von Bedeutung. Zentralbankgeld birgt in der eigenen Währung kein Ausfallrisiko. Geschäftsbankengeld ist eine Forderung gegen ein Institut, dessen Zahlungsfähigkeit vom Kreditportfolio, vom Kapital und von der Refinanzierung abhängt. Einlagensicherung und Eigenkapitalanforderungen sollen gewährleisten, dass Einlagen bei Geschäftsbanken zum Nennwert in Zentralbankgeld umgetauscht werden können.
4. Verdeckte Hebelwirkung und die Lehren aus 2008
„Verdeckter Verschuldungshebel“ bezeichnet bilanzexterne Strukturen, die die ausgewiesene Verschuldungsquote niedrig halten, während sich Risiken aufbauen, die erst unter Stress sichtbar werden. Vor 2008 finanzierten Structured Investment Vehicles (SIVs) rund 400 Milliarden USD an überwiegend hypothekenbezogenen Vermögenswerten mit dünner Kapitalausstattung, indem sie langfristige Vermögenswerte mit kurzfristigem Asset-Backed Commercial Paper refinanzierten. Als dieser Markt einfror, nachdem BNP Paribas am 9. August 2007 drei Fonds ausgesetzt hatte, mussten die sponsernden Banken die Vermögenswerte wieder in ihre Bilanzen übernehmen und banden damit Kapital, gerade als es am dringendsten benötigt wurde. Lehman Brothers wies vor seinem Zusammenbruch einen Verschuldungshebel von über 30 zu 1 auf, begünstigt durch die Änderung der Nettokapitalregeln durch die SEC im Jahr 2004 sowie durch Derivate- und Hypothekenbestände, die die tatsächlichen Risikopositionen verschleierten. Die Lehre daraus: Außerhalb der Bilanz verborgener Verschuldungshebel fällt im ungünstigsten Moment auf den Sponsor zurück.
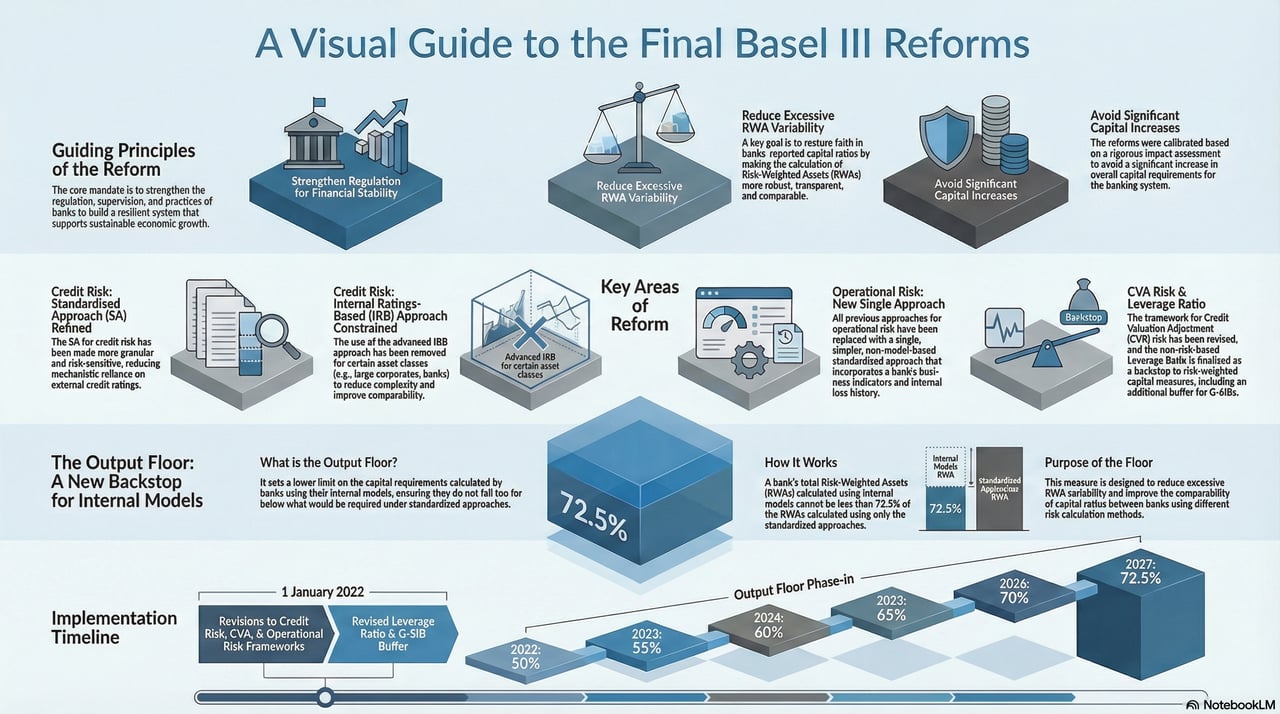
Die heutigen Regeln greifen an mehreren Stellen an. Die Verschuldungsquote nach Basel III legt eine nicht risikobasierte Mindestanforderung von 3 % Kernkapital (Tier 1) gegenüber bilanziellen und außerbilanziellen Risikopositionen fest, wobei außerbilanzielle Posten mit mindestens 10 % angerechnet werden. Global systemrelevante Banken halten zusätzlich einen Verschuldungspuffer in Höhe der Hälfte ihres risikobasierten G-SIB-Zuschlags. Der Output-Floor begrenzt, in welchem Umfang interne Modelle die risikogewichteten Aktiva verringern dürfen, und Konsolidierungsvorschriften verhindern, dass Sponsoren Zweckgesellschaften außerhalb der Bilanz führen und dabei Kontrolle oder Risikoposition behalten.
5. Das endgültige Basel-Regelwerk
Dieses Regelwerk, formal die Finalisierung von Basel III, ist die umfassendste Neujustierung der Eigenkapitalvorschriften seit 2010. War das ursprüngliche Basel III eine Notreparatur, so ist dies eine Überarbeitung der Bauordnung, geprägt von der Erfahrung eines Jahrzehnts darüber, wo sich Belastungen konzentrieren und wie sie sich ausbreiten. In den Vereinigten Staaten haben die Aufsichtsbehörden ihre Fassung im März 2026 erneut vorgeschlagen; die endgültige Regelung steht noch aus.
Kreditrisiko. Die Verwendung interner Modelle wird zugunsten eines risikosensitiveren Standardansatzes eingeschränkt:
- Forderungen gegenüber Banken erhalten keine einheitliche Gewichtung mehr. Sofern externe Ratings nicht herangezogen werden können, werden Banken anhand ihrer Kapitalausstattung und der Einhaltung der Kapitalpuffer in die Klassen A, B oder C eingestuft; gut kapitalisierte Banken der Klasse A erhalten niedrigere Risikogewichte.
- Die Gewichtung von Immobilien hängt vom Verhältnis von Darlehen zu Beleihungswert ab und unterscheidet sich danach, ob die Rückzahlung wesentlich von den Cashflows der Immobilie selbst abhängt.
- Nachrangige Verbindlichkeiten und andere Kapitalinstrumente als Beteiligungen werden mit 150 % gewichtet, gegenüber 100 % nach den meisten früheren Standards.
Operationelles Risiko. Der Advanced Measurement Approach wird abgeschafft. Ein einheitlicher Standardansatz verbindet den Business Indicator, einen aus dem Jahresabschluss abgeleiteten Näherungswert für das Volumen des Zins-, Leasing-, Dividenden- und Gebührengeschäfts, mit dem Internal Loss Multiplier, der die Anforderung anhand der eigenen Verluste der Bank in den vorangegangenen zehn Jahren skaliert. Banken mit höheren Verlusten halten mehr Kapital vor.
Marktrisiko und CVA. Die Fundamental Review of the Trading Book ersetzt den Value at Risk durch den Expected Shortfall, der Verluste in den Randbereichen der Verteilung bei schweren Stresssituationen besser erfasst. Ein überarbeiteter Rahmen für das Risiko aus der Anpassung der Kreditbewertung (Credit Valuation Adjustment, CVA) erfasst Verluste aus Veränderungen der Credit Spreads von Kontrahenten bei Derivaten.
6. Der Output-Floor und das Schattenbankensystem
Der Output Floor. Um die große Streuung der risikogewichteten Aktiva zwischen den Banken zu verringern, sieht das Regelwerk einen Output Floor vor: Mit internen Modellen berechnete Anforderungen dürfen 72,5 % des Standardansatz-Ergebnisses nicht unterschreiten. Nach dem Basler Zeitplan wird der Floor ab 2023 schrittweise eingeführt und erreicht am 1. Januar 2028 72,5 %; die Europäische Union wendet eine längere Übergangsfrist an und erreicht 72,5 % im Jahr 2030.
Schattenbanken. Nichtbanken-Intermediäre betreiben Kredit- und Fristentransformation ohne formalen Zugang zur Liquidität der Zentralbank und bleiben eine Quelle von Instabilität. Bankkredite und zugesagte Kreditlinien an diese Einheiten sind im vergangenen Jahrzehnt deutlich gewachsen und schaffen Kanäle, über die sich Stress in beide Richtungen übertragen kann. Das Regelwerk verlangt von Banken, für die bereitgestellten Liquiditätsfazilitäten und Kreditlinien angemessenes Kapital vorzuhalten, damit ein Run im Schattenbankensektor den Kern des Systems nicht destabilisiert.
7. Was dies für IFB bedeutet
Für die IFB sind diese Regeln eine Vorgabe und kein Hindernis. Wo die Verschuldung der Unternehmen hoch ist, wirken Zinsänderungen stärker auf die Investitionen in der gesamten Volkswirtschaft, und Liquidität und Kapital einer Bank müssen dies auffangen können. Wir wenden eine strenge Sorgfaltsprüfung sowie die Basler Kapitalstandards an, damit wir unsere Kunden über den gesamten Konjunkturzyklus hinweg begleiten können.
Das Regelwerk verlangt Entscheidungen, nicht mechanische Regelbefolgung:
- Die Kapitalallokation gewinnt an Bedeutung, da der Output Floor den Nutzen interner Modelle begrenzt.
- Geschäftsmodell: Unterschiedliche Kapitalanforderungen verändern die relative Preisgestaltung der Kreditvergabe.
- Operationelle Risiken erfordern eine bessere Erfassung und Analyse von Verlustdaten.
- Engagements gegenüber Nichtbanken erfordern eine genauere Sorgfaltsprüfung, da die aufsichtliche Kontrolle zunimmt.
Kurz gesagt. Wenn Basel III der Sicherheitskodex für ein Hochhaus war, so ist das finale Regelwerk die Prüfung, ob das Fundament in jedem Stockwerk gleich stark ist, auch in den verborgenen Teilen, bei denen manche Bauherren früher gespart haben. Die Umwandlung außerbilanzieller Verpflichtungen in bilanzielle Positionen ist die Art, wie das moderne Bankwesen Geld schafft, und unter Stress die Art, wie latentes Risiko real wird. Die Logik des Regelwerks ist einfach: Verschuldung soll sichtbar sein, nicht verborgen; Kapital soll nachgewiesen, nicht nur modelliert werden; und Verbindungen zu Nichtbanken sollen ausdrücklich gesteuert werden. IFB verankert diese Grundsätze in ihrer Planung, in ihrer Risikobereitschaft und in der Allokation ihres Kapitals.