Geldschöpfung
Geldschöpfung durch Banken
Geldschöpfung durch Banken in einem Teilreservesystem.
Geschäftsbanken schaffen den größten Teil des umlaufenden Geldes durch Kreditvergabe: Gewährt eine Bank einen Kredit, schreibt sie dem Kreditnehmer auf dessen Konto eine neu geschaffene Einlage gut. Der lehrbuchmäßige „Geldmultiplikator“, wonach Banken ein Vielfaches ihrer Reserven verleihen, beschreibt nicht, wie moderne Bankensysteme funktionieren (Bank of England, „Money creation in the modern economy“, 2014). So funktioniert es:
- Einlagen und Mindestreserveanforderungen: Einige Zentralbanken verlangen von den Banken, einen Teil bestimmter Einlagen als Reserven zu halten – die EZB 1 %, während die US-Notenbank Federal Reserve seit März 2020 eine Quote von null festgelegt hat und die Bank of England keine Anforderung kennt. In der Praxis wird die Kreditvergabe weniger durch Reserven als durch Eigenkapital- und Liquiditätsvorschriften, die Kreditnachfrage und den Leitzins begrenzt.
- Kreditschöpfung: Wenn eine Bank einen Kredit gewährt, zahlt sie das Bargeld nicht physisch aus ihren Reserven aus. Stattdessen schreibt sie dem Kreditnehmer ein Guthaben auf dessen Konto gut und schafft damit faktisch neues Geld. Dieser Vorgang erweitert die Geldmenge der Volkswirtschaft.
- Zinsen und Rückzahlung: Die Bank erzielt Erträge aus den Zinsen dieser Kredite. Wenn die Kreditnehmer ihre Darlehen zurückzahlen, verringert sich die Geldmenge, und die Verbindlichkeiten der Bank (Einlagen) sinken.
Zur Steuerung der Risiken aus Kreditausfällen und einer Überschreitung ihrer Kreditvergabekapazität setzen Banken mehrere Strategien ein:
- Risikobewertung und Bonitätsbeurteilung: Banken führen gründliche Risikobewertungen durch und verwenden Bonitätsbeurteilungen, um die Kreditwürdigkeit von Kreditnehmern zu beurteilen. Dies trägt dazu bei, das Ausfallrisiko zu minimieren.
- Diversifizierung des Kreditportfolios: Banken diversifizieren ihre Kreditportfolios über verschiedene Sektoren, Regionen und Kundensegmente hinweg, um das Risiko zu streuen.
- Eigenkapitalquoten: Banken sind verpflichtet, bestimmte Eigenkapitalquoten einzuhalten, um sicherzustellen, dass sie über ausreichend Kapital zur Abdeckung von Verlusten verfügen. Diese Anforderungen sind häufig Bestandteil aufsichtsrechtlicher Regelwerke wie Basel III.
- Rückstellungen und Abschreibungen: Banken stellen einen Teil ihrer Erträge als Rückstellungen für uneinbringliche Forderungen zurück. Fällt ein Kredit aus, wird er zulasten dieser Rückstellungen abgeschrieben.
- Liquiditätsmanagement: Banken steuern ihre Liquidität, um sicherzustellen, dass sie über ausreichend liquide Mittel verfügen, um ihren kurzfristigen Verpflichtungen nachzukommen. Dazu gehört die Wahrung eines ausgewogenen Verhältnisses zwischen kurzfristigen Verbindlichkeiten und liquiden Aktiva.
- Aufsichtsrechtliche Kontrolle: Banken unterliegen der Aufsicht, die sicherstellt, dass sie solide Kreditvergabepraktiken einhalten und die Finanzstabilität wahren.
Im Hinblick auf die Verhinderung einer übermäßigen Geldschöpfung:
- Zentralbanken beeinflussen die von den Banken geschaffene Geldmenge hauptsächlich über den Leitzins sowie über Eigenkapital- und Liquiditätsvorschriften und in einigen Ländern über Mindestreservepflichten.
- Schafft eine Bank zu viel Geld und entstehen dadurch Inflationsrisiken oder Risiken für die Finanzstabilität, kann die Zentralbank eingreifen, entweder durch Änderung der Leitzinsen, Anpassung der Mindestreservevorschriften oder durch Offenmarktgeschäfte.
- Sind Banken aufgrund übermäßiger Kreditvergabe Insolvenzrisiken ausgesetzt, können Zentralbanken als Kreditgeber der letzten Instanz auftreten. Dies ist jedoch in der Regel eine Maßnahme für Extremsituationen, um einen Systemzusammenbruch zu verhindern, und keine regelmäßige Praxis.
Die Rolle der Zentralbank bei der Rettung von Banken hängt von der Schwere der Lage und dem systemischen Risiko ab, das von der notleidenden Bank ausgeht. Rettungsmaßnahmen sind in der Regel das letzte Mittel und werden an strenge Auflagen geknüpft, die darauf abzielen, die Finanzstabilität wiederherzustellen und Moral Hazard zu verhindern.
Das Verhältnis zwischen der von Geschäftsbanken durch Kreditvergabe geschaffenen Geldmenge und der von Zentralbanken geschaffenen Geldmenge unterscheidet sich je nach Volkswirtschaft erheblich und hängt von den jeweiligen Bankpraktiken, geldpolitischen Rahmenbedingungen und Wirtschaftsstrukturen ab. Nachfolgend ein allgemeiner Überblick:
- Geschäftsbanken: In den meisten modernen Volkswirtschaften wird der Großteil der Geldmenge von Geschäftsbanken durch Kreditvergabe geschaffen. Wenn Banken Kredite gewähren, schaffen sie Einlagen, die einen wesentlichen Bestandteil der weiter gefassten Geldmenge bilden. Diese Geldform wird häufig als „Bankgeld“ oder „Geschäftsbankengeld“ bezeichnet.
- Zentralbanken: Zentralbanken schaffen Geld in Form von Bargeld (Banknoten und Münzen) sowie von Reserven, die Geschäftsbanken bei der Zentralbank halten. Dies macht im Vergleich zum von Banken geschaffenen Geld einen geringeren Teil der gesamten Geldmenge aus. Zentralbankgeld wird häufig als „Basisgeld“ oder „Geldbasis“ bezeichnet.
Die konkreten Prozentsätze können variieren:
- Im Vereinigten Königreich machten Banknoten und Münzen laut der Bank of England (2014) nur etwa 3 % des von der Öffentlichkeit gehaltenen Geldes aus; die übrigen 97 % bestanden aus Bankeinlagen.
- Im Euroraum macht der Bargeldumlauf etwa ein Zehntel des weit gefassten Geldmengenaggregats M3 aus; der Rest besteht aus Einlagen und anderen Instrumenten, die von Banken und Geldmarktfonds begeben werden (Geldmengenstatistik der EZB).
- In Schwellenländern oder weniger entwickelten Volkswirtschaften kann das Verhältnis aufgrund einer stärkeren Abhängigkeit von Bargeld, strengerer Bankenvorschriften oder abweichender geldpolitischer Rahmenbedingungen anders ausfallen.
Es ist zu beachten, dass diese Werte je nach konjunkturellen Bedingungen, geldpolitischen Änderungen und regulatorischen Entwicklungen schwanken können. In Phasen der quantitativen Lockerung kann beispielsweise der Anteil des von Zentralbanken geschaffenen Geldes erheblich steigen, da diese Finanzaktiva erwerben, um der Wirtschaft Liquidität zuzuführen.
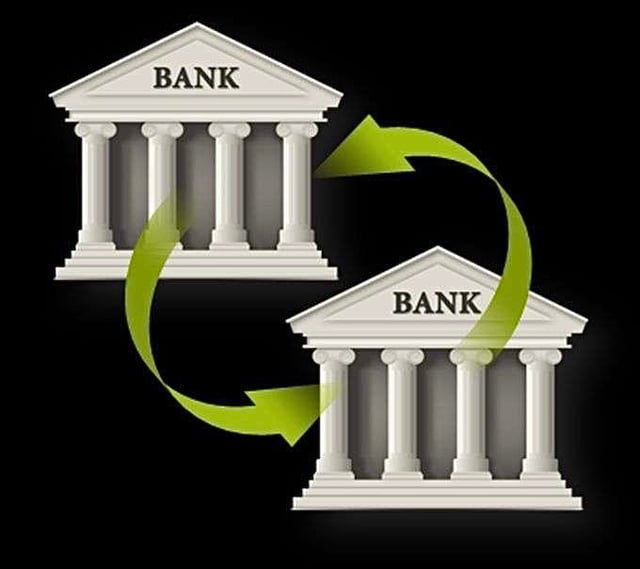
Übertragung neu geschaffenen Bankgeldes zwischen Banken.
Hier eine Erläuterung, wie die internen Prozesse der Banken ablaufen:
Kreditschöpfung: Wenn eine Bank einen Kredit gewährt, entsteht tatsächlich eine Einlage auf dem Konto des Kreditnehmers. Dabei handelt es sich um einen digitalen Buchungseintrag und nicht um Bargeld. Diese Einlage stellt eine Verpflichtung beziehungsweise Verbindlichkeit der Bank dar (die Bank schuldet diesen Betrag dem Einleger) und einen Vermögenswert für den Kreditnehmer (der Kreditnehmer kann über diesen Betrag verfügen).
Überweisung der Mittel: Angenommen, der Darlehensnehmer beschließt, das Darlehen ganz oder teilweise an eine andere Bank zu übertragen. Der Darlehensnehmer weist seine Bank an, eine Zahlung auf ein Konto bei der anderen Bank zu leisten.
Interbankenabwicklung: Banken wickeln Transaktionen untereinander im Rahmen der Interbankenabwicklung ab. Dies geschieht entweder in Echtzeit oder gebündelt im Tagesverlauf, und zwar über:
- Zentralbank(en): Die Zentralbank spielt in diesem Prozess eine entscheidende Rolle. Banken unterhalten bei der Zentralbank Reservekonten, die zur Abwicklung von Interbankentransaktionen dienen. Muss Bank A Mittel an Bank B überweisen, verringert die Zentralbank den Reservesaldo von Bank A und erhöht entsprechend den Reservesaldo von Bank B im RTGS-System oder
- Clearingstellen oder Korrespondenzbanknetze: Mitunter werden Transaktionen über Clearingstellen oder über Korrespondenzbanknetze abgewickelt. Diese Systeme erleichtern die Übertragung von Geldern und stellen sicher, dass jede Bank die erforderlichen Reserven zur Erfüllung ihrer Verpflichtungen vorhält.
Haltung von Reserven: Im Tagesverlauf überwachen die Banken ihre Reservepositionen. Fehlen einer Bank aufgrund von Abflüssen (wie in unserem Beispiel) Reserven, kann sie sich am Interbankenmarkt bei anderen Banken oder, als letztes Mittel, bei der Zentralbank refinanzieren.
- Zentralbank als Kreditgeber letzter Instanz: Die Zentralbank fungiert als Kreditgeber letzter Instanz und stellt Banken Liquidität zur Verfügung, die vorübergehend über zu geringe Reserven verfügen. Dadurch wird sichergestellt, dass die Banken ihren Zahlungsverpflichtungen nachkommen können und das Bankensystem stabil bleibt.
Zusammenfassend lässt sich sagen: Wenn eine Bank auf Anweisung eines Kunden Geld an eine andere Bank überweist, erfolgt die tatsächliche Abwicklung durch die Anpassung der Reserven, die die Banken bei der Zentralbank oder im Wege von Interbankenüberweisungen halten. Dieses System stellt sicher, dass die Integrität und Stabilität des Bankensystems insgesamt durch das Zusammenspiel von Zentralbankaufsicht, Interbankenmärkten und Mindestreserveanforderungen gewahrt bleibt, obwohl einzelne Banken durch Kreditvergabe Geld schöpfen.