
Zahlungen und Überweisungen
Sofortzahlungen
Echtzeit-Zahlungssysteme (RTP)
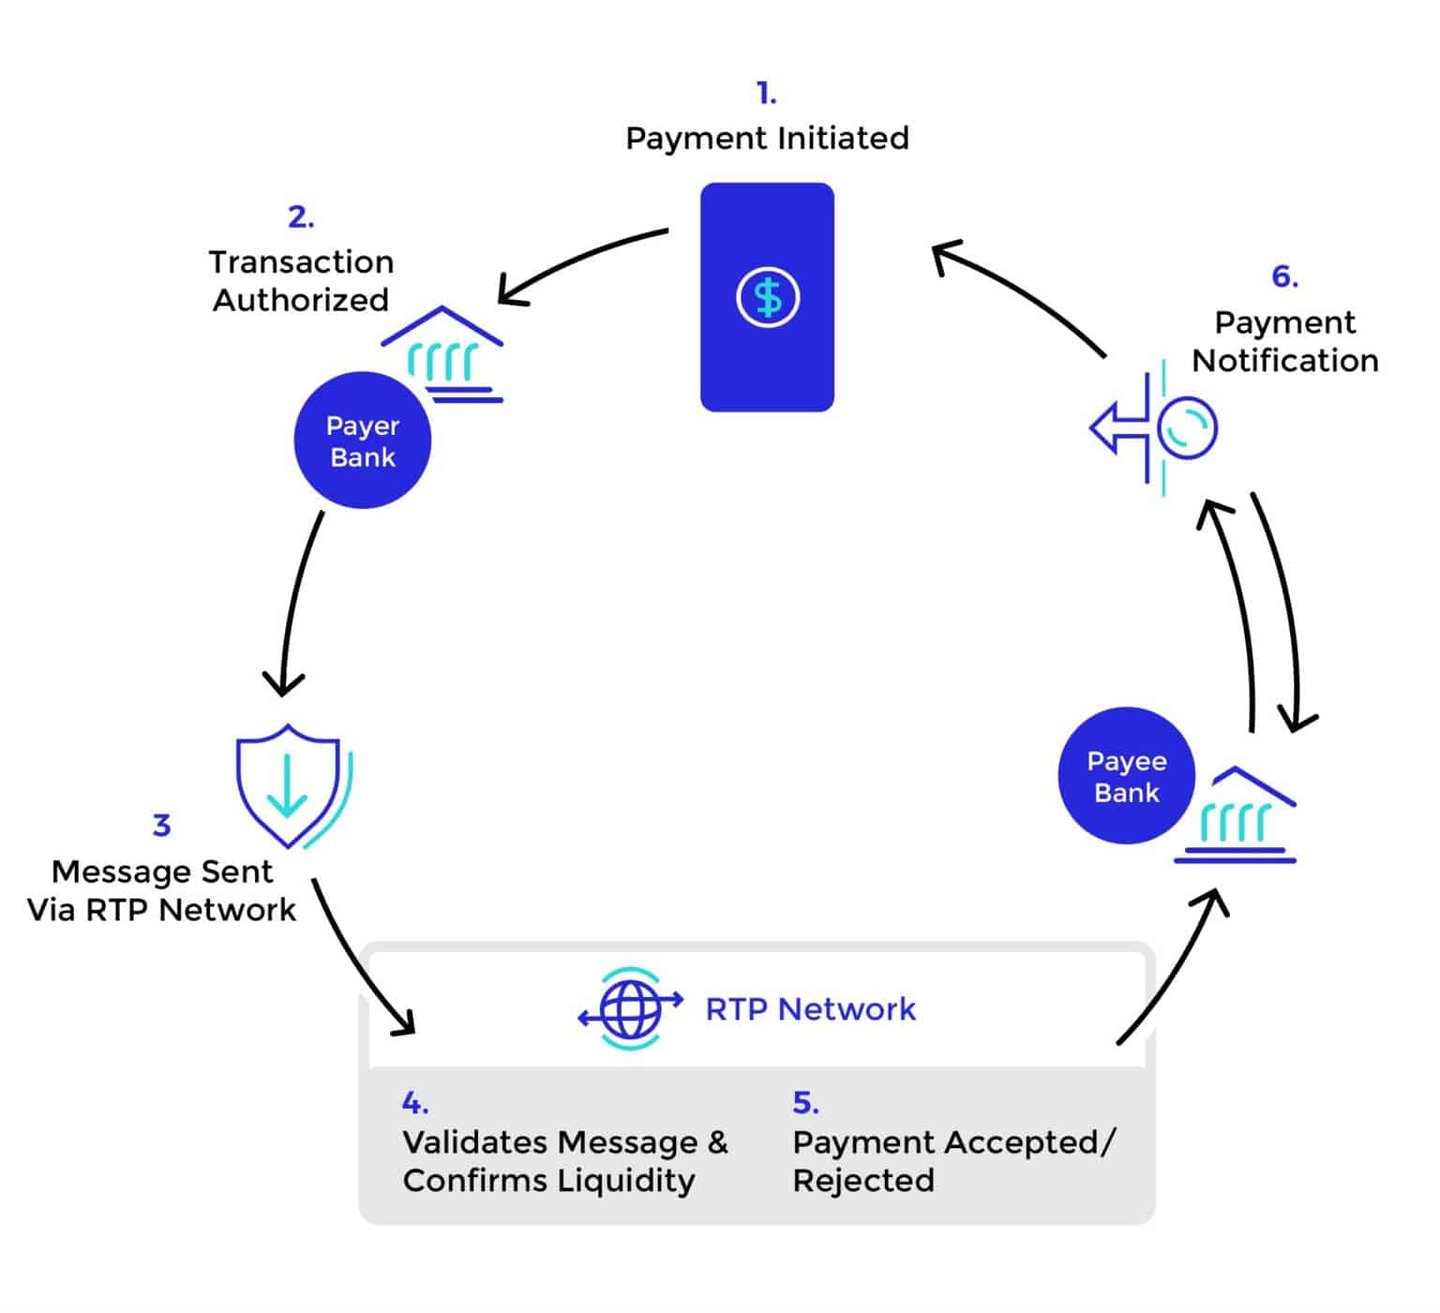
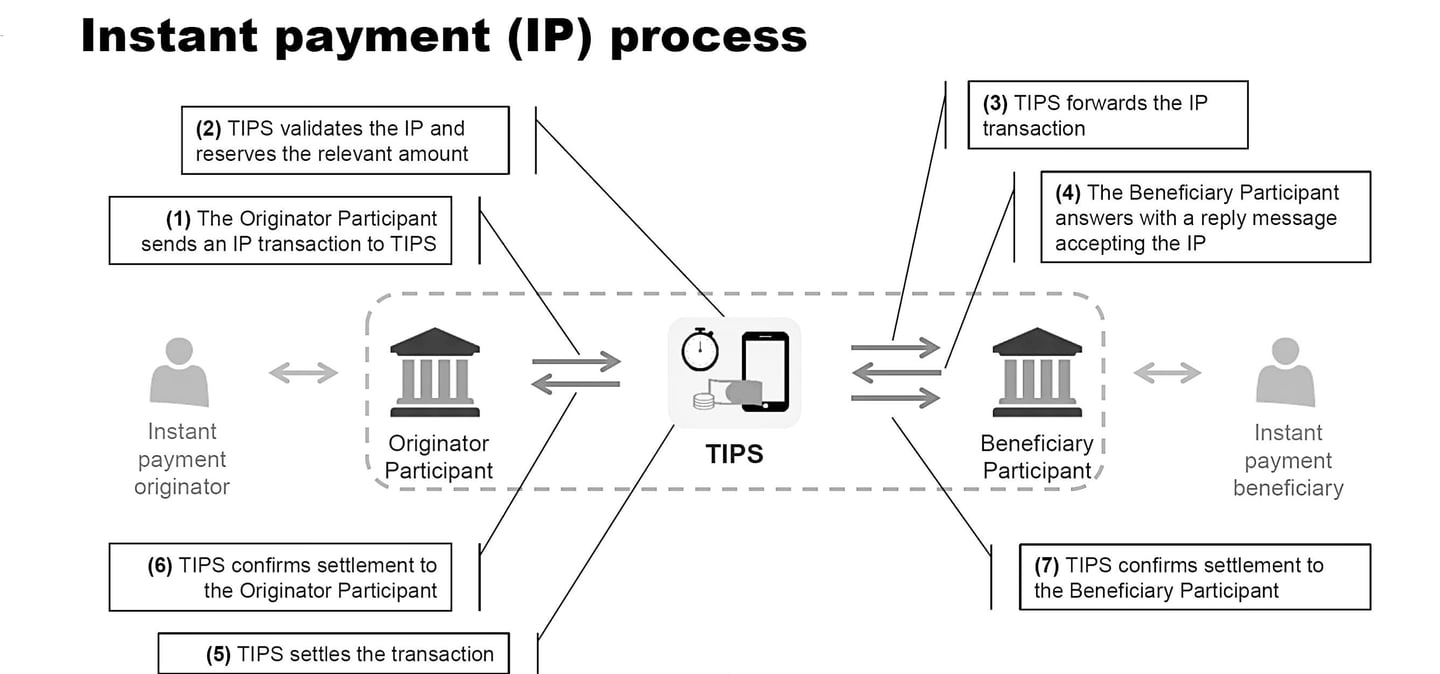
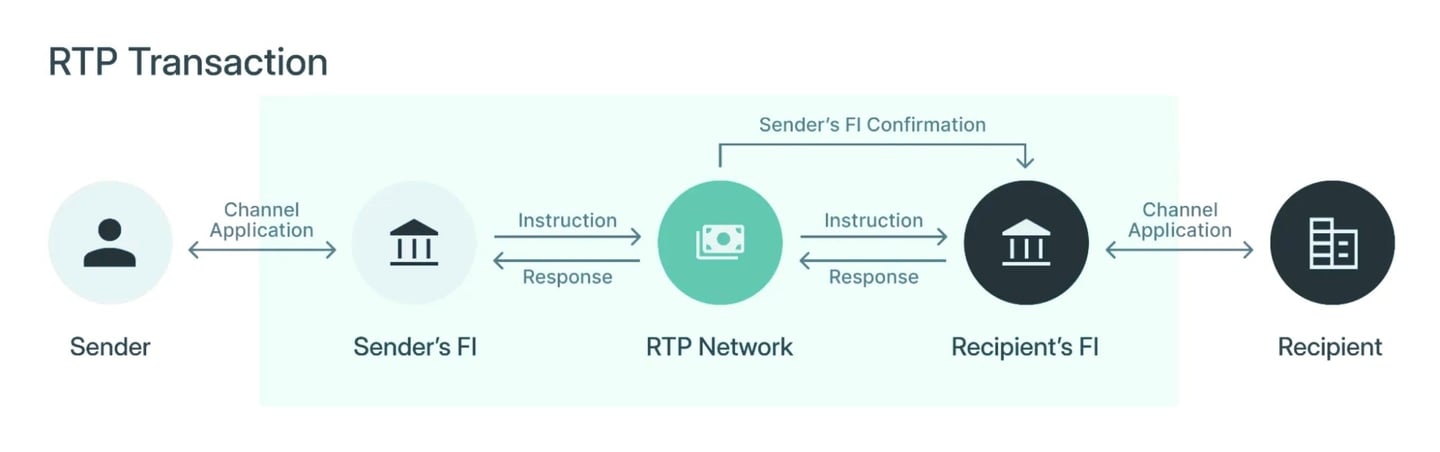
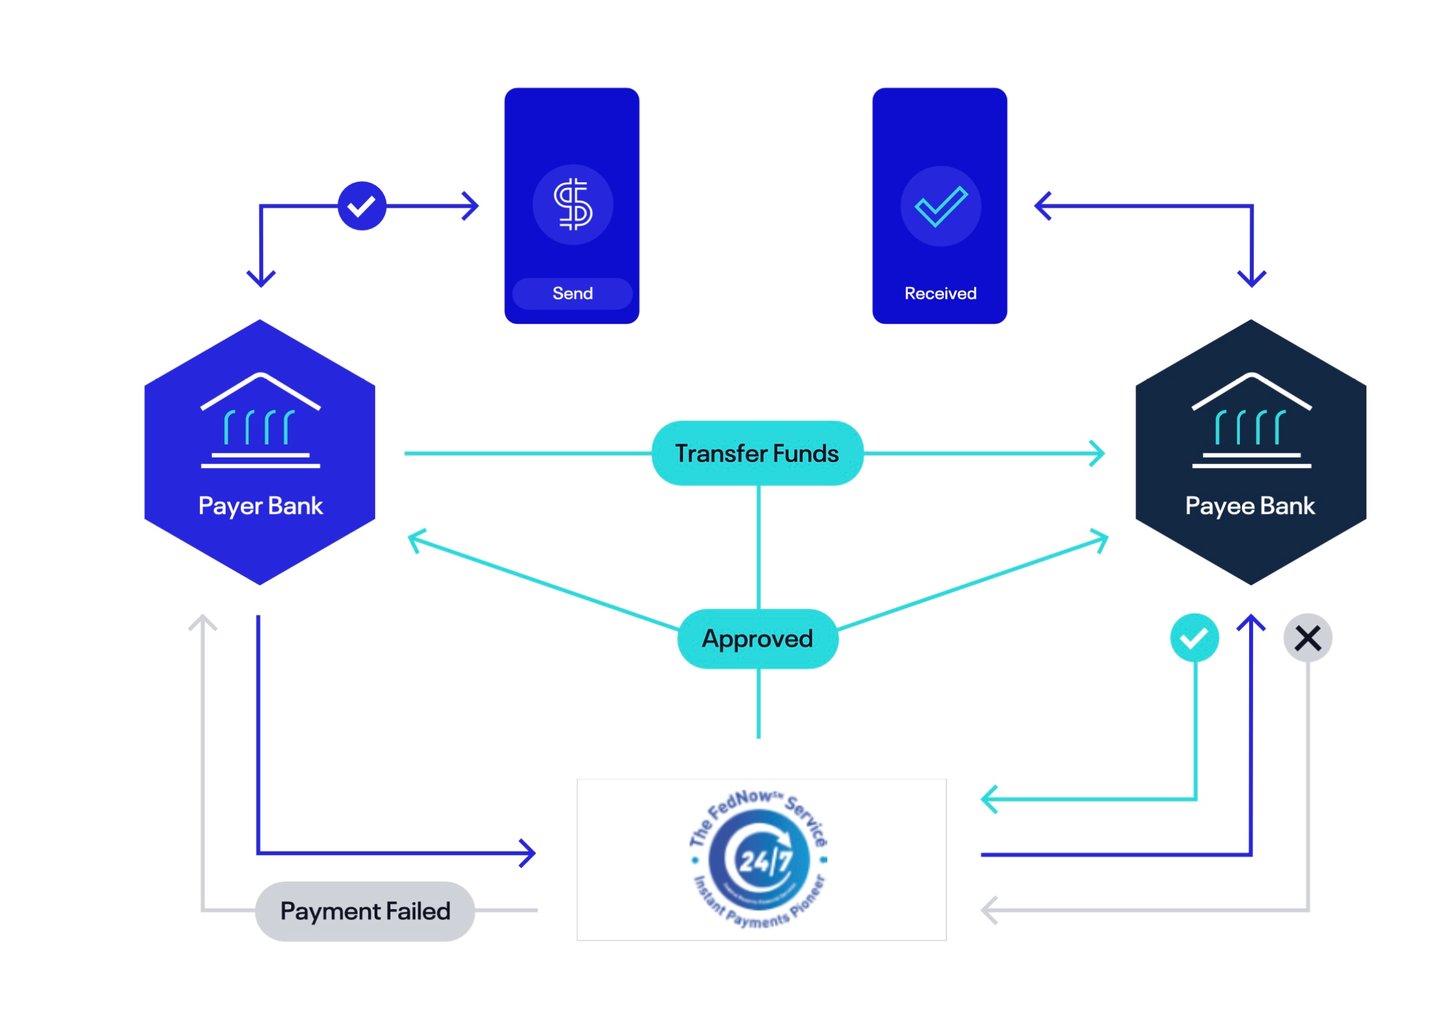
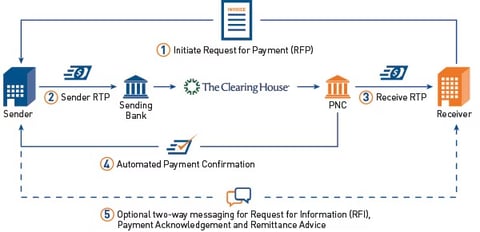
sind fortschrittliche elektronische Zahlungssysteme, die die unmittelbare Übertragung und Abwicklung von Geldern zwischen Banken und Finanzinstituten ermöglichen. Nachfolgend ein Überblick über ihre typische Funktionsweise:
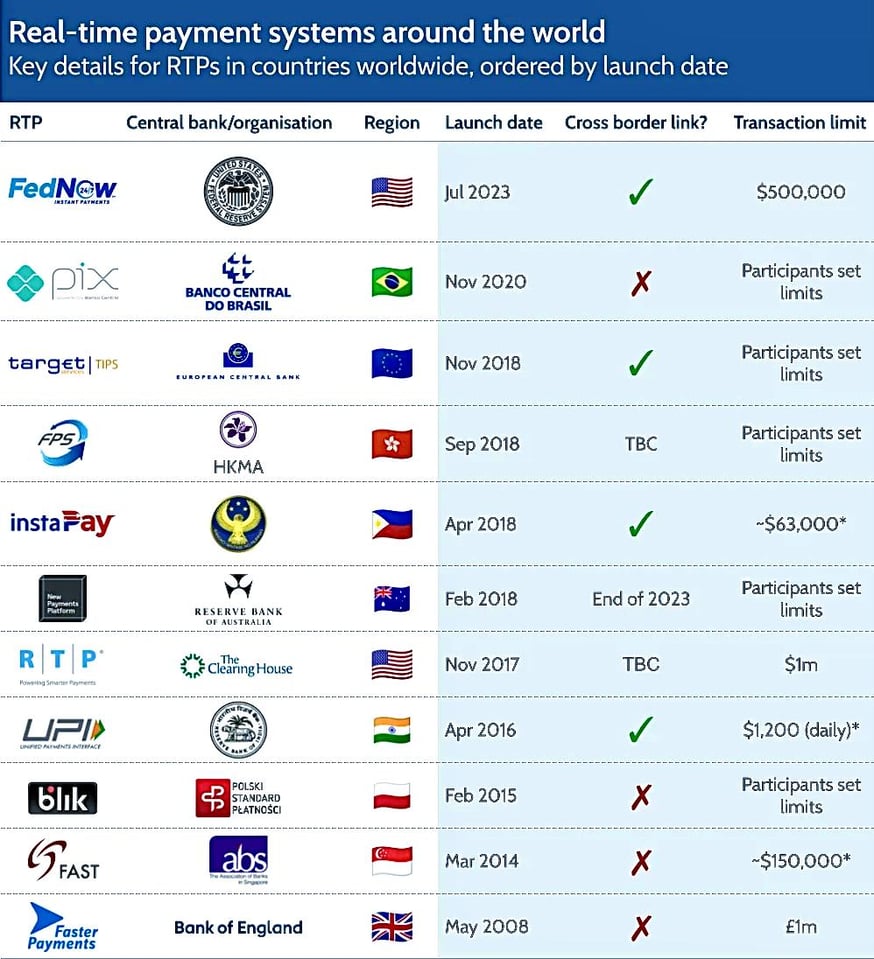
Echtzeit-Zahlungssysteme weltweit
| System | Betreiber | Region | Start | Transaktionslimit |
|---|---|---|---|---|
| FedNow | Federal Reserve | Vereinigte Staaten | Juli 2023 | USD 10 Millionen (Netzwerkhöchstgrenze seit November 2025) |
| Pix | Banco Central do Brasil | Brasilien | November 2020 | Von den Teilnehmern festgelegt |
| TARGET Instant Payment Settlement (TIPS) | Eurosystem | Euroraum (auch SEK, DKK) | November 2018 | Keine auf Systemebene |
| FPS | Hong Kong Monetary Authority | Hongkong | September 2018 | Von den Teilnehmern festgelegt |
| InstaPay | Bangko Sentral ng Pilipinas | Philippinen | April 2018 | PHP 50.000 |
| New Payments Platform (NPP) | Australian Payments Plus; Abwicklung durch die Reserve Bank of Australia | Australien | Februar 2018 | Von den Teilnehmern festgelegt |
| RTP | The Clearing House | Vereinigte Staaten | November 2017 | 10 Mio. USD (seit Februar 2025) |
| UPI | NPCI | Indien | April 2016 | In der Regel INR 100.000 pro Tag (höher für bestimmte Kategorien) |
| BLIK | Polski Standard Płatności | Polen | Februar 2015 | Von den Teilnehmern festgelegt |
| SCHNELL | Association of Banks in Singapore | Singapur | März 2014 | SGD 200.000 |
| Faster Payments | Pay.UK (Abwicklung bei der Bank of England) | Vereinigtes Königreich | Mai 2008 | GBP 1 Million |
Die Limits sind die Höchstgrenzen der jeweiligen Zahlungsverfahren (Stand: Oktober 2026); Banken können niedrigere Limits anwenden.
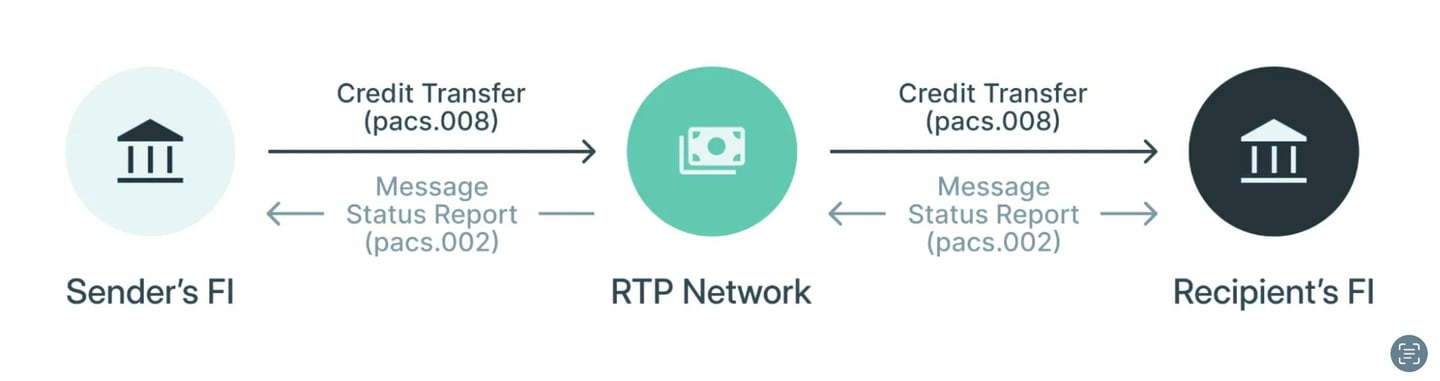
Anbindung an Banken: RTP-Systeme sind über sichere, standardisierte Kommunikationsprotokolle in die Banken integriert. Über diese Anbindungen können Banken Zahlungsaufträge und Bestätigungen an das RTP-System senden und von diesem empfangen. Die Anbindung folgt häufig internationalen Standards wie ISO 20022, die einen umfassenden Datenaustausch ermöglichen.
Übermittlung von Zahlungsaufträgen: Wenn ein Kunde eine Zahlung veranlasst, formatiert die Bank des Zahlungspflichtigen diesen Zahlungsauftrag in eine Nachricht, die mit dem RTP-System kompatibel ist. Diese Nachricht enthält alle erforderlichen Angaben wie den Betrag, die Kontodaten des Empfängers und weitere Transaktionsdetails.
Entgegennahme und Verarbeitung von Zahlungsanweisungen: Nach Eingang der Zahlungsanweisung von der Bank des Auftraggebers validiert das RTP-System die Transaktion. Dazu gehören Prüfungen auf ausreichende Deckung, die Betrugserkennung und die Sicherstellung der Einhaltung aufsichtsrechtlicher Vorgaben.
Kommunikation mit der Bank des Empfängers: Nach der Validierung leitet das RTP-System die Transaktionsdaten an die Bank des Empfängers weiter. Dies geschieht in Echtzeit und ermöglicht eine sofortige Verarbeitung.
Sofortige Verfügbarkeit der Mittel: Ein wesentliches Merkmal von RTP-Systemen besteht darin, dass die Bank des Empfängers das Konto des Empfängers unmittelbar nach Eingang der Bestätigung des RTP-Systems gutschreibt. Die Mittel stehen dem Empfänger ohne Verzögerung zur Verfügung.
Abwicklung von Geldern zwischen Banken:
- Untertägige Abwicklung: Einige Echtzeit-Zahlungssysteme wickeln jede Zahlung einzeln in Zentralbankgeld ab (zum Beispiel FedNow, TIPS und NPP); andere erfassen die von jeder teilnehmenden Bank geschuldeten Nettobeträge, häufig gegen vorfinanzierte Guthaben.
- Zentralbankkonten: Am Ende eines festgelegten Abwicklungszeitraums werden die Nettopositionen über Konten abgewickelt, welche die Banken bei der Zentralbank unterhalten. Das Konto jeder Bank wird mit ihrer Nettoposition belastet bzw. entsprechend gutgeschrieben.
- Liquiditätsmanagement: Banken steuern ihre Liquiditätspositionen im Tagesverlauf, um sicherzustellen, dass sie über ausreichende Mittel zur Erfüllung ihrer Abwicklungsverpflichtungen verfügen.
Bestätigung und Benachrichtigung: Nach der Verarbeitung der Transaktion sendet das RTP-System eine Bestätigungsnachricht an beide Banken. Die Banken informieren anschließend ihre jeweiligen Kunden (Zahler und Zahlungsempfänger) über den Abschluss der Transaktion.
Buchführung und Abstimmung: Beide Banken aktualisieren ihre Transaktionsaufzeichnungen zu Zwecken der Rechnungslegung und Abstimmung. Sie stellen sicher, dass alle über das RTP-System abgewickelten Transaktionen in ihren Systemen korrekt abgebildet werden.
Zusammenfassend fungiert das RTP-System als Intermediär, der die Echtzeitkommunikation und die Transaktionsverarbeitung zwischen den Banken ermöglicht. Der Abwicklungsprozess, der in der Regel Konten bei der Zentralbank umfasst, stellt sicher, dass die jeweiligen Positionen der Banken ausgeglichen werden, und wahrt so die Integrität und Stabilität des Finanzsystems.
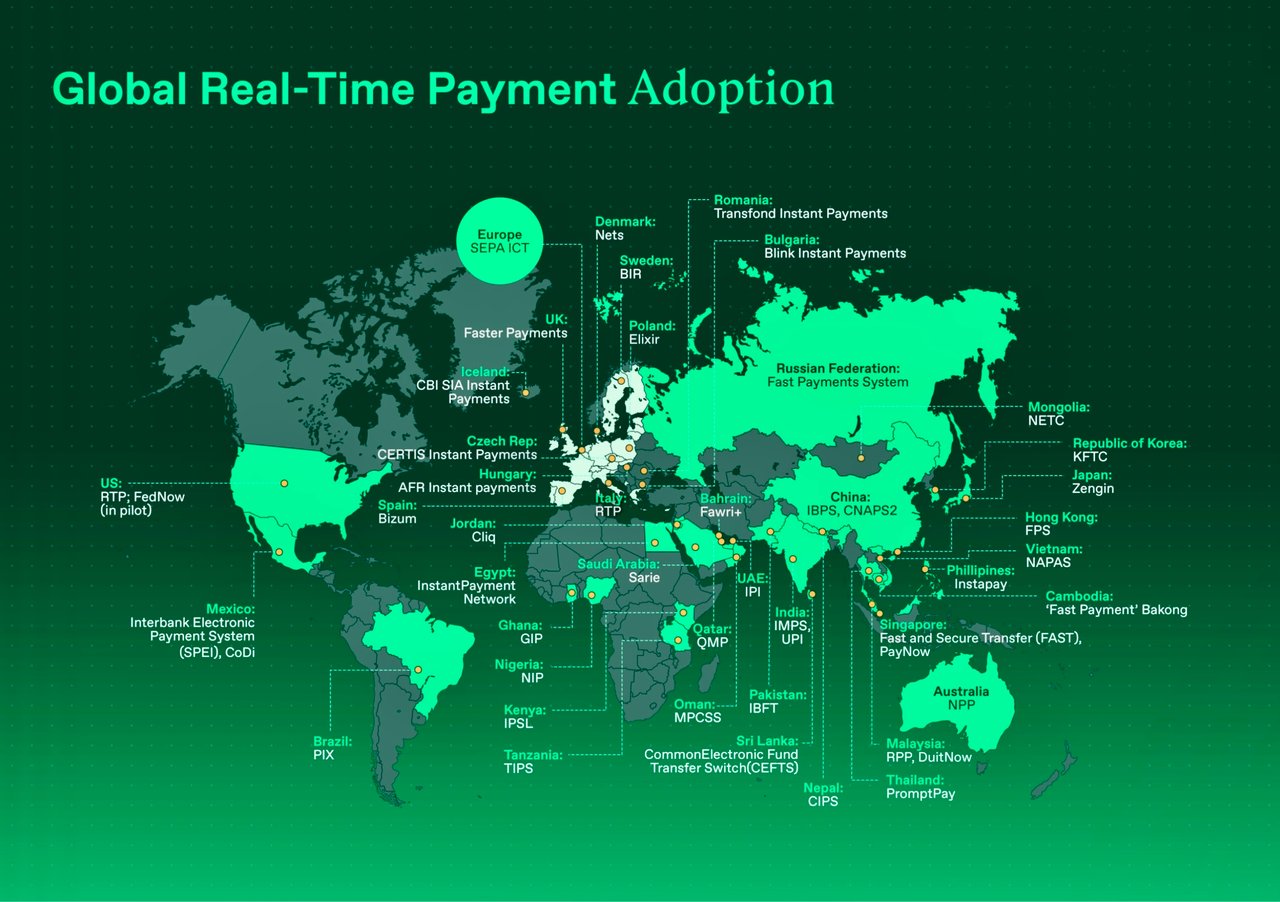
Echtzeit-Zahlungssysteme sind inzwischen in Dutzenden von Ländern in allen Regionen in Betrieb.
Überblick über einige der bedeutendsten und bekanntesten Sofortzahlungssysteme weltweit mit einer kurzen Beschreibung:
Nordamerika
- FedNow Service (USA): Von der Federal Reserve entwickelt, seit Juli 2023 in Betrieb.
- Real-Time Payments (RTP) von The Clearing House (USA): 2017 eingeführt; bietet Finanzinstituten Echtzeitzahlungen.
- Interac e-Transfer (Kanada): Ermöglicht Privatpersonen und Unternehmen, Geld sofort zu senden und zu empfangen.
Europa:
- TARGET Instant Payment Settlement (TIPS): Das seit 2018 vom Eurosystem betriebene System wickelt Sofortzahlungen rund um die Uhr in Zentralbankgeld ab.
- UK Faster Payments Service: 2008 eingeführt, ermöglicht Zahlungen im Vereinigten Königreich nahezu in Echtzeit.
- SIC (Schweiz): Das seit 1987 betriebene RTGS-System der Schweizerischen Nationalbank; Sofortzahlungen in Schweizer Franken seit August 2024.
- Express Elixir (Polen) – seit 2012 von KIR betrieben, rund um die Uhr verfügbar.
- BiR (Schweden) – das 2012 eingeführte Echtzeitsystem von Bankgirot.
- Swish (Schweden) – ein mobiles Zahlungssystem, das Sofortüberweisungen ermöglicht
- Straksclearing (Dänemark) – Von Nets von 2014 bis 2025 betriebenes Sofort-Clearing; seither werden Sofortzahlungen in dänischen Kronen über TIPS abgewickelt.
Asien:
- Indiens Unified Payments Interface (UPI): Ein Echtzeit-Zahlungssystem, das Transaktionen zwischen Banken ermöglicht.
- IMPS (Indien) – Betrieben von NPCI seit 2010, rund um die Uhr verfügbar.
- Internet Banking Payment System (IBPS) in China: Seit 2010 von der Chinesischen Volksbank betrieben, für Online-Überweisungen zwischen Banken.
- FAST (Singapur) – 2014 eingeführt; mit PayNow für Proxy-Zahlungen verknüpft.
- KFTC (Südkorea) – Das Korea Financial Telecommunications & Clearings Institute betreibt das Echtzeit-Überweisungsnetz des Landes für den Interbankenverkehr.
- Zengin-System (Japan) – seit 1973 in Betrieb, seit 2018 rund um die Uhr verfügbar.
- PromptPay in Thailand; eingeführt: 2017; Zahlungen können an eine nationale Ausweisnummer oder eine Mobiltelefonnummer adressiert werden.
Afrika:
- Real-Time Clearing (RTC) Südafrikas: Ermöglicht die Echtzeitverarbeitung von Zahlungen zwischen Banken.
- NIBSS Instant Payments (NIP) in Nigeria: Bietet Sofortzahlungsdienste zwischen nigerianischen Banken.
- GhIPSS Instant Pay (Ghana): Sofortüberweisungen zwischen Banken, betrieben von den Ghana Interbank Payment and Settlement Systems.
Australien:
- New Payments Platform (NPP): 2018 eingeführt, ermöglicht Sofortüberweisungen zwischen Banken.
Lateinamerika:
- Brasiliens PIX: Das von der Zentralbank Brasiliens eingeführte System bietet Sofortzahlungen rund um die Uhr.
- SITRAF (Brasilien) – Zahlungsverkehrssystem, das seit 2002 von Núclea (vormals CIP) betrieben wird.
- SPEI (Mexiko) – das 2004 eingeführte Interbank-Überweisungssystem der Banco de México, rund um die Uhr verfügbar.
- TEF (Chile) – Online-Interbankenüberweisungen, rund um die Uhr verfügbar.
- Transfiya (Kolumbien): Überweisungen über Mobilfunknummern, betrieben von ACH Colombia; die Banco de la República baut mit Bre-B das nationale Sofortzahlungssystem auf.
Naher Osten:
- CliQ (Jordanien): Sofortzahlungssystem, betrieben von JoPACC, adressierbar über Alias oder Mobilfunknummer.
- Fawri+ (Bahrain): Sofortüberweisungen zwischen Banken, die seit 2015 von BENEFIT betrieben werden.
Hub-zentrierte RTP-Architektur
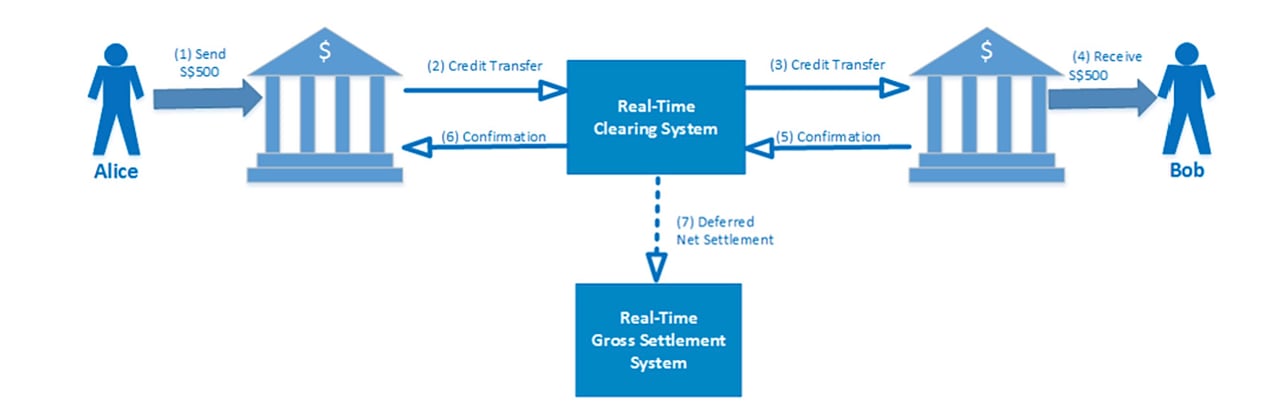
Das Hub-zentrierte Modell ist das am weitesten verbreitete. Dieses Modell zentralisiert den Clearing-Prozess bei der Clearingstelle und arbeitet in einem Quasi-Echtzeit-Rahmen. Typischerweise umfasst es eine vierstufige Abfolge: Erstens übermittelt die auftraggebende Bank der Clearingstelle einen Zahlungsauftrag; zweitens leitet die Clearingstelle diesen Auftrag an die empfangende Bank weiter; drittens sendet die empfangende Bank eine Zahlungsbestätigung an die Clearingstelle zurück; und viertens übermittelt die Clearingstelle diese Bestätigung an die auftraggebende Bank. Die entscheidende Rolle der Clearingstelle umfasst die Validierung von Transaktionen, die Berechnung der Abwicklungspositionen und die Vermittlung von Zahlungsanweisungen zwischen den Banken. Nach erfolgreicher Verarbeitung der Zahlungsanweisung erfassen die Banken der Zahlungsempfänger die Transaktion und aktualisieren das Konto des Zahlungsempfängers. Ebenso buchen die Banken der Zahlungspflichtigen die Transaktion und aktualisieren das Konto des Zahlungspflichtigen nach Erhalt der Zahlungsbestätigung. Die Abwicklung erfolgt in diesem Modell üblicherweise im Wege der zeitversetzten Nettoabwicklung, die mehrmals täglich durchgeführt wird, um Kontrahentenrisiken zu verringern.
Bezeichnend ist, dass dieses Modell durch die Umsetzung im FAST-Zahlungsnetz Singapurs und im britischen Faster Payment System veranschaulicht wird.
RTGS-zentrierte RTP-Architektur
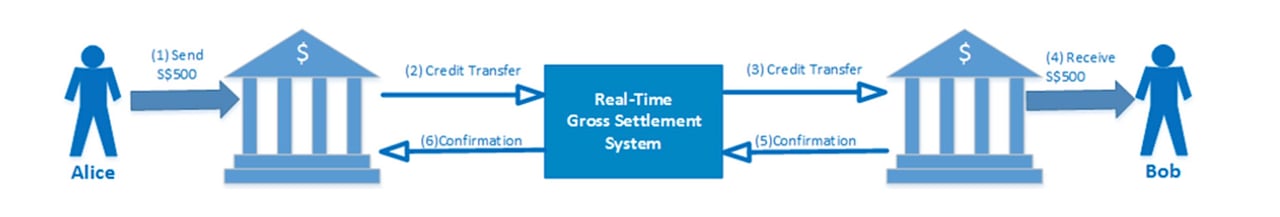
Wie im vorangegangenen Abschnitt dargelegt, steht das Echtzeit-Zahlungssystem (RTP) im Gegensatz zum Großbetragszahlungssystem, dem Real-Time Gross Settlement (RTGS). Anders als RTP, das Transaktionen in der Regel im Wege einer zeitversetzten Nettoabwicklung mindestens täglich über ein zentralisiertes Hub-Modell abwickelt, ist das RTGS-System in einigen Ländern so angepasst, dass es sowohl Kleinbetrags- als auch Großbetragstransaktionen abdeckt. Diese Anpassung kann auf geringe Zahlungsvolumina im Massenzahlungsverkehr oder auf die historische Entwicklung des Systems zurückzuführen sein.
Ein bemerkenswertes Beispiel für dieses Modell ist das schweizerische SIC-System, das RTGS sowohl für die Abwicklung von Massenzahlungen als auch von Großbetragszahlungen nutzt. Ähnlich verarbeitet das japanische Zengin-System sowohl Transaktionen mit hohem als auch mit niedrigem Wert innerhalb derselben Clearing-Infrastruktur. In diesem System werden die Transaktionen nach ihrem Wert getrennt: Transaktionen ab 100 Millionen JPY werden über ein RTGS geleitet, solche unterhalb dieser Schwelle über ein System der aufgeschobenen Nettoabwicklung (Deferred Net Settlement, DNS). Ein weiteres Beispiel ist das mexikanische SPEI, das in Abständen von wenigen Sekunden ein multilaterales Netting durchführt, um sowohl Großbetrags- als auch Massenzahlungen zu verarbeiten.
Verteilte RTP-Architektur
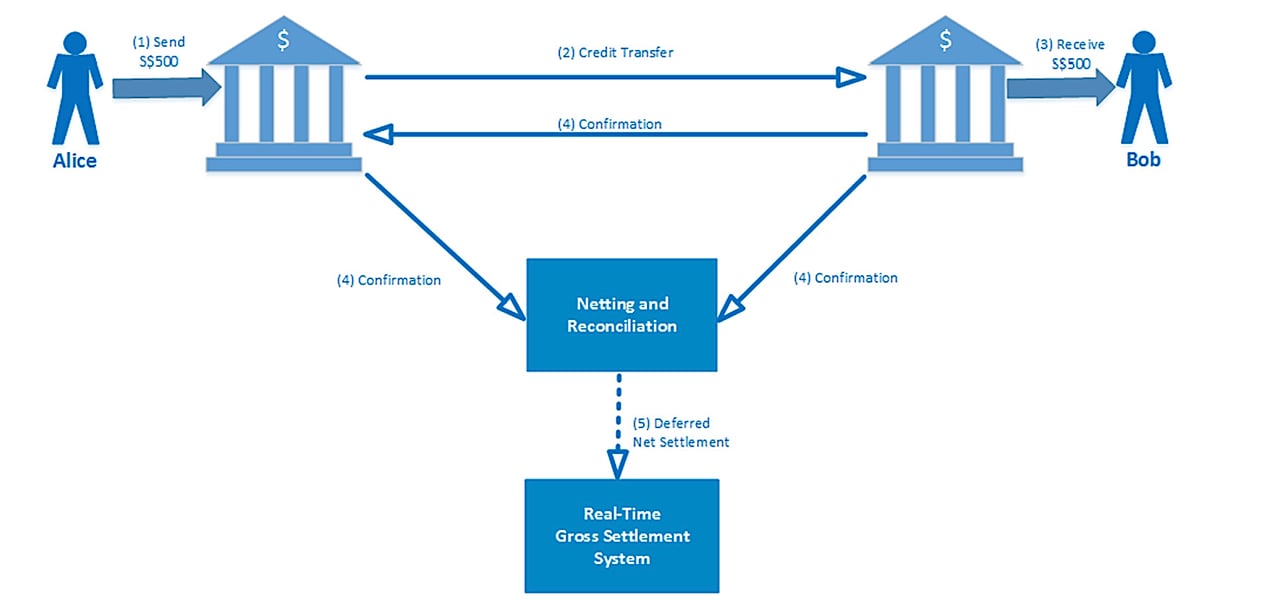
Der letzte Archetyp bei Zahlungssystemen ist das verteilte Modell, das sich durch das bilaterale Clearing von Zahlungen unmittelbar zwischen der Bank des Zahlers und der Bank des Zahlungsempfängers auszeichnet.
Die australische New Payment Platform (NPP) ist ein Beispiel für dieses Modell. Anstelle einer zeitversetzten Nettoabwicklung wird jede NPP-Zahlung einzeln und unmittelbar in Zentralbankgeld über den Fast Settlement Service (FSS) der Reserve Bank of Australia abgewickelt, der rund um die Uhr neben dem RTGS-System betrieben wird.
Sofort
SWIFT Instant
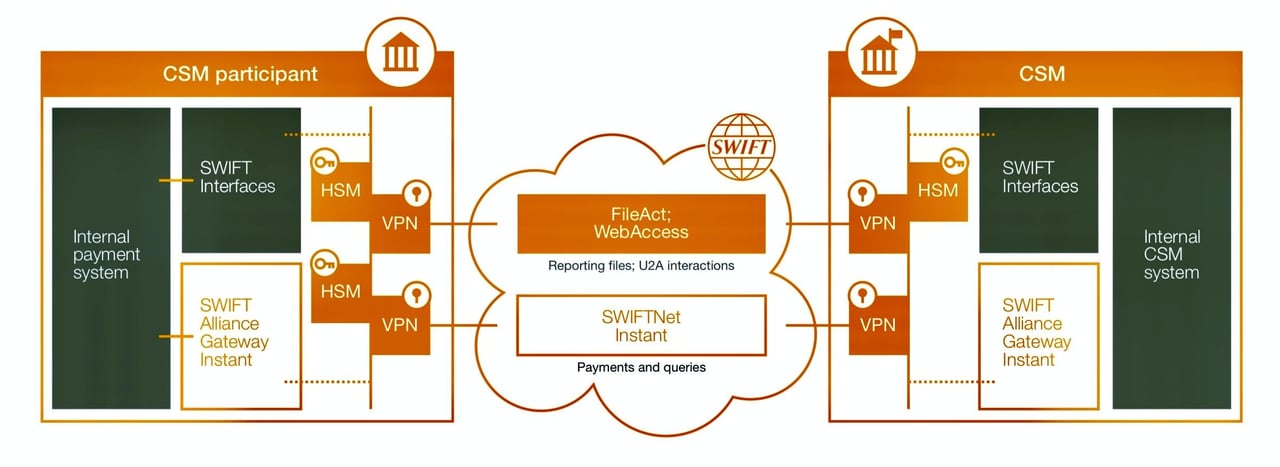
SwiftNet Instant. Dies ist eine Echtzeit-Nachrichtenplattform mit geringer Latenz, die rund um die Uhr verfügbar ist und den sicheren Austausch von Sofortzahlungsströmen zwischen Clearing- und Abwicklungsstellen (Clearing and Settlement Mechanisms, CSMs) und deren Teilnehmern unterstützt.
Kunden können sich über ihre bestehende Swift-Anbindung und Sicherheitsinfrastruktur, einschließlich VPN-Boxen, Mietleitungen und Hardware-Sicherheitsmodulen, mit SwiftNet Instant verbinden. Die Integration in die IT-Umgebung der Bank erfolgt über das Alliance Gateway Instant (AGI).
Alle Beteiligten entlang der Sofortzahlungskette können AGI und die SwiftNet-Instant-Nachrichtenübermittlung nutzen. Anwendungsfälle sind die Zahlungsauslösung über einen Overlay-Service, die indirekte Kommunikation von Mitgliedern mit einem sponsernden Mitglied oder der Erhalt einer Zahlungsbestätigung durch ein Unternehmen.
SwiftNet Instant übermittelt die Nachrichten; Clearing und Abwicklung verbleiben beim inländischen Instant-Payment-System unter Verwendung von ISO 20022.
SEPA-Echtzeitüberweisung
In der EU erfolgen Echtzeit-Überweisungen in Euro nach dem SEPA-Instant-Credit-Transfer-Verfahren (SCT Inst) des European Payments Council, das im November 2017 eingeführt wurde. Der Dienst steht rund um die Uhr an 365 Tagen im Jahr zur Verfügung, und der Zahlungsdienstleister (PSP) des Empfängers muss innerhalb von zehn Sekunden bestätigen, ob die Mittel dem Empfänger zur Verfügung gestellt wurden. Das Verfahren sieht keinen Höchstbetrag mehr vor. Nach der Verordnung über Sofortzahlungen (EU) 2024/886 müssen Zahlungsdienstleister im Euroraum seit Januar 2025 in der Lage sein, Sofortzahlungen zu empfangen, und seit Oktober 2025, diese zu senden, und zwar zu keinem höheren Preis als Standardüberweisungen und mit Empfängerüberprüfung (Verification of Payee).
Wenn Sie mehr darüber erfahren möchten, wie Gelder über das Korrespondenzbanksystem transferiert werden, wenden Sie sich bitte an unseren Leiter Korrespondenzbankgeschäft, Herrn Amri Elarisse.
Unterschiede zwischen RTP und ACH
Die wesentlichen Unterschiede zwischen einem Echtzeit-Zahlungssystem (RTP) und einem Automated Clearing House (ACH) liegen in der Verarbeitungsgeschwindigkeit, der Transaktionsabwicklung und den Einsatzbereichen. Die wichtigsten Unterschiede im Überblick:
1. Bearbeitungsgeschwindigkeit:
RTP-System:
- Geschwindigkeit:Transaktionen werden nahezu unmittelbar verarbeitet und abgewickelt, in der Regel innerhalb weniger Sekunden.
- Verfügbarkeit: Der Betrieb erfolgt rund um die Uhr an 365 Tagen im Jahr und ermöglicht eine kontinuierliche Verarbeitung von Transaktionen.
ACH-System:
- Geschwindigkeit: Transaktionen werden in Stapeln verarbeitet und können von mehreren Stunden bis zu einigen Tagen bis zur Abwicklung benötigen.
- Verfügbarkeit: Betrieb während der Bankgeschäftszeiten, mit festgelegten Verarbeitungsfenstern an Geschäftstagen.
2. Transaktionsabwicklung:
RTP-System:
- Abwicklung: Transaktionen werden in Echtzeit abgewickelt, sodass die Mittel dem Empfänger unmittelbar nach Abschluss der Transaktion zur Verfügung stehen.
- Endgültigkeit: Transaktionen sind nach ihrem Abschluss unwiderruflich.
ACH-System:
- Abwicklung: Nutzt die Stapelverarbeitung und wickelt Transaktionen in der Regel in mehreren Stapeln im Tagesverlauf (Same-Day-ACH) oder am Folgetag ab.
- Endgültigkeit: Transaktionen können während des Bearbeitungszeitraums rückgängig gemacht oder storniert werden.
3. Anwendungsfälle:
RTP-System:
- Verwendung: Ideal für dringende Zahlungen, etwa Person-zu-Person-Zahlungen (P2P), Rechnungszahlungen und Business-to-Business-Transaktionen (B2B), die eine sofortige Bestätigung erfordern.
- Beispiele: RTP und FedNow in den USA, Faster Payments im Vereinigten Königreich, SCT Inst im Euroraum und Pix in Brasilien.
ACH-System:
- Verwendung: Geeignet für nicht eilige Transaktionen wie Gehaltszahlungen, wiederkehrende Rechnungszahlungen, Direktgutschriften und Lieferantenzahlungen.
- Beispiele: Gehaltsgutschrift per Überweisung, Begleichung von Rechnungen der Versorgungsunternehmen, Hypothekenzahlungen und wiederkehrende Abonnementdienste.
4. Kosten:
RTP-System: Die Gebühren variieren je nach System; einige verlangen mehr als für Sammelzahlungen, während andere, etwa Pix für Privatpersonen und SCT Inst nach den EU-Vorschriften, nicht mehr kosten als reguläre Überweisungen.
ACH-System: In der Regel niedrigere Gebühren aufgrund der Stapelverarbeitung und der verzögerten Abwicklung.
5. Sicherheit und Compliance:
RTP-System:
- Sicherheit: Nutzt fortschrittliche Verschlüsselungs- und Sicherheitsmaßnahmen zum Schutz von Echtzeittransaktionen.
- Compliance: Aufgrund der Unmittelbarkeit der Transaktionen sind strenge aufsichtsrechtliche Standards einzuhalten.
ACH-System:
- Sicherheit: Setzt ebenfalls starke Sicherheitsprotokolle ein, konzentriert sich jedoch stärker auf den Schutz von im Stapelverfahren verarbeiteten Transaktionen.
- Compliance: Einhaltung der Vorschriften von Stellen wie Nacha (vormals National Automated Clearing House Association) in den USA, um eine sichere Verarbeitung und Abwicklung zu gewährleisten.




Nächster Schritt
Vorstellung anfragen
Teilen Sie uns in wenigen Zeilen mit, wer Sie sind und was Sie vorhaben. Ihre Anfrage geht direkt an die Bank und wird vertraulich behandelt.
Sie sprechen lieber persönlich? Buchen Sie eine 30-minütige Videokonferenz.