
ACH Automated Clearing House
Das Automated Clearing House (ACH) unterstützt zwei unterschiedliche Zahlungsinstrumente: die Überweisung (Credit Transfer) und die Lastschrift (Direct Debit).
Überweisung (Credit Transfer)
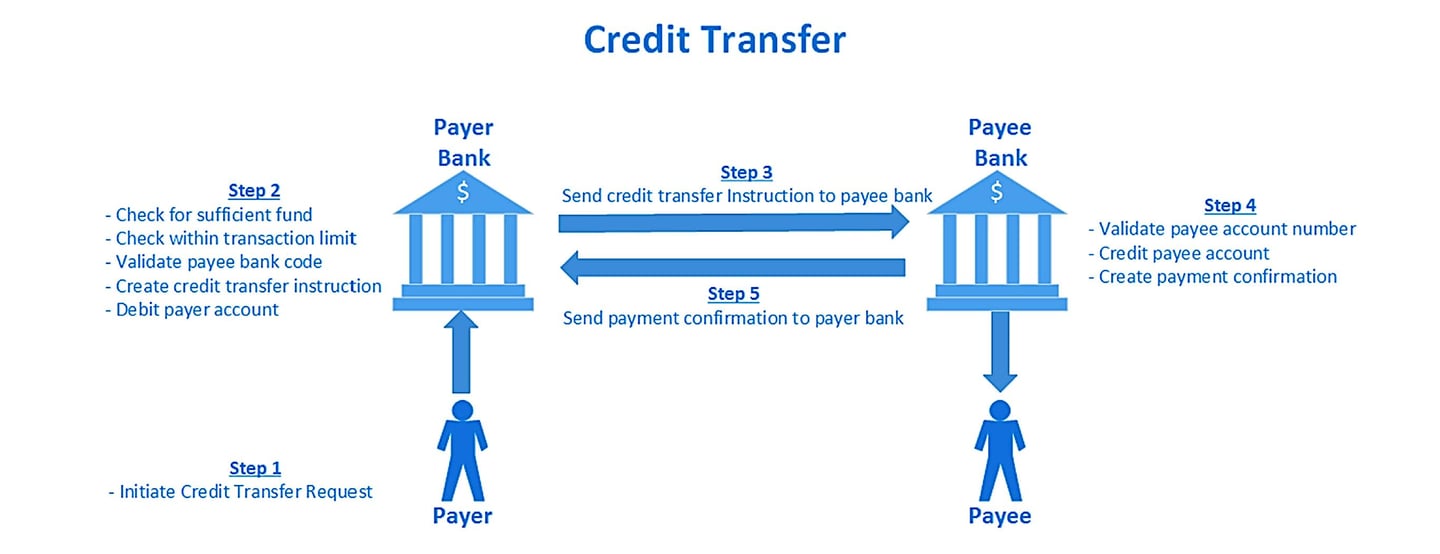
Bei ACH-Transaktionen stellt eine Überweisung (Credit Transfer) eine von der Bank des Zahlers veranlasste Zahlungsdienstleistung dar, die den Transfer von Geldern an einen Zahlungsempfänger ermöglicht, der bei einem anderen Finanzinstitut geführt wird. Dieser Vorgang, häufig als Account-to-Account- oder A2A-Transfer bezeichnet, steht für die Entwicklung der Clearinghäuser von ihrer traditionellen Rolle bei der Abwicklung von Papierschecks zwischen Banken hin zu ihrer heutigen Funktion. Diese heutige Rolle umfasst die Verarbeitung elektronischer Zahlungsinstrumente, woraus sich die Bezeichnung „automatisiert“ in ACH ergibt. Obwohl ACH-Netzwerke auf die Stapelverarbeitung ausgelegt sind und damit einen Kostenvorteil gegenüber Kartennetzwerken bieten, arbeiten sie ausschließlich während der üblichen Geschäftszeiten. Aufgrund der Stapelverarbeitung kann sich die Abwicklung von Transaktionen daher über mehrere Tage erstrecken, insbesondere an Wochenenden und gesetzlichen Feiertagen. Zwar eignen sie sich gut für planmäßige Sammelzahlungen wie Gehalts- und Rechnungszahlungen, ihr Nutzen ist jedoch in Fällen eingeschränkt, die eine Zahlungsausführung in Echtzeit erfordern.
Lastschrift
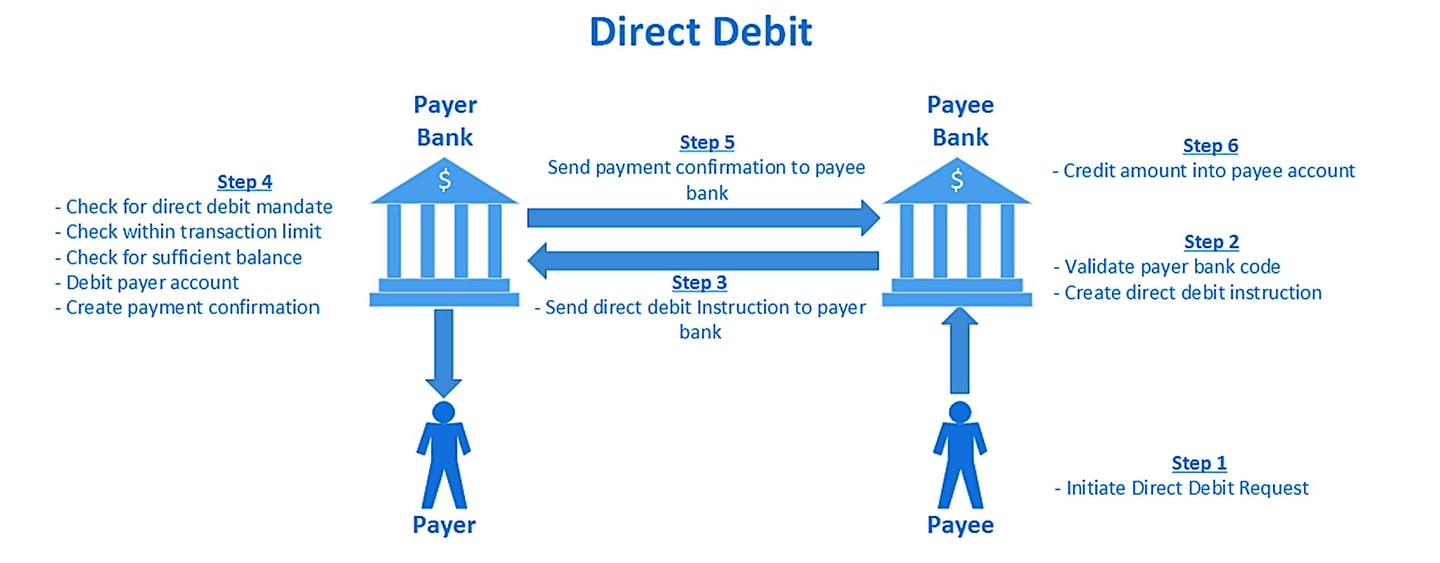
Im Gegensatz dazu ist die Lastschrift ein Zahlungsdienst, der von der Bank des Zahlungsempfängers ausgelöst wird, um Gelder von einem Zahler einzuziehen, dessen Konto bei einer anderen Bank geführt wird. Dieser Mechanismus bildet den umgekehrten Ansatz zur Überweisung und ermöglicht den Einzug von Zahlungen.
ACH-Clearing-Prozess
Das ACH-Batch-Zahlungssystem arbeitet ausschließlich innerhalb eines üblichen Arbeitstages. Für die Transaktionsverarbeitung gibt es festgelegte Zeitfenster innerhalb des Tages: das Ausgangs-Clearing-Fenster und das Eingangs-Clearing-Fenster. Das Ausgangs-Clearing-Fenster gibt den Banken die Möglichkeit, Zahlungsaufträge von Kontoinhabern zur Validierung und anschließenden Verarbeitung an das ACH zu übermitteln. Das Eingangs-Clearing-Fenster hingegen wird von der Clearingstelle genutzt, um diese Zahlungsaufträge den Empfängerbanken zuzuweisen und so die Verarbeitung der Zahlungen an deren jeweilige Kontoinhaber zu ermöglichen.
Automated Clearing Houses (ACH)
Automated Clearing Houses (ACHs) sind elektronische Zahlungssysteme, die große Volumina an Gutschriften und Lastschriften verrechnen und abwickeln, in der Regel Zahlungen von geringem Wert und ohne besondere Eilbedürftigkeit. ACHs erleichtern die Verrechnung und Abwicklung von Transaktionen zwischen Banken und anderen Finanzinstituten innerhalb einer bestimmten Region oder eines bestimmten Landes und bieten eine effiziente, kostengünstige Alternative zu papierbasierten Zahlungsmethoden wie Schecks.
Einige der größten ACHs in Europa sind:
- STEP2: STEP2 wird von EBA Clearing betrieben und ist ein gesamteuropäisches ACH, das SEPA-Überweisungen (SCTs) und SEPA-Lastschriften (SDDs) im gesamten einheitlichen Euro-Zahlungsverkehrsraum (SEPA) abwickelt. STEP2 zählt zu den größten ACHs in Europa und verbindet Banken und Finanzinstitute im gesamten SEPA-Raum.
- BACS (Bankers’ Automated Clearing Services): BACS ist ein in Großbritannien ansässiges ACH, das elektronische Überweisungen und Lastschriften in britischen Pfund verarbeitet. BACS verarbeitet täglich Millionen von Transaktionen, darunter Gehaltszahlungen, Renten und staatliche Leistungen.
- equensWorldline: equensWorldline ist ein europäischer Zahlungsdienstleister, der ein Clearinghaus (ACH) für auf Euro lautende Überweisungen und Lastschriften innerhalb des SEPA-Raums betreibt. Das Unternehmen gehört zur französischen Worldline-Gruppe.
Zu den weltweit größten ACHs zählen:
- Das Automated Clearing House (ACH) Network in den Vereinigten Staaten: Das ACH Network ist ein landesweites elektronisches Zahlungssystem, das in den Vereinigten Staaten große Volumina an Gutschriften und Lastschriften abwickelt. Es wird von zwei Hauptbetreibern geführt, The Clearing House (TCH) und der Federal Reserve. Zu den über das ACH Network abgewickelten Transaktionen zählen Direktgutschriften, Rechnungszahlungen und Zahlungen zwischen Unternehmen.
- BECS (Bulk Electronic Clearing System) in Australien: BECS ist ein australisches Automated Clearing House (ACH), das elektronische Überweisungen und Lastschriften in australischen Dollar abwickelt. BECS wird vom Australian Payments Network (AusPayNet) betrieben, dem Selbstregulierungsorgan der australischen Zahlungsverkehrsbranche.
- NEFT (National Electronic Funds Transfer) in Indien: NEFT ist ein System mit zeitverzögertem Nettoausgleich für Rupien-Gutschriften, das von der Reserve Bank of India betrieben wird und seit Dezember 2019 rund um die Uhr in halbstündlichen Stapelläufen arbeitet.
- Bacs Payment Schemes Limited (Bacs) (Vereinigtes Königreich) ist das für verschiedene Zahlungsarten zuständige Clearinghaus (ACH), darunter Lastschriften und Bacs Direct Credit.
- Kanada: Die Canadian Payments Association (CPA), auch bekannt als Payments Canada, betreibt das kanadische ACH-System.
- Indien: Das National Automated Clearing House (NACH) wird von der National Payments Corporation of India (NPCI) betrieben und wickelt verschiedene Arten von Massenzahlungsvorgängen ab.
- Australien: Das Australian Payments Network (AusPayNet, früher APCA) verwaltet das Bulk Electronic Clearing System (BECS).
- Deutschland: Die Deutsche Bundesbank betreibt das deutsche ACH-System, über das ein großes Volumen an inländischen und gewerblichen Zahlungen in Euro abgewickelt wird.
- Südafrika: BankservAfrica betreibt das ACH; die Nettopositionen werden im Echtzeit-Bruttoabwicklungssystem SAMOS der South African Reserve Bank abgewickelt.
- Japan: Das Zengin-System, betrieben vom Japanese Banks’ Payment Clearing Network (Zengin-Net), wickelt inländische Yen-Überweisungen ab.
- China: Die Chinesische Volksbank (People’s Bank of China) betreibt das China National Advanced Payment System (CNAPS), das auch ACH-Funktionen umfasst.
- Brasilien: Die Zentralbank von Brasilien betreibt das Sistema de Transferência de Reservas (STR), das brasilianische RTGS-System, sowie das Sofortzahlungssystem Pix; das Massenzahlungsclearing läuft zudem über die Systeme der CIP (Câmara Interbancária de Pagamentos).
- Frankreich: STET betreibt CORE(FR), das französische Clearinghaus (ACH) für SEPA-Überweisungen, Lastschriften und Kartenzahlungen, mit Abwicklung in T2.
- Italien: Die Banca d’Italia betreibt das Clearingsystem BI-COMP, über das inländische und SEPA-Überweisungen sowie Lastschriften abgewickelt werden.
Wie arbeiten Clearinghäuser?
Automated-Clearing-House-Transaktionen (ACH) im Bankensektor bezeichnen ein komplexes und hochentwickeltes System für den effizienten elektronischen Geldtransfer zwischen verschiedenen Bankkonten, vorwiegend innerhalb der Vereinigten Staaten. Dieses System bildet einen Eckpfeiler des modernen Bankwesens und stellt eine digitale Alternative zu herkömmlichen Verfahren wie Papierschecks oder Barzahlungen dar.
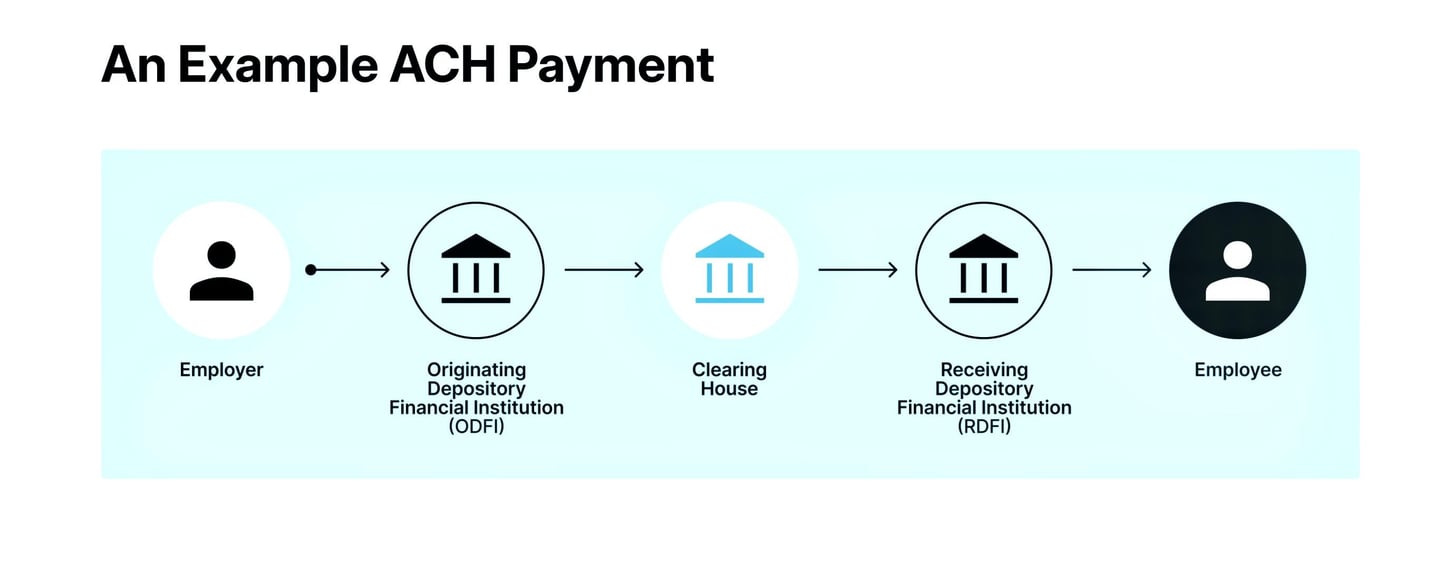
- Einleitung einer ACH-Transaktion: Eine ACH-Transaktion beginnt, wenn der Auftraggeber – dies kann eine Privatperson oder ein Unternehmen sein – einen Antrag auf Überweisung von Geldern stellt. Diese Einleitung erfordert die sorgfältige Angabe von Details wie der Bankkontonummer und der Bankleitzahl (Routing-Nummer) des Zahlungsempfängers sowie des zu überweisenden Betrags. Solche Transaktionen lassen sich unter anderem in Direct Deposits, Direktzahlungen über ACH und weitere Formen unterteilen.
- Einbindung der Originating Depository Financial Institution (ODFI): Der Zahlungsauslöser leitet diesen Auftrag an sein Kreditinstitut weiter, die sogenannte Originating Depository Financial Institution (ODFI). Die ODFI spielt hierbei eine entscheidende Rolle, indem sie verschiedene ACH-Aufträge zusammenführt und für die Verarbeitung in Sammelläufen bündelt. Die Transaktionen werden nach ihrer Art – Gutschriften oder Lastschriften – kategorisiert.
- Verarbeitung durch den ACH-Betreiber: Die ODFI übermittelt diese Stapel an einen ACH-Betreiber – entweder die Federal Reserve oder The Clearing House. Diese zentralen Clearingstellen sind maßgeblich für die Trennung und die zutreffende Weiterleitung der Transaktionen an die vorgesehenen Receiving Depository Financial Institutions (RDFIs).
- Codes und Klassifizierungen: Jede Transaktion innerhalb des ACH-Netzwerks wird mit spezifischen Codes versehen, die Art und Zweck der Überweisung bezeichnen. Hervorzuheben ist der International-ACH-Transaction-(IAT-)Code, der für ACH-Zahlungen unter Beteiligung eines Finanzinstituts außerhalb der USA verwendet wird. Dieser Code gewährleistet die Einhaltung internationaler Standards zur Bekämpfung der Geldwäsche. Weitere gebräuchliche Codes sind PPD (Prearranged Payment and Deposit Entries) für Einzeltransaktionen wie Gehaltszahlungen, CCD (Cash Concentration or Disbursement) für Unternehmenstransaktionen und CTX (Corporate Trade Exchange) für Transaktionen mit mehreren Zusatzdatensätzen.
- Maßnahme des empfangenden Finanzinstituts (Receiving Depository Financial Institution, RDFI): Die RDFIs empfangen diese Transaktionen und sind dafür verantwortlich, die Konten der Empfänger entsprechend der Transaktionsart korrekt zu belasten oder gutzuschreiben.
- Abwicklung und Abstimmung: Die Abwicklung der Gelder, also die tatsächliche Übertragung von Geld zwischen ODFI und RDFI, erfolgt in der Regel am nächsten Geschäftstag. Sie wird über deren Konten bei der Federal Reserve durchgeführt. Beide Institute führen für jede Transaktion lückenlose Aufzeichnungen und gewährleisten so eine präzise Abstimmung und die Einhaltung aufsichtsrechtlicher Standards.
- Benachrichtigung und Compliance: Nach der Transaktion werden sowohl der Auftraggeber als auch der Empfänger über Kontoauszüge oder Online-Banking-Systeme über den Vorgang informiert. Diese Transaktionen unterliegen der aufsichtsrechtlichen Überwachung und erfordern die Einhaltung der Regeln von Stellen wie der National Automated Clearing House Association (NACHA) sowie bundesrechtlicher Vorschriften.
Zusammenfassend bietet das komplexe Geflecht der Transaktionen im ACH-Netzwerk, geregelt durch spezifische Codes und die Einhaltung aufsichtsrechtlicher Vorgaben, ein zuverlässiges, kostengünstiges und relativ schnelles Mittel für elektronische Geldüberweisungen, wenn auch mit bestimmten systembedingten Einschränkungen wie Bearbeitungszeit und Transaktionsobergrenzen. Dieses System zeigt die Fortschritte des digitalen Bankwesens, das Finanztransaktionen in einer zunehmend vernetzten Welt vereinfacht.
Unterschiede zwischen ACH und EFT
Der Unterschied zwischen ACH und EFT besteht darin, dass EFT (electronic funds transfer, elektronischer Zahlungsverkehr) ein allgemeiner Begriff für alle Arten elektronischer Zahlungen ist, während ACH (kurz für Automated Clearing House) eine bestimmte Art elektronischer Zahlung bezeichnet.
Eine ACH-Zahlung ist eine elektronische Lastschrift oder Gutschrift, die speziell über das Automated Clearing House Network verarbeitet wird. ACH-Zahlungen gelten als elektronische Geldtransfers (EFT), jedoch ist nicht jeder EFT eine ACH-Zahlung.
Beispiele für elektronische Überweisungen (EFT), die keine ACH-Zahlungen sind, sind Geldautomaten- oder Kreditkartentransaktionen, Zahlungen durch Angabe von Bankkontodaten und Transaktionsautorisierung per Telefon sowie Transaktionen, bei denen Zahlungsdaten manuell in die Eingabefelder einer Bezahlseite am Verkaufsort eingegeben werden.
Unterschiede zwischen RTP und ACH
Die wesentlichen Unterschiede zwischen einem Echtzeit-Zahlungssystem (Real-Time Payment, RTP) und einem Automated-Clearing-House-System (ACH) liegen in der Verarbeitungsgeschwindigkeit, der Abwicklung der Transaktionen und den Einsatzbereichen. Die wichtigsten Unterschiede im Überblick:
1. Bearbeitungsgeschwindigkeit:
RTP-System:
- Geschwindigkeit:Transaktionen werden nahezu unmittelbar verarbeitet und abgewickelt, in der Regel innerhalb weniger Sekunden.
- Verfügbarkeit: Der Betrieb erfolgt rund um die Uhr an 365 Tagen im Jahr und ermöglicht eine kontinuierliche Verarbeitung von Transaktionen.
ACH-System:
- Geschwindigkeit: Transaktionen werden in Stapeln verarbeitet und können von mehreren Stunden bis zu einigen Tagen bis zur Abwicklung benötigen.
- Verfügbarkeit: Betrieb während der Bankgeschäftszeiten, mit festgelegten Verarbeitungsfenstern an Geschäftstagen.
2. Transaktionsabwicklung:
RTP-System:
- Abwicklung: Transaktionen werden in Echtzeit abgewickelt, sodass die Mittel dem Empfänger unmittelbar nach Abschluss der Transaktion zur Verfügung stehen.
- Endgültigkeit: Transaktionen sind nach ihrem Abschluss unwiderruflich.
ACH-System:
- Abwicklung: Nutzt die Stapelverarbeitung und wickelt Transaktionen in der Regel in mehreren Stapeln im Tagesverlauf (Same-Day-ACH) oder am Folgetag ab.
- Endgültigkeit: Transaktionen können während des Bearbeitungszeitraums rückgängig gemacht oder storniert werden.
3. Anwendungsfälle:
RTP-System:
- Verwendung: Ideal für dringende Zahlungen, etwa Person-zu-Person-Zahlungen (P2P), Rechnungszahlungen und Business-to-Business-Transaktionen (B2B), die eine sofortige Bestätigung erfordern.
- Beispiele: das RTP-Netzwerk von The Clearing House und FedNow in den USA, Faster Payments im Vereinigten Königreich sowie SEPA Instant Credit Transfer in Europa.
ACH-System:
- Verwendung: Geeignet für nicht eilige Transaktionen, etwa Gehaltszahlungen, wiederkehrende Rechnungszahlungen, Direkteinzahlungen und Lieferantenzahlungen.
- Beispiele: Gehaltsgutschrift per Überweisung, Begleichung von Rechnungen der Versorgungsunternehmen, Hypothekenzahlungen und wiederkehrende Abonnementdienste.
4. Kosten:
RTP-System: Die Preise variieren; im Euroraum dürfen Sofortzahlungen nicht mehr kosten als Standardüberweisungen (Verordnung (EU) 2024/886).
ACH-System: In der Regel niedrigere Gebühren aufgrund der Stapelverarbeitung und der verzögerten Abwicklung.
5. Sicherheit und Compliance:
RTP-System:
- Sicherheit: Nutzt fortschrittliche Verschlüsselungs- und Sicherheitsmaßnahmen zum Schutz von Echtzeittransaktionen.
- Compliance: Aufgrund der Unmittelbarkeit der Transaktionen sind strenge aufsichtsrechtliche Standards einzuhalten.
ACH-System:
- Sicherheit: Setzt ebenfalls starke Sicherheitsprotokolle ein, konzentriert sich jedoch stärker auf den Schutz von im Stapelverfahren verarbeiteten Transaktionen.
- Compliance: Einhaltung der Vorgaben von Stellen wie der NACHA (National Automated Clearing House Association) in den USA, wodurch eine sichere Verarbeitung und Abwicklung gewährleistet wird.



Nächster Schritt
Vorstellung anfragen
Teilen Sie uns in wenigen Zeilen mit, wer Sie sind und was Sie vorhaben. Ihre Anfrage geht direkt an die Bank und wird vertraulich behandelt.
Sie sprechen lieber persönlich? Buchen Sie eine 30-minütige Videokonferenz.