
Schecks
Scheckgeschäfte, die über unsere Bank oder eine andere Bank abgewickelt werden, folgen einem strukturierten Verfahren, das auf traditionellen Bankpraktiken beruht und mehrere Schritte umfasst:
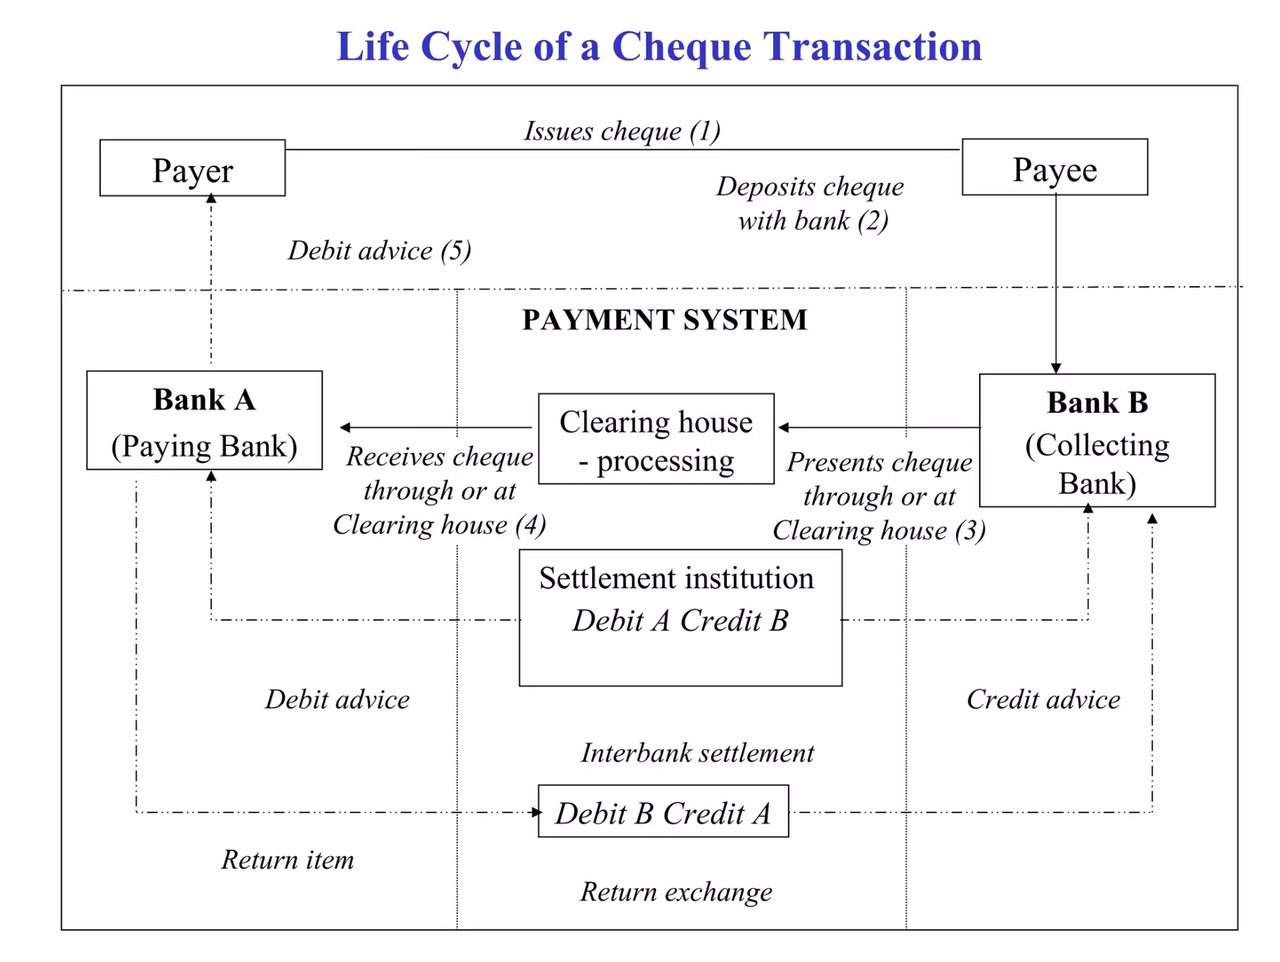
- Scheckausstellung: Ein Kontoinhaber (Aussteller) stellt einen Scheck aus und macht dabei die wesentlichen Angaben: den Namen des Empfängers (Zahlungsempfänger), den genauen Geldbetrag (in Ziffern und in Worten), das Ausstellungsdatum und die authentifizierte Unterschrift des Ausstellers.
- Vorlage des Schecks: Der Zahlungsempfänger reicht den Scheck bei seiner Bank ein. Diese Bank, die sogenannte einreichende Bank, kann den Scheck entweder durch physische Einreichung in einer Filiale oder, sofern verfügbar, über elektronische Kanäle entgegennehmen.
- Prüfung und Indossierung: Die einreichende Bank prüft den Scheck auf Gültigkeit und versieht ihn mit Unterschrift oder Stempel, um ihn zu indossieren und damit den Erhalt des Dokuments sowie die vorläufige Echtheitsprüfung zu bestätigen.
- Clearingprozess: Der Scheck wird an ein zentrales Clearingsystem oder direkt an die bezogene Bank (bei der das Konto des Ausstellers geführt wird) übermittelt. Im Clearingsystem bündeln und gleichen die Banken die aufeinander gezogenen Schecks und sonstigen Instrumente ab und erleichtern so die Abwicklung der Transaktionen.
- Geldtransfer: Nach Eingang prüft die bezogene Bank den Scheck weiter, insbesondere den Kontostand des Ausstellers und die Echtheit der Unterschrift. Ist der Scheck gültig und das Konto ausreichend gedeckt, belastet die bezogene Bank das Konto des Ausstellers mit dem Scheckbetrag.
- Abwicklung: Der eingezogene Betrag wird dem Konto der einreichenden Bank gutgeschrieben. Diese Bank schreibt den Betrag wiederum dem Konto des Zahlungsempfängers gut und schließt damit den Transaktionszyklus ab.
- Scheckrückgabe: Wird der Scheck nicht eingelöst (etwa wegen unzureichender Deckung oder abweichender Unterschrift), geht er unter Angabe eines bestimmten Rückgabegrundes an die einreichende Bank zurück. Die einreichende Bank unterrichtet anschließend den Zahlungsempfänger über die gescheiterte Transaktion.
Diese Abfolge von Schritten beschreibt das methodische und präzise Verfahren, nach dem Banken Schecks abwickeln, und gewährleistet finanzielle Sicherheit sowie die Einhaltung der bankaufsichtlichen Vorschriften.
Wenn eine Bank einen Scheck einlöst,
das Verfahren umfasst eine Reihe von Schritten, die die Echtheit des Schecks überprüfen, die ausreichende Deckung des Zahlerkontos sicherstellen und die Transaktion zwischen den Kreditinstituten abwickeln sollen. Im Folgenden der Ablauf in seiner eleganten Komplexität:
1. Scheckeinreichung und Einleitung
Wird ein Scheck vorgelegt (am Bankschalter, über einen Geldautomaten oder per mobiler Einreichung), beginnt die Bank des Empfängers (die „Inkassobank“) mit der Bearbeitung des Schecks. Die wesentlichen Angaben auf dem Scheck (wie Kontonummer des Zahlers, Betrag, Datum und Unterschriften) werden zunächst auf Vollständigkeit und Echtheit geprüft.
2. Kodierung und Clearing
Die Bank des Zahlungsempfängers kodiert die Informationen des Schecks in ein elektronisches Format. Wesentliche Daten wie der am unteren Rand des Schecks aufgedruckte MICR-Code (Magnetic Ink Character Recognition) ermöglichen die digitale Verarbeitung.
Der Scheck gelangt anschließend in ein Clearingsystem, das als Brücke zwischen der Bank des Zahlungsempfängers (Bank des Empfängers) und der Bank des Zahlers (Bank des Ausstellers) dient. Dieses Clearing kann erfolgen über:
- Bildbasierte Scheckverrechnung: Schecks werden zunehmend als digitale Abbilder verrechnet, beispielsweise über das von Pay.UK betriebene UK Image Clearing System oder im Bildaustausch nach dem US-amerikanischen Check 21 Act.
- Korrespondenzbanken: Werden bei internationalen Transaktionen eingesetzt, wenn Banken keine direkten Beziehungen zueinander unterhalten.
- Abwicklung in Zentralbankgeld: Die sich ergebenden Nettopositionen zwischen den Banken werden in Zentralbankgeld abgewickelt, beispielsweise bei der Bank of England oder über die Federal Reserve.
3. Abwicklung und Verifizierung
In dieser Phase erhält die Bank des Zahlers (die „bezogene Bank“) die Scheckdaten über das Clearingsystem. Sie prüft:
- Ausreichende Deckung: Das Konto des Zahlenden muss über ein ausreichendes Guthaben verfügen, um den Scheck einzulösen.
- Rechtmäßigkeit: Die Unterschrift und weitere Angaben des Schecks werden auf Fälschung oder Betrug geprüft.
- Zahlungssperren: Die Bank des Zahlungspflichtigen prüft, ob für den Scheck ein Sperrauftrag erteilt wurde.
Wenn alle Prüfungen erfolgreich abgeschlossen sind, autorisiert die bezogene Bank die Zahlung.
4. Geldtransfer und Abwicklung
- Das Konto des Zahlers wird mit dem Scheckbetrag belastet.
- Die Bank des Zahlungsempfängers erhält die Mittel auf elektronischem Wege und schreibt sie dem Konto des Zahlungsempfängers gut.
Der physische Scheck wird an diesem Punkt bedeutungslos, da die Abwicklung auf digitalem Wege erfolgt.
5. Fristen der Scheckabwicklung
- Inlandsschecks: Werden in der Regel innerhalb von 1–2 Geschäftstagen gutgeschrieben.
- Auswärtige oder ausländische Schecks: Die Bearbeitung kann mehrere Tage bis Wochen dauern, da zur Prüfung und Abwicklung zwischengeschaltete Banken oder Korrespondenzbanken eingebunden sind.
6. Zurückgegebene oder nicht eingelöste Schecks
Weist das Konto des Zahlers keine ausreichende Deckung auf oder wird der Scheck als ungültig gekennzeichnet (z. B. verändert oder gefälscht), wird der Scheck „platzen“. Die Bank des Zahlungsempfängers storniert die Transaktion, belastet das Konto des Zahlungsempfängers und erhebt gegebenenfalls eine Gebühr.
Wesentliche Erkenntnisse zu Auslandsschecks
Auslandsschecks folgen denselben Grundsätzen, bringen jedoch zusätzliche Ebenen mit sich:
- Währungsumrechnung: Die Währung des Schecks wird in die Landeswährung des Empfängers umgerechnet.
- Korrespondenzbankgeschäft: Der Scheck wird über internationale Netzwerke geleitet, häufig über SWIFT-Nachrichten.
- Verlängerte Verrechnung: Die Prüfung ausländischer Schecks erfordert aufgrund unterschiedlicher rechtlicher und aufsichtsrechtlicher Rahmenbedingungen mehr Zeit.
Die Einlösung von Schecks beruht somit auf Vertrauen, Verifizierung und Interbanken-Clearingsystemen, die zusammenwirken, um eine sichere und korrekte finanzielle Abwicklung zu gewährleisten. Auch wenn der Vorgang zunehmend digital erfolgt, bleibt sein Rückgrat tief in den Grundsätzen der Authentifizierung und Rechenschaftspflicht verankert.


Nächster Schritt
Vorstellung anfragen
Teilen Sie uns in wenigen Zeilen mit, wer Sie sind und was Sie vorhaben. Ihre Anfrage geht direkt an die Bank und wird vertraulich behandelt.
Sie sprechen lieber persönlich? Buchen Sie eine 30-minütige Videokonferenz.