
Zahlungen und Überweisungen
Echtzeit-Bruttoabwicklung
Gemeinsamkeiten und Unterschiede zwischen Echtzeit-Bruttoabwicklungssystemen (RTGS) und Großbetragszahlungssystemen (LVPS) in Bezug auf Überweisungen und Clearing.
Gemeinsamkeiten:
- Transaktionen mit hohen Beträgen: Sowohl RTGS als auch LVPS sind für die Abwicklung von Großbetragszahlungen ausgelegt, bei denen in der Regel große Geldbeträge zwischen Finanzinstituten ausgetauscht werden.
- Beteiligung der Zentralbanken: Beide Systeme werden in der Regel von Zentralbanken betrieben oder überwacht, was die Stabilität und Zuverlässigkeit der Zahlungsverkehrsinfrastruktur gewährleistet.
- Systemrelevant: RTGS und LVPS gelten aufgrund ihrer Rolle bei der Abwicklung großvolumiger Transaktionen und ihrer Bedeutung für die Stabilität und Effizienz des Finanzsystems als systemrelevante Zahlungssysteme.
- Minderung des Abwicklungsrisikos: Sowohl RTGS als auch LVPS zielen darauf ab, das Abwicklungsrisiko zu verringern, indem sie eine zeitnahe und sichere Abwicklung der Transaktionen zwischen den teilnehmenden Finanzinstituten gewährleisten.
Unterschiede:
- Abwicklungsmechanismus: RTGS-Systeme wickeln Transaktionen einzeln und in Echtzeit ab, das heißt, jede Transaktion wird unverzüglich und unwiderruflich verarbeitet. Großbetragszahlungssysteme (LVPS) hingegen arbeiten in der Regel mit Nettoabwicklung: Die Transaktionen werden über einen bestimmten Zeitraum gesammelt und zu festgelegten Zeitpunkten im Tagesverlauf in einem einzigen saldierten Betrag abgewickelt.
- Liquiditätsanforderungen: RTGS-Systeme erfordern von den teilnehmenden Instituten häufig ein höheres Maß an untertägiger Liquidität, da Transaktionen fortlaufend im Tagesverlauf abgewickelt werden. In Nettoabwicklungssystemen, wie den meisten Großbetragszahlungssystemen, ist der Bedarf an untertägiger Liquidität in der Regel geringer, da Transaktionen gebündelt abgewickelt werden.
- Geschwindigkeit: RTGS-Systeme bieten eine unmittelbare Abwicklung und gewährleisten, dass Gelder in Echtzeit zwischen den Konten der teilnehmenden Institute übertragen werden. Großbetragszahlungssysteme (LVPS) mit Nettoabwicklungsverfahren können einen langsameren Abwicklungsprozess aufweisen, da Transaktionen nur zu bestimmten Zeitpunkten im Tagesverlauf abgewickelt werden.
- Endgültigkeit: In RTGS-Systemen ist die Abwicklung endgültig und unwiderruflich, sobald die Transaktion verarbeitet wurde. In manchen Großbetragszahlungssystemen wird die Endgültigkeit der Abwicklung möglicherweise erst am Ende des Abwicklungszyklus erreicht, wenn die verrechneten Beträge übertragen werden.
RTGS-Systeme
RTGS
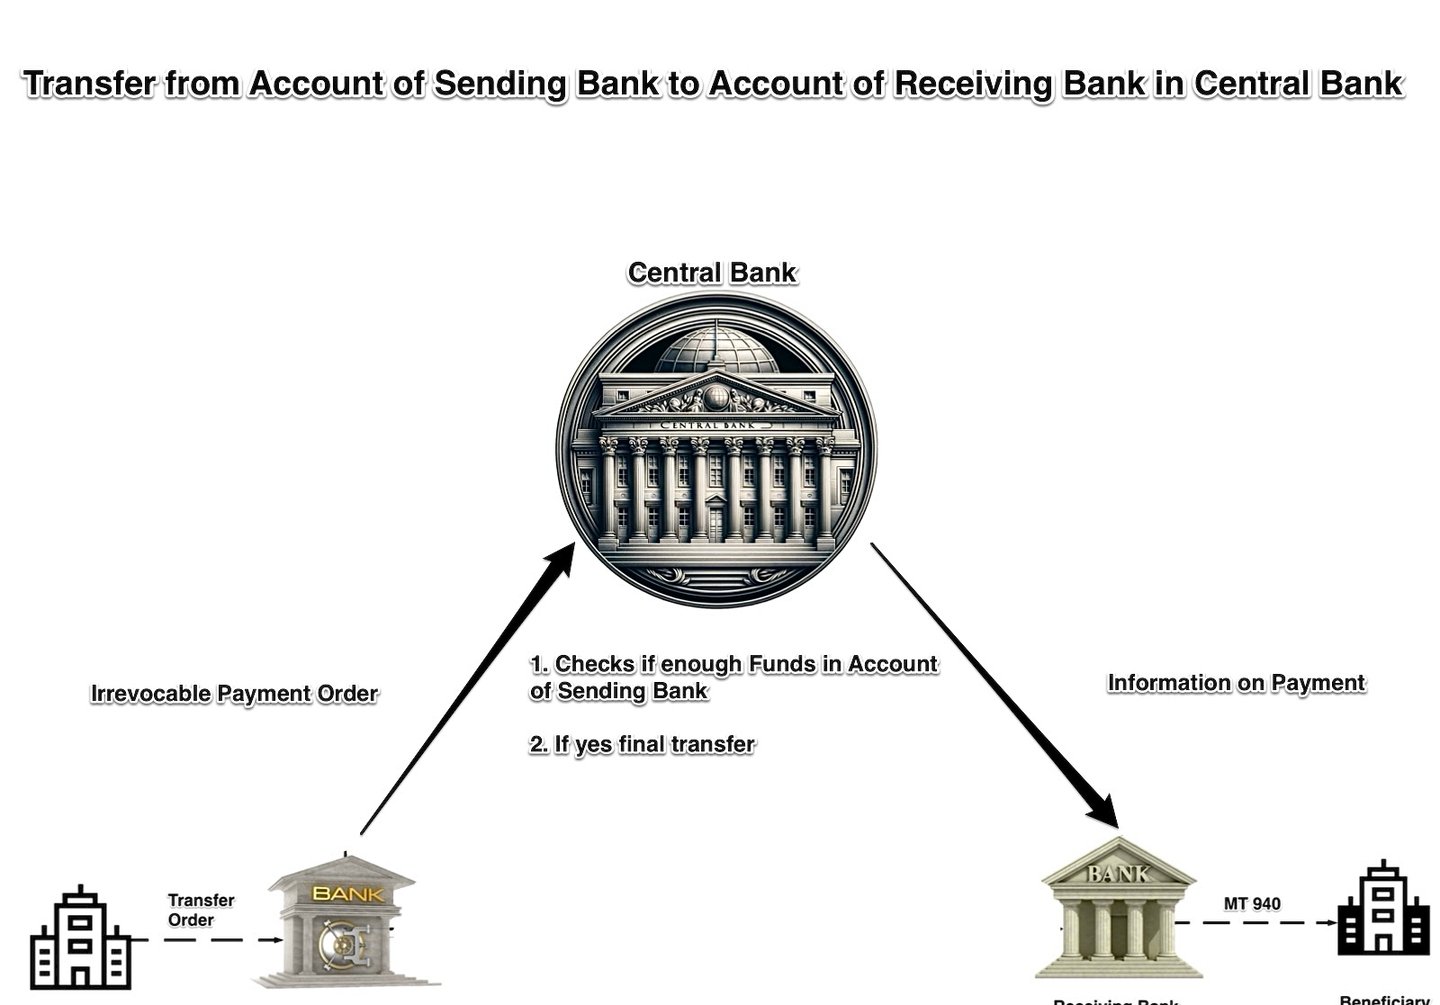
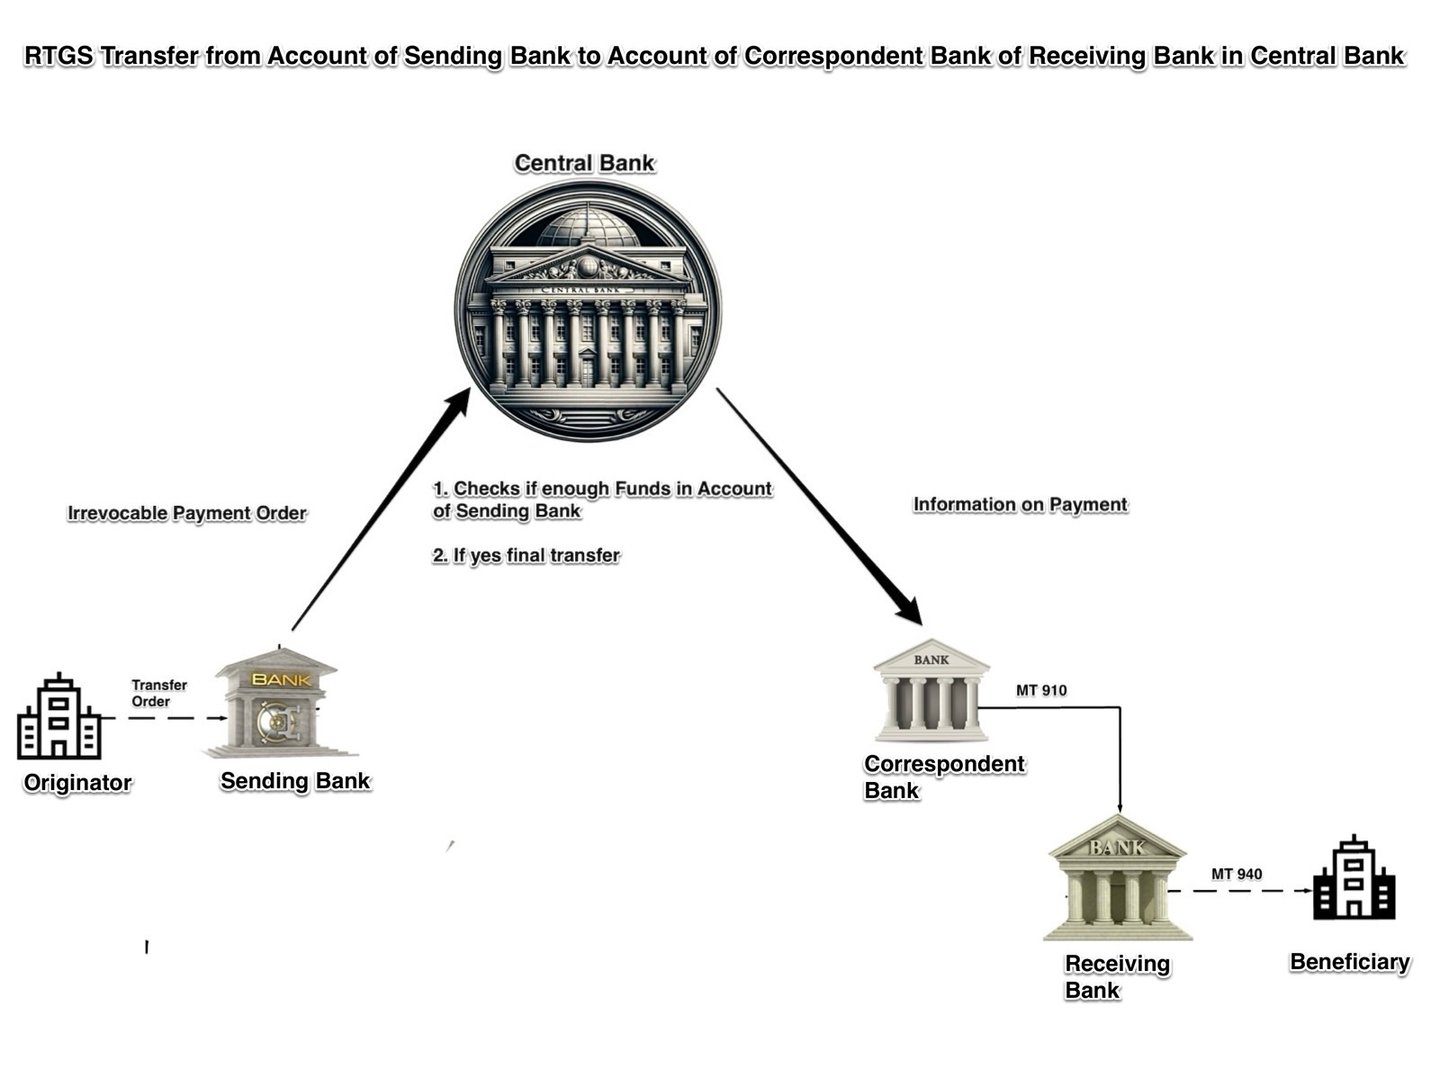
RTGS-Systeme verwenden für die Kommunikation zwischen Zentralbanken sowie innerhalb ihrer eigenen Systeme mehrere Nachrichtenformate.
Nachfolgend finden Sie eine Übersicht der wichtigsten Nachrichtentypen, die in der Kommunikation zwischen RTGS-Systemen verwendet werden:
1. ISO 20022-Nachrichten: Die meisten großen RTGS-Systeme verwenden mittlerweile ISO 20022, darunter T2 (Eurosystem, seit März 2023), CHAPS (seit Juni 2023) und Fedwire Funds (seit Juli 2025). Zu den häufig verwendeten ISO-20022-Nachrichten zählen:
- pacs.008: Kundenüberweisung
- pacs.009: Überweisung zwischen Finanzinstituten
- pacs.010: Lastschrift zwischen Finanzinstituten
- camt.056: Zahlungsstornierungsanforderung
- camt.029: Ergebnis einer Untersuchung
- camt.053: Kontoauszugsnachricht
- camt.054: Belastungs-/Gutschriftsanzeige
2. Proprietäre Formate: Einige RTGS-Systeme verwenden weiterhin eigene Formate. Fedwire nutzte sein proprietäres FAIM-Tag-Format, bis es am 14. Juli 2025 auf ISO 20022 umgestellt wurde.
3. SWIFT MT-Nachrichten: Einige Systeme akzeptieren weiterhin Swift-MT-Nachrichten, doch grenzüberschreitende MT-Zahlungsnachrichten wurden im November 2025 eingestellt. Ihre ISO-20022-Entsprechungen lauten:
- pacs.008 (früher MT103): Kundenüberweisung
- pacs.009 (früher MT202): Überweisung zwischen Finanzinstituten
- camt.054 (früher MT900/MT910): Soll- und Habenavis
- camt.053 (früher MT950): Kontoauszug
4. Spezialisierte Nachrichten: Einige RTGS-Systeme verwenden spezialisierte Nachrichten für bestimmte Zwecke:
- MT096/MT097: Autorisierungsanfrage und -antwort, die in Y-Copy-Systemen verwendet werden
- xsys.001, xsys.002, xsys.003: Nachrichten, die in SWIFTNet Copy für ISO-20022-Nachrichten verwendet werden
Überweisungen per Echtzeit-Bruttoabwicklung (Real-Time Gross Settlement, RTGS)
RTGS ist ein spezialisiertes Zahlungsverkehrssystem, das von Banken und anderen Finanzinstituten zur Abwicklung von Großbetragszahlungen und zeitkritischen Transaktionen genutzt wird. Das System ermöglicht die sofortige und kontinuierliche Abwicklung von Transaktionen einzeln, Transaktion für Transaktion. Die wesentlichen Merkmale von RTGS-Überweisungen sind folgende:
- Verarbeitung in Echtzeit: In einem RTGS-System werden Transaktionen unmittelbar nach ihrer Einreichung verarbeitet und abgewickelt, ohne Verzögerung oder Wartezeit. Dieser Echtzeitcharakter gewährleistet, dass Gelder zwischen den teilnehmenden Instituten schnell und effizient transferiert werden. Die Funktionsweise des Real-Time-Gross-Settlement-Systems (RTGS) beginnt damit, dass ein auftraggebender Teilnehmer eine Zahlungstransaktion einleitet, indem er die Verwaltungsstelle des RTGS-Systems, die üblicherweise bei einer Zentralbank angesiedelt ist, anweist, den Abwicklungsprozess durchzuführen. Nach erfolgreicher Ausführung dieses Prozesses werden die Zahlungsdetails automatisch an den empfangenden Teilnehmer weitergeleitet. Ob die Abwicklung gelingt oder scheitert, hängt davon ab, ob das bei der Zentralbank geführte Guthaben der auftraggebenden Bank ausreicht.
- Bruttoabwicklung: Anders als Nettoabwicklungssysteme, die Transaktionen miteinander verrechnen und die Nettobeträge in bestimmten Intervallen abwickeln, wickelt RTGS jede Transaktion einzeln und auf Bruttobasis ab. Das bedeutet, dass jede Transaktion vollständig abgewickelt wird, ohne mit anderen Transaktionen verrechnet zu werden.
- Endgültigkeit und Unwiderruflichkeit: Sobald eine Transaktion in einem RTGS-System abgewickelt wurde, gilt sie als endgültig und unwiderruflich. Dies bedeutet, dass die empfangende Bank einen unbedingten Anspruch auf die Gelder hat und die Transaktion weder rückgängig gemacht noch storniert werden kann. Dieses Merkmal verringert das Abwicklungsrisiko und gewährleistet die Stabilität und Verlässlichkeit des Finanzsystems.
- Großbetragszahlungen: RTGS-Systeme sind in der Regel für die Abwicklung hoher Beträge ausgelegt, häufig ohne Obergrenze für den Transaktionsbetrag. Dadurch sind sie unter anderem ein unverzichtbares Instrument für die Abwicklung von Transaktionen im Zusammenhang mit Staatsanleihen, Devisengeschäften und Interbankenüberweisungen.
- Kontinuierlicher Betrieb: Die meisten RTGS-Systeme sind während der Geschäftszeiten durchgehend in Betrieb, sodass Banken und Finanzinstitute Transaktionen über den gesamten Tag hinweg verarbeiten können. Einige Systeme bieten sogar verlängerte oder rund um die Uhr verfügbare Betriebszeiten, um unterschiedlichen Zeitzonen Rechnung zu tragen und internationale Transaktionen zu erleichtern.
- Beteiligung der Zentralbank: RTGS-Systeme werden in der Regel von Zentralbanken oder unter deren Aufsicht betrieben, wodurch Stabilität, Sicherheit und Integrität des Systems gewährleistet werden. Zentralbanken nutzen RTGS-Systeme zudem zur Umsetzung der Geldpolitik, etwa zur Steuerung der Liquidität des Bankensystems und zur Kontrolle der kurzfristigen Zinssätze.
- Sicherheits- und Risikomanagement: RTGS-Systeme umfassen fortschrittliche Sicherheitsmaßnahmen und Risikomanagement-Verfahren zum Schutz vor Betrug, Cyberbedrohungen und operationellen Risiken. Zu diesen Maßnahmen können Verschlüsselung, sichere Nachrichtenprotokolle, Authentifizierungs- und Autorisierungskontrollen sowie Echtzeitüberwachung gehören.
- Liquiditätsmanagement: Da RTGS-Systeme Transaktionen einzeln und in Echtzeit abwickeln, können sie von den teilnehmenden Instituten erhebliche Liquidität erfordern. Um dem zu begegnen, stellen Zentralbanken häufig Innertageskreditfazilitäten bereit, mit denen Banken kurzfristig Mittel aufnehmen können, um ihre Abwicklungsverpflichtungen zu erfüllen.
Zusammenfassend sind Real-Time-Gross-Settlement-Überweisungen (RTGS) ein wesentlicher Bestandteil des globalen Finanzsystems, da sie die unmittelbare, kontinuierliche und sichere Abwicklung von Großbetragstransaktionen ermöglichen. RTGS-Systeme bieten Echtzeitverarbeitung, Bruttoabwicklung und Endgültigkeit der Transaktionen, sichern die effiziente Übertragung von Geldern zwischen Finanzinstituten und verringern das Systemrisiko.
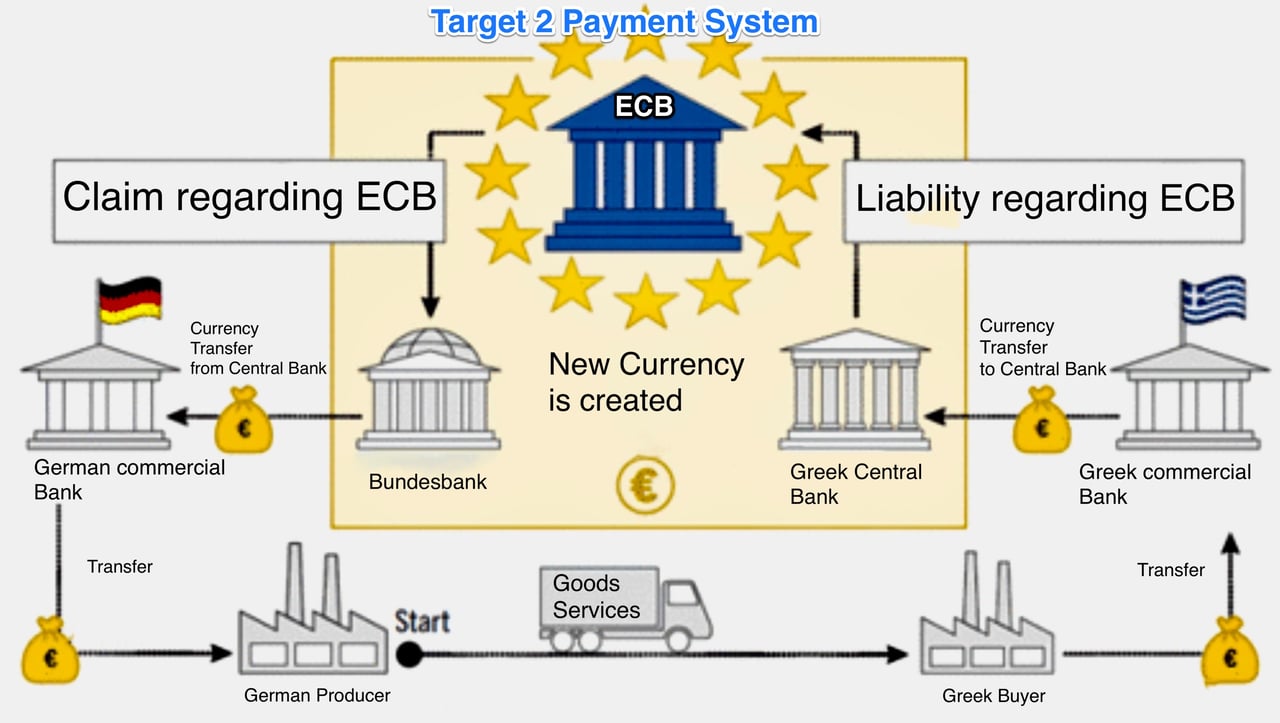
T2, T2S und TIPS
Dabei handelt es sich um Zahlungs- und Wertpapierabwicklungssysteme, die vom Eurosystem betrieben werden, dem die Europäische Zentralbank (EZB) und die nationalen Zentralbanken der Euro-Länder angehören. Jedes System hat eine eigene Funktion bei der Verarbeitung und Abwicklung von Transaktionen im europäischen Finanzmarkt.
T2 (TARGET2):
T2 hat im März 2023 TARGET2 (das Trans-European Automated Real-time Gross Settlement Express Transfer system der zweiten Generation) abgelöst. Es verbindet eine zentrale Liquiditätsmanagement-Komponente mit einem RTGS-Dienst für Euro-Großbetragszahlungen zwischen Banken und anderen Finanzinstituten. T2 wird vom Eurosystem betrieben und wickelt Transaktionen in Zentralbankgeld ab, wodurch eine unmittelbare Endgültigkeit gewährleistet und das Abwicklungsrisiko verringert wird.
Zu den wesentlichen Merkmalen von T2 gehören:
- Verarbeitung und Abwicklung von Euro-Großbetragszahlungen in Echtzeit.
- Sicherstellung der Stabilität, Sicherheit und Effizienz des europäischen Finanzsystems.
- Erleichterung der Umsetzung der Geldpolitik des Eurosystems.
- Angebot ergänzender Dienstleistungen wie Liquiditätsmanagement und Sicherheitenpooling.
- Bereitstellung einer einheitlichen Plattform für die Zahlungsabwicklung im gesamten Euroraum.
T2S (TARGET2-Securities):
TARGET2-Securities ist eine gesamteuropäische Wertpapierabwicklungsplattform, die die Abwicklung von Wertpapiertransaktionen in Europa zentralisiert. Sie wird vom Eurosystem betrieben und zielt darauf ab, die Effizienz zu steigern, die Fragmentierung zu verringern und die Kosten im europäischen Post-Trade-Umfeld zu senken.
Zu den wesentlichen Merkmalen von T2S zählen:
- Zentralisierte Abwicklung von Wertpapiertransaktionen in mehreren Währungen (hauptsächlich Euro, aber auch in anderen Währungen wie der Dänischen Krone).
- Harmonisierung der Wertpapierabwicklungspraktiken in den teilnehmenden europäischen Ländern.
- Erleichterung der grenzüberschreitenden Abwicklung durch die Verbindung von Zentralverwahrern (Central Securities Depositories, CSDs), die Wertpapiere verwahren und Wertpapiergeschäfte abwickeln.
- Verringerung der Komplexität und der Kosten der grenzüberschreitenden Abwicklung.
- Betrieb eines Mechanismus der Lieferung gegen Zahlung (Delivery versus Payment, DvP), der sicherstellt, dass Wertpapiere nur geliefert werden, wenn die entsprechende Zahlung erfolgt, wodurch das Kontrahentenrisiko verringert wird.
TIPS (TARGET Instant Payment Settlement):
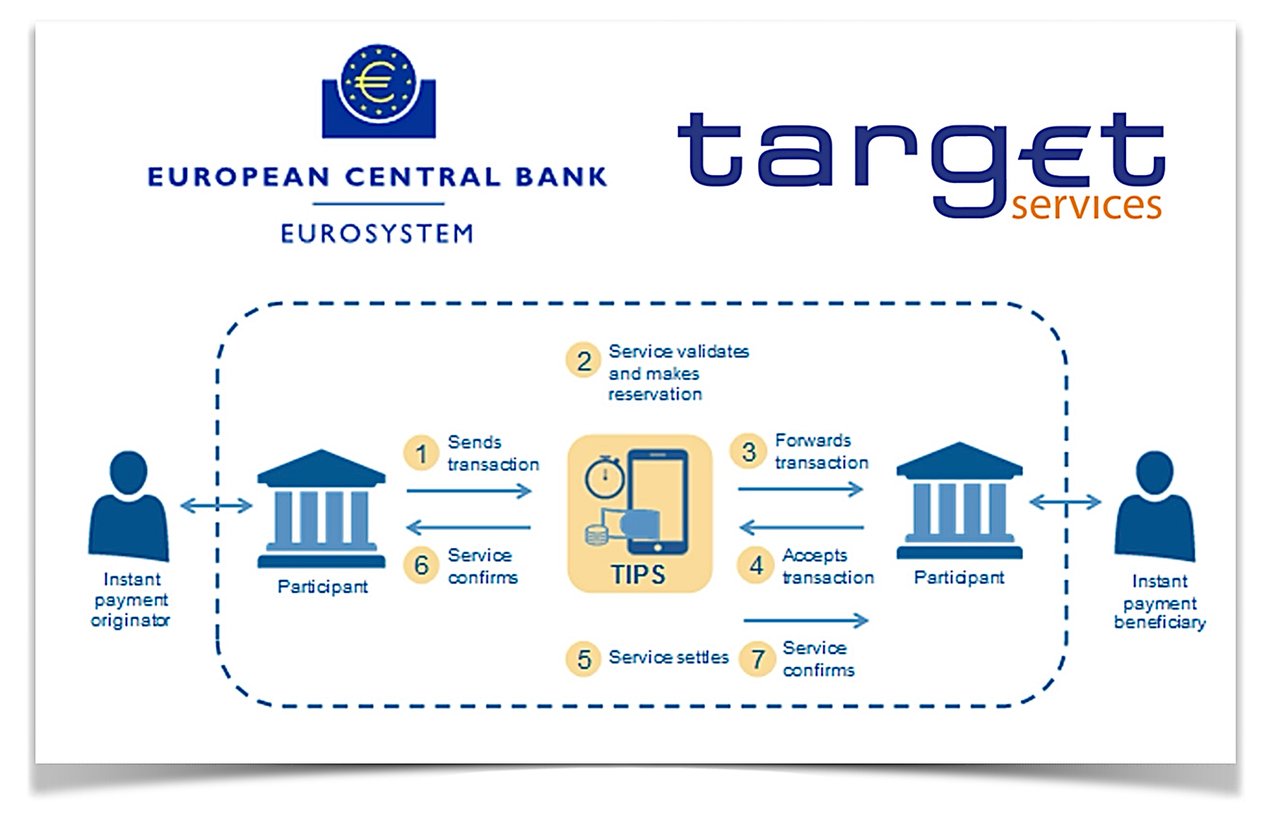
TIPS ist ein europaweiter Abwicklungsdienst für Sofortzahlungen, der vom Eurosystem bereitgestellt wird. Er ermöglicht es Zahlungsdienstleistern, ihren Kunden Sofortzahlungen in Euro anzubieten, die im gesamten einheitlichen Euro-Zahlungsverkehrsraum (SEPA) rund um die Uhr an 365 Tagen im Jahr zur Verfügung stehen.
Zu den wesentlichen Merkmalen von TIPS gehören:
- Sofortige Abwicklung von Euro-Zahlungen, wobei Transaktionen in der Regel innerhalb von Sekunden abgeschlossen sind.
- Verfügbarkeit des Dienstes rund um die Uhr an 365 Tagen im Jahr, wodurch Echtzeitzahlungen in ganz Europa ermöglicht werden.
- Nutzung des SEPA-Instant-Credit-Transfer-Verfahrens (SCT Inst), das die Regeln, Standards und Prozesse für Sofortzahlungen festlegt.
- Abwicklung von Transaktionen in Zentralbankgeld unter Gewährleistung von Sicherheit und Zuverlässigkeit.
- Niedrige Transaktionsgebühren (EUR 0,002 je Sofortzahlung).
Zusammenfassend sind T2, T2S und TIPS wesentliche Bestandteile der europäischen Finanzinfrastruktur, die jeweils einem bestimmten Zweck bei der Verarbeitung und Abwicklung von Transaktionen dienen.
- T2 ist ein Echtzeit-Bruttoabwicklungssystem für Euro-Großbetragszahlungen,
- T2S ist eine zentralisierte Plattform zur Wertpapierabwicklung, und
- TIPS ist ein Abwicklungsdienst für Echtzeitzahlungen.
Gemeinsam tragen sie zur Stabilität, Effizienz und Integration des europäischen Finanzmarkts bei.
T2-Zahlungsverkehrssystem (Target2)
T2 ist ein Zahlungssystem, über das Banken Euro in Echtzeit untereinander übertragen können. Dies wird als Echtzeit-Bruttoabwicklung (Real-Time Gross Settlement, RTGS) bezeichnet.
Um zu verstehen, was T2 ist, sehen Sie sich bitte das Video an; das Handbuch und das Glossar erreichen Sie über den Link.
Für Transaktionen innerhalb der RTGS-Systeme fallen zusätzliche Gebühren an.
Die Zahlungsidentifikationsnummer (Payment ID)
in T2 ist keine vom System vergebene einzelne Nummer. Seit der Umstellung auf ISO 20022 im März 2023 werden Zahlungen anhand der Referenzen identifiziert, die der Absender in der Nachricht angibt – Business Message Identifier, Message Identification, End-to-End Identification und, bei Überweisungen, UETR. Die Teilnehmer nutzen diese Referenzen, um Zahlungen nachzuverfolgen und mit den T2-Benachrichtigungen (camt.054) und Kontoauszügen (camt.053) abzustimmen.
Dokumentation zu TARGET2 (Altsystem) (SSP, ICM, ECONS)
TARGET2 und seine Single Shared Platform wurden im März 2023 durch T2 ersetzt. Die nachstehenden Dokumente werden nur zu Referenzzwecken vorgehalten.
oder
- ICM Information and Control Module,
- ECONS Enhanced Contingency Solution
sowie
T2 ist das Echtzeit-Bruttoabwicklungssystem (RTGS) des Eurosystems für die Verarbeitung von Großbetragszahlungen und zeitkritischen Transaktionen in Euro. Das Eurosystem besteht aus der Europäischen Zentralbank (EZB) und den nationalen Zentralbanken (NZBen) der Länder des Euroraums. T2 ist ein zentraler Bestandteil der europäischen Finanzinfrastruktur.
Nachfolgend ein Überblick über die Funktionsweise von T2:
- Teilnahme: T2 steht Banken, Zentralbanken und anderen berechtigten Finanzinstituten innerhalb der Europäischen Union (EU) und des Europäischen Wirtschaftsraums (EEA) offen. Darüber hinaus können nichteuropäische Institute über eine in Europa ansässige Bank, die als ihre Korrespondenzbank fungiert, Zugang zu T2 erhalten.
- Echtzeit-Bruttoabwicklung: Wie andere RTGS-Systeme verarbeitet T2 Transaktionen einzeln, brutto und in Echtzeit und wickelt sie ab. Das bedeutet, dass Gelder zwischen den teilnehmenden Banken unverzüglich übertragen und abgewickelt werden, ohne Verzögerung oder Bündelung von Transaktionen.
- Beteiligung der Zentralbanken: Banken, die an T2 teilnehmen, führen ihre Konten bei ihrer nationalen Zentralbank (NZB). Diese Zentralbanken spielen eine entscheidende Rolle bei der Abwicklung von Transaktionen über T2, indem sie als Abwicklungsstellen fungieren.
- Single Shared Platform (SSP): T2 läuft auf einer einheitlichen technischen Plattform für alle teilnehmenden Banken und Zentralbanken. Sie wird im Auftrag des Eurosystems von vier Zentralbanken (den „4CB“) entwickelt und betrieben: der Deutschen Bundesbank, der Banque de France, der Banca d’Italia und dem Banco de España. Die Vorgängerplattform, die TARGET2 Single Shared Platform, wurde von den ersten drei Zentralbanken betrieben.
- Betriebszeiten: T2 ist an allen TARGET-Geschäftstagen in Betrieb. Die RTGS-Tagesphase läuft von 07:00 bis 18:00 Uhr MEZ (06:00–17:00 Uhr UTC; im Sommer eine Stunde früher), mit nächtlicher Abwicklung für Nebensysteme.
- Nachrichtenübermittlung und Kommunikation: T2 verwendet ISO-20022-Nachrichten, die über das Eurosystem Single Market Infrastructure Gateway (ESMIG) mittels Netzwerkdienstleistern wie Swift und Nexi-Colt ausgetauscht werden. Dieses standardisierte Nachrichtenformat gewährleistet den sicheren, effizienten und fehlerfreien Austausch von Zahlungsinformationen innerhalb des T2-Systems.
- Liquiditätsmanagement: T2 stellt Banken Instrumente für das Liquiditätsmanagement zur Verfügung, etwa besicherte Innertageskredite, ständige Fazilitäten und Liquiditätsübertragungen zwischen Konten. Dies gewährleistet das reibungslose Funktionieren des Zahlungssystems und trägt zur Wahrung der Finanzstabilität im Euroraum bei.
- Beziehung zu anderen Zahlungssystemen: T2 arbeitet neben anderen Zahlungssystemen wie CHAPS, Fedwire und CHIPS, die für Großbetragszahlungen in anderen Währungen (z. B. Pfund Sterling, US-Dollar) genutzt werden. T2 ist zudem mit TARGET2-Securities (T2S) für die Abwicklung von Wertpapiertransaktionen sowie mit TIPS für Sofortzahlungen verbunden.
Zusammenfassend ist T2 das RTGS-System des Eurosystems für die Abwicklung von Großbetragszahlungen und zeitkritischen Transaktionen in Euro. Es bietet Banken, Zentralbanken und anderen Finanzinstituten innerhalb der Europäischen Union und darüber hinaus Echtzeit-Bruttoabwicklungsdienste an. T2 spielt eine zentrale Rolle in der europäischen Finanzinfrastruktur und gewährleistet die sichere, effiziente und schnelle Übertragung von Geldern im gesamten Euroraum.

Wie werden Lastschriften in T2 abgewickelt?
In T2 ist eine Interbanken-Lastschrift eine Pull-Zahlung: Der Gläubiger-Teilnehmer belastet das Konto des Schuldner-Teilnehmers auf der Grundlage einer Ermächtigung, die der Schuldner im Voraus erteilt hat.
- Vorabautorisierung: Der Schuldnerteilnehmer ermächtigt den Gläubiger (und dessen Zentralbank), sein Konto zu belasten, und kann Limits je Gegenpartei oder insgesamt festlegen.
- Anweisung: Der Gläubiger sendet eine ISO 20022-Lastschrift zwischen Finanzinstituten (pacs.010) an T2. Unter TARGET2 war dies die Swift-Nachricht MT204.
- Abwicklung: T2 prüft die Autorisierung, etwaige Limits und die verfügbare Liquidität, belastet anschließend den Zahlungspflichtigen und schreibt dem Zahlungsempfänger den Betrag in Zentralbankgeld gut – sofort und endgültig.
- Benachrichtigung: Beide Beteiligten erhalten Benachrichtigungen (camt.054) und sehen die Buchung in ihren Kontoauszügen (camt.053).
- Sicherheit: Die Teilnehmer müssen die Anforderungen des Eurosystems an die Endpunktsicherheit erfüllen, die der CPMI-Strategie zur Verringerung des Betrugsrisikos im Großbetragszahlungsverkehr (2018) folgen.
Unsere elektronischen Abwicklungskonten für große Volumina
Elektronische Abwicklungskonten erleichtern die Übertragung von Geldern zwischen verschiedenen Banken oder Finanzinstituten. Der Vorgang erfolgt häufig über eine zentrale Clearingstelle oder eine Zentralbank, die als Intermediär fungiert. Vereinfacht dargestellt funktioniert dies technisch wie folgt:
1. Transaktionseinleitung: Kunde A der Bank X möchte Geld an Kunde B bei der Bank Y überweisen.
2. Nachrichtenerstellung: Die Bank X formatiert eine gesicherte elektronische Nachricht (häufig nach Standards wie ISO 20022 oder SWIFT), die sämtliche Transaktionsdaten wie Betrag, Zielkonto usw. enthält.
3. Nachrichtenübermittlung: Die Nachricht wird je nach eingesetztem System an eine zentrale Clearingstelle oder direkt an die Zentralbank übermittelt.
4. Prüfung und Validierung: Die Clearingstelle oder die Zentralbank validiert die Nachricht und stellt sicher, dass die Bank X über ausreichende Mittel zur Ausführung der Transaktion verfügt.
5. Belastung und Gutschrift: Nach erfolgter Prüfung belastet die Clearingstelle das Abwicklungskonto der Bank X und schreibt dem Abwicklungskonto der Bank Y den Betrag gut.
6. Benachrichtigung: Beide Banken werden über die erfolgreiche Abwicklung informiert, und die Bank Y schreibt den Betrag dem Konto von Kunde B gut.
7. Abstimmung: Am Ende des Tages oder zu einem anderen vereinbarten Zeitpunkt stimmen die Banken ihre Bücher ab, um sicherzustellen, dass alle Transaktionen erfasst sind.
8. Archivierung: Die Transaktionsbelege werden für aufsichtsrechtliche Zwecke und für Prüfungszwecke archiviert.
9. Endgültigkeit der Abwicklung: Sobald die Transaktion abgewickelt ist, ist sie unwiderruflich.
Der Einsatz einer zentralen Instanz gewährleistet Vertrauen, Sicherheit und reibungslose Interoperabilität zwischen verschiedenen Bankinstituten.
RTGS-Systeme weltweit
Echtzeit-Bruttoabwicklungssysteme (Real-Time Gross Settlement, RTGS) bilden das Rückgrat der Finanzinfrastruktur der meisten Länder und ermöglichen die sofortige Abwicklung von Interbanken-Großbetragszahlungen. Die größten RTGS-Systeme der Welt werden in der Regel von den Zentralbanken der bedeutenden Volkswirtschaften betrieben. Zu diesen Systemen zählen unter anderem:
- Fedwire (Vereinigte Staaten) – betrieben vom Federal Reserve System
- T2 – Betrieben vom Eurosystem für die 21 Länder des Euroraums und angebundene Zentralbanken außerhalb des Euroraums
- CHAPS (Vereinigtes Königreich) – Betrieben von der Bank of England
- Zahlungssystem der Bank von Russland (Russland) – betrieben von der Bank von Russland
- RTGS (Indien) – betrieben von der Reserve Bank of India
- BOJ-NET (Japan) – Betrieben von der Bank of Japan
- SIC (Schweiz) – betrieben von der Schweizerischen Nationalbank
- RITS (Australien) – Betrieben von der Reserve Bank of Australia
RTGS-Systeme lassen sich nach unterschiedlichen Kriterien kategorisieren, beispielsweise:
- Geografische Abdeckung:
a. Nationale RTGS-Systeme, die ein einzelnes Land bedienen (z. B. Fedwire in den Vereinigten Staaten, RTGS in Indien) b. Regionale oder internationale RTGS-Systeme, die mehrere Länder bedienen (z. B. T2 in der Eurozone) - Verwendete Währung:
a. Einwährungs-RTGS-Systeme, die Transaktionen in einer einzigen Währung abwickeln (z. B. Fedwire, das Transaktionen in USD abwickelt) b. Mehrwährungs-Abwicklungssysteme, wie CLS Bank International, die Devisengeschäfte in 18 Währungen auf Zahlung-gegen-Zahlung-Basis abwickeln (streng genommen kein RTGS) - Art der Teilnehmer:
a. Von Zentralbanken betriebene RTGS-Systeme, die überwiegend Banken und Finanzinstitute bedienen (z. B. Fedwire, T2) b. Von privaten Betreibern geführte Großbetragssysteme, in der Regel auf Netting-Basis (z. B. CHIPS in den USA, EURO1 im Euroraum) - Leistungsspektrum:
a. RTGS-Systeme mit Schwerpunkt auf Interbanken-Großbetragszahlungen (z. B. Fedwire, T2) b. RTGS-Systeme, die zusätzliche Dienstleistungen anbieten, etwa Wertpapierabwicklung oder Retail-Zahlungsdienste (z. B. BOJ-NET in Japan)
Weitere RTGS-Systeme
Real-Time Gross Settlement (RTGS) ist ein elektronisches Zahlungssystem, das die Übertragung hoher Beträge zwischen Banken in Echtzeit ermöglicht. RTGS ist ein Großbetragszahlungssystem, das in der Regel für Großbetragszahlungen genutzt wird, etwa für die Übertragung von Geldern zwischen Banken oder die Abwicklung von Staatsanleihen.
Einer der wesentlichen Vorteile von RTGS ist die Geschwindigkeit, mit der Transaktionen verarbeitet werden können. Da das System in Echtzeit arbeitet, werden Gelder nahezu unmittelbar übertragen, sodass Transaktionen rasch abgewickelt werden. Dies steht im Gegensatz zu anderen Zahlungssystemen, etwa Stapelverarbeitungssystemen, bei denen die Abwicklung von Transaktionen längere Zeit in Anspruch nehmen kann.
Ein weiterer Vorteil von RTGS liegt in der Fähigkeit, hohe Zahlungsbeträge abzuwickeln. Da das System für die Verarbeitung großer Summen ausgelegt ist, wird es häufig für die Abwicklung von Staatsanleihen und anderen Transaktionen mit hohen Beträgen eingesetzt. Dadurch ist es ein wichtiges Instrument zur Wahrung der Stabilität und Effizienz der Finanzmärkte.
RTGS-Systeme werden von Zentralbanken oder anderen Finanzinstituten betrieben und stehen in der Regel nur Finanzinstituten oder anderen großen Organisationen zur Verfügung. Um ein RTGS-System nutzen zu können, muss ein Finanzinstitut über ein Konto bei der Zentralbank oder einer anderen betreibenden Institution verfügen.
RTGS ist das kontinuierliche Verfahren zur Abwicklung von Zahlungen auf Einzelauftragsbasis, ohne dass Soll- und Habenbuchungen in den Büchern einer Zentralbank saldiert werden. Nach Abschluss sind Echtzeit-Bruttozahlungen endgültig und unwiderruflich. In den meisten Ländern werden die Systeme von den jeweiligen Zentralbanken verwaltet und betrieben.
Insgesamt ist RTGS ein schneller und effizienter Weg, große Beträge zwischen Banken und anderen Finanzinstituten zu transferieren. Die Verarbeitung in Echtzeit und die Fähigkeit, Transaktionen mit hohem Wert abzuwickeln, machen es zu einem wichtigen Instrument für die Stabilität und Effizienz der Finanzmärkte.
Andere Echtzeit-Bruttozahlungssysteme (RTGS) wie Fedwire, Sorbnet2 usw.:
RTGS-Systeme:
Angola | SPTR (Portugiesisch: Sistema de pagamentos em tempo real; Echtzeit-Zahlungssystem)
Argentinien | MEP (Spanisch: Medio electrónico de pagos; elektronisches Zahlungsmittel)
Aserbaidschan | AZIPS (Azerbaijan Interbank Payment System)
Australien | RITS (Reserve Bank Information and Transfer System)
Bahrain | RTGS (Real Time Gross Settlement System)
Bangladesch | RTGS (Bangladesh Bank Payment Service Division)
Barbados | Central Bank Real Time Gross Settlement System (CBRTGS)
Bosnien und Herzegowina | RTGS
Belarus | BISS (Belarus Interbank Settlement System)
Bulgarien | T2 seit der Euro-Einführung im Januar 2026 (zuvor RINGS)
Brasilien | STR (Portugiesisch: Sistema de Transferência de Reservas; Reservenübertragungssystem)
Kanada | Lynx (RTGS seit 2021; ersetzte das auf Nettoabwicklung beruhende Large Value Transfer System)
China | China National Advanced Payment System (CNAPS), High Value Payment System (HVPS)
Chile | LBTR/CAS (Spanisch: Liquidación Bruta en Tiempo Real; Echtzeit-Bruttoabwicklung)
Kroatien | T2 seit der Euro-Einführung im Januar 2023 (zuvor HSVP)
Tschechische Republik | CERTIS (Czech Express Real Time Interbank Gross Settlement System)
Dänemark | T2 für die Dänische Krone seit 2025 (zuvor Kronos2)
Dominikanische Republik | LBTR (Spanisch: Liquidación Bruta en Tiempo Real; Echtzeit-Bruttoabwicklung)
Ägypten | RTGS
Eurozone | T2
Fidschi | FIJICLEAR
Hongkong | Clearing House Automated Transfer System (CHATS)
Ungarn | VIBER (Ungarisch: Valós Idejű Bruttó Elszámolási Rendszer; Echtzeit-Bruttoabwicklungssystem)
Georgien | GPSS (Georgian Payment and Securities System)
Indien | RTGS
Indonesien | Sistem Bank Indonesia Real Time Gross Settlement (BI-RTGS)
Iran | SATNA (سامانه تسویه ناخالص آنی, Echtzeit-Bruttoabwicklungssystem)
Irak | RTGS (Real Time Gross Settlement System)
Israel | Zahav (Hebräisch: זה”ב זיכויים והעברות בזמן אמת; Zahav Echtzeit-Gutschriften und -Überweisungen)
Japan | BOJ-NET (Bank of Japan Financial Network System)
Jordanien | RTGS-J
Kenia | Kenya Electronic Payment and Settlement System (KEPSS)
Korea | BOK-WIRE+ (The Bank of Korea Financial Wire Network, 한은금융망)
Kuwait | KASSIP (Kuwait’s Automated Settlement System for Inter-Participant Payments)
Libanon | BDL-RTGS (Banque Du Liban – Real Time Gross Settlement)
Mazedonien | MIPS (Macedonian Interbank Payment System) – Nordmazedonien
Macau | RTGS
Malawi | MITASS (Malawi Interbank Settlement System)
Malaysia | RENTAS (Real Time Electronic Transfer of Funds and Securities)
Mauritius | Mauritius Automated Clearing and Settlement System (MACSS)
Mexiko | SPEI (Spanisch: Sistema de Pagos Electrónicos Interbancarios; elektronisches Interbanken-Zahlungssystem)
Marokko | SRBM (Système de règlement brut du Maroc; marokkanisches Bruttoabwicklungssystem)
Namibia | NISS (Namibia Interbank Settlement System)
Neuseeland | ESAS (Exchange Settlement Account System)
Nigeria | CIFTS (CBN Inter-Bank Funds Transfer System)
Pakistan | RTGS (Real Time Gross Settlement System)
Paraguay | LBTR (Spanisch: Liquidación Bruta en Tiempo Real; Echtzeit-Bruttoabwicklung)
Peru | LBTR (Spanisch: Liquidación Bruta en Tiempo Real; Echtzeit-Bruttoabwicklung)
Philippinen | PhilPaSS
Polen | SORBNET und SORBNET2
Katar | Qatar Payment System (QPS)
Russland | Zahlungssystem der Bank von Russland (hat BESP abgelöst)
Rumänien | ReGIS
Saudi-Arabien | Saudi Arabian Riyal Interbank Express (SARIE)
Singapur | MEPS+ (MAS Electronic Payment System Plus)
Südafrika | SAMOS (The South African Multiple Option Settlement)
Sri Lanka | LankaSettle (RTGS/SSSS)
Schweden | RIX (Schwedisch: Riksbankens system för överföring av kontoförda pengar)
Schweiz | SIC (Swiss Interbank Clearing)
Taiwan | CIFS (CBC Interbank Funds Transfer System)
Tansania | Tanzania Interbank Settlement (TIS)
Thailand | BAHTNET (Bank of Thailand Automated High Value Transfer Network)
Türkei | EFT (Electronic Fund Transfer)
VAE | UAE Funds Transfer System (UAEFTS)
Ukraine | SEP (System of Electronic Payments of the National Bank of Ukraine)
Vereinigtes Königreich | CHAPS (Clearing House Automated Payment System)
Vereinigte Staaten | Fedwire
Uganda | Uganda National Interbank Settlement (UNIS)
Sambia | Zambian Interbank Payment and Settlement System (ZIPSS)
Simbabwe | Zimbabwe Electronic Transfer and Settlement System (ZETSS)
RTGS-Systeme ermöglichen, wie ihr Name sagt, die Echtzeit-Abwicklung von Großbetragszahlungen und vorrangigen Transaktionen zwischen teilnehmenden Banken und Finanzinstituten. Diese Systeme werden in der Regel von Zentralbanken betrieben, die als Abwicklungsstelle fungieren und so die sichere, effiziente und korrekte Übertragung von Geldern gewährleisten.
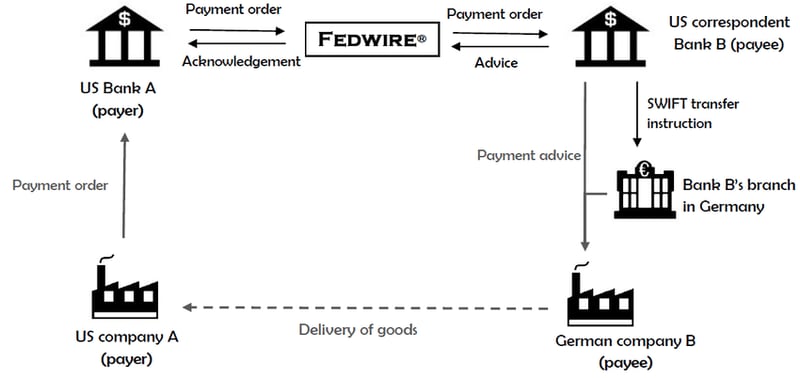
RTGS-Systeme sind national ausgerichtet: Jedes System wickelt ausschließlich die eigene Währung unter den Teilnehmern ab, die Konten bei der jeweiligen Zentralbank unterhalten. Eine grenzüberschreitende Zahlung läuft daher nicht „von einem RTGS-System zum anderen“. Sie funktioniert wie folgt:
- Korrespondenzbankgeschäft: Geschäftsbanken unterhalten gegenseitig Konten (Nostro- und Vostrokonten). Eine Bank ohne direkten Zugang zu einem ausländischen RTGS nutzt eine Korrespondenzbank, die über diesen Zugang verfügt.
- Nachrichtenübermittlung: Die Anweisungen werden zwischen den Banken über Swift übermittelt, heute im Format ISO 20022 (pacs.008, pacs.009).
- Inländische Teilstrecken: Jede Teilstrecke wird im RTGS-System der jeweiligen Währung abgewickelt – beispielsweise über Fedwire für US-Dollar und T2 für Euro.
- Devisenabwicklung: Beim Währungstausch kann CLS beide Seiten gleichzeitig abwickeln (Zahlung gegen Zahlung), um das Abwicklungsrisiko auszuschließen.
- Zentralbanken: Zentralbanken leiten die kommerziellen Zahlungen ihrer Banken nicht weiter. Sie stellen die Abwicklungskonten bereit und in einigen Fällen Swap-Linien oder Systemverbindungen, etwa TIPS, das Euro, schwedische Kronen und dänische Kronen abwickelt.
Für Transaktionen innerhalb der RTGS-Systeme fallen zusätzliche Gebühren an.
Fedwire
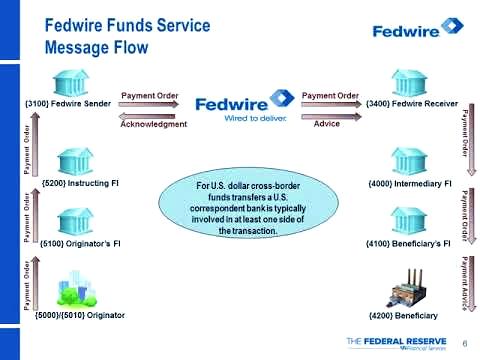
Fedwire, auch bekannt als Fedwire Funds Service, ist ein Echtzeit-Bruttoabwicklungssystem (RTGS) für Großbetragszahlungen in den Vereinigten Staaten. Es wird vom Federal Reserve System, dem Zentralbanksystem der Vereinigten Staaten, betrieben. Fedwire ermöglicht teilnehmenden Banken und Finanzinstituten den Versand und Empfang elektronischer Geldtransfers, in der Regel für großvolumige Transaktionen und zeitkritische Zahlungen, mit sofortiger Endgültigkeit.
Nachfolgend ein Überblick über die Funktionsweise von Fedwire:
- Teilnehmer: Fedwire wird von Banken, Kreditgenossenschaften und anderen Einlageninstituten genutzt, die ein Konto bei einer Federal Reserve Bank unterhalten, sowie vom US-Finanzministerium und bestimmten Regierungsbehörden.
- Bruttoabwicklung in Echtzeit: Anders als manche anderen Zahlungssysteme, die zur Verringerung der Transaktionszahl auf Netting zurückgreifen, verarbeitet Fedwire jede Transaktion einzeln auf Bruttobasis in Echtzeit und wickelt sie ab. Das bedeutet, dass die Gelder unverzüglich zwischen den teilnehmenden Banken übertragen und abgewickelt werden, ohne Verzögerung oder Bündelung von Transaktionen.
- Unmittelbare Endgültigkeit: Über Fedwire ausgeführte Zahlungen gelten nach ihrer Verarbeitung als endgültig und unwiderruflich. Dies bietet den teilnehmenden Instituten ein hohes Maß an Sicherheit und trägt zur Verringerung des Abwicklungsrisikos bei.
- Betriebszeiten: Der Fedwire Funds Service ist an Geschäftstagen 22 Stunden täglich in Betrieb; er öffnet um 21:00 Uhr ET am vorangehenden Kalendertag und schließt um 19:00 Uhr ET. Dadurch können Banken und Finanzinstitute während des gesamten Geschäftstages Zahlungen senden und empfangen.
- Sicherheit und Risikomanagement: Fedwire setzt wirksame Sicherheitsmaßnahmen und Risikomanagementverfahren ein, um die Integrität und Stabilität des Systems zu gewährleisten. Dazu zählen Obergrenzen für Nettobelastungen, Gebühren und Sicherheiten für untertägige Überziehungen sowie Ausweichstandorte. Fedwire beachtet die CPMI-IOSCO-Grundsätze für Finanzmarktinfrastrukturen.
- Verhältnis zu anderen Zahlungssystemen: Fedwire arbeitet neben anderen Zahlungssystemen wie CHIPS und SWIFT. Während Fedwire auf die Echtzeit-Bruttoabwicklung großvolumiger Transaktionen ausgerichtet ist, ist CHIPS ein privatwirtschaftliches System, das Netting einsetzt, um die Effizienz beim Clearing großvolumiger Zahlungen zu erhöhen, und SWIFT ist ein globales Nachrichtennetzwerk, das die Zahlungskommunikation im grenzüberschreitenden Zahlungsverkehr ermöglicht.
Bis Juli 2025 verwendete Fedwire sein eigenes FAIM-Format, das auf nummerierten „Tags“ beruhte. Seit dem 14. Juli 2025 verwenden Fedwire-Funds-Nachrichten ISO 20022 (zum Beispiel pacs.008 für Kundenüberweisungen und pacs.009 für Banküberweisungen). Zu den wesentlichen Bestandteilen einer typischen Fedwire-Funds-Nachricht gehören:
- Identifikation von Sender und Empfänger: Dazu gehören die Routing-Nummern der American Bankers Association (ABA), auch Routing Transit Numbers (RTNs) genannt, die eindeutige Kennungen der sendenden und empfangenden Finanzinstitute sind.
- Typcode: Im herkömmlichen Format bezeichnete ein vierstelliger Typ-/Untertypcode die Art der Anweisung, etwa eine einfache Überweisung oder eine Rückabwicklungsanfrage; unter ISO 20022 trägt der Nachrichtentyp selbst diese Information.
- Betrag: Der Transaktionsbetrag wird in US-Dollar angegeben, ohne Kommas oder sonstige Formatierungszeichen.
- Referenz des Absenders: Hierbei handelt es sich um einen alphanumerischen Code, in der Regel mit bis zu 16 Zeichen, den das sendende Institut vergibt, um die Transaktion eindeutig zu identifizieren.
- Business Function Code (BFC): Dieser Code gibt den Zweck oder die Art der Transaktion an, etwa eine Abwicklungszahlung, eine Handelszahlung oder eine konzerninterne Überweisung.
- Angaben zum Begünstigten: Dazu gehören der Name und die Kontonummer des Begünstigten (des endgültigen Empfängers der Mittel) sowie das Finanzinstitut des Begünstigten.
- Angaben zum Auftraggeber: Dazu gehören der Name und die Kontonummer des Auftraggebers (der Person oder des Unternehmens, die bzw. das die Überweisung veranlasst) sowie dessen Finanzinstitut.
- Weitere Angaben: Zusätzliche transaktionsbezogene Angaben, etwa Verwendungszweck, Angaben zu zwischengeschalteten Banken oder besondere Anweisungen, können bei Bedarf aufgenommen werden.
Sobald ein sendendes Institut eine Nachricht im Fedwire-Funds-Format erstellt hat, übermittelt es diese über den Fedwire Funds Service an die Federal Reserve. Die Federal Reserve verarbeitet die Zahlungsanweisung in Echtzeit und sendet nach erfolgreichem Abschluss eine Bestätigungsnachricht sowohl an das sendende als auch an das empfangende Institut.
Zusammenfassend ist Fedwire ein vom Federal Reserve System betriebenes RTGS-System, das Großbetragszahlungen mit zeitkritischem Charakter zwischen teilnehmenden Banken und Finanzinstituten in den Vereinigten Staaten ermöglicht. Es verarbeitet Transaktionen einzeln auf Bruttobasis, in Echtzeit und mit sofortiger Endgültigkeit und wickelt sie ab. Fedwire spielt eine zentrale Rolle im US-Finanzsystem und gewährleistet die sichere, effiziente und rasche Übertragung von Geldern zwischen Instituten.
Fedwire
Federal-Wire-Referenznummer bzw. Fed-Nummer (IMAD/OMAD)
Das System Input/Output Message Accountability Data (IMAD/OMAD) ist, ähnlich der UETR-Nummer bei SWIFT GPI, ein maßgeblicher Bestandteil im Bereich der elektronischen Geldüberweisungen über die Dienste der Federal Reserve Bank, insbesondere über den FedWire Funds Service. Dieses System weist jeder Überweisungstransaktion eine eindeutige IMAD- bzw. OMAD-Nummer zu. Diese eindeutigen Kennungen sind entscheidend, um die Nachverfolgbarkeit, Rechenschaftspflicht und gründliche Untersuchung von Überweisungen sicherzustellen.
Ein IMAD besteht aus 22 Zeichen: dem Eingabedatum (8 Ziffern, JJJJMMTT), der Eingabequelle (8 Zeichen) und einer laufenden Nummer (6 Ziffern), zum Beispiel 20251014ABCD1234000123.
1. Definition und Zweck:
- IMAD/OMAD: Diese Abkürzungen stehen für Input Message Accountability Data bzw. Output Message Accountability Data.
- Eindeutigkeit: Jede IMAD- oder OMAD-Nummer ist einer bestimmten Überweisung eindeutig zugeordnet, sodass jede Transaktion einzeln identifiziert und nachverfolgt werden kann.
- Nachverfolgbarkeit: Diese Nummern erleichtern die Nachverfolgung von Überweisungen im gesamten Zahlungsablauf, von der Auslösung bis zum Abschluss.
2. Aufbau:
Die IMAD/OMAD-Nummer besteht üblicherweise aus drei Bestandteilen, die bestimmte Angaben zur Transaktion enthalten:
- Datum (8 Stellen): Das Transaktionsdatum, anhand dessen sich der Tag bestimmen lässt, an dem die Transaktion verarbeitet wurde.
- Input Source (8 Zeichen): Ein Code, der die Anbindung des Absenders an Fedwire kennzeichnet.
- Laufende Nummer (6 Ziffern): Eine laufende Nummer, die die Referenz für das jeweilige Datum und die jeweilige Quelle eindeutig macht.
3. Funktionalität:
- Nachverfolgung: Banken und Finanzinstitute nutzen IMAD-/OMAD-Nummern, um den Status von Überweisungen zu verfolgen und sicherzustellen, dass sie korrekt und fristgerecht verarbeitet werden.
- Untersuchung: Die Eindeutigkeit der IMAD-/OMAD-Nummern ermöglicht eine effiziente Untersuchung von Abweichungen, die Nachverfolgung sowie die Klärung von Problemen, die im Verlauf der Überweisung auftreten. Dazu können Fehler, Verzögerungen oder der Verdacht auf betrügerische Aktivitäten zählen.
- Streitbeilegung: Im Streitfall kann auf die IMAD-/OMAD-Nummer Bezug genommen werden, um einen klaren, unbestreitbaren Nachweis der Transaktionsdetails zu erbringen.
- Compliance: Finanzinstitute sind verpflichtet, im Rahmen ihrer aufsichtsrechtlichen Pflichten die IMAD-/OMAD-Nummern zu dokumentieren. Dadurch können sie detaillierte Berichte vorlegen und Anfragen von Aufsichtsbehörden oder Kunden beantworten
- Abschlussprüfung: Diese Nummern sind bei Prüfungen von zentraler Bedeutung, da sie es den Prüfern ermöglichen, zu verifizieren, dass sämtliche Transaktionen korrekt erfasst und verarbeitet wurden.
CHAPS
Das Clearing House Automated Payment System (CHAPS) wird innerhalb des Real-time-Gross-Settlement-Systems (RTGS) der Bank of England betrieben.
CHAPS ist ein im Vereinigten Königreich ansässiges elektronisches Zahlungssystem für hohe Beträge, das die unmittelbare Übertragung von Geldern zwischen teilnehmenden Finanzinstituten ermöglicht. Es ist für großvolumige Transaktionen konzipiert, typischerweise zwischen Banken, Finanzinstituten und Unternehmen, und dient unterschiedlichen Zwecken, etwa der Abwicklung von Finanzmarkttransaktionen, der Finanzierung von Unternehmenskrediten und der Steuerung des Treasury-Geschäfts.
Das CHAPS-System arbeitet innerhalb der RTGS-Infrastruktur der Bank of England, die für die Abwicklung von Zahlungen in Echtzeit und auf Bruttobasis verantwortlich ist; Transaktionen werden somit einzeln abgewickelt, ohne Netting und ohne Bündelung mit anderen Transaktionen. Dies trägt dazu bei, die mit Abwicklungsverzögerungen und Liquiditätsstaus verbundenen Risiken zu verringern.
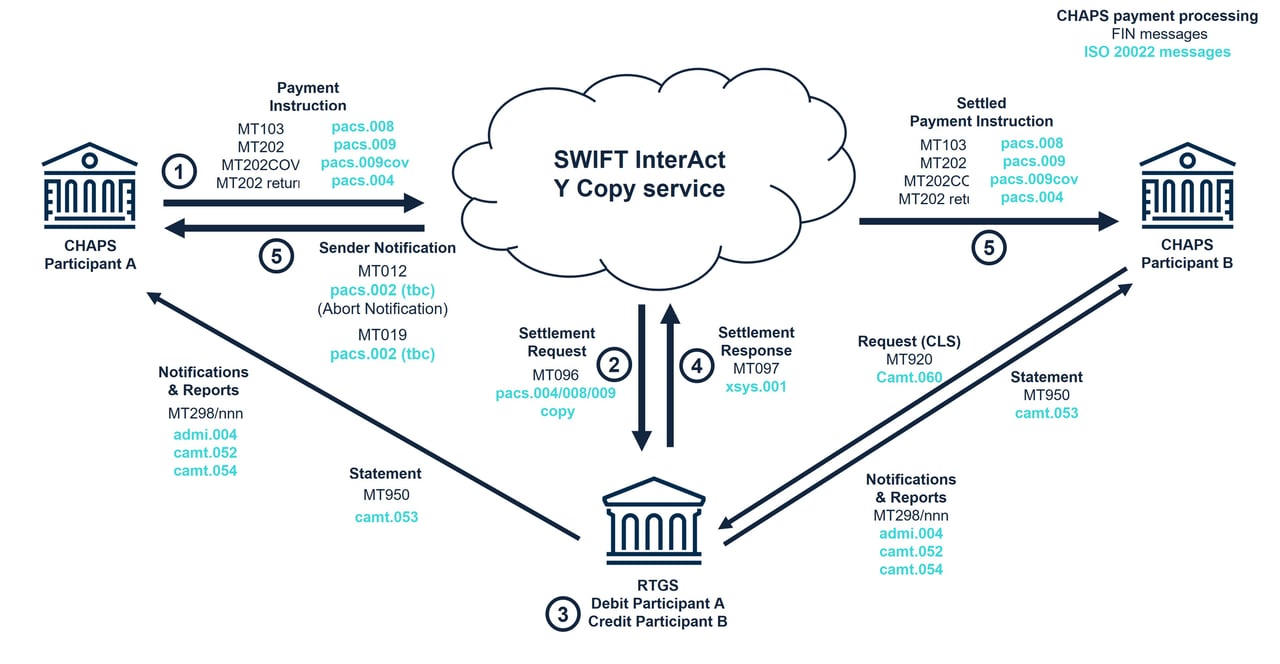
Nachfolgend wird Schritt für Schritt beschrieben, wie CHAPS innerhalb des RTGS-Systems funktioniert:
- Auslösung: Ein CHAPS-Teilnehmer (in der Regel eine Bank oder ein anderes Finanzinstitut) löst im Auftrag seines Kunden oder auf eigene Rechnung eine Zahlung aus. Die Zahlungsdaten werden in das CHAPS-System eingegeben.
- Validierung: Das CHAPS-System validiert die Zahlungsdetails und stellt sicher, dass die erforderlichen Angaben vollständig und korrekt vorliegen, etwa die Kontodaten des Begünstigten, der Zahlungsbetrag und weitere relevante Informationen.
- Übermittlung: Nach der Validierung wird die Zahlungsnachricht über Swift versendet. Über den Y-Copy-Service erhält die Bank of England eine Kopie und wickelt die Zahlung ab, bevor die vollständige Nachricht an die Bank des Begünstigten freigegeben wird.
- Eingang: Die Abwicklung erfolgt im RTGS-System der Bank of England (siehe nächster Schritt); erst danach erhält die Bank des Begünstigten die Zahlungsnachricht.
- Abwicklung: Die Bank of England belastet das Abwicklungskonto der sendenden Bank und schreibt dem Konto der empfangenden Bank den Betrag in Echtzeit gut.
- Bestätigung: Nach Abschluss der Abwicklung erhalten sowohl der sendende als auch der empfangende CHAPS-Teilnehmer Bestätigungsnachrichten, die anzeigen, dass die Transaktion erfolgreich verarbeitet wurde.
- Berichterstattung: CHAPS-Teilnehmer sind verpflichtet, Aufzeichnungen über ihre Transaktionen zu führen, die regelmäßigen Prüfungs- und Berichtspflichten unterliegen.
Die Bank of England betreibt CHAPS seit 2017 unmittelbar selbst, und CHAPS verwendet seit Juni 2023 ISO 20022.
CNAPS II
Das CNAPS, d. h. „China National Advanced Payment System“ (中国现代化支付系统), ist das Zahlungssystem der chinesischen Zentralbank; sein High Value Payment System ist das RTGS-System für den Renminbi.
CNAPS, dessen Großbetragszahlungssystem (High Value Payment System) 2005 von der Chinesischen Volksbank (People’s Bank of China, PBOC) eingeführt und ab 2013 zur zweiten Generation (CNAPS II) ausgebaut wurde, ist eine zentrale Zahlungs- und Abwicklungsinfrastruktur, die die sofortige Übertragung hoher Beträge zwischen teilnehmenden Finanzinstituten innerhalb Chinas ermöglicht.
CNAPS arbeitet in Echtzeit und auf Bruttobasis; Transaktionen werden somit einzeln abgewickelt, ohne Verrechnung (Netting) oder Bündelung mit anderen Transaktionen. Dieses System verringert die mit Abwicklungsverzögerungen und finanziellen Blockaden verbundenen Risiken und stellt sicher, dass Gelder zügig und sicher übertragen werden.
Das China National Advanced Payment System (CNAPS) ist in erster Linie für inländische Transaktionen innerhalb Chinas konzipiert. Mit der Einführung des Systems der zweiten Generation, CNAPS II, sind jedoch grenzüberschreitende Zahlungen und die Anbindung an andere RTGS-Systeme weltweit effizienter geworden.
Um Transaktionen zwischen CNAPS und anderen RTGS-Systemen zu ermöglichen, sind in der Regel die folgenden Prozesse beteiligt:
- Korrespondenzbankbeziehungen: Banken in China und Banken in anderen Ländern begründen Korrespondenzbankbeziehungen. Dies bedeutet, dass eine chinesische Bank bei einer ausländischen Bank ein Konto unterhält (und umgekehrt), sodass Transaktionen zwischen den Kunden beider Banken in der jeweiligen Währung möglich sind.
- Nostro- und Vostrokonten: Diese Korrespondenzbankbeziehungen beinhalten die Führung von Nostro- und Vostrokonten. Ein Nostrokonto („unser Konto bei Ihnen“) ist ein Konto, das eine Bank bei einer ausländischen Bank unterhält, in der Regel in deren Landeswährung. Ein Vostrokonto („Ihr Konto bei uns“) ist dasselbe Konto aus Sicht der ausländischen Bank.
- Nachrichtensysteme: Die Society for Worldwide Interbank Financial Telecommunication (SWIFT) ist das wichtigste Nachrichtensystem für die sichere Kommunikation zwischen Finanzinstituten. Zahlungsanweisungen und Transaktionsdetails werden zwischen Banken mittels standardisierter SWIFT-Nachrichten ausgetauscht.
- Abwicklung: Sobald die Zahlungsanweisung eingegangen und geprüft ist, wird die Transaktion über die jeweiligen RTGS-Systeme abgewickelt. Die inländische Bank wickelt die Transaktion in inländischer Währung über das inländische RTGS-System (z. B. CNAPS) ab, während die ausländische Bank die Transaktion in Fremdwährung über das ausländische RTGS-System abwickelt.
- Währungsumrechnung: Betrifft die Transaktion unterschiedliche Währungen, erfolgt ein Devisengeschäft. Der Wechselkurs wird zwischen den beteiligten Banken vereinbart, und der entsprechende Betrag wird vor der endgültigen Abwicklung in die Währung des Begünstigten umgerechnet.
- Bestätigung und Berichterstattung: Nach Abschluss der Abwicklung erhalten sowohl die sendende als auch die empfangende Bank Bestätigungsnachrichten, die anzeigen, dass die Transaktion erfolgreich verarbeitet wurde. Die Banken sind verpflichtet, Aufzeichnungen über ihre Transaktionen zu führen, die regelmäßigen Prüfungs- und Berichtspflichten unterliegen.
Es ist zu beachten, dass CNAPS zwar über die genannten Verfahren mit anderen RTGS-Systemen interagieren kann, der Grad der Integration und Interoperabilität jedoch je nach aufsichtsrechtlichem Rahmen, Korrespondenzbankbeziehungen und technischen Möglichkeiten der beteiligten Parteien variieren kann.
In den vergangenen Jahren gab es Initiativen, die Integration und Zusammenarbeit zwischen CNAPS und anderen RTGS-Systemen zu stärken. So hat China 2015 für Zahlungen in Renminbi das Cross-border Interbank Payment System (CIPS) eingeführt, und die PBOC hat mit zahlreichen Zentralbanken bilaterale Währungsswap-Vereinbarungen geschlossen.
Insgesamt beruht das Zusammenspiel von CNAPS und anderen RTGS-Systemen auf Korrespondenzbankbeziehungen, etablierten Nachrichtensystemen wie SWIFT sowie auf Devisengeschäften, um grenzüberschreitende Zahlungen und Abwicklungen zu ermöglichen. Es wird laufend daran gearbeitet, die Effizienz, Sicherheit und Interoperabilität dieser Systeme in der globalen Finanzwelt zu verbessern.
SIC
Das Swiss Interbank Clearing (SIC) dient als zentrales Zahlungssystem der Schweiz. Es ist seit dem 10. Juni 1987 in Betrieb und wird unter der Aufsicht der Schweizerischen Nationalbank von der SIX Interbank Clearing AG (SIC AG) betrieben. Zu den Hauptteilnehmern des SIC-Systems zählen Schweizer Banken und andere Finanzmarktteilnehmer.
Neben Großbetragstransaktionen wickelt SIC auch Massenzahlungen im Zusammenhang mit Dienstleistungen von Finanzmarktteilnehmern ab, etwa Banküberweisungen, Kartenzahlungen und Lastschriften. Das SIC-System verzeichnet seit seiner Einführung ein stetiges Wachstum, sowohl beim Transaktionsvolumen als auch beim Wert der abgewickelten Transaktionen.
Weitere Informationen zum SIC-System finden Sie in „The Swiss Interbank Clearing (SIC) payment system – Report on the SIC System and Disclosure Report“, herausgegeben gemeinsam von der Schweizerischen Nationalbank und der SIC AG. Der erste Abschnitt mit dem Titel „Report on the SIC system“ enthält Einzelheiten zum Zahlungssystem Swiss Interbank Clearing. Als systemrelevante Finanzmarktinfrastruktur hält das SIC-System die CPMI-IOSCO-Prinzipien für Finanzmarktinfrastrukturen (PFMI) ein. Der zweite Abschnitt, „Disclosure Report on the SIC system“, legt dar, wie die einschlägigen CPMI-IOSCO-Prinzipien auf das SIC-System angewandt werden.
BOJ-NET
Das Bank of Japan Financial Network System (BOJ-NET) ist das von der Bank of Japan betriebene Echtzeit-Bruttoabwicklungssystem (RTGS). Es ist ein zentraler Bestandteil der japanischen Finanzmarktinfrastruktur und ermöglicht die sichere und effiziente Abwicklung von Yen-Transaktionen zwischen Finanzinstituten im Land.
BOJ-NET ermöglicht die Echtzeit-Abwicklung von Großbetragszahlungen, etwa von Interbankenüberweisungen, Wertpapiertransaktionen und Geschäften der Zentralbank. Die Transaktionen werden einzeln und in Echtzeit abgewickelt, das heißt, jede Zahlung wird unverzüglich und unwiderruflich verarbeitet, sodass das Risiko von Abwicklungsverzögerungen oder Ausfällen ausgeschlossen ist.
Überblick über die Funktionsweise von BOJ-NET:
- Einreichung von Transaktionen: Teilnehmende Finanzinstitute reichen ihre Zahlungsanweisungen direkt oder über eine Korrespondenzbank bei BOJ-NET ein.
- Echtzeitverarbeitung: BOJ-NET verarbeitet Zahlungsaufträge transaktionsweise. Das System prüft vor der Freigabe der Transaktion, ob auf dem Konto des Zahlers ausreichend Deckung vorhanden ist. Nach der Freigabe werden die Mittel unverzüglich und unwiderruflich vom Konto des Zahlers auf das Konto des Zahlungsempfängers übertragen.
- Endgültigkeit der Abwicklung: Die Abwicklung in BOJ-NET ist endgültig und unwiderruflich. Sobald eine Transaktion verarbeitet wurde, kann sie weder rückgängig gemacht noch geändert werden. Diese Eigenschaft bietet ein hohes Maß an Sicherheit und verringert das Abwicklungsrisiko für die teilnehmenden Institute.
- Durchgehender Betrieb: BOJ-NET ist während der Geschäftszeiten durchgehend in Betrieb, sodass Zahlungsaufträge im Tagesverlauf in Echtzeit eingereicht und abgewickelt werden können. Dies ermöglicht es Finanzinstituten, ihre Liquidität wirksamer zu steuern, und trägt zur Stabilität des japanischen Finanzsystems bei.
- Aufsicht durch die Zentralbank: Die Bank of Japan beaufsichtigt den Betrieb von BOJ-NET und stellt die Zuverlässigkeit und Sicherheit des Systems sowie die Einhaltung der aufsichtsrechtlichen Anforderungen sicher.
RITS
Das Reserve Bank Information and Transfer System (RITS) ist das RTGS-System Australiens und wird von der Reserve Bank of Australia betrieben. Es ermöglicht die Echtzeit-Abwicklung von Großbetragstransaktionen in australischen Dollar zwischen teilnehmenden Finanzinstituten. RITS dient zudem als Abwicklungssystem für andere australische Zahlungssysteme, etwa das High-Value Clearing System (HVCS) und das Bulk Electronic Clearing System (BECS).
RITS ermöglicht die Echtzeit-Abwicklung von Großbetragszahlungen, etwa Interbankenüberweisungen, Wertpapiertransaktionen und Zentralbankgeschäfte. Transaktionen werden einzeln und in Echtzeit abgewickelt, das heißt, jede Zahlung wird unverzüglich und unwiderruflich verarbeitet, wodurch das Risiko von Abwicklungsverzögerungen oder Ausfällen gemindert wird.
Überblick über die Funktionsweise von RITS:
- Einreichung von Transaktionen: Teilnehmende Finanzinstitute reichen ihre Zahlungsaufträge bei RITS ein, entweder direkt oder über eine Korrespondenzbank.
- Echtzeitverarbeitung: RITS verarbeitet Zahlungsaufträge Transaktion für Transaktion. Das System prüft, ob auf dem Konto des Auftraggebers ausreichend Deckung vorhanden ist, bevor es die Transaktion freigibt. Nach der Freigabe werden die Gelder unverzüglich und unwiderruflich vom Konto des Auftraggebers auf das Konto des Empfängers übertragen.
- Endgültigkeit der Abwicklung (Settlement Finality): Die Abwicklung in RITS ist endgültig und unwiderruflich. Sobald eine Transaktion verarbeitet wurde, kann sie weder rückgängig gemacht noch geändert werden. Dieses Merkmal bietet ein hohes Maß an Sicherheit und verringert das Abwicklungsrisiko für die teilnehmenden Institute.
- Durchgehender Betrieb: RITS ist während der Geschäftszeiten durchgehend in Betrieb, sodass Zahlungsaufträge im Tagesverlauf in Echtzeit eingereicht und abgewickelt werden können. Dies ermöglicht es Finanzinstituten, ihre Liquidität wirksamer zu steuern, und trägt zur Stabilität des australischen Finanzsystems bei.
- Aufsicht durch die Zentralbank: Die Reserve Bank of Australia beaufsichtigt den Betrieb von RITS und stellt die Zuverlässigkeit und Sicherheit des Systems sowie die Einhaltung der aufsichtsrechtlichen Anforderungen sicher.
Großbetragszahlungssysteme (Large Value Payment Systems, LVPS)
EURO1 ist ein besonderes privatwirtschaftliches Großbetragszahlungssystem, das für die taggleiche Abwicklung vorrangiger Euro-Transaktionen in Europa konzipiert ist. Das System ist vor allem auf die Verarbeitung zeitkritischer Transaktionen mit hohen Beträgen ausgerichtet, sowohl im Inland als auch grenzüberschreitend.
Jede Zahlung ist mit ihrer Verarbeitung endgültig, während die Teilnehmer am Ende des Tages nur ihre Nettosalden in T2 abwickeln.
EURO1 ist ein Nettoabwicklungssystem mit RTGS-äquivalenter Funktionsweise (Real-Time Gross Settlement), gilt als systemrelevantes Zahlungssystem und wird von der Europäischen Zentralbank überwacht.
EURO1 nahm mit der Einführung des Euro im Januar 1999 den Betrieb auf und löste das ECU-Clearingsystem ab. Es wird von EBA CLEARING betrieben; ein in T2 gehaltener besicherter Liquiditätspool stellt sicher, dass die Abwicklung auch bei Ausfall eines Teilnehmers abgeschlossen wird.
Continuous Linked Settlement (CLS) ist ein spezialisiertes globales Finanzsystem, das darauf ausgelegt ist, das Abwicklungsrisiko im Devisenmarkt (FX) zu beseitigen. Das Abwicklungsrisiko, auch Herstatt-Risiko genannt, entsteht, wenn eine Partei eines Devisengeschäfts die verkaufte Währung liefert, die gekaufte Währung jedoch nicht erhält, häufig aufgrund von Zeitzonenunterschieden oder des Ausfalls der Gegenpartei. CLS wurde geschaffen, um dieses Risiko zu beseitigen und die Stabilität und Effizienz des globalen Devisenmarktes insgesamt zu stärken.
CLS arbeitet nach dem Prinzip Zahlung gegen Zahlung (Payment-versus-Payment, PVP). Dieses stellt sicher, dass beide Seiten eines Devisengeschäfts gleichzeitig abgewickelt werden, sodass das Risiko ausgeschlossen ist, dass eine Partei ihre Zahlung nicht erhält. Jede Anweisung wird brutto abgewickelt, die Teilnehmer finanzieren jedoch nur ihre Nettoposition je Währung, was den Liquiditätsbedarf erheblich verringert.
Überblick über die Funktionsweise von CLS:
- Einreichung: Die Mitgliedsbanken reichen ihre Devisengeschäfte bei CLS ein, die anschließend im System abgeglichen und bestätigt werden. Jede Mitgliedsbank verfügt über ein designiertes Abwicklungsmitglied, das für die Abwicklung der aus den eingereichten Geschäften resultierenden Zahlungsverpflichtungen verantwortlich ist.
- Multilaterales Netting: CLS berechnet die Netto-Zahlungsverpflichtungen für jede Mitgliedsbank und jede Währung unter Berücksichtigung der Käufe und Verkäufe der jeweiligen Währung. Dieses Verfahren verringert das Gesamtvolumen und den Gesamtwert der abzuwickelnden Transaktionen erheblich.
- Abwicklung: Die Abwicklungsmitglieder zahlen ihre Nettobeträge auf die Konten der CLS Bank bei den teilnehmenden Zentralbanken ein. Die CLS Bank wickelt anschließend jedes Geschäft ab, indem sie beide Währungsseiten gleichzeitig in ihren eigenen Büchern belastet bzw. gutschreibt, und zahlt die sich ergebenden Salden aus.
- Berichterstattung: CLS informiert die Mitgliedsbanken in Echtzeit über den Status ihrer übermittelten Geschäfte und stellt Tagesschlussberichte zu ihren Abwicklungsaktivitäten bereit.
CLS befindet sich im Eigentum ihrer Mitgliedsbanken. Die CLS Bank wird von der Federal Reserve reguliert und von einem Ausschuss der Zentralbanken überwacht, deren Währungen sie abwickelt. Derzeit wickelt sie 18 Währungen ab.
CHIPS
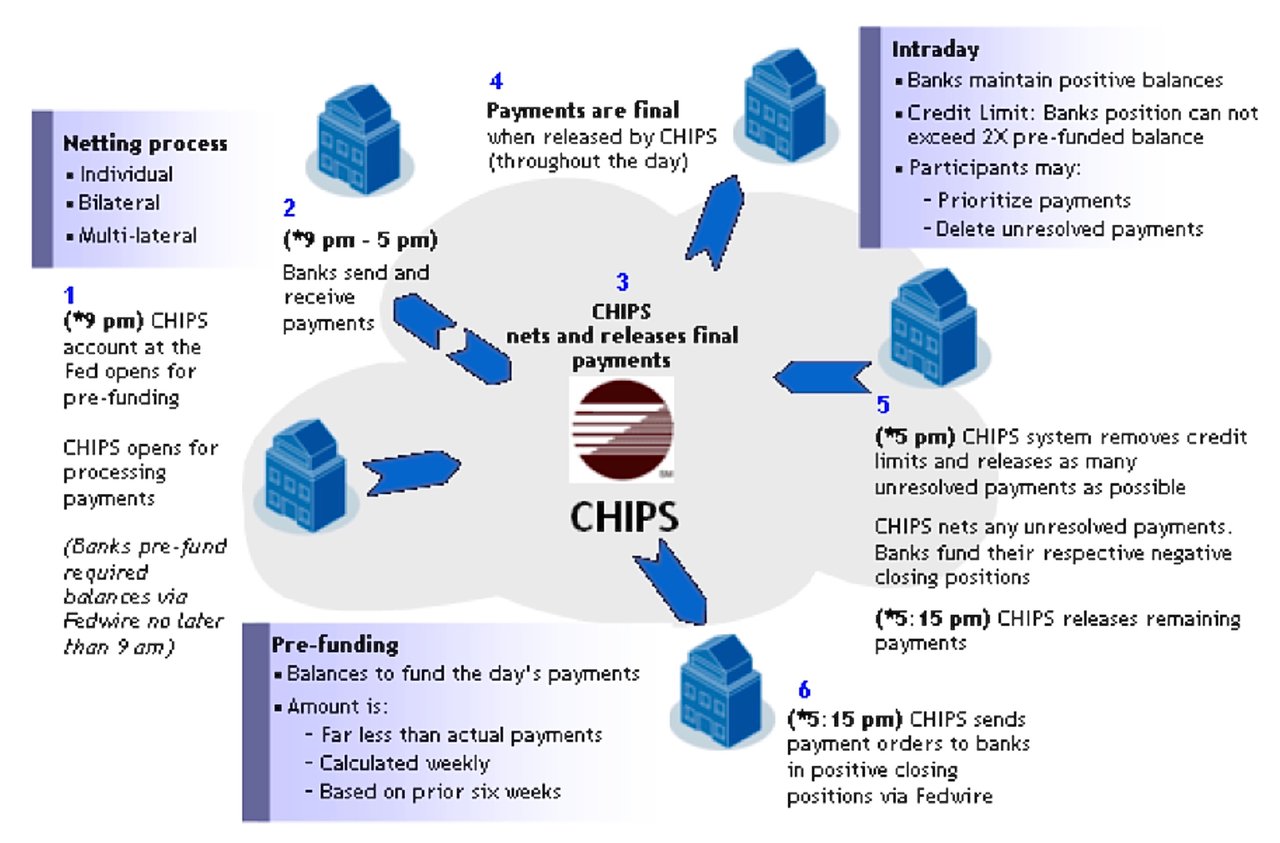
CHIPS (Clearing House Interbank Payments System) ist ein großvolumiges, privatwirtschaftliches Clearingsystem für US-Dollar (USD), das von The Clearing House betrieben wird, einer Bankenvereinigung und einem Zahlungsverkehrsunternehmen im Eigentum mehrerer großer US-Geschäftsbanken. Das System wickelt sowohl inländische als auch grenzüberschreitende Zahlungen ab; im Jahr 2025 wurden darüber durchschnittlich rund 2 Billionen USD pro Tag gecleart und abgewickelt. CHIPS spielt eine zentrale Rolle für das reibungslose Funktionieren des US-amerikanischen und des globalen Finanzsystems, indem es sichere, effiziente und schnelle Interbankentransaktionen ermöglicht.
Die wesentlichen Merkmale und die Funktionsweise von CHIPS lassen sich wie folgt zusammenfassen:
- Schnelle und endgültige Zahlungen: CHIPS gibt Zahlungen im Tagesverlauf fortlaufend gegen vorfinanzierte Salden frei. Eine Zahlung ist endgültig, sobald CHIPS sie freigibt. Dies schafft Sicherheit und verringert das Risiko für die teilnehmenden Banken.
- Effizienter Mechanismus zur Liquiditätseinsparung: CHIPS verwendet einen patentierten Algorithmus, der Zahlungen abgleicht und verrechnet und so die Effizienz des Clearingprozesses erheblich steigert. Beim Netting werden mehrere Transaktionen zwischen zwei Parteien gegeneinander aufgerechnet, sodass für jeden Teilnehmer ein einziger Netto-Zahlungs- oder Forderungsbetrag verbleibt. Dies verringert die Gesamtzahl der abzuwickelnden Transaktionen und senkt damit den Liquiditätsbedarf (Bargeld oder Zahlungsmitteläquivalente) für deren Abwicklung. Dies ist insbesondere für Banken vorteilhaft, da es ihnen ein wirksameres Liquiditätsmanagement ermöglicht und den Bedarf an kostspieliger untertägiger Kreditaufnahme verringert.
- Teilnahme und Zulassungsvoraussetzungen: CHIPS ist ein mitgliedschaftsbasiertes System, das Banken mit einer regulierten Niederlassung in den Vereinigten Staaten offensteht. Für die Teilnahme an CHIPS müssen Banken bestimmte Zulassungskriterien erfüllen, darunter finanzielle Stärke, operative Leistungsfähigkeit und aufsichtsrechtliche Konformität. The Clearing House ist für die Überwachung und die Sicherstellung der Regelkonformität seiner Mitglieder verantwortlich.
- Sicherheit und Risikomanagement: CHIPS verfügt über umfassende Sicherheitsmaßnahmen und Risikomanagementverfahren, um die Integrität und Stabilität des Systems zu gewährleisten. CHIPS ist als systemrelevante Finanzmarktinfrastruktur eingestuft und steht unter der Aufsicht der Federal Reserve.
- Ergänzung zu anderen Zahlungssystemen: CHIPS arbeitet neben anderen bedeutenden Zahlungssystemen wie Fedwire, ergänzt deren Leistungen und bietet einen alternativen Kanal für großvolumige USD-Transaktionen. Während Fedwire ein von der Federal Reserve betriebenes Echtzeit-Bruttoabwicklungssystem (RTGS) ist, handelt es sich bei CHIPS um ein privatwirtschaftliches System, das auf die Verrechnung (Netting) von Transaktionen zur Effizienzsteigerung ausgerichtet ist.
Zusammenfassend ist CHIPS ein privatwirtschaftliches Großbetrags-Clearingsystem für USD-Zahlungen, sowohl national als auch international. Es ermöglicht schnelle und endgültige Zahlungen, nutzt einen effizienten Mechanismus zur Liquiditätseinsparung durch einen patentierten Netting-Algorithmus und erfüllt hohe Standards in den Bereichen Sicherheit und Risikomanagement. CHIPS arbeitet neben anderen Zahlungssystemen und stellt einen zentralen Bestandteil der US-amerikanischen und globalen Finanzinfrastruktur dar.
Gemeinsamkeiten und Unterschiede zwischen FED-wire- und CHIPS-Transfers.
Beide Systeme sind für das Funktionieren des US-Finanzsystems unerlässlich, da sie die Bewegung großer Geldbeträge zwischen Banken und anderen Finanzinstituten ermöglichen.
- FED-wire, das Federal Reserve Wire Network, ist ein von der Federal Reserve in den Vereinigten Staaten betriebenes Echtzeit-Bruttoabwicklungssystem (RTGS). Es ermöglicht die unmittelbare, endgültige und unwiderrufliche Abwicklung von Geldüberweisungen zwischen teilnehmenden Banken.
- CHIPS, das Clearing House Interbank Payments System, ist ein in Privatbesitz befindliches und privat betriebenes Zahlungssystem für hohe Beträge. Es befindet sich im Eigentum von The Clearing House, einem Konsortium der größten US-Banken und einiger internationaler Banken. CHIPS ist kein Bruttoabwicklungssystem wie Fedwire; es gleicht Zahlungen im Tagesverlauf fortlaufend ab und verrechnet sie gegen vorfinanzierte Guthaben bei der Federal Reserve, mit einem endgültigen Abschluss am Tagesende.
Gemeinsamkeiten von FED-wire und CHIPS:
- Beide sind elektronische Zahlungsverkehrssysteme, die der Abwicklung von Großbetragszahlungen zwischen Banken und Finanzinstituten in den Vereinigten Staaten dienen.
- Beide sind für das reibungslose Funktionieren des US-Finanzsystems unerlässlich und von entscheidender Bedeutung für die Stabilität und Effizienz des US-Dollars als Reservewährung.
- Beide Systeme unterliegen der Regulierung und Aufsicht durch die zuständigen Behörden, wie etwa das Federal Reserve System.
Unterschiede zwischen FED-wire und CHIPS:
Eigentum und Betrieb:
- FED-wire wird von der Federal Reserve, der Zentralbank der Vereinigten Staaten, betrieben, während CHIPS im Eigentum eines privaten Bankenkonsortiums (The Clearing House) steht und von diesem betrieben wird.
Abwicklungsmechanismus:
- FED-wire ist ein Echtzeit-Bruttoabwicklungssystem (RTGS), das für jede Transaktion eine unmittelbare und endgültige Abwicklung gewährleistet. CHIPS hingegen nutzt einen liquiditätssparenden Netting-Mechanismus: Zahlungen werden miteinander abgeglichen, verrechnet und fortlaufend freigegeben.
Endgültigkeit von Transaktionen:
- Beide Systeme bieten Endgültigkeit: Eine Fedwire-Zahlung ist mit der Abwicklung endgültig, eine CHIPS-Zahlung mit ihrer Freigabe. CHIPS macht Zahlungen nicht rückgängig.
Zugang:
- Der Zugang zu FED-wire ist in der Regel auf Banken beschränkt, die über ein Konto bei der Federal Reserve verfügen, während der Zugang zu CHIPS den Mitgliedsbanken vorbehalten ist, zu denen sowohl inländische als auch internationale Finanzinstitute zählen.
Volumen und Wert der Transaktionen:
- Fedwire wickelt täglich einen höheren Gesamtwert ab; CHIPS wickelt einen großen Anteil der internationalen US-Dollar-Zahlungen ab.
Anwendungsfälle:
- Beide Systeme werden für Großbetragszahlungen genutzt; FED-wire kommt jedoch häufig bei Transaktionen wie der Abwicklung von Staatsanleihen und bei Interbankenüberweisungen zum Einsatz, während CHIPS oft für internationale Transaktionen wie Devisengeschäfte und die Handelsfinanzierung verwendet wird.
FED-wire und CHIPS sind beide wesentliche Bestandteile des US-Finanzsystems und spielen eine entscheidende Rolle bei der Abwicklung großvolumiger Transaktionen. Sie weisen einige Gemeinsamkeiten auf, unterscheiden sich jedoch in wesentlichen Punkten hinsichtlich Eigentümerschaft, Betrieb und Abwicklungsmechanismen.



Nächster Schritt
Vorstellung anfragen
Teilen Sie uns in wenigen Zeilen mit, wer Sie sind und was Sie vorhaben. Ihre Anfrage geht direkt an die Bank und wird vertraulich behandelt.
Sie sprechen lieber persönlich? Buchen Sie eine 30-minütige Videokonferenz.
Wenn Sie mehr darüber erfahren möchten, wie Sie Gelder über das RTGS-System auf Ihre Konten bei uns überweisen können, wenden Sie sich bitte an unseren Leiter Zentralbankbeziehungen, Henry Kofi.