خرافة تنزيل الأموال
لقد أسرت خيالَ كثيرين، ولا سيما في الأوساط الخفية على هامش الإنترنت، أسطورةُ تنزيل مبالغ طائلة من «السحابة»، يُزعم أنها تأتي من خوادم افتراضية أو شاشات تعرض ألوانًا وأرقامًا خيالية. وهذه الأساطير لا تسيء فهم آلية عمل التمويل الحديث فحسب، بل تستغل أيضًا محدودية فهم الجمهور للعملات الرقمية وتقنية البلوكشين والبنية التحتية للنظام المصرفي. ولإدراك سبب كون هذه الأفكار احتيالية، يجب أولًا النظر في كيفية عمل الأموال فعليًا في الاقتصاد الرقمي الراهن، ولماذا يظل مفهوم «أموال السحابة» وهمًا مضلِّلًا وخطيرًا في كثير من الأحيان.
فهم طبيعة النقود الرقمية والنقود الورقية: الفصل عن السحابة
يستند المال، سواء كان نقوداً إلزامية أو رقمية، إلى أطر قانونية ومؤسسية وتقنية محددة. فالعملات الإلزامية كالدولار الأمريكي واليورو والين تُصدرها وتنظمها المصارف المركزية داخل الدول ذات السيادة. ويوجد هذا المال إما في شكل مادي (أوراق نقدية وقطع معدنية) أو في صورة قيود رقمية ضمن السجلات عالية التأمين للمصارف والمؤسسات المالية الخاضعة للتنظيم. وتقابل هذه القيود الرقمية أصولاً حقيقية، ملموسة كانت أم غير ملموسة، وتخضع لرقابة تنظيمية صارمة.
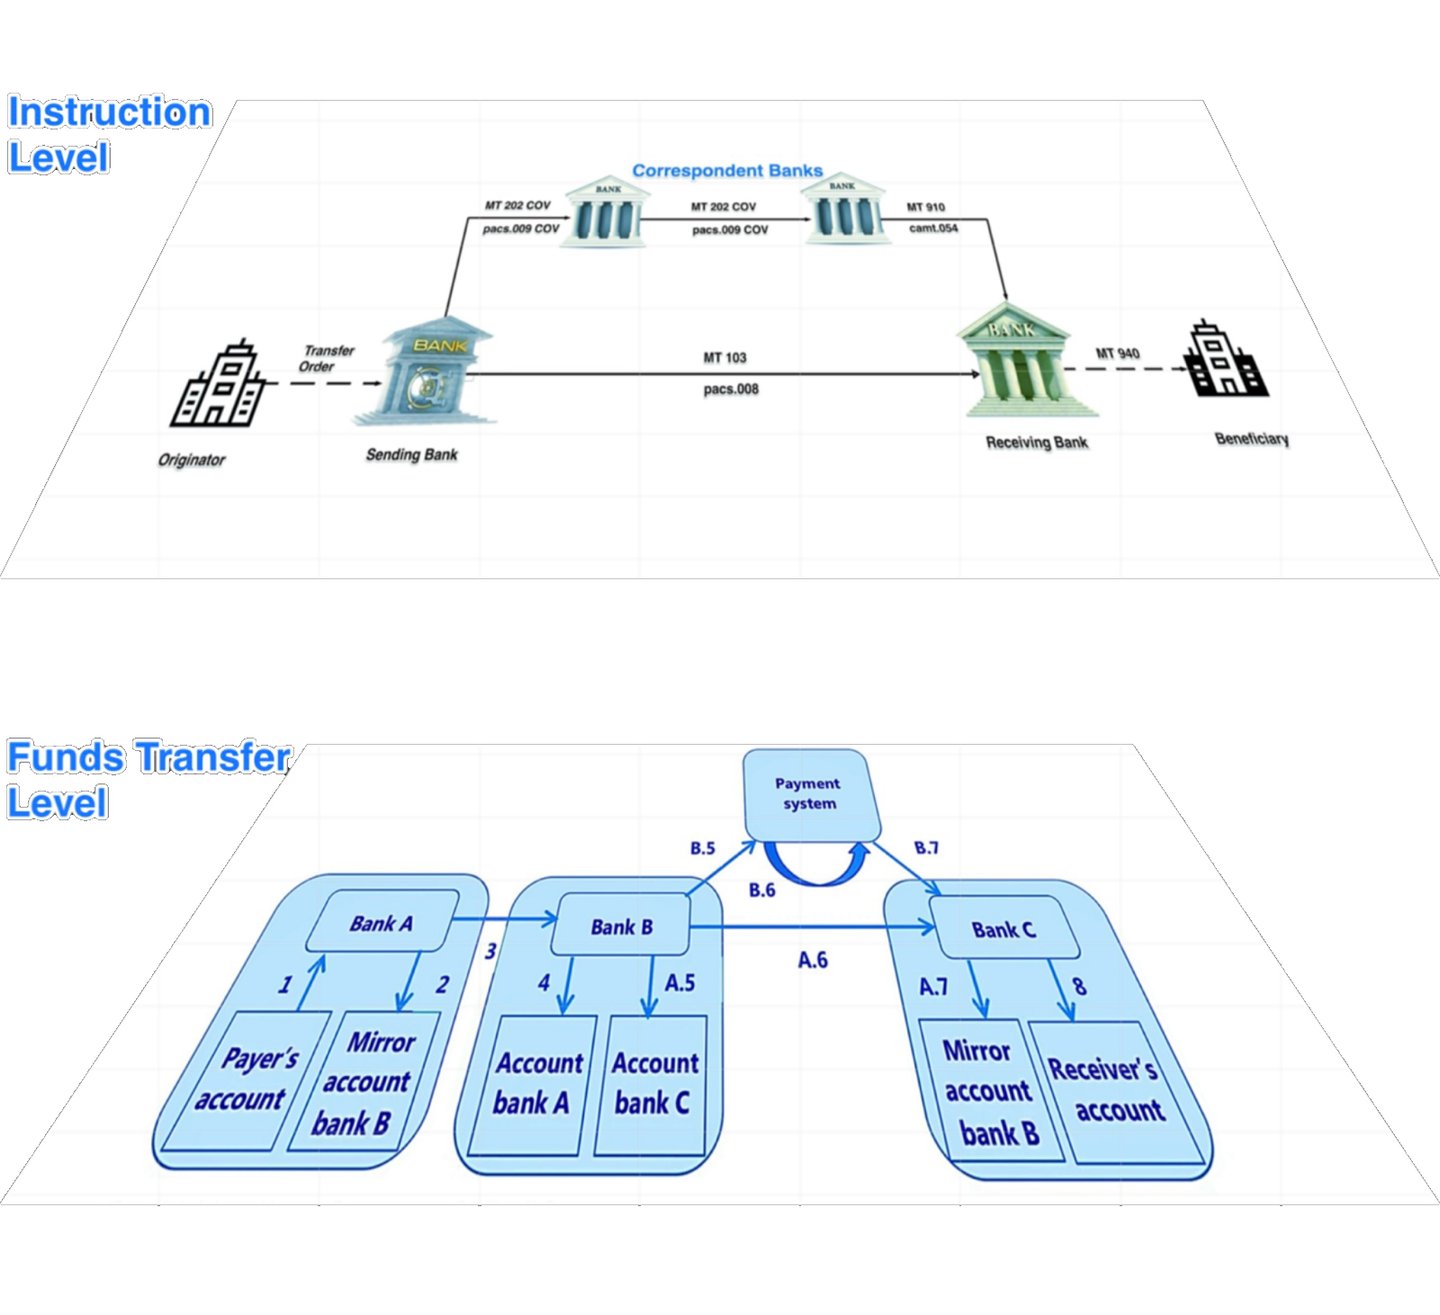
النقود الرقمية ليست محفوظة في فضاء افتراضي يمكن تنزيلها منه متى شاء المرء. فكل تحويل أو دفعة أو عملية صرف يجب أن يمرّ عبر قنوات قانونية يمكن التحقق منها. ولا تنتقل الأموال إلا من حساب إلى آخر ضمن شبكة معقدة من أنظمة المقاصة بين المصارف، تشغّلها المصارف المركزية أو تشرف عليها، وتُتبادل التعليمات فيها عبر شبكات المراسلة مثل SWIFT (جمعية الاتصالات المالية العالمية بين المصارف). وتعمل هذه الأنظمة على أساس الضوابط والموازين وبروتوكولات التشفير المتقدمة المصممة لمنع الاحتيال والحفاظ على الشفافية وضمان الاستقرار المالي.
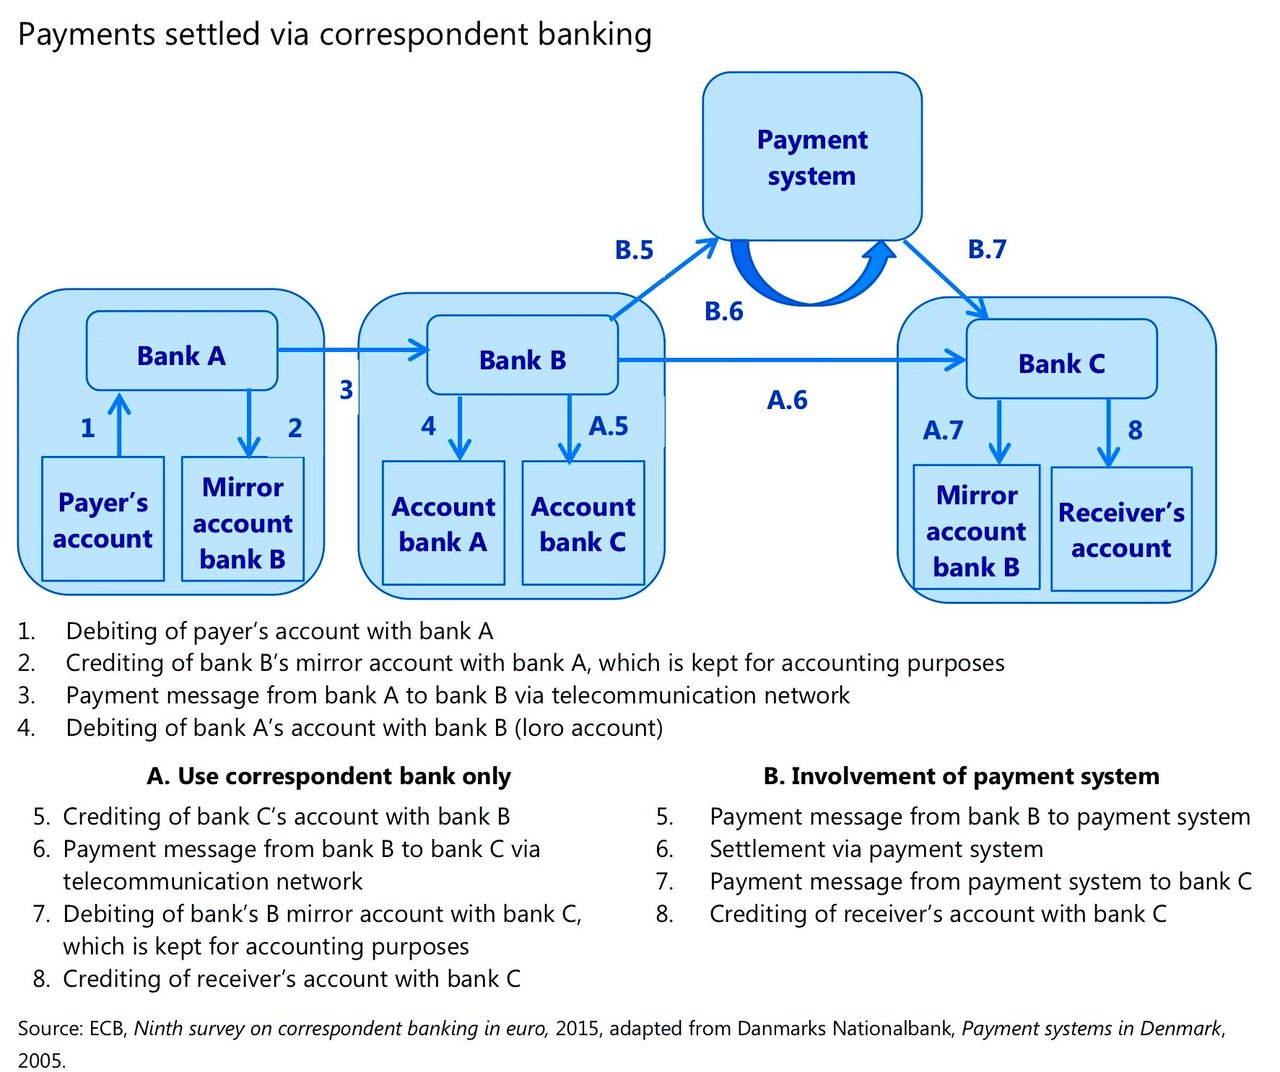
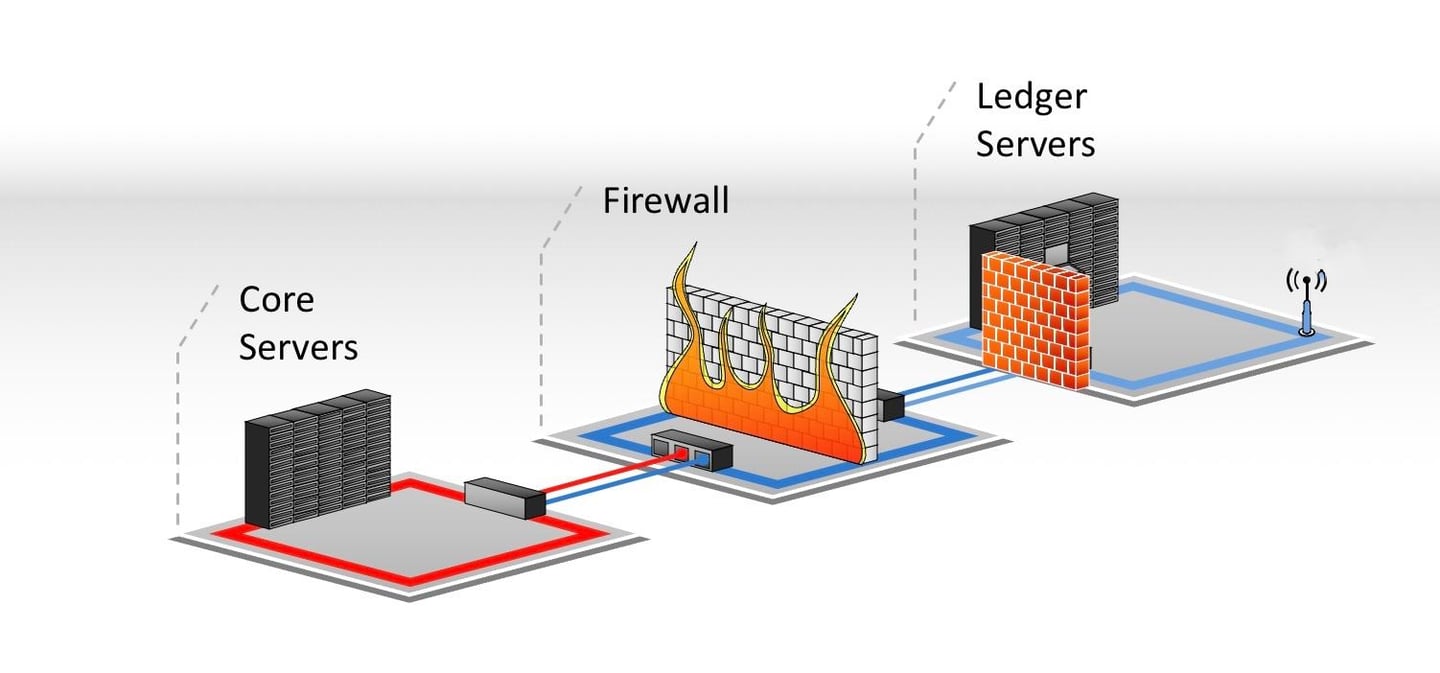
إن الادعاء بإمكانية تنزيل الأموال من السحابة عبر «خادم» خارجي ينمّ عن سوء فهم جوهري للبنية التحتية للنظام المصرفي. فالأنظمة المالية تقتضي ربط جميع الأموال بحسابات محددة الهوية لدى مؤسسات معتمدة. وتنطوي كل معاملة، مهما كانت رقمية، على انتقال من حساب إلى آخر، وتُسجَّل المعاملة في خادم دفتر أستاذ يمتثل للأنظمة المالية ولا يمكن الوصول إليه من الخارج.
تقنية الحوسبة السحابية مقابل البنية التحتية المالية: فهم الفرق
توفّر تقنية الحوسبة السحابية، التي تستخدمها قطاعات متعددة على نطاق واسع، سعة تخزين وقدرة حوسبة. غير أنها ليست المكان الذي توجد فيه الأموال ذاتها. فقد تستعين المصارف بالخدمات السحابية لإدارة البيانات بصورة آمنة، لكن هذا بعيد كل البعد عن فكرة أن الأموال الفعلية موجودة داخل هذه السحب كيانات قابلة للتنزيل. وتعتمد المصارف، ولا سيما المصارف المركزية، على مراكز بيانات شديدة التأمين، يتوزع كثير منها على مواقع مادية، لكن هذه الأنظمة لا تحتفظ إلا بـ*سجلات* المعاملات، لا بالأموال ذاتها في شكل يمكن لأطراف خارجية «تنزيله» أو «تحويله».
ينبع الاعتقاد الخاطئ بإمكانية تنزيل الأموال من سوء فهم لطريقة عمل الأصول الرقمية والحوسبة السحابية والبنية التحتية المصرفية. فرغم أن المصارف قد تخزّن بيانات المعاملات على خوادم سحابية، فإن هذه الخوادم لا تستضيف سوى معلومات عن المعاملات والحسابات والأرصدة، لا الأموال نفسها، التي تظل ضمن الأطر المؤسسية.
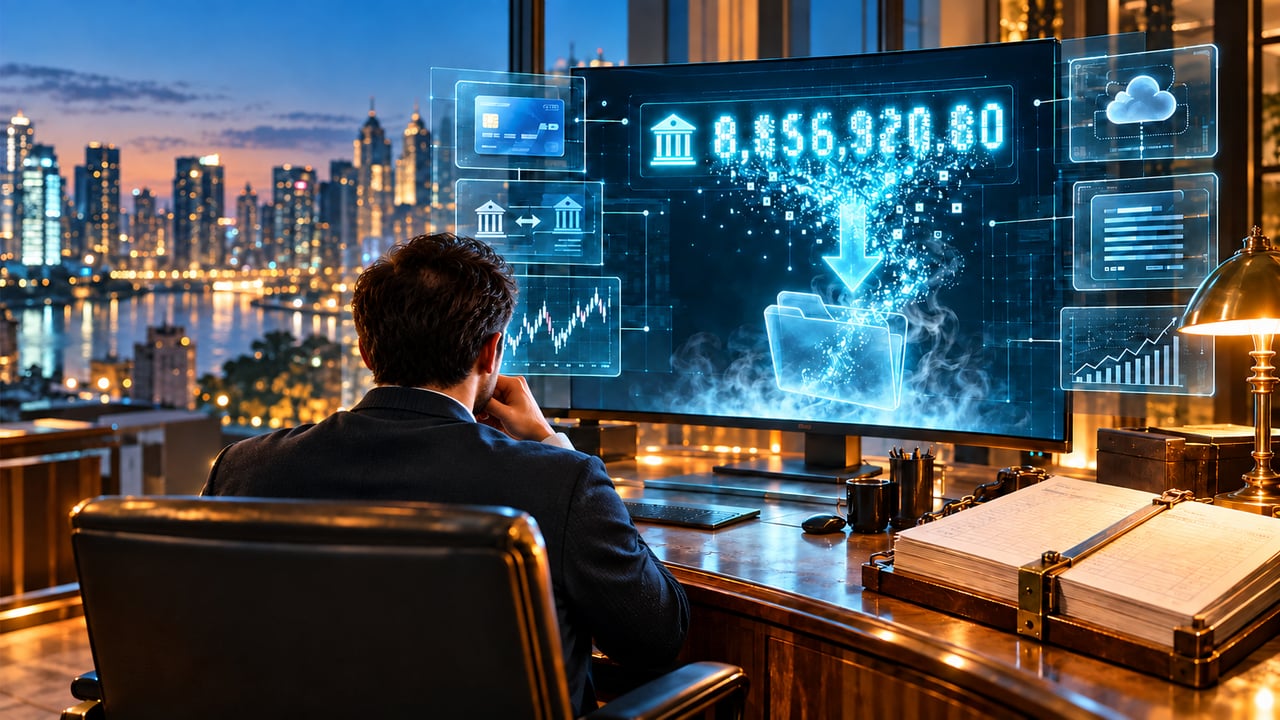
هل يمكن "تنزيل" الأموال من بطاقة أو حساب مصرفي أو SWIFT أو DTC وغيرها؟
الوهم: معاملة النقود كأنها ملف حاسوبي
يعرض محتال رصيداً على موقع إلكتروني أو في مجلد سحابي أو على شاشة شبيهة بشاشات المصارف أو في مستند. ثم تبدو المعاملة المقترحة بسيطة على نحو مضلِّل: تقديم حساب مستقبِل، وتعيين مصرفي يملك «صلاحية التنزيل»، واسترداد الأموال كما يُسترد ملف من OneDrive أو Dropbox.
قد تكون الشاشة متقنة الإعداد. وقد تعرض رقم حساب أو رقم بطاقة أو مرجع معاملة أو رسالة SWIFT أو معرّف أوراق مالية أو رمز دخول أو مبلغًا يبلغ مليارات. ولا يمنح أي من هذه العناصر المشاهِدَ حقًا في الأموال المعروضة. فقد يصف بعضها حسابًا أو معاملة حقيقيين، وقد يكون بعضها الآخر ملفقًا بالكامل. وفي الحالتين، لا يؤدي نسخ المعلومات إلى نقل الأصل الأساسي.
يمكن تنزيل الملف لأنه يتكوّن من بيانات. أما الرصيد المصرفي فهو قيد في دفاتر مؤسسة مدينة بالمال لصاحب الحساب. ولتغيير الجهة التي تتحكم في هذه المطالبة، يتعيّن على المؤسسات المعنية تنفيذ معاملة مُصرَّح بها بموجب ترتيب دفع أو تسوية معمول به. ولا يستطيع المصرف المتلقي إنشاء رصيد دائن واجب النفاذ لمجرد استيراد لقطة شاشة أو رسالة أو سجل في قاعدة بيانات.
الحقيقة الجزئية التي يستغلها المحتالون: «يجوز للمصارف خصم المبالغ من الحسابات»
كثيرًا ما يستند المحتالون إلى ممارسة مصرفية حقيقية، إذ يزعمون أنه ما دام بإمكان التاجر تحصيل مبلغ من بطاقة، وبإمكان الدائن تحصيل مبلغ بموجب أمر دفع مباشر، فإن «جهاز استقبال» مجهزًا تجهيزًا خاصًا يستطيع الخصم من حساب مصدر محدد وتنزيل رصيده.
تُغفل هذه الحجة الشروط الجوهرية. فالقيد المدين إجراء تجريه المؤسسة التي تتولى إدارة الحساب، بناءً على تعليمات أو عملية تحصيل تُعالَج وفق قواعد محددة. ويحتاج الطرف الذي يطلب الدفع إلى أساس صحيح للمعاملة وإلى قناة مناسبة ومنظَّمة. وتطبّق المؤسسة التي تدير الحساب ضوابطها، ويجوز رفض الدفعة أو إعادتها أو الاعتراض عليها أو عكسها وفقاً للقواعد المعمول بها.
وعليه، فإن آلية الخصم المباشر ليست حقاً عاماً في سحب الأموال من أي حساب تتوافر بياناته. فرقم IBAN يحدد حساباً لأغراض توجيه المدفوعات، ورقم البطاقة يحدد أداة دفع، ومرجع SWIFT يساعد في تحديد رسالة أو معاملة. وليس أي منها كلمة مرور تتيح لشخص أجنبي عن الحساب استخراج رصيده.
تبقى هذه التفرقة ذات أهمية حتى حين يستخدم «التنزيل» المقترح لغة خدمة دفع حقيقية. فالسؤال الصحيح ليس: «هل توجد آلية للخصم؟» بل: من أذِن بهذا الخصم تحديدًا، وأي مؤسسة يجوز لها تقديمه، وما القواعد التي تحكمه، وأي مؤسسة ستقوم فعليًا بالخصم والقيد في الحسابات المعنية؟
كيف يبدو القيد المدين الحقيقي على الحساب
في التحويل المصرفي التقليدي، يوجّه صاحب الحساب مصرفه بدفع مبلغ إلى مستفيد محدد. ويتحقق المصرف من صحة التعليمات، ويجري ما يلزم من عمليات التدقيق، ثم يعالج الدفعة عبر النظام المعني أو ترتيبات المراسلة. ويقيّد المصرف المستلم المبلغ في حساب عميله عند استلام الدفعة واستيفاء شروطه الخاصة للقيد.
في الخصم المباشر يختلف اتجاه بدء العملية: إذ يقدّم الدائن طلب التحصيل. ولا يُسقط ذلك سلطة الدافع من العملية. ففي إطار نظام مثل الخصم المباشر وفق SEPA، يمنح الدافع الدائنَ تفويضًا بتحصيل المدفوعات من حساب محدد. ويقدّم الدائن عمليات التحصيل عبر مزوّد خدمات الدفع الخاص به، فيما يعالج مزوّد خدمات الدفع الخاص بالدافع الخصمَ الناتج وفق قواعد النظام. ولكل من نظام SEPA Core ونظام SEPA Business-to-Business فحوصات تفويض وقواعد استرداد مختلفة.
فعلى سبيل المثال، إذا كانت شركة مدينة لمورّد بمبلغ 10,000 يورو وقدّمت تفويض خصم مباشر ساريًا، جاز للمورّد تقديم طلب تحصيل بمبلغ 10,000 يورو عبر مصرفه. ولا يحصل المورّد على إمكانية الدخول إلى الخدمات المصرفية عبر الإنترنت للشركة، ولا يختار مبلغًا آخر من رصيد معروض، ولا ينسخ أموال الحساب إلى خادمه. فالتحصيل دفعة محددة تُوجَّه بين مزوّدي خدمات الدفع، ويمكن أن تفشل أو أن يُعترض عليها وفقًا للقواعد ذات الصلة.
قد تحدث عمليات تحصيل غير مصرح بها. وهي تُعد احتيالًا في الدفع أو أخطاء تخضع للتحقيق ولسبل الانتصاف المعمول بها. ولا يُثبت وجودها وجود طريقة مشروعة لـ«تنزيل» الأموال من حسابات الغير.
لماذا لا تُعدّ بطاقة الائتمان أو الخصم وعاءً للأموال
تتيح بطاقة الخصم الوصول إلى خدمات الدفع المرتبطة بحساب ما. أما بطاقة الائتمان فتتيح عادةً الوصول إلى ائتمان تمنحه الجهة المصدرة لها، وفقًا لاتفاق حامل البطاقة والحد الائتماني المتاح. والبطاقة في ذاتها ليست وسيلة تخزين تحتوي على رصيد الحساب، ولا مطالبة قابلة للتحويل يمكن لطرف ثالث استنزافها كما يشاء.
تنطوي معاملة البطاقة الحقيقية على أدوار يمكن تحديدها. إذ يُقدّم التاجر أو أي مشارك آخر مفوّض في الدفع معاملةً عبر ترتيبات الاستحواذ الخاصة به. وتقرر الجهة المُصدِرة ما إذا كانت ستوافق على طلب التفويض. ثم تتبع ذلك المقاصة والتسوية وفقًا لقواعد الشبكة المعمول بها.
التفويض والمقاصة والتسوية أحداث متمايزة: فالموافقة على المعاملة ليست ملفاً يتضمن أموالاً، وعرض الموافقة على الشاشة ليس دليلاً مستقلاً على أن التاجر قد استلم الدفعة النهائية.
تدعم بعض شبكات البطاقات معاملات تموّل بطاقات مؤهلة أو تُسدَّد إليها مبالغ. وهي خدمات محددة يستخدمها مشاركون مؤهلون وفق قواعد الشبكة. ولا يتيح وجودها لأي وسيط «تنزيل» كامل رصيد بطاقة، أو استخراج خط ائتمان، أو شحن بطاقة بأموال يُزعم أنها في انتظار على خادم سحابي. وينبغي أن يحدد أي مقترح يتعلق ببيانات البطاقات الجهة المُصدِرة الفعلية أو الجهة المُحصِّلة أو مزوّد الخدمة المعتمد ونوع المعاملة المحدد. أما عبارة «تنزيل البطاقة» فلا تقدّم أياً من هذه المعلومات.
لماذا لا يمكن تنزيل رسالة SWIFT كأموال
توفّر SWIFT خدمة مراسلة مالية آمنة. وتستخدم المصارف الرسائل لتبادل تعليمات الدفع والمعلومات المالية الأخرى. وSWIFT ليست حسابًا مصرفيًا يحتوي على المبلغ المذكور في الرسالة.
قد تحدد تعليمات الدفع هوية المُرسِل والمستفيد والمبلغ وسائر تفاصيل المعاملة. ويمكن لمرجع التتبع أن يساعد المؤسسات المشاركة في تحديد موقع الدفعة. غير أن التعليمات ومرجعها لا يمنحان «المستلِم» الخارجي أي صلاحية للخصم من حساب المصرف المُرسِل أو للحصول على المبلغ المذكور في الرسالة.
يمكن بطبيعة الحال حفظ النسخ الإلكترونية من الرسائل الأصلية أو تنزيلها لأغراض حفظ السجلات. وهذا مجرد تنزيل للمعلومات، ولا يؤدي إلى تكرار الدفعة أو الإفراج عن مبلغ معلّق أو إنشاء رصيد دائن لدى مؤسسة أخرى.
إذا ادّعى أحدهم أن رسالة MT103 أو رسالة ISO 20022 أو UETR أو «رصيد على خادم SWIFT» بانتظار التنزيل اليدوي، فاطرح سؤالاً أبسط: هل حدّد المصرف المتلقي المزعوم، بصورة مستقلة، دفعة واردة وقيّدها في الحساب المقصود؟ إن ملف PDF أو لقطة الشاشة أو الرسالة التي يقدّمها الطرف المقابل لا يمكنها الإجابة عن هذا السؤال نيابةً عن المصرف. ويجب التحقق من حالة الدفعة وأي عائق يعترضها عبر المؤسسات المعنية، باستخدام قنواتها المعتمدة.
لماذا لا تُنشئ سجلات DTC «عملة قابلة للتنزيل»
توفر مؤسسة الإيداع والتسوية (Depository Trust Company)، أو DTC، البنية التحتية لحفظ الأوراق المالية وتسويتها. ومركز الأوراق المالية هو سجل لحق يُحتفظ به عبر المشارك المعني وسلسلة الحفظ، وهو ليس ملف نقد يمكن للمصرف المستفيد استيراده.
قد ينشأ عن عملية بيع أو استرداد أو توزيع حقيقية التزام نقدي. وتتم معالجة هذا الالتزام عبر الشركات المشاركة والمصارف المسوِّية لديها وأنظمة الدفع، ولا سيما Fedwire، وفقًا لترتيبات التسوية المعمول بها. ويجب أن تتوافر ورقة مالية أو معاملة محددة، وطرف يستحق عائداتها، ومسار مشروع تصل عبره تلك العائدات إلى المستفيد.
إن شاشة تحمل عبارة «أموال DTC» أو رقم ISIN أو CUSIP أو مرجعاً مزعوماً لـ DTC لا يثبت أن النقد متاح لشخص غريب لسحبه. فإذا كانت المطالبة تتعلق بأوراق مالية، يبدأ التحقق لدى جهة الحفظ أو المشارك لدى الحائز وسجلات المعاملة الفعلية. أما طلب مصرف «يملك قدرة التنزيل عبر DTC» فيتجاوز المؤسسات التي يتعيّن عليها تسليم المعاملة الحقيقية وتسويتها.
النقطة التي تنكشف عندها القصة
يُطبَّق الاختبار نفسه سواء كان المصدر المزعوم بطاقة أو حساباً مصرفياً أو رسالة SWIFT أو خادماً سحابياً أو منصة أوراق مالية:
- حدّد الأصل. هل هو مطالبة وديعة، أم ائتمان متاح، أم دفعة قيد التنفيذ، أم ورقة مالية، أم مجرد بيانات معروضة على شاشة؟
- حدّد المؤسسة المسؤولة عنه. أي مصرف أو مُصدِر بطاقات أو أمين حفظ أو مشارك يحتفظ بالسجل المعتمد؟
- تحديد الأحقية والصلاحية. من يملك الأصل أو من يحق له إصدار التعليمات إلى المؤسسة؟ وما التفويض أو العقد أو التعليمات الموثّقة التي تسند هذه الدفعة تحديدًا؟
- تحديد مسار المعاملة. ما المؤسسات المشاركة وترتيبات الدفع أو التسوية المعتمدة التي ستعالجها؟
- تحقق من النتيجة بصورة مستقلة. هل تستطيع المؤسسة المستلمة تأكيد المعاملة والقيد الدائن في أنظمتها الخاصة؟
قد يعرض المروّج الذي يعجز عن الإجابة عن هذه الأسئلة بدلاً من ذلك اتفاقية مستلِم، أو «خانة تنزيل»، أو بوابة خاصة، أو رمز وصول، أو اقتسام نسبة، أو رسوماً للتفعيل. ولا تُثبت هذه البنود الملكية أو صلاحية الدفع أو التسوية. وكلما كان الرصيد المعروض استثنائياً، ازدادت أهمية الحصول على تأكيد من المؤسسة التي يُزعم أنها تمسكه.
لا تعطِ مروّجاً كهذا بيانات اعتماد الخدمات المصرفية عبر الإنترنت، أو بيانات أمان البطاقة، أو رموز المصادقة لمرة واحدة، أو إمكانية الوصول عن بُعد إلى جهازك. فقد تتيح تلك البيانات إجراء معاملة فعلية غير مصرّح بها، ولا تتيح استلاماً مشروعاً لـ«أموال سحابية» وهمية.
التمييز العملي دقيق: فالمعلومات المالية يمكن عرضها ونسخها وتنزيلها. أما المطالبة الصحيحة بالمال فيجب إثباتها، ويجب أن يُصرَّح بتحويله وأن تعالجه وتسجّله المؤسسات المسؤولة. ولا يؤدي تنزيل المعلومات إلى تحويل المال.
روايات أخرى تُبنى حول «تنزيل الأموال» المزعوم
تتغير دلالة كلمة التنزيل بتغير الرواية. فهي تشير أحيانًا إلى إجراء حاسوبي حقيقي، كالحصول على كشف حساب أو استيراد بيانات مدفوعات. وأحيانًا أخرى تُخفي عملية خصم مقترحة أو معاملة أوراق مالية أو تحويلًا للعملات المشفرة. ويقع الاحتيال حين يقدّم شخصٌ الإجراء الحاسوبي كما لو أنه بحد ذاته ينقل القيمة الأساسية.
"الأموال موجودة على خادم عالمي أو خادم المصرف المركزي"
يزعم المروّج أن الأموال مودعة على «خادم عالمي» أو «شاشة بنك مركزي» أو «منصة سيادية» أو أي نظام مقيّد آخر. ويُفترض أن المصرف المستلم يحتاج إلى محطة طرفية أو مستوى وصول أو رمز خاص لاسترداد هذه الأموال.
تدير البنوك المركزية فعلاً أنظمة المدفوعات وتحتفظ بحسابات للمؤسسات المؤهلة. غير أن ذلك لا يعني أن بإمكان طرف خاص تسمية مصرف مستلم بصورة تعسفية لسحب رصيد مزعوم من تلك الحسابات. فالدفع الحقيقي بنقد البنك المركزي يتم بين مشاركين مؤهلين وفق قواعد النظام. ويجب على المؤسسة المرسِلة تقديم أمر دفع مُصرَّح به، ويجب أن تُخصم الحسابات ذات الصلة وتُقيَّد فعلياً. أما صورة فوتوغرافية لشاشة، ولو حملت اسم بنك مركزي، فلا تُثبت أياً من هذه الوقائع.
«الأموال موجودة في Fedwire أو T2 أو في نظام مقاصة آخر»
تضع هذه الصيغة الأموال «داخل» قناة دفع مسمّاة، وتزعم أن على المستلم تنزيلها قبل انتهاء صلاحيتها. وهي تستغل فارقًا حقيقيًا قائمًا؛ إذ يمكن أن تمرّ عملية الدفع بمراحل متمايزة من التعليمات والمعالجة والتسوية.
إن Fedwire وT2 نظامان حقيقيان تسوّي من خلالهما المؤسسات المؤهلة مدفوعاتها. وهما ليسا خزائن عامة تحتوي على أموال متاحة لمن يقدّم رقمًا مرجعيًا. فإذا كانت الدفعة قد سُوّيت لصالح المشارك المستلم، أمكن لذلك المشارك التحقيق فيها عبر سجلاته الخاصة. أما إذا لم تُسوَّ، فلا يستطيع مشغّل خارجي أن يصطنع تسوية بتنزيل رسالة. ولا بدّ من تحديد المؤسستين المرسلة والمستلمة المزعومتين، والمرجع الخاص بالدفعة، والقيود الفعلية في الحسابات.
«إنه في الحساب المشترك لدى أحد المصارف المراسلة»
قد تنطوي المدفوعات العابرة للحدود على مصارف مراسلة وحسابات تُدار بين المؤسسات. ويحوّل المحتال هذه الحقيقة التشغيلية إلى ادعاء بأن رصيداً ضخماً مجهول الهوية ينتظر في حساب «مشترك» أو «مجمَّع» أو «نوسترو» لاستخراجه يدوياً.
يخضع الحساب المراسل لدى أي مؤسسة لملكيته القانونية الخاصة وسجلاته وتعليمات تشغيله. ولا ينشأ استحقاق المستفيد لدفعة ما لمجرد أن شخصاً ما ذكر ذلك الحساب. ويجب على المصارف المعنية أن تحدد الدفعة بعينها، وجهة إرسالها المفوَّضة، ومسار تسويتها، والمستفيد الذي تُستحق له. ولا يجوز لأي «مستلم» من الغير أن يختار مبلغاً من الرصيد الإجمالي لدى المصرف المراسل.
«اربط خادمَي المصرفين واسحب الأموال»
قد يُطلق على الحل المقترح اسم «خادم إلى خادم» أو «IP إلى IP» أو «مضيف إلى مضيف» أو «API إلى API» أو «سجل إلى سجل». ويطلب المروّج من المصرف المستلِم تزويده بعنوان IP أو نقطة اتصال أو رمز استلام أو فريق تقني حتى يتمكن أحد النظامين من «دفع» الرصيد أو «تنزيله».
يمكن للمصارف بصورة مشروعة تبادل البيانات والتعليمات عبر وصلات تقنية آمنة. ويمكن لـواجهة برمجة التطبيقات (API) أن تبدأ عملية دفع متى توافرت لمستخدمها الصلاحية اللازمة وكانت المؤسسات المشاركة تدعم الخدمة. ويمكن لدفتر الأستاذ أن يسجّل المعاملات. والوصلة قناة اتصال؛ وهي ليست بحد ذاتها مصدرًا للأموال ولا منحًا للصلاحية على حسابات مؤسسة أخرى. ولا يزال أي تحويل فعلي يتطلب حسابًا أو أصلًا محددًا، وتعليمات مصرّحًا بها، وقبولًا من المؤسسات، وترتيبًا عمليًا للتسوية.
«ملف الدفع جاهز للرفع»
يعرض المحتال ملفًا بصيغة CSV أو XML أو JSON أو غيرها يُزعم أنه يحتوي على أموال. ويُطلب من أحد المصارف استيراد الملف أو «حقنه» في نظامه المصرفي الأساسي أو تشغيل برنامج نصي يقيّد المبلغ لحساب المستفيد.
ملفات الدفع هي تعليمات أو سجلات. وتستورد المصارف بصورة اعتيادية ملفات دفع مشروعة من عملاء مفوَّضين، رهنًا بضوابط المصادقة والتحقق والتمويل والمعالجة. إن تحميل ملف يتضمن الرقم 100,000,000 لا يوفّر 100 مليون جنيه إسترليني أو يورو أو دولار أمريكي لتمويل التعليمات. ويمكن لملف دفع مزوَّر أن يكون منسّقًا تنسيقًا صحيحًا ومع ذلك يفتقر إلى مُنشئ صحيح أو صلاحية أو رصيد متاح.
وينطبق الأمر ذاته على كشف الحساب الذي جرى تنزيله. فهو قد يساعد في المطابقة، لكن لا يمكن إعادة رفعه في مكان آخر لإعادة إنشاء الرصيد المبيّن فيه.
"الإفراج عن التحويل المعلّق أو المحجوز أو قيد المعالجة"
يعرض أحد المروّجين رقمًا مرجعيًا أو شاشةً مُعنونة بعبارات مثل قيد الانتظار أو محجوز أو معلّق أو الامتثال أو تدخل يدوي أو غير مُفرَج عنه. أما الحل المزعوم فهو رسوم تنزيل أو قبول المستلم أو برنامج خاص أو مصرفي قادر على «تسوية» القيد.
قد تتأخر المدفوعات الفعلية أو تُرفض، وتُجري المصارف فعلًا فحوصات العقوبات والاحتيال. والمؤسسة التي تتولى معالجة الدفعة هي التي تحدد حالتها وما قد تطلبه من معلومات إضافية، إن وُجدت. ولا يمكن لطرف خارجي أن يثبت وجود الأموال بإسناد حالة إليها على بوابته الخاصة. وينبغي للمستفيد أن يحصل على الحالة من مصرفه، وللمُرسِل أن يحصل عليها من المؤسسة المُرسِلة. ولا ينبغي لأي منهما أن يدفع لوسيط تقني مزعوم مقابل تحويل شاشة غير موثَّقة إلى وديعة.
«تنزيل الرصيد من منصة تداول أو منصة حفظ»
قد تعرض شاشة المحفظة نقدًا أو أوراقًا مالية أو عوائد استثمارية أو مبلغ استرداد. ويزعم المروّج أن بإمكان المصرف تنزيل القيمة المعروضة بأكملها إلى حساب جارٍ.
السؤال الأول هو ما الذي يمثّله الرقم. فالقيمة السوقية ليست نقدًا. فقد يتعيّن بيع الأوراق المالية المحتفَظ بها أو استردادها أو استخدامها في معاملة تمويل متفق عليها بشكل مستقل. ويجب أن تتم تسوية عملية البيع المعلّقة. أما النقد الظاهر لدى وسيط أو أمين حفظ فلا يجوز سحبه إلا لصاحب الحساب المخوَّل عبر الإجراءات المعتمدة لدى تلك المؤسسة، وفقًا لشروط الحساب. ولقطة الشاشة من إحدى المنصات ليست تعليمات دفع، ولا تأكيدًا لخدمات الحفظ، ولا إثباتًا لعائدات قابلة للسحب.
«استيراد محفظة عملات مشفّرة واسترداد رصيدها»
يتضمن هذا الادعاء جزءًا من الحقيقة بالغ الخطورة. فبإمكان تطبيق محفظة العملات المشفرة استيراد مفتاح خاص صالح أو عبارة استرداد ثم عرض الأصول المرتبطة بهما والتحكم بها. غير أن هذه الأصول مسجَّلة على سلسلة الكتل (البلوكتشين) المعنية، ولا تُخزَّن داخل تطبيق المحفظة القابل للتنزيل.
إن العنوان العام أو التجزئة (hash) الخاصة بالمعاملة أو صفحة مستكشف البلوكتشين أو لقطة الشاشة لا تمنح السيطرة على الأصول التي تعرضها. أما المفتاح الخاص الحقيقي أو عبارة الاسترداد فقد يمنحان السيطرة، وهذا تحديدًا سبب وجوب عدم تسليمهما أبدًا إلى مستلم مزعوم أو وكيل استرداد أو بوابة تحقق مزعومة. وإن استيراد بيانات اعتماد سرية تخص شخصًا آخر دون تفويض ليس وسيلة مشروعة لاستلام الأموال. وحيثما تكون الأصول محفوظة لدى منصة تداول أو أي أمين حفظ آخر، يجب أن تُجاز عمليات السحب عبر ضوابط أمين الحفظ ذاك.
«تحويل مخصَّص أو ضمان أو شهادة إلى نقد»
يستبدل بعض المروّجين الرصيد المزعوم للحساب بمستند: «شهادة تخصيص» أو إثبات أموال أو ضمان أو خطاب أو سند أو أي أداة مالية أخرى مزعومة. ويُطلب من المصرف المتلقي تنزيل القيمة الاسمية للمستند أو «تفعيلها».
قد يُثبت المستند مطالبةً أو التزامًا أو ورقةً مالية، وقد لا يُثبت أي شيء على الإطلاق. ولا يُعدّ مبلغه الظاهر على وجهه رصيدًا نقديًا متاحًا بصورة تلقائية. ويجب التحقق من الجهة المُصدِرة والمستفيد والشروط الحاكمة والأصالة وقابلية التحويل وقابلية الإنفاذ. وإذا كان السداد مستحقًا، فعلى الملتزم أن يسدّد عبر قناة دفع فعلية. وإذا كان الأصل معروضًا للبيع أو للتمويل، فلا بدّ أن يوافق طرف مقابل على الصفقة موافقةً مستقلة. ولا يمكن لرفع المستند أن يُلزم مصرفًا بقيد المبلغ المذكور فيه.
«نجح التنزيل التجريبي؛ والآن ادفع لتحرير الدفعة الرئيسية»
يُعرض رصيد صغير أو شريط تقدّم متحرك أو «اختبار ناجح» بوصفه دليلًا على إمكانية تنزيل رصيد أكبر بكثير بعد دفع رسم معيّن. وقد يكون الرصيد الصغير تحويلًا غير ذي صلة، أو دفعة قابلة للعكس، أو إعادة جزئية لأموال الضحية نفسها، أو مجرد شاشة مفبركة.
لا يثبت الاختبار إلا ما يمكن التحقق منه في سجلات المصرف المتلقي. ولا يُثبت ملكية رصيد كبير منفصل أو توافره. ويتطلب كل شطر مقترح جهة دافعة يمكن تحديدها، وصلاحية، ومعاملة، وتسوية خاصة به. ولا يمكن لوعدٍ باسترداد رسم من الشطر الأول أن يسدّ غياب هذه الوقائع.
قاعدة تحقق واحدة لجميع الإصدارات
اطلب من الجهة المروِّجة تحديد المؤسسة التي تحتفظ بالسجل المعتمد، والشخص المخوَّل قانونًا بإصدار التعليمات، والمعاملة المقترحة بدقة، والمؤسسات التي ستتولى معالجتها وتسويتها. وتحقّق من هذه النقاط بصورة مستقلة عبر قنوات الاتصال المعتمدة لدى تلك المؤسسات.
الواقعة الحاسمة هي حدوث تغيير مأذون به وقابل للتحقق في الحسابات أو سجلات الأصول ذات الصلة. وقد يصف ملفٌّ منزَّل أو رسالة أو تطبيق محفظة أو صورة شاشة أو شهادة تلك الواقعة، لكنه لا يحلّ محلّها.
وهم الشاشات الافتراضية والعروض الملوّنة: ما وراء الخداع الرقمي
إن الخرافة الشائعة عن الشاشات السوداء أو الأرجوانية أو الزرقاء أو الصفراء التي تعرض مبالغ ضخمة (غالبًا بأرقام خيالية تبلغ الملايين أو المليارات أو حتى التريليونات) تمثل تحريفًا خطيرًا ومتعمدًا للحقيقة. وكثيرًا ما تظهر هذه التمثيلات المرئية في مخططات تهدف إلى خداع الأفراد وإيهامهم بأن لديهم إمكانية الوصول إلى ثروات لا حصر لها. ويجري صنع وهم الثراء بعناية من خلال صور لشاشات مليئة بالأصفار والأرقام الافتراضية ورموز المقاصة الغامضة، وكلها تزعم ارتباطها بحيازات مالية هائلة.
غير أن المؤسسات المالية المشروعة لا تعرض الأموال بمثل هذه الصيغ. فالأرصدة المصرفية لا تُمثَّل بألوان عشوائية على الشاشة، ولا ترتبط بعناوين خوادم مبهمة. بل تُنفَّذ جميع المعاملات المالية المشروعة وتُتتبَّع عبر مصارف معتمدة باستخدام أنظمة معترف بها دولياً، تشمل IBAN (أرقام الحسابات المصرفية الدولية) وBIC (رموز تعريف المصارف) ورموز SWIFT الموثقة. وما تعرضه تلك الشاشات الاحتيالية من أرقام ليس سوى أوهام رقمية: قيود مختلقة لا يقابلها أي غطاء فعلي في أي مؤسسة مالية.
هذه الشاشات أدوات تضليل. ويوحي استخدامها في عمليات الاحتيال بأن المشاهد قادر، متى امتلك رمز الدخول الصحيح أو رابط الخادم، على فتح الثروات المعروضة. غير أن هذه الادعاءات تتهاوى عند التدقيق. فلا تجري أي معاملة مالية مشروعة بهذه الطريقة، ولا تعرض أي مؤسسة مالية موثوقة ثروة باستخدام أنظمة ترميز لوني غامضة على شاشات افتراضية.
مخططات الاحتيال باستخدام الشاشات الافتراضية: آليات الخداع
غالبًا ما يروّج لهذه الأوهام أفراد أو منظمات تستغل اليأس أو الجشع أو ضعف الثقافة المالية. ويدّعي مروّجو هذه المخططات إمكانية الوصول إلى خوادم مصرفية خاصة أو منصات ذاتية الملكية يمكن من خلالها «تفعيل» الأموال السحابية أو «فتحها». وقد يستخدمون مصطلحات مثل «قيد دفتر الأستاذ» و«تخصيص الكتل» و«رمز مقاصة بنك التسويات الدولية» لإضفاء طابع رسمي، مع أن هذه المصطلحات تُستخدم دائمًا تقريبًا استخدامًا خاطئًا.
في حالات كثيرة، تطلب هذه المخططات دفعات مسبقة مقابل الوصول إلى ما يُسمّى بالأموال. ويُستدرج الضحايا إلى تقديم معلومات شخصية أو إجراء تحويلات مصرفية أو تقديم موارد أخرى، ثم لا يبقى لهم شيء عندما يكتشفون أن الأموال كانت وهمية منذ البداية. وتستهدف هذه الاحتيالات من لا يعرفون حقائق البنية التحتية المصرفية، وكثيرًا ما تخلّف وراءها خرابًا ماليًا وفقدانًا للثقة.
تحويل العملات المشفرة وخرافة الثروة غير المقيّدة
ومع صعود العملات المشفّرة، ترسّخت كذلك أسطورة تحويل أموال «السحابة» إلى أصول قائمة على تقنية السلاسل الكتلية مثل إيثريوم. ويزعم بعض مروّجي هذه المخططات أنه رغم تعذّر الوصول إلى هذه الأموال الافتراضية في المصارف التقليدية، فإنه يمكن تحويلها إلى عملات مشفّرة ثم استخدامها في المعاملات داخل الاقتصاد الرقمي.
وهنا يزداد الوهم خطورة. فالعملات المشفّرة، وإن كانت لامركزية، تعتمد على شبكات بلوكتشين شفافة يمكن التحقق علنًا من جميع المعاملات فيها. وتتطلب هذه الشبكات التعدين أو الإثبات بالحصة، وهي عمليات تقوم على الإثبات التشفيري، للتحقق من المعاملات، ما يجعل من شبه المستحيل إدخال أموال وهمية أو غير مدعومة في النظام. ورغم أن العملات المشفّرة قد تبدو أكثر مرونة من العملات الورقية، فإنها تخضع مع ذلك لقواعد صارمة للتحقق وسلامة السجل.
إن أي محاولة «لتحويل» أموال سحابية إلى عملة مشفّرة ستفشل أمام آليات التحقق في البلوكتشين. فالأصول المشروعة والمتحقَّق منها والمسجَّلة في دفتر البلوكتشين وحدها قابلة للتداول. وأي ادعاء بإمكانية تحويل مبالغ كبيرة غير قابلة للتحقق إلى Ethereum أو Bitcoin بسلاسة هو ادعاء باطل، فضلاً عن كونه دعوة إلى الدخول في عالم الاحتيال المالي.
دور المصارف المركزية وغرف المقاصة: حقيقة إنشاء النقود
يدور جانب كبير من هذه الأسطورة حول البنوك المركزية وفكرة أن جهات خاصة يمكنها التعامل مع أنظمة مثل الاحتياطي الفيدرالي أو البنك المركزي الأوروبي (ECB) أو حتى بنك التسويات الدولية (BIS) لتحريك هذه الأموال السحابية الوهمية. أما القول إن البنوك المركزية تشارك في تنزيل هذه الأموال أو تحويلها أو مقاصتها فهو خاطئ قطعًا.
تنظّم المصارف المركزية المعروض النقدي، لكنها لا تعمل كجهات لمعالجة المعاملات الشخصية للأفراد أو للمؤسسات الغامضة. ويتمثل دورها في النظام المالي العالمي في ضمان الاستقرار وإدارة التضخم والتحكم في القاعدة النقدية. ورغم أن لديها القدرة على إنشاء النقود، فإن ذلك يتم عبر سياسات نقدية مُعايَرة بعناية، لا عبر التعامل مع خوادم غامضة قائمة على السحابة.
ويضطلع بنك التسويات الدولية، الذي يُذكر كثيرًا في هذه الأساطير، بدور محدد يتمثل في تيسير التعاون النقدي الدولي وتقديم الخدمات المصرفية إلى البنوك المركزية. غير أن بنك التسويات الدولية لا يتولى التحويل المباشر للأموال الخاصة، وهو بالتأكيد لا «يُجري مقاصة» لمبالغ كبيرة من أموال وهمية قادمة من خوادم خاصة. فجميع المعاملات المشروعة التي تتم عبر بنك التسويات الدولية أو البنوك المركزية مرتبطة بمؤسسات مالية يمكن التحقق منها، وتلتزم بأنظمة دولية صارمة.
التمييز بين الحقيقة والزيف
إن خرافة «تنزيل الأموال من السحابة» (سواء عبر شاشات افتراضية أو خوادم خاصة أو رموز مقاصة مزوّرة) هي محض اختلاق مُحكَم. ومع أن فكرة ثروات لا حصر لها متاحة بضغطة زر قد تبدو مغرية، فإن الواقع أكثر تعقيداً بكثير. فالأموال تحكمها أطر قانونية، وتحميها مؤسسات، وتخضع لفحوص يمكن التحقق منها. أما الشاشات الملونة والمبالغ الخيالية التي تعرضها هذه المخططات فليست سوى أوهام رقمية، صُمّمت لاستدراج من يجهلون آلية عمل الأنظمة المالية الحقيقية.
للتعامل مع عالم المال اليوم، لا بدّ من الاعتماد على المعرفة والشك المنهجي وفهم عميق لكيفية إنشاء الأموال وتحريكها وتنظيمها. فالمال، مادّيًا كان أم رقميًا، لا يطفو في «السحابة» بانتظار تنزيله؛ بل يوجد داخل عالم حقيقي شديد الضبط هو البنية التحتية المصرفية. وفهم هذا التمييز هو مفتاح تجنّب الفخاخ التي ينصبها من يروّجون لخرافة «الأموال السحابية».

الخطوة التالية
اطلب لقاءً تعريفياً
أخبرونا في بضعة أسطر من أنتم وما الذي تفكرون فيه. يصل استفساركم مباشرة إلى المصرف ويُعامَل بسرية.
هل تفضّل التحدث مباشرةً؟ احجز اجتماعًا مرئيًا عن بُعد مدته 30 دقيقة.


