
الجهات السيادية
خلق النقد
كيف تُخلق النقود لدى المصارف المركزية والمصارف التجارية، وما الذي تستطيع الدول فعله بهذه المعرفة.
إجراءات إنشاء العملة على مستوى البنك المركزي
إن خلق النقود الجديدة في الاقتصاد الحديث عملية معقدة ومترابطة تشارك فيها المصارف المركزية والمصارف التجارية معًا.
- السياسة النقدية للبنك المركزي: هي نقطة البداية لخلق النقود. فمن خلال تحديد سعر الفائدة الرئيسي، يؤثر البنك المركزي في كلفة الاقتراض في الاقتصاد. وعندما ينخفض السعر يتشجع الاقتراض ومعه خلق النقود، وعندما يرتفع يتراجع ذلك.
- الإقراض المصرفي: عندما يوافق المصرف على قرض، فإنه ينشئ وديعة في حساب المقترض. وتمثل هذه الوديعة نقوداً جديدة لم تكن موجودة من قبل. ومن ثمّ فإن الإقراض هو الوسيلة الرئيسية التي تنشئ بها المصارف التجارية نقوداً جديدة.
- متطلبات الاحتياطي ومتطلبات رأس المال: تمثّل متطلبات رأس المال القيد الملزم على حجم الأموال التي يستطيع المصرف خلقها؛ أما متطلبات الاحتياطي فقد تراجعت أهميتها اليوم (صفر في الولايات المتحدة منذ مارس 2020، و1% في منطقة اليورو). فالمصرف الذي لا يملك رأس مال كافيًا لا يستطيع توسيع إقراضه.
- البنك المركزي بصفته المقرض الملاذ الأخير: إذا كان لدى المصرف نقص في الاحتياطيات، فبإمكانه الاقتراض من البنك المركزي. ويتيح ذلك للمصرف الوفاء بالتزاماته ومواصلة منح القروض، بما يدعم خلق النقود الجديدة.
- عمليات السوق المفتوحة: عندما يشتري المصرف المركزي أوراقًا مالية من المصارف، فإنه يسدد قيمتها بإنشاء احتياطيات جديدة. ويؤدي ذلك إلى زيادة حجم الاحتياطيات في النظام المصرفي، مما يتيح للمصارف منح مزيد من القروض وإنشاء مزيد من النقود.
- التيسير الكمي: وهو وسيلة أخرى يستطيع البنك المركزي من خلالها ضخّ الأموال في الاقتصاد. فمن خلال شراء كميات كبيرة من الأوراق المالية، يزيد البنك المركزي حجم الاحتياطيات في النظام المصرفي، مما يتيح خلق مزيد من النقود.
- اتفاقيات إعادة الشراء: اتفاقيات إعادة الشراء، أو ما يُعرف بالريبو، هي أداة أخرى يستخدمها المصرف المركزي لإدارة كمية النقد في الاقتصاد. فعندما يشتري المصرف المركزي أوراقًا مالية عبر اتفاقية ريبو، فإنه يُنشئ نقدًا. وعند عكس الاتفاقية وبيع الأوراق المالية مجددًا إلى المصارف، يُلغى هذا النقد.
وعلى هذه الأوجه جميعها، يتفاعل المصرف المركزي والمصارف التجارية لخلق النقود الجديدة. فالمصرف المركزي يحدد شروط خلق النقود من خلال سياسته النقدية، ويوفر الاحتياطيات اللازمة عبر عمليات الإقراض وعمليات السوق المفتوحة. وتخلق المصارف التجارية النقود الجديدة من خلال أنشطتها الإقراضية، ضمن القيود التي يفرضها المصرف المركزي من متطلبات الاحتياطي ورأس المال. وتضمن هذه العملية المترابطة أن تستجيب كمية النقود في الاقتصاد للطلب على القروض، وأن تنسجم مع أهداف المصرف المركزي المتعلقة بالتضخم والاستقرار المالي.
اتفاقية إعادة الشراء العكسي بوصفها جزءًا حيويًا من النظام المالي
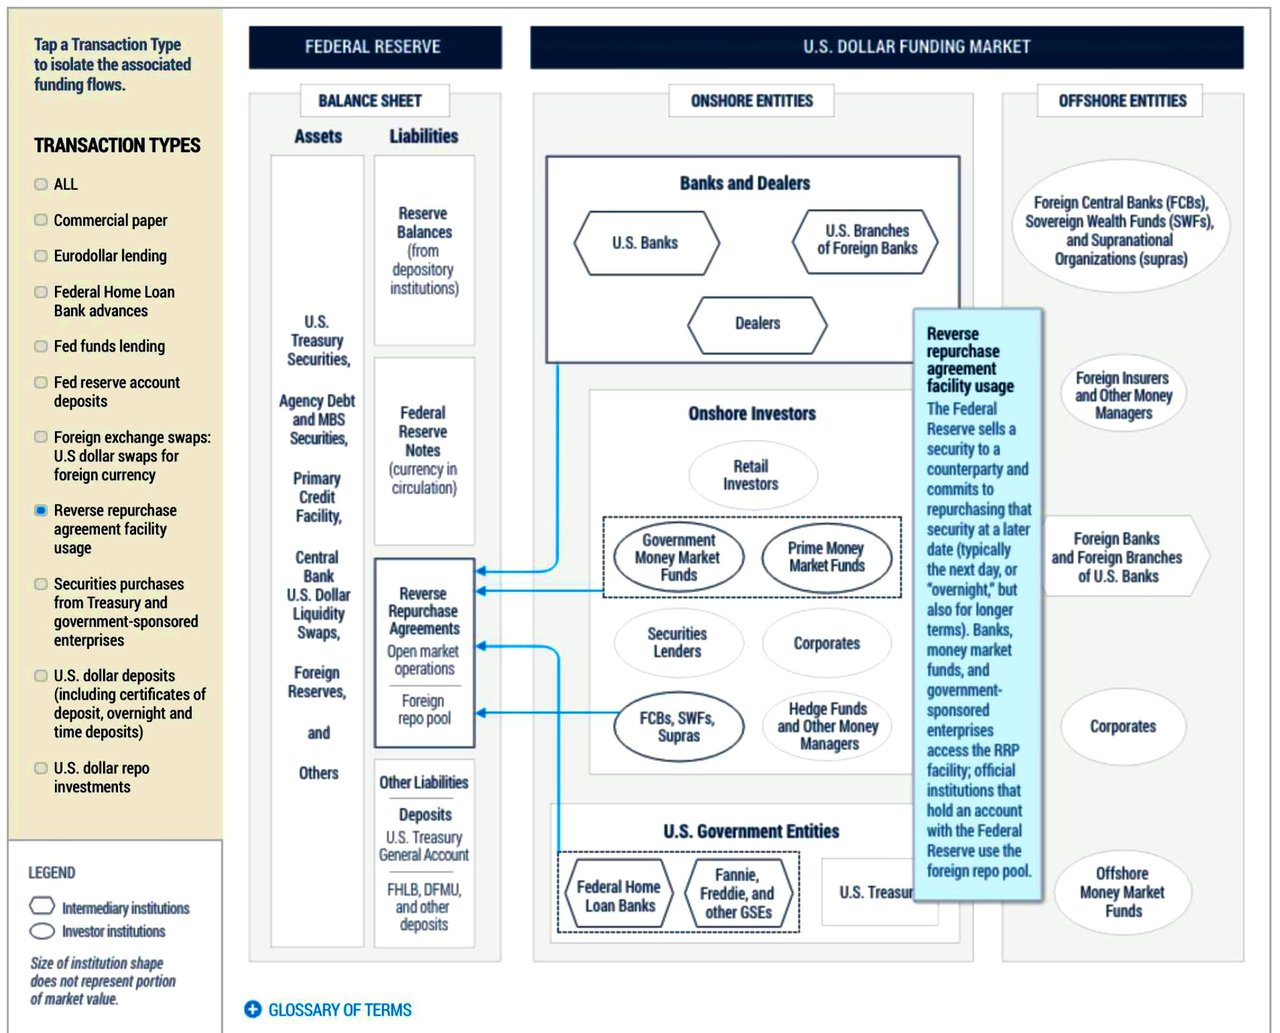
يُعدّ سوق اتفاقيات إعادة الشراء العكسي مكوّناً أساسياً في النظام المالي، إذ يؤدي دوراً مهماً في عمليات سوق النقد وإدارة السيولة. ولفهم سوق إعادة الشراء العكسي، من الضروري أولاً استيعاب مفهومي اتفاقيات إعادة الشراء (الريبو) واتفاقيات إعادة الشراء العكسي (الريبو العكسي).
اتفاقيات إعادة الشراء واتفاقيات إعادة الشراء العكسي:
- اتفاقية إعادة الشراء، أو الريبو (Repo)، هي معاملة مالية قصيرة الأجل يوافق بموجبها أحد الطرفين (البائع) على بيع ورقة مالية (عادةً سندات حكومية أو سندات شركات أو غيرها من الأوراق المالية القابلة للتداول) إلى طرف آخر (المشتري) مع التزام بإعادة شراء تلك الورقة في تاريخ وبسعر محددين مسبقاً. وهي في جوهرها قرض مضمون بضمانة، تؤدي فيه الورقة المالية دور الضمان.
- اتفاقية إعادة الشراء العكسي، أو الريبو العكسي، هي الطرف المقابل لهذه المعاملة. ففي هذه الحالة يوافق المشتري على شراء ورقة مالية من البائع وعلى إعادة بيعها إليه في تاريخ لاحق بسعر أعلى. وبعبارة أخرى، يقدّم المشتري قرضًا إلى البائع فعليًا، وتؤدي الورقة المالية دور الضمان المقابل للقرض.
سوق إعادة الشراء العكسي:
يُعدّ سوق إعادة الشراء العكسي مكوّناً أساسياً من سوق النقد، حيث يجري المشاركون (كالمصارف والمؤسسات المالية والمصارف المركزية) معاملات إعادة شراء عكسي لأغراض متنوعة. وتشمل هذه الأغراض:
- إدارة السيولة: تستخدم المؤسسات المالية اتفاقيات إعادة البيع العكسية (reverse repos) لاستثمار فائض نقدها مؤقتاً. وتوفّر هذه الاتفاقيات أداة استثمار آمنة قصيرة الأجل بعائد معلوم، مما يتيح لها تحقيق عائد على نقدها غير المستغل مع الحفاظ على السيولة.
- عمليات البنوك المركزية: تستخدم البنوك المركزية، مثل مجلس الاحتياطي الفيدرالي في الولايات المتحدة، عمليات إعادة الشراء العكسي (reverse repo) أداةً للسياسة النقدية للتحكم في أسعار الفائدة قصيرة الأجل وإدارة المعروض النقدي. ومن خلال تنفيذ معاملات إعادة الشراء العكسي، تستطيع البنوك المركزية امتصاص فائض السيولة من النظام المالي، مما يساعد على الحفاظ على سعر الفائدة المستهدف.
- تحويل الضمانات: يمكن للمؤسسات المالية أيضًا استخدام اتفاقيات إعادة الشراء العكسية للحصول على ضمانات عالية الجودة، تستخدمها لتلبية المتطلبات التنظيمية أو لأغراض أخرى، مثل تأمين قروض أخرى أو إبرام معاملات المشتقات.
آلية عمل سوق اتفاقيات إعادة الشراء العكسية:
في معاملة إعادة الشراء العكسي، يتفق المشتري (المُقرِض) والبائع (المقترض) على الشروط، مثل المبلغ وسعر الفائدة (ويُسمى أيضًا سعر إعادة الشراء) وتاريخ الاستحقاق. ويقدّم المشتري النقد إلى البائع مقابل الورقة المالية التي تُستخدم ضمانًا. وينص الاتفاق على أن يعيد البائع شراء الورقة المالية في تاريخ مستقبلي محدد وبسعر أعلى محدد مسبقًا، يشمل المبلغ الأصلي مضافًا إليه الفائدة. وعند حلول الاستحقاق، يعيد البائع شراء الورقة المالية ويرد النقد مع الفائدة إلى المشتري.
المخاطر والمزايا:
تتيح سوق إعادة الشراء العكسي مزايا منها توفير خيار استثماري قصير الأجل وآمن للمؤسسات ذات السيولة النقدية الوفيرة، وتمكين البنوك المركزية من إدارة السيولة وتنفيذ السياسة النقدية، وتيسير تحويل الضمانات للمؤسسات المالية.
غير أن سوق اتفاقيات إعادة الشراء العكسي ينطوي على مخاطر، منها مخاطر الطرف المقابل (خطر عدم وفاء الطرف الآخر بالتزاماته)، ومخاطر الضمانات (خطر انخفاض قيمة الضمانات)، والمخاطر التشغيلية (خطر الأخطاء أو الإخفاقات في عملية المعاملة).
وعمومًا، يؤدي سوق إعادة الشراء العكسي دورًا حيويًا في النظام المالي، إذ يساعد المؤسسات على إدارة السيولة ويدعم تنفيذ السياسة النقدية من قِبل المصارف المركزية.
تؤدي أسواق إعادة الشراء وإعادة الشراء العكسي دورًا رئيسيًا في تنفيذ السياسة النقدية من جانب المصارف المركزية، ومنها الاحتياطي الفيدرالي والمصرف المركزي الأوروبي وبنك الاحتياطي الهندي. وفيما يلي أبرز النقاط:
تستخدم البنوك المركزية اتفاقيات إعادة الشراء واتفاقيات إعادة الشراء العكسي كأدوات لعمليات السوق المفتوحة بهدف التحكم في المعروض النقدي والتأثير في أسعار الفائدة قصيرة الأجل.
- حين يريد المصرف المركزي زيادة المعروض النقدي، ينفّذ عمليات إعادة الشراء (repo) بشراء أوراق مالية من المصارف وسائر الأطراف المقابلة، فيضخ مؤقتًا سيولة نقدية في النظام المالي.
- وعلى العكس، عندما يرغب البنك المركزي في تقليص المعروض النقدي، فإنه ينفّذ عمليات إعادة شراء معاكسة ببيع أوراق مالية إلى الأطراف المقابلة، فيسحب السيولة النقدية من النظام بصورة مؤقتة.
توفير شبكة أمان لأسواق النقد
تساعد تسهيلات إعادة الشراء وإعادة الشراء العكسي التي تديرها البنوك المركزية، مثل تسهيل إعادة الشراء العكسي لليلة واحدة وتسهيل إعادة الشراء الدائم، على توفير حدٍّ أدنى وحدٍّ أقصى لأسعار الفائدة لليلة واحدة.
- تعمل هذه التسهيلات بمثابة شبكة أمان، إذ تتيح لطيف واسع من الأطراف المقابلة الوصول إلى خيار استثماري خالٍ من المخاطر عندما تنخفض أسعار الفائدة عن المستوى المستهدف للمصرف المركزي، أو اقتراض النقد عندما ترتفع أسعار الفائدة فوق المستوى المستهدف.
تيسير عمليات البنك المركزي
- توفر سوق اتفاقيات إعادة الشراء (الريبو) سوقًا جاهزة للضمانات تتيح للبنوك المركزية تنفيذ السياسة النقدية بكفاءة أكبر، إذ يمكنها استخدام نطاق أوسع من الأصول كضمانات مقارنةً بعمليات الشراء القطعي.
- كما أن سوق إعادة الشراء (الريبو) السائلة تزوّد المصارف المركزية بمؤشر حسّاس لأسعار الفائدة قصيرة الأجل، يمكن أن يُستخدم هدفًا تشغيليًا لعمليات السوق المفتوحة.
وخلاصة القول إن أسواق الريبو والريبو العكسي أدوات أساسية تستخدمها المصارف المركزية لتنفيذ السياسة النقدية والتحكم في المعروض النقدي ودعم حسن سير أسواق التمويل قصير الأجل.
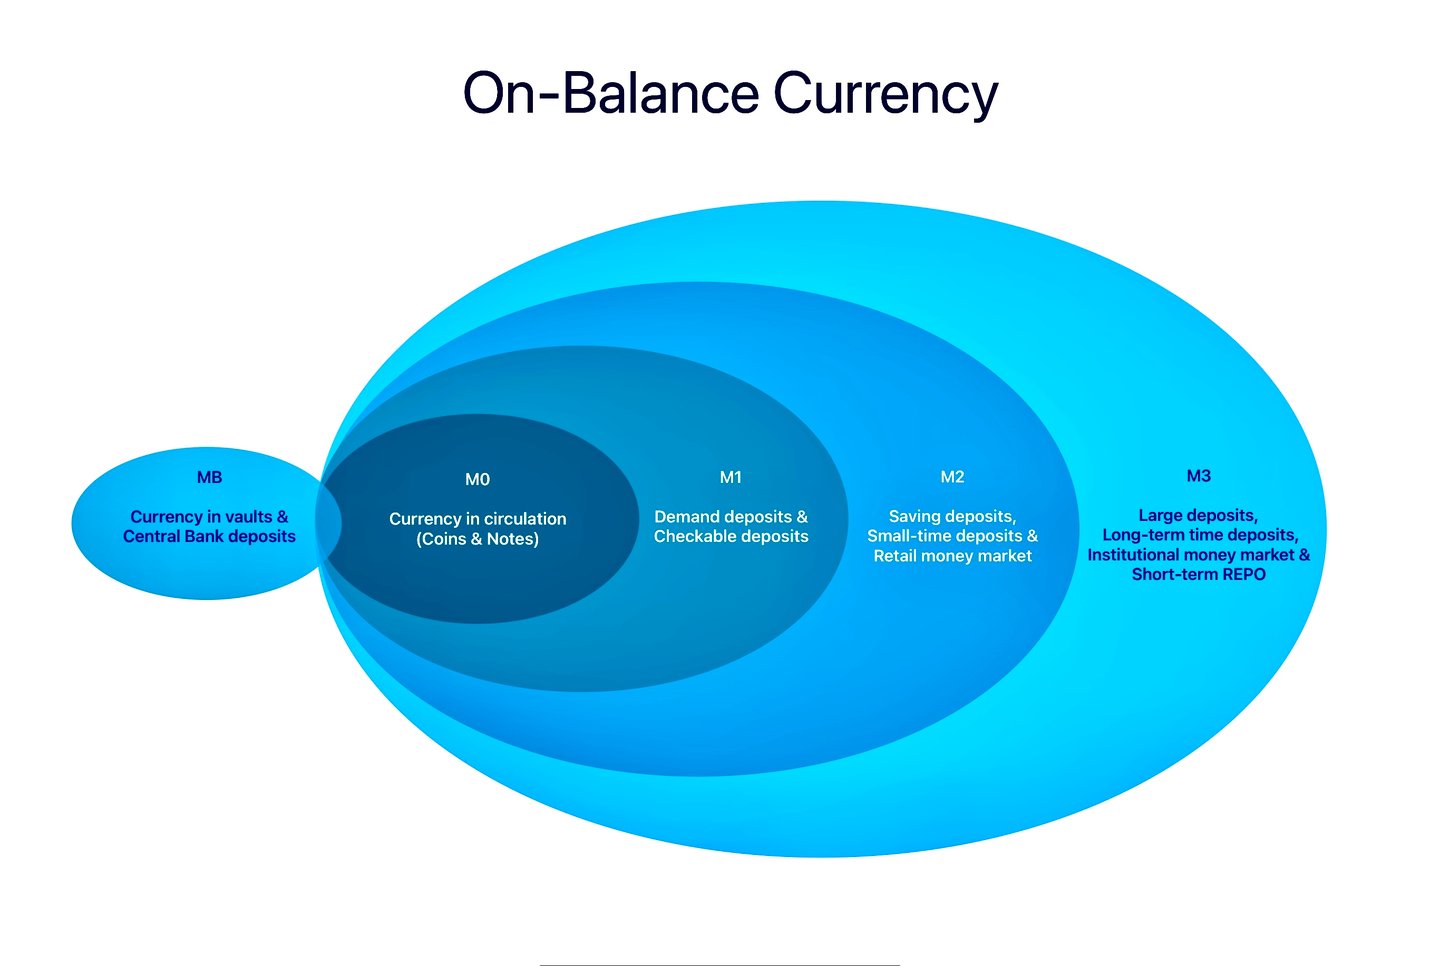
تشير المصطلحات M0 وMB وM1 وM2 وM3 (المعروفة أيضاً بـ«المجمّعات النقدية») إلى مقاييس مختلفة لعرض النقود في الاقتصاد. وتتيح هذه المقاييس تحديد كمية النقود المتاحة في الاقتصاد في لحظة زمنية معيّنة، ويستخدمها الاقتصاديون وصنّاع السياسات عادةً لفهم الأوضاع الاقتصادية وتوجيه السياسة النقدية.
فيما يلي شرح موجز لما يشمله كل من هذه التدابير:
- M0: تشمل M0 العملة السائلة المتداولة، أي العملات المعدنية والأوراق النقدية وغيرها من أشكال العملة المتداولة التي لا تحتفظ بها الحكومة أو المؤسسات المالية. كما تشمل M0 الاحتياطيات لدى البنك المركزي، وهي الودائع التي تحتفظ بها المصارف التجارية لدى البنك المركزي.
- MB (القاعدة النقدية): تشمل القاعدة النقدية، المعروفة أيضاً بالنقد الضيّق، العملة المتداولة (العملات المعدنية والأوراق النقدية) والاحتياطيات التي تحتفظ بها المصارف التجارية لدى المصرف المركزي. وقد تشمل في بعض التعريفات أيضاً النقد في الخزائن: أي الأموال المحفوظة في خزائن المصارف التجارية.
- M1: يشمل M1 النقد المتداول (دون احتياطيات المصارف)، إضافةً إلى الودائع التي تقارب النقد في سيولتها. وتحديدًا، يشمل M1 الحسابات الجارية (الأموال المودعة في حسابات جارية التي يمكن سحبها في أي وقت دون إشعار مسبق) وسائر الودائع تحت الطلب. وهو يضم في جوهره جميع الأموال المتاحة للإنفاق فورًا.
- M2: يشمل M2 كل ما يتضمنه M1، إضافةً إلى أنواع أخرى من الودائع أقل قابلية للوصول الفوري. وعلى وجه التحديد، يشمل M2 حسابات الادخار وحسابات أسواق النقد والودائع لأجل صغيرة القيمة (شهادات الإيداع التي تقل عن حجم معين، وغالبًا 100,000 دولار). وهذه أشكال من النقود يمكن تحويلها إلى نقد بسهولة نسبية، ولكن ليس بالسرعة أو اليسر اللذين تتسم بهما مكونات M1.
- M3: يشمل M3 كل ما يشمله M2، إضافة إلى الأدوات القابلة للتداول مثل اتفاقيات إعادة الشراء وحصص صناديق أسواق المال وأوراق الدين قصيرة الأجل (وفق تعريف منطقة اليورو؛ وقد توقف مجلس الاحتياطي الفيدرالي الأمريكي عن نشر M3 في عام 2006). وهذه أنواع من النقد أقل سيولة من تلك المشمولة في M2، لكنها تسهم مع ذلك في إجمالي كمية النقد المتاحة في الاقتصاد.
يقدّم كل من هذه المقاييس منظوراً مختلفاً لعرض النقد، ويمكن أن يفيد كل منها في فهم جوانب مختلفة من الاقتصاد. فالمقياسان M0 وM1، على سبيل المثال، يُستخدمان غالباً لتحليل أكثر أشكال السيولة فورية في الاقتصاد، بينما يُستخدم M2 وM3 لفهم الاتجاهات الأوسع في عرض النقد.
تجدر الإشارة إلى أن التعريفات الدقيقة لهذه المقاييس قد تختلف من بلد إلى آخر.
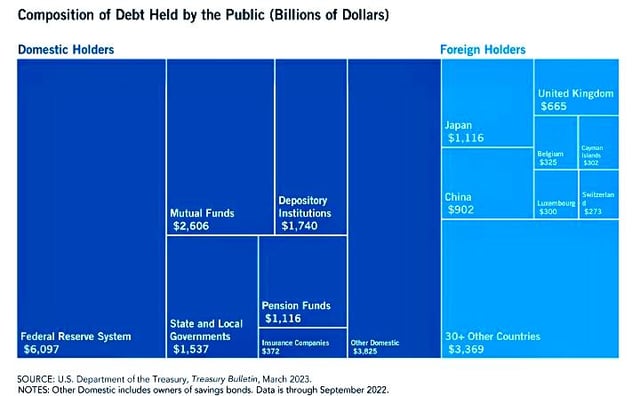
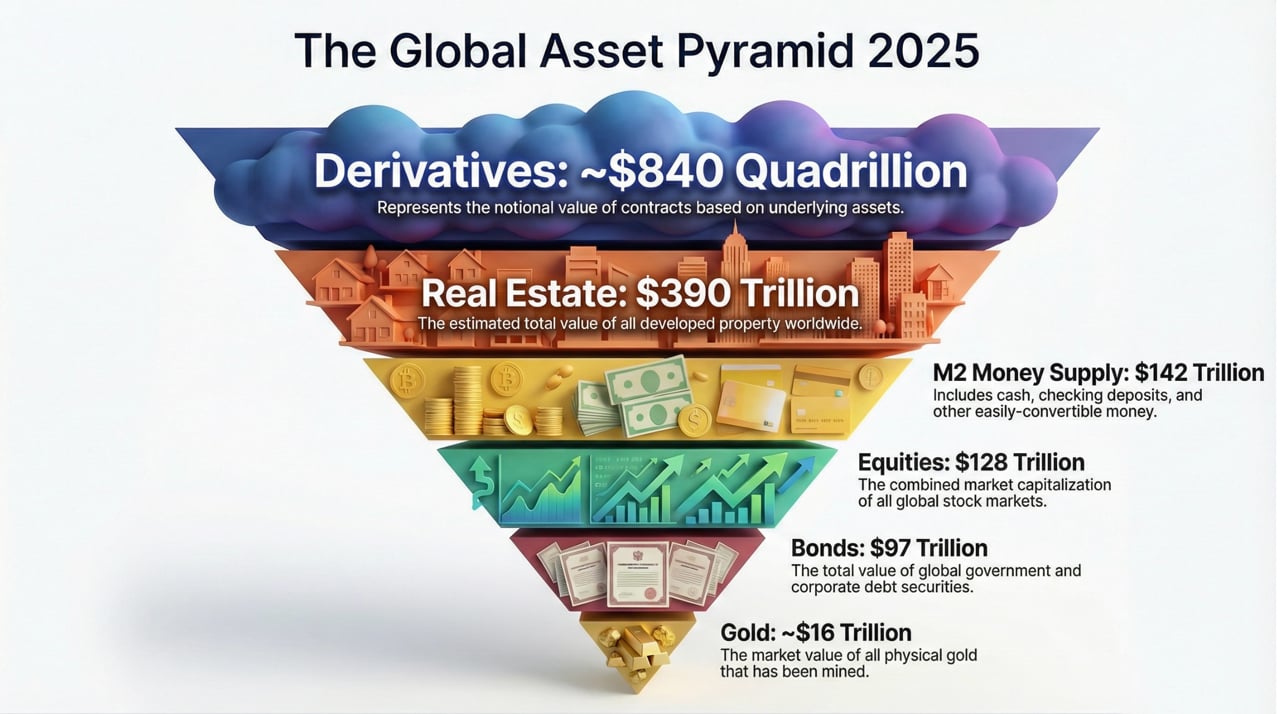
آليات السياسة النقدية للبنوك المركزية
تتاح للبنوك المركزية مصادر متنوعة، تتجاوز البنود خارج الميزانية العمومية، يمكنها تفعيلها للتأثير في عرض النقود وتنفيذ السياسة النقدية. وفيما يلي أنواع وآليات إضافية قد تستخدمها البنوك المركزية:
1. الأصول داخل الميزانية العمومية
أ. احتياطيات النقد الأجنبي:
- التدخل في أسواق الصرف الأجنبي: يمكن للبنوك المركزية شراء العملات الأجنبية أو بيعها للتأثير في أسعار الصرف واستقرار العملة.
- إدارة السيولة: يمكن استخدام هذه الاحتياطيات لتوفير السيولة في أوقات الضغط المالي.
ب. الأوراق المالية الحكومية:
- عمليات السوق المفتوحة: الشراء والبيع المنتظمان للسندات الحكومية للتحكم في عرض النقد والتأثير في أسعار الفائدة.
- التيسير الكمي (QE): عمليات شراء واسعة النطاق لأوراق مالية طويلة الأجل بهدف ضخ السيولة في الاقتصاد.
ج. احتياطيات الذهب:
- الضمانات المقابلة للقروض: يمكن استخدام احتياطيات الذهب كضمان لتأمين القروض الدولية أو غيرها من الأدوات المالية.
- استقرار السوق: بيع الذهب أو شراؤه بهدف تحقيق استقرار السوق أو إدارة توقعات التضخم.
2. التسهيلات المقدمة من البنوك المركزية
أ. الإقراض عبر نافذة الخصم:
- السيولة الطارئة: تقديم قروض قصيرة الأجل للمؤسسات المالية المحتاجة إلى السيولة، وعادةً مقابل ضمانات.
- التأثير في أسعار الفائدة: تعديل سعر الخصم للتأثير في أسعار الفائدة قصيرة الأجل والأوضاع النقدية.
ب. اتفاقيات إعادة الشراء (Repos):
- الإقراض قصير الأجل: يمكن للبنوك المركزية إبرام اتفاقيات إعادة الشراء، فتُقرض الأموال للمؤسسات المالية مع الاحتفاظ بأوراقها المالية كضمان.
- الرقابة على السيولة: إدارة السيولة في النظام المصرفي من خلال هذه الاتفاقيات قصيرة الأجل.
ج. عمليات الإقراض لأجل:
- طرح القروض في مزادات: عرض قروض لأجل على المصارف عبر المزاد، كما في عمليات إعادة التمويل الأطول أجلاً للبنك المركزي الأوروبي أو تسهيلات المزادات لأجل لدى الاحتياطي الفيدرالي (2007–2010).
3. البرامج والتسهيلات الخاصة
أ. برامج الإقراض في حالات الطوارئ:
- إدارة الأزمات: خلال الأزمات المالية، يمكن للبنوك المركزية إنشاء برامج إقراض خاصة لدعم قطاعات أو مؤسسات بعينها.
- شبكة أمان للأسواق: توفير ضمانة تحول دون الانهيار النظامي.
ب. برامج التيسير الائتماني:
- المشتريات المستهدفة للأصول: شراء أصول القطاع الخاص، مثل السندات المؤسسية أو الأوراق المالية المدعومة برهون عقارية، لتحسين تدفق الائتمان إلى قطاعات بعينها.
4. الصلاحيات التنظيمية والرقابية
أ. متطلبات الاحتياطي:
- تعديل نسب الاحتياطي: تغيير متطلبات الاحتياطي المفروضة على المصارف التجارية للتحكم في حجم الأموال التي يمكنها إقراضها.
- التأثير في عرض النقود: رفع متطلبات الاحتياطي لتقليص عرض النقود، أو خفضها لتوسيعه.
ب. الإشراف الاحترازي:
- الاستقرار المالي: تطبيق تدابير تنظيمية تكفل استقرار النظام المالي وسلامته.
- أدوات الرقابة الاحترازية الكلية: استخدام أدوات مثل هوامش رأس المال المضادة للتقلبات الدورية لإدارة المخاطر النظامية.
5. التعاون مع الحكومة
أ. تنسيق السياسة المالية:
- حزم التحفيز: التنسيق مع الحكومة لتنفيذ تحفيز مالي، مثل الإنفاق على البنية التحتية أو التخفيضات الضريبية، بما يكمّل السياسة النقدية.
- إدارة الدين: التعاون مع الخزينة لإدارة الدين العام وانعكاساته على السياسة النقدية.
6. الأدوات المبتكرة وغير التقليدية
أ. أسعار الفائدة السلبية:
- تشجيع الإقراض: تحديد أسعار فائدة سلبية على الودائع لدى المصرف المركزي لثني المصارف عن الاحتفاظ باحتياطيات فائضة وحثّها على الإقراض.
- رفع التضخم: يهدف إلى منع الانكماش وتشجيع النشاط الاقتصادي.
ب. التحكم في منحنى العائد:
- استهداف أسعار الفائدة: استهداف أسعار الفائدة طويلة الأجل مباشرةً عبر الالتزام بشراء الأوراق المالية للحفاظ على الأسعار عند المستوى المنشود.
- ثقة السوق: تقديم توجيه استشرافي للتأثير في توقعات السوق وتحقيق استقرار الاقتصاد.
ج. العملات الرقمية:
- عملات البنوك المركزية الرقمية (CBDCs): إصدار عملات رقمية لتعزيز أنظمة الدفع وزيادة الشمول المالي وتوفير أداة جديدة للسياسة النقدية.
- الابتكار في السياسة النقدية: توفير تتبّع وتنفيذ فوريين لإجراءات السياسة.
هيئات اتخاذ قرارات السياسة النقدية
الهيئات المعنية بقرارات السياسة النقدية في مختلف المصارف المركزية
الاحتياطي الفيدرالي
الجهات الرئيسية المشاركة في قرارات السياسة النقدية لمجلس الاحتياطي الفيدرالي، بما في ذلك خلق النقود الجديدة، هي:
لجنة السوق المفتوحة الفيدرالية (FOMC)
- الجهة المعنية بوضع السياسة النقدية في الاحتياطي الفيدرالي
- تتألف من الأعضاء السبعة في مجلس المحافظين، ورئيس بنك الاحتياطي الفيدرالي في نيويورك، وأربعة من رؤساء بنوك الاحتياطي الأخرى يتناوبون على العضوية. وتتولى صياغة السياسة النقدية، بما في ذلك قرارات أسعار الفائدة وإيجاد النقد الجديد من خلال عمليات السوق المفتوحة.
مجلس المحافظين
- مجلس الإدارة المركزي للاحتياطي الفيدرالي، ومقره واشنطن العاصمة.
- يتألف من 7 محافظين يعيّنهم الرئيس ويصادق عليهم مجلس الشيوخ، ويقدّم التوجيه العام والإشراف على نظام الاحتياطي الفيدرالي بأكمله، بما في ذلك قرارات السياسة النقدية.
تقدّم المجالس الاستشارية، مثل المجلس الاستشاري الاتحادي والمجلس الاستشاري للمؤسسات الإيداعية المجتمعية، مشورة الخبراء إلى مجلس المحافظين، لكنها لا تؤدي دوراً مباشراً في عملية صنع السياسة النقدية.
البنك المركزي الأوروبي
أبرز اللجان والمجالس المشاركة في قرارات السياسة النقدية في البنك المركزي الأوروبي (ECB) هي:
المجلس الحاكم
- الهيئة الرئيسية لاتخاذ القرار في البنك المركزي الأوروبي
- يتألف من 6 أعضاء في المجلس التنفيذي للبنك المركزي الأوروبي (ECB) ومحافظي البنوك المركزية الوطنية في دول منطقة اليورو
- مسؤول عن صياغة السياسة النقدية، بما في ذلك تحديد أسعار الفائدة الرئيسية وعرض الاحتياطيات في منظومة اليورو
المجلس التنفيذي
- الأعضاء الستة، ومنهم رئيس البنك المركزي الأوروبي ونائبه، الذين يشاركون في مجلس الحكّام
- مسؤول عن التنفيذ اليومي للسياسة النقدية وعن إعداد اجتماعات مجلس المحافظين
يضطلع المجلس العام بدور استشاري، وهو غير مسؤول عن السياسة النقدية. وخارج البنك المركزي الأوروبي، تقدّم اللجنة الاقتصادية والمالية في الاتحاد الأوروبي (EFC)، من خلال طاولة الاستقرار المالي التابعة لها، المشورة لوزراء المالية في الاتحاد الأوروبي بشأن قضايا الاستقرار المالي وصندوق النقد الدولي.
بنك إنجلترا
لجنة السياسة النقدية (MPC)
- الهيئة الرئيسية لاتخاذ القرار المسؤولة عن صياغة السياسة النقدية للمملكة المتحدة وتنفيذها
- يتألف من 9 أعضاء، من بينهم محافظ بنك إنجلترا وأعضاء خارجيون
- يجتمع ثماني مرات سنويًا لتحديد سعر الفائدة الرسمي (سعر البنك) وسائر أدوات السياسة النقدية مثل التيسير الكمي
مجلس المديرين
- الهيئة الحاكمة لبنك إنجلترا
- يتولى الإشراف والحوكمة على المصرف، بما في ذلك المسائل المتعلقة بالسياسة النقدية
بنك اليابان
مجلس السياسات
- أعلى هيئة لاتخاذ القرار في بنك اليابان
- يحدد التوجه العام للرقابة على العملة والرقابة النقدية، ويضع المبادئ الأساسية لعمليات المصرف، ويشرف على قيام المصرف بمهامه
- يتألف من المحافظ ونائبين للمحافظ وستة أعضاء في مجلس السياسات
يُعد محافظ بنك اليابان عضوًا في مجلس السياسة الاقتصادية والمالية، وهو هيئة تابعة لمكتب مجلس الوزراء يرأسها رئيس الوزراء. ولا يملك المجلس أي سلطة على السياسة النقدية التي يُسندها قانون بنك اليابان (1997) إلى مجلس السياسة.
بنك الشعب الصيني (PBOC)
لجنة السياسة النقدية (MPC)
- الهيئة الاستشارية الرئيسية التي تقدم التوجيه بشأن السياسة النقدية إلى بنك الشعب الصيني (PBOC)
- تتألف من محافظ بنك الشعب الصيني (PBOC) ونوابه، فضلًا عن ممثلين عن جهات حكومية أخرى وعن القطاع المصرفي
- مسؤول عن تقديم المشورة بشأن صياغة أهداف السياسة النقدية وتعديلها، وتطبيق أدوات السياسة النقدية، وتنسيق السياسة النقدية مع سائر سياسات الاقتصاد الكلي
- تجتمع لجنة السياسة النقدية بانتظام، وتُدوَّن آراؤها وتوصياتها في محاضر الاجتماعات
- ثم تُرفع توصيات لجنة السياسة النقدية إلى مجلس الدولة للموافقة عليها قبل أن ينفّذ بنك الشعب الصيني قرارات السياسة النقدية
وفوق لجنة السياسة النقدية (MPC)، يحدد مجلس الدولة ولجنة الشؤون المالية المركزية التابعة للحزب الشيوعي (التي أُنشئت عام 2023) التوجه العام للسياسة المالية
البنك الاحتياطي الهندي (RBI)
لجنة السياسة النقدية (MPC)
- الهيئة الرئيسية لاتخاذ القرار المسؤولة عن تحديد سعر الفائدة المرجعي (سعر إعادة الشراء) وصياغة السياسة النقدية في الهند
- تتألف من 6 أعضاء: محافظ بنك الاحتياطي الهندي (RBI) رئيساً، ونائب المحافظ المسؤول عن السياسة النقدية، ومدير تنفيذي في بنك الاحتياطي الهندي، و3 أعضاء خارجيين تُعيّنهم حكومة الهند
- يجتمع أربع مرات على الأقل سنويًا لاتخاذ القرارات بشأن السياسة النقدية
لجنة الأسواق المالية (FMC)
- يجتمع يوميًا لمراجعة أوضاع السيولة وضمان التنفيذ التشغيلي لقرارات السياسة النقدية التي تتخذها لجنة السياسة النقدية (MPC)
إدارة السياسة النقدية (MPD)
- يساعد لجنة السياسة النقدية في صياغة السياسة النقدية وتحليلها
كانت اللجنة الاستشارية الفنية للسياسة النقدية السابقة تضطلع بدور استشاري، إلا أنها استُبدلت بلجنة السياسة النقدية (MPC).
الهيئات الدولية
اللجنة النقدية والمالية الدولية (IMFC)
- الهيئة الاستشارية لمجلس محافظي صندوق النقد الدولي بشأن الإشراف على النظام النقدي والمالي الدولي وإدارته
- يتألف من 24 عضوًا هم محافظو بنوك مركزية أو وزراء أو من هم في مرتبة مماثلة، يُختارون عادةً من بين الدول الأعضاء في صندوق النقد الدولي البالغ عددها 191 دولة
- يقدّم المشورة إلى مجلس محافظي صندوق النقد الدولي بشأن النظام النقدي والمالي الدولي، ويتداول في المسائل المتعلقة بنمو الاقتصاد العالمي واستقراره؛ ولا يضع السياسة النقدية الوطنية.
- تُعدّ اللجنة الدولية للشؤون النقدية والمالية (IMFC) منتدى للتعاون الدولي بشأن القضايا الاقتصادية الكلية. وهي تتيح لوزراء المالية ومحافظي المصارف المركزية مناقشة الاستجابات في مجال السياسات للتطورات الاقتصادية والمالية العالمية الناشئة والتنسيق بشأنها.
مجلس الاستقرار المالي (FSB)
- مجلس الاستقرار المالي (FSB) هيئة دولية ترصد النظام المالي العالمي وتصدر توصيات بشأنه.
- أنشأت مجموعة العشرين مجلس الاستقرار المالي عام 2009. وأعضاؤه هم وزارات المالية والبنوك المركزية والسلطات الرقابية من 24 ولاية قضائية والاتحاد الأوروبي، إلى جانب منظمات دولية وهيئات وضع المعايير؛ وتصل ست مجموعات استشارية إقليمية إلى نحو 65 ولاية قضائية أخرى.
- يستضيف بنك التسويات الدولية (BIS) مجلس الاستقرار المالي (FSB) ويموّله بموجب اتفاق مدته خمس سنوات، ويتحمل BIS الجزء الأكبر من النفقات التشغيلية للمجلس.
- يتولى مجلس الاستقرار المالي تحديد مواطن الضعف في النظام المالي الدولي واقتراح الإجراءات اللازمة لمعالجتها ومتابعة تنفيذها. وينسّق سياسات التنظيم والإشراف في قضايا القطاع المالي على المستوى الدولي، ويعزز التعاون وتبادل المعلومات بين الجهات المعنية. وتشمل مجالات التركيز الرئيسية تعزيز التمويل القائم على السوق القادر على الصمود، وتطوير البنية التحتية للأسواق المالية القوية، ودعم ترتيبات الاحتراز الكلي الفعّالة، ومعالجة مواطن الضعف الجديدة والناشئة.
نادي باريس
- مجموعة غير رسمية من الدائنين الرسميين، تأسست عام 1956، تسعى إلى حلول منسّقة ومستدامة للدول المدينة التي تواجه صعوبات في السداد
- ليس له أساس قانوني، لكن الأعضاء يتفقون على مجموعة من القواعد والمبادئ للتوصل سريعاً إلى اتفاقيات لإعادة جدولة الديون
تُعدّ ديناميكيات إصدار العملة لدى المصارف المركزية مقارنةً بالمصارف التجارية ركيزة أساسية لفهم كيفية عمل النظام النقدي الأوسع. فالمصارف المركزية، المخوّلة وحدها بإصدار العملة، تؤدي دورًا حاسمًا في تنظيم المعروض النقدي في الاقتصاد والحفاظ على استقرار الأسعار. ومن خلال آليات مثل عمليات السوق المفتوحة، تعدّل المصارف المركزية المعروض النقدي بما يحقق أهدافًا اقتصادية، مثل السيطرة على التضخم واستقرار النظام المصرفي. وتؤثر هذه العملية في أسعار الفائدة قصيرة الأجل، وبالتالي في النشاط الاقتصادي الأوسع.
يطرح ظهور العملات الرقمية، ولا سيما العملات الرقمية للمصارف المركزية (CBDC)، اعتبارات جديدة بشأن ديناميكيات إنشاء النقود التقليدية وتنفيذ السياسة النقدية. ويسلّط استكشاف صندوق النقد الدولي للعملات الرقمية وعمليات المصارف المركزية الضوء على الكيفية التي قد يؤثر بها ظهور العملات الرقمية للمصارف المركزية وغيرها من الابتكارات المالية الرقمية في أدوار المصارف المركزية ووظائفها، بما في ذلك الآثار المحتملة في السياسة النقدية وريع الإصدار النقدي والقاعدة النقدية وسرعة تداول العملة الرقمية. ومع ازدياد انتشار هذه الأشكال الرقمية من العملة، فإن أثرها في السيولة خارج القاعدة النقدية وفي الطلب على العملة قد يشير إلى تحول في كيفية استخدام أدوات السياسة النقدية وفي النهج العام لإدارة الاستقرار الاقتصادي.
أما المصارف التجارية، في المقابل، فتسهم في الغالبية العظمى من خلق العملة (انظر نسبة M3 وM2 وM1 إلى M0) من خلال ممارسات الإقراض. فعندما تمنح هذه المصارف قروضاً للأفراد أو الشركات، فإنها تُنشئ فعلياً ودائع جديدة في النظام المصرفي، وبذلك توسّع المعروض من العملة. ويُشار إلى هذا الجانب من خلق العملة غالباً بـ«عملة المصارف التجارية»، ويتم في إطار الأنظمة الرقابية وتوجيهات السياسة النقدية التي تضعها البنوك المركزية. وترتبط قدرة المصارف التجارية على خلق العملة ارتباطاً جوهرياً بأنشطتها الإقراضية، التي لا تشمل، خلافاً للبنوك المركزية، صلاحية إصدار العملة، لكنها تؤثر تأثيراً كبيراً في المعروض النقدي من خلال مضاعفة الودائع المصرفية.
إنشاء العملة على مستوى المصرف
كما تُنشئ المصارف نفسها العملة من خلال مزيج من قبول الودائع والإقراض والنظام المصرفي القائم على الاحتياطي الجزئي. ومن المهم الإشارة إلى أن المصارف لا تُنشئ عملة مادية (أي النقد)، بل تُنشئ عملة جديدة في صورة ودائع مصرفية تؤدي دور وسيط تبادل مقبول على نطاق واسع.
فيما يلي نظرة عامة على العملية:
- ودائع العملاء: عندما يودع العملاء أموالاً في المصرف، سواء نقداً أو بشيكات أو عبر تحويلات إلكترونية، فإنهم يزيدون احتياطيات المصرف. وتُعدّ هذه الودائع في جوهرها التزامات على المصرف لأنها تمثل المبلغ المستحق للعملاء.
- الاحتياطي الجزئي في العمل المصرفي: تحدد كثير من المصارف المركزية نسبة دنيا للاحتياطي على الودائع (خفّض مجلس الاحتياطي الفيدرالي هذه النسبة إلى الصفر في مارس 2020؛ ويطبّق البنك المركزي الأوروبي نسبة 1%). وتخضع السيولة اليوم بصورة رئيسية لقواعد السيولة في Basel III (نسبة تغطية السيولة LCR ونسبة صافي التمويل المستقر NSFR). ولا تُقرض المصارف احتياطياتها للعملاء؛ فالإقراض ينشئ ودائع جديدة، وتنتقل الاحتياطيات بين المصارف عند إنفاق تلك الودائع.
- الإقراض: عندما تُقرض المصارف العملة للمقترضين، فإنها تنشئ عملة جديدة في صورة ودائع مصرفية. فعلى سبيل المثال، عندما يوافق المصرف على قرض، فإنه يقيّد مبلغ القرض في حساب المقترض. ويؤدي ذلك إلى إنشاء ودائع جديدة في النظام المصرفي، فيتسع بذلك المعروض النقدي فعليًا.
- أثر مضاعف العملة: لا تتوقف عملية إنشاء العملة من قِبل المصارف عند القرض الأولي. فعندما ينفق المقترض المبلغ المقترَض، ينتهي به المطاف في الحساب المصرفي لشخص أو منشأة أخرى. وقد يودع هذا المستلم الأموال بدوره في حسابه المصرفي، مما قد يؤدي إلى مزيد من الإقراض وإلى مزيد من إنشاء العملة. ويُوصف هذا التسلسل تقليديًا بمضاعف النقود؛ بيد أن البنوك المركزية، ولا سيما بنك إنجلترا («Money creation in the modern economy»، 2014)، تؤكد أن الإقراض في الواقع العملي تحكمه مستويات الطلب ورأس المال، لا مضاعف ثابت للاحتياطيات.
من المهم إدراك وجود قيود على عملية خلق النقد، مثل متطلبات الاحتياطي ومتطلبات كفاية رأس المال والطلب السوقي على القروض. كما يمكن للبنوك المركزية التأثير في المعروض النقدي عبر أدوات السياسة النقدية، مثل عمليات السوق المفتوحة وتغيير متطلبات الاحتياطي وتعديل سعر الفائدة الرسمي.
إذا كنتم ترغبون في مناقشة احتياجاتكم الخاصة المتعلقة بإنشاء العملات معنا، يرجى التواصل مع مديرنا إيسوف باكو.



الخطوة التالية
اطلب لقاءً تعريفياً
أخبرونا في بضعة أسطر من أنتم وما الذي تفكرون فيه. يصل استفساركم مباشرة إلى المصرف ويُعامَل بسرية.
هل تفضّل التحدث مباشرةً؟ احجز اجتماعًا مرئيًا عن بُعد مدته 30 دقيقة.