مخططات تحويل الأصول الرقمية المزيفة باستخدام «الملفات المرمّزة»
IFB International Finance Bank – تنبيه بشأن الوقاية من الاحتيال
رصد International Finance Bank ("IFB") تزايدًا في عدد المحاولات الاحتيالية المتعلقة بتحويلات مزعومة لأصول رقمية عالية القيمة يُدّعى تنفيذها عبر «ملفات JSON مُرمَّزة» أو «مستقبِلات مضيفة للعملات المشفرة» أو «نقاط نهاية مصرفية» أو «بروتوكولات تفعيل المحافظ» أو مصطلحات مرتجلة مشابهة.
لا تقتصر هذه المخططات على USDT. فقد ينطوي نمط الاحتيال نفسه على Bitcoin وEthereum والعملات المستقرة والأصول المرمَّزة ومزاعم العملات الرقمية للبنوك المركزية وعملات سلاسل الكتل الخاصة والأصول المغلّفة والرموز المزعوم أنها مدعومة بالذهب، أو أدوات رقمية وهمية توصف بأنها «بمستوى مصرفي» أو «مؤسسية».
تتغير المصطلحات، لكن بنية الاحتيال تبقى هي نفسها.
لا يمكن لملف أو شهادة أو رمز أو لقطة شاشة أو عرض محفظة أو رسالة API أو «مضيف» خاص أن يثبت بذاته ملكية الأصول الرقمية أو أن ينقلها. فالتحويل المشروع للأصول الرقمية يتطلب السيطرة على المحفظة المعنية، وتوقيعًا تشفيريًا صالحًا، وبثًّا إلى شبكة البلوكتشين أو التسوية المعنية، وتحققًا مستقلًا.
التضليل المحوري
كثيرًا ما يدّعي المحتالون أن الأصول الرقمية يمكن نقلها بإرسال ملف أو رفعه أو "استضافته". وقد يوصف الملف بأنه JSON أو XML أو مشفّر أو مُرمَّز (tokenised) أو مبرمج أو مدعوم بدفتر أستاذ أو مُمكَّن بالعقود الذكية أو مُعتمَد من مصرف.
هذا غير صحيح من الناحية الفنية.
قد يتضمن ملف البيانات معلومات، كالعناوين والبيانات الوصفية ونماذج المعاملات ولقطات الشاشة وأرصدة مفبركة أو ادعاءات اعتباطية. وهو ليس، في حد ذاته، محفظة أو حساب حفظ أو أداة مصرفية أو آلية تسوية.
لا تنتقل الأصول الرقمية لمجرد أن ملفًا ما ينص على انتقالها. بل تنتقل فقط عند اعتماد معاملة صحيحة من الطرف المتحكم بالأصول وقبولها من الشبكة المعنية.
كيف تتم تحويلات الأصول الرقمية المشروعة
في التسوية الفعلية للأصول الرقمية، لا يكمن الدليل الحاسم في مستند أو وعد، بل في السيطرة القابلة للتحقق والتنفيذ القابل للتحقق.
يجب أن يكون المُرسِل مسيطرًا على المحفظة أو حساب الحفظ ذي الصلة، وأن تكون المعاملة مفوَّضة على الوجه الصحيح. وفي سلسلة الكتل العامة، يعني ذلك عادةً معاملة موقَّعة تشفيريًا تُبَثّ إلى الشبكة. وبعد قبولها، يمكن مراجعة المعاملة بصورة مستقلة عبر مستكشف سلسلة الكتل ذي الصلة أو سجل الحفظ المؤسسي.
في الأنشطة المؤسسية، لا تمثل هذه الطبقة التقنية سوى البداية. فالتنفيذ السليم يتطلب أيضًا التحقق من الهوية، والفحص مقابل قوائم العقوبات، وتحليل مصدر الأموال، ومراجعة مصدر الثروة، ومراقبة المعاملات، والتحقق من الأهلية القانونية، وموافقة الامتثال. ولا يمكن إضفاء الشرعية على المعاملات الكبيرة بالسرعة أو الاستعجال أو المصطلحات المبهرة.
علامات التحذير الشائعة
غالبًا ما تستخدم هذه الأساليب لغة مبتكرة مثل «مضيف مصرفي للعملات المشفرة» أو «مضيف مستلِم» أو «محفظة نهائية» أو «ملف مرمّز» أو «رمز إطلاق المحفظة» أو «دفعة رسوم الغاز» أو «تفعيل السجل» أو «صرف عبر سلسلة كتل خاصة» أو «تسجيل محفظة المستفيد».
وعادةً ما تُستخدم هذه المصطلحات للتعتيم على غياب الحفظ الحقيقي والسيطرة الفعلية على المحافظ وآليات التسوية الحقيقية.
ومن علامات التحذير الشائعة أيضًا طلب معلومات عن البنية التحتية للمصرف، أو عناوين IP، أو نقاط اتصال الخوادم، أو الوصول إلى المحافظ، أو بيانات تقنية خاصة. ولا يلزم أيٌّ من هذه البيانات لاستلام تحويل عادي عبر سلسلة الكتل. وقد تدل الطلبات من هذا النوع على هندسة اجتماعية أو تصيّد احتيالي أو استطلاع سيبراني أو محاولة وصول غير مصرح به.
كما يشير المحتالون عادةً إلى قيم معاملات استثنائية، غالبًا بمئات الملايين أو المليارات. ثم يصطنعون إلحاحًا مفتعلًا، واعدين بإتمام العملية خلال ساعات إذا قدّم المتلقي بيانات فنية أو سدّد رسومًا أو وقّع مستندات قبول. وهذه بنية ضغط كلاسيكية.
ومن المؤشرات الأخرى اعتماد اقتصاديات عمولات غير منطقية. فالمالكون الحقيقيون للأصول لا يتنازلون عن نسب استثنائية لوسطاء مجهولين لمجرد نقل أصول رقمية سائلة. وحين يَعِد عرضٌ ما بعمولات مرتفعة مقابل جهد ضئيل، فإن المنطق التجاري في الغالب احتيالي.
مخاطر الرسوم المدفوعة مقدماً
تنتهي كثير من هذه المخططات في نهاية المطاف بطلب دفع مبلغ. وقد يوصَف هذا الدفع بأنه رسوم غاز، أو تكلفة تفعيل، أو رسوم امتثال، أو رسوم تسجيل، أو رسوم تحقق، أو رسوم مخالصة ضريبية، أو رسوم إفراج، أو سند تأمين، أو تمويل محفظة، أو معاملة مرآة، أو إثبات سيولة.
لا تغيّر هذه التسميات من جوهر الأمر شيئاً؛ إذ يُطلب من الضحية دفع أموال قبل حدوث أي نقل أصول يمكن التحقق منه بصورة مستقلة.
لا ينبغي لأي مؤسسة حصيفة أن تدفع رسومًا مقدمة إلى أطراف مقابلة مجهولة مقابل وصول مزعوم إلى أصول رقمية لم يجرِ التحقق منها عبر إجراءات الحفظ أو الإجراءات المصرفية أو إجراءات سلسلة الكتل (البلوكتشين) المعترف بها.
المستندات ليست تسوية
كثيرًا ما تقدّم الأطراف المحتالة سندات إحالة وخطابات مصرفية ولقطات شاشة وشهادات ورموزًا وجداول معاملات وكشوف محافظ أو نماذج امتثال مزعومة.
وقد تكون هذه المواد مزوّرة أو غير ذات صلة أو عديمة المعنى من الناحية التجارية.
يمكن للمستند أن يدعم المعاملة، لكنه لا يحلّ محل التسوية. فالوثائق القانونية لا تثبت وجود أصل رقمي، ولا سيطرة المُرسِل عليه، ولا خلوّه من الأعباء، ولا مشروعية مصدره، ولا إمكانية تحويله.
فيما يتعلق بالأصول الرقمية، يتمثل الحد الأدنى في التحقق المستقل من الأصل والمحفظة أو حساب الحفظ والطرف المتحكم وسجل المعاملات والمصدر القانوني للأموال.
موقف IFB
يتعامل IFB مع المقترحات غير المطلوبة التي تتضمن «ملفات مُرمَّزة» أو «مضيفين للعملات المشفرة» أو «نقاط اتصال مصرفية» أو «تفعيل المحافظ» أو «الصرف الخاص» أو هياكل مشابهة على أنها عالية المخاطر ما لم يجرِ التحقق منها بصورة مستقلة عبر القنوات القانونية والمصرفية وقنوات الحفظ والبلوكتشين المعتمدة.
لا يقبل IFB مقترحات الأصول الرقمية القائمة على ملفات لا يمكن التحقق منها أو لقطات شاشة أو رموز خاصة أو عناوين خوادم أو تأكيدات غير رسمية من وسطاء.
لن يقدّم IFB بيانات البنية التحتية المصرفية الخاصة، أو بيانات نقاط اتصال الخوادم، أو بيانات اعتماد المحافظ، أو المفاتيح الخاصة، أو عبارات الاسترداد، أو الدفعات المقدّمة، أو التأكيدات المؤسسية للمعاملات التي يتعذّر التحقق منها بصورة مستقلة.
إجراءات الحماية
ينبغي للعملاء والأطراف المقابلة اعتماد معيار بسيط: إذا كانت الأصول حقيقية، أمكن التحقق منها من خلال سجلات الحفظ المشروعة أو الأدلة المسجلة على السلسلة (on-chain). وإذا كان المُرسِل يتحكم فيها، فبإمكانه إثبات هذا التحكم. وإذا كانت المعاملة مشروعة، فبإمكان المُرسِل تقديم الوثائق الكاملة المتعلقة بالهوية ومصدر الأموال والامتثال.
ينبغي التعامل مع أي رفض لتقديم هذا الدليل بوصفه مؤشراً جوهرياً على وجود مخاطر.
ينبغي رفع الاتصالات المشبوهة إلى فرق الامتثال والشؤون القانونية والأمن السيبراني قبل مواصلة أي تعامل. ويجب عدم تقديم أي بيانات تشغيلية أو دفعات أو توقيعات أو إتاحة الوصول إلى أي محفظة إلى أن يتم التحقق رسمياً من المعاملة.
باختصار
يعتمد الاحتيال في الأصول الرقمية بصورة متزايدة على الاستعراض التقني. إذ يستخدم المحتالون لغة معقدة وأدواراً مصرفية مختلقة وإجراءات مفبركة قائمة على الملفات لإضفاء مظهر من التطور والاحترافية.
تبقى المبادئ الأساسية واضحة. فالملف ليس محفظة. ولقطة الشاشة ليست إثبات أموال. ونقطة الاتصال بالخادم ليست قناة تسوية. والمستند ليس معاملة على سلسلة الكتل. والوعد بعمولة استثنائية ليس مشروعية تجارية.
تحويلات الأصول الرقمية المشروعة قابلة للتحقق ومأذون بها وممتثلة وقابلة للتدقيق. وينبغي رفض أي اقتراح يتجاوز هذه المعايير.
ملف JSON («JavaScript Object Notation») هو ببساطة ملف نصي منظَّم يُستخدم لتخزين البيانات وتبادلها بين الأنظمة والتطبيقات والخوادم. وقد يتضمن معلومات مثل عناوين المحافظ والأرصدة وتعليمات المعاملات والبيانات الوصفية، لكنه ليس في حد ذاته محفظة أو أداة مصرفية أو أصلاً رقمياً قابلاً للتحويل.
لا يمكن لملف JSON وحده إرسال العملة المشفرة أو إطلاقها أو تحويلها دون معاملة تشفيرية صالحة تُنفَّذ على شبكة سلسلة الكتل المعنية.
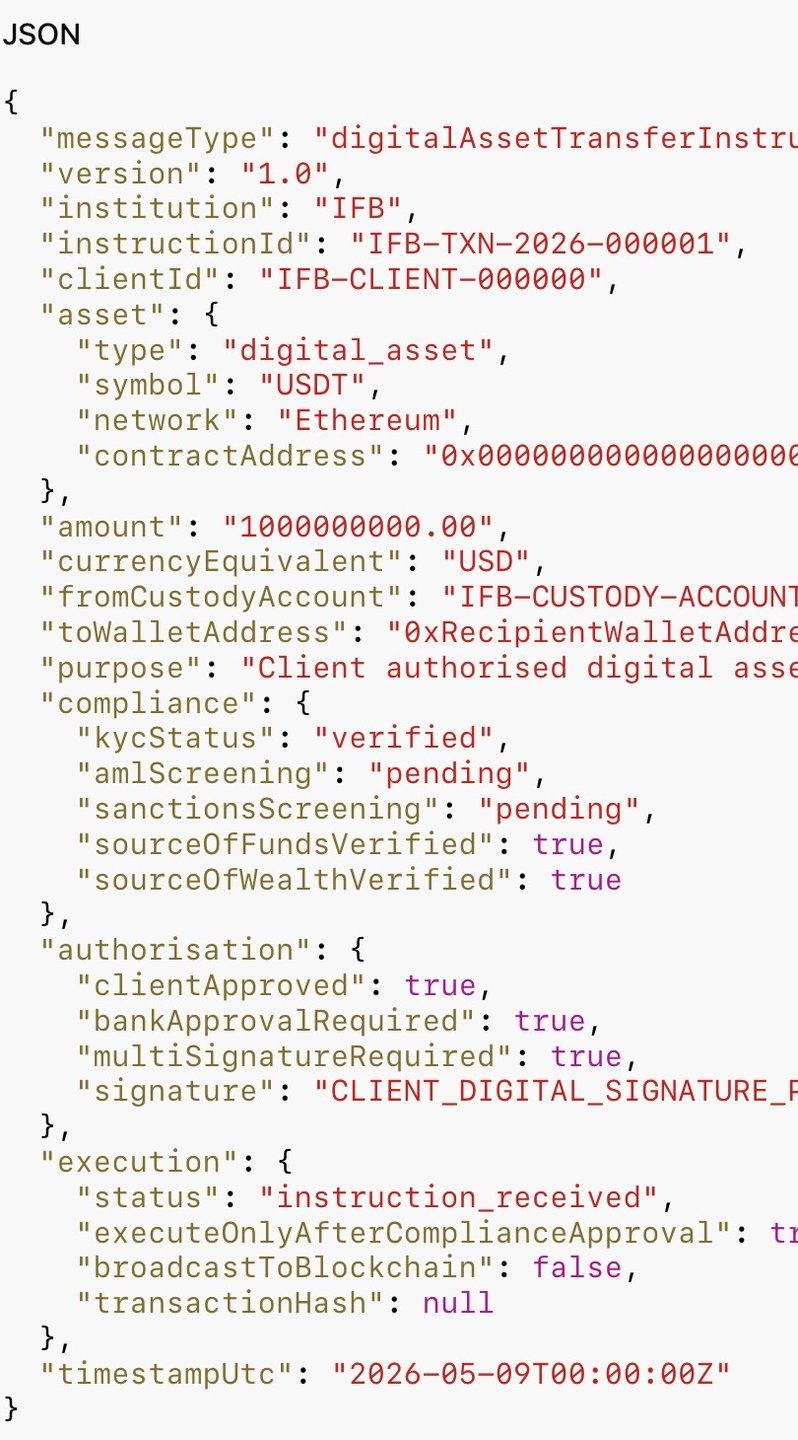
يمكن لملف JSON أن يؤدي بصورة مشروعة وظيفة حمولة تعليمات ضمن البنية التحتية الرقمية الداخلية للمصرف للأصول الرقمية، ولكن فقط في ظل شروط خاضعة لرقابة صارمة. وفي هذه الحالة، لا يحتوي ملف JSON نفسه على عملة مشفّرة ولا ينقلها، بل يحمل فقط تعليمات معاملات منظَّمة تفسّرها الأنظمة الخلفية المعتمدة لدى IFB.
فعلى سبيل المثال، إذا كان أحد عملاء IFB يستفيد بالفعل من خدمات موثَّقة لحفظ الأصول الرقمية لدى المصرف، فقد تتضمن رسالة JSON بيانات من قبيل:
- معرّف حساب العميل
- شبكة البلوكتشين
- عنوان محفظة المستلم
- نوع الرمز
- مبلغ المعاملة
- مراجع الامتثال
- التوقيعات التشفيرية
- بيانات مصادقة واجهة برمجة التطبيقات (API)
وعند الاستلام، تتحقق الأنظمة الداخلية لدى IFB مما يلي:
- مصادقة العميل
- ملكية المحفظة الرقمية
- أرصدة الحسابات
- الامتثال لمتطلبات AML/KYC
- فحص العقوبات
- حدود سياسة المعاملات
- صلاحيات التفويض الداخلية
إذا اجتازت جميع الضوابط، فقد تُنشئ بنية الحفظ لدى IFB أو نظام محافظ الخزينة معاملة حقيقية على سلسلة الكتل (blockchain) باستخدام المفاتيح الخاصة المؤمَّنة للمصرف أو بيئة الحفظ الخاصة به. ولا يتم التحويل الفعلي إلا عندما توقّع بنية التوقيع المعتمدة لدى IFB المعاملةَ تشفيريًا وتبثّها إلى شبكة سلسلة الكتل.
والفارق الجوهري هو التالي:
فملف JSON لا يحوّل بذاته أي عملات مشفرة.
يحوّل المصرف الأصول المشفّرة بعد التحقق المستقل من التعليمات وتنفيذ معاملة فعلية على سلسلة الكتل (البلوكتشين) من أصول محتفَظ بها بالفعل لدى المصرف في إطار خدمات الحفظ.
ويماثل ذلك المراسلة عبر SWIFT في العمل المصرفي التقليدي. فرسالة SWIFT MT103 لا تحتوي في ذاتها على أموال، بل هي تعليمات موثّقة تدفع الأنظمة المصرفية إلى تحويل الأموال عبر بنية تسوية خاضعة للتنظيم. ويمكن أن تؤدي JSON في أنظمة الأصول الرقمية المؤسسية وظيفة تنسيق مماثلة، ولكن لا يمكن أن تكون في أي حال أداة لحاملها قائمة بذاتها.

الخطوة التالية
اطلب لقاءً تعريفياً
أخبرونا في بضعة أسطر من أنتم وما الذي تفكرون فيه. يصل استفساركم مباشرة إلى المصرف ويُعامَل بسرية.
هل تفضّل التحدث مباشرةً؟ احجز اجتماعًا مرئيًا عن بُعد مدته 30 دقيقة.