كيف نعمل بوصفنا مصرفاً استثمارياً
التسوية غير المباشرة عبر المصارف المراسلة أو المصارف المستجيبة
لا تتطلب الأعمال المصرفية الدولية أن يحتفظ كل مصرف بحساب تسوية مباشر لدى كل مصرف مركزي أو نظام مدفوعات تتم فيه تسوية معاملاته في نهاية المطاف. بل يجري جزء كبير من الأعمال المصرفية العابرة للحدود عبر علاقات المصارف المراسِلة والمصارف المستجيبة.
ما المقصود بالتسوية غير المباشرة؟
في إطار نموذج التسوية المباشرة، يشارك المصرف مباشرةً في البنية التحتية للمدفوعات، ويسوّي المعاملات عبر حسابه لدى البنك المركزي المعني أو مؤسسة التسوية المعنية.
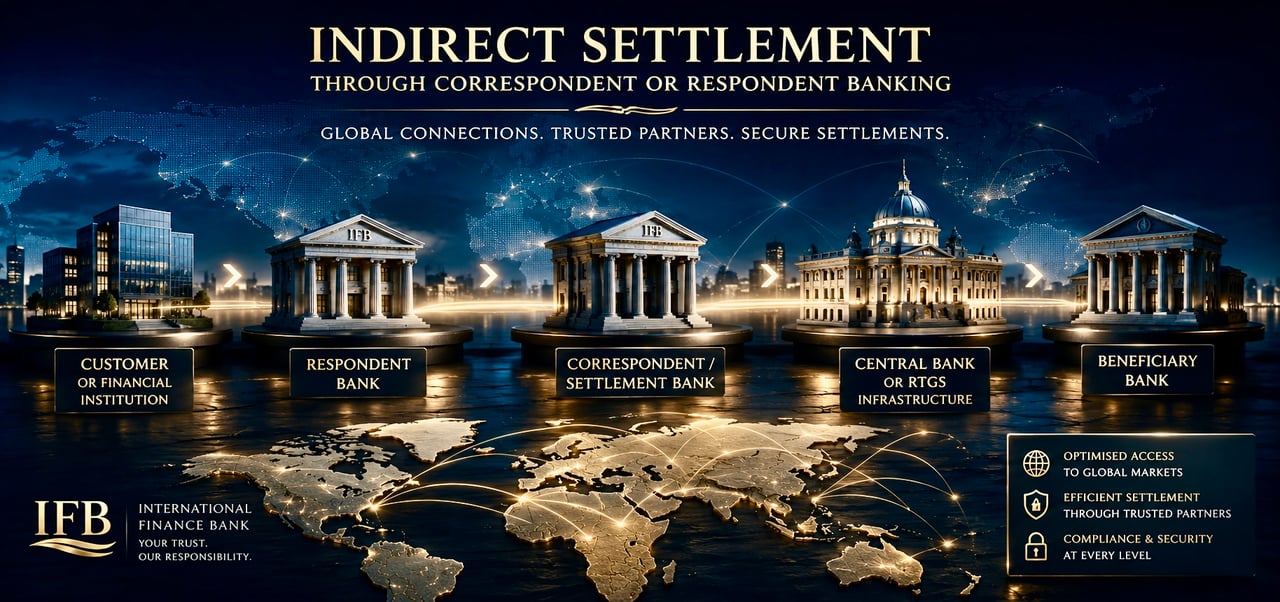
في التسوية غير المباشرة، يستعين المصرف بمؤسسة مصرفية أخرى خاضعة للتنظيم بصفتها مراسلًا أو مصرف تسوية. ويحتفظ المراسل بحساب التسوية ذي الصلة وينفذ التسوية نيابةً عن المصرف المُجيب.
- العميل أو المؤسسة الماليةالآمر
- IFBالمصرف المُجيب
- المصرف المراسلمصرف التسوية
- البنك المركزي أو نظام التسوية الإجمالية الفورية (RTGS)البنية التحتية للتسوية
- المصرف المستفيديقيّد المبلغ في حساب المستفيد
يمكن توضيح الهيكل ببساطة على النحو الآتي:
يجوز للمصرف المُجيب الاحتفاظ بحساب نوسترو لدى مراسله. وفي المقابل، يُعدّ هذا الحساب، من منظور المصرف المراسل، حساب فوسترو.
بنية مصرفية تقليدية
التسوية غير المباشرة ليست بديلاً عن النظام المصرفي الخاضع للتنظيم، بل هي جزء لا يتجزأ منه.
يجوز للمصرف تقديم الخدمات المصرفية الدولية والخدمات المصرفية الاستثمارية وخدمات الخزينة والمدفوعات دون أن يكون مشاركًا مباشرًا في كل بنية تحتية للتسوية، محلية كانت أو دولية، ذات صلة بنشاطه. ويمكن بدلًا من ذلك إجراء التسوية عبر مصارف مراسلة يجري اختيارها على النحو المناسب ولديها إمكانية الوصول إلى العملة ونظام المدفوعات المطلوبين.
وتكتسب هذه البنية أهمية خاصة في الأعمال المصرفية العابرة للحدود، إذ لا توجد مؤسسة مصرفية قادرة تجاريًا على الاحتفاظ بوصول مباشر إلى كل نظام للمدفوعات والتسوية في العالم.
المصارف المراسِلة والمصارف المراسَلة
تصف هذه المصطلحات العلاقة من منظورين متقابلين.
- يقدّم المصرف المراسل خدمات مصرفية أو مقاصة أو تسوية إلى مؤسسة مالية أخرى.
- يستخدم المصرف المجيب تلك الخدمات لتيسير المعاملات لحسابه أو لحساب عملائه.
بحسب طبيعة العلاقة، قد تشمل خدمات المراسلة ما يلي:
- تسهيلات حسابات نوسترو/فوسترو؛
- تسوية المدفوعات الدولية؛
- معالجة المدفوعات عبر SWIFT؛
- معاملات الصرف الأجنبي؛
- خدمات السيولة والخزينة؛
- تسوية الأوراق المالية وخدمات الحفظ؛ و
- النفاذ إلى البنية التحتية المحلية أو الدولية للمقاصة.
التسوية تبقى تسوية
إن اللجوء إلى وسيط لا يغيّر المتطلب الجوهري المتمثل في التسوية الفعلية الحقيقية.
إن تعليمات الدفع أو رسالة SWIFT أو أي مراسلة إلكترونية أخرى لا تُعدّ في ذاتها الأموال الفعلية. وحيثما تُشترط التسوية النهائية، يجب أن تمرّ المعاملة في نهاية المطاف عبر البنية التحتية المصرفية أو المقاصّة أو التسوية المناسبة.
ومن ثم فإن التسوية غير المباشرة تتعلق بكيفية تنظيم الوصول إلى البنية التحتية للتسوية، لا بما إذا كانت التسوية تتم أم لا.
البنية المصرفية الدولية لدى IFB
يبني International Finance Bank علاقاته المصرفية الدولية على بنية تحتية مصرفية ومراسِلة منظّمة تتناسب مع العملات والاختصاصات القضائية والمعاملات المعنية.
تتيح هذه البنية إجراء العمليات المصرفية الدولية دون اشتراط المشاركة المباشرة في كل نظام تسوية فردي لدى البنوك المركزية أو على المستوى المحلي. وحيثما تُعتمد التسوية غير المباشرة، توفّر المؤسسة المراسِلة أو مؤسسة التسوية ذات الصلة حلقة الوصل بين العلاقة المصرفية وبنية التسوية التحتية المعمول بها.
والنتيجة نموذج مؤسسي تقليدي: العمل المصرفي على مستوى المصرف المُجيب، والنفاذ إلى المراسلين على مستوى التسوية، والتسوية النهائية عبر البنية التحتية المستقرة للأسواق المالية.
الحسابات المجمّعة المنفصلة في الأعمال المصرفية الدولية والاستثمارية
يعتمد العمل المصرفي الدولي والاستثماري في كثير من الأحيان على هياكل حسابات تميّز بين أصول المصرف الخاصة والأموال العائدة إلى عملائه. ومن النماذج المعتمدة استخدام الحسابات الجماعية المفصولة لدى مؤسسات مراسلة أو مؤسسات حفظ أو مؤسسات تسوية.
ما المقصود بالحساب المجمّع المفصول؟
الحساب الجماعي المفصول هو حساب يحتفظ به مصرف أو مؤسسة مالية لدى مؤسسة مالية أخرى لغرض الاحتفاظ الجماعي بأموال تعود إلى عدة عملاء أساسيين أو تسويتها.
الحساب مجمَّع (omnibus) لأنه قد تُحتفظ ضمن الحساب الخارجي نفسه بأصول أو أموال تخص أكثر من عميل أساسي واحد.
وهو مفصول لأن الحساب مخصَّص ويُدار بصورة مستقلة عن الحسابات المستخدمة لأموال المؤسسة المملوكة لها من رأسمالها الذاتي، وذلك وفق الإطار التعاقدي والتنظيمي والقانوني المعمول به.
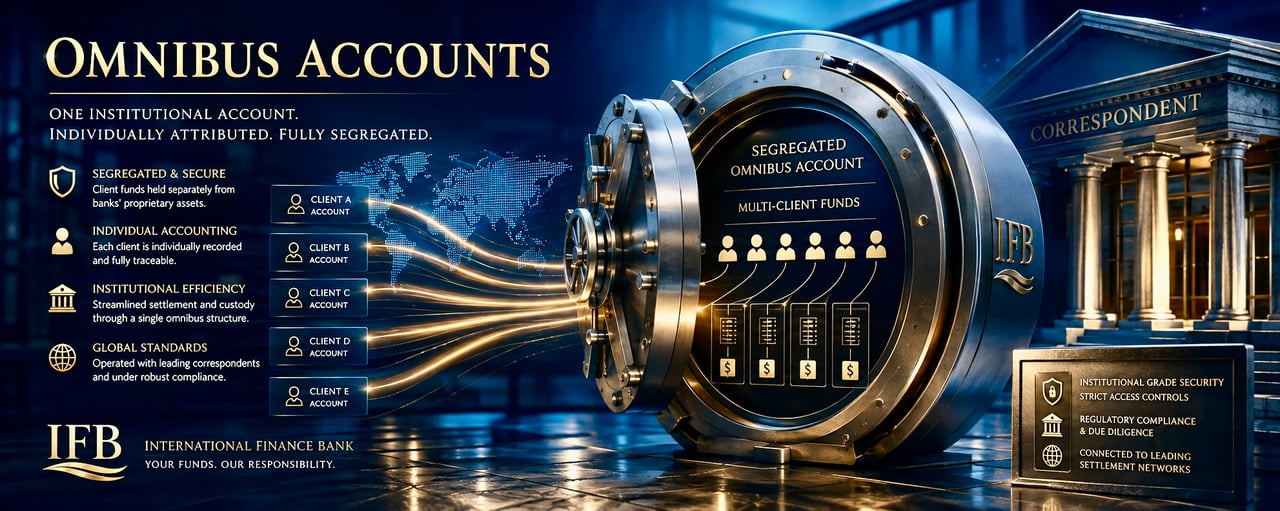
- حسابات العملاء الفردية لدى IFBلكل عميل حسابه الخاصالعميل (أ)العميل (ب)العميل (ج)العميل (د)العميل (هـ)
- دفتر العملاء الداخليتوزيع الحسابات الفرعية في دفاتر المصرف
العميل حساب فرعي USD العميل أ A-001 1,250,000 العميل ب B-001 875,000 العميل C C-001 640,000 العميل D D-001 540,000 العميل E E-001 320,000 - حساب جماعي منفصل للعملاءأموال العملاء، محتفَظ بها بصورة منفصلةإجمالي أموال العملاء 3,625,000 دولار أمريكي
- مؤسسة المراسلة أو الحفظ أو التسويةتحتفظ بالحساب المجمّع
- الحفظ الآمن وخدمات الحفظ
- خدمات التسوية والمقاصة
- تحت إشرافها التنظيمي الخاص
- البنية التحتية للدفع والتسويةحيث تنتقل الأموال نهائيًاأنظمة المصارف المركزيةRTGSأنظمة المقاصةالشبكات العابرة للحدود
أرقام توضيحية
يمكن تمثيل البنية الأساسية على النحو الآتي:
حساب خارجي واحد وحسابات داخلية فردية
يكمن الفارق الجوهري بين حساب التسوية الخارجي وحساب العميل الفردي المسجَّل في دفاتر المصرف وسجلاته.
لا يحتفظ المصرف المراسل أو مصرف التسوية بالضرورة بحساب نوسترو خارجي مستقل لكل عميل من العملاء الأساسيين لدى المصرف المُراسَل. فقد تُجمَّع أموال العملاء ضمن حساب مجمَّع مخصص، بينما يحتفظ المصرف المُراسَل بالتوزيع الأساسي من خلال دفاتره وسجلاته وسجل حسابات العملاء الخاص به.
وعليه، فإن الهيكل المجمَّع (omnibus) لا يعني أن أرصدة العملاء الأفراد تتوقف عن كونها قابلة للتحديد. فالمؤسسة المستجيبة تحتفظ بالسجلات اللازمة لنسبة الأرصدة والمعاملات إلى الحسابات الأساسية المعنية.
الفصل عن أموال المصرف الذاتية
من السمات المحورية للهيكل الفصل بين الأموال المتعلقة بالعملاء وأموال المصرف التشغيلية أو الممولة من رأس مال المؤسسة الذاتي.
هذا التمييز مهم. فلا ينبغي الخلط بين الحساب الجامع المستخدم لأموال العملاء وحساب الخزينة الخاص بالمصرف الممول من رأس مال المؤسسة الذاتي لمجرد تجميع عدة أرصدة أساسية على مستوى المراسل أو أمين الحفظ.
تتوقف النتائج القانونية الدقيقة للفصل بين الحسابات، بما في ذلك الملكية ومعاملة الأصول في حالة الإعسار والحماية من مطالبات الدائنين من الغير، على القانون الواجب التطبيق ووثائق الحساب والنظام التنظيمي. ولا ينبغي لذلك الخلط بين الفصل التشغيلي وأي ترتيب نظامي شامل لحماية الودائع أو لإنشاء ائتمان.
أسباب لجوء المصارف الاستثمارية إلى الهياكل ذات الحساب المجمّع
تُستخدم هياكل الحسابات المجمَّعة (Omnibus) على نطاق واسع في الأعمال المصرفية الاستثمارية والوساطة وخدمات الحفظ والأوراق المالية والتسوية الدولية، لأنها تتيح للمؤسسات الجمع بين المحاسبة الفردية لكل عميل والتسوية المؤسسية الفعّالة.
فبدلًا من اشتراط حساب مراسل أو حساب تسوية مستقل لكل عميل، يمكن للمؤسسة الاحتفاظ بعدد مضبوط من الحسابات الخارجية مع الإبقاء على مراكز العملاء الفردية ضمن دفتر أستاذها الداخلي.
يمكن لهذه البنية أن تيسّر ما يلي:
- علاقات مراسلة وتسوية فعّالة؛
- الإدارة المركزية للسيولة؛
- الخدمات المصرفية متعددة العملات؛
- مطابقة المعاملات الواردة والصادرة؛
- خدمات الحفظ المؤسسي وتسوية الأوراق المالية؛
- قابلية التوسّع التشغيلي؛ و
- الفصل بين الأرصدة المتعلقة بالعملاء والأرصدة الممولة من رأس مال المؤسسة الذاتي.
هيكل الحسابات لدى IFB
يعتمد International Finance Bank هيكلًا مجمّعًا مفصولًا (omnibus) لحفظ وتسوية الأموال المتعلقة بالعملاء خارجيًا ضمن منظومة الخدمات المصرفية للمراسلين لديه.
يحتفظ كل عميل لدى IFB بعلاقة حساب فردية مع المصرف. ويُقيَّد الرصيد المقابل وسجل المعاملات ويُنسبان إلى ذلك العميل في الأنظمة المصرفية والمحاسبية لدى IFB.
وعلى مستوى الجهات المصرفية الخارجية، يجوز الاحتفاظ بالأموال بصورة جماعية عبر حسابات مجمّعة مفصولة مخصصة لدى مؤسسات مراسلة أو حافظة أو تسوية، بدلًا من فتح حساب مراسل خارجي مستقل باسم كل عميل من عملاء IFB.
ينتج عن ذلك طبقتان محاسبيتان متمايزتان:
- على مستوى العميل: الحساب الفردي والرصيد وسجل المعاملات وإسناد الأصول إلى العميل، ويحتفظ بها IFB.
- مستوى التسوية: أموال العملاء المجمّعة المحتفظ بها عبر حسابات مجمّعة مخصصة ومفصولة ضمن البنية التحتية الخارجية للمراسلة والتسوية لدى المصرف.
ممارسة مصرفية مؤسسية راسخة
إن التمييز بين الإسناد إلى العميل المستفيد والتسوية الخارجية عبر الحساب المجمّع سمة راسخة في التمويل المؤسسي.
وهي تتيح لمصرف الاستثمار الحفاظ على علاقات مصرفية فردية مع عملائه مع الاستفادة من البنية التحتية المؤسسية للمصارف المراسلة ومزوّدي خدمات الحفظ والتسوية في تحريك الأموال وحفظها خارجيًا.
بالنسبة إلى IFB، المبدأ واضح:
حسابات فردية على مستوى العميل. وفصل على المستوى المؤسسي. وبنية تحتية موحّدة على مستوى التسوية.
يجمع هذا الهيكل بين المحاسبة الفردية للعملاء والكفاءة التشغيلية اللازمة للاستثمار الدولي والخدمات المصرفية للمراسلين.
حماية معزّزة لأموال العملاء
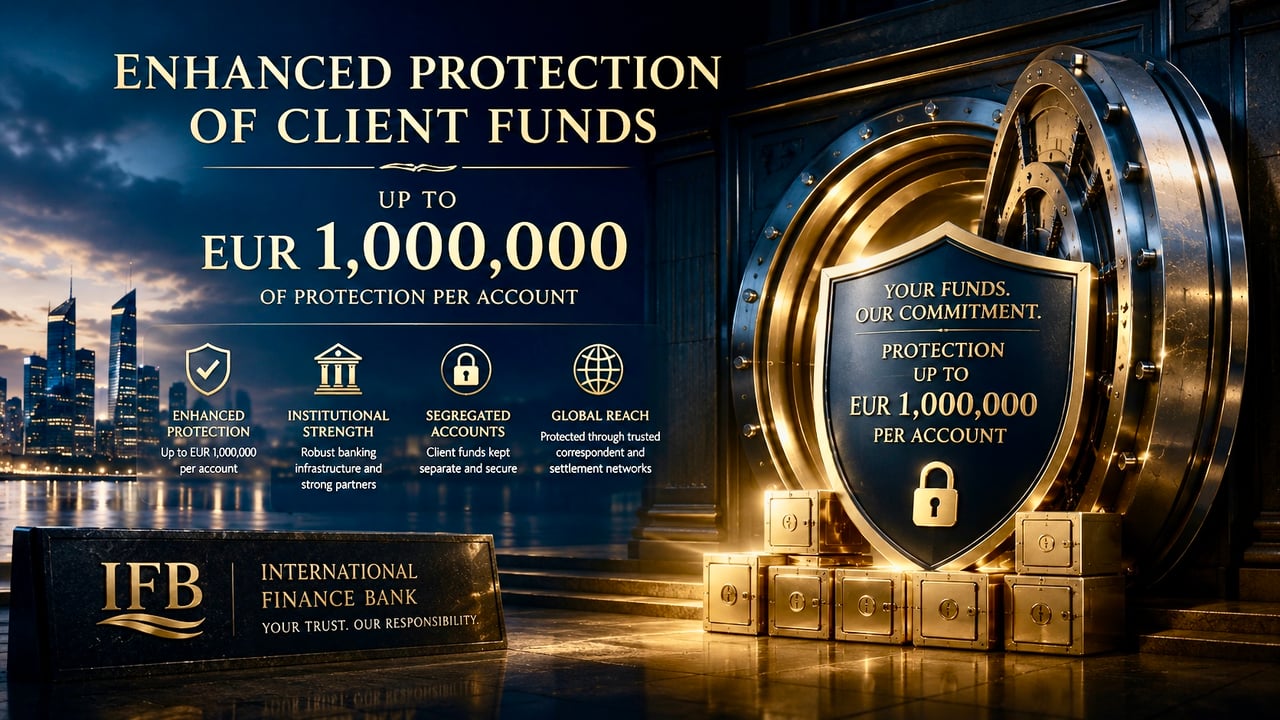
حماية تصل إلى 1,000,000 يورو (EUR) لكل حساب
تم تنظيم International Finance Bank لخدمة العملاء الذين تتجاوز احتياجاتهم المصرفية نطاق الخدمات المصرفية للأفراد التقليدية. ولا يتجلى ذلك في بنية حسابات المصرف وعلاقات المراسلة فحسب، بل أيضًا في إطار الحماية المرتبط بكل حساب مؤهل.
الأموال المؤهلة المودعة لدى IFB محمية بحد أقصى 1,000,000 EUR لكل حساب بموجب بوليصة تأمين لدى شركة تأمين. ويسدد IFB القسط من رسوم الحساب، دون أي كلفة إضافية على العميل. وتخضع الحماية لشروط بوليصة التأمين وأحكامها واستثناءاتها وحدودها.
تشكّل هذه الحماية المعززة جزءًا من البنية التحتية المصرفية المؤسسية التي تدعم نموذج حسابات العملاء لدى المصرف.
لماذا يفرض IFB رسوم تفعيل الحساب ورسومًا سنوية
لم يُصمَّم IFB بوصفه مصرفًا للأفراد موجَّهًا للسوق الواسعة. فكل حساب يستلزم إطارًا تشغيليًا وإطارًا للامتثال يختلفان اختلافًا جوهريًا عما يرتبط عادةً بالحساب الجاري التقليدي.
وعليه، يفرض IFB رسوم تفعيل حساب قدرها 25,000 يورو عن كل حساب عند الفتح، ثم رسوماً سنوية بالمبلغ نفسه لقاء إدارة الحساب والبنية التحتية.
تسهم الرسوم في تمويل البنية المؤسسية اللازمة للحفاظ على علاقة الحساب، بما في ذلك:
- إجراءات قبول العملاء الجدد وضمّهم، والإدارة المستمرة لشؤون الامتثال؛
- عمليات KYC وAML ومراقبة المعاملات؛
- مسك سجلات دفتر الأستاذ والحسابات الفرعية الخاصة بكل عميل؛
- البنية التحتية للمراسلة المصرفية والتسوية؛
- بنية فصل أموال العملاء؛
- إدارة الحسابات وتسويتها؛
- معالجة المعاملات المؤسسية؛ و
- إطار الحماية المعزَّز المعمول به لأموال العملاء.
ولذلك لا ينبغي فهم الرسوم على أنها رسوم اعتيادية لإدارة حساب تجزئة. فهي تعكس البنية التحتية الأكبر بكثير المرتبطة بالحفاظ على علاقة مصرفية مؤسسية وما يقابلها من هيكل للحساب.
حماية تتجاوز الحدود المعتادة للودائع المصرفية التقليدية
توفّر ترتيبات ضمان الودائع النظامية التقليدية في كثير من الاختصاصات القضائية حدود حماية أدنى بكثير. أما نموذج حسابات العملاء لدى IFB فمصمم للعلاقات المصرفية الأكبر حجمًا بصورة ملحوظة، ولذلك يتضمن إطار حماية معززًا يشمل حماية الأموال المؤهلة حتى 1,000,000 يورو لكل حساب، وفقًا للشروط الحاكمة له.
ومن المهم الإشارة إلى أن هذه الحماية قائمة على التأمين وليست نظامًا قانونيًا لضمان الودائع مثل الأنظمة المعمول بها في الاتحاد الأوروبي. وتخضع الأسس القانونية ونطاق الحماية والاستثناءات وإجراءات المطالبة المطبقة على ترتيب الحماية لدى IFB للوثائق الخاصة بذلك الترتيب.
حماية للأرصدة التي تتجاوز 1,000,000 يورو (EUR)
بالنسبة إلى العملاء الذين تتجاوز أرصدتهم 1,000,000 يورو، يجوز لمصرف IFB ترتيب حماية إضافية تتجاوز الحد القياسي للحماية، رهنًا بتقييم فردي وبمدى التوافر وبشروط ترتيبات الحماية المطبّقة.
يمكن هيكلة هذه الحماية المعززة بحسب المبلغ المحتفظ به وطبيعة الحساب والعملات المعنية والمتطلبات المصرفية الفردية للعميل. وتخضع الحماية الإضافية لرسوم منفصلة تُحدَّد بحسب المبلغ ونطاق الحماية المطلوبة.
وعليه، يجوز للعملاء الذين يعتزمون الاحتفاظ بأرصدة كبيرة لدى المصرف أن يطلبوا هيكل حماية يتجاوز 1,000,000 يورو. ويجب الاتفاق على أي ترتيب من هذا القبيل وتوثيقه صراحةً مسبقًا، ويظل خاضعًا للشروط والأحكام والاستثناءات والحدود ومتطلبات الأهلية المعمول بها.
وهذا يتيح لـ IFB استيعاب علاقات مصرفية مؤسسية وخاصة أكبر حجمًا، دون اعتبار مبلغ 1,000,000 يورو سقفًا مطلقًا للمبلغ الذي يجوز ترتيب الحماية بشأنه.
خدمات مصرفية مؤسسية لا خدمات مصرفية للأفراد
إن الجمع بين المحاسبة الفردية للعملاء والهياكل المجمّعة المفصولة وبنية التسوية لدى المراسلين والحماية المعززة يستتبع بالضرورة هيكل تكلفة يختلف عن الخدمات المصرفية التقليدية للأفراد.
اعتمد IFB هذا النموذج عن قصد بدلاً من التنافس على أساس حسابات منخفضة التكلفة موجّهة إلى السوق الواسعة.
المبدأ واضح: فالبنية التحتية المؤسسية للحسابات، والحماية المعززة، والقدرة المصرفية الدولية، تقتضي تسعيرًا مؤسسيًا لا تسعيرًا للتجزئة.