خرافة رسالة SWIFT MT103 المنفردة وتنزيلها من الحساب المشترك
فهم «الحساب المشترك (الحسابات المشتركة)»
في المصطلحات المصرفية الدقيقة، لا يُعدّ تعبير «الحساب المشترك» (common account) مفهوماً معترفاً به رسمياً في العمل المصرفي، بل هو في الغالب مصطلح دارج أو وسيط. وما يُقصد به عادةً هو:
- حساب نوسترو يحتفظ به المصرف لدى أحد مراسليه، ويحدده المصرف قناةَ التسوية الأساسية للتحويلات الواردة من أطراف ثالثة قبل قيد الأموال في حساب العميل النهائي.
- عندما يحتفظ مصرف بعدة حسابات نوسترو لدى مصارف مراسلة مختلفة، يُختار عادةً حساب واحد ليكون الحساب التشغيلي الافتراضي لعملة معينة ومسار معين. وقد يشير إليه «الوسطاء» باسم «الحساب المشترك» لأن جميع رسوم تفعيل حسابات العملاء أو التحويلات السابقة للتفعيل توجَّه إليه، على مسؤولية المصرف، إلى أن تصبح التسوية في حسابات العملاء الفردية جائزة.
الفروق الرئيسية:
- حسابات نوسترو – كل منها حساب جارٍ يحتفظ به المصرف لدى مؤسسة مراسِلة، ويُستخدم في المقاصة والتسوية بالعملات الأجنبية.
- الحساب المشترك – تسمية غير رسمية لحساب نوسترو المحدد الذي يوجّه المصرف الأطراف المقابلة إلى استخدامه للتدفقات الأولية أو المجمّعة. ولا يكون «مشتركاً» إلا بمعنى أن رسوم التفعيل أو مبالغ التمويل المسبق العائدة إلى عدة عملاء قد تُستلم فيه، وذلك حصراً تحت سيطرة المصرف، قبل توزيعها.
- قيد تنظيمي – لا يملك أي عميل حقوق ملكية على «حساب تجميعي مشترك». وتبقى الأموال الموجودة في هذا الحساب مملوكة للمصرف إلى حين قيدها في الحساب المفعَّل للعميل. ولا يجوز قانوناً إجراء التسوية نيابةً عن العميل قبل استكمال العناية الواجبة والتفعيل.
فهم حدود المراسلة عبر SWIFT في التحويلات المالية المحلية والدولية
في عالم التمويل الدولي، كثيراً ما يُساء فهم رسائل SWIFT مثل MT103 ويُبالغ في تقدير دورها وقدراتها. ويسود اعتقاد خاطئ مفاده أن إرسال رسالة MT103 وحدها كافٍ لتحويل الأموال عبر الحدود، وأنه يمكن تنزيل تفاصيل المعاملة يدوياً من حساب مشترك عند استلام الرسالة. وهذا الاعتقاد ليس غير دقيق فحسب، بل يغفل أيضاً التعقيدات والعمليات متعددة المستويات التي تقوم عليها المعاملات العابرة للحدود. ولدحض هذا الاعتقاد، لا بد من التعمق في فهم ما تمثله رسالة MT103، وحدود المراسلة عبر SWIFT، والآليات الفعلية لتحويل الأموال دولياً.
ما هي رسالة MT103؟
رسالة MT103 (التي حلّت محلها منذ نوفمبر 2025 في المدفوعات العابرة للحدود رسالة ISO 20022 من نوع pacs.008) هي صيغة رسالة SWIFT موحدة تُستخدم في الحوالات المصرفية الدولية بين المؤسسات المالية. وهي توفّر معلومات تفصيلية عن الدفعة، تشمل بيانات المُرسِل والمستلم ومبلغ المعاملة والعملة والأرقام المرجعية. وتُستخدم MT103 على نطاق واسع لأنها تتيح الشفافية وقابلية التتبع، وتشكّل سجلًا لأمر الدفع. غير أن من المهم إدراك أن MT103 ليست سوى أداة اتصال: مجموعة تعليمات رقمية تُنقل بين المصارف.
دور رسالة MT103 وحدودها
على الرغم من أن رسالة MT103 تتضمن معلومات جوهرية عن المعاملة، فإنها لا تُطلق بذاتها التحويل الفعلي للأموال. وهي أشبه برسالة نوايا مفصّلة تتضمن جميع معالم المعاملة دون الأموال ذاتها. وتُعدّ شبكة SWIFT منصة مراسلة آمنة تتيح للمصارف التواصل فيما بينها بشأن تعليمات الدفع والتأكيدات وغيرها من المعلومات المالية. فهي لا تنقل الأموال، وإنما تيسّر التواصل الذي يدعم حركة الأموال عبر قنوات أخرى.
خرافة MT103 والتنزيل اليدوي
من المفاهيم الخاطئة الشائعة الاعتقاد بأنه بمجرد إرسال رسالة MT103 واستلامها يمكن تنزيل تفاصيل المعاملة فوراً بشكل يدوي من حساب مشترك، بما يوحي أو يُفترض معه أن الأموال أصبحت متاحة في الحساب المشترك للمصرف. وهذا الاعتقاد خاطئ من أساسه لأنه يخلط بين عنصر المراسلة وعملية تحريك الأموال الفعلية. فاستلام رسالة MT103 لا يعني استلام الأموال.
لكي تتوافر الأموال في حساب نوسترو (المشترك)، يجب أن تتم عدة خطوات إضافية:
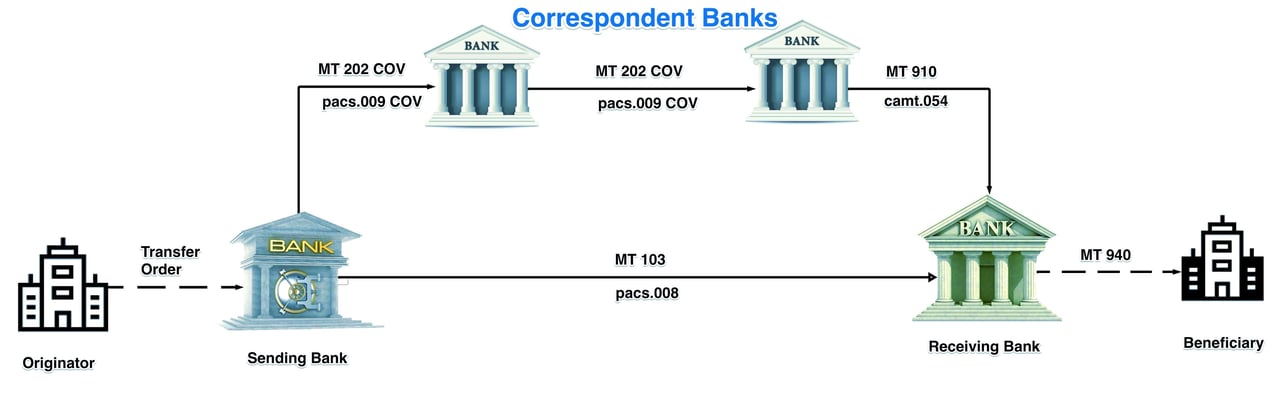
- التحقق والمطابقة: يجب على المصرف المستلم لرسالة MT103 التحقق من الرسالة ومطابقتها مع الرسائل المقابلة الأخرى، مثل MT202 COV (التي تتضمن تفاصيل دفعة التغطية) وMT910 (تأكيد القيد الدائن)، أو ما يعادلهما وفق معيار ISO 20022، وهما pacs.009 COV وcamt.054.
- الحركة الفعلية للأموال: إلى جانب تبادل الرسائل، يجب أن تنتقل الأموال فعلياً عبر شبكة الخدمات المصرفية للمراسلين، أو حسابات التسوية لدى البنك المركزي، أو أنظمة الدفع الفورية. ويتضمن ذلك سلسلة من القيود المدينة والدائنة عبر حسابات مختلفة، إما بين المصارف مباشرة أو عبر وسطاء.
- اتساق الأنظمة: يجب أن تتسق جميع الأنظمة ذات الصلة، ومنها أنظمة المراسلة وتسوية الأموال ومطابقة الحسابات، بسلاسة لكي تُقيَّد الأموال في الحساب المشترك. وبعد استيفاء هذه الشروط فقط، يمكن للمصرف تنزيل تفاصيل المعاملة والاطلاع عليها يدوياً.
الآليات المعمّقة للتحويلات الدولية للأموال
لفهم حدود MT103 وعملية تحويل الأموال الدولية فهماً كاملاً، من الضروري إدراك السياق الأوسع الذي تجري فيه هذه المعاملات.
شبكات الخدمات المصرفية للمراسلين
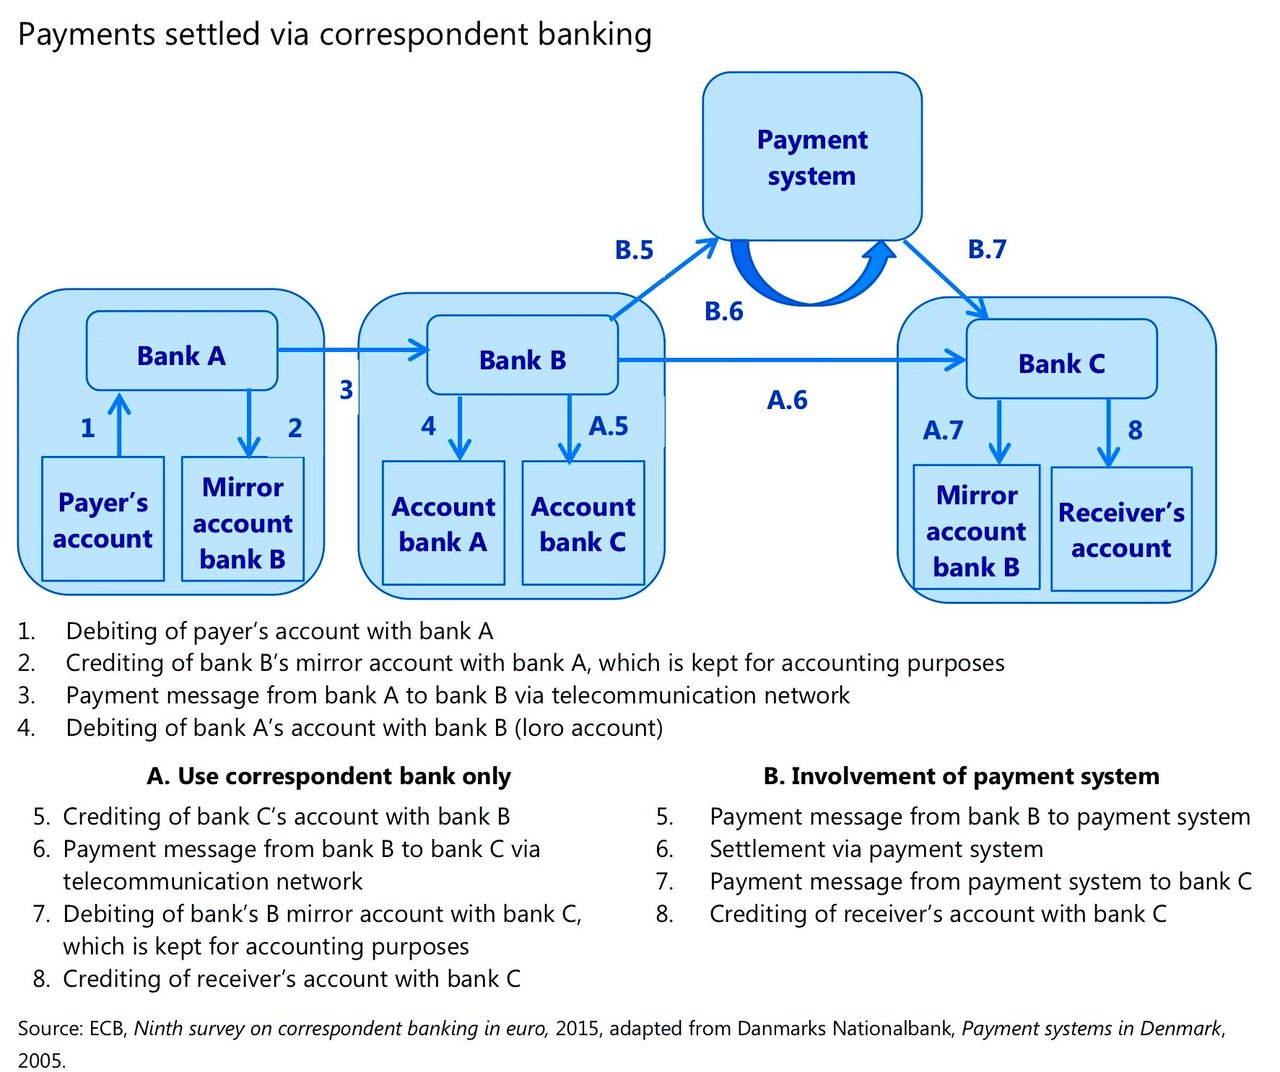
تعتمد معظم المعاملات الدولية على شبكة من المصارف المراسلة التي تيسّر تحويل الأموال بين مصارف قد لا تربطها علاقات مباشرة. وفي هذا النظام تنتقل الأموال عبر سلسلة من الاتفاقيات الثنائية، حيث يقوم كل مصرف في السلسلة بتسجيل قيود مدينة ودائنة في حسابات بينما تتقدم الأموال نحو وجهتها النهائية. وهذه العملية ليست فورية، وتتطلب تنسيقًا دقيقًا وتحققًا في كل مرحلة.
حسابات التسوية لدى المصارف المركزية
بالنسبة إلى المؤسسات المالية الكبرى، غالبًا ما تتم تسوية المعاملات الدولية عبر البنوك المركزية باستخدام أنظمة التسوية الإجمالية الفورية (RTGS). وتضمن هذه الأنظمة التحويل الفوري للأموال على أساس إجمالي، مما يقلل من مخاطر التسوية ويكفل السيولة في الأسواق المالية. غير أن أنظمة RTGS ذاتها تتطلب سلسلة من التأكيدات وعمليات التحقق تتجاوز مجرد إرسال رسالة MT103.
أنظمة المدفوعات الفورية
وفي بعض الحالات، قد تُستخدم أنظمة الدفع الفوري (RTP) لتسهيل التسوية الفورية للأموال وإتاحتها. وتوفر هذه الأنظمة مقاصة وتسوية شبه لحظيتين، إلا أنها بدورها تعمل ضمن إطار يتطلب أكثر من رسالة MT103 لإتمام تحويل الأموال.
الواقع: رسائل SWIFT مقابل الحركة الفعلية للأموال
من الجوهري التأكيد على أن رسائل SWIFT لا تعني انتقال الأموال. فهي أدوات تيسّر التواصل بين المؤسسات المالية، وتوفر المعلومات اللازمة لدعم عملية تحويل الأموال. أما الانتقال الفعلي للأموال فينطوي على عملية أعمق وأكثر تعقيداً من قيد المبالغ المدينة والدائنة في الحسابات ضمن شبكة من المصارف أو أنظمة التسوية لدى البنوك المركزية أو آليات الدفع الفوري.
إن الاعتقاد بأن رسالة MT103 واحدة تكفي وحدها لتحويل الأموال، أو بأنه يمكن تنزيل تفاصيل المعاملات يدويًا من حساب مشترك دون وجود الأموال الأساسية فعليًا، يعكس فهمًا خاطئًا جوهريًا لآلية عمل الخدمات المصرفية الدولية. فرسائل SWIFT، على أهميتها، ليست سوى جزء من عملية أوسع متعددة الجوانب تكفل انتقال الأموال عبر الحدود بصورة آمنة وفعّالة.
الحاجة إلى الفهم الشامل
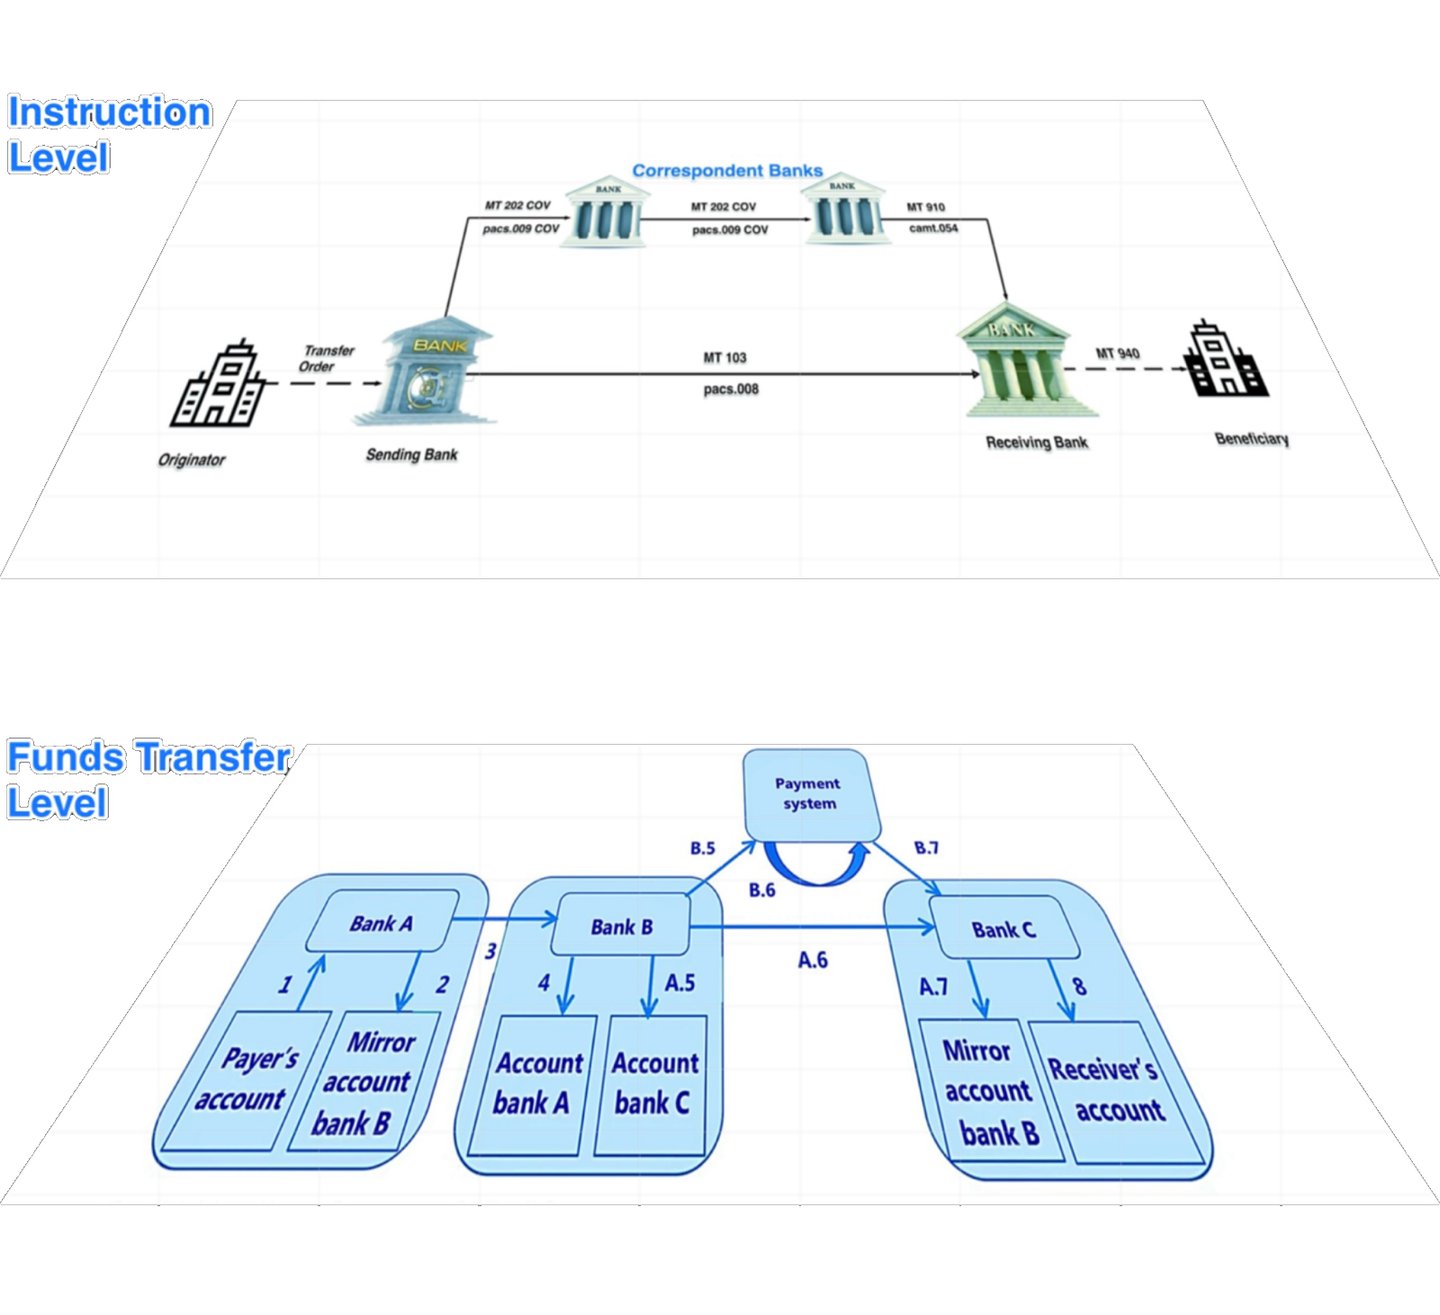
إن الاعتقاد بأن رسالة MT103 وحدها قادرة على تحويل الأموال وإتاحة الاطلاع الفوري على تفاصيل المعاملة هو اعتقاد خاطئ قد يفضي إلى الالتباس وإلى توقعات لا تتحقق. ومن الضروري للشركات والأفراد المنخرطين في المعاملات الدولية أن يفهموا البنية المالية الأوسع والعلاقة المتبادلة بين رسائل SWIFT والحركة الفعلية للأموال.
لإتقان تعقيدات التمويل الدولي بفعالية، ينبغي إدراك أن رسائل SWIFT ليست سوى أداة اتصال. أما التحويل الفعلي للأموال فينطوي على منظومة متطورة من الخدمات المصرفية للمراسلين وتسويات المصارف المركزية وأنظمة المدفوعات الفورية، ويجب أن تعمل جميعها بتناغم لتحقيق النتيجة المرجوة. ولا يمكن استيعاب واقع المعاملات العابرة للحدود وحدود الاعتماد على رسالة MT103 وحدها إلا بتقدير هذه التفاصيل الدقيقة.
صيغ أخرى
أنواع رسائل SWIFT الأصلية المستخدمة عادةً في عمليات الاحتيال
هذه تعليمات موثّقة جيدًا ومستخدمة جزئيًا في النظام المصرفي الدولي:
1. MT 103 – تحويل ائتماني مفرد لحساب العميل
- المشروعية: حقيقية
- الغرض: يُستخدم للحوالات البرقية العابرة للحدود أو المحلية بين المصارف لسداد مدفوعات العملاء.
- صيغة GPI: تتوافر رسالة MT 103 GPI بوصفها نسخة مُحسَّنة ضمن برنامج SWIFT للابتكار في المدفوعات العالمية (GPI). وهي تتضمن إمكانية التتبع (عبر UETR) ومعالجة أسرع وشفافية أعلى.
2. MT 104 – طلب الخصم المباشر
- المشروعية: حقيقية ولكنها محدودة
- الغرض: يُستخدم لطلب الخصم من حساب العميل عبر مصرف مراسل، وذلك حصراً في إطار اتفاقيات ثنائية أو متعددة الأطراف بين المصارف المعنية؛ وهو نادر الاستخدام في المدفوعات عبر الحدود.
- MT104 GPI: ليس مصطلحًا معياريًا. فمبادرة GPI مخصصة للحوالات الدائنة لا لتعليمات الخصم المباشر. وهذا البند مضلِّل.
3. MT103.202cov – آلية الدفع بالتغطية
- المشروعية: حقيقية جزئيًا
- توضيح: هذا مرجع مركّب كثيراً ما يُساء استخدامه.
- الرسالة MT 103 هي رسالة تحويل ائتماني للعميل.
- يستخدم المصرف المُرسِل الرسالة MT 202 COV لتكليف مراسله بتغطية المبلغ لدى مصرف المستفيد.
- «MT103.202cov» ليست رسالة SWIFT بحد ذاتها، بل هي خلط شائع في التعبير بين رسالتين ضمن هيكل دفع بالتغطية.
بيانات مشكوك فيها أو ملفّقة
4. «Swift GPI التلقائي / برمز UETR»
- المشروعية: مضلِّلة
- توضيح: منذ نوفمبر 2018، تحمل كل رسالة MT103 تُرسل عبر شبكة SWIFT مرجعاً فريداً شاملاً للمعاملة (UETR)، سواء أكانت المصارف أعضاءً في gpi أم لا. غير أن مفهوم gpi «الآلي» مقابل «اليدوي» ليس تصنيفاً صادراً عن SWIFT.
- الحكم: غير معتمد في الممارسة المعيارية، ويبدو أنه مصطلح داخلي أو إجراء غير معياري.
5. "Swift GPI شبه الآلي / برمز UETR"
- المشروعية: غير معترف به من SWIFT
- الشرح: مصطلح «شبه الآلي» ليس جزءاً من معجم SWIFT. فجميع رسائل MT103 ضمن GPI تتضمن UETR بحكم تصميمها، لكن لا يوجد نمط إرسال شبه آلي معرَّف من قِبل SWIFT.
6. «Swift GPI MT103.202cov Manual Download / with UETR Code» أو «Swift MT103.202cov Manual Download»
- المشروعية: مُلفَّقة / مُحرَّفة
- لا تُنزَّل رسائل SWIFT يدوياً في الممارسة المؤسسية المشروعة. بل تُرسَل الرسائل إلكترونياً عبر شبكة SWIFT الآمنة.
- تثير هذه المصطلحات مؤشرات إنذار ترتبط بمخططات احتيالية تنطوي على رسائل SWIFT مزوّرة أو نماذج يدوية.
خرافة «بروتوكول الخصم المباشر لمنصة الدفع الموحدة» (SPP DDP)
التمييز بين الواقع المصرفي والمصطلحات المُلفَّقة في المدفوعات
في أوساط معينة من «الوسطاء الماليين» الذين يصفون أنفسهم بذلك، يتزايد ورود إشارات إلى آلية مصرفية مزعومة تُسمّى «بروتوكول الخصم المباشر عبر منصة الدفع الموحدة» (SPP DDP)، وتُوسَّع أحيانًا إلى عبارات مثل «بروتوكول تقييم الأصول» أو «التحويل المصرفي العميق» أو «أسلوب التسوية بالتنزيل الدولي المباشر».
تُعرض هذه العبارات وكأنها تشير إلى بنية تحتية متطورة للمدفوعات بين المصارف، تستخدمها المؤسسات الكبرى بهدوء في التحويلات عالية القيمة خارج إجراءات SWIFT التقليدية. أما في الواقع، فلا يوجد بروتوكول مصرفي معترف به بهذا الوصف.
نحن في IFB نؤمن بضرورة التمييز بين البنية التحتية المالية المشروعة والمصطلحات المختلقة الرامية إلى إيهام الآخرين بوجود تطور مؤسسي.
لا يوجد اعتراف مصرفي رسمي
مصطلح «بروتوكول الخصم المباشر عبر منصة الدفع الموحدة» غير معترف به من قبل:
- SWIFT
- ISO 20022
- SEPA
- TARGET2 / T2
- أنظمة المدفوعات لدى الاحتياطي الفيدرالي
- CLS
- البنك المركزي الأوروبي
- BIS
- أطر الخدمات المصرفية للمراسلين
- أي بنية تحتية معترف بها للتسوية الإجمالية الفورية (RTGS)
- أي مصرف مركزي
- أي نظام دفع خاضع للتنظيم
لا يوجد أي دليل قواعد رسمي، أو دليل تنفيذ، أو معيار SWIFT، أو مواصفة ISO، أو إطار مقاصة، أو منشور تنظيمي يُعرّف «SPP DDP» أو يشير إليه بوصفه آلية تسوية معتمدة. وهذا الغياب حاسم.
تُوثَّق البنى التحتية المشروعة للمدفوعات توثيقًا مستفيضًا، لأن المصارف تتطلب معايير تشغيلية دقيقة، وقواعد لتنسيق الرسائل، وأطرًا قانونية، وإجراءات تسوية، وضوابط للسيولة، والتزامات امتثال. أما نظام الدفع الذي يفتقر إلى كل توثيق رسمي فليس نظامًا خفيًا، بل هو ببساطة نظام غير معترف به.
الخلط مع المصطلحات المصرفية المشروعة
يبدو أن استمرار أسطورة SPP DDP ناجم عن الخلط المتعمد بين مصطلحات مصرفية أصيلة وعبارات مختلقة.
ومن الأمثلة الشائعة المرصودة ما يلي:
| التعبير المختلق أو المستخدم على نحو خاطئ | المفهوم المصرفي الفعلي
| SPP | كثيرًا ما يُخلط بينه وبين المنصة المشتركة الموحدة لنظام TARGET2 (SSP)، التي حلّ محلها نظام T2 في مارس 2023
| بروتوكول الخصم المباشر | يُخلط بينه وبين مخططات الخصم المباشر في SEPA
| تنزيل الأموال | سوء فهم لعملية المطابقة أو القيد في الحساب
| الحساب المشترك | سوء فهم غير رسمي لحسابات التسوية من نوع نوسترو
| المصرفية العميقة (Deep Banking) | مصطلح غير موجود في التمويل الخاضع للتنظيم
| تقييم الأصول (Asseting Assessment) | لا معنى مصرفيًا معترفًا به له
| تنزيل MT103 | تحريف لوظيفة المراسلة عبر SWIFT
تُنشئ هذه التقنية مظهراً من التعقيد والحصرية مع بقائها منفصلة عن العمليات المصرفية الفعلية.
SWIFT لا تحوّل الأموال
من أكثر المفاهيم الخاطئة رسوخًا المرتبطة بروايات SPP DDP الاعتقاد بأن رسائل SWIFT نفسها تحوّل الأموال أو تتيح للمصارف «تنزيل» الأموال من حساب مشترك مزعوم.
هذا غير صحيح.
وكما أوضحت مقالة IFB حول الحسابات المشتركة، فإن SWIFT هي في جوهرها شبكة آمنة لتبادل الرسائل بين المصارف، وليست مؤسسة تحتفظ بالأموال ولا محرك تسوية.
إن رسالة MT103 ليست سوى تعليمات دفع. ولا يزال إتمام التسوية يتطلب ما يلي:
- علاقات الخدمات المصرفية للمراسلين؛
- تسويات حسابات نوسترو/فوسترو؛
- توافر السيولة؛
- إجراءات المطابقة؛
- التحقق من الامتثال؛
- التسوية عبر البنك المركزي أو نظام التسوية الإجمالية الفورية (RTGS) حيثما انطبق ذلك.
لا يستطيع أي مصرف «تنزيل» أموال يدويًا من منصة عالمية غير محددة لمجرد وجود رسالة SWIFT.
لماذا ترفض المصارف هذه الطلبات
عندما يتقدم أفراد إلى مؤسسات خاضعة للتنظيم بطلب تنفيذ معاملات SPP DDP، لا يستطيع المصرف عادةً معالجة الطلب للأسباب الآتية:
- عدم الإقرار بالمصطلح داخلياً؛
- لا يوجد إطار تشغيلي؛
- عدم وجود إجراءات امتثال؛
- لا يوجد نظام تسوية؛
- انعدام الأساس القانوني؛
- لا يوجد تنسيق موحد للرسائل؛
- لا توجد بنية تحتية معترف بها للأطراف المقابلة.
ولا يعني ذلك أن المصارف «تُخفي» النظام أو أن «كبار المصرفيين» وحدهم يفهمونه. بل يعكس ببساطة أن الآلية المطلوبة ليست جزءًا من الممارسة المصرفية الخاضعة للتنظيم.
وهم «الخدمات المصرفية العميقة»
من الادعاءات المتكررة المتعلقة بـ SPP DDP الزعم بأن المصارف الكبرى تدير سرًّا طبقات تسوية خفية لا يمكن لموظفيها العاديين الوصول إليها.
غالبًا ما يتضمن هذا السرد إشارات إلى ما يلي:
- «مصرفيو المستوى 14»
- «خوادم الخدمات المصرفية الخاصة»
- «الخوادم العالمية»
- «سيولة خارج السجلات»
- «منصات التحويلات الإنسانية»
- «نوافذ التسوية الخاصة»
- «المستلِمون»
- «رموز المقاصة الخاصة»
هذه المفاهيم ليست من المكونات المعترف بها في العمليات المصرفية الدولية. بل تنتمي إلى منظومة أوسع من الأساطير المالية التي ترتبط في كثير من الأحيان بعمليات الاحتيال في تسييل الأصول، ومخططات الرسوم المقدمة، وبرامج الاستثمار الوهمية، والروايات الزائفة عن السيادة.
بنية تحتية حقيقية للمدفوعات الدولية
تتم المدفوعات المشروعة عبر الحدود من خلال أنظمة معترف بها، مثل:
- رسائل SWIFT؛
- الخدمات المصرفية للمراسلين؛
- SEPA؛
- خدمات TARGET؛
- شبكات غرفة المقاصة الآلية (ACH)؛
- أنظمة التسوية الإجمالية الفورية (RTGS)؛
- التسوية عبر CLS؛
- أُطر ISO 20022.
تخضع هذه الأنظمة لتنظيم صارم، وتُوثَّق تشغيلياً، وتُدقَّق، وتُوحَّد معاييرها عالمياً.
لا توجد أنظمة موازية خفية تتيح تحويلات دولية غير مقيّدة خارج نطاق متطلبات مكافحة غسل الأموال، والتعرّف على العملاء (KYC)، وفحص العقوبات، وضوابط السيولة، والتحقق من التسوية.
واقع الامتثال
يعمل القطاع المصرفي الحديث في ظل التزامات متزايدة الصرامة في مجال AML وCFT. وأي معاملة تفتقر إلى:
- غرض اقتصادي واضح؛
- أطراف مقابلة محددة الهوية؛
- المسوّغ التعاقدي؛
- أدلة مصدر الأموال؛
- شفافية الامتثال؛
سيؤدي إلى تدقيق معزَّز أو إلى الرفض التام.
ينطبق ذلك بوجه خاص على ما يُسمى «معاملات المستلِم» أو «التسويات الإنسانية» أو «إجراءات التنزيل» أو التحويلات الواردة ذات القيمة الكبيرة غير المحددة.
باختصار
إن "بروتوكول الخصم المباشر لمنصة الدفع الموحدة" (SPP DDP) ليس بروتوكولاً مصرفياً معترفاً به، ولا بنية تحتية للتسوية، ولا آلية دفع خاضعة للتنظيم.
ويبدو أن مصطلحاته بناء مصطنع مستمد من أجزاء من لغة مصرفية أصيلة ممزوجة بمفاهيم وهمية صُمّمت لإيهام الناس بالحصرية والسرية المؤسسية.
في التمويل الدولي، كثيراً ما يُخلط بين التعقيد والمشروعية. غير أن النظم المصرفية الحقيقية لا تقوم على مصطلحات خفية أو إجراءات سرّية أو بروتوكولات غير محددة، بل تستند إلى معايير موثقة ورقابة تنظيمية وعلاقات مراسلة وأطر تسوية قابلة للإنفاذ قانوناً.
حيثما تغيب الوثائق والمعايير والاعتراف المؤسسي، فإن الافتراض الأكثر أمانًا ليس أن النظام سرّي، بل أن النظام غير موجود.


الخطوة التالية
اطلب لقاءً تعريفياً
أخبرونا في بضعة أسطر من أنتم وما الذي تفكرون فيه. يصل استفساركم مباشرة إلى المصرف ويُعامَل بسرية.
هل تفضّل التحدث مباشرةً؟ احجز اجتماعًا مرئيًا عن بُعد مدته 30 دقيقة.


