
المدفوعات والتحويلات
المدفوعات الفورية
أنظمة المدفوعات الفورية (RTP)
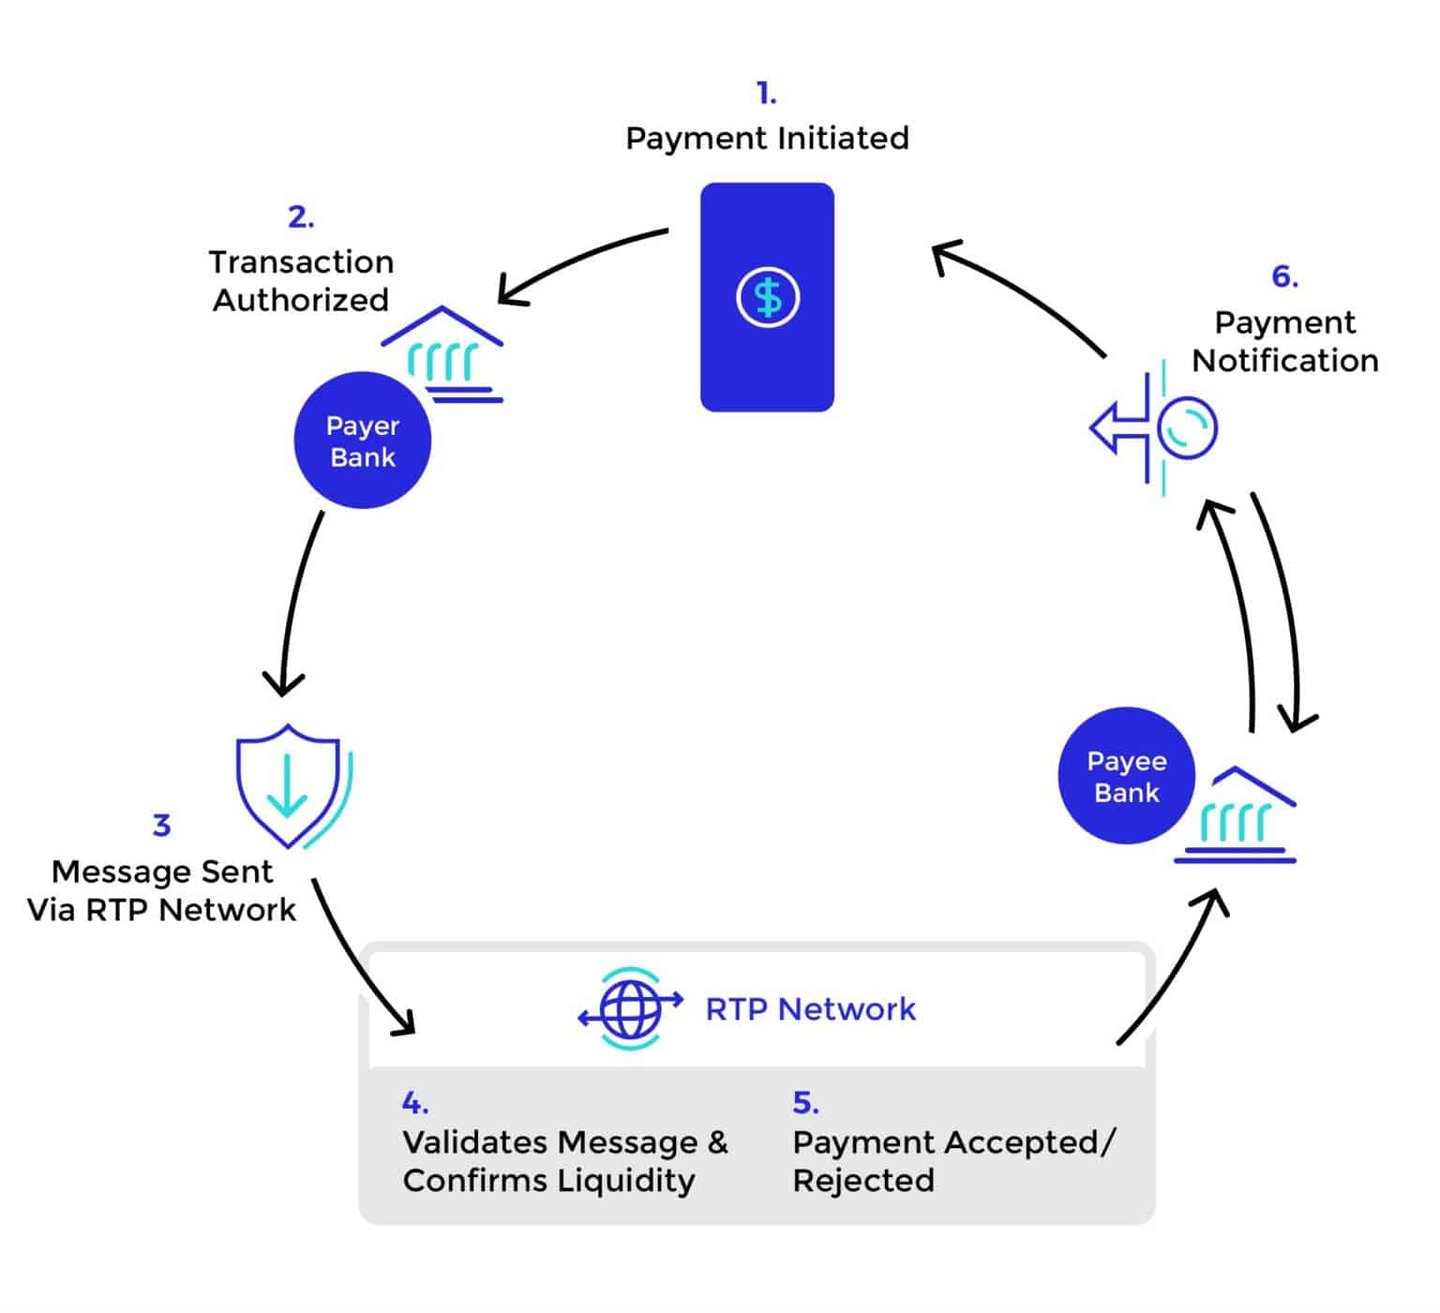
هي أنظمة دفع إلكترونية متقدمة تتيح التحويل الفوري للأموال وتسويتها بين المصارف والمؤسسات المالية. وفيما يلي نظرة عامة على آلية عملها المعتادة:
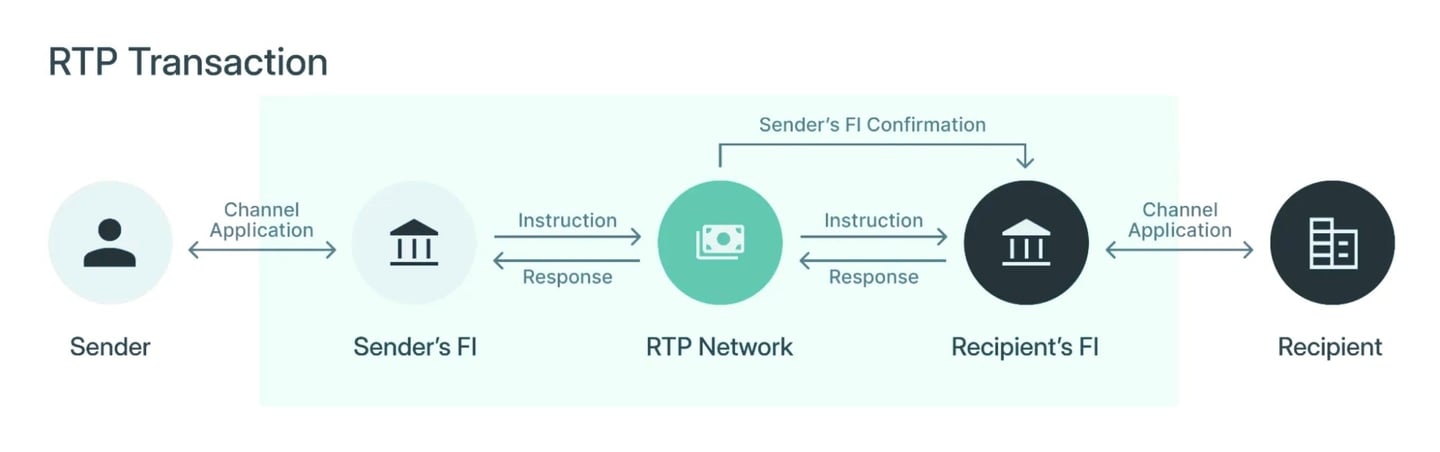
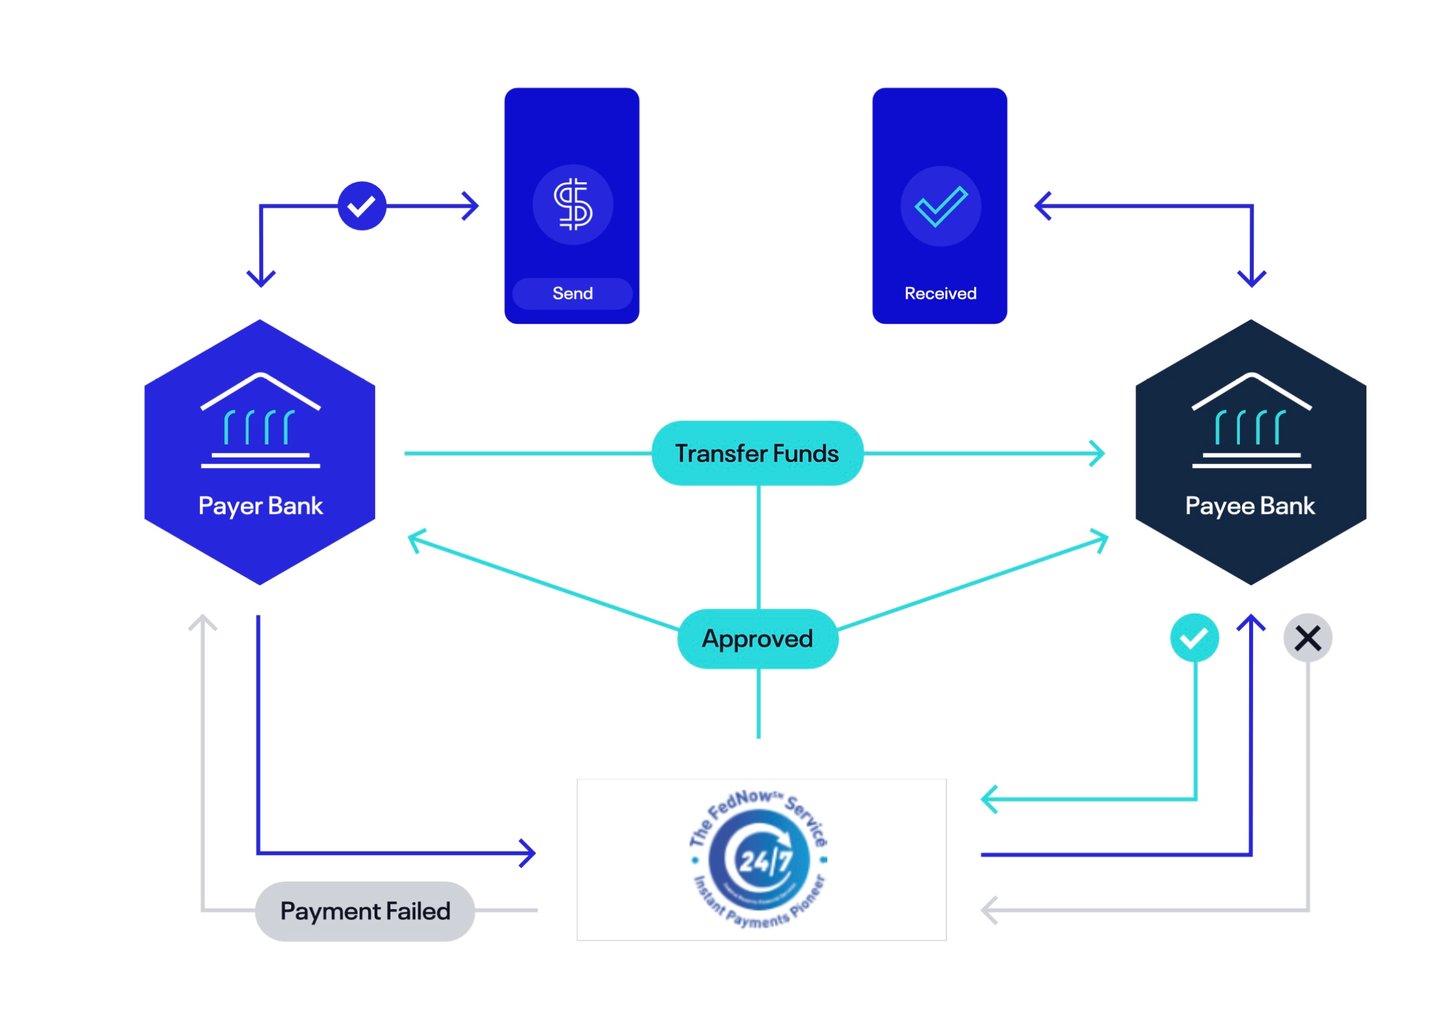
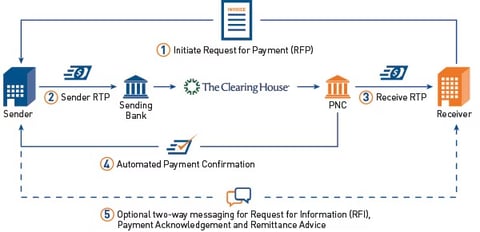
أنظمة المدفوعات الفورية حول العالم
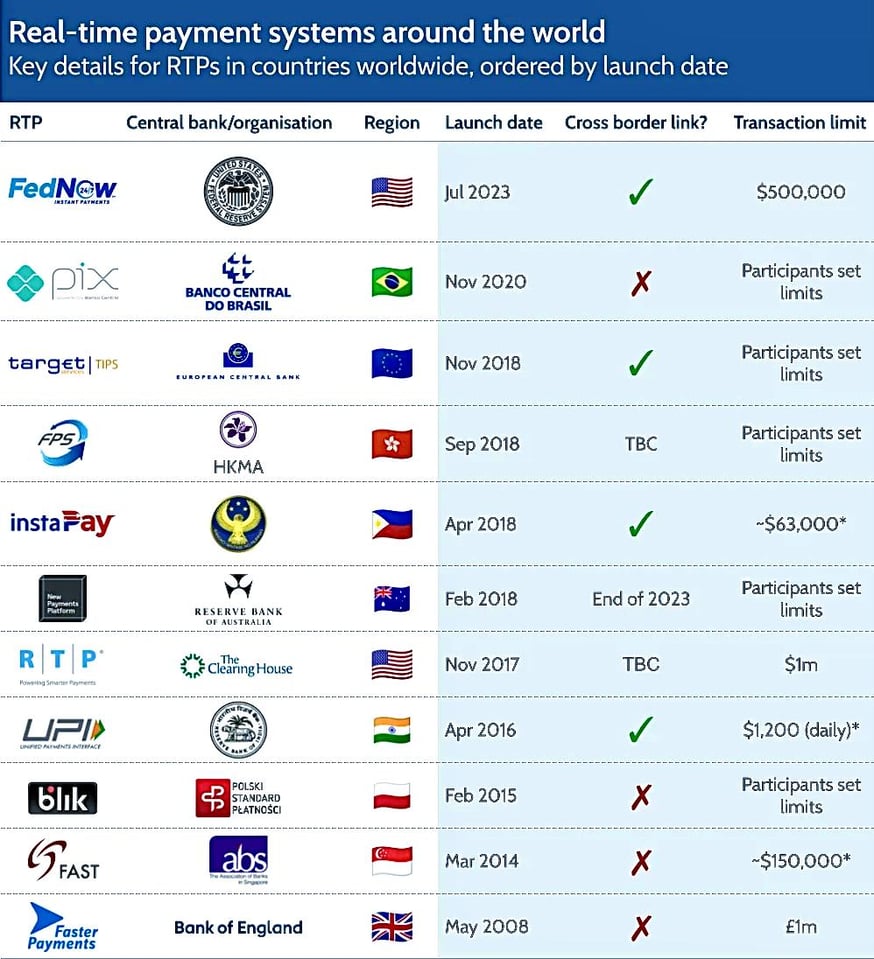
| النظام | المشغّل | المنطقة | الإطلاق | حد المعاملة |
|---|---|---|---|---|
| FedNow | الاحتياطي الفيدرالي | الولايات المتحدة | يوليو 2023 | 10 ملايين دولار أمريكي (الحد الأقصى للشبكة منذ نوفمبر 2025) |
| Pix | المصرف المركزي البرازيلي (Banco Central do Brasil) | البرازيل | نوفمبر 2020 | يحددها المشاركون |
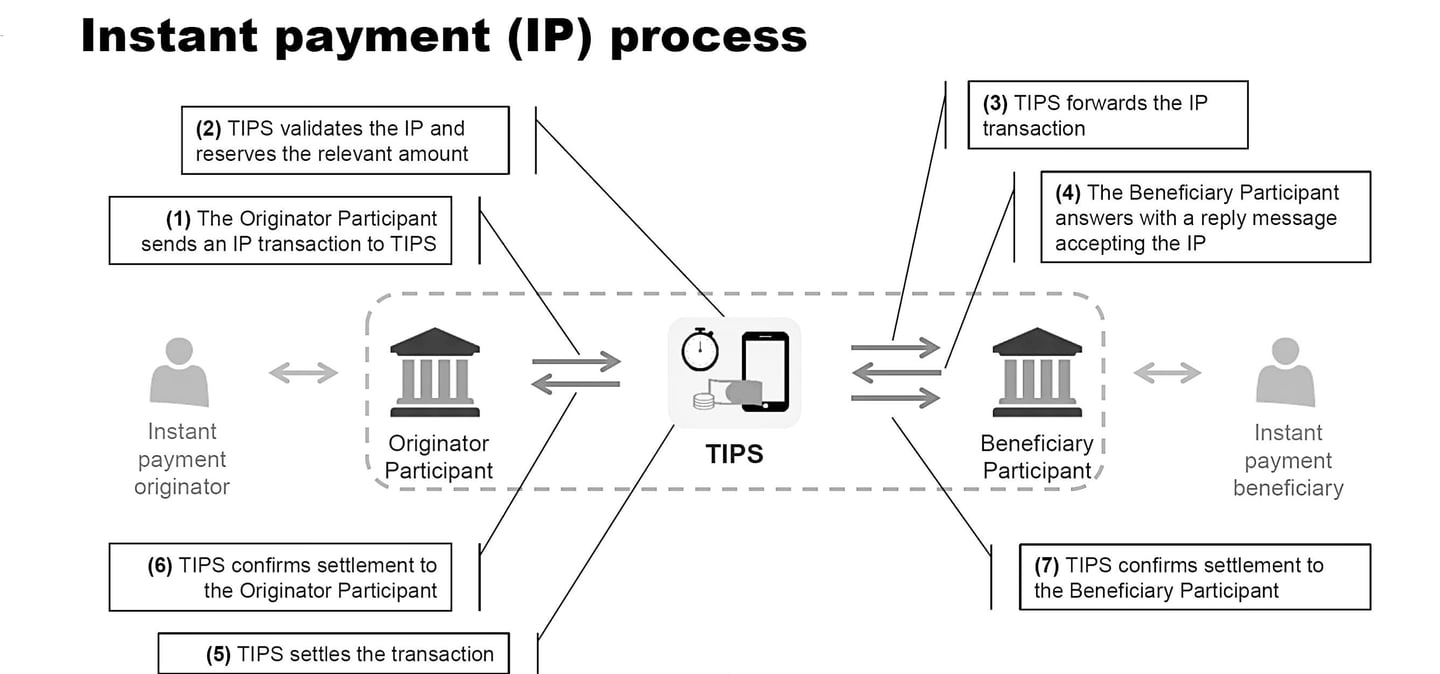
| تسوية المدفوعات الفورية عبر TARGET (TIPS) | اليوروسيستم | منطقة اليورو (وكذلك الكرونة السويدية والكرونة الدنماركية) | نوفمبر 2018 | لا يوجد على مستوى النظام |
| FPS | سلطة النقد في هونغ كونغ | هونغ كونغ | سبتمبر 2018 | يحددها المشاركون |
| InstaPay | البنك المركزي الفلبيني (Bangko Sentral ng Pilipinas) | الفلبين | أبريل 2018 | 50,000 بيزو فلبيني (PHP) |
| منصة المدفوعات الجديدة (NPP) | Australian Payments Plus؛ والتسوية عبر مصرف الاحتياطي الأسترالي | أستراليا | فبراير 2018 | يحددها المشاركون |
| RTP | The Clearing House | الولايات المتحدة | نوفمبر 2017 | 10 ملايين دولار أمريكي (منذ فبراير 2025) |
| UPI | NPCI | الهند | أبريل 2016 | بوجه عام 100,000 روبية هندية (INR) في اليوم (وأعلى لبعض الفئات) |
| BLIK | Polski Standard Płatności | بولندا | فبراير 2015 | يحددها المشاركون |
| FAST | جمعية المصارف في سنغافورة | سنغافورة | مارس 2014 | 200,000 دولار سنغافوري |
| المدفوعات السريعة | Pay.UK (التسوية لدى بنك إنجلترا) | المملكة المتحدة | مايو 2008 | مليون جنيه إسترليني (GBP 1,000,000) |
الحدود المذكورة هي الحدود القصوى المقررة من نظام الدفع اعتبارًا من أكتوبر 2026؛ وقد تطبق المصارف حدودًا أدنى.
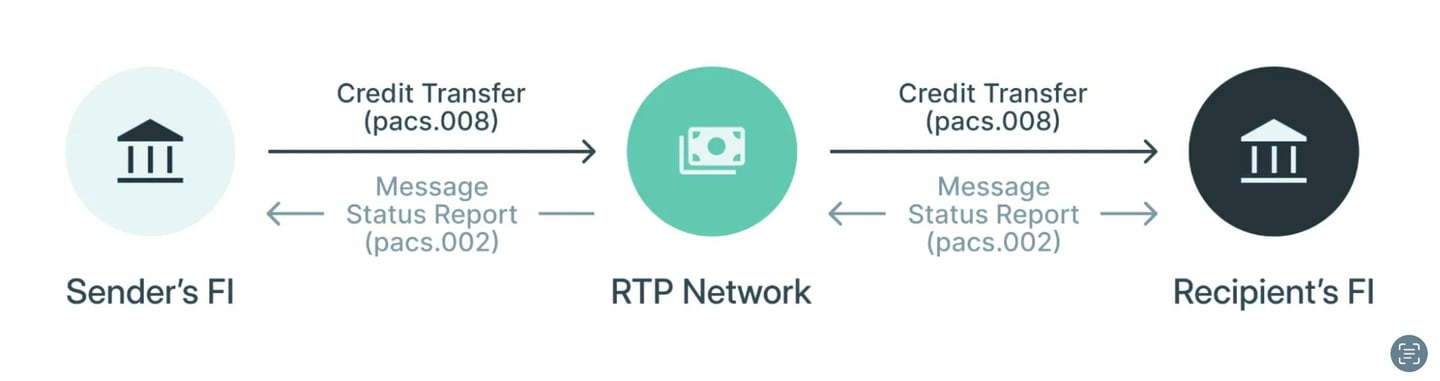
التكامل مع المصارف: تتكامل أنظمة الدفع الفوري (RTP) مع المصارف عبر بروتوكولات اتصال آمنة وموحدة. وتتيح هذه التكاملات للمصارف إرسال تعليمات الدفع وتأكيداتها واستلامها من نظام RTP وإليه. وغالبًا ما يتبع هذا التكامل معايير دولية مثل ISO 20022 التي تتيح تبادلًا شاملًا للبيانات.
إرسال تعليمات الدفع: عندما يبدأ العميل عملية دفع، يقوم مصرف المُرسِل بتنسيق طلب المعاملة في رسالة متوافقة مع نظام المدفوعات الفورية (RTP). وتتضمن هذه الرسالة جميع التفاصيل اللازمة، مثل المبلغ وبيانات حساب المستفيد وأي تفاصيل إضافية للمعاملة.
استلام تعليمات الدفع ومعالجتها: عند استلام تعليمات الدفع من مصرف المُرسِل، يتحقق نظام RTP من صحة المعاملة. ويشمل ذلك التحقق من كفاية الأموال وكشف الاحتيال والتأكد من الامتثال للمتطلبات التنظيمية.
التواصل مع مصرف المستلم: بعد التحقق، ينقل نظام RTP تفاصيل المعاملة إلى مصرف المستلم. ويتم ذلك في الوقت الفعلي، مما يتيح المعالجة الفورية.
توافر الأموال فورًا: من السمات المميزة لأنظمة المدفوعات الفورية أن مصرف المستلم يقيّد المبلغ في حساب المستلم فور تلقيه التأكيد من النظام. وتصبح الأموال متاحة للاستخدام لدى المستلم دون أي تأخير.
تسوية الأموال بين المصارف:
- التسوية خلال اليوم: تسوّي بعض أنظمة المدفوعات الفورية كل دفعة على حدة بنقود المصرف المركزي (على سبيل المثال FedNow وTIPS وNPP)؛ بينما تتتبع أنظمة أخرى صافي المبالغ المستحقة على كل مصرف مشارك، غالبًا مقابل أرصدة ممولة مسبقًا.
- حسابات المصرف المركزي: في نهاية فترة التسوية المحددة، تُسوّى المراكز الصافية عبر الحسابات التي تحتفظ بها المصارف لدى المصرف المركزي. ويُخصم من حساب كل مصرف أو يُقيَّد له مركزه الصافي.
- إدارة السيولة: تدير المصارف مراكز السيولة لديها على مدار اليوم لضمان توافر أموال كافية للوفاء بالتزامات التسوية.
التأكيد والإشعار: بعد معالجة المعاملة، يرسل نظام المدفوعات الفورية رسالة تأكيد إلى المصرفين، ثم يُخطر كل مصرف عميله (المُرسِل والمستلِم) بإتمام المعاملة.
مسك السجلات والتسوية: يقوم المصرفان بتحديث سجلات معاملاتهما لأغراض المحاسبة والتسوية، ويضمنان أن تنعكس جميع المعاملات المعالجة عبر نظام RTP بدقة في أنظمتهما.
وخلاصة القول إن نظام المدفوعات الفورية (RTP) يعمل وسيطاً يُيسّر الاتصال ومعالجة المعاملات في الوقت الفعلي بين المصارف. أما عملية التسوية، التي تتم عادةً عبر حسابات لدى المصرف المركزي، فتضمن توازن مراكز المصارف المعنية، بما يحفظ سلامة النظام المالي واستقراره.
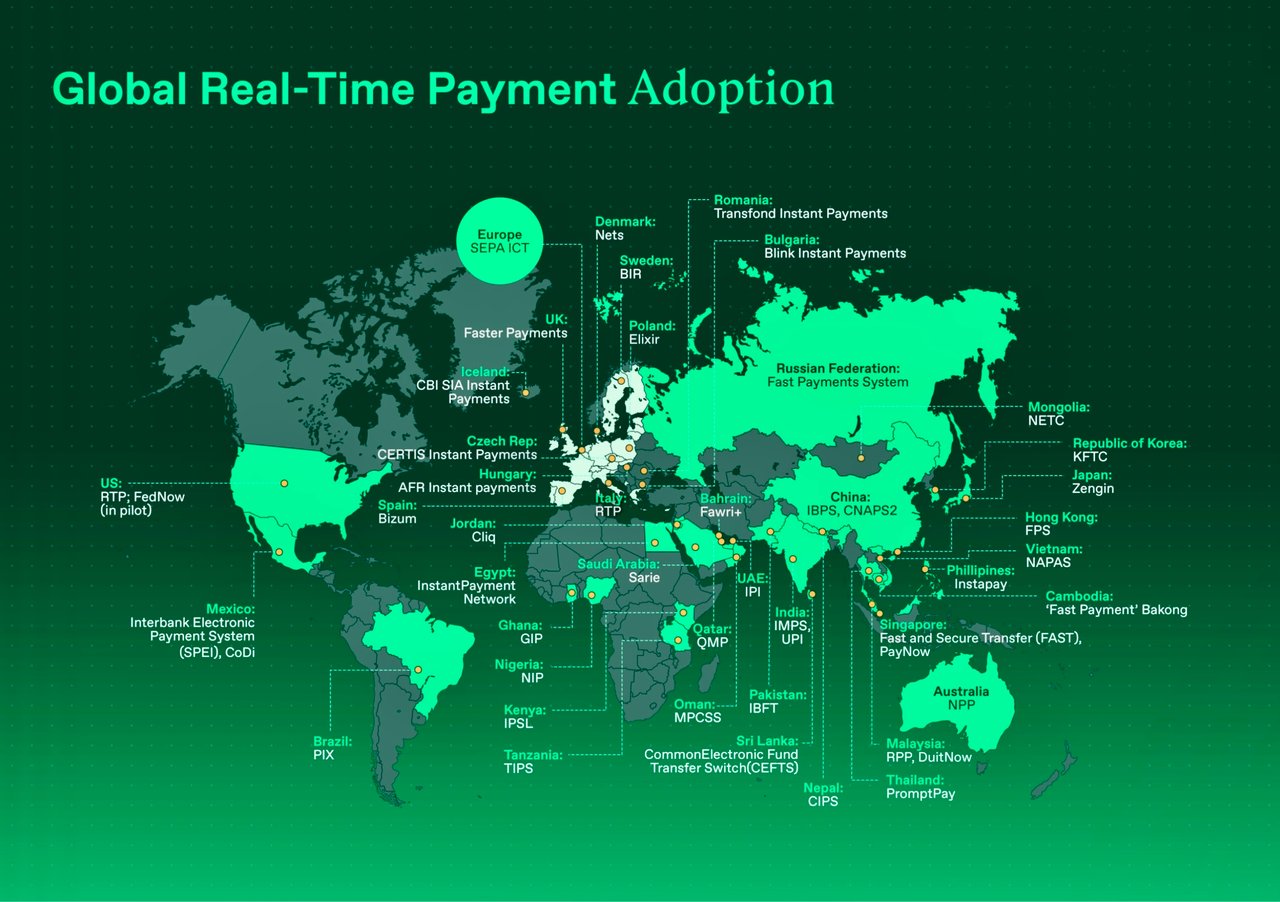
تعمل أنظمة الدفع الفوري حالياً في عشرات البلدان عبر مختلف المناطق.
نظرة عامة على بعض أنظمة المدفوعات الفورية الكبرى والمعروفة على مستوى العالم، مع وصف موجز لكل منها:
أمريكا الشمالية
- خدمة FedNow (الولايات المتحدة): طوّرها الاحتياطي الفيدرالي، وهي تعمل منذ يوليو 2023.
- نظام المدفوعات الفورية (RTP) التابع لـ The Clearing House (الولايات المتحدة): أُطلق عام 2017، ويتيح مدفوعات فورية للمؤسسات المالية.
- Interac e-Transfer (كندا): خدمة تتيح للأفراد والشركات إرسال الأموال واستلامها فوريًا.
أوروبا:
- نظام تسوية المدفوعات الفورية عبر TARGET (TIPS): يشغّله نظام اليورو منذ عام 2018، ويسوّي المدفوعات الفورية بأموال البنك المركزي على مدار الساعة.
- خدمة المدفوعات السريعة في المملكة المتحدة (UK Faster Payments Service): أُطلقت عام 2008، وتتيح مدفوعات شبه فورية في المملكة المتحدة.
- SIC (سويسرا): نظام التسوية الإجمالية الفورية (RTGS) التابع للبنك الوطني السويسري، وهو يعمل منذ عام 1987؛ ومنذ أغسطس 2024 يتيح المدفوعات الفورية بالفرنك السويسري.
- Express Elixir (بولندا) – يديره KIR منذ عام 2012، ومتاح على مدار الساعة طوال أيام الأسبوع.
- BiR (السويد) – نظام Bankgirot الفوري، أُطلق عام 2012.
- Swish (السويد) – نظام دفع عبر الهاتف المحمول يتيح التحويلات الفورية
- Straksclearing (الدنمارك) – نظام مقاصة فورية شغّلته شركة Nets منذ عام 2014 حتى عام 2025، حين انتقلت المدفوعات الفورية بالكرونة إلى TIPS.
آسيا:
- واجهة المدفوعات الموحدة في الهند (UPI): نظام مدفوعات فوري يتيح المعاملات بين المصارف.
- IMPS (الهند) – تشغّله الشركة الوطنية للمدفوعات في الهند (NPCI) منذ عام 2010، ومتاح على مدار الساعة طوال أيام الأسبوع.
- نظام مدفوعات الإنترنت المصرفي في الصين (IBPS): يديره مصرف الشعب الصيني منذ عام 2010 للتحويلات الإلكترونية بين المصارف.
- FAST (سنغافورة) – أُطلق في عام 2014؛ ومرتبط بـ PayNow للمدفوعات باستخدام معرّف بديل.
- KFTC (كوريا الجنوبية) – يدير معهد الاتصالات المالية والمقاصة الكوري شبكة التحويلات الفورية بين المصارف في البلاد.
- نظام Zengin (اليابان) – يعمل منذ عام 1973، ومتاح على مدار الساعة طوال أيام الأسبوع منذ عام 2018.
- PromptPay في تايلاند؛ تأسس عام 2017، ويمكن توجيه المدفوعات إلى رقم الهوية الوطنية أو رقم الهاتف المحمول.
أفريقيا:
- نظام المقاصة الفورية في جنوب أفريقيا (RTC): يتيح معالجة المدفوعات بين المصارف في الوقت الفعلي.
- نظام المدفوعات الفورية NIP التابع لـ NIBSS في نيجيريا: يوفّر خدمات الدفع الفوري بين المصارف النيجيرية.
- GhIPSS Instant Pay (غانا): تحويلات فورية بين المصارف تديرها الشركة الغانية لأنظمة المدفوعات والتسوية بين المصارف (Ghana Interbank Payment and Settlement Systems).
أستراليا:
- منصة المدفوعات الجديدة (NPP): أُطلقت عام 2018، وتتيح التحويل الفوري للأموال بين المصارف.
أمريكا اللاتينية:
- نظام PIX في البرازيل: أطلقه المصرف المركزي البرازيلي، ويتيح مدفوعات فورية على مدار الساعة طوال أيام الأسبوع.
- SITRAF (البرازيل) – نظام لتحويل الأموال تديره شركة Núclea (CIP سابقًا) منذ عام 2002.
- SPEI (المكسيك) – نظام التحويلات بين المصارف التابع لمصرف المكسيك المركزي (Banco de México)، أُطلق عام 2004 ويعمل على مدار الساعة طوال أيام الأسبوع.
- TEF (تشيلي) – تحويلات مصرفية إلكترونية بين المصارف، متاحة على مدار الساعة طوال أيام الأسبوع.
- Transfiya (كولومبيا): تحويلات برقم الهاتف المحمول تشغّلها ACH Colombia؛ ويعمل Banco de la República على بناء النظام الوطني للمدفوعات الفورية Bre-B.
الشرق الأوسط:
- CliQ (الأردن): نظام مدفوعات فورية تشغّله JoPACC، ويمكن العنونة فيه بالاسم المستعار أو برقم الهاتف المحمول.
- فوري+ (البحرين): تحويلات فورية بين المصارف يشغّلها «بنفت» (BENEFIT) منذ عام 2015.
بنية المدفوعات الفورية (RTP) القائمة على المحور المركزي
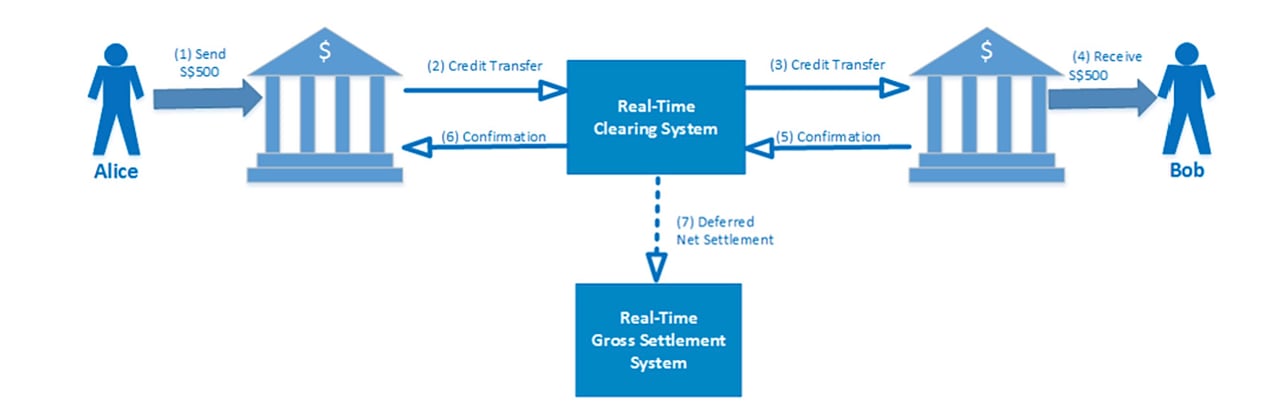
النموذج المتمحور حول المركز هو الأكثر شيوعًا. ويمركز هذا النموذج عملية المقاصة لدى غرفة المقاصة، ويعمل في إطار شبه فوري. وينطوي عادةً على تسلسل من أربع مراحل: أولًا، يرسل المصرف المُنشئ طلب الدفع إلى غرفة المقاصة؛ وثانيًا، تحيل غرفة المقاصة هذا الطلب إلى المصرف المستلم؛ وثالثًا، يرسل المصرف المستلم تأكيد الدفع إلى غرفة المقاصة؛ ورابعًا وأخيرًا، تنقل غرفة المقاصة هذا التأكيد إلى المصرف المُنشئ. ويشمل الدور الحاسم لغرفة المقاصة التحقق من المعاملات، وحساب مراكز التسوية، وتيسير تعليمات الدفع بين المصارف. وعند نجاح معالجة تعليمات الدفع، تقيّد مصارف المستفيدين المعاملة وتحدّث حساب المستفيد. وبالمثل، تقيّد مصارف الدافعين المعاملة وتحدّث حساب الدافع عقب استلام تأكيد الدفع. وتُنفَّذ التسويات ضمن هذا النموذج عادةً على أساس التسوية الصافية المؤجلة، وتجري عدة مرات خلال اليوم الواحد للحد من مخاطر الأطراف المقابلة.
ومن اللافت أن هذا النموذج يتجسد في تطبيق شبكة المدفوعات FAST في سنغافورة ونظام المدفوعات السريعة (Faster Payment System) في المملكة المتحدة.
بنية المدفوعات الفورية المرتكزة على RTGS
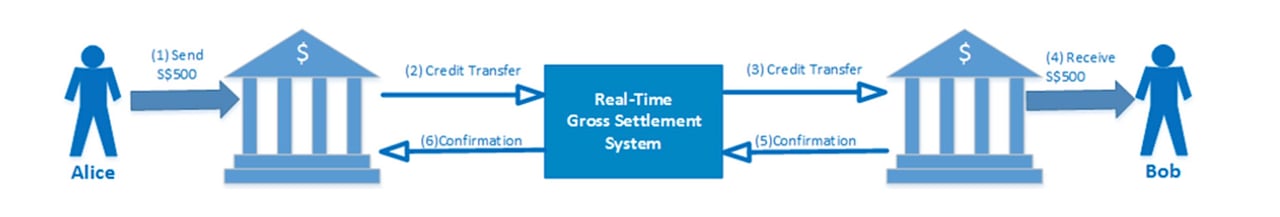
كما ورد في القسم السابق، يختلف نظام المدفوعات الفورية (RTP) عن آلية المدفوعات بالجملة المعروفة بنظام التسوية الإجمالية الفورية (RTGS). فعلى خلاف RTP، الذي يسوّي المعاملات عادةً على أساس التسوية الصافية المؤجلة مرة واحدة يوميًا على الأقل عبر نموذج محوري مركزي، يُكيَّف إطار RTGS في بعض الدول بحيث يستوعب المعاملات منخفضة القيمة وعالية القيمة معًا. وقد ينشأ هذا التكييف بسبب محدودية حجم مدفوعات التجزئة، أو نتيجة مسار تطور النظام نفسه.
ومن الأمثلة البارزة على هذا النموذج نظام SIC في سويسرا، الذي يستخدم التسوية الإجمالية الفورية (RTGS) لإدارة مدفوعات التجزئة والمدفوعات ذات القيمة الكبيرة على حد سواء. وبالمثل، يعالج نظام Zengin في اليابان المعاملات ذات القيمة العالية والمنخفضة ضمن بنية المقاصة نفسها. وفي هذا النظام، تُصنَّف المعاملات بحسب قيمتها: فالمعاملات التي تساوي 100 مليون ين ياباني أو تزيد عليها تُوجَّه عبر نظام التسوية الإجمالية الفورية، بينما تُعالَج المعاملات الأقل من هذا الحد عبر نظام التسوية الصافية المؤجلة (DNS). ومثال آخر هو نظام SPEI في المكسيك، الذي ينفذ المقاصة الصافية متعددة الأطراف على فترات تبلغ بضع ثوانٍ لمعالجة مدفوعات القيمة الكبيرة ومدفوعات التجزئة.
بنية المدفوعات الفورية الموزَّعة (RTP)
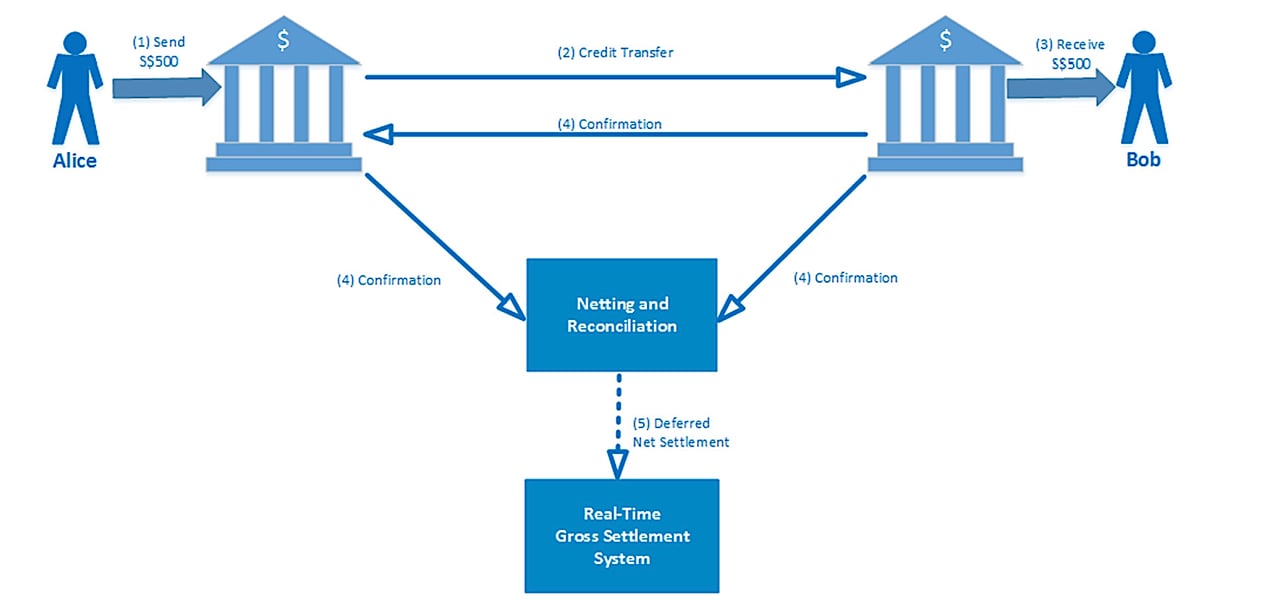
النموذج الأخير في أنظمة المدفوعات هو النموذج الموزّع، الذي يتميز بالمقاصة الثنائية للمدفوعات مباشرةً بين مصرف الدافع ومصرف المستفيد.
وتجسّد منصة المدفوعات الجديدة في أستراليا (NPP) هذا النموذج. فبدلًا من التسوية الصافية المؤجلة، تُسوّى كل دفعة عبر NPP على حدة وفورًا بأموال المصرف المركزي من خلال خدمة التسوية السريعة (FSS) التابعة لمصرف الاحتياطي الأسترالي، التي تعمل على مدار الساعة طوال أيام الأسبوع إلى جانب نظام التسوية الإجمالية الفورية لديه.
فوري
SWIFT Instant
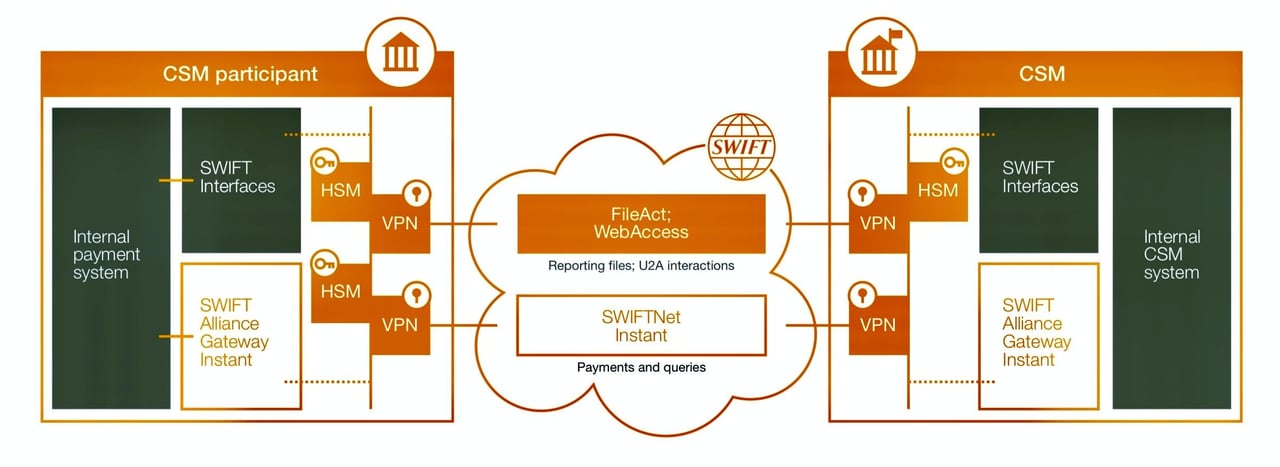
SwiftNet Instant. وهي منصة مراسلة لحظية منخفضة زمن الاستجابة متاحة على مدار الساعة طوال أيام الأسبوع، وتدعم التبادل الآمن لتدفقات المدفوعات الفورية بين آليات المقاصة والتسوية (CSMs) والمشاركين فيها.
يمكن للعملاء الاتصال بـ SwiftNet Instant باستخدام بنيتهم التحتية الحالية للاتصال بشبكة Swift وتأمين هذا الاتصال، بما في ذلك أجهزة VPN والخطوط المؤجرة ووحدات أمان الأجهزة (HSM). ويتحقق التكامل مع بيئة تقنية المعلومات في المصرف من خلال Alliance Gateway Instant (AGI).
يمكن لجميع الأطراف على امتداد سلسلة المدفوعات الفورية استخدام AGI ورسائل SwiftNet Instant. وتشمل التطبيقات بدء الدفع من خلال خدمة تراكبية، أو الاتصالات غير المباشرة للأعضاء مع عضو راعٍ، أو تلقي شركة ما تأكيدًا لعملية دفع.
تنقل SwiftNet Instant الرسائل؛ وتبقى المقاصة والتسوية من اختصاص نظام المدفوعات الفورية المحلي، باستخدام ISO 20022.
التحويل الائتماني الفوري عبر SEPA
في الاتحاد الأوروبي، تتبع التحويلات الائتمانية الفورية باليورو نظام SEPA Instant Credit Transfer (SCT Inst) الصادر عن المجلس الأوروبي للمدفوعات، والذي أُطلق في نوفمبر 2017. والخدمة متاحة على مدار 24 ساعة يوميًا و365 يومًا في السنة، ويجب على مزوّد خدمات الدفع الخاص بالمستلم أن يؤكد خلال عشر ثوانٍ ما إذا كانت الأموال قد أصبحت متاحة للمستلم. ولم يعد النظام يحدد حدًا أقصى للمبلغ. وبموجب لائحة المدفوعات الفورية (الاتحاد الأوروبي) 2024/886، يتعين على مزوّدي خدمات الدفع في منطقة اليورو أن يكونوا قادرين على استقبال المدفوعات الفورية منذ يناير 2025 وعلى إرسالها منذ أكتوبر 2025، بسعر لا يزيد على سعر التحويلات الائتمانية القياسية ومع التحقق من المستفيد (Verification of Payee).
إذا كنتم ترغبون في معرفة المزيد عن كيفية تحويل الأموال عبر منظومة الخدمات المصرفية للمراسلين، يُرجى التواصل مع رئيس الخدمات المصرفية للمراسلين لدينا، السيد Amri Elarisse
الفروق بين المدفوعات الفورية (RTP) وغرفة المقاصة الآلية (ACH)
تكمن الفروق الأساسية بين نظام المدفوعات الفورية (RTP) ونظام غرفة المقاصة الآلية (ACH) في سرعة المعالجة وتسوية المعاملات وحالات الاستخدام. وفيما يلي أبرز الفروق:
1. سرعة المعالجة:
نظام RTP:
- السرعة:تُعالَج المعاملات وتُسوَّى شبه فوريًا، وعادةً خلال ثوانٍ.
- التوافر: يعمل على مدار الساعة طوال أيام السنة، مما يتيح المعالجة المستمرة للمعاملات.
نظام ACH:
- السرعة: تُعالَج المعاملات على دفعات، وقد تستغرق التسوية من عدة ساعات إلى بضعة أيام.
- التوافر: يعمل خلال ساعات العمل المصرفي، مع نوافذ معالجة محددة في أيام العمل.
2. تسوية المعاملات:
نظام RTP:
- التسوية: تُسوّى المعاملات في الوقت الفعلي، أي أن الأموال تصبح متاحة للمستفيد فور إتمام المعاملة.
- نهائية التسوية: تكون المعاملات غير قابلة للنقض متى اكتملت.
نظام ACH:
- التسوية: تعتمد المعالجة على دفعات، وتُسوّى المعاملات عادةً على دفعات متعددة خلال اليوم (ACH في اليوم نفسه) أو في اليوم التالي.
- نهائية التسوية: يمكن عكس المعاملات أو إلغاؤها خلال مدة المعالجة.
3. حالات الاستخدام:
نظام RTP:
- الاستخدام: مثالي للمدفوعات العاجلة، مثل المدفوعات بين الأفراد (P2P) وسداد الفواتير والمعاملات بين الشركات (B2B) التي تتطلب تأكيدًا فوريًا.
- أمثلة: RTP وFedNow في الولايات المتحدة، وFaster Payments في المملكة المتحدة، وSCT Inst في منطقة اليورو، وPix في البرازيل.
نظام ACH:
- الاستخدام: مناسب للمعاملات غير العاجلة، مثل الرواتب ودفعات الفواتير المتكررة والإيداعات المباشرة ودفعات الموردين.
- أمثلة: إيداع الرواتب المباشر، وسداد فواتير المرافق، وأقساط الرهن العقاري، وخدمات الاشتراك المتكررة.
4. التكلفة:
نظام المدفوعات الفورية (RTP): تتفاوت الرسوم بحسب النظام؛ فبعضها يفرض رسوماً أعلى من المدفوعات المجمّعة، بينما لا تزيد كلفة أنظمة أخرى، مثل Pix للأفراد وSCT Inst بموجب قواعد الاتحاد الأوروبي، على كلفة التحويلات العادية.
نظام ACH: رسوم أقل عموماً بسبب المعالجة الدفعية والتسوية المؤجلة.
5. الأمن والامتثال:
نظام RTP:
- الأمن: يستخدم تقنيات تشفير وتدابير أمنية متقدمة لحماية المعاملات الفورية.
- الامتثال: يجب الالتزام بمعايير تنظيمية صارمة نظرًا للطبيعة الفورية للمعاملات.
نظام ACH:
- الأمن: يعتمد كذلك بروتوكولات أمنية قوية، لكنه يركّز أكثر على حماية المعاملات المعالجة على دفعات.
- الامتثال: يلتزم بالأنظمة التي تضعها جهات مثل Nacha (الجمعية الوطنية للمقاصة الآلية سابقًا) في الولايات المتحدة، بما يضمن المعالجة والتسوية الآمنتين.




الخطوة التالية
اطلب لقاءً تعريفياً
أخبرونا في بضعة أسطر من أنتم وما الذي تفكرون فيه. يصل استفساركم مباشرة إلى المصرف ويُعامَل بسرية.
هل تفضّل التحدث مباشرةً؟ احجز اجتماعًا مرئيًا عن بُعد مدته 30 دقيقة.