
المدفوعات والتحويلات
بطاقات الائتمان
التحويلات بالبطاقات الائتمانية إلى حساباتكم لدينا
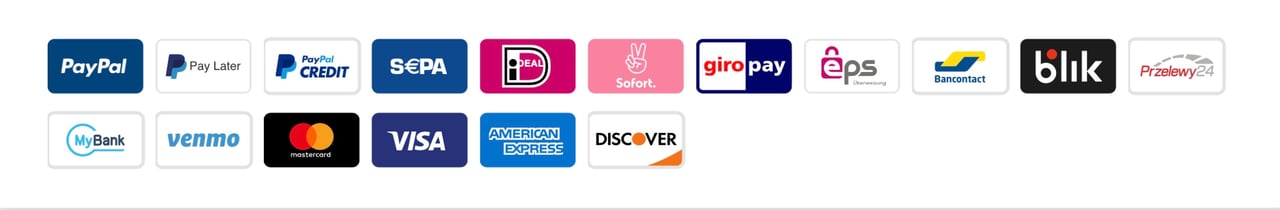
يمكنكم الآن تحويل الأموال، ضمن حدود بطاقاتكم، إلى حساباتكم لدينا، في IFC أو IFB، من مصادر متنوعة تشمل منظومات البطاقات الائتمانية أو البطاقات مسبقة الدفع. ويشمل ذلك مزودي الخدمة المعروفين عالميًا، مثل Visa وMastercard وأمريكان إكسبريس وداينرز ويونيون باي وديسكفر وغيرها.
لا حاجة إلى جهاز طرفي مادي. وتتيح هذه البنية الرقمية السلسة في السحابة تحويل الأموال بأمان وسهولة من أي مكان تقريبًا.
عملات أخرى
التحويل من البطاقة إلى حسابكم بأي من هذه العملات، وتتم معالجته عبر PayPal.
من خلال
عملات أخرى
وبالنسبة لأي عملة أخرى، يُرجى التواصل معنا، ويُرجّح أن نتمكن من إنشاء رابط مخصص لكم:
- AED – درهم الإمارات العربية المتحدة
- AFN – الأفغاني الأفغانستاني
- ALL – الليك الألباني
- AMD – الدرام الأرميني
- ANG – غيلدر جزر الأنتيل الهولندية
- AOA – الكوانزا الأنغولي
- ARS – بيزو أرجنتيني
- AUD – الدولار الأسترالي
- AWG – الفلورن الأروبي
- AZN – مانات أذربيجاني
- BAM – المارك القابل للتحويل في البوسنة والهرسك
- BBD – الدولار البربادوسي
- BDT – تاكا بنغلاديشي
- BGN – الليف البلغاري
- BIF – الفرنك البوروندي
- BMD – دولار برمودي
- BND – دولار بروناي
- BOB – بوليفيانو بوليفي
- BRL – الريال البرازيلي
- BSD – دولار باهامي
- BWP – بولا بوتسواني
- BYN – الروبل البيلاروسي
- BZD – دولار بليز
- CAD – الدولار الكندي
- CDF – الفرنك الكونغولي
- CHF – الفرنك السويسري
- CLP – البيزو التشيلي
- CNY – اليوان الصيني
- COP – البيزو الكولومبي
- CRC – الكولون الكوستاريكي
- CVE – إسكودو الرأس الأخضر
- CZK – الكرونة التشيكية
- DJF – فرنك جيبوتي
- DKK – الكرونة الدنماركية
- DOP – البيزو الدومينيكي
- DZD – الدينار الجزائري
- EGP – الجنيه المصري
- ETB – بير إثيوبي
- FJD – دولار فيجي
- FKP – جنيه جزر فوكلاند
- GEL – اللاري الجورجي
- GIP – جنيه جبل طارق
- GMD – الدالاسي الغامبي
- GNF – الفرنك الغيني
- GTQ – الكتزال الغواتيمالي
- GYD – الدولار الغياني
- HKD – دولار هونغ كونغ
- HNL – لمبيرة هندوراسية
- HRK – الكونا الكرواتية
- HTG – الغورد الهايتي
- HUF – الفورنت المجري
- IDR – الروبية الإندونيسية
- ISK – الكرونة الآيسلندية
- JMD – الدولار الجامايكي
- KES – الشلن الكيني
- KGS – السوم القيرغيزستاني
- KHR – الريال الكمبودي
- KMF – الفرنك القمري
- KRW – الوون الكوري الجنوبي
- KYD – دولار جزر كايمان
- KZT – التينغي الكازاخستاني
- LAK – كيب لاوسي
- LBP – الليرة اللبنانية
- LKR – الروبية السريلانكية
- LRD – الدولار الليبيري
- LSL – لوتي ليسوتو
- MAD – الدرهم المغربي
- MDL – الليو المولدوفي
- MGA – الأرياري الملغاشي
- MKD – الدينار المقدوني
- MMK – كيات ميانمار
- MNT – توغروغ منغولي
- MOP – باتاكا ماكاو
- MRU – أوقية موريتانية
- MUR – الروبية الموريشية
- MVR – الروفية المالديفية
- MWK – كواتشا ملاوي
- MXN – البيزو المكسيكي
- MYR – الرينغيت الماليزي
- MZN – المتيكال الموزمبيقي
- NAD – الدولار الناميبي
- NGN – النايرا النيجيرية
- NIO – كوردوبا نيكاراغوا
- NOK – الكرونة النرويجية
- NPR – الروبية النيبالية
- NZD – الدولار النيوزيلندي
- PAB – بالبوا بنمي
- PEN – السول البيروفي
- PGK – كينا بابوا غينيا الجديدة
- PHP – البيزو الفلبيني
- PKR – الروبية الباكستانية
- PLN – الزلوتي البولندي
- PYG – الغواراني الباراغواياني
- QAR – الريال القطري
- RON – الليو الروماني
- RSD – الدينار الصربي
- RWF – فرنك رواندي
- SBD – دولار جزر سليمان
- SCR – روبية سيشيلية
- SEK – الكرونة السويدية
- SGD – الدولار السنغافوري
- SHP – جنيه سانت هيلانة
- SLE – ليون سيراليوني
- SOS – الشلن الصومالي
- SRD – الدولار السورينامي
- STN – دوبرا ساو تومي وبرينسيبي
- SZL – ليلانجيني سوازيلاند
- TJS – سوموني طاجيكستاني
- TOP – بانغا تونغا
- TTD – دولار ترينيداد وتوباغو
- TWD – الدولار التايواني الجديد
- TZS – الشلن التنزاني
- UAH – الهريفنيا الأوكرانية
- UGX – الشلن الأوغندي
- UYU – البيزو الأوروغواياني
- UZS – السوم الأوزبكستاني
- VND – الدونغ الفيتنامي
- VUV – فاتو فانواتو
- WST – التالا الساموي
- XAF – فرنك وسط أفريقيا (CFA)
- XCD – دولار شرق الكاريبي
- XOF – فرنك الجماعة المالية الأفريقية (غرب أفريقيا)
- XPF – الفرنك الباسيفيكي (CFP)
- YER – الريال اليمني
- ZAR – الراند الجنوب أفريقي
- ZMW – كواشا زامبي
الفروق بين بطاقات الائتمان وبطاقات الخصم
الفروق بين بطاقات الخصم وبطاقات الائتمان جوهرية، ومن المهم فهم وظائف كل منهما وأثرها.
فيما يلي شرح أكثر تفصيلًا:
- مصدر الأموال: هذا هو الفارق الجوهري الأول بين الاثنين.
- بطاقة الخصم: عند استخدام بطاقة الخصم، تُسحب الأموال مباشرةً من حسابك الجاري المرتبط بها بصورة فورية تقريبًا. وهي أشبه بالنقد الإلكتروني، إذ تستخدم أموالك الخاصة المودعة أصلًا في حسابك المصرفي.
- بطاقة الائتمان: في المقابل، تُعدّ بطاقة الائتمان في جوهرها خط ائتمان أو قرضًا تمنحه الجهة المصدرة للبطاقة. وعند إجراء معاملة بالبطاقة الائتمانية، تتولى الجهة المصدرة سداد قيمة المعاملة. فأنت تقترض مبلغًا من المال مع التزامك بسداده إما كاملًا أو على دفعات.
- الأثر على الدرجة الائتمانية:
- بطاقة الخصم: لا يؤثر استخدام بطاقة الخصم في تصنيفك الائتماني لأنك لا تقترض أموالاً؛ فهو يعادل الدفع نقداً أو بشيك.
- بطاقة الائتمان: أما استخدام بطاقة الائتمان فيؤثر مباشرة في درجتكم الائتمانية. فمقدار الائتمان المستخدم قياساً إلى حد الائتمان (نسبة استخدام الائتمان)، وسجل السداد، ومدة التاريخ الائتماني، من بين عوامل أخرى، قد يؤثر إيجاباً أو سلباً في درجتكم الائتمانية.
- الحماية من المعاملات الاحتيالية:
- بطاقة الخصم: توفّر بطاقات الخصم حماية أقل من بطاقات الائتمان. فإذا فُقدت بطاقة الخصم أو سُرقت، فقد تصل المسؤولية القصوى إلى كامل الأموال في حسابكم، بحسب المدة التي تستغرقونها للإبلاغ عن الفقدان.
- بطاقة الائتمان: توفر بطاقات الائتمان حماية أقوى. ففي ظل القانون الاتحادي في الولايات المتحدة، لا تتجاوز مسؤوليتكم القصوى عن الاستخدام غير المصرّح به لبطاقتكم الائتمانية 50 دولاراً.
- الرسوم والفوائد:
- بطاقة الخصم: لا تقترن بطاقات الخصم عادةً بأي نوع من الفوائد لأنك تنفق أموالك الخاصة. غير أنها قد تقترن برسوم مختلفة، مثل رسوم السحب على المكشوف أو رسوم المعاملات.
- بطاقة الائتمان: غالباً ما تفرض بطاقات الائتمان معدلات فائدة مرتفعة على الأرصدة غير المسدَّدة بعد تاريخ الاستحقاق، وقد تقترن أيضاً بمجموعة من الرسوم، مثل الرسوم السنوية ورسوم التأخر في السداد ورسوم السحب النقدي المقدَّم.
يساعدكم فهم هذه الاختلافات على اتخاذ قرارات مستنيرة بشأن توقيت استخدام كل نوع من البطاقات وكيفية استخدامه بمسؤولية.
أين تُودَع الأموال في حالة البطاقات مسبقة الدفع، بخلاف بطاقات الائتمان والخصم؟
البطاقات مسبقة الدفع
تُحفظ الأموال المحمّلة على البطاقات المدفوعة مسبقًا لدى مُصدِر البطاقة (أو المصرف الشريك له) وترتبط برقم البطاقة في نظام المُصدِر. وقبل إجراء المعاملة، يقوم حامل البطاقة بتحميل الأموال على البطاقة، ويمكنه بعد ذلك إنفاقها لدى التجار الذين يقبلونها أو سحبها من أجهزة الصراف الآلي. ويتناقص رصيد البطاقة مع كل معاملة، ويمكن إعادة تعبئته عند الحاجة.
بطاقات الخصم
ترتبط بطاقات الخصم مباشرةً بالحساب المصرفي لحامل البطاقة. وعند إجراء المعاملة، تُحوَّل الأموال في الوقت الفعلي أو شبه الفعلي من حساب حامل البطاقة إلى حساب التاجر. ويتحدد حد الإنفاق لحامل البطاقة بحسب الرصيد المتاح في الحساب المصرفي المرتبط بها.
بطاقات الائتمان
تُصدر بطاقات الائتمان بخط ائتمان متجدد تحدده الجهة المصدرة للبطاقة. وعند إجراء المعاملة، تسدد الجهة المصدرة المبلغ للتاجر نيابةً عن حامل البطاقة، الذي يصبح مديناً للجهة المصدرة بمبلغ المعاملة. ويجوز لحامل البطاقة ترحيل الرصيد من شهر إلى آخر مع تحمّل الفوائد، أو سداد الرصيد بالكامل شهرياً.
ما دور Visa وMastercard وAmerican Express وDiners وUnion Pay وغيرها؟
تعمل Visa وMastercard وAmerican Express وDiners وUnion Pay وغيرها (شبكات البطاقات) بوصفها قنوات للمصارف والمؤسسات المالية الأخرى، إذ توفر خدمات المقاصة والتسوية للمعاملات بين المستهلكين والتجار والمصارف باعتبارها شبكات دفع، إلا أن ذلك لا ينطوي على احتفاظها بالأموال بنفسها.
- إن Visa وMastercard وUnion Pay شبكات دفع. ولا يملك صلاحية الإذن بالمدفوعات سوى المصارف التي أصدرت بطاقات الائتمان والخصم والبطاقات المسبقة الدفع.
- تُعدّ American Express وDiscover شبكتي دفع وجهتين مُصدرتين للبطاقات في آنٍ واحد، وتتولى كل منهما الإذن بالمدفوعات الخاصة ببطاقاتها.
تربط شبكات الدفع هذه ملايين التجار والمصارف والمستهلكين، وتشكّل العمود الفقري لأعمالها. وخلافًا للاعتقاد الشائع، لا تُصدر Visa وMastercard بطاقات ائتمان ولا تمنح ائتمانًا. بل تعملان بصفة وسيط، ويمكن وصفهما بدقة أكبر بأنهما منسّق حركة متطور في المنظومة المالية، يضمن المعالجة الآمنة للمعاملات النقدية وانسيابها بين المصارف والتجار حول العالم.
تضع Visa وMastercard وAmerican Express وDiners وUnion Pay وDiscover وغيرها معايير تنطبق أيضًا على التجار ومزوّدي خدمات الدفع الوسطاء والأسواق الإلكترونية.
وخلاصة القول إن Visa وMastercard وDiners وUnion Pay وAmerican Express وDiscover وغيرها لا تحتفظ بالأموال بنفسها، بل تعمل فقط قناةً تتيح للمصارف والمؤسسات المالية الأخرى تيسير المعاملات بين الأطراف.
المقاصة والتسوية
كثيرًا ما يُساء فهم أنظمة الدفع بالبطاقات العالمية، وغالبًا ما يكون ذلك عن عمد في سياق مخططات الاحتيال. أما في الواقع، فتعمل شبكات البطاقات الرئيسية عبر بنى تحتية موحَّدة وآلية وخاضعة لتنظيم صارم. ويشرح هذا المقال بدقة تقنية كيفية عمل شبكات البطاقات الرئيسية وكيف تجري المقاصة والتسوية فعليًا.
1. دور شبكات البطاقات
لا تحتفظ شبكات البطاقات بحسابات للعملاء ولا تحوّل الأموال مباشرة إلى الأفراد أو الشركات. ووظيفتها الوحيدة هي تشغيل أنظمة آمنة للمراسلة والمقاصة والتسوية بين المؤسسات المالية الخاضعة للتنظيم.
تشغّل كل شبكة بنيتها التحتية الخاصة بها وقواعدها وصيغ رسائلها ودورات تسويتها. والشبكات غير قابلة للتبادل فيما بينها، ولا تمر أي معاملة في الوقت نفسه عبر أكثر من شبكة واحدة.
2. التفويض والمقاصة والتسوية – المراحل الثلاث
تمر جميع معاملات البطاقات المشروعة بثلاث مراحل متمايزة.
2.1 التفويض
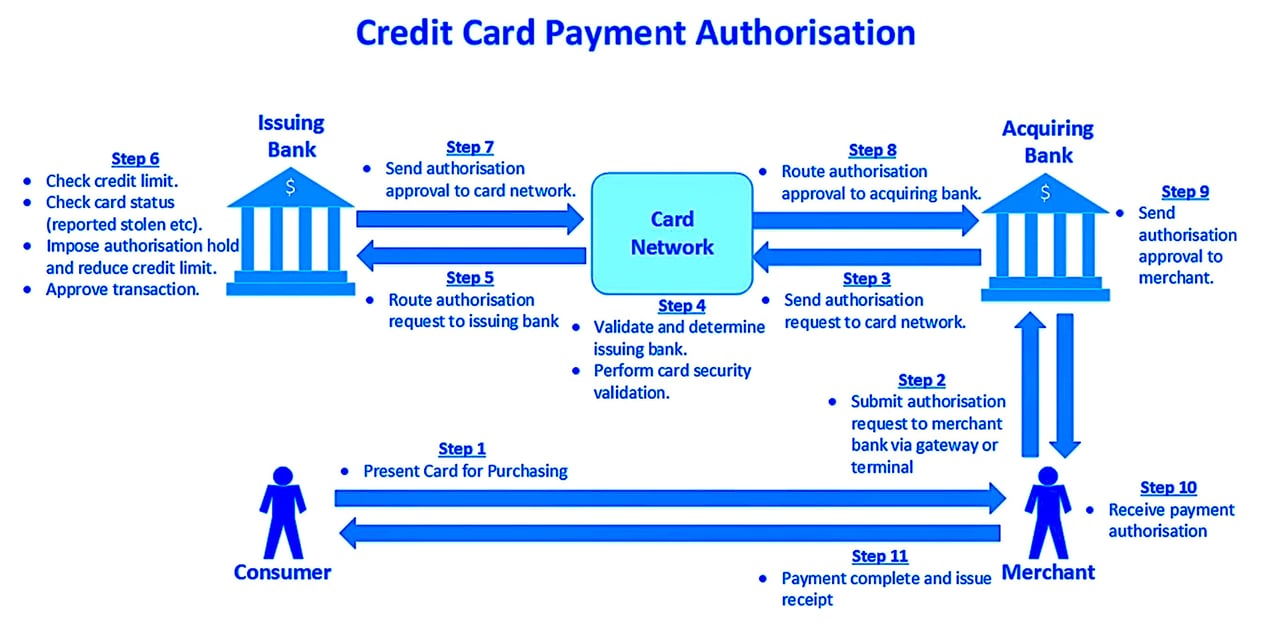
يتم التفويض في وقت شبه فوري عند استخدام البطاقة. إذ يرسل المصرف المحصِّل التابع للتاجر طلب تفويض عبر شبكة البطاقات إلى المصرف المُصدِر. ويوافق المُصدِر أو يرفض بناءً على الأموال المتاحة وضوابط المخاطر وحالة البطاقة. ولا تنتقل أي أموال في هذه المرحلة.
2.2 المقاصة
المقاصة هي العملية التي تُجمَّع بموجبها المعاملات المعتمدة في دفعات ويجري التحقق منها وإعدادها للتسوية. وهي عملية آلية قائمة على الملفات، تحكمها مخططات وآجال صارمة تحددها شبكة البطاقات.
2.3 التسوية
التسوية هي التحويل الصافي للأموال بين المصارف الأعضاء. وتحتسب شبكة البطاقات الالتزامات الصافية وتصدر تعليمات التسوية عبر مصارف التسوية المعيّنة أو حسابات المصرف المركزي. وتتم التسوية بين المصارف فقط، ولا تتم مطلقاً مباشرةً في حساب التاجر أو الفرد.
3. البنية التحتية لشبكة Visa بالتفصيل
3.1 VisaNet
VisaNet هي منظومة Visa العالمية لمعالجة المعاملات. وهي توجّه رسائل التفويض، وتدير بيانات المقاصة، وتحتسب مراكز التسوية. وتجري جميع التفاعلات بين مؤسسات مالية خاضعة للتنظيم.
3.2 Base II
Base II هو نظام المقاصة القديم لدى Visa، ولا يزال مذكورًا في الوثائق الفنية. وهو يحدد كيفية تنسيق سجلات المعاملات والتحقق منها وتبادلها. ولا يتعامل التجار والعملاء مع Base II مباشرة.
3.3 TC33 وTC05
- TC05 هو سجل العرض القياسي لعملية الشراء («إيصال البيع»).
- TC33 سجل متعدد الأغراض يُستخدم، ضمن أمور أخرى، للتقارير والبيانات التكميلية.
هذه سجلات مقاصة داخلية يجري تبادلها بين المصرفين المُحصِّل والمُصدِر عبر VisaNet. وهي ليست إشعارات استلام أو موافقات أو تأكيدات تسوية، ولا قيمة لها خارج المنظومة الداخلية لشركة Visa.
4. البنية التحتية لـ Mastercard
4.1 Banknet
تشغّل Mastercard شبكة Banknet العالمية المملوكة لها، وهي نظير شبكة VisaNet. وتتولى هذه الشبكة توجيه طلبات التفويض، وملفات المقاصة، وحسابات التسوية.
4.2 المقاصة والتسوية
تستخدم Mastercard أنواع رسائل وصيغ ملفات خاصة بها. وتتم التسوية على أساس صافٍ بين المصارف الأعضاء عبر حسابات تسوية محددة مسبقًا. وكما هو الحال مع Visa، لا يوجد مفهوم للقبول اليدوي أو التسوية لكل معاملة على حدة في حسابات العملاء.
5. أمريكان إكسبريس وداينرز كلوب
5.1 النموذج المغلق
تعمل American Express وDiners Club تاريخيًا وفق نموذج الحلقة المغلقة، أي أنهما غالبًا ما تؤديان دور الجهة المُصدِرة والجهة المُحصِّلة معًا. ويقلل ذلك من عدد الوسطاء، لكنه لا يغيّر المبادئ الأساسية.
5.2 التسوية
وحتى في النظام المغلق، تكون التسوية آلية وقائمة على القواعد وعلى مستوى المؤسسة. فلا يوجد تدخل يدوي على مستوى الفرع، ولا «قبول للملفات» يحدد ما إذا كانت الأموال حقيقية.
6. يونيون باي (UnionPay)
تشغّل UnionPay شبكة البطاقات المحلية والدولية في الصين. وتعتمد معايير خاصة بها متوافقة مع الأطر التنظيمية الصينية. وتجري المقاصة والتسوية عبر مؤسسات مقاصة مخصصة وآليات البنك المركزي. وكما هو الحال مع الشبكات الأخرى، تُنفَّذ المعاملات آلياً وتُعالَج على دفعات وتخضع لرقابة صارمة.
7. دورات المقاصة والتسوية
تتم التسوية وفق دورات محددة مسبقاً:
- عادةً T+1 أو T+2 لمعاملات Visa وMastercard.
- تسوية صافية بين المُصدِرين والجهات المحصِّلة فقط.
- تُقيَّد المبالغ نهائياً في حسابات التجار عبر البنك المحصّل الخاص بهم، وفقاً لقنوات الدفع المصرفية المحلية مثل ACH أو SEPA أو أنظمة RTGS المحلية.
لا توجد آلية لتسوية مخصّصة لحالة بعينها أو فورية أو تقديرية بناءً على طلب طرف خاص.
8. ملاحظة ختامية
تُعدّ شبكات البطاقات من أنضج البنى التحتية المالية وأكثرها توحيداً. فعملياتها حتمية الإجراء وآلية وقابلة للتدقيق.
كيف تعالج محطة نقاط البيع (POS) بيانات بطاقتك؟
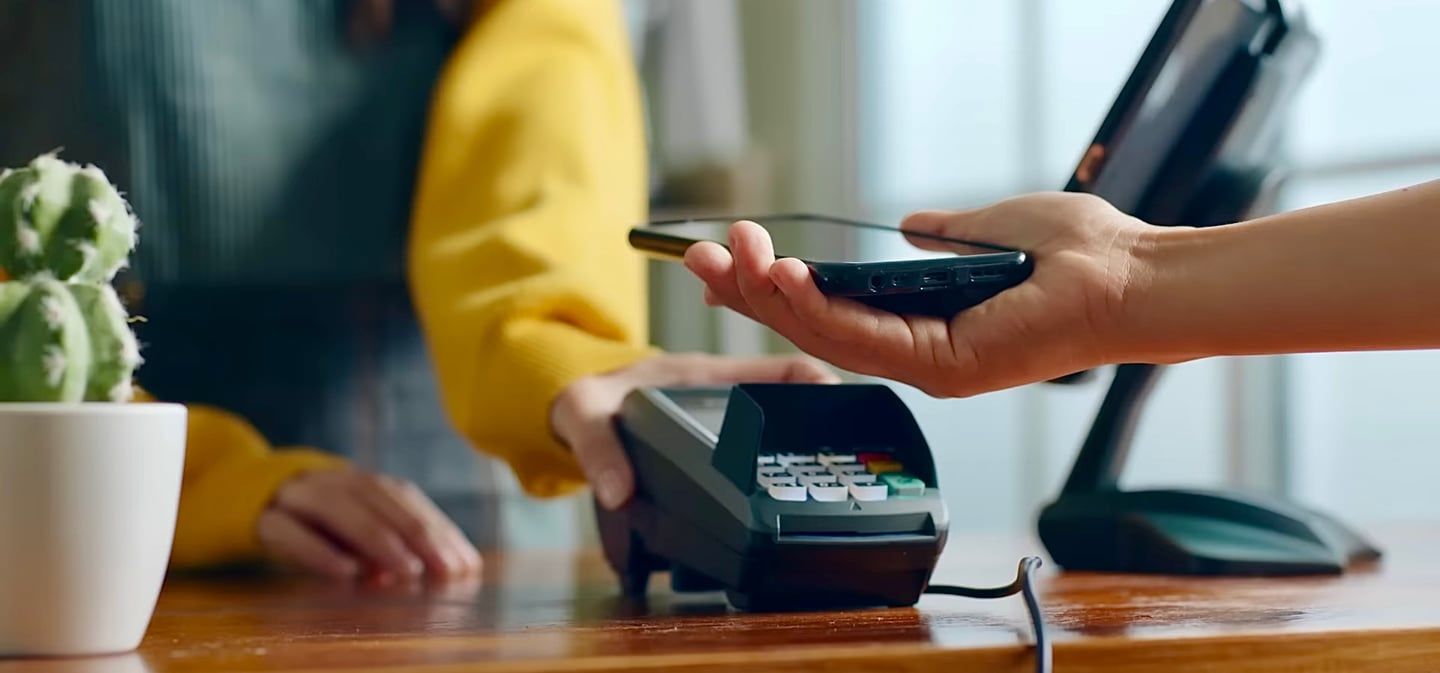
محطة نقاط البيع (POS) هي جهاز إلكتروني يعالج مدفوعات البطاقات في منافذ البيع بالتجزئة. وفيما يلي عرض موجز لآلية عمل محطة نقاط البيع:
- قراءة البطاقة: عندما يقدّم العميل بطاقة ائتمان أو بطاقة خصم للدفع، يقرأ جهاز نقطة البيع بيانات البطاقة. ويمكن أن يتم ذلك بتمرير الشريط المغناطيسي، أو بإدخال الشريحة في الجهاز (للبطاقات المتوافقة مع EMV)، أو باستخدام طرق الدفع بدون تلامس مثل NFC (الاتصال قريب المدى) لتطبيقات الدفع عبر الهاتف المحمول.
- تفاصيل المعاملة: تلتقط محطة نقطة البيع بعد ذلك تفاصيل المعاملة، ومنها بيانات البطاقة ومبلغ المعاملة، وأحياناً تفاصيل أخرى مثل رقم تعريف التاجر.
- التواصل مع المصرف المُحصِّل: تُشفَّر هذه التفاصيل ثم تُرسل عبر الهاتف أو الإنترنت إلى المصرف المُحصِّل للتاجر. والمصرف المُحصِّل هو مصرف أو مؤسسة مالية تعالج معاملات بطاقات الائتمان والخصم نيابةً عن التاجر.
- طلب التفويض: يرسل المصرف المُحصِّل هذه المعلومات إلى مُصدر البطاقة (المصرف الذي أصدر بطاقة العميل) عبر شبكة البطاقات (مثل Visa وMastercard وغيرها) لطلب التفويض بالمعاملة. وتهدف هذه الخطوة إلى التحقق من صلاحية البطاقة ومن توافر رصيد ائتماني أو أموال كافية. ويُستخدم هذا النوع من رسائل MTI عندما تحتاج محطة نقطة البيع لدى التاجر إلى الحصول على تفويض بمعاملة دفع وفقاً للمعيار ISO 8583: 0100
- رد التفويض: يرسل مُصدر البطاقة رد التفويض إلى المصرف المستحوذ، إما بالموافقة على العملية أو برفضها. ثم يُعاد هذا الرد إلى جهاز نقطة البيع. ونوع رسالة ISO 8583 المقابل لرد التفويض هو 0110.
- إتمام المعاملة: في حال الموافقة على المعاملة، يُخصم مبلغ الشراء من حساب العميل ويُقيَّد المبلغ نفسه في حساب التاجر، مطروحًا منه أي رسوم تفرضها الجهة المحصِّلة وشبكة البطاقات. أما في حال رفض المعاملة، فلا تُحوَّل أي أموال.
نظرة عامة على كيفية معالجة البطاقات
- عندما تقبل منشأة تجارية الدفع بالبطاقة، يرسل معالج المدفوعات الخاص بها طلب تفويض عبر شبكة البطاقات إلى المصرف المُصدِر، الذي يقوم بتقييم المعاملة. وخلال مرحلة التفويض، يتحقق المُصدِر من أن حامل البطاقة يملك رصيدًا كافيًا أو ائتمانًا متاحًا لتغطية المبلغ المطلوب للمعاملة.
- إذا تمت الموافقة على المعاملة، يقوم المُصدِر فورًا بخفض الرصيد أو الائتمان المتاح في الحساب المرتبط بالبطاقة، حتى وإن لم تُحوَّل الأموال إلى التاجر على الفور.
- بعد اعتماد الدفعة، تنقل جهة معالجة المدفوعات الموافقة إلى المصرف المُحصِّل وإلى جهاز الدفع لدى المنشأة، سواء عبر الإنترنت أو بالحضور الشخصي.
- عند فوترة أمر البيع، يُخصم مبلغ الفاتورة من بطاقة الائتمان (أي يتم تحصيله).
لماذا تتفوق بطاقات الائتمان
في عالم التمويل الدولي الدقيق، يُعدّ التمييز بين بطاقات الخصم وبطاقات الائتمان أمرًا أساسيًا، ولا سيما لمن يعتزمون السفر إلى الخارج. فعلى الرغم من حمل شعار Visa أو Mastercard، فإن كثيرًا من البطاقات التي تصدرها المصارف اليوم هي بطاقات خصم وليست بطاقات ائتمان حقيقية، ويمكن أن يؤثر هذا التمييز تأثيرًا كبيرًا في تجربة المسافر.
لا توفر بطاقات الخصم، التي تُمنح غالباً دون تكلفة إضافية مع الحساب الجاري، المرونة المالية ذاتها التي توفرها بطاقات الائتمان. ويتضح هذا القيد جلياً في الحالات التي تتطلب وديعة تأمين، كحجز سيارة مستأجرة أو مرافق فندقية في الخارج، إذ قد تُرفض بطاقات الخصم رفضاً قاطعاً. وقد تؤدي هذه الحالات إلى نفقات غير متوقعة، لأن الترتيبات البديلة تنطوي عادة على تكاليف أعلى وعلى خصم فوري من الحساب.
ومن ناحية أخرى، فإن بطاقات الائتمان الحقيقية تؤجل تحصيل المبالغ وغالباً ما تأتي بحد إنفاق محدد مسبقاً، مما يوفر هامشاً احتياطياً مفيداً بوجه خاص في إدارة نفقات السفر. وتيسّر هذه البطاقات المعاملات بإتاحة التفويض المسبق للأموال، وهي ميزة جوهرية في كثير من مواقف السفر، من تأجير السيارات إلى الإقامة في الفنادق، بما يضمن حجز الخدمات وتأمينها دون عبء مالي فوري.
بالنسبة إلى المسافرين، وبخاصة من يتوجهون إلى خارج منطقة اليورو، فإن حيازة بطاقة ائتمان حقيقية ليست مجرد وسيلة راحة بل ضرورة. فهي تضمن سلاسة المعاملات المالية وتجنّب المخاطر والغرامات المرتبطة باستخدام بطاقات الخصم. لذا يُنصح المسافر الحصيف بالحصول على بطاقة ائتمان حقيقية، وبإخطار الجهة المُصدِرة مسبقًا بخطط السفر الدولي لتفادي أي تجميد مؤقت للبطاقة بسبب الاشتباه في الاحتيال. ويتيح هذا النهج الاستباقي تجربة سفر سلسة وآمنة ماليًا.
البروتوكولات والإجراءات
عند إجراء معاملة ببطاقة ائتمان، تُستخدم عدة بروتوكولات وعمليات للتحقق من المبلغ المراد تحصيله وتفويض المعاملة.
فيما يلي بعض العناصر الرئيسية التي تدخل في هذه العملية:
- ISO 8583: معيار مراسلة تستخدمه معظم شبكات الدفع، مثل Visa وMastercard، لتبادل تفاصيل المعاملات بين مختلف الأطراف المشاركة في العملية (مثل التجار والجهات المستحوذة والجهات المُصدِرة ومعالجي المدفوعات).
- EMV (Europay وMastercard وVisa): معيار عالمي لمعاملات بطاقات الائتمان والخصم القائمة على الشريحة. تحتوي بطاقات EMV على شريحة معالجة مدمجة توفر أمانًا معززًا عبر تشفير بيانات المعاملة وتوليد رموز مصادقة فريدة لكل معاملة. ويُعدّ الامتثال لمعيار EMV مهمًا للحد من الاحتيال في المعاملات التي تُجرى بحضور البطاقة.
- معيار PCI DSS (معيار أمن بيانات صناعة بطاقات الدفع): مجموعة من معايير الأمن الهادفة إلى حماية بيانات حاملي البطاقات وضمان المعالجة والتخزين والإرسال الآمن لمعلومات البطاقات. ويجب على جميع التجار ومعالجي المدفوعات وسائر الجهات التي تتعامل مع بيانات البطاقات الامتثال لمتطلبات PCI DSS.
تعمل هذه البروتوكولات والمعايير معاً لضمان أمان معاملات بطاقات الائتمان، وقيد المبلغ الصحيح على حساب حامل البطاقة. وتنطوي عمليات معاملة بطاقة الائتمان على قدر كبير من التعقيد، إذ تشمل أطرافاً متعددة وطبقات متعددة من الاتصال.
الإجراءات
فيما يلي شرح تفصيلي لكيفية عمل هذه البروتوكولات والمعايير معًا:
- البدء: يبدأ حامل البطاقة المعاملة إما بتمرير بطاقته أو إدخالها أو تقريبها من جهاز نقطة البيع، أو بإدخال بيانات بطاقته لإجراء معاملة عبر الإنترنت.
- نقل البيانات: تلتقط محطة نقطة البيع أو بوابة التجارة الإلكترونية تفاصيل المعاملة، بما في ذلك رقم البطاقة وتاريخ انتهاء الصلاحية ومبلغ المعاملة ومعرّف فريد للمعاملة. وفي معاملات EMV، تُنتج الشريحة شفرة تشفيرية فريدة لكل معاملة.
- الترميز (اختياري): في حال تفعيل الترميز، تُستبدل بيانات البطاقة برمز فريد قبل إرسالها. ويسهم ذلك في حماية بيانات البطاقة الحساسة أثناء عملية المعاملة.
- طلب التفويض: تُصاغ تفاصيل المعاملة وفق معيار الرسائل ISO 8583 ويرسلها المصرف المحصِّل لدى التاجر (أو معالج المدفوعات) إلى شبكة البطاقات (مثل Visa أو Mastercard).
- توجيه شبكة البطاقات: تحدد شبكة البطاقات المصرف المُصدر المسؤول عن البطاقة وتحيل إليه طلب التفويض.
- معالجة المصرف المُصدِر: يتحقق المصرف المُصدِر من تفاصيل المعاملة قياساً إلى حساب حامل البطاقة، فيراجع الرصيد المتاح وحالة البطاقة وأي قواعد معمول بها لمكافحة الاحتيال. وفي المعاملات عبر الإنترنت التي تستخدم 3D Secure، قد يطلب المصرف المُصدِر أيضاً من حامل البطاقة توثيق المعاملة بكلمة مرور أو ببيانات حيوية.
- رد التفويض: يُصدر المصرف المُصدِر ردًّا على طلب التفويض، قد يكون بالموافقة على المعاملة أو رفضها. ويُرسَل هذا الرد عبر شبكة البطاقات إلى المصرف المستحوِذ (أو معالج المدفوعات)، ثم يُعاد إلى التاجر.
- الإتمام: إذا تمت الموافقة على المعاملة، يُتمّ التاجر عملية البيع ويقدّم السلع أو الخدمات لحامل البطاقة. ثم تُدرج تفاصيل المعاملة في دفعة من المعاملات يرسلها التاجر إلى المصرف المحصِّل (أو معالج المدفوعات) للتسوية.
- التسوية: يقدّم المصرف المحصِّل (أو معالج المدفوعات) دفعة المعاملات إلى شبكة البطاقات لتسويتها. وتحتسب شبكة البطاقات صافي مبالغ التسوية بين المصرف المحصِّل والمصرف المُصدِر، وتُحوَّل الأموال وفقًا لذلك. وأخيرًا، يقيّد المصرف المُصدِر المعاملة في حساب حامل البطاقة، ويتلقى حامل البطاقة كشف حساب يتضمن تفاصيل المعاملة.
وخلال هذه العملية، يجب على الأطراف المعنية كافةً الالتزام بمتطلبات معيار PCI DSS لضمان التعامل الآمن مع بيانات حاملي البطاقات. كما يجري تشفير الاتصالات بين الجهات المشاركة للحفاظ على سرية بيانات المعاملات وسلامتها.
أمن بطاقات الائتمان والخصم
تُؤمَّن بطاقات الائتمان والخصم بمزيج من الخصائص الأمنية المادية والرقمية.
البروتوكولات والإجراءات
عند إجراء معاملة ببطاقة ائتمان، تُستخدم عدة بروتوكولات وعمليات للتحقق من المبلغ المراد تحصيله وتفويض المعاملة.
فيما يلي بعض العناصر الرئيسية التي تدخل في هذه العملية:
- ISO 8583: معيار مراسلة تستخدمه معظم شبكات الدفع، مثل Visa وMastercard، لتبادل تفاصيل المعاملات بين مختلف الأطراف المشاركة في العملية (مثل التجار والجهات المستحوذة والجهات المُصدِرة ومعالجي المدفوعات).
- EMV (Europay وMastercard وVisa): معيار عالمي لمعاملات بطاقات الائتمان والخصم القائمة على الشريحة. تحتوي بطاقات EMV على شريحة معالجة مدمجة توفر أمانًا معززًا عبر تشفير بيانات المعاملة وتوليد رموز مصادقة فريدة لكل معاملة. ويُعدّ الامتثال لمعيار EMV مهمًا للحد من الاحتيال في المعاملات التي تُجرى بحضور البطاقة.
- PCI DSS (معيار أمن بيانات صناعة بطاقات الدفع): مجموعة من معايير الأمن مصمَّمة لحماية بيانات حاملي البطاقات وضمان المعالجة والتخزين والإرسال الآمن لبيانات البطاقات. ويجب على جميع التجار ومعالجي المدفوعات وسائر الجهات التي تتعامل مع بيانات البطاقات الامتثال لمتطلبات PCI DSS.
تعمل هذه البروتوكولات والمعايير معًا لضمان أمن معاملات بطاقات الائتمان وتحميل حساب حامل البطاقة بالمبلغ الصحيح.
الأمان المادي على البطاقة
تُطبع على البطاقة نفسها بيانات اسم المستخدم ورقم البطاقة وتاريخ انتهاء الصلاحية ورمز التحقق من البطاقة (CVV). ورمز CVV رقم مكوّن من ثلاثة أو أربعة أرقام بحسب المصرف المُصدِر للبطاقة، ويوفّر طبقة أمان إضافية أثناء المعاملات.
رمز التحقق من البطاقة (CVV): رقم من 3 أو 4 خانات مطبوع على البطاقة المادية وغير مضمّن في الشريط المغناطيسي للبطاقة. وغالباً ما يكون مطلوباً في المعاملات عبر الإنترنت وعبر الهاتف، حيث لا تكون البطاقة حاضرة مادياً. ويُستخدم للتحقق من أن الشخص الذي يجري المعاملة يحوز البطاقة المادية.
كما يوجد على البطاقة شريط مغناطيسي و/أو شريحة مدمجة. ويحتوي الشريط المغناطيسي على بيانات حامل البطاقة مشفّرة، بينما تحتفظ الشريحة المدمجة (المستخدمة في بطاقات الشريحة والرقم السري وبطاقات الشريحة والتوقيع) بالمعلومات بصيغة مشفّرة آمنة، مما يصعّب على غير المصرّح لهم الوصول إليها أو تزويرها.
الحماية الرقمية للبطاقة
أما من جانب مزوّد الخدمة، فيستخدم عدة طبقات أمنية للحماية من الأنشطة الاحتيالية. ويشمل ذلك بروتوكولي Secure Socket Layer (SSL) وTransport Layer Security (TLS) اللذين يشفّران البيانات أثناء نقلها. وقد يستخدم المزوّد أيضاً أنظمة لكشف الاحتيال تعتمد على خوارزميات التعلّم الآلي لرصد أنماط السلوك غير المعتادة التي قد تدل على نشاط احتيالي.
- خدمة التحقق من العنوان (AVS): تقارن هذه الخدمة العنوان الذي يقدمه العميل بالعنوان المسجل لدى شركة بطاقات الائتمان، وفي حال عدم التطابق يمكن رفض المعاملة. ويساعد ذلك على منع الاحتيال الناجم عن أرقام بطاقات الائتمان المسروقة.
- المصادقة الثنائية (2FA): تتطلب المصادقة الثنائية نوعين من وسائل التحقق من الهوية قبل الموافقة على المعاملة. وعادةً ما يشمل هذان العاملان شيئًا تعرفه (مثل كلمة المرور)، أو شيئًا تملكه (مثل هاتفك لتلقي كلمة مرور لمرة واحدة)، أو شيئًا يميّزك (مثل بصمة الإصبع).
- المصادقة البيومترية: يستخدم هذا النوع من المصادقة خصائص بيولوجية فريدة، مثل بصمات الأصابع أو التعرّف على الوجه، للتحقق من الهوية. وتستخدم بعض أنظمة الدفع عبر الهاتف المحمول، مثل Apple Pay وGoogle Pay، المصادقة البيومترية لتفويض المعاملات.
- المصادقة القائمة على المخاطر (RBA): تحتسب هذه الطريقة الملف التعريفي لمخاطر المعاملة عبر الإنترنت، ثم تشترط تحققًا إضافيًا للمعاملات الأعلى مخاطرة. وقد تراعي المصادقة القائمة على المخاطر عوامل مثل عنوان IP الخاص بالمستخدم، والجهاز المستخدم، ومبلغ المعاملة، وأنماط سلوك المستخدم.
- الترميز (Tokenization): يحمي الترميز بيانات البطاقة باستبدال رقم البطاقة بسلسلة محارف يجري إنشاؤها عشوائيًا، أي «رمز». ويمكن نقل هذا الرمز عبر الإنترنت بأمان، ولا قيمة له إذا اعتُرض من قبل محتالين، إذ لا يمكن عكسه للوصول إلى رقم البطاقة الأصلي.
- المدفوعات اللاتلامسية: تدعم بطاقات كثيرة الآن أيضًا المدفوعات اللاتلامسية، التي تستخدم تقنية الاتصال قريب المدى (NFC) أو تقنية التعرف على الهوية بالترددات الراديوية (RFID) للتواصل مع أجهزة الدفع. وتُؤمَّن هذه المعاملات بتشفير ديناميكي، أي يُولَّد مفتاح تشفير جديد لكل معاملة، مما يجعل اعتراض المحتالين للبيانات وإساءة استخدامها أمرًا بالغ الصعوبة.
- مصادقة 3-D Secure (3DS) (مثل Visa Secure وMastercard Identity Check): إن 3-D Secure بروتوكول قائم على لغة XML صُمّم ليكون طبقة أمان إضافية لمعاملات بطاقات الائتمان والخصم عبر الإنترنت. ويُعرف البروتوكول بتسميات مختلفة بحسب نوع البطاقة: Visa Secure (المعروفة سابقاً باسم Verified by Visa)، وMastercard Identity Check (المعروفة سابقاً باسم SecureCode)، وAmerican Express SafeKey، وغيرها. آلية العمل: يضيف 3-D Secure خطوة إضافية إلى عملية الدفع عبر الإنترنت. فعند إجراء عملية شراء، وبعد إدخال بيانات بطاقتكم، يتحقق نظام 3DS مما إذا كان مصرفكم أو الجهة المُصدِرة لبطاقتكم مشتركاً في خدمة 3DS. فإذا كان كذلك، تظهر في متصفحكم نافذة منبثقة مرتبطة مباشرةً بمصرفكم أو بالجهة المُصدِرة. ثم يُطلب منكم التحقق من هويتكم، وقد يتم ذلك عبر كلمة مرور، أو مسح بصمة الإصبع إذا كان مصرفكم يوفّر المصادقة البيومترية، أو رمز لمرة واحدة يُرسل إلى هاتفكم المحمول. ولا تُستكمل المعاملة إلا بعد نجاح المصادقة. الإصدار 2.0 من 3-D Secure: هو الإصدار الأحدث من 3-D Secure، ويحسّن النظام الأصلي بجعله أكثر سهولة في الاستخدام وأعلى كفاءة. وقد صُمّم الإصدار 3DS 2.0 ليعتمد نهجاً قائماً على المخاطر، أي أنه لا يطلب مصادقة إضافية إلا عندما تبدو المعاملة محفوفة بالمخاطر. كما يعمل بسلاسة على الأجهزة المحمولة، وهو ما كان يمثل قيداً في الإصدار الأصلي من 3DS.
رموز PIN المكوّنة من 4 أو 6 أرقام
تتألف أرقام التعريف الشخصية (PIN) عادةً من 4 خانات، لكن قد تُستخدم في بعض المناطق أو المؤسسات المالية أرقام من 6 خانات. والغرض الأساسي من رقم التعريف الشخصي هو التحقق من أن الشخص الذي يبدأ المعاملة هو حامل البطاقة المخوّل.
في سياق معاملات بطاقات الائتمان، قد يُطلب من العميل إدخال الرقم السري (PIN) عند استخدام بطاقة الشريحة والرقم السري على جهاز نقطة البيع. وهذا هو المعتاد في أوروبا. أما في الولايات المتحدة فلا تتطلب معظم بطاقات الائتمان ذات الشريحة رقمًا سريًا لعمليات الشراء، وقد ألغت الشبكات الكبرى اشتراط التوقيع في عام 2018.
فيما يلي كيفية استخدام الرقم السري (PIN)، سواء كان من 4 أرقام أو 6 أرقام، في المعاملة:
- يُدخل العميل بطاقته ذات الشريحة والرقم السري في جهاز نقطة البيع.
- يطلب الجهاز الطرفي من العميل إدخال رقمه السري.
- يُدخل العميل رقمه السري (PIN)، ثم يقوم جهاز نقطة البيع بتشفيره.
- يُرسَل رقم التعريف الشخصي المشفّر مع بيانات المعاملة إلى المصرف المُصدِر للتحقق منه.
- يقارن المصرف المُصدِر رقم التعريف الشخصي المشفّر بالرقم المخزّن في نظامه. وإذا تطابق الرقمان، تُعتمد المعاملة.
في بعض الحالات، يجري التحقق من الرقم السري محليًا بواسطة شريحة البطاقة بدلًا من إرساله إلى الجهة المُصدِرة. ويُعرف ذلك بالتحقق من الرقم السري دون اتصال (Offline PIN verification)، ويمكن أن يُسرّع إجراءات المعاملة.
ومن المهم الإشارة إلى أن الرقم السري (PIN) يختلف عن رمز التحقق من البطاقة (CVV) أو (CVC) المؤلف من 3 أو 4 أرقام والمطبوع على ظهر البطاقة. وتُستخدم رموز CVV/CVC في المعاملات التي لا تُجرى بحضور البطاقة، مثل المشتريات عبر الإنترنت، للتحقق من أن الشخص الذي يجري المعاملة يحوز البطاقة فعلياً.
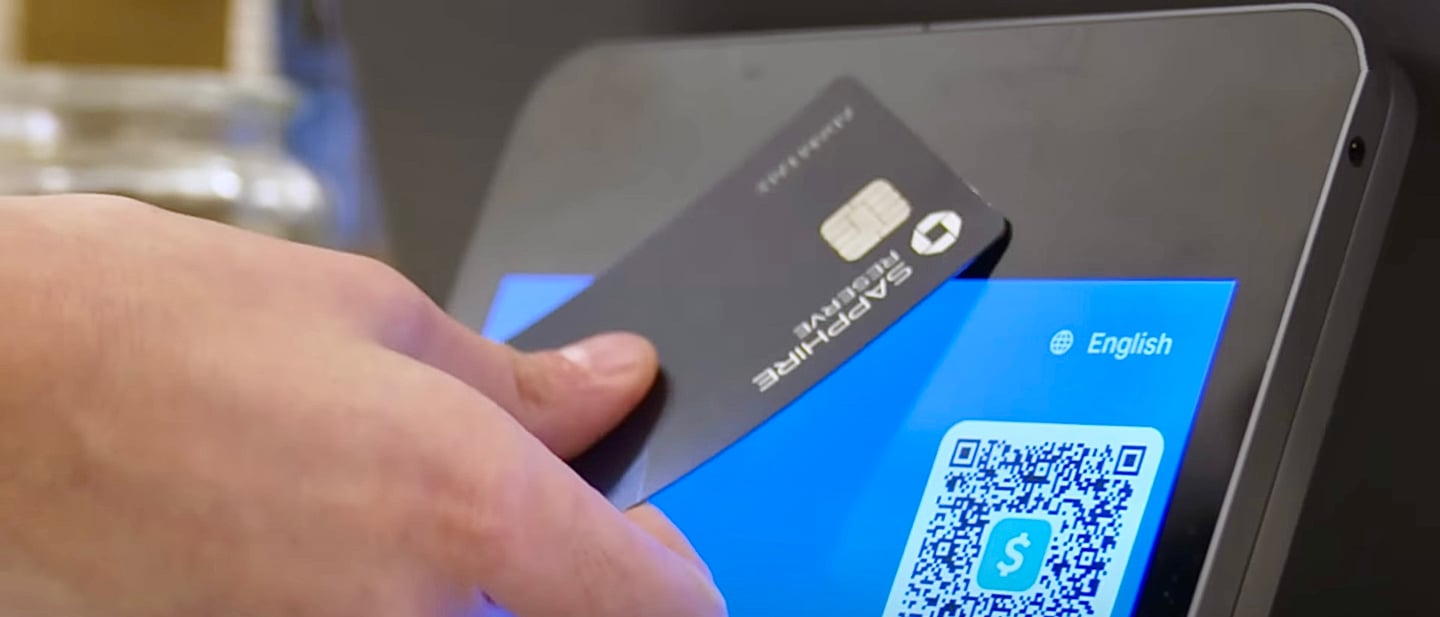
اضغط للدفع
الأساس التقني: تقنية NFC ونشأتها من RFID
تقوم منظومة الدفع بالنقر على تقنية الاتصال قريب المدى (NFC)، وهي تقنية تُحسِّن إطار تحديد الهوية بالترددات الراديوية (RFID) الأوسع وتتخصص فيه. وتعمل تقنية NFC عبر الحث الكهرومغناطيسي بين هوائيين حلقيين، صُمّما بتشكيل يشبه مضمار السباق، ويقعان ضمن مسافة لا تتجاوز أربعة سنتيمترات. ويتيح هذا النطاق المكاني المحدود تبادلاً آمناً وسريعاً للبيانات، مصمماً خصيصاً لمتطلبات معاملات الدفع.
التكافل السلبي والنشط
يقوم التفاعل المعاملاتي بين أداة الدفع (سواء أكانت بطاقة أم جهازاً مزوداً بتقنية NFC) والقارئ على توزيع محدد للأدوار: فالقارئ هو الطرف المبادر النشط، المخوّل بإنشاء الاتصال بصورة مستقلة؛ في مقابل البطاقة التي تؤدي دور الطرف المستجيب السلبي، الخالي من مصدر طاقة ذاتي، لكنه يستجيب لطلبات القارئ. ويحفّز هذا التفاعل نقل بيانات الدفع، وهي عملية تختلف جوهرياً عن النقل الثابت للبيانات الملازم للتعاملات عبر الشريط المغناطيسي.
التحصينات التشفيرية: أمن في أرقى صوره
من الركائز الأساسية للبنية الأمنية في تقنية الدفع بالنقر إنشاء شفرة تشفيرية (cryptogram) خاصة بكل معاملة. وتنتج هذه الشفرة عن دمج تشفيري لبيانات المعاملة وبيانات البطاقة، يجري بإشراف مفتاح تشفير مخزّن في شريحة البطاقة. ويشكّل هذا الإجراء حاجزًا منيعًا أمام نسخ بيانات الدفع لأغراض غير مشروعة، ويرفع بدرجة كبيرة مستوى أمان كل معاملة.
يؤدي التواصل بين لوحة الدفع واللوحة الرئيسية داخل جهاز القارئ دوراً أساسياً في تجميع بيانات المعاملة في حزمة مشفّرة محصّنة. ويشكّل هذا التشفير، الذي يُحافَظ عليه طوال رحلة البيانات من معالجات الدفع وشبكاته وإليها، حصناً منيعاً ضد الاختراق والوصول غير المصرح به إلى البيانات، ويصون حرمة سرية المعاملات منذ نشأتها حتى إتمامها.
تحليل مقارن للأمن ومسارات الاعتماد
بالمقارنة مع سابقاتها من أساليب الشريط الممغنط وإدخال الشريحة، تمثّل تقنية الدفع بالنقر نقلة نوعية في أمان المعاملات. فبروتوكولات التشفير الديناميكي والاتصال محدود المدى تقلّص بطبيعتها منافذ اختراق البيانات، وتتصدى بفعالية لخطر النسخ غير المشروع وتسريب البيانات دون إذن، وهو خطر لازم معاملات نقاط البيع تاريخياً.
ظل اعتماد هذه الوسيلة في بعض الأسواق، ولا سيما الولايات المتحدة، متأخراً عن أوروبا لسنوات بسبب تكاليف البنية التحتية وعادات المستهلكين، إلا أنه ارتفع بوتيرة حادة منذ عام 2020.
خلاصة القول، إن تقنية الدفع بالنقر، بما تجمعه من تضافر متقن بين تقنية NFC والصرامة التشفيرية ونقل البيانات المشفّرة، تؤذن بتحول جذري في مجال أساليب الدفع الآمنة والفعالة. ويَعِد دمجها التدريجي في نسيج المعاملات اليومية بالارتقاء بمستوى أمان المعاملات وسهولتها، مما يمثل تطورًا حاسمًا في قطاعي التجارة والمدفوعات.
كيفية عمل حجز الأموال أو الدفع المؤجل في معاملات البطاقات الائتمانية أو المدينة أو المسبقة الدفع
التفويض
تبدأ المعاملة بطلب تفويض. فعندما تقدّم بطاقتك الائتمانية للدفع، يرسل التاجر طلبًا إلى المصرف المُحصِّل.
يحيل المصرف المُحصِّل هذا الطلب إلى شبكة البطاقات، التي تحيله بدورها إلى المصرف المُصدِر. ويتحقق المصرف المُصدِر من الرصيد الائتماني المتاح ومن سائر تفاصيل المعاملة للتأكد من صحتها. وإذا سارت الأمور على ما يرام، فإنه يحجز مبلغ المعاملة من الحد الائتماني الممنوح لكم. ويُعرف ذلك بالحجز التفويضي أو التفويض المسبق، وهو وسيلة للتأكد من توافر الأموال وتخصيصها لهذه المعاملة بعينها.
توليد رمز التفويض
عندما يقدّم العميل بطاقة ائتمان للدفع، يرسل نظام نقطة البيع (POS) لدى التاجر طلب تفويض إلى المصرف المُحصِّل. ويحيل المصرف المُحصِّل هذا الطلب إلى شبكة البطاقات، التي توجّهه بدورها إلى المصرف المُصدِر. وإذا وافق المصرف المُصدِر على المعاملة (مثلًا لتوافر الائتمان أو الأموال الكافية وعدم الإبلاغ عن فقدان البطاقة أو سرقتها)، فإنه يولّد رمز تفويض ويرسله عبر شبكة البطاقات والمصرف المُحصِّل إلى نظام نقطة البيع لدى التاجر.
قد يختلف طول رموز التفويض، المعروفة أيضاً برموز الموافقة، بحسب شبكة البطاقات أو المصرف المُصدِر. وتعمل هذه الرموز بمثابة تأكيد على الموافقة على المعاملة، وتُستخدم مرجعاً في عملية التسوية. ويمكن تحديد طول رمز التفويض وصيغته بحسب المتطلبات التشغيلية لشبكات البطاقات والمصارف المعنية. فبعض الأنظمة تستخدم رموزاً من 6 خانات، وبعضها الآخر من 8 خانات أو بأطوال أخرى.
تسجيل المعاملة
يتلقى التاجر رمز التفويض الذي يؤكد توافر الأموال وحجزها لهذه المعاملة. وفي نهاية اليوم، أو في وقت لاحق أحيانًا بحسب إجراءات التاجر، يرسل التاجر دفعة من المعاملات إلى المصرف المحصِّل لأغراض التسوية. وتُعرف هذه العملية باسم «الاستيفاء» (capture). وخلال عملية الاستيفاء، يُدرج التاجر رمز التفويض الخاص بكل معاملة، وهو بمثابة دليل على التفويض ويتيح للمصرف المحصِّل مطابقة كل معاملة مع تفويضها.
التسوية
ثم يرسل المصرف المُحصِّل المعاملات، مع رموز التفويض، إلى شبكات البطاقات لأغراض التسوية. وتوجّه شبكات البطاقات المعاملات إلى المصارف المُصدِرة، التي تحوّل بدورها أموال المعاملات المعتمدة إلى المصرف المُحصِّل. وأخيراً، يودع المصرف المُحصِّل الأموال في الحساب المصرفي للتاجر.
المقاصة
في نهاية يوم العمل، يرسل التاجر جميع المعاملات المصرّح بها خلال اليوم إلى المصرف المتعاقد (Acquiring Bank) في دفعة واحدة. ثم يرسل المصرف المتعاقد هذه المعاملات عبر شبكة البطاقات إلى المصرف المُصدِر لتسويتها.
يحوّل المصرف المُصدِر الأموال إلى المصرف المُحصِّل، الذي يودعها بدوره في حساب التاجر. وعند هذه المرحلة تكتمل المعاملة، وتنتقل الأموال المحجوزة رسمياً من خط ائتمانك إلى التاجر.
حفظ السجلات
يُعدّ رمز التفويض معلومة جوهرية لحفظ السجلات وتسوية النزاعات. وفي حال نشوء نزاع، يساعد رمز التفويض على تتبّع المعاملة عبر مختلف مراحل سلسلة المعالجة للتحقق من صحتها. وتضمن هذه العملية حجز الأموال وتحويلها وتسجيلها على النحو الصحيح، مما يوفّر وسيلة آمنة وقابلة للتتبّع للتعامل مع معاملات بطاقات الائتمان.
الفوترة
سيقوم المصرف المُصدِر بعد ذلك بإدراج هذه المعاملة في كشف حسابك الشهري، وعندئذٍ يتوجب عليك السداد.
اتصال البيانات
فيما يلي ملخص لكيفية جريان عملية الاتصال:
- التقاط البيانات: عندما يبدأ حامل البطاقة معاملة، تلتقط طرفية نقطة البيع (POS) بيانات البطاقة (رقم البطاقة وتاريخ الانتهاء ورمز التحقق CVV وغيرها) عن طريق تمرير البطاقة أو إدخالها في القارئ أو النقر بها لاسلكيًا أو الإدخال اليدوي لبيانات البطاقة.
- النقل الآمن: تُنقل بيانات البطاقة الملتقطة بأمان من جهاز نقطة البيع إلى المصرف المحصِّل لدى التاجر أو معالج المدفوعات. ويستخدم هذا النقل عادةً بروتوكول أمان طبقة النقل (TLS)، الذي يشفّر البيانات لضمان سريتها وسلامتها أثناء النقل.
- رسائل ISO 8583: يقوم المصرف المستحوِذ أو معالج المدفوعات بتنسيق بيانات المعاملة وفقًا لمعيار الرسائل ISO 8583. ويحدد هذا المعيار بنية الرسائل المتبادلة ومحتواها بين مختلف الجهات المشاركة في عملية المعاملة، مثل التجار والمصارف المستحوِذة والجهات المُصدِرة وشبكات البطاقات.
- التواصل مع شبكات البطاقات: يرسل البنك المستحوِذ أو معالج المدفوعات طلب التفويض بصيغة ISO 8583 إلى شبكة البطاقات (مثل Visa وMastercard) عبر قنوات اتصال مخصصة. وتكون هذه القنوات عادةً شبكات خاصة تربط الأطراف المختلفة المشاركة في عملية المعاملة ربطًا آمنًا.
- توجيه شبكة البطاقات: تحدد شبكة البطاقات المصرف المُصدِر المسؤول عن البطاقة وتحيل إليه طلب التفويض. وقد تستخدم الشبكة بروتوكولات وتقنيات اتصال إضافية، مثل TCP/IP والشبكات الخاصة الافتراضية (VPN)، لضمان نقل بيانات المعاملة بشكل آمن وموثوق.
وفي أثناء عملية الاتصال بأكملها، تُطبَّق طبقات متعددة من الحماية، تشمل التشفير والبروتوكولات الآمنة والالتزام بمعايير القطاع مثل PCI DSS. ويكفل ذلك سرية بيانات المعاملة وسلامتها وتوافرها أثناء انتقالها من جهاز نقطة البيع إلى توجيه شبكة البطاقات وما بعده.
البروتوكولات
ISO 8583
ISO 8583 هو معيار للرسائل يُستخدم في الاتصالات الخاصة بالمعاملات المالية، ولا سيما معاملات بطاقات الدفع. ويحدد صيغة الرسائل وعناصر البيانات ورموز المعالجة اللازمة لتبادل معلومات المعاملات بين مختلف الأطراف، مثل التجار والجهات المُستحوِذة والجهات المُصدِرة وشبكات البطاقات.
يتضمن طلب التفويض بصيغة ISO 8583 عناصر بيانات متعددة منظمة في رسالة ذات بنية محددة. وتتكون الرسالة من معرّف نوع الرسالة (MTI) وخرائط البتات وعناصر البيانات.
فيما يلي مثال مبسّط على رسالة طلب تفويض وفق معيار ISO 8583:
- معرّف نوع الرسالة (MTI): رمز رقمي من 4 خانات يدل على الغرض من الرسالة. فطلب التفويض هو «0100»، والرد عليه هو «0110».
- خرائط البتات (Bitmaps): سلسلة من البتات (عادةً 64 بتًّا، وأحيانًا 128 بتًّا) تبيّن عناصر البيانات الموجودة في الرسالة. ويقابل كل بت في خريطة البتات عنصر بيانات محددًا.
- عناصر البيانات: هي معلومات المعاملة الفعلية، منظمة في حقول مرقمة من 1 إلى 128. ولكل عنصر بيانات معنى وصيغة محددان، مثل الصيغة الرقمية أو الأبجدية الرقمية أو الثنائية.
عناصر البيانات
فيما يلي مثال على بعض عناصر البيانات الشائعة في طلب تفويض وفق معيار ISO 8583:
- DE 2: رقم الحساب الأساسي (PAN) – رقم البطاقة المستخدم في المعاملة.
- DE 3: رمز المعالجة – رمز من 6 خانات يحدد نوع المعاملة (مثل الشراء أو الاسترداد) والحساب المطلوب استخدامه (مثل الحساب الجاري أو حساب الائتمان).
- DE 4: مبلغ المعاملة – يُمثَّل مبلغ المعاملة عادةً بقيمة رقمية من 12 خانة مع فاصلة عشرية ضمنية.
- DE 7: تاريخ الإرسال ووقته – تاريخ بدء المعاملة ووقتها، وتكون عادةً بصيغة YYMMDDhhmmss.
- DE 11: رقم تتبع تدقيق النظام (STAN) – معرّف فريد للمعاملة تنشئه الطرفية أو نظام الدفع.
- DE 22: وضع الإدخال عند نقطة الخدمة – رمز يبيّن كيفية التقاط بيانات البطاقة (مثل المسح بالتمرير أو قراءة الشريحة أو الإدخال اليدوي).
- DE 25: رمز حالة نقطة الخدمة – رمز يمثل ظروفًا محددة تتعلق بالمعاملة (مثل حضور العميل أو التجارة الإلكترونية).
- DE 41: معرّف جهاز الجهة المستقبِلة للبطاقة – معرّف فريد لجهاز نقطة البيع.
- DE 42: رمز تعريف قابل البطاقة – معرّف فريد للتاجر أو قابل البطاقة.
- DE 49: رمز العملة، المعاملة – رمز من 3 أرقام يمثل العملة المستخدمة في المعاملة.
في سياق معيار الرسائل المالية ISO 8583، يعني المصطلح «MTI» معرّف نوع الرسالة (Message Type Identifier). وهو رمز رقمي من أربع خانات يمثّل الغرض من الرسالة، وهو الحقل الأول في رسالة ISO 8583.
MTI / البروتوكولات
يتكوّن MTI من 4 خانات (تتراوح كل منها بين 0 و9) ذات المعاني التالية:
- الإصدار (الموضع الأول): يشير إلى إصدار معيار ISO 8583 المستخدم في الرسالة.
- 0: ISO 8583:1987
- 1: ISO 8583:1993
- 2: ISO 8583:2003
- 3-9: محجوزة للاستخدام المستقبلي أو للإصدارات المخصصة
- الفئة (الموضع الثاني): تمثل الغرض الرئيسي للرسالة.
- 0: محجوز لاستخدام ISO
- 1: التفويض
- 2: المعاملات المالية (مثل السحب النقدي والاستعلام عن الرصيد)
- 3: إجراءات الملفات (مثل تحديثات الملفات)
- 4: الإلغاء واسترداد المبالغ
- 5: المطابقة
- 6: الشؤون الإدارية
- 7: تحصيل الرسوم
- 8: إدارة الشبكة
- 9: محجوز للاستخدام من قِبل ISO
- الوظيفة (الموضع الثالث): تحدد الوظيفة المحددة للرسالة.
- 0: الطلب
- 1: طلب الاستجابة
- 2: المشورة
- 3: الرد على الإشعار
- 4: الإشعار
- 5: الإقرار باستلام الإشعار
- 6-9: محجوزة لاستخدام ISO
- المصدر (الخانة الرابعة): يشير إلى الجهة التي بادرت بإرسال الرسالة.
- 0: البنك المحصِّل
- 1: تكرار المُستحوِذ
- 2: المُصدِر
- 3: تكرار الجهة المُصدِرة
- 4-9: محجوزة لاستخدام ISO
بعض الأمثلة على أنواع الرسائل (MTI) في رسائل ISO 8583:
- 0100: طلب تفويض
- 0110: رد التفويض
- 0200: طلب معاملة مالية
- 0210: ردّ على معاملة مالية
- 0420: طلب عكس القيد
- 0421: تكرار طلب العكس
- 0430: استجابة الإلغاء العكسي
- 0500: طلب تسوية المُستحوِذ
- 0510: استجابة تسوية المصرف المحصِّل
- 0800: طلب إدارة الشبكة
- 0810: استجابة إدارة الشبكة
يُرجى العلم بأن هذه الأمثلة مبنية على أنواع الرسائل القياسية وفق معيار ISO 8583. بيد أنه قد توجد تطبيقات وتخصيصات فردية بحسب المتطلبات الخاصة بمختلف أنظمة الدفع أو المؤسسات المالية.



الخطوة التالية
اطلب لقاءً تعريفياً
أخبرونا في بضعة أسطر من أنتم وما الذي تفكرون فيه. يصل استفساركم مباشرة إلى المصرف ويُعامَل بسرية.
هل تفضّل التحدث مباشرةً؟ احجز اجتماعًا مرئيًا عن بُعد مدته 30 دقيقة.