
المدفوعات والتحويلات
التسوية الإجمالية الفورية
أوجه التشابه والاختلاف بين أنظمة التسوية الإجمالية الفورية (RTGS) وأنظمة المدفوعات ذات القيمة الكبيرة (LVPS) من حيث التحويلات والمقاصة.
أوجه التشابه:
- المعاملات ذات القيمة العالية: صُمّم كل من RTGS وLVPS للتعامل مع المعاملات ذات القيمة العالية، وهي عادةً مبالغ كبيرة تتبادلها المؤسسات المالية فيما بينها.
- مشاركة البنك المركزي: تتولى البنوك المركزية عادةً تشغيل كلا النظامين أو الإشراف عليهما، بما يضمن استقرار البنية التحتية للمدفوعات وموثوقيتها.
- ذات أهمية نظامية: تُعد أنظمة التسوية الإجمالية الفورية (RTGS) وأنظمة المدفوعات ذات القيمة الكبيرة (LVPS) أنظمة مدفوعات ذات أهمية نظامية، نظراً لدورها في تسوية المعاملات الكبيرة القيمة وتأثيرها في استقرار النظام المالي وكفاءته.
- الحد من مخاطر التسوية: يهدف كل من نظام التسوية الإجمالية الفورية (RTGS) ونظام مدفوعات المبالغ الكبيرة (LVPS) إلى الحد من مخاطر التسوية عبر توفير تسوية آمنة وفي الوقت المناسب للمعاملات بين المؤسسات المالية المشاركة.
الفروق:
- آلية التسوية: تسوّي أنظمة التسوية الإجمالية الفورية (RTGS) المعاملات بصورة فردية وفي الوقت الفعلي، أي أن كل معاملة تُعالج فورًا وبصفة نهائية لا رجعة فيها. في المقابل، تعتمد أنظمة المدفوعات ذات القيمة الكبيرة (LVPS) عادةً على التسوية الصافية، حيث تُجمَّع المعاملات خلال فترة معينة ثم تُسوّى بمبلغ صافٍ واحد في أوقات محددة خلال اليوم.
- متطلبات السيولة: غالبًا ما تتطلب أنظمة RTGS مستويات أعلى من السيولة اللحظية خلال اليوم من المؤسسات المشاركة، إذ تُسوّى المعاملات بصورة مستمرة على مدار اليوم. أما في أنظمة التسوية الصافية، مثل معظم أنظمة LVPS، فتكون الحاجة إلى السيولة اللحظية خلال اليوم أقل عمومًا، إذ تُسوّى المعاملات على دفعات.
- السرعة: توفر أنظمة التسوية الإجمالية الفورية (RTGS) تسوية فورية، مما يضمن تحويل الأموال في الوقت الفعلي بين حسابات المؤسسات المشاركة. أما أنظمة المدفوعات ذات القيمة الكبيرة (LVPS) التي تعتمد آليات التسوية الصافية فقد تكون عملية التسوية فيها أبطأ، إذ لا تتم تسوية المعاملات إلا في أوقات محددة خلال اليوم.
- نهائية التسوية: في أنظمة RTGS تكون التسوية نهائية وغير قابلة للإلغاء بمجرد معالجة المعاملة. أما في بعض أنظمة LVPS فقد لا تتحقق نهائية التسوية إلا في نهاية دورة التسوية عند تحويل المبالغ الصافية بعد المقاصة.
أنظمة التسوية الإجمالية الفورية (RTGS)
RTGS
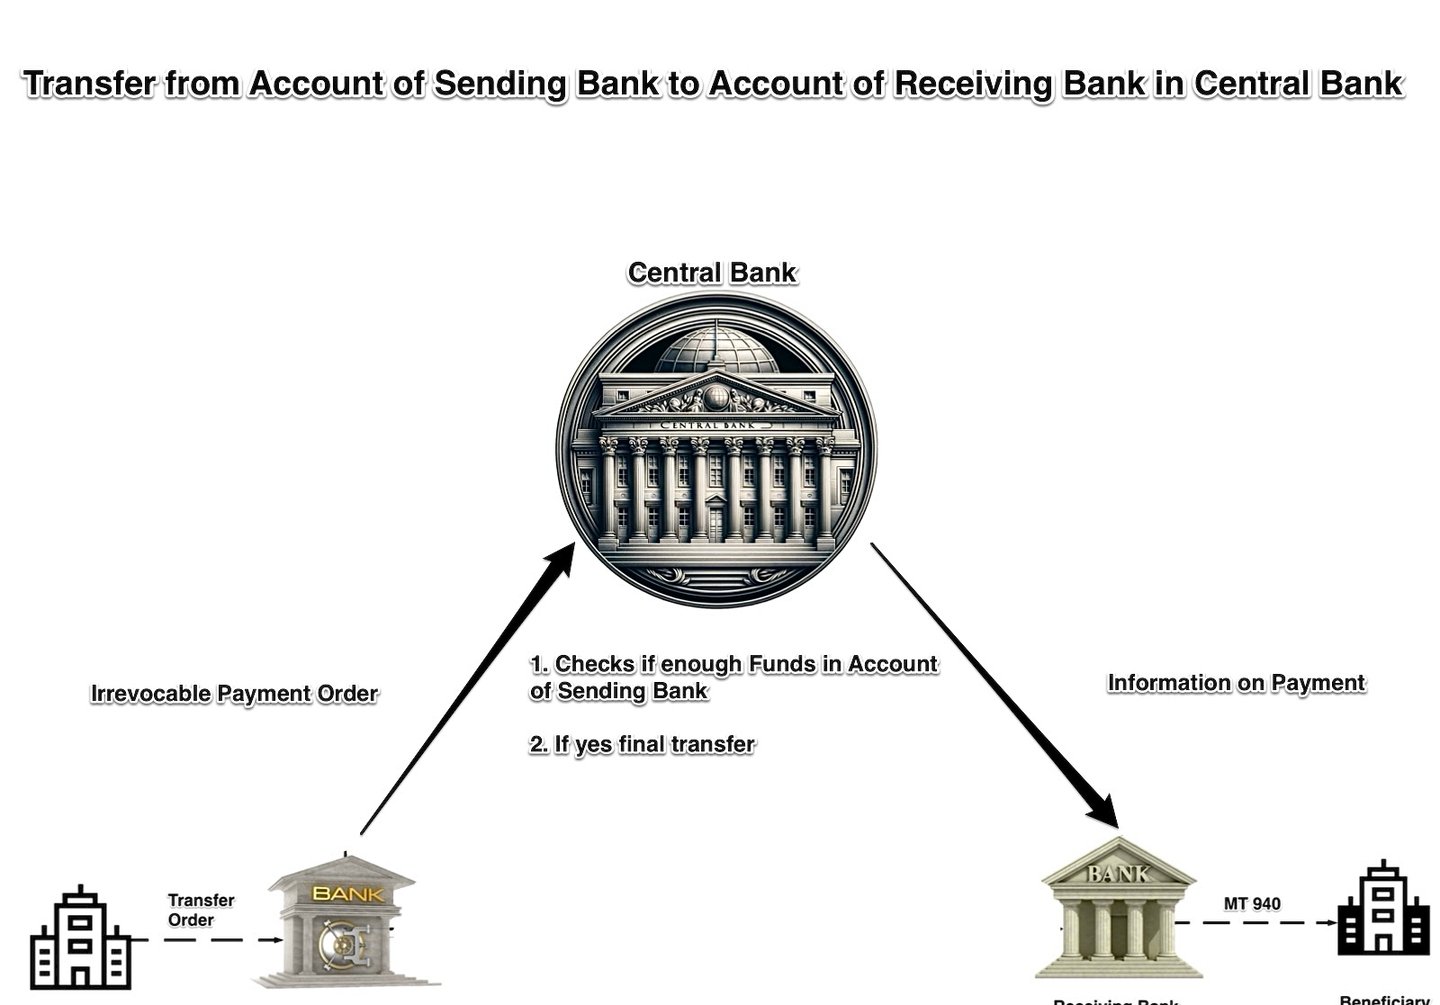
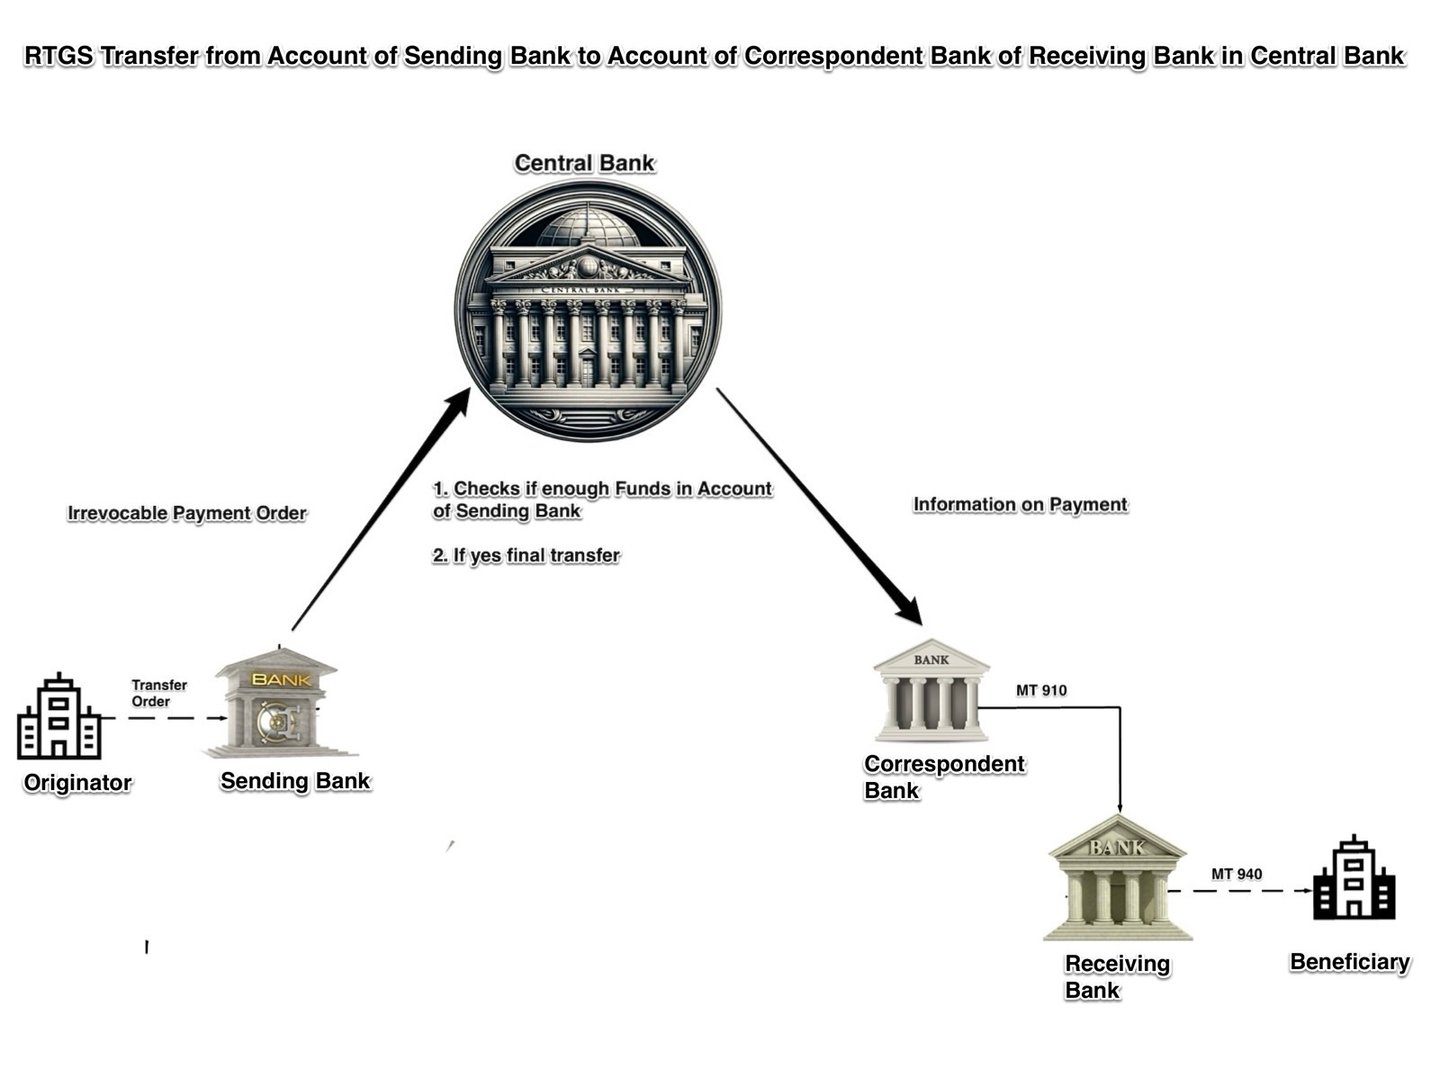
تستخدم أنظمة التسوية الإجمالية الفورية (RTGS) عدة صيغ للرسائل في الاتصال بين المصارف المركزية وداخل أنظمتها الخاصة.
فيما يلي ملخص لأهم أنواع الرسائل المستخدمة في الاتصال بين أنظمة التسوية الإجمالية الفورية (RTGS):
1. رسائل ISO 20022: تعتمد معظم أنظمة التسوية الإجمالية الآنية (RTGS) الرئيسية الآن معيار ISO 20022، ومنها T2 (منظومة اليورو، منذ مارس 2023) وCHAPS (منذ يونيو 2023) وFedwire Funds (منذ يوليو 2025). ومن الرسائل الشائعة المستخدمة بموجب ISO 20022:
- pacs.008: تحويل ائتماني لحساب عميل
- pacs.009: تحويل ائتماني بين المؤسسات المالية
- pacs.010: خصم مباشر بين المؤسسات المالية
- camt.056: طلب إلغاء الدفع
- camt.029: نتيجة التحقيق
- camt.053: رسالة كشف الحساب
- camt.054: إشعار الخصم/الإيداع
2. الصيغ الخاصة: لا تزال بعض أنظمة التسوية الإجمالية الفورية (RTGS) تستخدم صيغاً خاصة بها. وقد استخدم Fedwire صيغة الوسوم الخاصة به FAIM إلى أن انتقل إلى ISO 20022 في 14 يوليو 2025.
3. رسائل SWIFT من نوع MT: لا تزال بعض الأنظمة تقبل رسائل Swift MT، غير أن رسائل الدفع MT العابرة للحدود أُوقفت في نوفمبر 2025. ونظائرها في ISO 20022 هي:
- pacs.008 (سابقًا MT103): تحويل دائن للعميل
- pacs.009 (سابقًا MT202): تحويل دائن بين المؤسسات المالية
- camt.054 (سابقًا MT900/MT910): إشعار الخصم والإضافة
- camt.053 (سابقًا MT950): كشف الحساب
4. الرسائل المتخصصة: تستخدم بعض أنظمة التسوية الإجمالية الفورية (RTGS) رسائل متخصصة لأغراض محددة:
- MT096/MT097: رسائل طلب التفويض والاستجابة له، وتُستخدم في أنظمة Y-Copy
- xsys.001 وxsys.002 وxsys.003: رسائل تُستخدم في SWIFTNet Copy لرسائل ISO 20022
تحويلات التسوية الإجمالية الفورية (RTGS)
إن نظام RTGS هو نظام متخصص لتحويل الأموال تستخدمه المصارف والمؤسسات المالية الأخرى لمعالجة المعاملات ذات القيمة العالية والحساسة للوقت. ويتيح النظام التسوية الفورية والمستمرة للمعاملات على أساس كل معاملة على حدة. وفيما يلي السمات الرئيسية لتحويلات RTGS:
- المعالجة الفورية: في نظام التسوية الإجمالية الفورية (RTGS)، تُعالَج المعاملات وتُسوّى فور تقديمها دون أي تأخير أو فترة انتظار. ويضمن هذا الطابع الفوري انتقال الأموال بسرعة وكفاءة بين المؤسسات المشاركة. وتبدأ آلية عمل النظام عندما يباشر المشارك المُرسِل معاملة دفع بتوجيه تعليماته إلى مركز إدارة نظام RTGS، الواقع عادةً داخل المصرف المركزي، للمضي في عملية التسوية. وعند نجاح هذه العملية، تُحال تفاصيل الدفعة تلقائيًا إلى المشارك المستلم. ويتوقف نجاح التسوية أو إخفاقها على كفاية رصيد المصرف المُرسِل لدى المصرف المركزي.
- التسوية الإجمالية: خلافًا لأنظمة التسوية الصافية التي تقاصّ المعاملات بعضها ببعض وتسوّي المبالغ الصافية على فترات محددة، تسوّي أنظمة التسوية الإجمالية الفورية (RTGS) كل معاملة على حدة وعلى أساس إجمالي. ويعني ذلك أن كل معاملة تُسوّى بالكامل دون مقاصّتها بمعاملات أخرى.
- النهائية وعدم القابلية للإلغاء: متى جرت تسوية المعاملة في نظام التسوية الإجمالية الفورية (RTGS)، عُدّت نهائية وغير قابلة للإلغاء. ويعني ذلك أن للمصرف المستلم مطالبة غير مشروطة بالأموال، ولا يجوز عكس المعاملة أو إلغاؤها. وتحدّ هذه الخاصية من مخاطر التسوية وتكفل استقرار النظام المالي وموثوقيته.
- المعاملات ذات القيمة العالية: صُممت أنظمة التسوية الإجمالية الفورية (RTGS) عادةً للتعامل مع المعاملات الكبيرة القيمة، وغالبًا دون حد أقصى لمبلغ المعاملة. ويجعلها ذلك أداة أساسية لتسوية المعاملات المتعلقة بالأوراق المالية الحكومية وصرف العملات الأجنبية والتحويلات بين المصارف، وغيرها.
- التشغيل المستمر: تعمل معظم أنظمة التسوية الإجمالية الفورية (RTGS) بصورة مستمرة خلال ساعات العمل، مما يتيح للمصارف والمؤسسات المالية معالجة المعاملات على مدار اليوم. وتوفر بعض الأنظمة ساعات تشغيل ممتدة أو على مدار الساعة طوال أيام الأسبوع لمراعاة اختلاف المناطق الزمنية وتيسير المعاملات الدولية.
- مشاركة المصرف المركزي: تُدار أنظمة التسوية الإجمالية الفورية (RTGS) عادةً من قِبل المصارف المركزية أو تحت إشرافها، بما يضمن استقرار النظام وأمنه ونزاهته. وتستخدم المصارف المركزية أيضًا هذه الأنظمة في تنفيذ السياسة النقدية، مثل إدارة سيولة النظام المصرفي والتحكم في أسعار الفائدة قصيرة الأجل.
- الأمن وإدارة المخاطر: تشتمل أنظمة التسوية الإجمالية الفورية (RTGS) على تدابير أمنية متقدمة وممارسات إدارة المخاطر لحمايتها من الاحتيال والتهديدات السيبرانية والمخاطر التشغيلية. وقد تشمل هذه التدابير التشفير وبروتوكولات المراسلة الآمنة وضوابط المصادقة والتفويض والمراقبة الفورية.
- إدارة السيولة: نظرًا إلى أن أنظمة التسوية الإجمالية الفورية (RTGS) تسوّي المعاملات بصورة فردية وفي الوقت الفعلي، فقد تتطلب قدرًا كبيرًا من السيولة من المؤسسات المشاركة. ولمعالجة ذلك، توفّر المصارف المركزية في الغالب تسهيلات ائتمانية خلال اليوم، تتيح للمصارف اقتراض الأموال على أساس قصير الأجل لتغطية التزامات التسوية المترتبة عليها.
وخلاصة القول إن التحويلات عبر نظام التسوية الإجمالية الفورية (RTGS) مكوّن أساسي في النظام المالي العالمي، إذ تتيح التسوية الفورية والمستمرة والآمنة للمعاملات ذات القيمة الكبيرة. وتوفّر أنظمة RTGS المعالجة الفورية والتسوية الإجمالية ونهائية المعاملات، بما يضمن انتقال الأموال بكفاءة بين المؤسسات المالية ويحدّ من المخاطر النظامية.
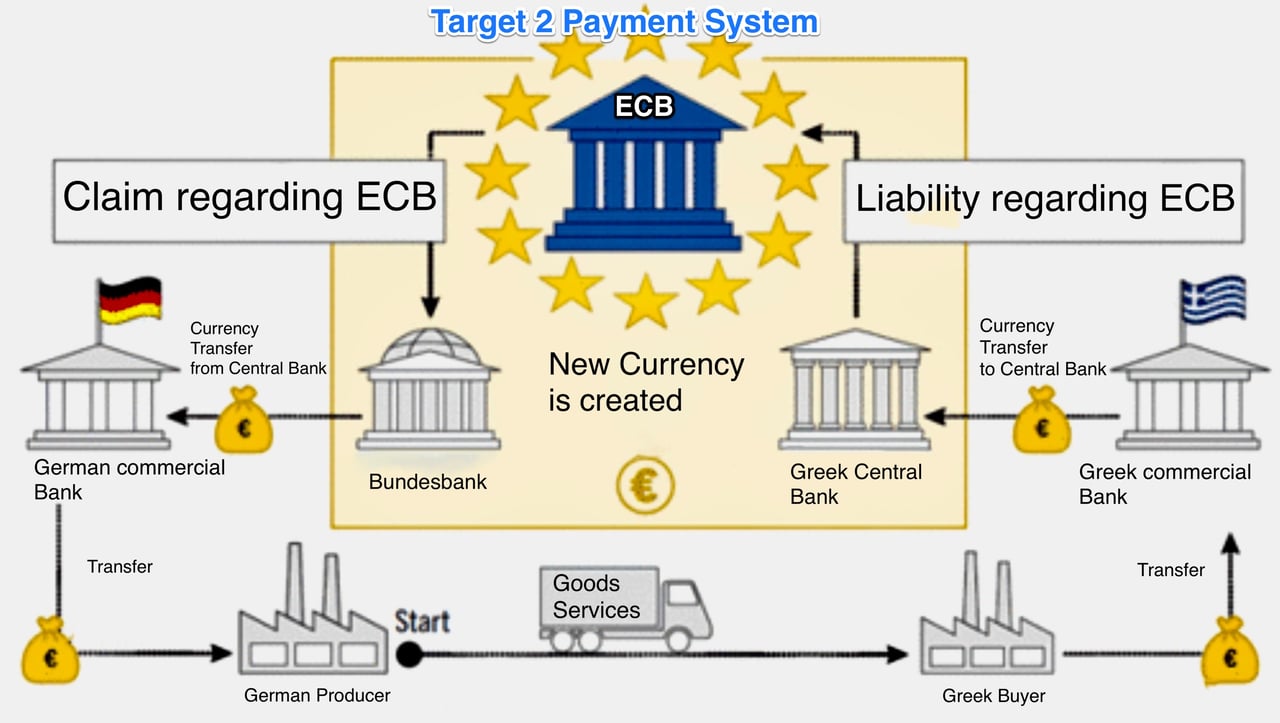
T2 وT2S وTIPS
هذه أنظمة للمدفوعات وتسوية الأوراق المالية يشغّلها اليوروسيستم، الذي يضم البنك المركزي الأوروبي (ECB) والبنوك المركزية الوطنية لدول منطقة اليورو. ولكل نظام وظيفة محددة في معالجة المعاملات وتسويتها داخل السوق المالية الأوروبية.
T2 (TARGET2):
حلّ نظام T2 محل TARGET2 (نظام التحويلات السريعة الآلي للتسوية الإجمالية الفورية عبر أوروبا من الجيل الثاني) في مارس 2023. ويجمع بين مكوّن مركزي لإدارة السيولة وخدمة للتسوية الإجمالية الفورية (RTGS) للمعاملات باليورو ذات القيمة العالية بين المصارف والمؤسسات المالية الأخرى. ويُدار T2 من قبل منظومة اليورو (Eurosystem)، ويسوّي المعاملات بأموال المصرف المركزي، مما يوفر نهائية فورية للتسوية ويحدّ من مخاطر التسوية.
تشمل السمات الرئيسية لنظام T2 ما يلي:
- المعالجة والتسوية الفورية للمعاملات الكبيرة القيمة باليورو.
- ضمان استقرار النظام المالي الأوروبي وأمنه وكفاءته.
- تيسير تنفيذ السياسة النقدية لمنظومة اليورو.
- تقديم خدمات مساندة مثل إدارة السيولة وتجميع الضمانات.
- توفير منصة موحّدة لمعالجة المدفوعات في منطقة اليورو.
T2S (TARGET2-Securities):
إن TARGET2-Securities منصة أوروبية موحّدة لتسوية الأوراق المالية، تركّز تسوية معاملات الأوراق المالية في أوروبا. ويشغّلها اليوروسيستم، وتهدف إلى تحسين الكفاءة والحد من التجزئة وخفض التكاليف في بيئة ما بعد التداول الأوروبية.
تشمل الخصائص الرئيسية لنظام T2S ما يلي:
- التسوية المركزية لمعاملات الأوراق المالية بعملات متعددة (اليورو أساساً، فضلاً عن عملات أخرى مثل الكرونة الدنماركية).
- مواءمة ممارسات تسوية الأوراق المالية عبر البلدان الأوروبية المشاركة.
- تيسير التسوية عبر الحدود من خلال ربط الجهات المركزية لإيداع الأوراق المالية (CSDs)، التي تتولى حفظ معاملات الأوراق المالية وتسويتها.
- الحد من تعقيد التسوية عبر الحدود وتكاليفها.
- تشغيل آلية التسليم مقابل الدفع (DvP)، بما يضمن عدم تسليم الأوراق المالية إلا عند سداد الدفعة المقابلة، مما يقلل من مخاطر الطرف المقابل.
TIPS (خدمة التسوية الفورية للمدفوعات عبر TARGET):
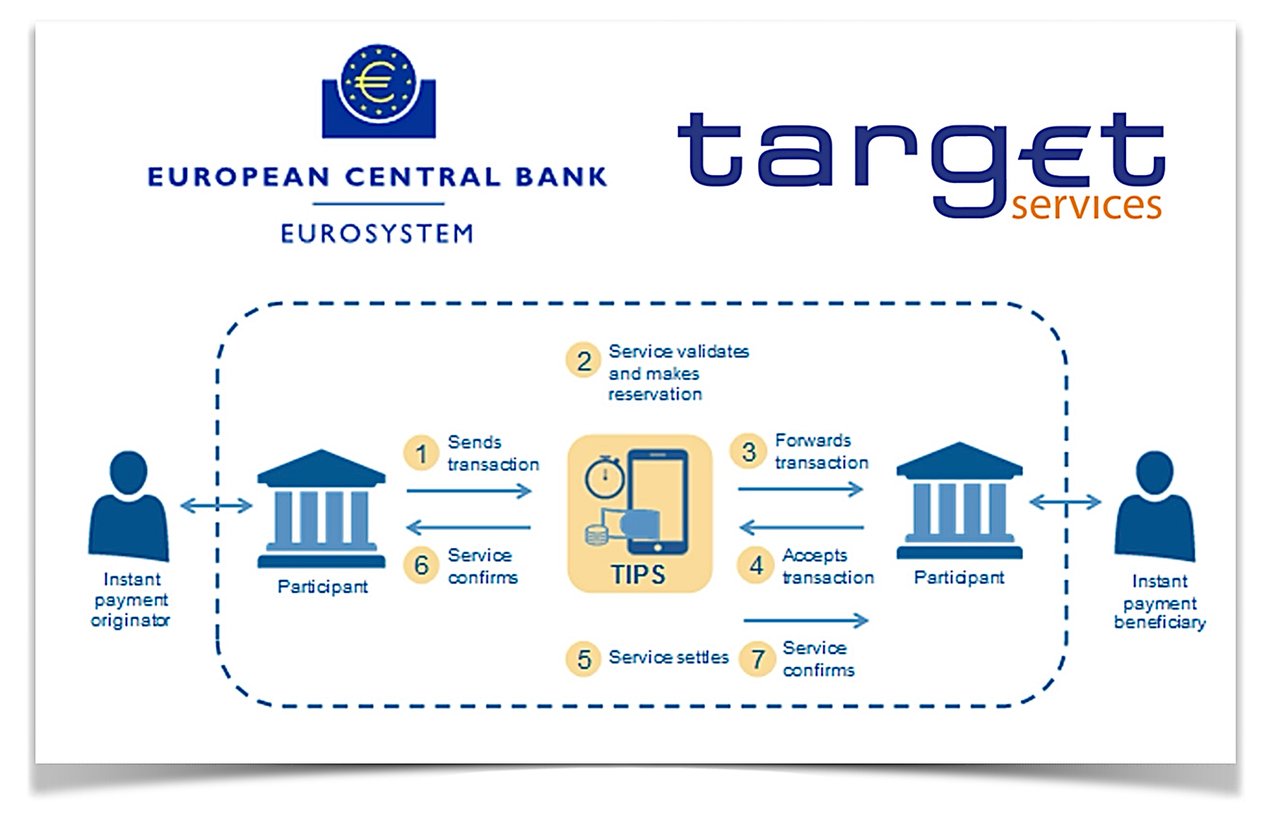
تُعدّ TIPS خدمة أوروبية شاملة لتسوية المدفوعات الفورية يقدّمها النظام الأوروبي للبنوك المركزية (Eurosystem). وتتيح لمزوّدي خدمات الدفع تقديم مدفوعات فورية باليورو لعملائهم، متاحة على مدار الساعة طوال أيام السنة، عبر منطقة المدفوعات الموحدة باليورو (SEPA).
تشمل السمات الرئيسية لنظام TIPS ما يلي:
- تسوية فورية للمدفوعات باليورو، وعادةً ما تُنجَز المعاملات خلال ثوانٍ.
- توافر الخدمة على مدار الساعة طوال أيام الأسبوع وعلى مدار السنة، بما ييسّر المدفوعات الفورية في أنحاء أوروبا.
- استخدام مخطط التحويلات الائتمانية الفورية ضمن SEPA (SCT Inst)، الذي يحدّد القواعد والمعايير والإجراءات الخاصة بالمدفوعات الفورية.
- تسوية المعاملات بنقد البنك المركزي، بما يضمن السلامة والأمان.
- رسوم معاملات منخفضة (0.002 يورو لكل دفعة فورية).
وخلاصة القول، تُعدّ T2 وT2S وTIPS مكونات أساسية في البنية التحتية المالية الأوروبية، ويؤدي كلٌّ منها غرضاً محدداً في معالجة المعاملات وتسويتها.
- T2 نظام للتسوية الإجمالية الفورية للمعاملات الكبيرة القيمة باليورو،
- T2S منصة مركزية لتسوية الأوراق المالية، و
- TIPS خدمة لتسوية المدفوعات الفورية.
ومعاً، تسهم هذه الجهات في استقرار السوق المالية الأوروبية وكفاءتها وتكاملها.
نظام المدفوعات T2 (Target2)
T2 نظام مدفوعات يتيح للمصارف تحويل اليورو فيما بينها في الوقت الفعلي. ويُعرف ذلك بالتسوية الإجمالية الفورية (RTGS).
لفهم ماهية T2، يُرجى مشاهدة الفيديو، وللاطلاع على الدليل ومسرد المصطلحات، يُرجى النقر على الرابط.
تُطبَّق رسوم إضافية على المعاملات التي تُنفَّذ ضمن أنظمة التسوية الإجمالية الفورية (RTGS).
رقم تعريف الدفعة (Payment ID)
في T2 ليس رقمًا واحدًا يخصصه النظام. فمنذ الانتقال إلى ISO 20022 في مارس 2023، تُحدَّد هوية المدفوعات بالمراجع التي يدرجها المُرسِل في الرسالة، وهي معرّف الرسالة التجارية، ومعرّف الرسالة، والمعرّف من طرف إلى طرف، ومرجع UETR في حالة التحويلات الدائنة. ويستخدم المشاركون هذه المراجع لتتبّع المدفوعات ومطابقتها مع إشعارات T2 (camt.054) وكشوف الحساب (camt.053).
وثائق TARGET2 القديمة (SSP وICM وECONS)
حلّ نظام T2 محل TARGET2 ومنصته المشتركة الموحدة في مارس 2023. وتُحفظ الوثائق أدناه للرجوع إليها فقط.
أو
- وحدة المعلومات والتحكم ICM،
- ECONS حل الطوارئ المعزّز
وكذلك
T2 هو نظام التسوية الإجمالية الفورية (RTGS) التابع لمنظومة اليورو، ويُستخدم لمعالجة المدفوعات كبيرة القيمة والمعاملات الحساسة للوقت باليورو. وتتألف منظومة اليورو من البنك المركزي الأوروبي (ECB) والبنوك المركزية الوطنية في دول منطقة اليورو. ويُعدّ T2 مكوّنًا أساسيًا في البنية التحتية المالية الأوروبية.
فيما يلي لمحة عن آلية عمل T2:
- المشاركة: يتاح الوصول إلى نظام T2 للمصارف والمصارف المركزية وسائر المؤسسات المالية المؤهلة داخل الاتحاد الأوروبي (EU) والمنطقة الاقتصادية الأوروبية (EEA). كما يجوز للمؤسسات غير الأوروبية الوصول إلى نظام T2 عبر مصرف مقره في أوروبا يعمل بصفته مراسلًا لها.
- التسوية الإجمالية الفورية: على غرار أنظمة التسوية الإجمالية الفورية (RTGS) الأخرى، يعالج نظام T2 المعاملات ويسوّيها فرادى، على أساس إجمالي، وفي الوقت الفعلي. ويعني ذلك أن الأموال تُحوَّل وتُسوّى فوراً بين المصارف المشاركة دون أي تأخير أو تجميع للمعاملات في دفعات.
- دور البنوك المركزية: تحتفظ البنوك المشاركة في T2 بحساباتها لدى بنكها المركزي الوطني. وتؤدي هذه البنوك المركزية دورًا محوريًا في تيسير تسوية المعاملات عبر T2 بصفتها وكلاء التسوية.
- المنصة المشتركة الموحدة (SSP): يعمل نظام T2 على منصة تقنية واحدة لجميع المصارف المشاركة والمصارف المركزية. ويجري تطويرها وتشغيلها نيابةً عن منظومة اليورو (Eurosystem) من قِبل أربعة مصارف مركزية («4CB»)، هي: Deutsche Bundesbank وBanque de France وBanca d’Italia وBanco de España. أما سلفها، المنصة المشتركة الموحدة لنظام TARGET2، فكانت تُدار من قِبل الثلاثة الأولى.
- ساعات التشغيل: يعمل نظام T2 في جميع أيام عمل TARGET. وتمتد مرحلة التداول خلال اليوم في نظام التسوية الإجمالية الفورية (RTGS) من الساعة 07:00 إلى 18:00 بتوقيت وسط أوروبا (06:00–17:00 بالتوقيت العالمي المنسق؛ وساعة أبكر في الصيف)، مع تسوية ليلية للأنظمة المساندة.
- المراسلة والاتصال: يستخدم T2 رسائل ISO 20022، وتُتبادل عبر بوابة البنية التحتية الموحدة للسوق الأوروبية لدى منظومة اليورو (ESMIG) من خلال مزودي خدمات الشبكة مثل Swift وNexi-Colt. ويضمن هذا التنسيق الموحد للرسائل تبادلًا آمنًا وفعالًا ودقيقًا لمعلومات الدفع داخل نظام T2.
- إدارة السيولة: يوفر نظام T2 للمصارف أدوات لإدارة سيولتها، مثل الائتمان المضمون بضمانات خلال اليوم، والتسهيلات الدائمة، وتحويلات السيولة بين الحسابات. ويكفل ذلك سلاسة عمل نظام المدفوعات ويساعد على الحفاظ على الاستقرار المالي في منطقة اليورو.
- العلاقة بأنظمة الدفع الأخرى: يعمل نظام T2 جنبًا إلى جنب مع أنظمة دفع أخرى، مثل CHAPS وFedwire وCHIPS، التي تُستخدم للمعاملات عالية القيمة بعملات أخرى (مثل الجنيه الإسترليني والدولار الأمريكي). كما يرتبط T2 بنظام TARGET2-Securities (T2S) لتسوية معاملات الأوراق المالية، وبنظام TIPS للمدفوعات الفورية.
خلاصة القول إن T2 هو نظام التسوية الإجمالية الفورية (RTGS) التابع لنظام اليورو (Eurosystem)، لمعالجة المدفوعات كبيرة القيمة والمعاملات الحساسة زمنيًا باليورو. وهو يوفر خدمات التسوية الإجمالية الفورية للمصارف والبنوك المركزية وسائر المؤسسات المالية داخل الاتحاد الأوروبي وخارجه. ويؤدي T2 دورًا حيويًا في البنية التحتية المالية الأوروبية، إذ يضمن تحويل الأموال بصورة آمنة وفعّالة وسريعة عبر منطقة اليورو.

كيف تُنفَّذ عمليات الخصم المباشر في T2؟
في نظام T2، يُعدّ الخصم المباشر بين المصارف دفعة بالسحب: إذ يقوم المشارك الدائن بخصم مبلغ من حساب المشارك المدين، استنادًا إلى تفويض منحه المدين مسبقًا.
- التفويض المسبق: يفوّض المشارك المدين الدائنَ (ومصرفه المركزي) بالخصم من حسابه، وله أن يحدّد سقوفًا لكل طرف مقابل أو سقفًا إجماليًا.
- التعليمات: يرسل الدائن أمر خصم مباشر بين المؤسسات المالية وفق ISO 20022 (pacs.010) إلى T2. وفي ظل نظام TARGET2 كانت الرسالة المقابلة هي Swift MT204.
- التسوية: يتحقق نظام T2 من التفويض ومن أي حدود ومن السيولة المتاحة، ثم يخصم من حساب المدين ويقيّد في حساب الدائن بأموال المصرف المركزي، فورًا وبصورة نهائية.
- الإشعار: يتلقى كلا الطرفين المشاركين إشعارات (camt.054) ويطّلعان على القيد في كشوف حساباتهما (camt.053).
- الأمن: يجب على المشاركين استيفاء متطلبات أمن نقاط الاتصال الطرفية الصادرة عن نظام اليورو، والتي تستند إلى استراتيجية لجنة المدفوعات والبنية التحتية للسوق (CPMI) للحد من مخاطر الاحتيال في المدفوعات بالجملة (2018).
حسابات التسوية الإلكترونية لدينا للأحجام الكبيرة
تيسّر حسابات التسوية الإلكترونية تحويل الأموال بين المصارف أو المؤسسات المالية المختلفة. وتنطوي العملية في الغالب على غرفة مقاصة مركزية أو مصرف مركزي يعمل وسيطًا. وفيما يلي شرح مبسّط لكيفية عملها من الناحية التقنية:
1. بدء المعاملة: يرغب العميل «أ» لدى المصرف «س» في تحويل أموال إلى العميل «ب» لدى المصرف «ص».
2. تكوين الرسالة: ينسّق المصرف «س» رسالة إلكترونية آمنة (غالبًا وفق معايير مثل ISO 20022 أو SWIFT) تتضمن جميع تفاصيل المعاملة كالمبلغ وحساب الوجهة وغيرها.
3. إرسال الرسالة: تُرسَل الرسالة إلى غرفة مقاصة مركزية أو مباشرةً إلى البنك المركزي بحسب النظام المعتمد.
4. التحقق والتصديق: تتحقق غرفة المقاصة أو البنك المركزي من الرسالة ومن توافر أموال كافية لدى المصرف «س» لإتمام المعاملة.
5. القيد المدين والدائن: بعد التحقق، تخصم غرفة المقاصة من حساب التسوية الخاص بالمصرف «س» وتقيّد في حساب التسوية الخاص بالمصرف «ص».
6. الإشعار: يُخطَر المصرفان بنجاح التسوية، ويقيّد المصرف «ص» المبلغ في حساب العميل «ب».
7. المطابقة: في نهاية اليوم أو في أي فترة أخرى متفق عليها، تطابق المصارف دفاترها للتأكد من احتساب جميع المعاملات.
8. الأرشفة: تُحفظ سجلات المعاملات في الأرشيف لأغراض الرقابة والتدقيق.
9. نهائية التسوية: متى تمت تسوية المعاملة، تصبح غير قابلة للنقض.
ويضمن استخدام كيان مركزي الثقة والأمان وسلاسة التشغيل البيني بين المؤسسات المصرفية المختلفة.
أنظمة التسوية الإجمالية الفورية (RTGS) في العالم
تُعدّ أنظمة التسوية الإجمالية الفورية (RTGS) العمود الفقري للبنية التحتية المالية في معظم البلدان، إذ توفّر تسوية فورية للمعاملات الكبيرة القيمة بين المصارف. وتتولى البنوك المركزية في الاقتصادات الكبرى عادةً تشغيل أكبر أنظمة RTGS في العالم. ومن هذه الأنظمة:
- Fedwire (الولايات المتحدة) – يديره نظام الاحتياطي الفيدرالي
- T2 – يشغّله النظام الأوروبي للبنوك المركزية (Eurosystem) لـ21 دولة في منطقة اليورو والبنوك المركزية المرتبطة به من خارجها
- CHAPS (المملكة المتحدة) – يديره بنك إنجلترا
- نظام الدفع التابع لبنك روسيا (روسيا) – يديره بنك روسيا
- نظام RTGS (الهند) – يديره بنك الاحتياطي الهندي
- BOJ-NET (اليابان) – يُشغَّل من قِبل بنك اليابان
- SIC (سويسرا) – يديره المصرف الوطني السويسري
- RITS (أستراليا) – يُشغّله مصرف الاحتياطي الأسترالي
يمكن تصنيف أنظمة RTGS وفق معايير مختلفة، مثل:
- النطاق الجغرافي:
أ. أنظمة التسوية الإجمالية الآنية المحلية التي تخدم دولة واحدة (مثل Fedwire في الولايات المتحدة، وRTGS في الهند) ب. أنظمة التسوية الإجمالية الآنية الإقليمية أو الدولية التي تخدم عدة دول (مثل T2 في منطقة اليورو) - العملة المستخدمة:
أ. أنظمة التسوية الإجمالية الفورية (RTGS) أحادية العملة، التي تسوّي المعاملات بعملة واحدة (مثل Fedwire الذي يسوّي المعاملات بالدولار الأمريكي) ب. أنظمة التسوية متعددة العملات، مثل CLS Bank International الذي يسوّي معاملات الصرف الأجنبي بثماني عشرة عملة على أساس الدفع مقابل الدفع (وهو، بالمعنى الدقيق، ليس نظام تسوية إجمالية فورية) - أنواع المشاركين:
أ. أنظمة التسوية الإجمالية الفورية التي تديرها البنوك المركزية، وهي تخدم أساساً المصارف والمؤسسات المالية (مثل Fedwire وT2) ب. أنظمة المدفوعات كبيرة القيمة التي يديرها القطاع الخاص، وتقوم عادةً على المقاصة (مثل CHIPS في الولايات المتحدة وEURO1 في منطقة اليورو) - نطاق الخدمات:
أ. أنظمة التسوية الإجمالية الآنية (RTGS) التي تركّز بصفة رئيسية على المعاملات بين المصارف ذات القيمة العالية (مثل Fedwire وT2) ب. أنظمة التسوية الإجمالية الآنية (RTGS) التي تقدّم خدمات إضافية، مثل تسوية الأوراق المالية أو خدمات الدفع بالتجزئة (مثل BOJ-NET في اليابان)
أنظمة التسوية الإجمالية الفورية الأخرى
التسوية الإجمالية الفورية (RTGS) نوع من أنظمة الدفع الإلكترونية يتيح تحويل مبالغ كبيرة بين المصارف في الوقت الفعلي. وهي نظام عالي القيمة يُستخدم عادةً في المعاملات الكبيرة، مثل تحويل الأموال بين المصارف أو تسوية الأوراق المالية الحكومية.
من أبرز مزايا نظام التسوية الإجمالية الفورية (RTGS) السرعة التي يعالج بها المعاملات. فلأن النظام يعمل في الوقت الفعلي، تُحوَّل الأموال على الفور تقريباً، مما يتيح تسوية المعاملات بسرعة. ويختلف ذلك عن أنواع أخرى من أنظمة الدفع، مثل أنظمة المعالجة الدفعية، التي قد تستغرق وقتاً أطول في تسوية المعاملات.
ومن مزايا نظام التسوية الإجمالية الفورية (RTGS) أيضًا قدرته على التعامل مع المعاملات ذات القيمة العالية. فبما أن النظام مصمم للتعامل مع مبالغ كبيرة، فإنه كثيرًا ما يُستخدم في تسوية الأوراق المالية الحكومية وغيرها من المعاملات ذات القيمة العالية. وهذا يجعله أداة مهمة للحفاظ على استقرار الأسواق المالية وكفاءتها.
تُشغَّل أنظمة التسوية الإجمالية الفورية (RTGS) من قبل البنوك المركزية أو مؤسسات مالية أخرى، وهي في العادة متاحة للمؤسسات المالية أو للمنظمات الكبرى فقط. ولاستخدام نظام RTGS، يجب أن يكون للمؤسسة المالية حساب لدى البنك المركزي أو لدى المؤسسة المشغِّلة.
التسوية الإجمالية الفورية (RTGS) هي عملية مستمرة لتسوية المدفوعات على أساس كل أمر على حدة، دون مقاصة المبالغ المدينة بالدائنة في دفاتر البنك المركزي. وبمجرد إتمامها، تصبح مدفوعات التسوية الإجمالية الفورية نهائية وغير قابلة للإلغاء. وفي معظم الدول، تتولى البنوك المركزية إدارة هذه الأنظمة وتشغيلها.
وعموماً، يُعد نظام التسوية الإجمالية الفورية (RTGS) وسيلة سريعة وفعّالة لتحويل المبالغ الكبيرة بين المصارف والمؤسسات المالية الأخرى. وتجعله معالجته الفورية وقدرته على استيعاب المعاملات عالية القيمة أداة مهمة للحفاظ على استقرار الأسواق المالية وكفاءتها.
أنظمة التسوية الإجمالية الفورية (RTGS) الأخرى مثل Fedwire وSorbnet2 وغيرها:
أنظمة التسوية الإجمالية الفورية (RTGS):
أنغولا | SPTR (البرتغالية: Sistema de pagamentos em tempo real؛ نظام المدفوعات الفوري)
الأرجنتين | MEP (الإسبانية: Medio electrónico de pagos؛ وسيلة الدفع الإلكتروني)
أذربيجان | AZIPS (نظام المدفوعات بين المصارف في أذربيجان)
أستراليا | RITS (نظام معلومات وتحويلات البنك الاحتياطي)
البحرين | RTGS (نظام التسوية الإجمالية الفورية)
بنغلاديش | RTGS (قسم خدمات المدفوعات في بنك بنغلاديش)
بربادوس | نظام التسوية الإجمالية الفورية للبنك المركزي (CBRTGS)
البوسنة والهرسك | RTGS
بيلاروس | BISS (نظام التسوية بين المصارف في بيلاروس)
بلغاريا | T2 منذ اعتماد اليورو في يناير 2026 (سابقاً RINGS)
البرازيل | STR (البرتغالية: Sistema de Transferência de Reservas؛ نظام تحويل الاحتياطيات)
كندا | Lynx (نظام تسوية إجمالية فورية منذ عام 2021؛ حلّ محل نظام تحويل المبالغ الكبيرة القائم على التسوية الصافية)
الصين | نظام الدفع المتقدم الوطني الصيني (CNAPS)، نظام المدفوعات عالية القيمة (HVPS)
تشيلي | LBTR/CAS (بالإسبانية: Liquidación Bruta en Tiempo Real؛ التسوية الإجمالية الفورية)
كرواتيا | نظام T2 منذ اعتماد اليورو في يناير 2023 (كان سابقًا HSVP)
جمهورية التشيك | CERTIS (نظام التسوية الإجمالية الفورية السريعة بين المصارف في جمهورية التشيك)
الدنمارك | نظام T2 للكرونة الدنماركية منذ عام 2025 (كان سابقًا Kronos2)
جمهورية الدومينيكان | LBTR (بالإسبانية: Liquidación Bruta en Tiempo Real؛ التسوية الإجمالية الفورية)
مصر | نظام التسوية الإجمالية الفورية (RTGS)
منطقة اليورو | T2
فيجي | FIJICLEAR
هونغ كونغ | نظام التحويل الآلي عبر غرفة المقاصة (CHATS)
المجر | VIBER (بالمجرية: Valós Idejű Bruttó Elszámolási Rendszer؛ نظام التسوية الإجمالية الفورية)
جورجيا | GPSS (نظام المدفوعات والأوراق المالية الجورجي)
الهند | RTGS
إندونيسيا | نظام التسوية الإجمالية الفورية لمصرف إندونيسيا (BI-RTGS)
إيران | SATNA (سامانه تسویه ناخالص آنی، نظام التسوية الإجمالية الفورية)
العراق | RTGS (نظام التسوية الإجمالية الفورية)
إسرائيل | Zahav (بالعبرية: זה”ב זיכויים והעברות בזמן אמת؛ الإيداعات والتحويلات الفورية عبر نظام Zahav)
اليابان | BOJ-NET (شبكة بنك اليابان المالية)
الأردن | RTGS-J
كينيا | نظام الدفع والتسوية الإلكتروني الكيني (KEPSS)
كوريا | BOK-WIRE+ (الشبكة المالية السلكية لبنك كوريا، 한은금융망)
الكويت | KASSIP (نظام التسوية الآلي الكويتي للمدفوعات بين المشاركين)
لبنان | BDL-RTGS (مصرف لبنان – نظام التسوية الإجمالية الفورية)
مقدونيا | MIPS (نظام المدفوعات المقدوني بين المصارف) – مقدونيا الشمالية
ماكاو | RTGS
ملاوي | MITASS (نظام التسوية بين المصارف في ملاوي)
ماليزيا | RENTAS (التحويل الإلكتروني الفوري للأموال والأوراق المالية)
موريشيوس | نظام المقاصة والتسوية الآلي في موريشيوس (MACSS)
المكسيك | SPEI (بالإسبانية: Sistema de Pagos Electrónicos Interbancarios؛ نظام المدفوعات الإلكترونية بين المصارف)
المغرب | SRBM (Système de règlement brut du Maroc؛ نظام التسوية الإجمالية المغربي)
ناميبيا | NISS (نظام التسوية بين المصارف في ناميبيا)
نيوزيلندا | ESAS (نظام حسابات تسوية المبادلات)
نيجيريا | CIFTS (نظام تحويل الأموال بين المصارف التابع للبنك المركزي النيجيري)
باكستان | RTGS (نظام التسوية الإجمالية الفورية)
باراغواي | LBTR (بالإسبانية: Liquidación Bruta en Tiempo Real؛ التسوية الإجمالية الفورية)
بيرو | LBTR (بالإسبانية: Liquidación Bruta en Tiempo Real؛ التسوية الإجمالية الفورية)
الفلبين | PhilPaSS
بولندا | SORBNET وSORBNET2
قطر | نظام المدفوعات القطري (QPS)
روسيا | نظام المدفوعات لدى بنك روسيا (حلّ محل BESP)
رومانيا | ReGIS
المملكة العربية السعودية | نظام التحويل السريع بين المصارف بالريال السعودي (SARIE)
سنغافورة | MEPS+ (نظام المدفوعات الإلكتروني المحسّن لهيئة النقد في سنغافورة)
جنوب أفريقيا | SAMOS (نظام التسوية متعدد الخيارات في جنوب أفريقيا)
سريلانكا | LankaSettle (RTGS/SSSS)
السويد | RIX (بالسويدية: Riksbankens system för överföring av kontoförda pengar)
سويسرا | SIC (نظام المقاصة السويسري بين المصارف)
تايوان | CIFS (نظام تحويل الأموال بين المصارف التابع للبنك المركزي التايواني)
تنزانيا | نظام التسوية بين المصارف في تنزانيا (TIS)
تايلاند | BAHTNET (شبكة التحويلات الآلية عالية القيمة لبنك تايلاند)
تركيا | EFT (التحويل الإلكتروني للأموال)
الإمارات العربية المتحدة | نظام تحويل الأموال في الإمارات (UAEFTS)
أوكرانيا | SEP (نظام المدفوعات الإلكترونية التابع للبنك الوطني الأوكراني)
المملكة المتحدة | CHAPS (نظام المدفوعات الآلي عبر غرفة المقاصة)
الولايات المتحدة | Fedwire
أوغندا | نظام التسوية الوطني بين المصارف في أوغندا (UNIS)
زامبيا | نظام المدفوعات والتسوية بين المصارف في زامبيا (ZIPSS)
زيمبابوي | نظام التحويل والتسوية الإلكتروني في زيمبابوي (ZETSS)
تتيح أنظمة التسوية الإجمالية الفورية (RTGS)، كما يدل اسمها، التسوية الفورية للمعاملات ذات القيمة الكبيرة والأولوية العالية بين المصارف والمؤسسات المالية المشاركة. وتتولى البنوك المركزية عادةً تشغيل هذه الأنظمة، إذ تعمل بصفتها وكيل التسوية لضمان تحويل الأموال بصورة آمنة وفعّالة ودقيقة.
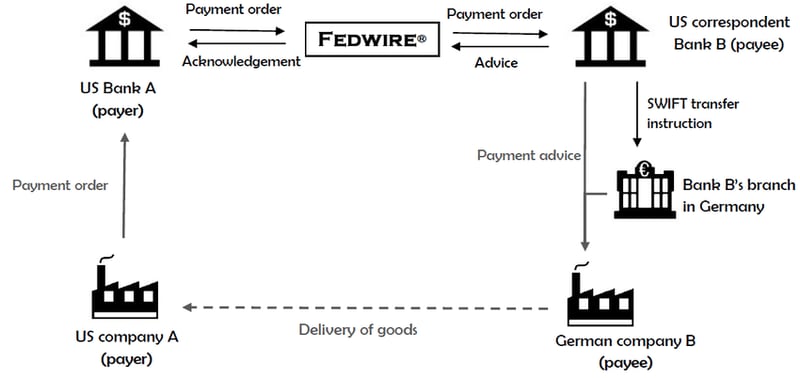
أنظمة التسوية الإجمالية الفورية (RTGS) أنظمة محلية: يقتصر كل نظام على تسوية عملته الخاصة بين المشاركين الذين يحتفظون بحسابات لدى مصرفه المركزي. ولذلك فإن الدفعة العابرة للحدود لا تنتقل «من نظام RTGS إلى آخر». بل تجري على النحو الآتي:
- الخدمات المصرفية للمراسلين: تحتفظ المصارف التجارية بحسابات لدى بعضها بعضاً (حسابات نوسترو وفوسترو). والمصرف الذي لا يملك وصولاً مباشراً إلى نظام تسوية إجمالية فورية أجنبي يستعين بمراسل يملك هذا الوصول.
- الرسائل: تنتقل التعليمات بين المصارف عبر SWIFT، بصيغة ISO 20022 اليوم (pacs.008 وpacs.009).
- الأجزاء المحلية: يُسوّى كل جزء في نظام التسوية الإجمالية الفورية (RTGS) الخاص بعملته، مثل Fedwire للدولار الأمريكي وT2 لليورو.
- تسوية الصرف الأجنبي: عند تبادل العملات، يمكن لـ CLS تسوية شقّي المعاملة في آن واحد (الدفع مقابل الدفع) للقضاء على مخاطر التسوية.
- البنوك المركزية: لا تقوم البنوك المركزية بتوجيه المدفوعات التجارية للمصارف التابعة لها. بل توفر حسابات التسوية، وفي بعض الحالات خطوط المبادلة أو الروابط بين الأنظمة، كما في TIPS الذي يسوّي اليورو والكرونا السويدية والكرونة الدنماركية.
تُطبَّق رسوم إضافية على المعاملات التي تتم ضمن أنظمة التسوية الإجمالية الفورية (RTGS).
Fedwire
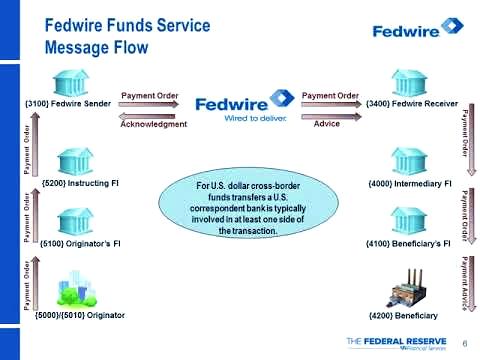
يُعدّ Fedwire، المعروف أيضًا بخدمة Fedwire Funds Service، نظام تسوية إجمالية فورية (RTGS) للمدفوعات ذات القيمة الكبيرة في الولايات المتحدة. ويديره نظام الاحتياطي الفيدرالي، وهو النظام المصرفي المركزي في الولايات المتحدة. ويتيح Fedwire للمصارف والمؤسسات المالية المشاركة إرسال واستقبال التحويلات الإلكترونية للأموال، وتكون عادةً للمعاملات ذات القيمة الكبيرة والمدفوعات الحساسة زمنيًا، مع نهائية فورية للتسوية.
فيما يلي لمحة عامة عن آلية عمل Fedwire:
- المشاركة: يستخدم نظام Fedwire المصارف واتحادات الائتمان وغيرها من مؤسسات الإيداع التي لديها حساب لدى أحد مصارف الاحتياطي الفيدرالي، فضلًا عن وزارة الخزانة الأمريكية وبعض الجهات الحكومية.
- التسوية الإجمالية الفورية: خلافًا لبعض أنظمة الدفع الأخرى التي تعتمد المقاصة لتقليص عدد المعاملات، يعالج نظام Fedwire كل معاملة ويسويها على حدة على أساس إجمالي وفي الوقت الفعلي. ويعني ذلك أن الأموال تُحوَّل وتُسوّى فورًا بين المصارف المشاركة، دون أي تأخير أو تجميع للمعاملات في دفعات.
- النهائية الفورية: تُعدّ المدفوعات المنفّذة عبر Fedwire نهائية وغير قابلة للإلغاء بمجرد معالجتها. ويوفّر ذلك درجة عالية من اليقين للمؤسسات المشاركة ويساعد على الحد من مخاطر التسوية.
- ساعات التشغيل: تعمل خدمة Fedwire Funds Service مدة 22 ساعة في أيام العمل، إذ تفتح الساعة 21:00 بتوقيت شرق الولايات المتحدة (ET) في يوم التقويم السابق، وتُغلق الساعة 19:00. ويتيح ذلك للمصارف والمؤسسات المالية إرسال المدفوعات واستلامها على مدار يوم العمل.
- الأمن وإدارة المخاطر: يعتمد Fedwire تدابير أمنية قوية وممارسات لإدارة المخاطر لضمان سلامة النظام واستقراره. ويشمل ذلك سقوفًا للأرصدة المدينة الصافية، ورسومًا وضمانات للسحب على المكشوف خلال اليوم، ومواقع للطوارئ. ويلتزم Fedwire بمبادئ CPMI-IOSCO الخاصة ببنى الأسواق المالية.
- العلاقة بأنظمة الدفع الأخرى: يعمل Fedwire إلى جانب أنظمة دفع أخرى مثل CHIPS وSWIFT. ففي حين يركّز Fedwire على التسوية الإجمالية الفورية للمعاملات ذات القيمة الكبيرة، فإن CHIPS نظام يديره القطاع الخاص ويعتمد المقاصة الصافية لزيادة كفاءة مقاصة المدفوعات ذات القيمة الكبيرة، أما SWIFT فهي شبكة رسائل عالمية تيسّر الاتصالات المتعلقة بالمدفوعات عبر الحدود.
حتى يوليو 2025، كان نظام Fedwire يستخدم صيغته الخاصة FAIM، المبنية على «وسوم» مرقّمة. ومنذ 14 يوليو 2025، أصبحت رسائل Fedwire Funds تعتمد ISO 20022 (مثل pacs.008 لتحويلات العملاء وpacs.009 للتحويلات بين المصارف). وتشمل المكوّنات الرئيسية لرسالة Fedwire Funds النموذجية ما يلي:
- تحديد هوية المُرسِل والمستلم: ويشمل ذلك أرقام التوجيه الصادرة عن American Bankers Association (ABA)، المعروفة أيضاً بأرقام توجيه العبور (RTN)، وهي معرّفات فريدة للمؤسستين المالية المُرسِلة والمستلمة.
- رمز النوع: في الصيغة القديمة كان رمز مكوّن من أربعة أرقام للنوع/النوع الفرعي يحدّد طبيعة التعليمات، مثل تحويل أساسي أو طلب عكس قيد؛ وفي ISO 20022 يحمل نوع الرسالة نفسه هذه المعلومة.
- المبلغ: يُحدَّد مبلغ المعاملة بالدولار الأمريكي، دون فواصل أو أي رموز تنسيق أخرى.
- مرجع المُرسِل: وهو رمز أبجدي رقمي، لا يتجاوز عادةً 16 خانة، تزوّد به المؤسسة المُرسِلة لتحديد المعاملة بصورة فريدة.
- رمز الوظيفة التجارية (BFC): يحدد هذا الرمز الغرض من المعاملة أو طبيعتها، مثل دفعة تسوية أو دفعة تجارية أو تحويل داخل الشركة.
- بيانات المستفيد: وتشمل اسم المستفيد (المتلقي النهائي للأموال) ورقم حسابه، فضلاً عن المؤسسة المالية التي يتعامل معها المستفيد.
- بيانات المُنشئ: وتشمل اسم المُنشئ (الشخص أو الجهة التي تبادر بالتحويل) ورقم حسابه والمؤسسة المالية التي يتعامل معها.
- معلومات أخرى: يمكن إدراج معلومات إضافية متعلقة بالمعاملة، مثل معلومات التحويل أو بيانات المصرف الوسيط أو التعليمات الخاصة، حسب الحاجة.
بعد أن تُعدّ المؤسسة المُرسِلة الرسالة بصيغة Fedwire Funds Format، تقدّمها إلى الاحتياطي الفيدرالي عبر خدمة Fedwire Funds Service. ويعالج الاحتياطي الفيدرالي تعليمات الدفع في الوقت الفعلي، وعند إتمامها بنجاح يرسل رسالة تأكيد إلى المؤسستين المُرسِلة والمستلِمة.
خلاصة القول، إن Fedwire هو نظام تسوية إجمالية فورية (RTGS) يشغّله نظام الاحتياطي الفيدرالي، ويتيح تنفيذ مدفوعات كبيرة القيمة وحساسة للوقت بين المصارف والمؤسسات المالية المشاركة في الولايات المتحدة. ويعالج المعاملات ويسوّيها بصورة فردية على أساس إجمالي وفي الوقت الفعلي وبنهائية فورية. ويؤدي Fedwire دوراً محورياً في النظام المالي الأمريكي، إذ يضمن تحويل الأموال بين المؤسسات بصورة آمنة وفعّالة وسريعة.
Fedwire
الرقم المرجعي لتحويل Federal Wire أو رقم Fed (IMAD/OMAD)
يُعد نظام بيانات مساءلة الرسائل الواردة والصادرة (IMAD/OMAD)، على غرار رقم UETR في SWIFT GPI، عنصرًا حاسمًا في مجال التحويلات الإلكترونية للأموال التي تتيحها خدمات مصرف الاحتياطي الفيدرالي، وتحديدًا عبر خدمة الأموال FedWire. ويمنح هذا النظام رقم IMAD أو OMAD فريدًا لكل معاملة تحويل برقي. وتؤدي هذه المعرّفات الفريدة دورًا أساسيًا في ضمان قابلية تتبع التحويلات البرقية ومساءلتها والتحقيق فيها بصورة شاملة.
يتكوّن IMAD من 22 حرفًا: تاريخ دورة الإدخال (8 أرقام، بصيغة YYYYMMDD)، ومصدر الإدخال (8 أحرف)، ورقم تسلسلي (6 أرقام)، مثال: 20251014ABCD1234000123.
1. التعريف والغرض:
- IMAD/OMAD: يشير هذان الاختصاران إلى بيانات مساءلة الرسائل الواردة (Input Message Accountability Data) وبيانات مساءلة الرسائل الصادرة (Output Message Accountability Data) على التوالي.
- التفرّد: يتميّز كل رقم IMAD أو OMAD بكونه فريدًا لتحويل برقي بعينه، مما يضمن إمكانية تحديد كل معاملة وتتبّعها على حدة.
- إمكانية التتبع: تتيح هذه الأرقام تتبع التحويلات البرقية في مختلف مراحل عملية الدفع، من الإطلاق حتى الإتمام.
2. الهيكل:
يتألف رقم IMAD/OMAD عادةً من ثلاثة مكوّنات تقدّم معلومات محددة عن المعاملة:
- التاريخ (8 خانات): تاريخ المعاملة، وهو يساعد على تحديد اليوم الذي جرت فيه معالجتها.
- مصدر الإدخال (8 أحرف): رمز يحدد اتصال المرسل بنظام Fedwire.
- الرقم التسلسلي (6 خانات): رقم تسلسلي يجعل المرجع فريدًا لذلك التاريخ وذلك المصدر.
3. الوظيفة:
- التتبّع: تستخدم البنوك والمؤسسات المالية أرقام IMAD/OMAD لتتبّع حالة التحويلات البرقية، بما يضمن معالجتها بصورة صحيحة وفي الوقت المناسب.
- التحقيق: تتيح الطبيعة الفريدة لأرقام IMAD/OMAD إجراء تحقيق فعّال في أي تباينات أو مشكلات تظهر أثناء عملية التحويل البرقي وتتبعها. وقد يشمل ذلك الأخطاء والتأخيرات والأنشطة الاحتيالية المشتبه بها.
- تسوية النزاعات: في حال نشوء نزاع، يمكن الرجوع إلى رقم IMAD/OMAD لتوفير سجل واضح لا لبس فيه لتفاصيل المعاملة.
- الامتثال: يتعين على المؤسسات المالية الاحتفاظ بسجلات أرقام IMAD/OMAD في إطار التزاماتها بالامتثال التنظيمي. ويضمن ذلك قدرتها على تقديم تقارير مفصلة والرد على استفسارات الجهات الرقابية أو العملاء.
- التدقيق: تُعد هذه الأرقام أساسية أثناء عمليات التدقيق، إذ تتيح للمدققين التحقق من أن جميع المعاملات قد سُجّلت ونُفّذت بدقة.
CHAPS
يعمل نظام المدفوعات الآلي لدار المقاصة (CHAPS) ضمن نظام التسوية الإجمالية الفورية (RTGS) التابع لبنك إنجلترا.
CHAPS هو نظام دفع إلكتروني عالي القيمة مقره المملكة المتحدة، ييسّر التحويل الفوري للأموال بين المؤسسات المالية المشاركة. وهو مصمم للمعاملات الكبيرة، وتجري عادةً بين المصارف والمؤسسات المالية والشركات، ويُستخدم لأغراض متعددة، مثل تسوية معاملات الأسواق المالية وتمويل قروض الشركات وإدارة عمليات الخزينة.
يعمل نظام CHAPS ضمن البنية التحتية لنظام التسوية الإجمالية الفورية (RTGS) التابع لبنك إنجلترا، المسؤولة عن تسوية المدفوعات بصورة فورية وعلى أساس إجمالي، أي أن المعاملات تُسوّى فرديًا دون مقاصة أو تجميع مع معاملات أخرى. ويسهم ذلك في الحدّ من المخاطر المرتبطة بتأخر التسوية والاختناقات المالية.
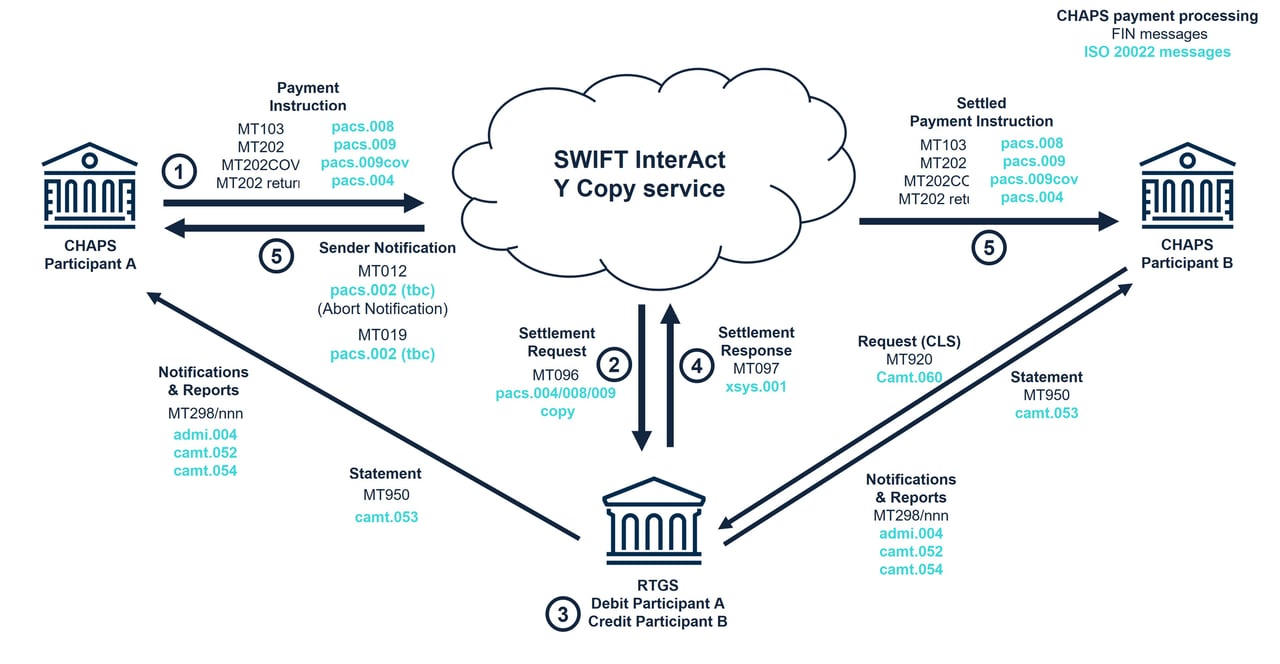
فيما يلي وصف تفصيلي لكيفية عمل نظام CHAPS ضمن نظام التسوية الإجمالية الفورية (RTGS):
- البدء: يبدأ أحد المشاركين في نظام CHAPS (وهو عادةً مصرف أو مؤسسة مالية أخرى) دفعة نيابةً عن عميله أو لحسابه الخاص. وتُدخَل بيانات الدفعة في نظام CHAPS.
- التحقق: يتحقق نظام CHAPS من تفاصيل الدفعة، ويتأكد من توافر المعلومات اللازمة ودقتها، مثل تفاصيل حساب المستفيد ومبلغ الدفعة وسائر المعلومات ذات الصلة.
- الإرسال: بعد التحقق من الصحة، تُرسل رسالة الدفع عبر Swift. وباستخدام خدمة Y-copy يتلقى بنك إنجلترا نسخة منها ويسوّي الدفعة قبل إصدار الرسالة الكاملة إلى مصرف المستفيد.
- الاستلام: تتم التسوية في نظام التسوية الإجمالية الفورية (RTGS) لدى بنك إنجلترا (انظر الخطوة التالية)؛ وعندها فقط يتلقى مصرف المستفيد رسالة الدفع.
- التسوية: يقوم بنك إنجلترا بتحميل حساب التسوية الخاص بالمصرف المُرسِل وإضافة المبلغ إلى حساب المصرف المستلم في الوقت الفعلي.
- التأكيد: بعد اكتمال التسوية، يتلقى كل من المشارك المُرسِل والمشارك المستلِم في نظام CHAPS رسائل تأكيد تفيد بأن المعاملة قد جرت معالجتها بنجاح.
- رفع التقارير: يُشترط على المشاركين في نظام CHAPS الاحتفاظ بسجلات معاملاتهم، وهي تخضع لمتطلبات التدقيق الدوري ورفع التقارير.
يدير بنك إنجلترا نظام CHAPS مباشرةً منذ عام 2017، ويعتمد نظام CHAPS معيار ISO 20022 منذ يونيو 2023.
CNAPS II
يعني CNAPS «نظام الدفع المتقدم الوطني الصيني» (中国现代化支付系统)، وهو نظام الدفع الخاص بالمصرف المركزي الصيني؛ ويُعدّ نظام المدفوعات ذات القيمة العالية فيه نظام التسوية الإجمالية الآنية (RTGS) لعملة الرنمينبي.
يُعدّ نظام CNAPS، الذي أطلق بنك الشعب الصيني (PBOC) نظام المدفوعات ذات القيمة العالية التابع له في عام 2005 وجرت ترقيته إلى الجيل الثاني (CNAPS II) اعتبارًا من عام 2013، بنية تحتية حيوية للمدفوعات والتسوية تتيح التحويل الفوري للأموال ذات القيمة الكبيرة بين المؤسسات المالية المشاركة داخل الصين.
يعمل نظام CNAPS في الوقت الفعلي وعلى أساس إجمالي، بمعنى أن المعاملات تُسوّى فرديًا دون مقاصة أو تجميع مع معاملات أخرى. ويقلّل هذا النظام المخاطر المرتبطة بتأخر التسوية والاختناقات المالية، ويضمن تحويل الأموال بسرعة وأمان.
صُمّم نظام الدفع المتقدم الوطني الصيني (CNAPS) في المقام الأول للمعاملات المحلية داخل الصين. غير أنه مع إطلاق الجيل الثاني من النظام، CNAPS II، أصبحت المدفوعات عبر الحدود والتفاعل مع أنظمة التسوية الإجمالية الفورية الأخرى حول العالم أكثر كفاءة.
لتيسير المعاملات بين CNAPS وأنظمة RTGS الأخرى، تشمل العمليات المتبعة عادةً ما يلي:
- علاقات المراسلة المصرفية: تقيم المصارف في الصين والمصارف في البلدان الأخرى علاقات مراسلة مصرفية. ويعني ذلك أن المصرف الصيني يحتفظ بحساب لدى مصرف أجنبي (والعكس بالعكس)، بما يتيح إجراء المعاملات بين عملاء المصرفين بعملة كل منهما.
- حسابات نوسترو وفوسترو: تقوم علاقات الخدمات المصرفية للمراسلين هذه على الاحتفاظ بحسابات نوسترو وفوسترو. فحساب نوسترو («حسابنا لديكم») هو حساب يحتفظ به مصرف لدى مصرف أجنبي، وعادةً بعملة ذلك المصرف الأجنبي. أما حساب فوسترو («حسابكم لدينا») فهو الحساب نفسه من منظور المصرف الأجنبي.
- أنظمة المراسلة: تُعدّ جمعية الاتصالات المالية العالمية بين المصارف (SWIFT) نظام المراسلة الرئيس للتواصل الآمن بين المؤسسات المالية. وتتبادل المصارف تعليمات الدفع وتفاصيل المعاملات باستخدام رسائل SWIFT موحدة.
- التسوية: بمجرد استلام تعليمات الدفع والتحقق منها، تُسوّى المعاملة عبر أنظمة التسوية الإجمالية الآنية (RTGS) المعنية. ويتولى المصرف المحلي تسوية المعاملة بالعملة المحلية عبر نظام RTGS المحلي (مثل CNAPS)، بينما يتولى المصرف الأجنبي تسوية المعاملة بالعملة الأجنبية عبر نظام RTGS الأجنبي.
- تحويل العملة: إذا انطوت العملية على عملات مختلفة، تُجرى عملية صرف أجنبي. وتتفق المصارف المعنية على سعر الصرف، ويُحوَّل المبلغ المقابل إلى عملة المستفيد قبل التسوية النهائية.
- التأكيد وإعداد التقارير: بعد إتمام التسوية، يتلقى المصرف المُرسِل والمصرف المستلِم رسائل تأكيد تفيد بأن المعاملة قد عولجت بنجاح. ويتعيّن على المصارف الاحتفاظ بسجلات معاملاتها، وهي تخضع لمتطلبات التدقيق وإعداد التقارير الدورية.
تجدر الإشارة إلى أنه على الرغم من قدرة نظام CNAPS على التفاعل مع أنظمة التسوية الإجمالية الفورية (RTGS) الأخرى عبر العمليات المذكورة أعلاه، فإن مستوى التكامل والتشغيل البيني قد يتفاوت بحسب الأطر التنظيمية وعلاقات المراسلة المصرفية والقدرات التقنية للأطراف المعنية.
شهدت السنوات الأخيرة مبادرات لتعزيز التكامل والتعاون بين نظام CNAPS وأنظمة التسوية الإجمالية الفورية الأخرى. فعلى سبيل المثال، أطلقت الصين في عام 2015 نظام الدفع بين البنوك عبر الحدود (CIPS) للمدفوعات بالرنمينبي، ووقّع بنك الشعب الصيني اتفاقيات مبادلة عملات ثنائية مع العديد من البنوك المركزية.
وإجمالاً، يعتمد التفاعل بين CNAPS وأنظمة التسوية الإجمالية الفورية الأخرى على علاقات الخدمات المصرفية للمراسلين، وأنظمة الرسائل الراسخة مثل SWIFT، وعمليات الصرف الأجنبي، بما ييسّر المدفوعات والتسويات العابرة للحدود. وتتواصل الجهود لتحسين كفاءة هذه الأنظمة وأمنها وقابليتها للتشغيل البيني في عالم المال العالمي.
SIC
يُعد نظام المقاصة بين المصارف السويسرية (SIC) نظام الدفع المركزي في سويسرا. وقد بدأ تشغيله في 10 يونيو 1987، وتتولى إدارته شركة SIX Interbank Clearing Ltd (SIC Ltd) تحت إشراف البنك الوطني السويسري. ويضم المشاركون الرئيسيون في نظام SIC المصارف السويسرية وغيرها من كيانات السوق المالية.
وإضافةً إلى المعاملات ذات القيمة الكبيرة، يعالج نظام SIC أيضًا مدفوعات التجزئة المرتبطة بالخدمات التي يقدّمها المشاركون في الأسواق المالية، مثل التحويلات المصرفية ومدفوعات البطاقات والخصم المباشر. وقد شهد نظام SIC نموًا متواصلًا منذ إنشائه، من حيث حجم المعاملات وقيمة المعاملات المسوّاة.
لمزيد من المعلومات حول نظام SIC، يُرجى الرجوع إلى «نظام المدفوعات للمقاصة المصرفية السويسرية (SIC) – تقرير عن نظام SIC وتقرير الإفصاح» الصادر بصورة مشتركة عن المصرف الوطني السويسري وشركة SIC Ltd. ويقدم القسم الأول، المعنون «تقرير عن نظام SIC»، تفاصيل عن نظام المدفوعات للمقاصة المصرفية السويسرية. وباعتباره بنية تحتية للأسواق المالية ذات أهمية نظامية، يلتزم نظام SIC بمبادئ CPMI-IOSCO الخاصة ببنى الأسواق المالية التحتية (PFMI). ويبيّن القسم الثاني، «تقرير الإفصاح عن نظام SIC»، كيفية تطبيق مبادئ CPMI-IOSCO ذات الصلة على نظام SIC.
BOJ-NET
نظام الشبكة المالية لبنك اليابان (BOJ-NET) هو نظام التسوية الإجمالية الفورية (RTGS) الذي يشغّله بنك اليابان. ويُعدّ مكوّنًا أساسيًا من البنية التحتية للأسواق المالية اليابانية، إذ يتيح التسوية الآمنة والفعّالة لمعاملات الين الياباني بين المؤسسات المالية في البلاد.
يتيح نظام BOJ-NET التسوية الفورية للمدفوعات ذات القيمة الكبيرة، مثل التحويلات بين المصارف ومعاملات الأوراق المالية وعمليات المصرف المركزي. وتُسوّى المعاملات بصورة فردية وفي الوقت الفعلي، أي أن كل دفعة تُعالج فورًا وبصورة غير قابلة للنقض، مما يزيل مخاطر تأخر التسوية أو التعثر.
لمحة عن آلية عمل BOJ-NET:
- تقديم المعاملات: تقدّم المؤسسات المالية المشاركة تعليمات الدفع الخاصة بها إلى BOJ-NET، إما مباشرةً أو عبر مصرف مراسل.
- المعالجة الفورية: يعالج نظام BOJ-NET تعليمات الدفع على أساس كل معاملة على حدة. ويتحقق النظام من توافر أموال كافية في حساب المُرسِل قبل الموافقة على المعاملة. وبمجرد الموافقة عليها، تُحوَّل الأموال فورًا وبصورة غير قابلة للرجوع من حساب المُرسِل إلى حساب المستفيد.
- نهائية التسوية: تُعدّ التسوية في BOJ-NET نهائية ولا رجعة فيها. فبمجرد معالجة المعاملة لا يمكن عكسها أو تعديلها. وتوفر هذه الخاصية درجة عالية من اليقين وتحدّ من مخاطر التسوية بالنسبة للمؤسسات المشاركة.
- التشغيل المتواصل: يعمل نظام BOJ-NET بصورة متواصلة خلال ساعات العمل، مما يضمن إمكانية تقديم تعليمات الدفع وتسويتها آنيًا على مدار اليوم. ويتيح ذلك للمؤسسات المالية إدارة سيولتها بفعالية أكبر، ويسهم في الحفاظ على استقرار النظام المالي الياباني.
- إشراف البنك المركزي: يشرف بنك اليابان على تشغيل BOJ-NET، بما يضمن موثوقية النظام وأمنه وامتثاله للمتطلبات التنظيمية.
RITS
نظام معلومات وتحويلات البنك الاحتياطي (RITS) هو نظام التسوية الإجمالية الفورية (RTGS) في أستراليا، ويشغّله بنك الاحتياطي الأسترالي. ويتيح التسوية الفورية للمعاملات الكبيرة القيمة بالدولار الأسترالي بين المؤسسات المالية المشاركة. كما يُستخدم نظام RITS لتسوية أنظمة دفع أسترالية أخرى، مثل نظام المقاصة للمبالغ الكبيرة (HVCS) ونظام المقاصة الإلكترونية الجماعية (BECS).
يتيح RITS التسوية الفورية للمدفوعات ذات القيمة الكبيرة، مثل التحويلات بين المصارف ومعاملات الأوراق المالية وعمليات المصرف المركزي. وتُسوّى المعاملات فرديًا وفي الوقت الفعلي، أي أن كل دفعة تُعالج فورًا وبصورة غير قابلة للرجوع، مما يخفف مخاطر تأخر التسوية أو التعثر.
نظرة عامة على كيفية عمل RITS:
- تقديم المعاملات: تقدّم المؤسسات المالية المشاركة تعليمات الدفع الخاصة بها إلى نظام RITS، إما مباشرةً أو عبر مصرف مراسل.
- المعالجة الفورية: يعالج نظام RITS أوامر الدفع على أساس كل معاملة على حدة. ويتحقق النظام من توافر أموال كافية في حساب المُرسِل قبل الموافقة على المعاملة. وبعد الموافقة، تُحوَّل الأموال فوراً وبصورة نهائية لا رجعة فيها من حساب المُرسِل إلى حساب المستفيد.
- نهائية التسوية: التسوية في RITS نهائية وغير قابلة للنقض. وبمجرد معالجة المعاملة، لا يمكن عكسها أو تعديلها. وتوفر هذه الخاصية درجة عالية من اليقين وتقلل مخاطر التسوية على المؤسسات المشاركة.
- التشغيل المتواصل: يعمل نظام RITS بصورة متواصلة خلال ساعات العمل، مما يتيح تقديم تعليمات الدفع وتسويتها آنياً على مدار اليوم. وهذا يمكّن المؤسسات المالية من إدارة سيولتها بفاعلية أكبر، ويسهم في الحفاظ على استقرار النظام المالي الأسترالي.
- رقابة البنك المركزي: يشرف البنك الاحتياطي الأسترالي على تشغيل نظام RITS، بما يكفل موثوقية النظام وأمنه وامتثاله للمتطلبات التنظيمية.
أنظمة الدفع ذات القيمة الكبيرة (LVPS)
EURO1 نظام مدفوعات فريد من القطاع الخاص للمبالغ الكبيرة، مصمَّم لتسوية معاملات اليورو العاجلة في اليوم نفسه عبر أوروبا. ويركّز النظام أساساً على معالجة المعاملات ذات القيمة العالية والحساسة زمنياً، سواء المحلية أو العابرة للحدود.
تصبح كل دفعة نهائية عند معالجتها، بينما لا تسوّي الأطراف المشاركة سوى أرصدتها الصافية في T2 في نهاية اليوم.
يعمل نظام EURO1 بوصفه نظام تسوية صافية مكافئًا لنظام التسوية الإجمالية الفورية (RTGS)، ويُصنَّف نظام دفع ذا أهمية نظامية ويخضع لإشراف البنك المركزي الأوروبي.
بدأ تشغيل EURO1 مع إطلاق اليورو في يناير 1999، خلفًا لنظام المقاصة الخاص بوحدة ECU. ويتولى تشغيله EBA CLEARING؛ ويضمن مجمّع سيولة مضمون بالضمانات محتفظ به في T2 اكتمال التسوية حتى في حال إخفاق أحد المشاركين.
التسوية المرتبطة المستمرة (CLS) هي نظام مالي عالمي متخصص صُمم للقضاء على مخاطر التسوية في سوق الصرف الأجنبي. وتنشأ مخاطر التسوية، المعروفة أيضًا بمخاطر هيرشتات، عندما يسلّم أحد طرفي صفقة صرف أجنبي العملة التي باعها دون أن يتسلم العملة التي اشتراها، وغالبًا ما يعود ذلك إلى فروق التوقيت بين المناطق الزمنية أو إلى تعثر الطرف المقابل. وقد أُنشئ نظام CLS لمعالجة هذه المخاطر وتعزيز استقرار سوق الصرف الأجنبي العالمية وكفاءتها.
يعمل نظام CLS باعتماد آلية الدفع مقابل الدفع (PVP)، التي تضمن تسوية طرفي معاملة الصرف الأجنبي في وقت واحد، وتُزيل بذلك مخاطر عدم استلام أحد الطرفين دفعته. وتُسوّى كل تعليمة على أساس إجمالي، غير أن الأعضاء لا يموّلون سوى مراكزهم الصافية في كل عملة، مما يخفض السيولة المطلوبة بدرجة كبيرة.
نظرة عامة على كيفية عمل CLS:
- التقديم: تقدّم المصارف الأعضاء صفقات الصرف الأجنبي الخاصة بها إلى CLS، ثم تُطابَق وتُؤكَّد داخل النظام. ولكل مصرف عضو عضو تسوية مُعيَّن، يتولى تسوية التزامات الدفع الناشئة عن الصفقات المقدَّمة.
- المقاصة المتعددة الأطراف: يحتسب CLS صافي التزامات الدفع لكل مصرف عضو ولكل عملة، آخذاً في الاعتبار عمليات الشراء والبيع لكل عملة. وتؤدي هذه العملية إلى خفض كبير في الحجم والقيمة الإجماليين للمعاملات المطلوب تسويتها.
- التسوية: يسدد أعضاء التسوية مبالغهم الصافية في حسابات مصرف CLS لدى البنوك المركزية المشاركة. ثم يسوّي مصرف CLS كل صفقة بقيد شقَّي العملتين خصمًا وإضافةً في آنٍ واحد في دفاتره، ويدفع الأرصدة الناتجة.
- إعداد التقارير: توفّر CLS للمصارف الأعضاء تحديثات فورية عن حالة صفقاتها المقدَّمة، إضافةً إلى تقارير نهاية اليوم التي تفصّل نشاط التسوية لديها.
تملك المصارف الأعضاء شركة CLS. ويخضع مصرف CLS لتنظيم مجلس الاحتياطي الفيدرالي وتشرف عليه لجنة من المصارف المركزية للعملات التي يسوّيها. ويسوّي حالياً 18 عملة.
CHIPS
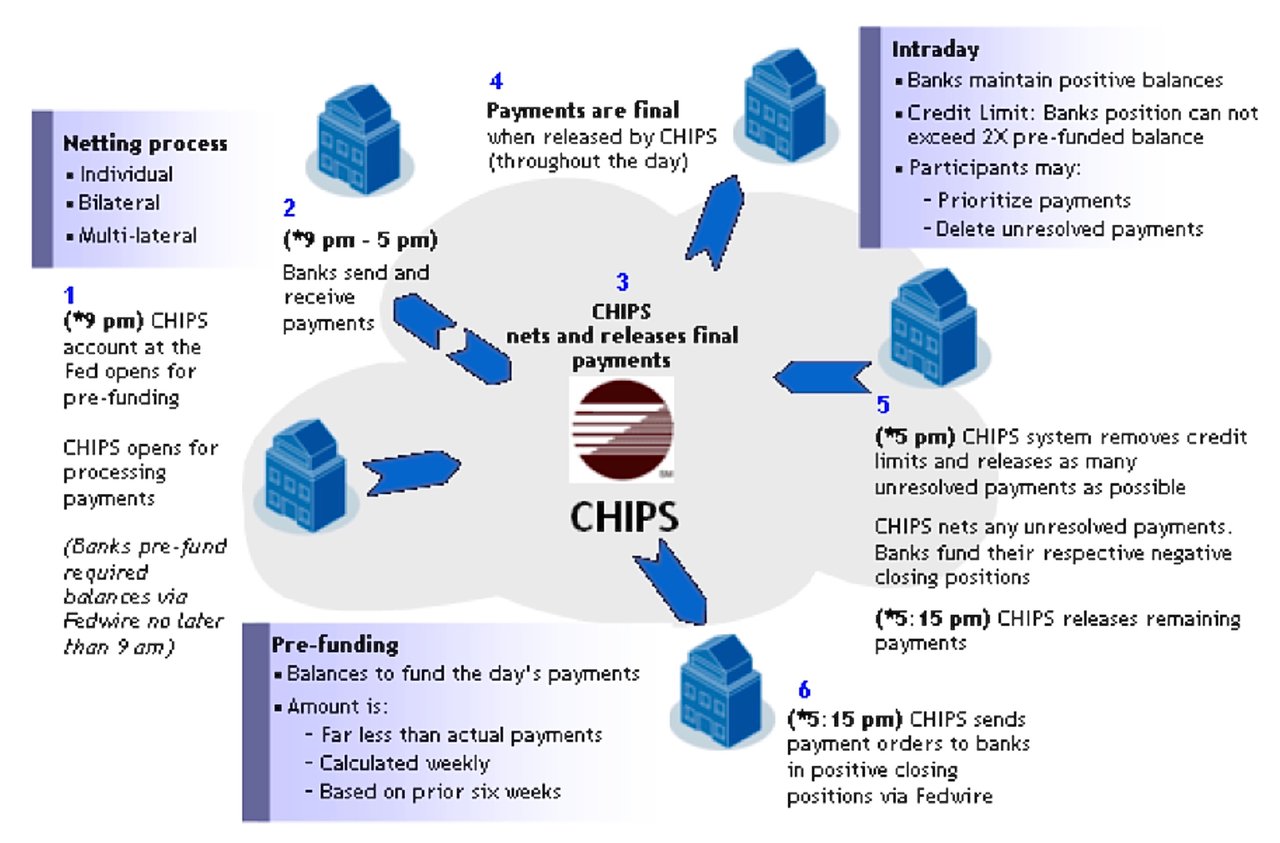
CHIPS (نظام المدفوعات بين المصارف لدى غرفة المقاصة) هو نظام مقاصة واسع النطاق مملوك للقطاع الخاص يعمل بالدولار الأمريكي (USD)، وتشغّله The Clearing House، وهي رابطة مصرفية وشركة مدفوعات تملكها عدة مصارف تجارية أمريكية كبرى. ويعالج النظام المدفوعات المحلية والدولية، ويتولى مقاصة وتسوية ما يقارب 2 تريليون دولار أمريكي يومياً في المتوسط خلال عام 2025. ويضطلع CHIPS بدور حيوي في سلاسة عمل النظامين الماليين الأمريكي والعالمي من خلال تيسير المعاملات بين المصارف على نحو آمن وكفء وسريع.
يمكن تلخيص السمات الرئيسية لنظام CHIPS وآلية عمله على النحو الآتي:
- مدفوعات سريعة ونهائية: يُصدر CHIPS المدفوعات بصورة مستمرة خلال اليوم مقابل أرصدة ممولة مسبقًا. وتكتسب الدفعة صفة النهائية فور إصدارها من CHIPS. ويوفر ذلك اليقين ويحدّ من المخاطر على المصارف المشاركة.
- آلية فعّالة لتوفير السيولة: يستخدم نظام CHIPS خوارزمية مسجلة ببراءة اختراع تطابق المدفوعات وتجري مقاصتها صافيًا، مما يرفع كفاءة عملية المقاصة بصورة ملحوظة. والمقاصة الصافية عملية تُقاصّ فيها معاملات متعددة بين طرفين بعضها ببعض، فينتج عنها مبلغ صافٍ واحد مستحق الدفع أو القبض لكل مشارك. ويقلل ذلك العدد الإجمالي للمعاملات المطلوب تسويتها، مما يخفض بدوره قدر السيولة (النقد أو ما يعادله) اللازم لتسوية هذه المعاملات. وهذا مفيد بوجه خاص للمصارف، إذ يساعدها على إدارة سيولتها بفعالية أكبر ويقلل الحاجة إلى الاقتراض المكلف خلال اليوم.
- المشاركة والأهلية: CHIPS نظام قائم على العضوية ومفتوح أمام المصارف التي لها مكتب خاضع للتنظيم في الولايات المتحدة. وللمشاركة في CHIPS، يجب أن تستوفي المصارف معايير أهلية محددة، تشمل الملاءة المالية والقدرة التشغيلية والامتثال التنظيمي. وتتولى The Clearing House الإشراف على أعضائها وضمان امتثالهم.
- الأمن وإدارة المخاطر: يعتمد CHIPS تدابير أمنية قوية وممارسات راسخة لإدارة المخاطر لضمان سلامة النظام واستقراره. وقد صُنّف CHIPS مرفقاً للبنية التحتية للسوق المالية ذا أهمية نظامية، ويخضع لإشراف مجلس الاحتياطي الفيدرالي.
- مكمّل لأنظمة الدفع الأخرى: يعمل نظام CHIPS إلى جانب أنظمة دفع رئيسية أخرى، مثل Fedwire، فيكمّل خدماتها ويوفّر قناة بديلة للمعاملات كبيرة القيمة بالدولار الأمريكي. وفي حين أن Fedwire نظام تسوية إجمالية فورية (RTGS) يديره مجلس الاحتياطي الفيدرالي، فإن CHIPS نظام قطاع خاص يركّز على مقاصّة المعاملات لزيادة الكفاءة.
خلاصة القول إن CHIPS نظام مقاصة واسع النطاق تابع للقطاع الخاص للمدفوعات بالدولار الأمريكي (USD)، المحلية والدولية على السواء. وهو يوفر مدفوعات سريعة ونهائية، ويعتمد آلية فعّالة لتوفير السيولة عبر خوارزمية تسوية صافية حاصلة على براءة اختراع، ويحافظ على معايير مرتفعة للأمن وإدارة المخاطر. ويعمل CHIPS إلى جانب أنظمة الدفع الأخرى، ويشكّل ركنًا أساسيًا في البنية التحتية المالية الأمريكية والعالمية.
أوجه التشابه والاختلاف بين تحويلات FED-wire وتحويلات CHIPS.
يُعدّ هذان النظامان أساسيين لعمل النظام المالي في الولايات المتحدة، إذ يسهّلان تحريك مبالغ كبيرة من الأموال بين المصارف والمؤسسات المالية الأخرى.
- FED-wire، أو شبكة التحويلات البرقية للاحتياطي الفيدرالي، هي نظام تسوية إجمالية فورية (RTGS) يشغّله الاحتياطي الفيدرالي في الولايات المتحدة. وهو يوفر تسوية فورية ونهائية وغير قابلة للنقض للتحويلات المالية بين المصارف المشاركة.
- CHIPS، أي نظام المدفوعات بين المصارف لدى غرفة المقاصة (Clearing House Interbank Payments System)، هو نظام مدفوعات عالي القيمة تملكه وتديره جهة خاصة. وتملكه The Clearing House، وهي اتحاد يضم أكبر المصارف الأمريكية وبعض المصارف الدولية. وCHIPS ليس نظام تسوية إجمالية كنظام Fedwire؛ إذ يقوم بمطابقة المدفوعات وتصفيتها صافيًا بصورة مستمرة على مدار اليوم مقابل أرصدة ممولة مسبقًا لدى الاحتياطي الفيدرالي، مع إقفال نهائي في نهاية اليوم.
أوجه التشابه بين FED-wire وCHIPS:
- كلاهما نظامان لتحويل الأموال إلكترونيًا يُستخدمان لتسهيل المعاملات ذات القيمة الكبيرة بين المصارف والمؤسسات المالية في الولايات المتحدة.
- كلاهما أساسي لسلاسة عمل النظام المالي الأمريكي، وحيوي للحفاظ على استقرار الدولار الأمريكي وكفاءته بوصفه عملة احتياطية.
- يخضع كلا النظامين للتنظيم والإشراف من جانب السلطات المعنية، مثل الاحتياطي الفيدرالي.
أوجه الاختلاف بين نظام FED-wire ونظام CHIPS:
الملكية والتشغيل:
- يُدار نظام FED-wire من قبل الاحتياطي الفيدرالي، وهو البنك المركزي للولايات المتحدة، بينما يملك نظام CHIPS ويديره اتحاد خاص من المصارف (The Clearing House).
آلية التسوية:
- FED-wire نظام تسوية إجمالية في الوقت الفعلي (RTGS)، يوفّر تسوية فورية ونهائية لكل معاملة. أما CHIPS فيستخدم آلية مقاصة موفّرة للسيولة: إذ تتم مطابقة المدفوعات ومقاصتها فيما بينها وتُحرَّر بصورة مستمرة.
نهائية المعاملات:
- يوفّر النظامان نهائية التسوية: فدفعة Fedwire تكون نهائية عند تسويتها، ودفعة CHIPS عند إصدارها. ولا تقوم CHIPS بإلغاء الدفعات.
الوصول:
- يقتصر الوصول إلى FED-wire عموماً على المصارف التي لديها حساب لدى الاحتياطي الفيدرالي، بينما يقتصر الوصول إلى CHIPS على المصارف الأعضاء فيه، ومنها المؤسسات المالية المحلية والدولية.
حجم المعاملات وقيمتها:
- تسوّي Fedwire قيمة إجمالية أكبر يوميًا، بينما تتولى CHIPS حصة كبيرة من المدفوعات الدولية بالدولار الأمريكي.
حالات الاستخدام:
- وبينما يُستخدم النظامان في المعاملات كبيرة القيمة، يُستخدم FED-wire عادةً في معاملات مثل تسويات الأوراق المالية الحكومية والتحويلات بين المصارف، في حين يُستخدم CHIPS غالباً في المعاملات الدولية، مثل معاملات الصرف الأجنبي وتمويل التجارة.
يُعدّ نظاما FED-wire وCHIPS عنصرين أساسيين في النظام المالي الأمريكي، ويؤديان دوراً حيوياً في تسهيل المعاملات ذات القيمة الكبيرة. وهما يتشابهان في بعض الجوانب، لكنهما يختلفان اختلافات جوهرية في الملكية والتشغيل وآليات التسوية.



الخطوة التالية
اطلب لقاءً تعريفياً
أخبرونا في بضعة أسطر من أنتم وما الذي تفكرون فيه. يصل استفساركم مباشرة إلى المصرف ويُعامَل بسرية.
هل تفضّل التحدث مباشرةً؟ احجز اجتماعًا مرئيًا عن بُعد مدته 30 دقيقة.
للاطلاع على مزيد من المعلومات حول كيفية تحويل الأموال عبر نظام RTGS إلى حساباتكم لدينا، يُرجى التواصل مع رئيس علاقات المصارف المركزية لدينا، السيد هنري كوفي.