
ACH غرفة المقاصة الآلية
تدعم غرفة المقاصة الآلية (ACH) نمطين متمايزين من أدوات الدفع: التحويل الدائن والخصم المباشر.
التحويل الدائن
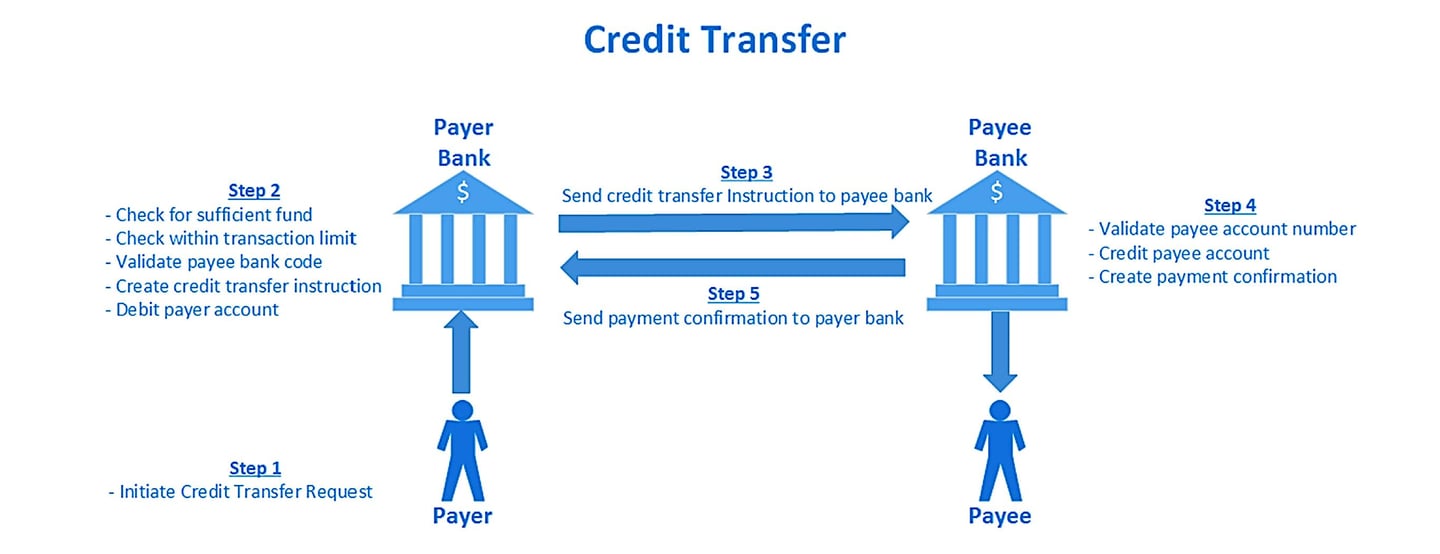
في معاملات غرف المقاصة الآلية (ACH)، يمثّل التحويل الدائن خدمة نقدية يبادر بها مصرف الدافع لتحويل الأموال إلى مستفيد لدى مؤسسة مالية أخرى. وتُعرف هذه العملية غالبًا بالتحويل من حساب إلى حساب (A2A)، وهي تعكس تطوّر غرف المقاصة من دورها التقليدي في تيسير تبادل الشيكات الورقية بين المصارف إلى وظيفتها المعاصرة. ويشمل هذا الدور المعاصر معالجة أدوات الدفع الإلكترونية، ومن هنا جاءت صفة «الآلية» في ACH. ورغم أن شبكات ACH مهيأة للمعالجة على دفعات وتتميز بكلفة أقل مقارنةً بشبكات البطاقات، فإنها تعمل حصرًا خلال ساعات العمل المعتادة. وبناءً على ذلك، ونظرًا لاعتمادها على المعالجة على دفعات، قد تمتد تسوية المعاملات عدة أيام، لا سيما في عطلات نهاية الأسبوع والعطل الرسمية. وهي وإن كانت كفؤة في إدارة المدفوعات المجدولة على دفعات، كالرواتب وتسوية الفواتير، فإن فائدتها محدودة في الحالات التي تتطلب تنفيذ الدفعات في الوقت الفعلي.
الخصم المباشر
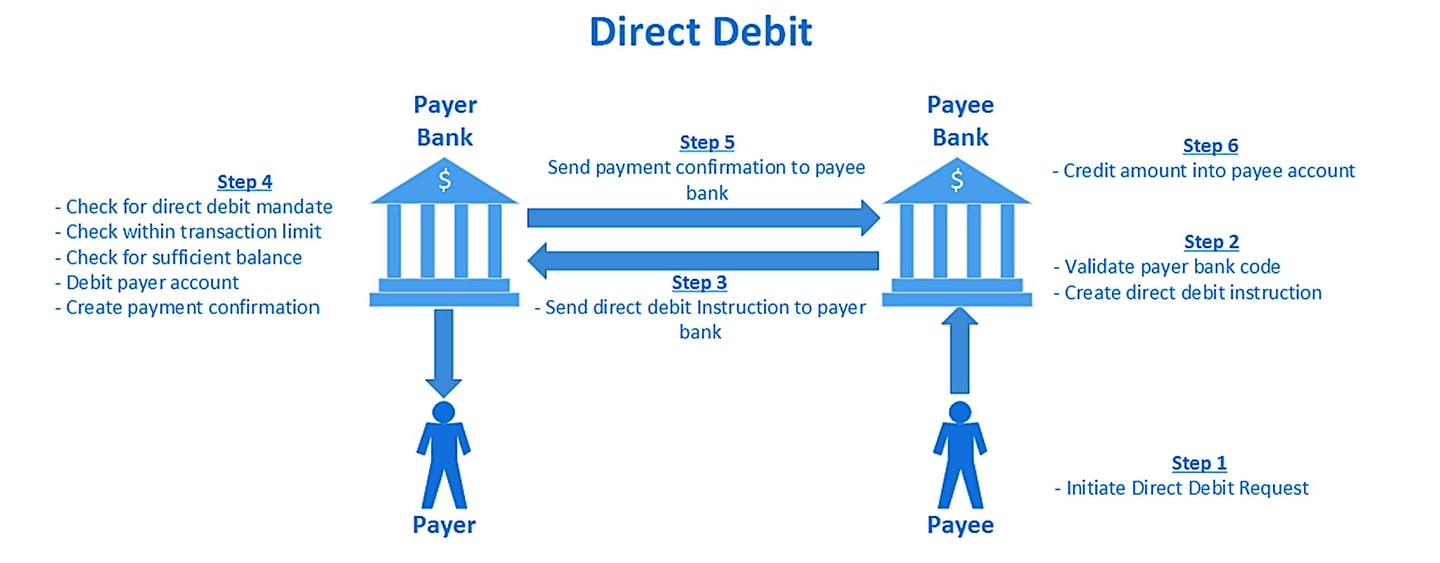
في المقابل، يُعدّ الخصم المباشر خدمة دفع يبادر بها مصرف المستفيد لتحصيل الأموال من دافع يتبع مصرفاً آخر. وتوفّر هذه الآلية نهجاً معاكساً للتحويل الدائن، إذ تيسّر تحصيل المدفوعات.
عملية المقاصة عبر ACH
يعمل نظام الدفع القائم على الدفعات المجمّعة عبر ACH حصرًا ضمن نطاق يوم العمل المعتاد. وهناك فترات محددة خلال اليوم لمعالجة المعاملات: نافذة المقاصة الصادرة ونافذة المقاصة الواردة. وتتيح نافذة المقاصة الصادرة للمصارف مجالًا زمنيًا لتقديم تعليمات الدفع الصادرة عن أصحاب الحسابات إلى ACH للتحقق منها ومعالجتها لاحقًا. وفي المقابل، تُستخدم نافذة المقاصة الواردة من قبل غرفة المقاصة لتوزيع تعليمات الدفع هذه على المصارف المستلمة، بما يتيح معالجة المدفوعات لأصحاب الحسابات لديها.
غرف المقاصة الآلية (ACH)
غرف المقاصة الآلية (ACH) هي أنظمة دفع إلكترونية تعالج وتسوّي أحجامًا كبيرة من معاملات الائتمان والخصم، وتتعلق عادةً بمدفوعات منخفضة القيمة وغير عاجلة. وتيسّر غرف المقاصة الآلية مقاصة المعاملات وتسويتها بين المصارف والمؤسسات المالية الأخرى داخل منطقة أو بلد معين، موفّرةً بديلًا فعالًا ومنخفض التكلفة لوسائل الدفع الورقية، مثل الشيكات.
ومن أكبر غرف المقاصة الآلية (ACH) في أوروبا:
- STEP2: تديره EBA Clearing، وهي غرفة مقاصة آلية (ACH) عموم أوروبية تعالج التحويلات الدائنة SEPA (SCTs) والخصومات المباشرة SEPA (SDDs) عبر منطقة المدفوعات الموحدة باليورو (SEPA). وتُعد STEP2 من أكبر غرف المقاصة الآلية في أوروبا، إذ تربط المصارف والمؤسسات المالية في منطقة SEPA بأكملها.
- BACS (خدمات المقاصة الآلية للمصرفيين): BACS غرفة مقاصة آلية مقرها المملكة المتحدة تعالج التحويلات الدائنة الإلكترونية والخصم المباشر بالجنيه الإسترليني. وتعالج BACS ملايين المعاملات يوميًا، من بينها دفع الرواتب والمعاشات التقاعدية والإعانات الحكومية.
- equensWorldline: هي معالج مدفوعات أوروبي يشغّل غرفة مقاصة آلية (ACH) للتحويلات الدائنة والخصم المباشر بعملة اليورو ضمن SEPA. وهي جزء من مجموعة Worldline الفرنسية.
ومن أكبر غرف المقاصة الآلية (ACH) في العالم:
- شبكة غرفة المقاصة الآلية (ACH) في الولايات المتحدة: شبكة ACH هي نظام دفع إلكتروني على مستوى البلاد يعالج أحجامًا كبيرة من معاملات الائتمان والخصم في الولايات المتحدة. ويشغّلها مشغّلان رئيسيان هما The Clearing House (TCH) والاحتياطي الفيدرالي. وتشمل المعاملات التي تُعالج عبر شبكة ACH الإيداعات المباشرة وسداد الفواتير والمدفوعات بين الشركات.
- BECS (Bulk Electronic Clearing System) في أستراليا: BECS هو نظام مقاصة آلية أسترالي يعالج التحويلات الدائنة الإلكترونية والخصومات المباشرة بالدولار الأسترالي. ويتولى تشغيله Australian Payments Network (AusPayNet)، وهي الهيئة ذاتية التنظيم لقطاع المدفوعات في أستراليا.
- نظام NEFT (التحويل الإلكتروني الوطني للأموال) في الهند: NEFT هو نظام تسوية صافية مؤجلة لتحويلات الروبية الدائنة، يديره بنك الاحتياطي الهندي ويعمل على دفعات كل نصف ساعة على مدار الساعة منذ ديسمبر 2019.
- تُعدّ Bacs Payment Schemes Limited (Bacs) (المملكة المتحدة) غرفة المقاصة الآلية (ACH) المسؤولة عن أنواع مختلفة من المدفوعات، ومنها الخصم المباشر والتحويل الدائن المباشر عبر Bacs.
- كندا: تتولى الرابطة الكندية للمدفوعات (CPA)، المعروفة أيضاً باسم Payments Canada، تشغيل نظام المقاصة الآلية الكندي.
- الهند: تتولى الهيئة الوطنية للمدفوعات في الهند (NPCI) إدارة غرفة المقاصة الآلية الوطنية (NACH)، التي تعالج مختلف أنواع معاملات الدفع بالجملة.
- أستراليا: تتولى الشبكة الأسترالية للمدفوعات (AusPayNet، المعروفة سابقاً باسم APCA) إدارة نظام المقاصة الإلكترونية بالجملة (BECS).
- ألمانيا: يدير البنك المركزي الألماني (Deutsche Bundesbank) نظام المقاصة الآلية الألماني، الذي يعالج حجماً كبيراً من المدفوعات المحلية والتجارية المقوّمة باليورو.
- جنوب إفريقيا: تشغّل BankservAfrica غرفة المقاصة الآلية (ACH)؛ وتُسوّى المراكز الصافية في نظام التسوية الإجمالية الفورية SAMOS التابع لبنك الاحتياطي لجنوب إفريقيا.
- اليابان: يتولى نظام Zengin، الذي تديره شبكة المقاصة للمدفوعات بين المصارف اليابانية (Zengin-Net)، معالجة التحويلات الدائنة المحلية بالين.
- الصين: يشغّل بنك الشعب الصيني نظام الدفع المتقدم الوطني الصيني (CNAPS)، الذي يتضمن وظائف غرفة المقاصة الآلية (ACH).
- البرازيل: يشغّل البنك المركزي البرازيلي نظام تحويل الاحتياطيات (STR)، وهو نظام التسوية الإجمالية الفورية في البرازيل، ونظام المدفوعات الفورية Pix؛ كما تجري مقاصة مدفوعات التجزئة عبر أنظمة CIP (Câmara Interbancária de Pagamentos).
- فرنسا: تشغّل STET نظام CORE(FR)، وهو غرفة المقاصة الآلية الفرنسية للتحويلات الدائنة والخصم المباشر والبطاقات وفق SEPA، مع التسوية في T2.
- إيطاليا: يشغّل مصرف إيطاليا (Banca d’Italia) نظام المقاصة BI-COMP، الذي ييسّر التحويلات المصرفية الدائنة المحلية وتحويلات SEPA، إضافةً إلى عمليات الخصم المباشر.
كيف تعمل غرف المقاصة؟
تمثّل معاملات غرفة المقاصة الآلية (ACH) في القطاع المصرفي نظامًا متقنًا ومتطورًا صُمّم لتحويل الأموال إلكترونيًا بكفاءة بين حسابات مصرفية مختلفة، وذلك في الولايات المتحدة بصورة رئيسية. ويُعدّ هذا النظام ركيزة أساسية في الخدمات المصرفية الحديثة، إذ يوفّر بديلًا رقميًا للوسائل التقليدية كالشيكات الورقية أو المعاملات النقدية.
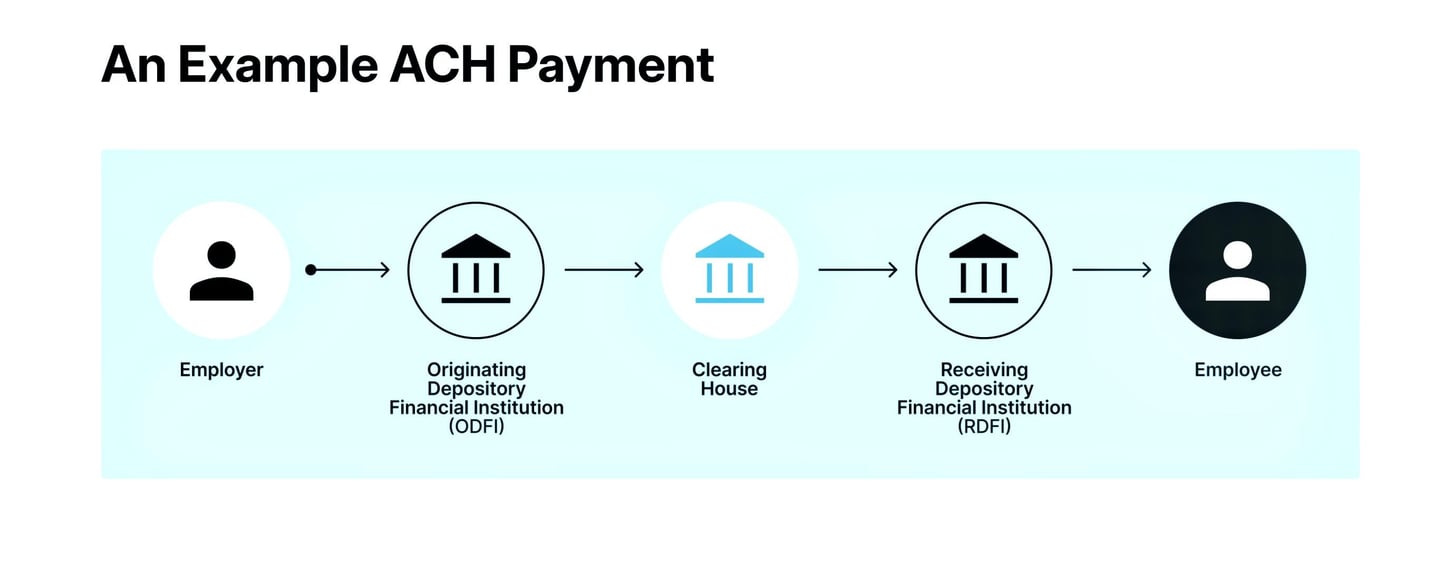
- بدء معاملة ACH: تنشأ معاملة ACH عندما يقدّم المُنشئ، سواء كان فرداً أو كياناً مؤسسياً، طلباً لتحويل الأموال. ويقتضي هذا الإجراء تقديم بيانات دقيقة مثل رقم الحساب المصرفي للمستفيد وأرقام التوجيه، إضافةً إلى المبلغ المحدد المراد تحويله. ويمكن تصنيف هذه المعاملات إلى الإيداعات المباشرة والمدفوعات المباشرة عبر ACH وأنواع أخرى.
- إشراك المؤسسة المالية الإيداعية المُنشِئة (ODFI): يحيل المُنشِئ هذا الطلب إلى مؤسسته المصرفية، المعروفة بالمؤسسة المالية الإيداعية المُنشِئة (ODFI). وتؤدي الـODFI هنا دورًا حاسمًا في تجميع طلبات ACH المختلفة وضمّها في دفعات لمعالجتها. وتُصنَّف المعاملات بحسب طبيعتها، أي قيود دائنة أو مدينة.
- المعالجة بواسطة مشغّل ACH: يرسل المصرف المنشئ (ODFI) هذه الدفعات إلى مشغّل ACH، وهو إما الاحتياطي الفيدرالي أو The Clearing House. وتؤدي مرافق المقاصة المركزية هذه دوراً أساسياً في فرز المعاملات وتوجيهها على النحو الملائم إلى المؤسسات المالية المستلمة المقصودة (RDFIs).
- الرموز والتصنيفات: تُحدَّد كل معاملة داخل شبكة ACH برموز معينة تبيّن طبيعة التحويل والغرض منه. ومن أبرزها رمز معاملة ACH الدولية (IAT)، الذي يُستخدم لمدفوعات ACH التي تشمل جهة مالية خارج الولايات المتحدة، ويضمن الامتثال لمعايير مكافحة غسل الأموال الدولية. ومن الرموز الشائعة الأخرى PPD (قيود الإيداع والدفع المُسبق الترتيب) للمعاملات الفردية مثل الرواتب، وCCD (تركيز النقد أو صرفه) لمعاملات الشركات، وCTX (تبادل التجارة بين الشركات) للمعاملات التي تتضمن سجلات ملحقة متعددة.
- إجراء المؤسسة المالية المستلمة (RDFI): تستقبل المؤسسات المالية المستلمة هذه المعاملات وتتولى قيد مبالغها في حسابات المستفيدين أو الخصم منها بدقة، وفقًا لنوع المعاملة.
- التسوية والمطابقة: تتم تسوية الأموال، أي التحويل الفعلي للمبالغ بين ODFI وRDFI، عادةً في يوم العمل التالي، وذلك عبر حسابيهما لدى الاحتياطي الفيدرالي. وتحتفظ المؤسستان بسجلات دقيقة لكل معاملة، بما يضمن مطابقة دقيقة والامتثال للمعايير التنظيمية.
- الإشعار والامتثال: بعد تنفيذ المعاملة، يُبلَّغ كلٌّ من المُنشئ والمستلم بالعملية من خلال كشوف الحساب المصرفية أو أنظمة الخدمات المصرفية عبر الإنترنت. وتخضع هذه المعاملات للرقابة التنظيمية، مما يستوجب الالتزام بالقواعد التي تضعها جهات مثل الرابطة الوطنية لغرفة المقاصة الآلية (NACHA) والقوانين الاتحادية.
وخلاصة القول، إن شبكة المعاملات المعقّدة في نظام ACH، بما تخضع له من رموز محددة وامتثال تنظيمي، توفّر وسيلة موثوقة وفعّالة من حيث التكلفة وسريعة نسبيًا لإجراء تحويلات الأموال إلكترونيًا، وإن كانت لها بعض القيود الملازمة لها، مثل مدة المعالجة والحدود القصوى للمعاملات. ويعكس هذا النظام التقدم المحرز في الخدمات المصرفية الرقمية، إذ يبسّط المعاملات المالية في عالم يزداد ترابطًا.
الفروق بين ACH وEFT
الفرق بين ACH وEFT هو أن EFT (أي التحويل الإلكتروني للأموال) مصطلح عام يشمل جميع أنواع المدفوعات الإلكترونية، بينما تشير ACH (اختصارًا لغرفة المقاصة الآلية) إلى نوع محدد من المدفوعات الإلكترونية.
الدفعة عبر ACH هي عملية خصم أو إيداع إلكترونية تُعالَج تحديداً عبر شبكة غرفة المقاصة الآلية (Automated Clearing House). وتُعدّ مدفوعات ACH نوعاً من التحويلات الإلكترونية للأموال (EFT)، ولكن ليست كل التحويلات الإلكترونية للأموال مدفوعات ACH.
ومن أمثلة التحويلات الإلكترونية للأموال (EFT) التي لا تُعدّ مدفوعات ACH: معاملات أجهزة الصراف الآلي أو بطاقات الائتمان، والمدفوعات التي تتم بتزويد بيانات الحساب المصرفي وتفويض المعاملة عبر الهاتف، والمعاملات التي تتم بإدخال بيانات الدفع يدويًا في حقول نقطة البيع على صفحة الدفع.
الفروق بين المدفوعات الفورية (RTP) وغرفة المقاصة الآلية (ACH)
تكمن الفروق الرئيسية بين نظام المدفوعات الفورية (RTP) ونظام غرفة المقاصة الآلية (ACH) في سرعة المعالجة وتسوية المعاملات وحالات الاستخدام. وفيما يلي أبرز هذه الفروق:
1. سرعة المعالجة:
نظام RTP:
- السرعة:تُعالَج المعاملات وتُسوَّى شبه فوريًا، وعادةً خلال ثوانٍ.
- التوافر: يعمل على مدار الساعة طوال أيام السنة، مما يتيح المعالجة المستمرة للمعاملات.
نظام ACH:
- السرعة: تُعالَج المعاملات على دفعات، وقد تستغرق التسوية من عدة ساعات إلى بضعة أيام.
- التوافر: يعمل خلال ساعات العمل المصرفي، مع نوافذ معالجة محددة في أيام العمل.
2. تسوية المعاملات:
نظام RTP:
- التسوية: تُسوّى المعاملات في الوقت الفعلي، أي أن الأموال تصبح متاحة للمستفيد فور إتمام المعاملة.
- نهائية التسوية: تكون المعاملات غير قابلة للنقض متى اكتملت.
نظام ACH:
- التسوية: تعتمد المعالجة على دفعات، وتُسوّى المعاملات عادةً على دفعات متعددة خلال اليوم (ACH في اليوم نفسه) أو في اليوم التالي.
- نهائية التسوية: يمكن عكس المعاملات أو إلغاؤها خلال مدة المعالجة.
3. حالات الاستخدام:
نظام RTP:
- الاستخدام: مثالي للمدفوعات العاجلة، مثل المدفوعات بين الأفراد (P2P) وسداد الفواتير والمعاملات بين الشركات (B2B) التي تتطلب تأكيدًا فوريًا.
- أمثلة: شبكة RTP التابعة لـ The Clearing House ونظام FedNow في الولايات المتحدة، ونظام Faster Payments في المملكة المتحدة، ونظام SEPA Instant Credit Transfer في أوروبا.
نظام ACH:
- الاستخدام: مناسب للمعاملات غير العاجلة، مثل الرواتب وسداد الفواتير الدورية والإيداعات المباشرة ودفعات الموردين.
- أمثلة: إيداع الرواتب المباشر، وسداد فواتير المرافق، وأقساط الرهن العقاري، وخدمات الاشتراك المتكررة.
4. التكلفة:
نظام RTP: تختلف الأسعار؛ ففي منطقة اليورو، لا يجوز أن تزيد كلفة المدفوعات الفورية على كلفة التحويلات الائتمانية الاعتيادية (اللائحة (EU) 2024/886).
نظام ACH: رسوم أقل عموماً بسبب المعالجة الدفعية والتسوية المؤجلة.
5. الأمن والامتثال:
نظام RTP:
- الأمن: يستخدم تقنيات تشفير وتدابير أمنية متقدمة لحماية المعاملات الفورية.
- الامتثال: يجب الالتزام بمعايير تنظيمية صارمة نظرًا للطبيعة الفورية للمعاملات.
نظام ACH:
- الأمن: يعتمد كذلك بروتوكولات أمنية قوية، لكنه يركّز أكثر على حماية المعاملات المعالجة على دفعات.
- الامتثال: يلتزم بالأنظمة الصادرة عن جهات مثل NACHA (الرابطة الوطنية لغرف المقاصة الآلية) في الولايات المتحدة، بما يضمن معالجة آمنة للمعاملات وتسويتها.



الخطوة التالية
اطلب لقاءً تعريفياً
أخبرونا في بضعة أسطر من أنتم وما الذي تفكرون فيه. يصل استفساركم مباشرة إلى المصرف ويُعامَل بسرية.
هل تفضّل التحدث مباشرةً؟ احجز اجتماعًا مرئيًا عن بُعد مدته 30 دقيقة.