本頁為便利而提供的譯本,以英文版本為準。 閱讀英文版

銀行業迷思
M0 並非處於帳外
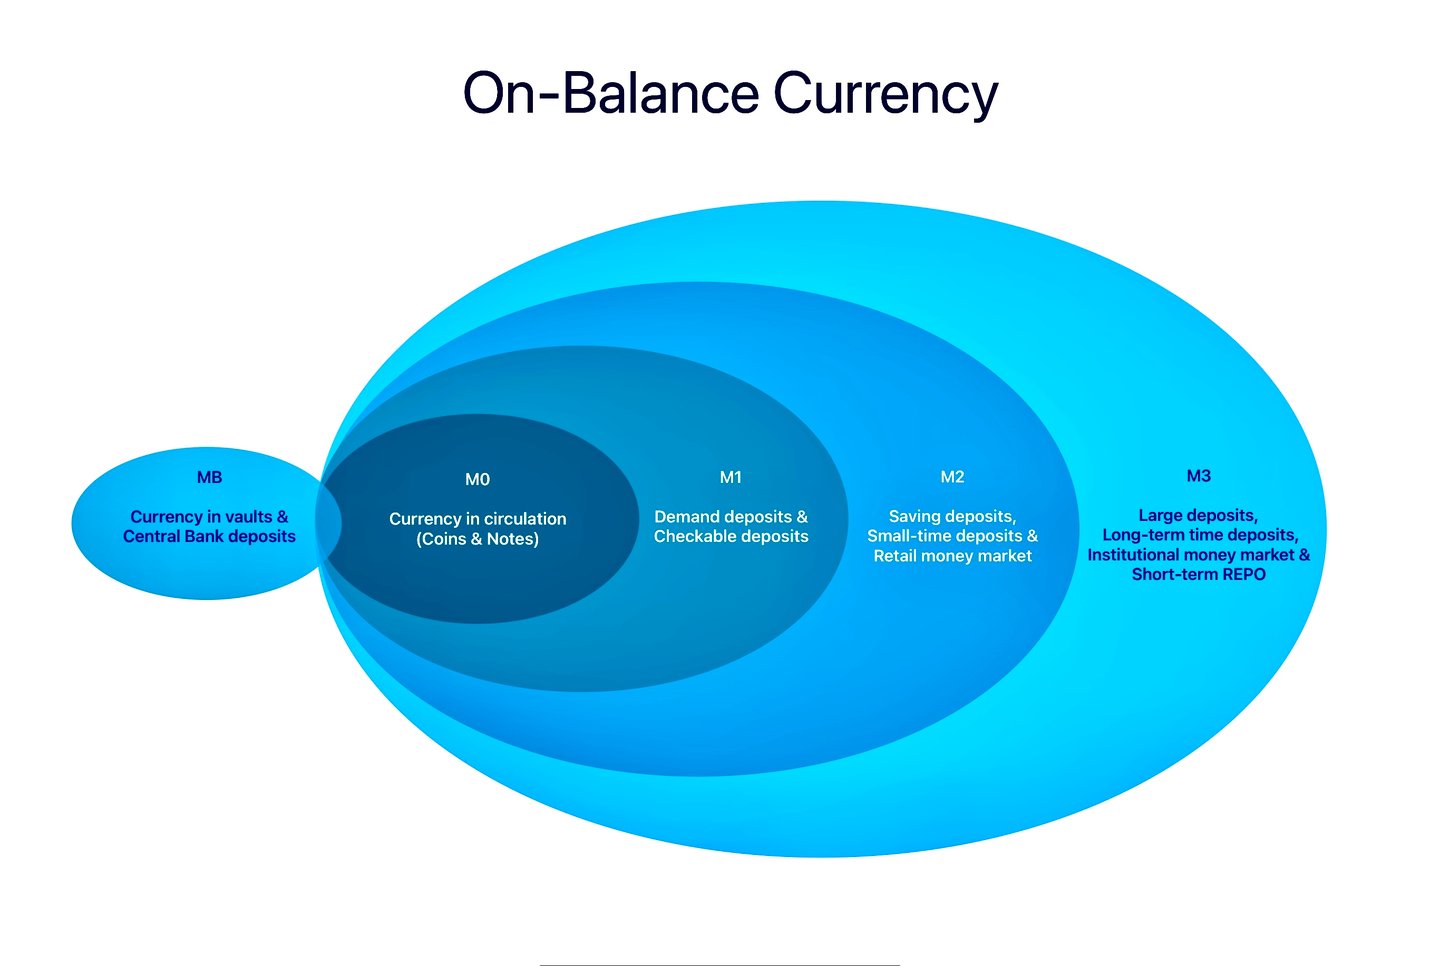
M0、MB、M1、M2 及 M3(亦稱「貨幣總量」)是衡量一個經濟體貨幣供應量的不同指標。這些指標用以量化某一時點經濟體中可供使用的貨幣數量,通常為經濟學家及政策制定者用以瞭解經濟狀況並指導貨幣政策。
以下簡要說明上述各項措施的內容:
- M0:M0 包括流通中的流動貨幣,涵蓋硬幣、紙幣及其他在市面流通但並非由政府或金融機構持有之貨幣形式。M0 亦包括央行準備金,即商業銀行存放於央行之存款。
- MB(貨幣基礎):貨幣基礎亦稱狹義貨幣,包括流通中的貨幣(硬幣及鈔票)以及商業銀行存放於中央銀行的準備金。在某些定義中,亦可能包括庫存現金,即商業銀行金庫中持有的資金。
- M1:M1 包括流通貨幣(不含銀行準備金),以及流動性幾乎與現金相當的存款。具體而言,M1 包括支票帳戶(可隨時提取而毋須事先通知的往來帳戶資金)及其他活期存款。簡言之,M1 涵蓋所有可隨時用於支出的資金。
- M2:M2 包括 M1 的全部內容,另加其他流動性較低的存款類別。具體而言,M2 包括儲蓄帳戶、貨幣市場帳戶及小額定期存款(金額低於一定規模的存款證,通常為 100,000 美元)。這些屬於可相對容易地轉換為現金的貨幣形式,但其轉換速度及便利程度不及 M1 的組成部分。
- M3:M3 涵蓋 M2 的全部內容,另加可流通工具,例如回購協議、貨幣市場基金份額及短期債務證券(此為歐元區定義;美國聯邦儲備局已於 2006 年停止公布 M3)。這些貨幣類別的流動性低於 M2 所包含者,但仍構成經濟體系中可用貨幣總量的一部分。
上述各項指標從不同角度反映貨幣供應量,各自有助於理解經濟的不同層面。例如,M0 與 M1 常用於分析經濟中最即時的流動性形態,而 M2 與 M3 則用於理解貨幣供應的較廣泛趨勢。
須注意,這些衡量指標的確切定義在不同國家之間可能有所差異。
帳外/表外
如欲了解何謂帳外(off-ledger),請參閱此處
2 / 2
M₀ 的實物本質
其現金部分為何無法以電子方式轉移
M₀ 一詞指貨幣基礎或基礎貨幣,涵蓋流通中的實體貨幣(鈔票及硬幣)以及商業銀行存放於中央銀行的準備金。要理解為何 M₀ 中的現金部分必須實體移轉,而準備金僅在中央銀行帳戶之間劃轉,須深入認識其獨特屬性及現代貨幣體系的運作框架。
M₀ 的主要特徵
1. 實物構成
- M₀ 有很大一部分由實體現金(紙幣及硬幣)構成。與以銀行系統記錄形式存在的電子存款或數碼貨幣不同,M₀ 的這一部分本質上屬實物,必須經由實際交收方能轉移持有權。
2. 實體現金的不記名性質
- 現金作為不記名工具,意味著所有權由占有決定。將實體現金由一方轉移至另一方,須實際交付現金本身。
3. 儲備部分
- M₀ 的第二個組成部分包括商業銀行存放於中央銀行的準備金。儘管準備金餘額可透過電子方式調整(例如透過中央銀行的清算機制),現金部分則必須受其實物性質所限。
為何現金無法以電子方式轉移
1. 現金的實體限制
- 鈔票及硬幣構成 M₀ 的相當大部分,存在於銀行體系的數碼框架之外。由於現金無法在保留其法定貨幣地位的同時以數碼形式呈現,其轉移須以實物交付方式進行(例如於銀行、分行或自動櫃員機之間)。
2. 銀行體系的設計
- 貨幣體系的結構區分實體貨幣與數位貨幣。數位交易(例如存款或電子資金)涉及帳戶分類帳的更新,而 M₀ 的實體現金則須以實物轉移方能完成交易。
3. 所有權與結算
- 與依賴對銀行記錄之信任的數位貨幣不同,實體現金的所有權完全取決於持有人。因此,轉移現金(M₀)須透過實體運送,方能實現所有權的變更。
4. 營運架構
- 儘管中央銀行準備金(M₀ 的一部分)可透過結算系統以電子方式調整,但實體貨幣部分無法以此方式移動。當需要實體現金時,必須以實物方式提取及運送。
M₀ 實物流轉示例
1. 銀行間現金轉帳
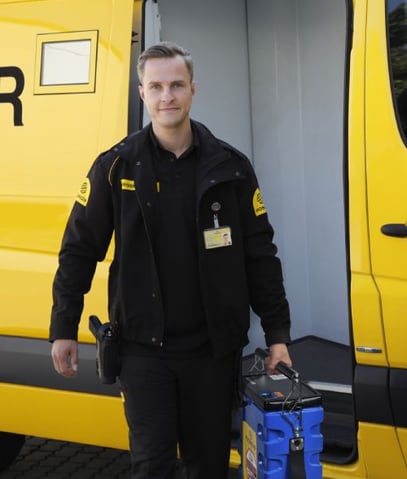
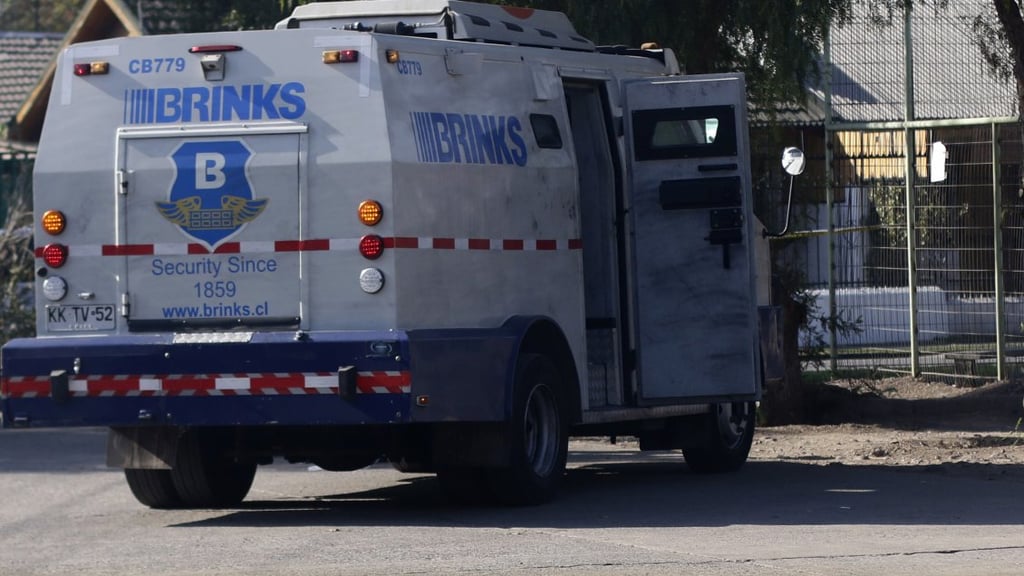
- 當一家銀行需向另一家銀行提供實體現金時,由運鈔車負責實際運送紙幣及硬幣。在現金需求高企的時期(例如假期),通常需要進行此類運送。
2. 自動櫃員機補鈔
- 銀行必須以實體方式為自動櫃員機補充現金,以滿足客戶的提款需求,其中涉及大量物流工作及安全措施。
3. 企業現金需求
- 企業,特別是零售或現金密集型行業的企業,經常需要大量實體貨幣。銀行必須安排安全運送現金。
減少 M₀ 實物移動的需要
1. 推動數碼交易
- 透過鼓勵電子支付及數碼銀行業務,可減少對實體現金的依賴,從而降低調動 M₀ 所涉及的後勤挑戰。
2. 現金循環
- 銀行可優化本地分行及自動櫃員機的現金循環使用,將存入的現金再用於提款,從而減少實體現金運送的需要。
3. 發展中央銀行數位貨幣(CBDC)
- 央行數碼貨幣(CBDC)有可能以完全數碼化的形式代表 M₀,在保留中央銀行支持的同時,實現電子轉帳。此舉可減少對實體現金的需求。
展望與挑戰
1. 向無現金經濟過渡
- 挑戰:依賴現金的人口群體及現金仍佔主導地位的行業的抗拒。
2. 對實體現金的依賴
- 挑戰:在降低對現金的依賴與確保普惠金融之間取得平衡。
3. 央行數位貨幣的實施
- 挑戰:技術、監管及社會接受度方面的障礙。
總括而言,M₀ 中的現金部分無法以電子方式轉移,而準備金僅能在中央銀行的帳戶之間劃轉;兩者均不能被「下載」,亦不能在帳簿以外持有。儘管數位解決方案及央行數位貨幣(CBDC)等創新可能降低對實體現金的依賴,但只要實體貨幣在經濟中仍擔當關鍵角色,M₀ 的流轉在物流層面仍將是一項現實。






2 / 3